Інфляція та інвестиційна діяльність
Незважаючи на спад у 2001 році, усереднений показник приросту обсягу продажу у 2001 році для цих корпорацій становив 10,9%. Однак це зростання було досягнуто, насамперед, завдяки вдалої діяльності ТНК «General Electric».
Аналогічна ситуація була властива і прибуткам корпорацій. Так, якщо 2000 рік ці компанії закінчили із сукупними прибутками, то у 2001 році ситуація суттєво погіршилась – збитки в ТНК «Motorola» становили 3,9 млрд. дол.
Прибуток компанії «General Electric» у 2005 році становив 16,819.0 млн. дол., а ринкова капіталізація - 382 233,1 млн. дол. ТНК «Motorola» має значно нижчі показники: прибуток - 1,532.0 млн. дол., а ринкова капіталізація - 36 683,7 млн. дол.
Існує значна диференціація в динаміці інвестиційної діяльності досліджуваних корпорацій. Так, річний обсяг інвестицій ТНК «General Electric» виріс в середньому на 53%. З іншого боку, для ТНК «Motorola» спад становив 36,5%.
Наприкінці 90-х років простежувалася кореляція між динамікою інвестиційної діяльності і прибутком ТНК. Саме у ТНК, що істотно скоротили обсяг інвестицій прибуток змінився збитками.
Велика частина інвестицій цих ТНК є прямими і спрямованими або на розвиток виробництва, або на операції по злиттю та поглинанню. Так, частка прямих інвестицій в сукупному обсязі інвестицій коливається від 56% в ТНК «General Electric» до 100% в ТНК «Motorola» (при цьому прямі інвестиції цієї корпорації частково фінансувалися за рахунок портфельних, які за три роки скоротилися на 919 млн. дол.).
За даними «Financial Times», сумарна ринкова капіталізація провідних ТНК, діючих у фармацевтичній промисловості, у 2005 році становила 1 536,742 млрд. дол., що значно випереджає відповідні показники раніше досліджених галузей світової економіки.
ТНК США за обсягами продажу на світовому ринку фармацевтичної продукції упевнено випереджають конкурентів всіх інших країн. Тому для аналізу я обрала ТНК «Johnson&Johnson», яка посідає 8 місце у рейтингу найбільших корпорацій світу, з ринковою капіталізацію в 199 711,4 млн. дол. та корпорацію «Pfizer», яка займає 9 місце і має ринкову капіталізацію 195 944,6 млн. дол. станом на 2005 рік.
У цих фармацевтичних компаніях позитивні тенденції зростання обсягу продажу не змінювалися понад 10 років, так за останні 4 роки продаж в ТНК «Pfizer» зріс на 119,4%, в «Johnson&Johnson» - на 49,5%. У 2005 році обсяг продажу компанії «Johnson&Johnson» становив 50,514 млн. дол. (порівняно з 2004 роком зріс на 6,7%).
Чистий прибуток ТНК «Johnson&Johnson» у 2005 році склав 10,411 млн. дол., перевищивши прибуток 2004 року на 22,4%, щодо чистого прибутку «Pfizer», то він у 2005 році склав 8,085 млн. дол., знизившись відносно 2004 року на 3 276 млн. дол. Це свідчить про те, що прибутковість фармацевтичних компаній усереднено погіршується.
Існує значна диференціація в динаміці інвестиційної діяльності корпорацій, що досліджуються. Тільки у компанії «Johnson&Johnson», лідируючої по цьому показнику, обсяг інвестицій постійно збільшується. В компанії ж «Pfizer» зростання інвестицій не є постійним.
У ТНК «Johnson&Johnson» станом на 1 січня 2006 року загальний обсяг вкладених інвестицій складав 14,713 млн. дол. Тут обсяг прямих інвестицій значно перевищував портфельні. У «Pfizer» портфельні інвестиції зросли на 3 млрд. дол., прямі лише на 99 мільйонів.
Європейський Союз являє собою найпривабливішу країну для іноземних інвесторів. Активна участь країн ЄС у міжнародному русі капіталу здійснює істотний позитивний вплив на підвищення конкурентноздатності їхніх національних економік. Це, насамперед, пов’язано з тим, що у всіх досліджуваних країнах ЄС вивезені прямі закордонні інвестиції перевищують увезені ПЗІ. У результаті позитивний вплив вивезених ПЗІ на міжнародну конкурентноздатність продукції, виробленої національними виробниками, перевищує негативний вплив увезених ПЗІ, головною метою яких є максимізація прибутку іноземного інвестора.
Аналізуючи наслідки діяльності філій ТНК для економік країн ЄС, слід відзначити, що найбільшу інвестиційну привабливість має економіка Великобританії, до якої у період з 1980 по 2001 роки надійшло 482,9 млрд. дол. закордонних капіталовкладень. За нею йдуть Франція – 366,53 млрд. дол. іноземних інвестицій, Німеччина – 159,5 млрд. і Італія – 83,2 млрд. дол.
Розглянемо вплив інвестицій ТНК на прикладі З’єднаного Королівства, Франції, Німеччини та Італії.
Станом на 2002 рік у З’єднаному Королівстві функціонувало біля 2 400 промислових філій ТНК з кількістю працюючих в 750 000 чол. Їх сумарний оборот складав Ј141,9 більйонів, корпорації в основному працювали в галузях автомобілебудування (22%), електроніки та електроустаткування (18%), хімічній промисловості (13%). Найбільші іноземні філії ТНК, розташовані у Великій Британії, є дочірніми підприємствами американських корпорацій-гігантів, наприклад, «Ford Automotive Holdings» (автомобілебудування) з річним обсягом продажу в Ј8 048 млн. та 35 000 працюючих або «The Ogilvy Group Inc» (сфера реклами) з обсягом продажу 4 223 млн. дол. та 10 200 працюючих. Треба відмітити, що саме для цієї країни активна участь у міжнародному русі капіталу не дає позитивного ефекту. У цій країні значне вивезення прямих закордонних інвестицій призводить до переміщення частини виробництва з “материнських” корпорацій в іноземні філії. При цьому англійські ТНК реалізують на національному ринку значну частину продукції, випущеної в іноземних філіях, що суттєво погіршує торговельний баланс країни.
Істотна частина європейських прямих закордонних інвестицій спрямовується на операції щодо злиття і поглинання в країни ЄС. Світовим лідером за обсягами злиттів і поглинань поза національною економікою в 1999 році стали ТНК саме Великої Британії, що брали участь у 30% міжнародних ЗіП. Для англійських компаній основним об'єктом ЗіП є американські фірми.
Розглядаючи положення Франції в сфері міжнародного руху капіталу, необхідно відзначити, що для неї характерним є перевищення експорту капіталу над його імпортом. У більшій мірі це забезпечується перевищенням французьких прямих інвестицій за кордон над прямими іноземними інвестиціями у Францію. Портфельної ж інвестиції, навпаки, в останні роки залучаються в країну у великих обсягах , ніж направляються за рубіж.
Франція – один з лідерів Західної Європи по кількості діючих на її території іноземних промислових компаній. На сьогодні на їхню частку приходиться 1/5 від числа всіх зайнятих у промисловості, 25% сумарного об’єму інвестицій у цей сектор економіки і біля 30% обороту промисловості. Поясненням може бути вигідне географічне і стратегічне положення Франції, стабільність її політичної і законодавчої бази.
У 2001 р., як і в попередні роки, у Франції експорт прямих інвестицій перевищив їхній імпорт. Однак у порівнянні з 2000 р. відбулося 51% падіння французьких прямих інвестицій за кордон з 190,5 млрд. євро до 92,5 млрд., що пов’язано з глобальним зниженням кількості злиттів і поглинань. Найбільшу активність в експорті прямих інвестицій у 2001 р. виявили телекомунікаційний і енергетичний сектори. Відбулися деякі зміни й у розміщенні французьких інвестицій. Якщо в 2000 р. на країни, що не входять в ЄС, приходилося 75% експорту прямих інвестицій, то в 2001 р. у зв'язку з поглинанням компанії "Оранж" компанією "Франс телеком" частка цих країн скоротилася до 51%. При цьому 16% французьких інвестицій було спрямовано в США і 10% - у Великобританію.
У 2004 році потоки ПЗІ у Францію впали майже на половину, з 42 біл. дол. у 2003 році до 24 біл. дол. у 2004, що також пов’язано зі скороченням ЗіП.
Високий ступінь концентрації капіталу в Німеччині внаслідок його інтенсивного нагромадження в післявоєнні роки, а також наявність у країні тих або інших факторів виробництва визначають для ФРН особливості руху капіталу: структуру і спрямованість інвестиційних потоків. Так, для Німеччини характерна висока вартість робочої сили, а ресурси на 80% імпортуються з інших країн. Крім того, ФРН імпортує високі технології, тобто для Німеччини характерний відносний брак основних виробничих факторів. Тому розміщення німецького виробництва в інших країнах має велике значення як для економічного розвитку Німеччини в цілому, так і для посилення її міжнародної спеціалізації.
Німеччина - найбільший у світі експортер капіталу. Особливістю ФРН є те, що, займаючи 4 місце в світі по обсягу прямих інвестицій (9,5% світового експорту), країна вивозить у кілька разів більше капіталу, чим одержує сама. Внаслідок структурних особливостей німецької економіки на Німеччину практично не поширюється підвищена привабливість Європейського Союзу для іноземних інвесторів, і економічні вигоди ФРН імпорту капіталу більш ніж скромні (у значній мірі вони покриваються за рахунок виплати дивідендів). Це одна з традиційних проблем Німеччини, хоча останні тенденції свідчать про значне поліпшення інвестиційного клімату ФРН.
Італійська економіка характеризується значним перевищенням вивозу капіталу над ввозом. Власники великих капіталів воліють інвестувати кошти в закордонну економіку, тому що знаходять економічні умови в Італії найменш вигідними в порівнянні з іншими країнами Євросоюзу. Зокрема , рівень оподатковування корпорацій в Італії є одним з найвищих у Європі - 41,2%.
Дефіцит прямих інвестицій за останні 5 років став характерний для багатьох країн Євросоюзу. Однак, в Італії цей розрив є найбільшим. Тільки в 2002 році прямі інвестиції італійців за рубіж склали 7,4 млрд. євро, у той час, в італійську економіку був внесений всього 1,1 млрд. прямих інвестицій. Такий розрив обумовлений ростом показника вивозу капіталу - з 2001 по 2002 рік прямі інвестиції в закордонні економіки зросли на 80%, у той час як ввіз збільшився лише на 14,5%.
Аналізуючи структуру інвестицій в італійську економіку, можна виявити ознаки кризи. За останні два роки практично цілком припинився ріст інвестицій в індустріальні галузі, в основному в автомобілебудування. Приріст інвестицій у транспортні галузі за 2002 рік упав до 0,2% у порівнянні з 7,3% у 2001 році. Галузі будівництва також не показують росту інвестицій, що спостерігався до 2000 року. Це можна пояснити спробами уряду скоротити потік мігрантів шляхом уведення більш твердих адміністративних бар'єрів. Таким чином, традиційні галузі італійської економіки вже зараз починають втрачати конкурентноздатність.
3. Задача 1 варіант № 1
Таблиця 1.
Вихідні дані для розв’язання задачі
| Показники | Одиниця вимірювання | Значення |
| 1. Ціна устаткування, що підлягає впровадженню, без ПДВ | грн | 34700 |
| 2. Транспортні витрати* | % до ціни | 3 |
| 3. Заготівельно-складські витрати* | % до ціни | 2 |
| 4. Монтаж обладнання* | % до ціни | 8 |
| 5. Обсяг виробництва: | ||
| в базисному році | тонн | 80 |
| в проектному році | тонн | 110 |
| 6. Ціна 1 тонни продукції | грн | 9200 |
| 7. Початкова вартість устаткування, що підлягає демонтажу | грн | 33130 |
| 8. Витрати на демонтаж (від п. 7) | % від пункту 7 | 4 |
| 9. Маса устаткування, що здаватиметься як металобрухт | тонн | 9 |
| 10. Ціна 1 тонни металобрухту | грн | 850 |
| 11. Реалізація демонтованого обладнання (залишкова вартість) | грн | 10550 |
| 12. Обігові кошти підприємства (за базисний рік) | грн | 6700000 |
| 13. Обсяг виробництва підприємства (за базисний рік) | грн | 92700000 |
* Послуги здійснюють сторонні організації, розмір витрат вказаний без урахування ПДВ.
Інвестиційні витрати визначаються за формулою:
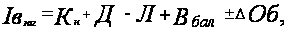 (11) 1
де
 – загальна сума
інвестиційних
витрат ;
 – нові капіталовкладення
(вартість нових
основних засобів)
з урахуванням
їх придбання,
транспортування,
монтажу, науково-дослідних,
проектних,
складських
та будь-яких
інших витрат,
включаючи
податок на
додану вартість
(ПДВ);
 –
витрати на
демонтаж старого
обладнання,
що знімається
з балансу;
 –
кошти, які
будуть отримані
в результаті
реалізації
демонтованого
обладнання;
 –
балансова
(залишкова)
вартість основних
засобів, які
демонтуються
і знімаються
з балансу;
 –
збільшення
(зменшення)
вартості оборотних
активів у зв'язку
зі змінами
обсягів виробництва
(реалізації)
продукції, що
очікуються.
Розрахуємо вартість нового обладнання.
Таблиця 2.
Розрахунок вартості нового обладнання
| Показники | Значення |
| Ціна нового устаткування без ПДВ, грн. | 34700 |
| Транспортні витрати, % | 3 |
| Заготівельно-складські витрати, % | 2 |
| Монтаж, % | 8 |
| Сума, % | 13 |
| Сума, грн. | 4511 |
| Вартість обладнання без ПДВ, грн. | 39211 |
| Вартість обладнання з ПДВ, грн. (помножити на 1,2) | 47053,2 |
| Вартість обладнання з ПДВ, тис. грн. | 47,0532 |
2. Розрахуємо необхідні інвестиції на поповнення обігових коштів, оскільки передбачається збільшення обсягу продукції з 80 до 110 тонн.
Вважаємо, що сума обігових коштів підприємства повинна збільшуватись пропорційно до збільшення обсягу виробництва. За даними балансу обігові кошти складали 6700000 грн. За звітністю обсяги виробництва склали 92700000 грн. За проектом очікується приріст обсягів виробництва в натуральному виразі 110 – 80 = 30 тонн за базисною ціною 9200 грн. /т. Цей обсяг становитиме:
Приріст обсягу виробництва у вартісному виразі за базисною ціною = 9200 * 30 = 276000 (грн)
Визначимо приріст обігових коштів:
Складаємо пропорцію:
92700000 грн. (ОВ за звітністю) – 6700000 (обігові кошти)
276000 (приріст
обсягу виробництва)
–
 .
Приріст обігових коштів пропорційно приросту обсягу виробництва = 276000 * 6700000 / 92700000 = 19948,22 (грн)
3. Витрати на демонтаж – 4 % від початкової вартості обладнання, яке буде демонтуватись:
Д = 33130 * 0,04 = 1325,2 грн.
4. Комплекс обладнання, яке демонтується можна реалізувати:
а) частину як металобрухт: 9 тонн за ціною 850 грн. /т. В результаті підприємство поверне собі кошти (за вирахуванням ПДВ = 20 % та податку на прибуток підприємств = 25 %):
Чистий прибуток від реалізації демонтованого обладнання як металобрухт = 9 * 850 *0,75 / 1,2 = 4781,25 грн.
б) іншу частину обладнання реалізуємо іншому підприємству за ціною, що відповідає залишковій вартості. В результаті підприємство отримає (за вирахуванням ПДВ = 20 % та податку на прибуток підприємств = 25 %):
Чистий прибуток від реалізації придатної до експлуатації частини демонтованого обладнання іншому підприємству = 10550 * 0,75 / 1,2 = 6593,75 грн.
Загальна сума надходжень від ліквідації обладнання становитиме 4781,25 + 6593,75 = 11375 грн.
5. Визначимо загальну суму інвестиційних витрат:
Інвестиційні витрати = 47053,2 + 1325,2 + 19948,22 + 10550 – 11375 = 67501,62 (грн).
Таблиця 3.
Зведена таблиця із результатами розрахунку
| Показники | Одиниця виміру | Числове значення |
| Вартість нового обладнання (нові капіталовкладення) без ПДВ | грн | 39211 |
| Вартість нового обладнання (нові капіталовкладення) з ПДВ | грн | 47053,2 |
| Необхідні витрати на демонтаж | грн | 1325,2 |
| Приріст обсягу виробництва у натуральному виразі | тонн | 30 |
| Приріст обсягу виробництва у вартісному виразі за базисною ціною | грн | 276000 |
| Приріст обігових коштів пропорційно приросту обсягу виробництва | грн | 19948,22 |
| Чистий прибуток від реалізації демонтованого обладнання як металобрухт | грн | 4781,25 |
| Чистий прибуток від реалізації придатної до експлуатації частини демонтованого обладнання іншому підприємству | грн | 6593,75 |
| Загальний чистий прибуток від реалізації демонтованого обладнання | грн | 11375 |
| Інвестиційні витрати | грн | 67501,62 |
Відповідь: нові капіталовкладення з ПДВ становлять 47053,2 грн., інвестиційні витрати – 67501,62 грн.
4. Задача 2 варіант № 1
Оцінку ефективності інвестиційного проекту здійснюють за показниками:
чистий приведений доход;
індекс (коефіцієнт) доходності;
індекс (коефіцієнт) рентабельності;
період окупності (недисконтований та дисконтований).
Нижче наведені основні формули для розрахунку показників.
Чистий приведений дохід (чиста теперішня вартість) при одноразовому вкладанні інвестиційних витрат (ЧПДо) визначається так:
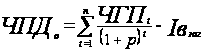 ,
де
 –
сума чистого
грошового
потоку за окремі
інтервали
загального
періоду експлуатації
проекту. Розраховується
за формулою:
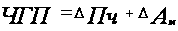 ,
де
 – сума чистого
додаткового
прибутку, що
очікується,
грн.;
 –
приріст
амортизації
(зміна загальної
суми амортизації)
у зв'язку зі
зміною вартості
основних засобів;
t – період життєвого циклу проекту;
n – кількість періодів в загальному розрахунковому періоді t ;
р – ставка дисконту (в частках одиниці).
Критеріальне
значення ЧПД
Індекс (коефіцієнт) доходності при одномоментних інвестиційних витратах по реальному проекту розраховується за наступною формулою:
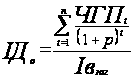 ,
де ІДо – індекс (коефіцієнт) доходності по інвестиційному проекту при одномоментному здійсненні інвестиційних витрат.
Критеріальне
значення ІД
Період окупності може розраховуватись за двома методами – статичним (бухгалтерським) і дисконтним.
Недисконтований показник періоду окупності (ПОн) визначається статичним методом і розраховується за наступною формулою:
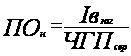 ,
де
 –
середньорічна
сума чистого
грошового
потоку за період
експлуатації
проекту.
Дисконтований показник періоду окупності (ПОд) визначається за наступною формулою:
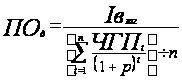 .
Таблиця 4.
Вихідні дані для розрахунку
| Показники | Одиниця вимірювання | Значення |
| 1. Повні витрати 1 т продукції: | ||
| базисний варіант | грн. | 7620 |
| проектний варіант | грн. | 6986 |
| 2. Оптово-відпускна ціна продукції: | ||
| базисний варіант | грн. /т | 9110 |
| проектний варіант | грн. /т | 9060 |
| 3. Обсяги виробництва: | ||
| базисний варіант | т/рік | 80 |
| проектний варіант | т/рік | 110 |
| 4. Інвестиційні витрати | грн. | 69100 |
| 5. Амортизаційні відрахування у витратах на 1т продукції: | ||
| базисний варіант | грн. | 33,6 |
| проектний варіант | грн. | 87,9 |
| 6. Ставка дисконту | % | 21 |
| ставка дисконту | коефіціент | 0,21 |
| 6а. Коефіціент дисконтування | коефіціент | 1,21 |
| 7. Життєвий цикл проекту | років | 5 |
| 8. Додатковий прибуток за рік | грн. | 108940 |
| Додатковий чистий прибуток за рік | грн. | 81705 |
| 9. Приріст амортизації за рік | грн. | 6981 |
| 10. Чистий грошовий потік за рік | грн. | 88686 |
1. Розраховуємо чистий грошовий потік.
Додатковий прибуток за рік становитиме:
ΔП = Ппроект – Пбазис = (Цпроект – ПВпроект) * ОВпроект – (Цбазис – ПВбазис) * ОВбазис = (9060 - 6986) * 110 – (9110 - 7620) * 80 = 108940 (грн)
ΔПч = 108940 * 0,75 = 81705 (грн)
ΔА = Апроект – Абазис = 87,8 * 110 – 33,8 * 80 = 6981 (грн)
ЧГП = 81705 + 6981 = 88686 (грн)
Вважаємо, що обсяги виробництва будуть щорічно однакові, а, отже, відповідно рівними будуть щорічно чисті грошові потоки.
На основі отриманих розрахунків оцінимо доцільність інвестиційного проекту.
2. Оцінка ефективності (доцільності) проекту.
Чистий приведений доход (ЧПД)
Для розрахунку цього показника на практиці використовують коефіцієнт дисконтування – αt = 1/(1+р)t, тоді ЧПД розраховується за формулою:
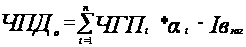 .
Розрахунок зведемо в таблицю.
Таблиця 5.
Розрахунок чистого приведеного доходу (у грн)
| Показники | Роки | Всього | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
| 1. Інвестиції | 69100 | 69100 | |||||
| 2. Чистий грошовий потік | 0 | 88686 | 88686 | 88686 | 88686 | 88686 | 443430 |
| 3. Коефіціент дискон-тування | 1 | 0,8264 | 0,6830 | 0,5645 | 0,4665 | 0,3855 | не вирахо-вується |
| 4. ЧГП дискон-тований | 0 | 73294,21 | 60573,73 | 50060,93 | 41372,67 | 34192,29 | 259493,8 |
| 5. Кумуля-тивний потік | -69100 | 4194,21 | 64767,95 | 114828,88 | 156201,55 | 190393,85 | не вирахо-вується |
ЧПД = 190393,85 грн. ЧПД більший від 0 – проект можна рекомендувати до впровадження.
Таблиця 6.
Розрахунок показників ефективності впровадження проекту
| Показники | Значення |
| Чистий приведений дохід | 190393,85 |
| Індекс (коефіціент) доходності | 3,7553 |
| Середній чистий грошовий потік за рік недисконтований | 88686 |
| Період окупності недисконтований | 0,7792 |
| Середній чистий грошовий потік за рік дисконтований | 51899 |
| Період окупності дисконтований | 1,3314 |
Індекс (коефіцієнт) доходності
259493,8 / 69100 = 3,7553 (грн/грн)
Тобто з 1 грн. інвестицій ми отримаємо 3,7553 грн. дисконтованого чистого грошового потоку за весь період життєвого циклу проекту. ІД більший одиниці. Інвестування є доцільним.
Період окупності
а) недисконтований:
69100 / 88686 = 0,7792 (років);
б) дисконтований:
69100 / 51899 = 1,3314 (років)
Отже, недисконтований період окупності складає 0,8261 року, а дисконтований період окупності – 1,4424 року. І 0,8261, і 1,4424 менше 6 років. Отже, період окупності в межах життєвого циклу проекту.
Висновок: за показниками чистого приведеного доходу, періоду окупності та індексу доходності проект можна рекомендувати до впровадження.
Список використаної літератури
Міжнародний фінансово-інвестиційний менеджмент: Конспект лекцій для студ. спец. 7.050206, 8.050206 "Менеджмент зовнішньоекономічної діяльності", 8.050206.01 "Менеджмент митної системи" всіх форм навчання. – К. : НУХТ, 2009. – 83 с.
Міжнародний фінансово-інвестиційний менеджмент: Метод. вказівки до вивч. дисципліни та викон. контрол. роботи для студ. спеціальності 7.050206, 8.050206 “Менеджмент зовнішньоекономічної діяльності“ та спеціалізації 8.050206.01 "Менеджмент митної системи" напряму 0502 "Менеджмент" усіх форм навчання / Уклад.: С.В. Стахурська. – К.: НУХТ, 2009. – 31 с.
vuzlib/fm_P/4-1.htm наукова електронна бібліотека
dtkt/debet/ukr/2001/41/41pr12.html щотижнева газета «Дебет-кредит»
tnu.in/study/books.php?do=file&id=621 електронні книги
enbv.narod/text/Econom/uzed/str/22.html наукова електронна бібліотека
1 Міжнародний фінансово-інвестиційний менеджмент: Метод. вказівки до вивч. дисципліни та викон. контрол. роботи для студ. спеціальності 7.050206, 8.050206 “Менеджмент зовнішньоекономічної діяльності“ та спеціалізації 8.050206.01 "Менеджмент митної системи" напряму 0502 "Менеджмент" усіх форм навчання / Уклад.: С.В. Стахурська. – К.: НУХТ, 2009. – с. 24.