Экономический рост и налоговая политика государства
Однако рассмотрения трехфакторной производственно-институциональной функции (труд, капитал, налоговая нагрузка), вообще говоря, недостаточно для нетривиального анализа фискального климата и оценки его роли в поддержании экономического роста. Для этого необходимо предположить, что связь выпуска и налоговой нагрузки является нелинейной. Кроме того, имеет смысл рассматривать не традиционные ПФ с постоянной эластичностью замены макрофакторов, а ПФ с переменной эластичностью, которая сама зависит от налоговой нагрузки. В этом случае институциональный фактор не просто пассивно добавляется в эконометрическую модель, но непосредственно вплетается в паутину технологических связей. Такая модельная конструкция позволяет проводить максимально полный анализ роли фискального климата.51
Конкретизируем сказанное применительно к конкретным функциональным зависимостям. Для этого используем производственно-институциональную функцию следующего вида:
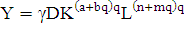 ,
(2.8)
где Y – выпуск (объем ВВП страны);
K – капитал (объем основных фондов);
L – труд (численность занятых в экономике работников);
q – налоговая нагрузка (относительное налоговое бремя, вычисляемое как доля налоговых поступлений T в ВВП, q = T/Y);
D – трендовый оператор (функция, зависящая от времени t);
g, a, b, n и m – параметры, оцениваемые статистически на основе ретроспективных динамических рядов. Переменные Y, K, L и q берутся за соответствующие годы t.
Особенность функции (2.8) состоит в том, что макропродукт страны зависит от труда, капитала и налогового бремени. Причем влияние труда и капитала на экономический рост само зависит от фискального климата. Более того, эластичности труда и капитала являются квадратичными функциями налоговой нагрузки, что автоматически предопределяет нетривиальность всего анализа.
Заметим, что подобные функции с переменной эластичностью замены факторов довольно редки в практике эконометрических исследований. Однако, как показали эмпирические расчеты, именно такая форма производственно-институциональной функции является не только наиболее приемлемой, но и достаточно универсальной.
Функция (2.8) задает производственную кривую, т.е. зависимость между выпуском и налоговой нагрузкой. Тогда фискальная кривая, т.е. зависимость между массой собираемых налогов и относительной налоговой нагрузкой, описывается следующей функцией:
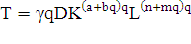 ,
(2.9)
Стержневой идеей фискального анализа на базе производственно-институциональных функций (2.8) и (2.9) является определение взаимного расположения точек Лаффера 1-го и 2-го рода и фактической величины налоговой нагрузки. Рассмотрение данных трех фискальных индикаторов позволяет нарисовать довольно полную картину налогового климата и его роли в формировании динамики экономического роста.
Фискальной точкой Лаффера 1-го рода q* называется вершина (т. е. точка максимума) производственной кривой, когда dY/dq = 0. После несложных преобразований можно записать в явном виде выражение для точки Лаффера 1-го рода функции (2.8):52
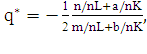 (2.10)
Аналогичным образом определяется фискальная точка Лаффера 2-го рода q**, в качестве которой понимается вершина (т.е. точка максимума) фискальной кривой, когда dT/dq = 0. Простейшие выкладки позволяют записать следующую формулу для точки Лаффера 2-го рода функции (2.9):
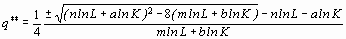 ,
(2.11)
Формула (2.11) требует пояснений. Из двух стационарных точек, определяемых в соответствии с (2.11), выбирается только одна, являющаяся точкой максимума. Однако заранее сказать, какая их двух критических точек будет точкой максимума нельзя, в связи с чем в формуле (2.11) фигурируют две потенциальные точки Лаффера 2-го рода.
Правые части соотношений (2.10) и (2.11) зависят не только от параметров модели, но и от инструментальных переменных, в свою очередь зависящих от времени, поэтому и сами точки Лаффера 1-го и 2-го рода не есть константы на всем интервале исследования. Наоборот, они оказываются “плавающими” во времени, что является большим преимуществом проводимого анализа. Действительно, более правомерно предположить, что чувствительность экономической системы к налоговому бремени – динамическая величина, меняющаяся от года к году.
Другой важный положительный момент производственно-институциональных функций (2.8) и (2.9) состоит в том, что точки Лаффера 1-го и 2-го рода (2.10) и (2.11) инвариантны относительно трендового оператора D. Дело в том, что при адаптации зависимости (2.8) к конкретным статистическим данным конкретный вид функции трендового компонента D может меняться. Благодаря манипулированию функциональной зависимостью D = D(t) обеспечивается достаточно точная “подгонка” аппроксимирующей функции (2.8) к специфике конкретных динамических рядов.
С содержательной точки зрения зависимость D = D(t) описывает нейтральный научно-технический прогресс. Однако, несмотря на варьирование в различных прикладных расчетах функции тренда D = D(t), точки Лаффера 1-го и 2-го рода оказываются независимыми от ее параметров. Иными словами, способ определения фискальных индикаторов на основе формул (2.10) и (2.11) позволяет устранить в фискальном анализе искажающее влияние НТП и фактора времени.
Эконометрическая модель (2.8) предполагает еще один важный ракурс проводимого макроэкономического анализа, на котором следует остановиться отдельно. Дело в том, что такая форма связи невозможна без переплетения технологического и фискального факторов экономического роста. Это проявляется, в частности, в том, что характер влияния труда и капитала на выпуск (знак производных ∂ Y/∂ K и ∂ Y/∂ L) нелинейно зависит от величины налогового бремени. Данный факт предполагает введение в анализ еще двух фискальных индикаторов в виде точек переключения qK и qL, соответствующих стационарным условиям ∂ Y/∂ K=0 и ∂ Y/∂ L = 0:
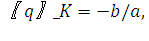 (2.12)
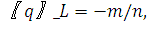 (2.13)
Если
парабола
 выпукла
вверх, то при
налоговой
нагрузке, меньшей
уровня (2.12), предельная
производительность
капитала
положительна,
и любое увеличение
основных фондов
ведет к росту
производства.
Если налоговая
нагрузка окажется
больше точки
(2.12), то предельная
производительность
капитала станет
отрицательной,
и экстенсивное
увеличение
данного фактора
лишь спровоцирует
производственную
рецессию. Если
парабола aq+bq2
выпукла вниз,
то ситуация
становится
диаметрально
противоположной.
Аналогичные
рассуждения
применимы и
к точке переключения
(2.13). Таким образом,
технологический
и фискальный
анализы оказываются
совмещенными:
такие технологические
характеристики,
как предельная
производительность
труда и капитала,
непосредственно
зависят от
величины налоговой
нагрузки.53
При исследовании взаимосвязей фискальных и технологических факторов самостоятельное значение приобретает такой показатель, как эластичность замены капитала трудом E = (L/K)(dK/dL):
 (2.14)
Таким образом, вся методика предлагаемого анализа заключается в рассмотрении шести показателей: фактического налогового бремени q и показателей (2.10)-(2.14). Набор этих характеристик с учетом геометрических свойств кривых (2.8) и (2.9) позволяет проводить довольно точную диагностику фискального климата и его роли в формировании конкретной траектории экономического роста.
Учитывая роль, которую играет в анализе показатель налоговой нагрузки q = T/Y, сделаем ряд замечаний по поводу специфики его расчета. Дело в том, что в такой форме фиксируется лишь фактическое налоговое бремя, т. е. доля фискальных изъятий из ВВП, которая в конечном счете была внесена в бюджет страны. При этом номинальное налоговое бремя, т.е. доля произведенной добавленной стоимости, которая должна была бы быть изъята в бюджет в соответствии с действующим законодательством, может быть существенно выше. Для производителя жизненно важной является именно фактическая налоговая нагрузка q, которая и учитывается в нашей схеме. Действительно, при рассмотрении ретроспективной динамики производства справедливо предположить, что она определялась тем, сколько производитель отдал налогов, а не тем, сколько он должен был их отдать. В данном контексте величина номинального налогового бремени является в значительной мере величиной виртуальной и при реализации сегодняшних производственных решений “подавляется” уровнем сегодняшней реальной налоговой нагрузки.
С
точки зрения
теоретической
“чистоты”
функции (2.8) и (2.9)
могут считаться
довольно удачными.
Так, при отсутствии
одного из двух
ресурсных
факторов (L=0 или
K=0) производство
в соответствии
с (2.8) невозможно
(Y =0), что отвечает
каноническим
требованиям,
накладываемым
на производственные
функции (налоговые
поступления
соответственно
тоже равны
нулю). Значительно
интереснее
поведение
функций (2.8) и (2.9)
на концах фискального
параметра q.
Так, при отсутствии
налогов (q = 0) выпуск
равен величие
Y=g D, а фискальные
доходы отсутствуют:
T = 0. Следовательно,
фискальная
кривая на своей
крайней левой
точке ведет
себя в соответствии
с естественной
экономической
логикой и тем
самым удовлетворяет
постулатам
классической
теории предложения.
Производственная
же кривая в
данной точке
не равна нулю,
как это предполагается
в традиционной
теории, однако,
такое требование
слишком завышено,
и можно считать
вполне нормальным,
что в этой точке
выпуск принимает
некое условное
малое значение.
В крайней правой
точке q, когда
вся выручка
изымается в
налоги (q = 1), величины
выпуска и фискальных
сборов логичным
образом совпадают
(Y = T), причем
 .
Хотя данное
значение и не
равно нулю, что
предполагается
ортодоксальной
экономикой
предложения,
оно при соответствующих
величинах
параметров
может быть
сколько угодно
близким к нулю.
Таким образом,
с точки зрения
теоретического
стандарта
поведение
производственной
и фискальной
кривых на правой
границе можно
считать вполне
удовлетворительным
(рис. 2.3).54
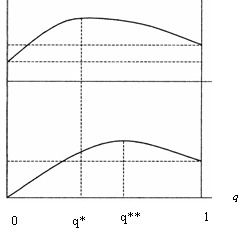
Рис. 2.3. Взаимное расположение производственной и фискальной кривых
Выбрав функцию (2.8) в качестве основного инструмента анализа, сделаем еще несколько замечаний. Прежде всего, в теоретических построениях в ряде случаев предполагается, что фискальная политика является долгосрочным, а не оперативным инструментом макроэкономического регулирования. Это означает, что изменение налоговой нагрузки скажется на уровне деловой активности не столько в текущем году, сколько в последующие годы. На наш взгляд, этот тезис является дискуссионным. По-видимому, правомерно предположить, что любое (особенно резкое) изменение налогового бремени повлияет на уровень деловой активности уже в текущем году. Возможно, здесь имеет смысл говорить о распределении фискального эффекта по годам. Однако далее будем исходить из того, что установление на практике удовлетворительной безлаговой эконометрической зависимости (2.8) служит достаточным основанием для отказа от использования аналогичных моделей с лагами.
Переменные K, L и q предполагаем независимыми, так как сама функция (2.8) описывает формирование рабочих мест, а из-за постоянной безработицы именно предложение работы является лимитирующим фактором экономического роста (а не спроса на работу). Иными словами, возможное влияние q на предложение труда не имеет решающего значения, так как в любом случае на макроуровне предложение рабочей силы все равно будет меньше спроса на нее.55
Эконометрическая модель (2.8) направлена на выявление роли фискального фактора в краткосрочном периоде (в течение года). С помощью формулы (2.8) можно пересчитать, как изменится на протяжении текущего года объем производства при том или ином изменении налоговой нагрузки. Однако изменение последней предполагает и долгосрочное влияние на экономический рост.
3. НАЛОГОВАЯ ПОЛИТИКА РФ
1.3 Анализ современной налоговой политики
Если признать, что государство существует для обеспечения благоденствия его граждан, то государственная власть может выбирать одну из двух следующих стратегических линий: либо взимать высокие налоги и принимать на себя, соответственно, высокую ответственность за благополучие своих граждан, либо взимать низкие налоги, имея в виду, что граждане сами должны заботиться о своем благополучии, не уповая на поддержку государства. При этом важное значение имеет уровень потребностей населения (социальных и экономических), и в соответствии с этим на начальных этапах экономического развития государства тяготеют к относительно низким налогам, на более поздних же этапах, с развитием форм общественного потребления (образование, здравоохранение, коммунальные услуги и т.д.). происходит переход к более высоким ставкам налогообложения. Однако в рамках этой общей тенденции разные государства по-разному строят свою финансовую систему: одни считают возможным изымать в виде налогов (включая все виды налоговых и обязательных платежей, в том числе и взносы по социальному страхованию) до 50% всех доходов общества, исходя из концепции более высокой эффективности применения финансовых средств под контролем государственных структур, чем в руках частных лиц; другие не разделяют этой веры и ограничивают свои налоговые аппетиты всего лишь 25-30% (от ВВП).56
Если взять только федеральный бюджет - около трети всех налоговых изъятий, то в нем до 40% всех налоговых поступлений предназначается на выплаты по государственному долгу - причем получатели этих доходов никаких налогов с них не уплачивают. Последнее обстоятельство служит также хорошим доказательством того, что налоговое бремя и распределяется в России крайне неравномерно. Действительно, есть целые группы населения и сектора экономики, которые налогов либо вовсе не платят, либо платят их в размерах, явно неадекватных их доходам. По некоторым оценкам, в «сером» (т.е. укрываемом от налогов) секторе экономики сосредоточено до 40% всей коммерческой деятельности. Если признать этот факт, то оказывается, что предприятия, полностью платящие все налоги, несут на себе налоговое бремя, вполовину или даже более, высокое, чем это вытекает из среднестатистических данных. На самом деле так и есть: сейчас едва ли можно найти хотя бы одно предприятие, которое бы полностью платило все налоги и не применяло бы неплатежи, бартер и другие маневры в целях избежания непосильных налогов.57
Так, применительно к задаче стимулирования экономического роста действующая в России система налогообложения имеет ряд существенных недостатков:58
не определены объективные основы разграничения налоговой базы между различными субъектами федеративных отношений;
не решены вопросы, связанные с обеспечением минимальной достаточности собственных налоговых источников, а также объективных оснований перераспределения всех налоговых источников;
не обеспечиваются права субъектов Федерации по сохранению в качестве источников налогооблагаемой базы тех юридических и физических лиц, которые находятся на их территории.
Таким образом, действующая сейчас в России налоговая система не просто выступает тормозом для новых инвестиций, но является и одной из причин кризисного состояния российской экономики.
Принимаемые в последнее время «пожарные» меры по ужесточению налоговых процедур уже не приносят реальных результатов: вместо прироста налоговых доходов они вызывают лишь прирост задолженности (только за последние три месяца и только по федеральному бюджету задолженность выросла на 17 млрд. руб.). Сейчас до 60% всех налоговых доходов в бюджетную систему обеспечивает топливно-энергетический комплекс и связанные с ним отрасли, т.е. отрасли, реализующие продукты, поставляемые природой, а не трудом населения. В общей структуре налоговых платежей доля текущих поступлений по налогам не превышает 20-25%; остальное составляют денежные зачеты, уплата недоимки по налогам и платежи естественных монополий. Сейчас, кажется, уже ни у кого не остается сомнений, что далее такое положение нетерпимо и что перемены в налоговой системе неизбежны. Разногласия существуют лишь в том, что предлагается менять в налоговой системе, в какой последовательности и в какие сроки. Если взять налоговую систему в целом, то перемены возможны - и необходимы - и в налоговой политике, и в налоговой технике, и в налоговом праве.59
По всем этим вопросам и в правительстве, и финансовых органах, и в самом Министерстве по налогам и сборам России существуют разные точки зрения. Согласно одной из них, сейчас следует воздерживаться от резких перемен в налоговой системе, дать предприятиям время привыкнуть к действующим правилам - и за это время принять налоговый кодекс, отладить налоговые механизмы и процедуры, а также сформировать жесткую систему налогового контроля, с помощью которого добиться более равномерного распределения налогового бремени и на этой основе в дальнейшем перейти к общему снижению налоговых ставок.60
Другая точка зрения основывается на том, что при действующих налоговых ставках и порядках преодолеть экономический кризис невозможно, и для того, чтобы сдвинуть дело с мертвой точки, необходимо максимально уменьшить налоговое бремя прежде всего для производственной сферы, т.е. либо снизить налоговые ставки, либо эффективно перераспределить налоговое бремя.
На наш взгляд, первым путем можно лишь смягчить действующие в России кризисные явления, перевести их из острых в ослабленные, вялотекущие формы.
Для решения задач, связанных с увеличением показателей экономического роста, следует:61
обеспечить благоприятные законодательные и нормативные условия для активизации инновационной деятельности, коммерциализации результатов научно-исследовательской работы, развития инновационной инфраструктуры, возникновения рынка инноваций и фондового рынка инновационных предприятий;
полностью или частично освободить венчурных инвесторов от уплаты налогов с суммы вклада при условии долгосрочного владения паями фондов (три-пять лет);
предоставить налоговые льготы предприятиям, проводящим научно-исследовательские и опытно-конструкторские работы и таким образом становящимся более привлекательными для венчурных инвесторов;
создавать особые экономические зоны, что будет способствовать интенсификации инновационной деятельности и активности венчурного бизнеса.
Анализ современной налоговой политики позволяет сделать вывод о ее неустойчивости, противоречивости.
Нестабильность налоговой политики проявляется и в ее незащищенности, высокой зависимости от субъективных и конъюнктурных факторов. Налоги являются реальным рычагом государственного регулирования экономики. Они позволяют государству решать социальные и другие общественные задачи, в первую очередь — выравнивания уровня доходов граждан. Роль механизма налогообложения возрастает по мере того, как государство усиливает экономические функции и свое воздействие на рыночные преобразования экономики страны.
Заключение
Способность экономики к росту – одна из важнейших характеристик экономического положения страны. От нее в значительной степени зависит возможность решения основных социально-экономических проблем. Поэтому курсовую работу мы начали с понятия экономического роста, без которого невозможен дальнейший анализ его темпов. Затем в соответствии с состоянием анализа современной налоговой политики показали влияние налоговой нагрузки на экономический рост.
Можем сделать вывод, что необходим комплекс мероприятий, способствующих снижению налоговой нагрузки и негативных факторов, влияющих на экономический рост России:
необходима переориентация экономики на перерабатывающий сектор, который нуждается в поддержке государства, посредствам создания системы налоговых льгот, дотационных проектов, выделения субсидий для развития этих отраслей промышленности.
за счет снижения налоговой нагрузки будут увеличены размеры налогооблагаемой базы (совокупной величины реального налогового потенциала);
обеспечить благоприятные законодательные и нормативные условия для активизации инновационной деятельности, коммерциализации результатов научно-исследовательской работы, развития инновационной инфраструктуры, возникновения рынка инноваций и фондового рынка инновационных предприятий;
предоставить налоговые льготы предприятиям, проводящим научно-исследовательские и опытно-конструкторские работы и таким образом становящимся более привлекательными для венчурных инвесторов;
На современном этапе реформирования налоговой системы Российской Федерации и организации бюджетных отношений особую актуальность получают вопросы совершенствования налогового законодательства РФ. Реальная налоговая реформа должна удовлетворять следующим требованиям:
Предельное упрощение налоговой системы и максимальное использование экономически нейтральных налогов, которые не возлагают дополнительную налоговую нагрузку на прирост прибыли;
Существенное увеличение доходов государства за счет расширения налогооблагаемой базы;
Выведение вопросов социальной политики за пределы налоговой системы.
Необходимо постоянно анализировать ситуацию в мировой, российской экономике и исходя из имеющихся возможностей изыскивать варианты поддержки участников экономической деятельности, стимулировать темпы роста экономики, в том числе и с помощью механизмов налоговой политики.
Проведя исследование в области налоговой политики хочется отметить то, что насколько стабильна будет налоговая система нашего государства, настолько стабильным будет экономический рост.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Бабенко И.В. Финансовая политика устойчивого экономического роста//Финансы и кредит. – 2009. - №1. – с. 13-22
Балацкий Е.В. Анализ влияния налоговой нагрузки на экономический рост с помощью производственно-институциональных функций//Проблемы прогнозирования. – 2005. – №2. – с. 105-123
Балацкий Е.В. Налоговые реформы и экономический рост.//Проблемы прогнозирования. – 2006. - №2. – с.136-144
Балацкий Е.В. Эффективность фискальной политики государства.// Проблемы прогнозирования. – 2007. - №5. – с. 136-144
Белова И.В. Новое в системе налогообложения в России//Аудитор. – 2009. - №6. – С.3-10
Дадашев А. О стимулирующем потенциале налоговой политики//Экономист. – 2009. - №9. – С.45-50
Девятых Н.В. Налоговое администрирование как элемент налоговой политики//Налоги. – 2008. - №8. – с. 22-24
Клоцвог Ф. Тенденции и факторы роста//Экономист. - 2008. - №10. – С. 20-31
Клюев А.С. Об основных направлениях налоговой политики.//Налоговые споры: теория и практика. – 2006. - №3. – с. 12-15
Кузнецова И. Налогообложение как фактор экономического роста//Человек и труд. – 2007. - №3. – с. 59-62
Малис Н.И. Вопросы налогообложения в условиях кризиса//Финансы. – 2009. - №8. – с. 23-32
Маслова Д.В. Налогообложение и макроэкономические показатели//Финансы – 2006. - №9. – С.32-35
Окунь А. С., Ткачева А. В. Влияние налоговой нагрузки на экономический рост // Экономический анализ: теория и практика. - №8. – 2005 г. – с. 60-64
Полежарова Л.В. Изменения внесенные в порядок налогообложения прибыли и действующие в 2008г.//Налоговый вестник. – 2008. - №5. – С. 10-16
Смирнов И.Е. Приоритеты налоговой политики//Аудитор – 2009. - №9. – С.3
Швецов Ю. Налоговая система России: можно ли исправить существующие недостатки?//Вопросы экономики. – 2007. - №4. – С.140-145
Абель Э., Бернанке Б. Макроэкономика. – СПб: Питер, 2008 – 768с.
Аронов А.В., Кашин В.А. Налоговая политика и налоговое администрирование. – М.: Экономистъ, 2006. – 591с.
Вечканов Г.С., Вечканова Г.Р. Макроэкономика. 3-е изд. – СПб.: Питер,2009 – 560с.
Евстигнеев Е.Н. Налоги и налогообложение. – М.: ИНФРА-М, 2007. – 320с.
Марыганова Е.А., Шапиро С.А. Макроэкономика. – М.: КноРус, 2008 – 304с.
Миляков Н.В. Налоговое право. – М.: ИНФРА-М, 2008. – 383с.
Налоговая политика России: проблемы и перспективы/Под ред. Горского И.В. – М.: Финансы и статистика, 2006. – 288с.
Налоговая политика России: проблемы и перспективы/Под ред. Горского И.В. – М.: Финансы и статистика, 2006. – 288с.
Экономическая теория /под ред. Николаевой И.П. – 2-е изд., перераб. и доп. – М.: Проспект, 2009. – 576 с.
1 ВНП (валовый национальный продукт) – рыночная стоимость товаров и услуг, произведенных национальными производителями на любой территории за определенное время.
2 ВВП (валовый внутренний продукт) – сумма рыночной стоимости товаров и услуг, произведенных на территории данной страны за определенное время всеми производителями.
3 Национальный доход (НД) – совокупный доход в рамках страны, полученный владельцами факторов производства.
4 Экономическая теория /под ред. Николаевой И.П. – 2-е изд., перераб. и доп. – М.: Проспект, 2009. – 576 с.
5 Вечканов Г.С., Вечканова Г.Р. Макроэкономика. 3-е изд. – СПб.: Питер,2009 – 560с.
6 Марыганова Е.А., Шапиро С.А. Макроэкономика. – М.: КноРус, 2008 – 304с.
7 Абель Э., Бернанке Б. Макроэкономика. – СПб: Питер, 2008 – 768с.
8 Экономическая теория /под ред. Николаевой И.П. – 2-е изд., перераб. и доп. – М.: Проспект, 2009. – 576 с.
9 Абель Э., Бернанке Б. Макроэкономика. – СПб: Питер, 2008 – 768с.
10 Клоцвог Ф. Тенденции и факторы роста//Экономист. - 2008. - №10. – С. 20-31
11 Абель Э., Бернанке Б. Макроэкономика. – СПб: Питер, 2008 – 768с.
12 Абель Э., Бернанке Б. Макроэкономика. – СПб: Питер, 2008 – 768с.
13 Клоцвог Ф. Тенденции и факторы роста//Экономист. - 2008. - №10. – С. 20-31
14 Экономическая теория /под ред. Николаевой И.П. – 2-е изд., перераб. и доп. – М.: Проспект, 2009. – 576 с.
15 Марыганова Е.А., Шапиро С.А. Макроэкономика. – М.: КноРус, 2008 – 304с.
16 Евстигнеев Е.Н. Налоги и налогообложение. – М.: ИНФРА-М, 2007. – 320с.
17 Аронов А.В., Кашин В.А. Налоговая политика и налоговое администрирование. – М.:Экономистъ, 2006. – 591с.
18 Полежарова Л.В. Изменения внесенные в порядок налогообложения прибыли и действующие в 2008г.//Налоговый вестник. – 2008. - №5. – С. 10-16
19 Налоговая политика России: проблемы и перспективы/Под ред. Горского И.В. – М.: Финансы и статистика, 2006. – 288с.
20 Маслова Д.В. Налогообложение и макроэкономические показатели//Финансы – 2006. - №9. – С.32-35
21 Евстигнеев Е.Н. Налоги и налогообложение. – М.: ИНФРА-М, 2007. – 320с.
22 Швецов Ю. Налоговая система России: можно ли исправить существующие недостатки?//Вопросы экономики. – 2007. - №4. – С.140-145
23 Аронов А.В., Кашин В.А. Налоговая политика и налоговое администрирование. – М.:Экономистъ, 2006. – 591с.
24 Смирнов И.Е. Приоритеты налоговой политики//Аудитор – 2009. - №9. – С.3
25 Налоговая политика России: проблемы и перспективы/Под ред. Горского И.В. – М.: Финансы и статистика, 2006. – 288с.
26 Миляков Н.В. Налоговое право. – М.: ИНФРА-М, 2008. – 383с.
27 Белова И.В. Новое в системе налогообложения в России//Аудитор. – 2009. - №6. – С.3-10
28 Евстигнеев Е.Н. Налоги и налогообложение. – М.: ИНФРА-М, 2007. – 320с.
29 Дадашев А. О стимулирующем потенциале налоговой политики//Экономист. – 2009. - №9. – С.45-50
30 Белова И.В. Новое в системе налогообложения в России//Аудитор. – 2009. - №6. – С.3-10
31 Кузнецова И. Налогообложение как фактор экономического роста//Человек и труд. – 2007. - №3. – с. 59-62
32 Минфин – Министерство финансов Российской Федерации.
33 МЭРТ – Министерство экономического развития и торговли Российской Федерации
34 Шаталов С.Д. Налоговая политика РФ в ближайшей перспективе//Финансы. – 2009. - №7. – с3-7
35 НДС (налог на добавленную стоимость) - косвенный налог, форма изъятия в бюджет части добавленной стоимости, которая создается на всех стадиях процесса производства товаров, работ и услуг и вносится в бюджет по мере реализации.
36 Кузнецова И. Налогообложение как фактор экономического роста//Человек и труд. – 2007. - №3. – с. 59-62
37 Дадашев А. О стимулирующем потенциале налоговой политики//Экономист. – 2009. - №9. – С.45-50
38 Швецов Ю. Налоговая система России: можно ли исправить существующие недостатки?//Вопросы экономики. – 2007. - №4. – С.140-145
39 Окунь А. С., Ткачева А. В. Влияние налоговой нагрузки на экономический рост // Экономический анализ: теория и практика. - №8. – 2005 г. – с. 60-64
40 Белова И.В. Новое в системе налогообложения в России//Аудитор. – 2009. - №6. – С.3-10
41 Марыганова Е.А., Шапиро С.А. Макроэкономика. – М.: КноРус, 2008 – 304с.
42 Кузнецова И. Налогообложение как фактор экономического роста//Человек и труд. – 2007. - №3. – с. 59-62
43 Экономическая теория /под ред. Николаевой И.П. – 2-е изд., перераб. и доп. – М.: Проспект, 2009. – 576 с.
44 Девятых Н.В. Налоговое администрирование как элемент налоговой политики//Налоги. – 2008. - №8. – с. 22-24
45 Бабенко И.В. Финансовая политика устойчивого экономического роста//Финансы и кредит. – 2009. - №1. – с. 13-22
46 Экономическая теория /под ред. Николаевой И.П. – 2-е изд., перераб. и доп. – М.: Проспект, 2009. – 576 с.
47 Малис Н.И. Вопросы налогообложения в условиях кризиса//Финансы. – 2009. - №8. – с. 23-32
48 Балацкий Е.В. Анализ влияния налоговой нагрузки на экономический рост с помощью производственно-институциональных функций//Проблемы прогнозирования. – 2005. – №2. – с. 105-123
49 Балацкий Е.В. Эффективность фискальной политики государства.// Проблемы прогнозирования. – 2007. - №5. – с. 136-144
50 Маслова Д.В. Налогообложение и макроэкономические показатели.//Финансы. – 2006. - №9. – с. 32-35
51 Балацкий Е.В. Налоговые реформы и экономический рост.//Проблемы прогнозирования. – 2006.