Статистико-экономические оценки и прогнозы цен
Индекс фиксированного состава
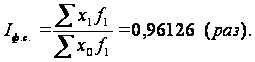
Индекс структурных сдвигов
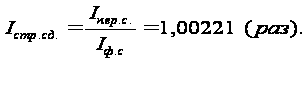
Анализ динамики цен с использованием временных рядов
| t | год/квартал | y | (у-уср) | (у-уср)2 |
| 1998 | ||||
| 1 | 1 | 4453 | -394 | 154842 |
| 2 | 2 | 4556 | -291 | 84390 |
| 3 | 3 | 4658 | -189 | 35532 |
| 4 | 4 | 4689 | -158 | 24806 |
| 1999 | ||||
| 5 | 1 | 4785 | -62 | 3782 |
| 6 | 2 | 4887 | 41 | 1640 |
| 7 | 3 | 4923 | 77 | 5852 |
| 8 | 4 | 5024 | 178 | 31506 |
| 2000 | ||||
| 9 | 1 | 5056 | 210 | 43890 |
| 10 | 2 | 5052 | 206 | 42230 |
| 11 | 3 | 5023 | 177 | 31152 |
| 12 | 4 | 5052 | 206 | 42230 |
| Сумма | 58158 | 501855 | ||
Рассчитаем среднеквадратичное отклонение, коэффициент вариации, а также проверим ряд на "засорение информации" или на аномальные наблюдения.
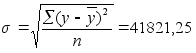 Среднеквадратичное
отклонение
=
Коэффициент вариации =
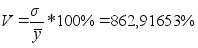
По вариации можно сделать вывод, что, так как коэффициент вариации больше 15% , вариация большая и совокупность в целом нельзя признать однородной.
Проверим ряд на аномальные наблюдения с помощью tn-критерия Граббса. В данной совокупности выделим максимальное и минимальное значение - 4453 и 5052, допустим их взяли неверно. Формула для расчёта tn-критерия Граббса:

где: y- аномальное наблюдение;
 -
средний абсолютный
прирост.
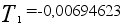 Tn-критерия
Граббса=
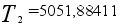
Далее сравню полученные значения с критическими данными по таблице tn-критерия Смирнова-Граббса. При n=12 и доверительной вероятности 0,95 Ткр=2,519. Так как полученные значения Т1 и Т2 < Ткр, то следовательно нет необходимости исключать эти данные из исследования.
Для корреляционно-регрессионного анализа необходимо из нескольких факторов произвести предварительный отбор факторов для регрессионной модели. Сделаем это по итогам расчета коэффициента корреляции. А именно возьмем те факторы, связь которых с результативным признаком будет выражена в большей степени.
На основе таблицы , представленной ниже произведем корреляционный анализ.
| Год | Цены производителей | Электроэнергия | Бензин | Нефть | |
| у | х1 | х2 | х3 | ||
| 1992 | 8,80 | 1,60 | 18,30 | 5,30 | |
| 1994 | 101,00 | 58,40 | 266,00 | 101,00 | |
| 1995 | 317,00 | 163,00 | 756,00 | 282,00 | |
| 1996 | 612,00 | 215,00 | 912,00 | 355,00 | |
| 1997 | 593,00 | 254,00 | 1011,00 | 376,00 | |
| 1998 | 533,00 | 239,00 | 1309,00 | 339,00 | |
| 1999 | 1390,00 | 282,00 | 4640,00 | 1000,00 | |
| 2000 | 2113,00 | 416,00 | 5612,00 | 1546,00 | |
| Сумма | 5667,80 | 1629,00 | 14524,30 | 4004,30 | |
| Ср.знач-е | 404,84 | 116,36 | 1037,45 | 286,02 |
Начнем наш анализ с рассмотрения следующих факторов:
электроэнергия
бензин
экспортная цена на нефть
Коэфициет корреляции ryx1=0,9058
Коэффициент корреляции ryx2=0,9752
Коэффициент корреляции ryx3=0,9958
Самая тесная связь наблюдается между ценами производителей и экспортной ценой на нефть.
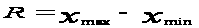 =5659,00
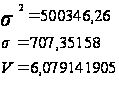
Коэффициент вариации V > 15%. Из этого можно сделать вывод, что совокупность нельзя признать однородной. Данная модель не может применяться на практике, однако в учебных целях продолжим наш анализ, используя данный фактор.
Построим линейное уравнение регрессии.
Уравнение прямой имеет следующий вид: ŷ = a + bx1
На основе представленных выше данных рассчитаем коэффициенты регрессии, где
a1 = 134,46
a0 = -42,56
У=-42,56+134,46х
Затем построим расчетный тренд.
|
t |
1 | 2 | 3 | 4 | 5 |
| yp (t) | 91,90 | 226,37 | 360,83 | 495,29 | 629,76 |

| 6 | 7 | 8 | 9 |
| 764,22 | 898,68 | 1033,15 | 1167,61 |
И на основе это тренда построим прогноз на 10 и 11 периоды.
| 10 | 11 |
| 1302,07 | 1436,54 |
| max | 2078,58 | 2258,31 |
| min | 525,57 | 614,76 |
У10.=а0+а1*10
У11= а0+а1*11
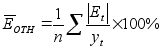 Рассчитаем
ошибку аппроксимации
по ниже заданной
формуле.
Eотн = 258,00
Анализ цен внешней торговли.
Группировка.
Сгруппируем по тому же принципу , что и два предыдущих пункта.
| 1998 | 1999 | 2000 | ||||
| нефть сырая | 74,4 | - | 110,9 | 49,06% | 179,9 | 62,22% |
| нефтепродукты | 75,8 | - | 94,5 | 24,67% | 171 | 80,95% |
| газ природный | 72,8 | - | 69,2 | -4,95% | 75,4 | 8,96% |
| уголь каменный | 27 | - | 15,8 | -41,48% | 25,5 | 61,39% |
| руды и концентраты железные | 19,7 | - | 23,1 | 17,26% | 26,7 | 15,58% |
| фофаты кальция | 38,3 | - | 39,7 | 3,66% | 43,1 | 8,56% |
| удобрения минеральные | 82 | - | 120 | 46,34% | 128 | 6,67% |
| аммиак безводный | 111 | - | 130 | 17,12% | 126 | -3,08% |
| Итого по отрасли | 501 | - | 603,2 | 775,6 |
В итоге получим следующую таблицу.
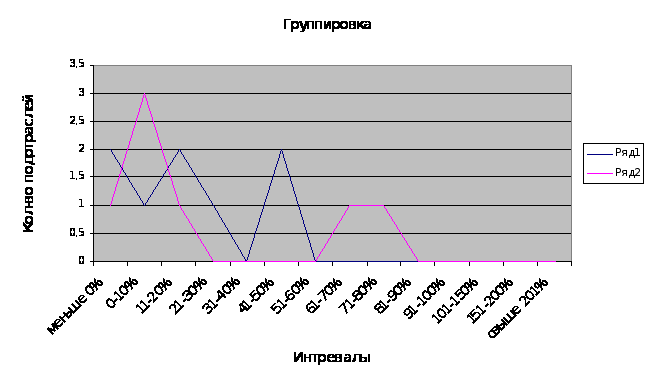
| Номер группы | Интервалы | Число подотраслей 1999г. | Число подотраслей 2000г. |
| 0 | меньше 0% | 2 | 1 |
| 1 | 0-10% | 1 | 3 |
| 2 | 11-20% | 2 | 1 |
| 3 | 21-30% | 1 | 0 |
| 4 | 31-40% | 0 | 0 |
| 5 | 41-50% | 2 | 0 |
| 6 | 51-60% | 0 | 0 |
| 7 | 61-70% | 0 | 1 |
| 8 | 71-80% | 0 | 1 |
| 9 | 81-90% | 0 | 0 |
| 10 | 91-100% | 0 | 0 |
| 11 | 101-150% | 0 | 0 |
| 12 | 151-200% | 0 | 0 |
| 13 | свыше 201% | 0 | 0 |
Ниже следует графическая интерпретация.
 Средние.
Таблица : вертикальный анализ
| продукция отрасли | 1998 | уд. вес | 1999 | уд.вес | 2000 | уд.вес |
| нефть сырая | 74,4 | 14,85% | 110,9 | 1,01% | 179,9 | 1,15% |
| нефтепродукты | 75,8 | 15,13% | 94,5 | 0,86% | 171 | 1,09% |
| газ природный | 72,8 | 14,53% | 69,2 | 0,63% | 75,4 | 0,48% |
| уголь каменный | 27 | 5,39% | 15,8 | 0,14% | 25,5 | 0,16% |
| руды и концентраты железные | 19,7 | 3,93% | 23,1 | 0,21% | 26,7 | 0,17% |
| фофаты кальция | 38,3 | 7,64% | 39,7 | 0,36% | 43,1 | 0,28% |
| удобрения минеральные | 82 | 16,37% | 120 | 1,09% | 128 | 0,82% |
| аммиак безводный | 111 | 22,16% | 130 | 1,19% | 126 | 0,80% |
| Итого по отрасли | 501 | 100,00% | 603,2 | 5,50% | 775,6 | 4,95% |
| Ср.арифм. | 62,625 | 75,4 | 96,95 | |||
| Ср.геом. | 54,3491041 | 59,81797441 | 75,86884644 | |||
| Медиана | 73,6 | 81,85 | 100,7 | |||
| Средняя взвешенная | 889,2967802 | 3249,360218 | 4239,346192 | |||
Таблица : горизонтальный анализ
| 1998 | 1999 | 2000 | Ср.арифм. | Ср.геом. | Медиана | |
| нефть сырая | 74,40 | 110,90 | 179,90 | 121,73 | 114,07 | 110,90 |
| нефтепродукты | 75,80 | 94,50 | 171,00 | 113,77 | 107,00 | 94,50 |
| газ природный | 72,80 | 69,20 | 75,40 | 72,47 | 72,42 | 72,80 |
| уголь каменный | 27,00 | 15,80 | 25,50 | 22,77 | 22,16 | 25,50 |
| руды и концентраты железные | 19,70 | 23,10 | 26,70 | 23,17 | 22,99 | 23,10 |
| фофаты кальция | 38,30 | 39,70 | 43,10 | 40,37 | 40,32 | 39,70 |
| удобрения минеральные | 82,00 | 120,00 | 128,00 | 110,00 | 107,99 | 120,00 |
| аммиак безводный | 111,00 | 130,00 | 126,00 | 122,33 | 122,05 | 126,00 |
Индексный анализ
| Индексы | Базисные | Цепные | ||
| Год 1999 | 1 квартал | 422 | ||
| 2 квартал | 438 | 1,037914692 | 1,03791469 | |
| 3 квартал | 478 | 1,091324201 | 1,13270142 | |
| 4 квартал | 472 | 0,987447699 | 1,11848341 | |
| Год 2000 | 1 квартал | 486 | 1,029661017 | 1,15165877 |
| 2 квартал | 490 | 1,008230453 | 1,16113744 | |
| 3 квартал | 495 | 1,010204082 | 1,17298578 | |
| 4 квартал | 498 | 1,006060606 | 1,18009479 | |
| Год 2001 | 1 квартал | 502 | 1,008032129 | 1,18957346 |
| 2 квартал | 522 | 1,039840637 | 1,23696682 | |
| 3 квартал | 515 | 0,986590038 | 1,22037915 | |
| 4 квартал | 552 | 1,07184466 | 1,30805687 |
Ниже следует графическая интерпретация.
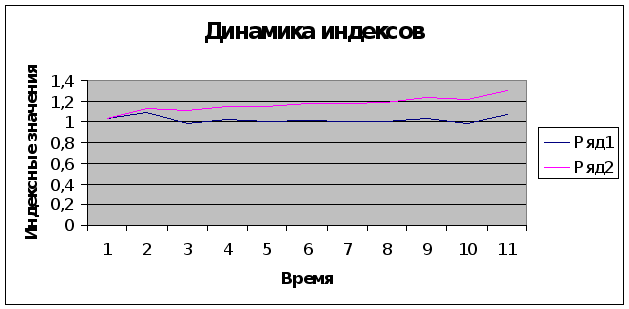
На графике видно , что изменение как цепных , так и базисных индексов протекает плавно , без резких скачков.
ряд 1 - базисный индекс
ряд 2 - цепной индекс
Исследуя изменения базисных индексов наименьшей значение данный показатель имел во 2 квартале 1999 г. А наибольшее значение - в 4 квартале 2001 г.
|
Порядковый № |
Название отрасли |
Цены, в млн. руб. | Цена на электроэнергию руб. | ||
| 1998 | 1999 | 1998 | 1999 | ||
| 1 | нефть сырая | 74,40 | 110,9 | 885 | 875 |
| 2 | нефтепродукты | 75,80 | 94,5 | 544 | 563 |
| 3 | газ природный | 27,0 | 15,8 | 574 | 736 |
| 4 | уголь каменный | 19,7 | 23,1 | 567 | 536 |
| 5 | руды и концентраты железные | 38,3 | 39,7 | 478 | 366 |
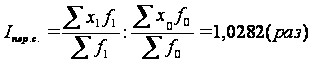
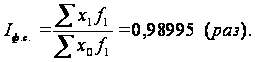
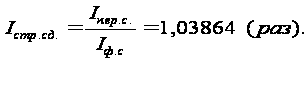
Анализ динамики цен с использованием временных рядов
Среднеквадратичное отклонение =
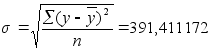
Коэффициент вариации =
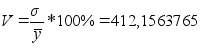
Проверим ряд на аномальные наблюдения с помощью tn-критерия Граббса. В данной совокупности выделим максимальное и минимальное значение - 4453 и 5052, допустим их взяли неверно. Формула для расчёта tn-критерия Граббса:
где: y- аномальное наблюдение;
-
средний абсолютный
прирост.
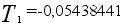 Tn-критерия
Граббса=
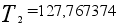
Для корреляционно-регрессионного анализа необходимо из нескольких факторов произвести предварительный отбор факторов для регрессионной модели. Сделаем это по итогам расчета коэффициента корреляции. А именно возьмем те факторы, связь которых с результативным признаком будет выражена в большей степени.
На основе таблицы , представленной ниже произведем корреляционный анализ.
В данном корреляционном анализе мы проанализируем зависимость между внешней ценой на нефть и внутренней.
|
t |
1 | 2 | 3 | 4 |
| y(t) | 101 | 108 | 133 | 118 |
| x(t) | 5,30 | 101,00 | 282,00 | 355,00 |
| 5 | 6 | 7 | 8 | 9 |
| 74,4 | 110,9 | 179,9 | 180,69 | 200,3 |
| 376,00 | 339,00 | 1000,00 | 1548,00 | 1687,36 |
Рассчитаем коэффициенты регрессии.
tcp =5
ycp (t)=134,02
a1=11,70
a0=75,52
Отсюда функция будет иметь вид:
y=75.52+11.70x
На основании линии регрессии выведем условный тренд Y.
|
|
1 | 2 | 3 | 4 | 5 |
| yp (t) | 87,22 | 98,92 | 110,62 | 122,32 | 134,02 |
| 6 | 7 | 8 | 9 |
| 145,72 | 157,42 | 169,12 | 180,82 |
На основании условного тренда сделаем прогноз на 11 и 12 периоды.
| 10 | 11 |
| 192,52 | 204,22 |
| max | 229,73 | 243,60 |
| min | 155,30 | 164,83 |
Рассчитаем
ошибку аппроксимации
по ниже заданной
формуле.
Eотн =21,06
Анализ цен внешней торговли.
Группировка.
Сгруппируем по тому же принципу , что и два предыдущих пункта.
| 1998 | 1999 | 2000 | ||||
| нефть сырая | 74,4 | - | 110,9 | 49,06% | 179,9 | 62,22% |
| нефтепродукты | 75,8 | - | 94,5 | 24,67% | 171 | 80,95% |
| газ природный | 72,8 | - | 69,2 | -4,95% | 75,4 | 8,96% |
| уголь каменный | 27 | - | 15,8 | -41,48% | 25,5 | 61,39% |
| руды и концентраты железные | 19,7 | - | 23,1 | 17,26% | 26,7 | 15,58% |
| фофаты кальция | 38,3 | - | 39,7 | 3,66% | 43,1 | 8,56% |
| удобрения минеральные | 82 | - | 120 | 46,34% | 128 | 6,67% |
| аммиак безводный | 111 | - | 130 | 17,12% | 126 | -3,08% |
| Итого по отрасли | 501 | - | 603,2 | 775,6 |
В итоге получим следующую таблицу.
| Номер группы | Интервалы | Число подотраслей 1999г. | Число подотраслей 2000г. |
| 0 | меньше 0% | 2 | 1 |
| 1 | 0-10% | 1 | 3 |
| 2 | 11-20% | 2 | 1 |
| 3 | 21-30% | 1 | 0 |
| 4 | 31-40% | 0 | 0 |
| 5 | 41-50% | 2 | 0 |
| 6 | 51-60% | 0 | 0 |
| 7 | 61-70% | 0 | 1 |
| 8 | 71-80% | 0 | 1 |
| 9 | 81-90% | 0 | 0 |
| 10 | 91-100% | 0 | 0 |
| 11 | 101-150% | 0 | 0 |
| 12 | 151-200% | 0 | 0 |
| 13 | свыше 201% | 0 | 0 |
Ниже следует графическая интерпретация.
Средние.
Таблица : вертикальный анализ
| продукция отрасли | 1998 | уд. вес | 1999 | уд.вес | 2000 | уд.вес |
| нефть сырая | 74,4 | 14,85% | 110,9 | 1,01% | 179,9 | 1,15% |
| нефтепродукты | 75,8 | 15,13% | 94,5 | 0,86% | 171 | 1,09% |
| газ природный | 72,8 | 14,53% | 69,2 | 0,63% | 75,4 | 0,48% |
| уголь каменный | 27 | 5,39% | 15,8 | 0,14% | 25,5 | 0,16% |
| руды и концентраты железные | 19,7 | 3,93% | 23,1 | 0,21% | 26,7 | 0,17% |
| фофаты кальция | 38,3 | 7,64% | 39,7 | 0,36% | 43,1 | 0,28% |
| удобрения минеральные | 82 | 16,37% | 120 | 1,09% | 128 | 0,82% |
| аммиак безводный | 111 | 22,16% | 130 | 1,19% | 126 | 0,80% |
| Итого по отрасли | 501 | 100,00% | 603,2 | 5,50% | 775,6 | 4,95% |
| Ср.арифм. | 62,625 | 75,4 | 96,95 | |||
| Ср.геом. | 54,3491041 | 59,81797441 | 75,86884644 | |||
| Медиана | 73,6 | 81,85 | 100,7 | |||
| Средняя взвешенная | 889,2967802 | 3249,360218 | 4239,346192 | |||
Таблица : горизонтальный анализ
| 1998 | 1999 | 2000 | Ср.арифм. | Ср.геом. | Медиана | |
| нефть сырая | 74,40 | 110,90 | 179,90 | 121,73 | 114,07 | 110,90 |
| нефтепродукты | 75,80 | 94,50 | 171,00 | 113,77 | 107,00 | 94,50 |
| газ природный | 72,80 | 69,20 | 75,40 | 72,47 | 72,42 | 72,80 |
| уголь каменный | 27,00 | 15,80 | 25,50 | 22,77 | 22,16 | 25,50 |
| руды и концентраты железные | 19,70 | 23,10 | 26,70 | 23,17 | 22,99 | 23,10 |
| фофаты кальция | 38,30 | 39,70 | 43,10 | 40,37 | 40,32 | 39,70 |
| удобрения минеральные | 82,00 | 120,00 | 128,00 | 110,00 | 107,99 | 120,00 |
| аммиак безводный | 111,00 | 130,00 | 126,00 | 122,33 | 122,05 | 126,00 |
Индексный анализ
| Индексы | Базисные | Цепные | ||
| Год 1999 | 1 квартал | 422 | ||
| 2 квартал | 438 | 1,037914692 | 1,03791469 | |
| 3 квартал | 478 | 1,091324201 | 1,13270142 | |
| 4 квартал | 472 | 0,987447699 | 1,11848341 | |
| Год 2000 | 1 квартал | 486 | 1,029661017 | 1,15165877 |
| 2 квартал | 490 | 1,008230453 | 1,16113744 | |
| 3 квартал | 495 | 1,010204082 | 1,17298578 | |
| 4 квартал | 498 | 1,006060606 | 1,18009479 | |
| Год 2001 | 1 квартал | 502 | 1,008032129 | 1,18957346 |
| 2 квартал | 522 | 1,039840637 | 1,23696682 | |
| 3 квартал | 515 | 0,986590038 | 1,22037915 | |
| 4 квартал | 552 | 1,07184466 | 1,30805687 |
Ниже следует графическая интерпретация.
На графике видно , что изменение как цепных , так и базисных индексов протекает плавно , без резких скачков.
ряд 1 - базисный индекс
ряд 2 - цепной индекс
Исследуя изменения базисных индексов наименьшей значение данный показатель имел во 2 квартале 1999 г. А наибольшее значение - в 4 квартале 2001 г.
|
Порядковый № |
Название отрасли |
Цены, в млн. руб. | Цена на электроэнергию руб. | ||
| 1998 | 1999 | 1998 | 1999 | ||
| 1 | нефть сырая | 74,40 | 110,9 | 885 | 875 |
| 2 | нефтепродукты | 75,80 | 94,5 | 544 | 563 |
| 3 | газ природный | 27,0 | 15,8 | 574 | 736 |
| 4 | уголь каменный | 19,7 | 23,1 | 567 | 536 |
| 5 | руды и концентраты железные | 38,3 | 39,7 | 478 | 366 |
Анализ динамики цен с использованием временных рядов
Среднеквадратичное отклонение =
Коэффициент вариации =
Проверим ряд на аномальные наблюдения с помощью tn-критерия Граббса. В данной совокупности выделим максимальное и минимальное значение - 4453 и 5052, допустим их взяли неверно. Формула для расчёта tn-критерия Граббса:
где: y- аномальное наблюдение;
-
средний абсолютный
прирост.
Tn-критерия
Граббса=
Для корреляционно-регрессионного анализа необходимо из нескольких факторов произвести предварительный отбор факторов для регрессионной модели. Сделаем это по итогам расчета коэффициента корреляции. А именно возьмем те факторы, связь которых с результативным признаком будет выражена в большей степени.
На основе таблицы , представленной ниже произведем корреляционный анализ.
В данном корреляционном анализе мы проанализируем зависимость между внешней ценой на нефть и внутренней.
|
t |
1 | 2 | 3 | 4 |
| y(t) | 101 | 108 | 133 | 118 |
| x(t) | 5,30 | 101,00 | 282,00 | 355,00 |
| 5 | 6 | 7 | 8 | 9 |
| 74,4 | 110,9 | 179,9 | 180,69 | 200,3 |
| 376,00 | 339,00 | 1000,00 | 1548,00 | 1687,36 |
Рассчитаем коэффициенты регрессии.
tcp =5
ycp (t)=134,02
a1=11,70
a0=75,52
Отсюда функция будет иметь вид:
y=75.52+11.70x
На основании линии регрессии выведем условный тренд Y.
|
|
1 | 2 | 3 | 4 | 5 |
| yp (t) | 87,22 | 98,92 | 110,62 | 122,32 | 134,02 |
| 6 | 7 | 8 | 9 |
| 145,72 | 157,42 | 169,12 | 180,82 |
На основании условного тренда сделаем прогноз на 11 и 12 периоды.
| 10 | 11 |
| 192,52 | 204,22 |
| max | 229,73 | 243,60 |
| min | 155,30 | 164,83 |
Рассчитаем
ошибку аппроксимации
по ниже заданной
формуле.
Eотн =21,06
Экономической обоснование результатов анализа.
В ходе анализа мы пришли к следующему заключению. Цены выражают совокупную информацию о рынках( отраслях) и экономике в целом . Цены определенным образом зависят от нескольких основных моментов, которые нашли свое совокупное выражение в в трех факторах : цены на энергоносители и цены на основной продукт экспорта.
Построенные модели имеют достаточно высокий коэффициент детерминации , что свидетельствует об их адекватности . В ряде случаев коэффициенты корреляции были близко равны нулю , что тоже свидетельствует на мой взгляд о практической ценности моделей. Все выдвинутые гипотезы о эксопртоориентированности экономики доказаны. Правда утверждение , что совокупный спрос носит зависимый характер от мировой коньюктуры цен на нефть носит чисто гипотетический характер и требует дополнительных статистических подтверждений , но это не входит в предметную область курсового проекта.
Выводы и предложения.
В ходе работы был проведен определенный спектр исследовательских мероприятий на базе экономико-статистического инструментария. Были выдвинуты гипотезы макроэкономического характера зависимости цен ( в рамках предметной области) от цен на бензин , электроэнергию и экспортных цен на нефть . В ходе выполнения курсового проекта все гипотезы признаны правомерными.