Исследование денежного рынка Республики Беларусь и определения путей его развития
В 2001—2004 гг. Национальный банк, сохраняя преемственность целей денежно-кредитного регулирования, продолжал последовательно снижать устанавливаемые ежегодно пределы темпов роста денежной массы. Учетная политика была по-прежнему ориентирована на обеспечение положительных реальных процентных ставок. При этом величина номинальных ставок постепенно уменьшалась (ставка рефинансирования упала со 175 % в феврале 2000 г. до 17 % на начало 2005 г.), что объяснялось неуклонным снижением инфляции в эти годы. В 2001 г.
индекс потребительских цен составлял 146,3 %, в 2002 г. — 134,8, 2003 г. — 125,4, в 2004 г. — 118,1 %.
Начиная с 2000 г. сложился механизм усредненного формирования банками обязательных резервов, который используется и в настоящее время. Он предполагает выполнение банками резервных требований путем поддержания средней величины фонда обязательных резервов на требуемом уровне в течение месяца. Другими словами, нормы обязательных резервов устанавливаются вне зависимости от сроков, на которые привлечены депозиты. Их размер корректируется в соответствии с задачами регулирования денежного предложения и ликвидности банков. Наблюдается тенденция к снижению нормативов обязательных резервов. Если на 1 марта 2002 г. они составляли по привлеченным средствам в национальной валюте физических лиц 14 %, юридических лиц — 16 %, по привлеченным средствам в иностранной валюте — 12 %, то с 1 ноября 2004 г. соответственно стали равны 6, 10 и 10 %.
Для регулирования денежной массы Национальный банк использовал и операции на открытом рынке, которые осуществлялись в основном с государственными краткосрочными облигациями и собственными ценными бумагами. Проводились как прямая покупка-продажа ценных бумаг, так и операции РЕПО.
Начиная с 2004 г. контрольным показателем денежно-кредитной политики стал официальный обменный курс белорусского рубля по отношению к российскому, что было обусловлено в первую очередь усилением интеграционных процессов между двумя странами. За исследуемый период значительно выросли золотовалютные резервы страны, а значит, и расширились возможности Национального банка в регулировании валютного курса путем валютных интервенций.
Денежно-кредитная политика Республики Беларусь в 2005 г. была направлена на содействие последовательному снижению инфляционных процессов в стране. Ее контрольным показателем по-прежнему остался официальный обменный курс белорусского рубля по отношению к российскому, который, согласно Основным направлениям денежно-кредитной политики, мог снизиться за год не более чем на 2,4 %. Прирост рублевой денежной массы не должен был превысить 17—21 %. В качестве индикативных показателей выступали обменный курс белорусского рубля к доллару США, темпы роста активной рублевой денежной массы (денежного агрегата Ml), прирост рублевой денежной базы, величина международных резервных активов. Предварительная оценка результатов реализации денежно-кредитной политики показывает, что поставленные цели достигнуты (индекс потребительских цен за год составил 110,3 %). Об этом можно судить и по итогам ее проведения за январь—сентябрь 2005 г. Этот период характеризовался замедлением инфляционных процессов: индекс потребительских цен в сентябре 2005 г. по отношению к декабрю 2004 г. составил 104,6 % (за год планировалось повышение цен на 105—110 %). Официальный обменный курс белорусского рубля к российскому вырос на 3,1 %, а по отношению к доллару США — всего на 0,9 %, что свидетельствует о замедлении и девальвационных процессов.
Активная денежная масса за январь—сентябрь 2005 г. возросла на 29,1 %, рублевая денежная база — на 31 %. Основным фактором увеличения последней стада покупка Национальным банком иностранной валюты, что привело к росту международных резервных активов (на 1 октября они составили 1189,2 млн дол. США). Продолжила падать ставка рефинансирования (с 17 % на начало года до 12 % к октябрю), что было обусловлено снижением фактических и ожидаемых темпов инфляции. Реальная процентная ставка при этом оставалась положительной.
Были снижены и нормативы обязательного резервирования: от привлеченных ресурсов физических лиц (в национальной валюте) с 6 до 5 %, юридических лиц (в белорусских рублях и иностранной валюте) с 10 до 9 %.
Перечисленные выше тенденции положительно сказались на финансовой стабильности страны, способствовали созданию условий экономического роста.
Основные направления денежно-кредитной политики на 2006 г. сохраняют неизменными принципы политики, выработанной в предыдущие годы. Как и прежде, она будет содействовать достижению прогнозируемых социально-экономических показателей посредством реализации монетарных целей и задач инструментами денежно-кредитного и валютного регулирования. Конечной целью денежно-кредитной политики в 2006 г. является снижение инфляции до 7—9 % прироста индекса потребительских цен.
Основным промежуточным целевым ориентиром остается официальный обменный курс белорусского рубля по отношению к российскому (его колебания не должны превышать ±2%). При этом, как и в 2005 г., Национальный банк будет ограничивать колебания белорусского рубля к доллару США (к концу года его официальный обменный курс должен составить 2100—2200 р.). Наряду с данными Показателями будет использован показатель активной рублевой денежной массы (ее прирост прогнозируется на уровне 24—29 %).
В целях достижения поставленных задач будет обеспечено поддержание положительных в реальном выражении процентных ставок по операциям банков для привлечения срочных депозитов и предоставления кредитов в белорусских рублях. При этом ставка рефинансирования снизится до уровня 8—10 %. Предполагается усиление роли процентной ставки в качестве инструмента денежно-кредитной политики.
В 2007-2008 гг. сохранилась тенденция к снижению уровня нормативов отчислений в фонд обязательного резервирования. Укреплению банковской системы будет способствовать прирост собственного капитала банков на 13—17 %. Указанные действия позволят в полном объеме решить задачи, стоящие перед денежно-кредитной политикой.
Согласно Концепции развития банковской системы Республики Беларусь на 2001—2010 годы, основными целями единой государственной денежно-кредитной политики и деятельности Национального банка, как и ранее, будут: защита и обеспечение устойчивости белорусского рубля, в том числе покупательной способности, и его курса по отношению к иностранным валютам, содействие на этой основе ускорению социально-экономического развития страны.
2. КОМПЛЕКСНОЕ ПРАКТИЧЕСКОЕ ЗАДАНИЕ. МАКРОЭКОНОМИЧЕСКИЙ АНАЛИЗ И ПРОГНОЗ ФУНКЦИОНИРОВАНИЯ НАЦИОНАЛЬНОЙ ЭКОНОМИКИ
2.1 Система национальных счетов. Расчет основных макроэкономических показателей по системе национальных счетов
Таблица 1 – Система национальных счетов
|
Счет |
Использование |
Ресурсы |
| счет производства товаров и услуг | Материальные затраты (5210), затраты на импорт (2000), добавленная ценность=10135+980-915-5210-2000=2990 | Реализация(10135), экспорт(980), изменение запасов (-915) |
| счет образования национального дохода | Амортизация(780), косвенные налоги(350) национальный доход =2990+400-780-350=2260 | ДЦ(2990), субсидии (400) |
| счет распределения национального дохода | Заработная плата(1100), доход от предпринимательства(620) Нераспределенная прибыль фирм=2260-1100-620=540 | НД=2260 |
| счет перераспределения национального дохода | Прямые налоги (480), социальные отчисления(400), прочие отчисления(50), Располагаемый доход=2260+290-480-400-50=1620 | НД(2260), социальные выплаты(290) |
| счет использования национального дохода | Потребление=1250, Сбережение=1620-1250=370 | РД(1620) |
| счет изменения имущества | Инвестиции в реальный капитал(1270), финансовое сальдо=780+370-1270=-120 | сбережения (370) , амортизация(780) |
| счет кредитования | Приращение кредита(80), статистическая погрешность=-120+200-80=0 | Финансовое сальдо(-120), приращение задолженности(200) |
ВВП=C+I+G+(X-M)=10135+1270+(980-2000)=10385
ЧВП=ВВП-амортизация=10385-780=9605
НД=2260
ЛД=НД-социальные отчисления-прочие отчисления+субсидии=2260-400-50+400=2210
2.2 Анализ и прогноз изменений в экономике с использованием модели IS-LM
В кейнсинской модели условие достижения совместного равновесия на рынке благ, денег и капитала определяется пересечением линий IS и LM. Точка их пересечения указывает реальные значения ставки процента и национального дохода, при которых одновременно на трех названных рынках спрос равен предложению. При этом совместное равновесие на рынках благ, денег и капитала является устойчивым.
Для определения точки равновесия сформируем сначала функцию IS. Для этого составляется следующая таблица:
Таблица 2 – Формирование параметров равновесия на товарном рынке
| Процентная ставка r | Потребительские расходы C | Инвестиционные расходы I | Государственные расходы G | Совокупные расходы E | Национальный доход Y | Сбережения S |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 3 | 1355,02 | 407 | 140 | 1902,02 | 1902 | 406,98 |
| 6 | 1274,08 | 374 | 140 | 1788,08 | 1788 | 373,92 |
| 9 | 1193,14 | 341 | 140 | 1674,14 | 1674 | 340,86 |
| 12 | 1112,2 | 308 | 140 | 1560,2 | 1560 | 307,8 |
| 15 | 1031,26 | 275 | 140 | 1446,26 | 1446 | 274,74 |
| 18 | 951,03 | 242 | 140 | 1333,03 | 1333 | 241,97 |
| 21 | 870,09 | 209 | 140 | 1219,09 | 1219 | 208,91 |
| 24 | 789,15 | 176 | 140 | 1105,15 | 1105 | 175,85 |
| 27 | 708,21 | 143 | 140 | 991,21 | 991 | 142,79 |
| 30 | 627,27 | 110 | 140 | 877,27 | 877 | 109,73 |
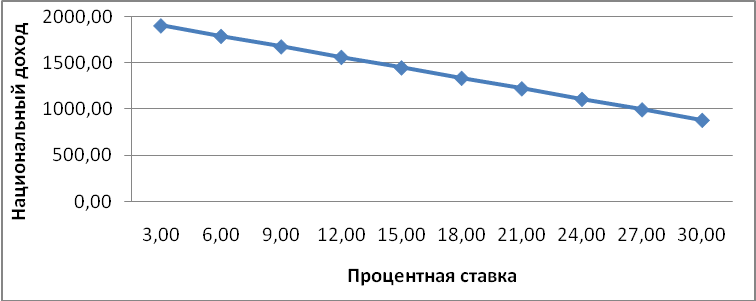
Рисунок 6 – Функция IS
Функция IS состоит из различных комбинаций Y и r, при которых на товарном рынке возможно равновесие.
Далее переходим к рассмотрению процесса функционирования денежного рынка.
Для этого вначале рассматривается процесс создания денег банковской системой.
Таблица 3 – Моделирование денежного мультипликатора
| Банк | Дополнительный депозитный счет D | Дополнительные обязательные резервы MR | Дополнительные избыточные резервы K | Накопленная денежная масса M∑ |
| 1 | 2 | 3 | 4 | 5 |
| 1 | 10,1 | 1,515 | 8,585 | 10,1 |
| 2 | 8,585 | 1,28775 | 7,29725 | 8,585 |
| 3 | 7,29725 | 1,0945875 | 6,2026625 | 7,29725 |
| 4 | 6,2026625 | 0,930399375 | 5,272263125 | 6,2026625 |
| 5 | 5,272263125 | 0,790839469 | 4,481423656 | 5,272263125 |
| 6 | 4,481423656 | 0,672213548 | 3,809210108 | 4,481423656 |
| 7 | 3,809210108 | 0,571381516 | 3,237828592 | 3,809210108 |
| 8 | 3,237828592 | 0,485674289 | 2,752154303 | 3,237828592 |
| 9 | 2,752154303 | 0,412823145 | 2,339331157 | 2,752154303 |
| 10 | 2,339331157 | 0,350899674 | 1,988431484 | 2,339331157 |
Денежный мультипликатор=1/норма обязательных резервов=1/0,15=6,7
Таблица 4 – Моделирование кредитного, депозитного и денежного мультипликатора
| Банк |
Дополни-тельные наличные деньги в обращении MH, млрд. руб. |
Дополни-тельный депозитный счет D, млрд. руб. | Дополни-тельные обязательные резервы MR, млрд. руб. | Дополни-тельные избыточные резервы DR, млрд. руб. | Дополни-тельные кассовые остатки UR, млрд. руб. | Остаточные избыточные резервы (дополнительные кредиты) K, млрд. руб. | Денежная масса MH+D, млрд. руб. |
| 1,00 | 2,00 | 3,00 | 4,00 | 5,00 | 6,00 | 7,00 | 8,00 |
| 1,00 | 2,63 | 7,47 | 1,12 | 6,35 | 0,67 | 5,69 | 10,10 |
| 2,00 | 1,48 | 4,21 | 0,63 | 3,58 | 0,37 | 3,20 | 5,69 |
| 3,00 | 0,83 | 2,37 | 0,36 | 2,01 | 0,21 | 1,80 | 3,20 |
| 4,00 | 0,47 | 1,33 | 0,20 | 1,13 | 0,12 | 1,02 | 1,80 |
| 5,00 | 0,26 | 0,75 | 0,11 | 0,64 | 0,07 | 0,57 | 1,02 |
| 6,00 | 0,15 | 0,42 | 0,06 | 0,36 | 0,04 | 0,32 | 0,57 |
| 7,00 | 0,08 | 0,24 | 0,04 | 0,20 | 0,02 | 0,18 | 0,32 |
| 8,00 | 0,05 | 0,13 | 0,02 | 0,11 | 0,01 | 0,10 | 0,18 |
| 9,00 | 0,03 | 0,08 | 0,01 | 0,06 | 0,01 | 0,06 | 0,10 |
| 10,00 | 0,01 | 0,04 | 0,01 | 0,04 | 0,00 | 0,03 | 0,06 |
| Депозитный мультипликатор | 1,688473346 |
| Кредитный мультипликатор | 1,284928216 |
| Денежный мультипликатор | 2,281720738 |
Далее рассматривается процесс формирования равновесия на денежном рынке.
Таблица 5 – Формирование параметров равновесия на денежном рынке
| Процентная ставка r | Величина спроса на деньги (M/P)d | Величина предложения денег (M/P)S | Номинальный доход Y |
| 1,00 | 2,00 | 3,00 | 4,00 |
| 3,00 | 519,80 | 519,80 | 866,81 |
| 6,00 | 519,80 | 519,80 | 1197,73 |
| 9,00 | 519,80 | 519,80 | 1528,66 |
| 12,00 | 519,80 | 519,80 | 1859,59 |
| 15,00 | 519,80 | 519,80 | 2190,52 |
| 18,00 | 519,80 | 519,80 | 2521,45 |
| 21,00 | 519,80 | 519,80 | 2852,37 |
| 24,00 | 519,80 | 519,80 | 3183,30 |
| 27,00 | 519,80 | 519,80 | 3514,23 |
| 30,00 | 519,80 | 519,80 | 3845,16 |
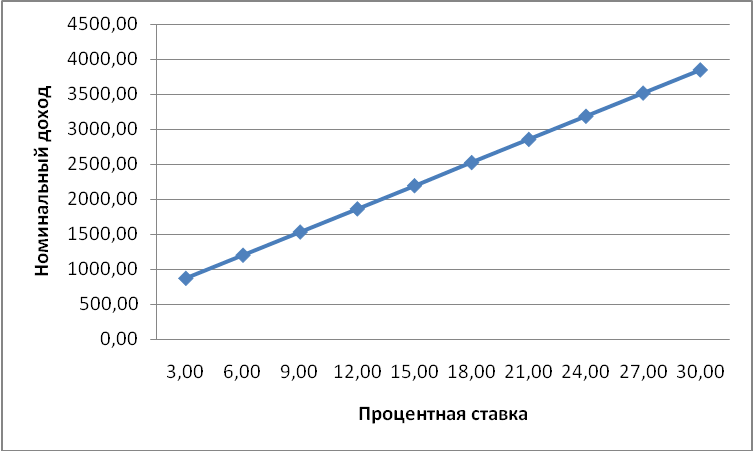
Рисунок 6 – функция LM
Функция LM состоит из различных комбинаций Y и r, при которых на денежном рынке возможно равновесие.
Следующим этапом является формирование параметров совместного равновесия на денежном и товарном рынках. Для этого составляется табл. 6.
Таблица 6 – Формирование параметров совместного равновесия на денежном и товарном рынках
| Процентная ставка, r | Национальный доход, обеспечивающий равновесие на товарном рынке, YIS | Национальный доход, обеспечивающий равновесие на денежном рынке, YLM |
| 1 | 2 | 3 |
| 3,00 | 1902,00 | 535,88 |
| 6,00 | 1788,00 | 1197,73 |
| 9,00 | 1674,00 | 1528,66 |
| 12,00 | 1560,00 | 1859,59 |
| 15,00 | 1446,00 | 2190,52 |
| 18,00 | 1333,00 | 2521,45 |
| 21,00 | 1219,00 | 2852,37 |
| 24,00 | 1105,00 | 3183,30 |
| 27,00 | 991,00 | 3514,23 |
| 30,00 | 877,00 | 3845,16 |
На основании данных табл. 6 строится совмещенный график функций IS/LM для базового периода.
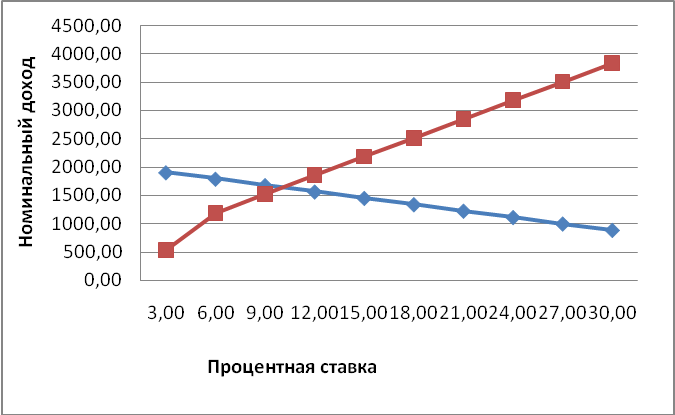
Рисунок 7 – Совмещенный график IS/LM для базового периода
Установленное совместное равновесие на товарном и денежном рынках не является устойчивым. С целью поддержания динамического равновесия на товарном и денежном рынках при желаемых значениях занятости, уровня цен и роста дохода государство проводит стабилизационную политику. Суть ее сводится к воздействию государства на совокупный спрос и (или) совокупное предложение. В зависимости от инструментов, которые правительство использует для проведения стабилизационной политики, она подразделяется на фискальную, кредитно-денежную и комбинированную.
Под фискальной политикой подразумевается воздействие государства на экономическую конъюнктуру посредством изменения объема государственных расходов и налогообложения.
Таблица 7 – Прогноз показателей национальной экономики при проведении стимулирующей фискальной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвести-ционные расходы I, млрд. руб. | Государ-ственные расходы G, млрд. руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1,00 | 10,00 | 1166,99 | 330,00 | 140,00 | 1636,99 | 330,18 | 518,06 | 519,80 | 1637,17 |
| 2,00 | 11,00 | 1218,00 | 319,00 | 168,00 | 1705,00 | 323,01 | 587,75 | 588,00 | 1709,02 |
| 3,00 | 12,00 | 1279,22 | 308,00 | 201,60 | 1788,82 | 314,42 | 671,38 | 672,00 | 1795,23 |
| 4,00 | 13,00 | 1352,67 | 297,00 | 241,92 | 1891,59 | 304,10 | 771,73 | 774,20 | 1898,69 |
| 5,00 | 14,00 | 1440,82 | 286,00 | 290,30 | 2017,12 | 291,72 | 892,16 | 893,40 | 2022,84 |
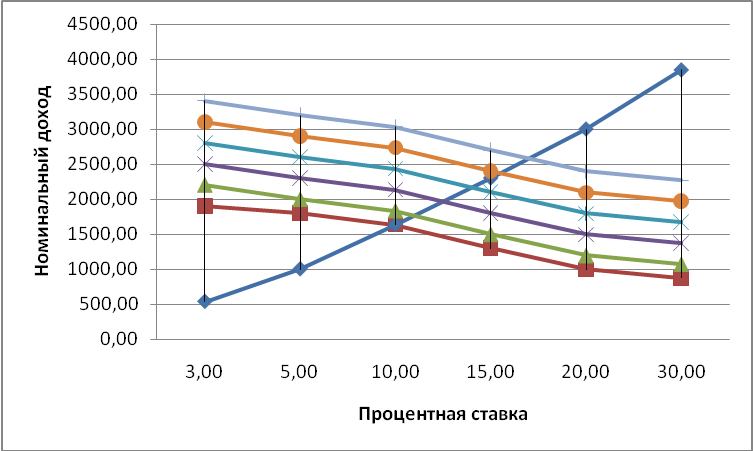
Рисунок 8 – Стимулирующая фискальная политика на графике IS/LM
Таблица 8 – Прогноз показателей национальной экономики при проведении сдерживающей фискальной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Налоги Т, млрд.руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1,00 | 10,00 | 1166,99 | 330,00 | 140,00 | 1636,99 | 330,18 | 518,06 | 519,80 | 1637,17 |
| 2,00 | 11,00 | 1124,92 | 319,00 | 161,00 | 1604,92 | 312,99 | 373,94 | 370,10 | 1598,91 |
| 3,00 | 12,00 | 1076,53 | 308,00 | 185,15 | 1569,68 | 293,23 | 224,27 | 225,00 | 1554,91 |
| 4,00 | 13,00 | 1020,89 | 297,00 | 212,92 | 1530,81 | 270,50 | 68,19 | 68,15 | 1504,32 |
| 5,00 | 14,00 | 956,90 | 286,00 | 244,86 | 1487,76 | 244,37 | 12,00 | 12,02 | 1446,13 |
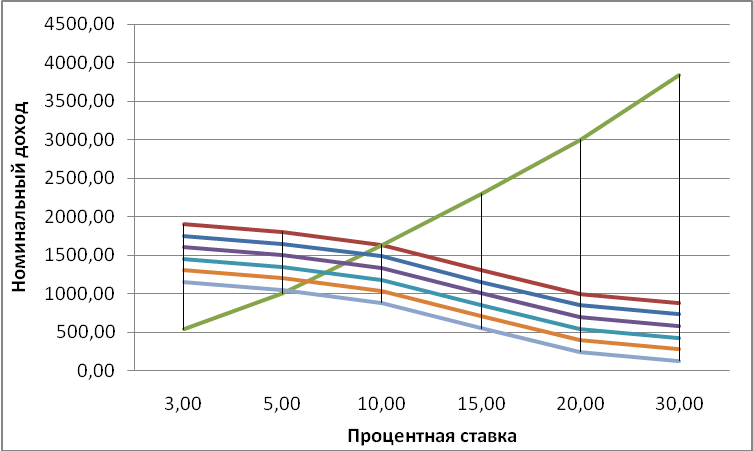
Рисунок 9 – Сдерживающая фискальная политика на графике IS/LM
Таким образом, модель IS-LM показывает, что стимулирующая государственная политика вызывает как увеличение дохода, так и повышение процентной ставки. При этом доход увеличивается в меньшей степени, чем ожидалось, так как рост процентной ставки снижает мультипликационный эффект государственных расходов: их прирост (как и увеличение других автономных расходов, снижение налогов) частично вытесняют планируемые частные инвестиции, т.е. наблюдается эффект вытеснения. Объем частных расходов уменьшается вследствие повышения процентной ставки, вызванного ростом реального дохода, который, в свою очередь, обусловлен проведением стимулирующей фискальной политики.
Сдерживающая фискальная политика порождает обратный эффект: вызывает сокращение совокупных расходов и приводит к сдвигу кривой IS вправо. Доход уменьшается, а ставка процента снижается.
Таблица 9 – Прогноз показателей национальной экономики при проведении стимулирующей монетарной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Налоги Т, млрд.руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1,00 | 10,00 | 1166,99 | 330,00 | 140,00 | 1636,99 | 330,00 | 519,80 | 519,80 | 1637,17 |
| 2,00 | 11,00 | 1186,46 | 319,00 | 140,00 | 1645,46 | 319,00 | 623,76 | 623,76 | 1664,59 |
| 3,00 | 12,00 | 1209,83 | 308,00 | 140,00 | 1657,83 | 308,00 | 748,51 | 748,51 | 1697,50 |
| 4,00 | 13,00 | 1237,86 | 297,00 | 140,00 | 1674,86 | 297,00 | 898,21 | 898,21 | 1736,99 |
| 5,00 | 14,00 | 1271,51 | 286,00 | 140,00 | 1697,51 | 286,00 | 1077,86 | 1077,86 | 1784,38 |
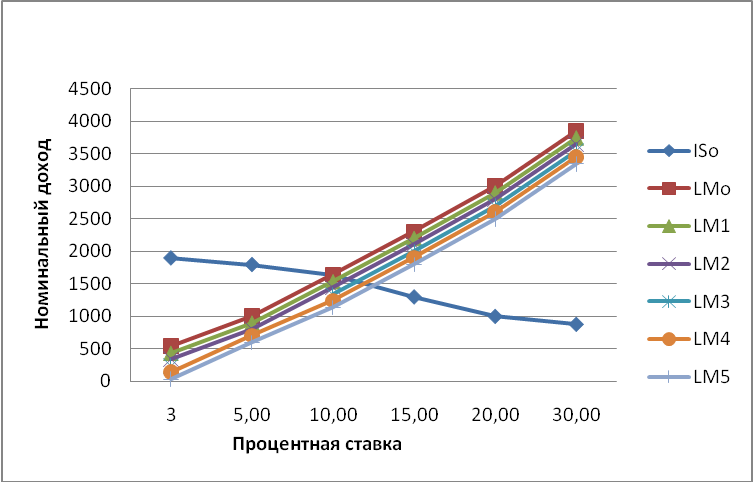
Рисунок 10 – Стимулирующая монетарная политика на графике IS/LM
Таблица 10 – Прогноз показателей национальной экономики при проведении сдерживающей монетарной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Налоги Т, млрд.руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1,00 | 10,00 | 1166,99 | 330,00 | 140,00 | 1636,99 | 330,00 | 519,80 | 519,80 | 1637,17 |
| 2,00 | 11,00 | 1147,52 | 319,00 | 140,00 | 1606,52 | 319,00 | 415,84 | 415,84 | 1609,75 |
| 3,00 | 12,00 | 1131,94 | 308,00 | 140,00 | 1579,94 | 308,00 | 332,67 | 332,67 | 1587,81 |
| 4,00 | 13,00 | 1119,48 | 297,00 | 140,00 | 1556,48 | 297,00 | 266,14 | 266,14 | 1570,26 |
| 5,00 | 14,00 | 1109,51 | 286,00 | 140,00 | 1535,51 | 286,00 | 212,91 | 212,91 | 1556,22 |
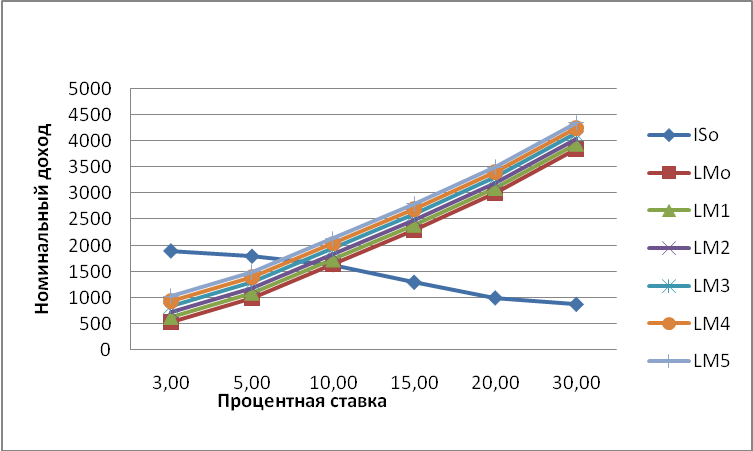
Рисунок 11 – Сдерживающая монетарная политика на графике IS/LM
Таким образом, согласно модели IS-LM, изменения в предложении денег влияют на равновесный уровень дохода. В нашем случае кривые IS и LM являются относительно пологими, что обусловило относительно низкий прирост дохода при увеличении денежной массы. Следовательно, одни лишь денежно-кредитные как и только фискальные меры не могут быть достаточно эффективными.
Для повышения конечной результативности регулирования национальной экономики целесообразно сочетать мероприятия фискальной и монетарной политики: расширение государственных закупок на рынке благ согласовывать с мерами Центрального банка по увеличению ликвидности, а сокращение номинального количества денег – с ростом налогообложения или сокращением государственных расходов.
Таблица 11 – Прогноз показателей национальной экономики при проведении комбинированной экономической политики в условиях нестабильных цен
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Государственные расходы G, млрд. руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. | Уровень цен Р |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1,00 | 10,00 | 1166,99 | 330,00 | 140,00 | 1636,99 | 330,00 | 519,80 | 519,80 | 1637,17 | 2,02 |
| 2,00 | 11,00 | 1178,83 | 319,00 | 182,00 | 1679,83 | 319,00 | 623,76 | 623,76 | 1695,85 | 2,22 |
| 3,00 | 12,00 | 1192,28 | 308,00 | 236,60 | 1736,88 | 308,00 | 748,51 | 748,51 | 1769,38 | 2,44 |
| 5,00 | 13,00 | 1207,42 | 297,00 | 307,58 | 1812,00 | 297,00 | 898,21 | 898,21 | 1861,69 | 2,69 |
| 6,00 | 14,00 | 1224,30 | 286,00 | 399,85 | 1910,16 | 286,00 | 1077,86 | 1077,86 | 1977,74 | 2,96 |
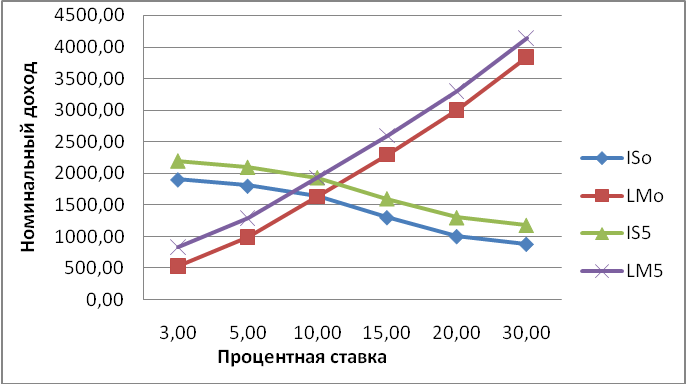
Рисунок 12 – Комбинированная экономическая политика на графике IS/LM
Таким образом, одновременное использование мер фискальной и денежно-кредитной политики имело больший положительный эффект, чем использование этих видов регулирования по отдельности. Из трех исследованных видов политик наиболее оптимальным является комбинированная, так как она предоставляет больше инструментов воздействия на национальную экономику, ведет к более значительному росту номинального дохода, объема инвестиций и, следовательно, благоприятствует общему экономическому росту и росту благосостояния населения.
ЗАКЛЮЧЕНИЕ
Таким образом, рациональное и гармоничное сочетание всех составляющих денежного рынка обеспечивает общий экономический рост и повышение уровня благосостояния населения и национальную безопасность.
Вся совокупность разнообразных финансовых средств, обращающихся на рынке в качестве денег, образует предложение денег. Предложение денег в экономике регулируется в основном Центральным банком, а также в определенных случаях в незначительной мере зависит и от поведения населения и крупных коммерческих финансовых структур.
Спрос на деньги определяется величиной денежных средств, которые хозяйственные агенты хотят использовать как платежные средства.
Равновесие на рынке денег устанавливается в процессе взаимодействия спроса на деньги и предложения денег и характеризуется таким состоянием рынка, при котором объем спроса на деньги равен объему предложения денег.
Основными приоритетами развития денежного рынка РБ и деятельности Национального банка являются защита и обеспечение устойчивости белорусского рубля, в том числе покупательной способности, и его курса по отношению к иностранным валютам и содействие на этой основе ускорению социально-экономического развития страны.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Бондарь А.В. Макроэкономика: учебное пособие. – Минск: БГЭУ, 2007. – 415 с.
2. Видяпин С.И. Экономическая теория: учебное пособие. – СПб, 2005. – 713 с.
3. Витгерс, Г. Денежный рынок. - М.-Пг.: Книга, 1998. – 545 с.
4. Мэнкью Н.Г. Принципы экономик. – М,: Принт, 2007 – 607 с.
5. Макконел К., Брю С. Экономикс. М., ЭкоМ, 2006. – 718 с.
6. Ивашковский С.Н. Макроэкономика. М.: Литера, 2006. – 540 с.
7. Борисов Е.Ф. Экономическая теория. М.: Принт, 2008. – 458 с.
8. Материалы Международного научного семинара "Экономический рост в условиях трансформации", 23 октября 2008 г. / [главный редактор В. В. Пятов]. - Витебск: ВГТУ, 2008. - 406 с.
43