Вибір засобів розповсюдження реклами на зовнішньому ринку
Основним предметом діяльності Товариства є виробництво сталевих труб, у тому числі з антикорозійним покриттям, балонів різного призначення, чавунного, сталевого і кольорового лиття, кувань із чорних і кольорових металів, сталевих і дерев'яних конструкцій у звичайних умовах, виробів із термічної, механічної й іншими видами опрацювання.
Товариство також здійснює інші види діяльності:
придбання, переробку, транспортування і реалізацію брухту чорних і кольорових металів;
виробництво і реалізацію іншої продукції виробниче - технічного призначення;
будівництво житла й інших об'єктів;
надання транспортних, побутових, медичних і інших видів послуг юридичним і фізичним особам;
посередницьку і торгово-закупівельну діяльність, торгівлю, суспільне харчування;
виробництво окремих видів спецодягу і її реалізації юридичним особам;
виробництво і реалізацію товарів народного споживання;
надання платних послуг населенню;
виробництво, переробку і реалізацію сільськогосподарської продукції;
проведення торгове - посередницьких операцій із товарами і послугами як на території України, так і за її межами, а також багато чого.
Товариство здійснює бухгалтерський, оперативний облік і веде статистичну звітність відповідно до чинного законодавства. Джерелом формування фінансових ресурсів підприємство є прибуток (прибуток), амортизаційні відрахування, кошти, отримані від продажу акцій, безкоштовні і добродійні внески членів трудового колективу, підприємств, організацій, громадян і інші надходження, включаючи централізовані капітальні вкладення і кредити.
Завдяки широкій номенклатурі продукції, підприємству в процесі діяльності приходиться підтримувати контакт як із промисловими покупцями, так і з оптовими покупцями. Основну частину обсягу продукції складає продукція промислового призначення, що є похідною попиту на продукцію промисловості.
Підприємство у своїй роботі використовує досить гнучку цінову політику, пропонуючи покупцям досить привабливі знижки при великому обсязі закупівель. Тобто, підприємство намагається збільшити розмір прибутку не за рахунок ціни, а за рахунок збільшення обсягів випуску продукції. Така стратегія приваблива ще і тому, що в дійсних складних умовах у плані безробіття дозволяє по можливості не скорочувати робітники місця і вирішує певним чином соціально-економічні проблеми в районі.
Таким чином, щоб досягти оптимального рівня виробництва промислової продукції наступні заходи належні бути націлені, у першу чергу, на розширення кола замовників на продукцію промислового призначення. Існуюча стратегія роботи маркетингової структури підприємства складається з концепції реагування на запити потенційних покупців, тобто використовується пасивна стратегія просування продукції.
Використання інформаційно-аналітичної системи опрацювання інформації дозволить сформувати і постійно відновляти власну базу даних не тільки тих підприємств, із якими підтримуються контакти, але і потенційних покупців, що використовують або можуть використовувати продукцію ВАТ "Сілур".
Тобто пропонується активна стратегія роботи системи маркетингу підприємства. При цьому додаткових витрат на впровадження бази даних не потрібно, оскільки відділ планування має досить солідний власний комп'ютерний комплекс, крім того спеціалісти відділу мають достатній рівень фахової освіти і досвід роботи, щоб засвоїти нові методи роботи.
Конкретніше, запропоновану роботу з аналізу конкурентного середовища і покупців можуть проводити два робітників відділу під керівництвом і контролем начальника відділу.
ВАТ "Сілур" - випускається різноманітна продукція: сталева проволока, сталеві канати. "Сілур" - єдине підприємство на Україні, що випускає металокорд.
За роки розвитку підприємством освоєно біля 2000 типорозмірів сталевого дроту і канатів, відпрацьована до досконалості технологія і випускається продукція, що відповідає міжнародним стандартам: DIN, ISO, ASTM, BS, prEN.
В даний час "Сілур" - багатопрофільне підприємство, на якому випускається не тільки дріт і канати, але й арматурные пряді, цвяхи, сітка. Продукція заводу експортується в більш ніж 30 країн світу.
З метою зміцнення позицій підприємства на закордонних ринках і розширення номенклатури продукції, підприємство працює над підвищенням якості і надійності що випускаються виробів, веде роботу з найбільше повному задоволенню потреб своїх клієнтів.
Крім того, компанія витрачає значні кошти на рекламування своєї продукції на зовнішніх ринках, причому ці витрати протягом останніх років постійно зростають, що вимагає застосування системи оцінки ефективності рекламних витрат.
Оцінка ефективності реклами дозволяє:
отримати інформацію про доцільність реклами;
виявити результативність окремих засобів її розповсюдження;
визначити умови оптимально впливу реклами на потенційних споживачів.
Проте абсолютно точно розрахувати ефективність реклами неможливо і це зумовлено рядом причин.
По-перше, реклама є одним із багатьох факторів, що визначають результативність маркетингу. Крім реклами, на реалізацію товарів впливають й інші елементи маркетингового комплексу, а також рівень конкуренції, стан ринку та інші. Точно змоделювати вплив великої кількості факторів практично неможливо.
По-друге, неможливо точно передбачити поведінку конкретного споживача. Одні і ті ж засоби можуть привести до різних результатів по відношенню до різних споживачів.
По-третє, ринок є динамічним і характеризується численними випадковими подіями, які теж можуть визначати успіх чи невдачу товарів, послуг, які пропонує фірма.
В маркетингу розрізняють поняття економічної та комунікативної ефективності реклами. Економічна ефективність реклами може визначатись співвідношенням між результатом, отриманим від реклами, і величиною затрат на проведення рекламних заходів за фіксований відрізок часу.
Для виявлення ступеня впливу реклами на зростання обороту фірми аналізують оперативні та бухгалтерські дані. Проте слід брати до уваги і те, що крім реклами на об’єм реалізації впливають якість, ціна продукту, місце продажі, рівень культури обслуговування споживачів, наявність у продажі аналогічних товарів.
Комунікативна (інформаційна) ефективність реклами дозволяє встановити, наскільки ефективно конкретне рекламне оголошення передає цільовій аудиторії необхідні відомості чи формує бажану для рекламодавця точку зору. Вона характеризує в цілому охоплення аудиторії покупців.
За даними табл.3.1 згідно даних підприємства спостерігається стійка динаміка зростання витрат на рекламу на зовнішніх ринках та надходжень компанії. Наскільки тісний зв’язок між цими показниками можна визначити за допомогою розрахунку коефіцієнта кореляції.
Функціональні зв'язки досліджуються в основному за допомогою індексного методу, при вивченні кореляційних зв'язків використовується методи рівнобіжних рядів, аналітичних угруповань, дисперсійний аналіз, кореляційний аналіз.
Метод аналітичних угруповань і дисперсійний аналіз дозволяє встановити наявність зв'язків. Кореляційний аналіз дає можливість виразити цей зв'язок аналітично, у вигляді певного математичного рівняння.
Таблиця 3.1
Динаміка витрат на рекламні заходи і надходжень за 1993-2008 рр.
| Рік | Надходження, млн. дол | Витрати на рекламні заходи, млн. дол. |
| 1993 | 25,282 | 2,1 |
| 1994 | 69,296 | 6,867 |
| 1995 | 159,69 | 7,9 |
| 1996 | 284,841 | 10,2372 |
| 1997 | 329,558 | 11,763 |
| 1998 | 340,571 | 14, 2074 |
| 1999 | 366,872 | 17,4232 |
| 2000 | 401,723 | 20,154 |
| 2001 | 430,954 | 21,8369 |
| 2002 | 459,233 | 26,4708 |
| 2003 | 466,044 | 27,1822 |
| 2004 | 503,617 | 30,8596 |
| 2005 | 518,258 | 31,3963 |
| 2006 | 546,266 | 34,6674 |
| 2007 | 566,082 | 39,323 |
| 2008 | 592,122 | 42,3116 |
На рис.3.1 представлена динаміка числа рекламних витрат і надходжень від експорту, а також лінії тренду, побудовані за цими показниками.
Аналітичний зв'язок між двома факторами виражається найчастіше за рівняннями прямої, параболи, гіперболи. Найбільш простим є вирівнювання за прямою у вигляді: у = а0 + а1х. Параметри знаходять способом найменших квадратів, що дає таку систему нормальних рівнянь:

 na0
+a1Σх =Σу
а0Σх + а1Σх2=Σух,
де n – чисельність сукупності.
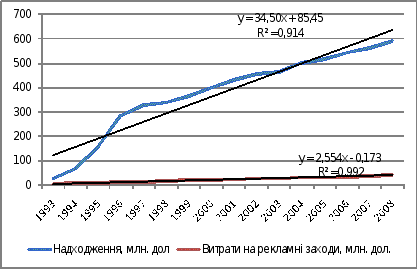
Рис.3.1 Динаміка рекламних витрат і надходжень від експорту
Користуючись даними табл.3.1, побудовано розрахункову таблицю для визначення рівняння регресії (табл.3.2)
Відповідно до табл.3.2 система рівнянь буде мати такий вигляд:
na0 +a16060 =3305
а06060 + а136728557=1587575,049
Таким чином, рівняння регресії має такий вигляд: у = 0,783х – 80,664
Таблиця 3.2
Розрахункова таблиця
| Надходження, млн. . дол (Х) | Витрати на рекламу млн. дол. (У) | xy | у^2 | х^2 |
| 25,282 | 2,1 | 53,0922 | 4,41 | 639,1795 |
| 69,296 | 6,867 | 475,8556 | 47,15569 | 4801,936 |
| 159,69 | 7,9 | 1261,551 | 62,41 | 25500,9 |
| 284,841 | 10,2372 | 2915,974 | 104,8003 | 81134,4 |
| 329,558 | 11,763 | 3876,591 | 138,3682 | 108608,5 |
| 340,571 | 14, 2074 | 4838,628 | 201,8502 | 115988,6 |
| 366,872 | 17,4232 | 6392,084 | 303,5679 | 134595,1 |
| 401,723 | 20,154 | 8096,325 | 406,1837 | 161381,4 |
| 430,954 | 21,8369 | 9410,699 | 476,8502 | 185721,4 |
| 459,233 | 26,4708 | 12156,26 | 700,7033 | 210894,9 |
| 466,044 | 27,1822 | 12668,1 | 738,872 | 217197 |
| 503,617 | 30,8596 | 15541,42 | 952,3149 | 253630,1 |
| 518,258 | 31,3963 | 16271,38 | 985,7277 | 268591,4 |
| 546,266 | 34,6674 | 18937,62 | 1201,829 | 298406,5 |
| 566,082 | 39,323 | 22260,04 | 1546,298 | 320448,8 |
| 592,122 | 42,3116 | 25053,63 | 1790,271 | 350608,5 |
| S =6060 | 2,1 | S=1587575,049 | S=955135,6482 | S=2738148,503 |
| S2=36728557 | S2=10924301 |
За даними розрахунків можна побудувати графік залежності надходжень від рекламних витрат (рис.3.2).
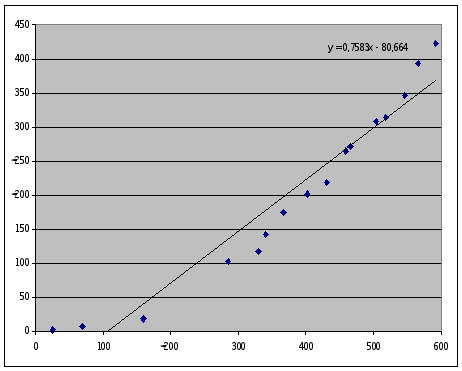
Рис.3.2 Графік залежності експортних надходжень від рекламних витрат
Тіснота зв'язку при лінійній залежності визначається за допомогою лінійного коефіцієнта кореляції:
r =
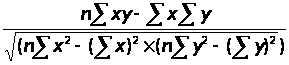 .
Лінійний коефіцієнт кореляції приймає числові значення від (-1) до (+1), чим ближче отриманий коефіцієнт до (+1), тим тісніше зв'язок ознак [9, с.347].
Коефіцієнт кореляції між аналізованими показниками досить високий, тобто розмір надходжень майже залежить від витрат на рекламу і в основному визначається саме даним фактором. Особливу роль у цьому відіграли: зростання попиту на продукцію компанії в європейських країнах, збільшення та підвищення доходів населення.
Далі треба визначити для наведених у табл.3.1 показників інтенсивність рядів динаміки базисним і ланцюговим методом:
а) Абсолютний приріст – це різниця між кожним наступним рівнем і прийнятим за базу порівняння.
За y0 ми приймаємо значення показника за 1993 р.
Абсолютний приріст ряду динаміки за базисним способом:
 = yi – y0,(3.1)
Абсолютний приріст ряду динаміки за ланцюговим способом:
 = yi – yi-1,(3.2)
де yi – поточний рівень ряду динаміки;
 – попередній
рівень ряду
динаміки;
y0 – базисний чи початковий рівень ряду динаміки.
б) Темп росту – це відношення одного рівня до іншого, прийнятому за базу порівняння. Він показує, у скільки разів зміниться поточний рівень порівняно з попереднім (при ланцюговій схемі розрахунку) чи порівняно з базисним. Виражаються темпи в коефіцієнтах і відсотках.
Темпи росту динаміки за ланцюговим способом:
 = yi / yi-1 * 100%,(3.3)
де yi – поточний рівень ряду динаміки;
yi-1 – попередній рівень динаміки;
Темпи росту ряду динаміки за базисним способом:
 = yi / y0 * 100%,(3.4)
де y0 – базисний чи початковий рівень ряду динаміки;
yi – кінцевий рівень ряду динаміки;
Таблиця 3.3
Розрахунок показників динамічного ряду "Рекламні ввитрати " за 1997-2008 рр.
| Рік | Рекламні витрати, млн. дол. | Абсолютний приріст млн. дол. | Темп росту,% | Темп приросту,% | |||
| 1997 | 11,763 | - | - | - | - | - | - |
| 1998 | 14, 2074 | 2,4444 | 2,4444 | 120,78 | 120,78 | 17,21 | 17,21 |
| 1999 | 17,4232 | 5,6602 | 3,2158 | 148,12 | 122,63 | 32,49 | 18,46 |
| 2000 | 20,154 | 8,391 | 2,7308 | 171,33 | 115,67 | 41,63 | 13,55 |
| 2001 | 21,8369 | 10,0739 | 1,6829 | 185,64 | 108,35 | 46,13 | 7,71 |
| 2002 | 26,4708 | 14,7078 | 4,6339 | 225,03 | 121,22 | 55,56 | 17,51 |
| 2003 | 27,1822 | 15,4192 | 0,7114 | 231,08 | 102,69 | 56,73 | 2,62 |
| 2004 | 30,8596 | 19,0966 | 3,6774 | 262,34 | 113,53 | 61,88 | 11,92 |
| 2005 | 31,3963 | 19,6333 | 0,5367 | 266,91 | 101,74 | 62,53 | 1,71 |
| 2006 | 34,6674 | 22,9044 | 3,2711 | 294,72 | 110,42 | 66,07 | 9,44 |
| 2007 | 39,323 | 27,56 | 4,6556 | 334,29 | 113,43 | 70,09 | 11,84 |
| 2008 | 42,3116 | 30,5486 | 2,9886 | 359,70 | 107,60 | 72, 20 | 7,06 |
в) Темпи приросту називають інакше відносним приростом. Він розраховується відношенням абсолютного приросту до попереднього рівня (при ланцюговій схемі розрахунку) або до первинного рівня (при базисній схемі), виражається в частках і відсотках. Темп приросту (зниження) показує, на скількох% змінюється поточний рівень порівняно з рівнем, прийнятим за базу порівняння. Якщо явище зменшується, то темпи приросту будуть негативними.
Темпи приросту ряду динаміки за ланцюговим способом:
 =
(yi - yi-1) / yi-1 * 100%,
Темпи приросту ряду динаміки за базисним способом:
 = (yi - y0) / y0 * 100%,
г) Абсолютне значення 1% приросту – це відношення абсолютного приросту до темпу приросту, вираженому у відсотках. Цей показник показує вагомість 1%, тобто скільки абсолютних одиниць приросту падає на кожний його відсоток.
 =
(yi - yi-1) / yi-1 * 100%
Абсолютний розмір 1% приросту ряду динаміки в і-му періоді
= yi-1 / 100.
Таким чином, абсолютне значення 1% приросту дорівнює сотій частині попереднього рівня.
2. Визначити середні показники рядів динаміки:
а) Для інтервального динамічного ряду абсолютних показників середній рівень за період визначається за формулою:
 = 317,5954/12 = 26,466 (млн дол)
n – число рівнів ряду.
б) Середній абсолютний приріст ряду динаміки визначається як проста арифметична середня з абсолютних змін за рівні проміжки часу (ланцюгові абсолютні зміни) чи як частка від розподілу базисної абсолютної зміни на число осереднюваних відрізків:
 =
 =

=
=30,5486/12 = 2,546 (млн. дол)
=
= (42,312-11,763) /12= 2,546 (млн. дол)
У середньому щорічно витрати на рекламу були на 25,46 млн. дол. більше.
в) Середній темп росту (при рівних інтервалах часу в періоді)
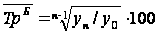 ,%
=
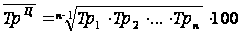 ,%
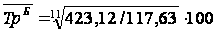 %=112,34%
Результат означає, що щорічно кількість витрат на рекламні цілі складала 112,34% до попереднього рівня.
Середній
темп приросту:
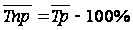 =
12,34%
Таким чином, інтенсивність витрат на рекламу щорічно в середньому збільшувалася на 12,34%
Розрахуємо показники динаміки числа надходжень та порівняємо динамічні ряди (табл.3.4).
Таблиця 2.4
Розрахунок показників динамічного ряду "надходження від експорту" за 1997-2008 р.
| Рік | Надходження, млн. дол |
Абсолютний приріст, млн. дол. |
Темп росту,% | Темп приросту,% | Абс. зн.1% приросту, млн. дол | |||
| 1997 | 329,558 | - | - | - | - | - | - | - |
| 1998 | 340,571 | 11,013 | 11,013 | 103,34 | 103,34 | 3,23 | 3,23 | 3,29558 |
| 1999 | 366,872 | 37,314 | 26,301 | 111,32 | 107,72 | 10,17 | 7,17 | 3,40571 |
| 2000 | 401,723 | 72,165 | 34,851 | 121,90 | 109,50 | 17,96 | 8,68 | 3,66872 |
| 2001 | 430,954 | 101,396 | 29,231 | 130,77 | 107,28 | 23,53 | 6,78 | 4,01723 |
| 2002 | 459,233 | 129,675 | 28,279 | 139,35 | 106,56 | 28,24 | 6,16 | 4,30954 |
| 2003 | 466,044 | 136,486 | 6,811 | 141,41 | 101,48 | 29,29 | 1,46 | 4,59233 |
| 2004 | 503,617 | 174,059 | 37,573 | 152,82 | 108,06 | 34,56 | 7,46 | 4,66044 |
| 2005 | 518,258 | 188,7 | 14,641 | 157,26 | 102,91 | 36,41 | 2,83 | 5,03617 |
| 2006 | 546,266 | 216,708 | 28,008 | 165,76 | 105,40 | 39,67 | 5,13 | 5,18258 |
| 2007 | 566,082 | 236,524 | 19,816 | 171,77 | 103,63 | 41,78 | 3,50 | 5,46266 |
| 2008 | 592,122 | 262,564 | 26,04 | 179,67 | 104,60 | 44,34 | 4,40 | 5,66082 |
а)
=
 =
460,108 (млн. дол)
n – число рівнів ряду
б)
=
=
=
= = 21,88 (млн. дол)
=
=
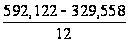 =
21,88 (млн. дол)
У середньому щорічно надходжень від експорту було на 21,88 млн. дол більше.
в) Середній темп росту (при рівних інтервалах часу в періоді)
,%
=
,%
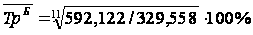 =105,47%
Результат означає, щорічно кількість надходжень складала 105,47% до попереднього рівня.
Середній
темп приросту:
=
5,47%.
Таким чином, інтенсивність надходжень щорічно в середньому збільшувалася на 5,47%
Отже, порівняння темпів зростання витрат на рекламні цілі та надходжень від експорту компанії свідчить про зменшення економічної ефективності рекламних витрат, оскільки відбувається відставання приросту надходжень від приросту витрат на рекламні цілі.
Розділ 4. Удосконалення вибору рекламних засобів підприємством, що орієнтоване на міжнародний маркетинг
Визначивши задачі реклами, можна приступати до розробки рекламного бюджету. Однією з найбільше важких проблем, що стоять перед фірмою, є ухвалення рішення про розмір асигнувань на рекламу.
Немає нічого надзвичайного в тому, що різні фірми витрачають на рекламу суми, які значною мірою відрізняються друг від друга своїми розмірами. Є чотири найбільше поширених методи, який користуються при розробці генеральних кошторисів витрат на рекламу.
1). Метод обчислення “від наявних коштів”.
Багато фірм виділяють у бюджет на рекламу визначену суму, яка, по власній думці, можуть собі дозволити витратити. Подібний метод визначення розмірів бюджету цілком і цілком ігнорує вплив реклами на об’єм збуту. У результаті розмір бюджет із року в рік залишається невизначеним, що утрудняє перспективне планування ринкової діяльності.
2). Метод обчислення “у відсотках від суми продажів”.
Багато фірм обчислюють свої бюджети стимулювання у визначеному процентному відношенні або до суми продажів (поточних або очікуваних), або до продажної ціни товару.
Рахується, що це метод володіє поруч переваг.
По-перше, розрахунок у відсотках до обсягу продажів означає, що сума асигнувань на стимулювання буде швидше за все змінюватися в залежності від того, що фірма “може собі дозволити”.
По-друге, цей метод змушує керівництво враховувати взаємозв'язок між витратами по рекламі, продажною ціною товару і сумою прибули в розрахунку на товарну одиницю. По-третє, він сприяє підтримці конкурентної стабільності в такій мірі, що фірми-конкуренти витрачають на рекламу приблизно той самий відсоток суми своїх продажів.
Проте, не дивлячись на ці переваги, метод числення у відсотках до суми продажів майже нічим не виправдує свого існування. Він грунтується на міркування про те, що збут є причиною реклами, а не слідством. Він веде до того, що розмір бюджету визначається наявними коштами, а не наявними можливостями. Цей метод не дає логічних основ для вибору конкретного процентного показника, за винятком хіба випадків дій на основі минулого досвіду або теперішніх дій конкурентів.
3). Метод конкурентного паритету.
Деякі фірми встановлюють розмір свого бюджету реклами на рівні відповідних витрат конкурентів. У цього методу є два доводи. Один із них полягає в тому, що рівень витрат конкурентів уособлює собою колективну мудрість галузі. Другий говорить, що підтримка конкурентного паритету допомагає уникати гострої боротьби в сфері стимулювання.
Насправді жодний із цих доводів не має справжньої сили, тому що не ніяких основ вважати, що в конкурентів більш здорові погляди на те, скільки саме варто витрачати на рекламу (фірми так різко відрізняються друг від друга своїми репутаціями, ресурсами, можливостями і цілями, що розміри їхніх бюджетів стимулювання навряд чи можна вважати надійними орієнтирами). Плюс до цього немає ніякого доказів на користь другого доказу про згортання гострої конкурентної боротьби.
4). Метод обчислення “виходячи з цілей і задач”.
Цей метод потребує, щоб діячі ринку формували свої бюджети реклами на основі: виробітки конкретних цілей; визначення задач, що треба буде розв'язати для досягнення цих цілей; оцінки витрат на рішення цих задач.
Сума всіх цих витрат і дасть орієнтовану цифру бюджетних асигнувань на рекламу. Гідність цього методу в тому, що він жадає від керівництва чіткого викладу своїх представлень про взаємозв'язок між сумою витрат, рівнем рекламних контактів, інтенсивністю випробування і регулярного використання товару [23, с.172].
У процесі розробки бюджету варто враховувати ряд моментів: витрати різноманітних альтернатив (ціна телереклами в порівнянні з радіооголошеннями й оголошення в часописах, наприклад); скільки разів потрібно повторити рекламу для того, щоб вона була ефективної; на скільки виростили ціни на рекламу в засобах масової інформації за останній час.
Визначивши задачі реклами і рекламний бюджет, керівництво повинно розробити загальний творчий підхід до реклами, її творчу стратегію. У процесі її створення можна виділити три етапи: формування ідеї звертання, оцінка і вибір варіантів звертання, виконання звертання.
Формування ідеї звертання. Для генерування ідей, покликаних вирішити поставлені перед рекламою задачі, творчі робітники користуються різними методами. Багато ідей виникають у результаті бесід із клієнтами.
Оцінка і вибір варіантів звертання. Рекламодавцю необхідно зробити оцінку можливих звертань. А. Тведт запропонував оцінювати звертання на основі їх бажаності, винятковості і правдоподібності. Звертання повинне, насамперед, повідомити його одержувача про щось бажане або цікаве про послугу. Крім того, воно повинне передати йому щось виняткове, або особливе, не властиве іншим фірмам у даній діяльності. І, нарешті, звертання повинно бути правдоподібним або доказовим.
Виконання обіцянки. Ступінь впливу звертання залежить не тільки від того, що сказано, але і як саме це сказано. Виконання може мати вирішальне значення, коли мова йде про такі дуже специфічних послугах як медичні. Рекламодавцю потрібно подати своє звертання таким чином, щоб воно привернуло увагу й інтерес цільової аудиторії.
Звичайно рекламодавець готує завдання на розробку тексту, у якому обмовляються задачі, зміст, аргументація і тон майбутнього оголошення. Далі творчим робітникам належить знайти стиль, тон, слова і форму втілення рекламного звертання.
У стильовому відношенні будь-яке