Анализ использования капитала предприятия
2) рост
рентабельности
собственного
капитала за
счет неин
дексации
самих заемных
средств:

 И
х ЗК O.5
x75O
СК(1 + И) 250 x 1,5
Отсюда следует, что в условиях инфляционной среды даже при отрицательной величине дифференциала [ROA - СП(1 + И)]< О эффект финансового рычага может быть положительным за счет неиндексации долговых обязательств, что создает дополнительный доход от применения заемных средств и увеличивает сумму собственного капитала.
Таким образом, в условиях инфляции эффект финансового рычага зависит от следующих факторов:
разницы между ставкой доходности всего инвестированного капитала и ставкой ссудного процента;
уровня налогообложения;
суммы долговых обязательств;
темпов инфляции.
Используя данные табл. 6, рассчитаем эффект финансового рычага за прошлый и отчетный месяцы для анализируемого нами предприятия по формуле (2):
ЭФР0 = (37,5 - .48/1,6)0 - 0,35) х 0,828 = +4,03 %,
ЭФР1 = (40,0 - 42/1,5)0 - 0,34) х 0,925 = +7,32 %.
В нашем примере на каждый рубль вложенного капитала предприятие получило прибыль в размере 40 коп., а за пользование заемными средствами оно уплатило по 28 коп.(42:1,5). В результате получился положительный эффект (40 - 28 = +12). Это значит, что с каждого рубля заемного капитала, используемого в обороте, предприятие имеет прибыль 12 коп. ЭФР снижается за счет налогов (в данном случае на 34 %). Кроме того, ЭФР зависит также от плеча финансового рычага.
Таблица 6.
Исходные данные для расчета эффекта финансового рычага.
|
Показатель |
Прошлый год |
Отчетный год |
|
Балансовая прибыль, млн руб. |
15000 |
20000 |
|
Налоги из прибыли, млн руб. |
5250 |
6800 |
|
Уровень налогообложения, коэффициент |
0,35 |
0,34 |
|
Среднегодовая сумма капитала, млн руб.: |
||
|
собственного |
21 880 |
25 975 |
|
заемного |
18 120 |
24 025 |
|
Плечо финансового рычага (отношение заемного ка- |
||
|
питала к собственному) |
0,828 |
0,925 |
|
Экономическая рентабельность совокупного капитала, % |
37,50 |
40,00 |
|
Средняя ставка процента за кредит, % |
48 |
42 |
|
Темп инфляции, % |
60 |
50 |
|
Эффект финансового рычага по формуле (13.2), % |
4,03 |
7,32 |
|
Эффект финансового рычага по формуле (13.4), % |
53,7 |
53,6 |

Сейчас рассчитаем ЭФР по формуле (4) и узнаем, как он изменился за счет каждой ее составляющей. Для этого воспользуемся способом цепной подстановки:
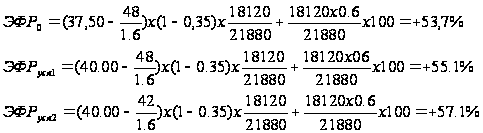
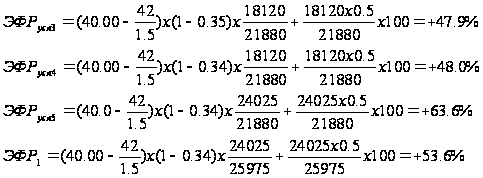
Общее изменение ЭФР составляет: 53,6 - 53,7 = -0,1 %,
в том числе за счет:
уровня экономической рентабель-
55,1 -53,7 = +1,4 %;
57,1 - 55,1 = +2,0 %;
47,9 - 57,1 = -9,2 %;
48,0 - 47,9 = +0,1 %;
63,6 - 48,0 = +15,6 %;
53,6 - 63,6 = -10,0 %.
уровня экономической рентабельностисовокупного капитала
ставки ссудного процента
индекса инфляции
уровня налогообложения
суммы заемных средств
суммы собственного капитала
Следовательно* в сложившихся условиях выгодно использовать заемные средства в обороте предприятия, так как в результате этого повышается рентабельность собственного капитала (ROE):
RDE0=ROAo(1 – Кн0 ) + ЭФР0 = 37,5 (1 - 0,35) + 53,7 = 78,1 %,
ROEX = ROAX (1 – Кн1) + ЭФРХ = 40 (1 - 0,34) +53,6 = 80,0 %.
Прибыль предприятия за счет привлечения заемного капитала увеличилась на 1903 млн руб.
∆П = [(ROA - СП/(1+И)] (1 - Кн) х ЗК/100 = (40 - 42/1,5) (1 - 0,34) х 24025/100 = 1903 млн руб.
Таким образом, внешняя задолженность - акселератор развития предприятия и риска. Привлекай заемные средства, предприятие может быстрее и масштабнее реализовать свои цели. При этом задача финансиста не в том, чтобы исключить всякий риск, а в том, чтобы пойти на экономически обоснованный риск в рамках дифференциала ЛОЛ-СЯ/(Г+Я), а для этого необходим прогноз экономической рентабельности предприятия, ставки банковского процента и уровня инфляции.
5. Анализ доходности собственного капитала
Роль и Факторы его изменения. методика расчета их влияния.
Рентабельность собственного капитала замыкает всю пирамиду показателей эффективности функционирования предприятия, вся деятельность которого должна быть направлена на увеличение суммы собственного капитала и повышение уровня его доходности.
Нетрудно заметить, что рентабельность собственного капитала (ROE) и рентабельность совокупного капитала (ROA) тесно связаны между собой:
Совокупный капитал
 Собственный
капитал
Прибыль после
уплаты налогов
 Собственный
капитал
= уплаты
налогов Х
Совокупный капитал
где МК — мультипликатор капитала (финансовый рычаг).
Данная взаимосвязь показывает зависимость между степенью финансового риска и прибыльностью собственного
капитала. Очевидно, что по мере снижения рентабельности совокупного капитала предприятие должно увеличивать степень финансового риска, чтобы обеспечить желаемый уровень доходности собственного капитала.
Предприятию, у которого прогнозируемый уровень ROA составляет 20%, потребуется 1,5 руб. совокупного капитала на каждый рубль собственного,
чтобы уровень ROE достиг
30%. Если ожидается, что ROA снизится до 10 %, то для достижения ROE в 30 % необходимо на каждый рубль собственного капитала иметь 3 руб. совокупных активов.
Расширить факторную модель ROE можно за счет разложения на составные части показателя ROA:
ROE = Rpn х Коб х МК.
Рентабельность продаж (Rpn) характеризует эффективность управления затратами и ценовой политики предприятия.
Коэффициент оборачиваемости капитала отражает интенсивность его использования и деловую активность предприятия,
мультипликатор капитала — политику в области финансирования. Чем выше его уровень, тем выше степень риска банкротства предприятия, но вместе с тем выше доходность собственного (акционерного) капитала при положительном эффекте финансового рычага.
Произведем расчет влияния данных на изменение уровня ROE:
|
Показатель |
Прошлый год |
Отчетный год |
|
Балансовая прибыль, млн руб. |
15 000 |
20000 |
|
Налоги из прибыли, млн руб. |
5250 |
6800 |
|
Прибыль после уплаты налогов, млн руб |
9750 |
13 200 |
|
Чистая выручка от всех видов продаж, млн руб. |
75 000 |
102 000 |
|
Общая среднегодовая сумма капитала, млн руб. |
40 000 |
50 000 |
|
В том числе собственного капитала, млн руб |
21 880 |
25 975 |
|
Рентабельность совокупного капитала после уплаты налогов, % |
24,375 |
26,4 |
|
Рентабельность продаж после уплаты налогов, % |
13,0 |
12,94 |
|
Коэффициент оборачиваемости капитала, % |
1,875 |
2,04 |
|
Мультипликатор капитала |
1,828 |
1,92 |
Рентабельность собственного капитала после
уплаты налогов, % 44.56 50.82
Общее изменение ROE: 50,82-44,56 = +6,26 %; в том числе за счет изменения
а) рентабельности продаж:
(12,94-13,0) х 1,875 х 1,828 = -0,21%;
б) оборачиваемости капитала:
(2,04-1,875) х 12,94 х 1,878 = +4,01%;
в) мультипликатора капитала:
(1,92-1,828) х 2,04 х 12,94 = +2,46%.
Следовательно, доходность собственного капитала возросла в основном благодаря ускорению оборачиваемости капитала и повышению уровня финансового рычага.
Углубить анализ ROE можно за счет более детального изучения причин изменения каждого факторного показателя исследуемой модели по схеме 2.
Заключение.
В результате выполненной работы установлено, что:
Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия.
Достигнутый в результате ускорения оборачиваемости эффект выражается в первую очередь в увеличении выпуска продукции без дополнительного привлечения финансовых ресурсов. Кроме того, за счет ускорения оборачиваемости капитала происходит увеличение суммы прибыли, так как обычно к исходной денежной форме он возвращается с приращением. Если. производство и реализация продукции являются убыточными, то ускорение оборачиваемости средств ведет к ухудшению финансовых результатов и "проеданию" капитала.
Прибыль на общую сумму активов, наилучший показатель, отражающий эффективность деятельности предприятия. Он характеризует доходность всех активов, вверенных руководству, независимо от источника их формирования.
Пути повышения эффективности использования капитала - это то, на что надо воздействовать, чтобы предприятие получало максимальную прибыль при минимальных затратах и дополнительных вливаний со стороны.
Все критерии оценки эффективного использования капитала важны для получения положительного конечного результата. Практически воздействуя путем принятия управленческих решений на принятие стратегий использования капитала можно добиться значительного улучшения его использования.