Основи економіки підприємства
Поняття та функції оплати праці, її регулювання
Оплата праці – це заробіток, обчислений як правило у грошовому виразі, що за трудовим договором власник, або уповноважений ним орган виплачує працівникові за виконану роботу або надані послуги.
Оплата праці складається з основної і додаткової зарплати.
Основна заробітна плата залежить від результатів праці робітника і визначається тарифними ставками, відрядними розцінками та посадовими окладами.
Додаткова заробітна плата залежить від кінцевих результатів діяльності підприємства. До неї відносять: премії, заохочувальні та компенсаційні витрати, надбавки, доплати.
Заробітна плата виконує такі основні функції:
– відтворювальна (передбачає встановлення таких розмірів оплати праці, які забезпечили б нормальне відтворення фізичних т; розумових здібностей працівників, а також відповідний розмір зарплати давав би можливість застосовувати норми праці, що гарантують власнику отримання необхідного результату господарської діяльності);
– стимулююча (означає, що рівень оплати праці повинен спонукати кожного працівника до найефективніших дій на своєму робочому місці);
– регулююча функція (реалізує принцип розподілу рівня заробітної плати за професіями, кваліфікаціями, важливістю та складністю трудових завдань);
– соціальна функція (повинна поєднувати державне та договірне регулювання заробітної плати, а також реалізовувати принцип соціальної справедливості щодо одержання власного доходу).
Реалізація цих функцій можлива лише при здійсненні політики оплати праці на макрорівні та мікрорівні.
Державна політика оплати праці здійснюється у таких двох напрямках:
– регулювання оплати праці (встановлення розміру мінімальної заробітної плати (205 грн.); встановлення державних норм і гарантій щодо оплати праці за роботу в надурочний час, святкові, вихідні дні); – визначення умов та розмірів оплати праці в бюджетних організаціях та установах; – встановлення максимальних розмірів посадових окладів керівників державних підприємств; – визначення рівня оподаткування підприємств та доходів працівників; – здійснення соціального захисту:
– бюджетне фінансування закладів освіти, культури, охорони здоров'я;
– участь у формування доходів соціального страхування (формування фонду соціального страхування, Пенсійного фонду та фонду на випадок безробіття);
– запровадження різних видів допомоги (сім'ям з низькими доходами, допомоги безробітнім);
– регулювання цін на товари, що перебувають під державним контролем.
Політика оплати праці підприємств формується та реалізується в межах чинного законодавства, а саме ЗУ Про оплату праці» і враховує цілі діяльності підприємства, їх галузеву специфіку, географічне розміщення та рівень соціального розвитку трудового колективу.
Реалізації політики заробітної плати здійснюється на підставі договірного регулювання оплати праці найманих працівників, а саме на основі укладання системи тарифних угод на трьох рівнях.
1. Міжгалузевий – на якому укладається генеральна тарифна угода.
2. Галузевий рівень – галузева тарифна угода.
3. Виробничий рівень – колективний, або трудовий договір.
Тарифна угода – це договір між адміністрацією підприємства та працівниками з питань оплати праці та соціальних гарантій.
Предметом тарифної угоди є: форми та системи оплати праці, мінімальна тарифна ставка, види та розміри доплат, надбавок, премій, умови оплати праці в позаурочний час, простої, які мали місце не з вини працівника, та інші умови.
Основним організаційно-правовим інструментом обґрунтування розміру заробітної плати працівників є тарифно-посадова система, яка включає в себе такі елементи:
– тарифно-кваліфікаційні довідники – це збірники нормативних актів, що містять кваліфікаційні характеристики робіт і професій, згруповані за виробництвами та видами робіт.
Довідник призначений для тарифікації робіт та надання кваліфікаційних розрядів робітникам.
– кваліфікаційні довідники посад керівників, спеціалістів і службовців – це нормативні документи в яких подаються загальногалузеві кваліфікаційні характеристики певних категорій працівників. У них зазначаються посадові обов'язки вимоги до знань, та стажу роботи, а також рівня підготовки керівників, спеціалістів та службовців. – тарифна ставка – це сукупність кваліфікаційних розрядів та відповідних їм тарифних коефіцієнтів.
На Україні у 1993 році затверджено єдину тарифну ставку оплати праці робітників службовців, спеціалістів, керівників за загальними професіями та посадами, що забезпечує єдині умови оплати праці цих категорій працівників.
Тарифна ставка містить 15 тарифних розрядів з діапазоном тарифних коефіцієнтів від І до 4,1.
Розмір тарифної ставки першого розряду визначається на рівні встановленого державою мінімального розміру заробітно: плати нижче якого не може проводитись оплата за фактично виконану працівником норму праці.
Тарифна ставка – це плата за відпрацьовану І годину.
Тарифні ставки інших розрядів визначаються множенням тарифної ставки першого розряду на тарифний коефіцієнт відповідного розряду.
Ci = CI * КTi
19. Висвітліть особливості стандартизації і сертифікації продукції
Ефективним засобом управління якістю є стандартизація, яка включає комплекс норм, правил і вимог до якості продукції. Стандарт на продукцію є основним нормативно-технічним документом, в якому показники якості встановлюються, виходячи із новітніх досягнень науки, техніки і попиту споживачів.
Стандартизація продукції охоплює
– встановлення вимог до якості продукції, сировини, матеріалів, напівфабрикатів, комплектуючих;
– встановлення норм, правил в галузі проектування;
– формування єдиної системи показників якості продукції, методів її контролю, випробувань, єдиних термінів і позначень;
– створення єдиних систем класифікації і кодування продукції тощо.
Сертифікація продукції – один із важливих елементів системи управління якістю, який передбачає оцінку відповідності продукції певним вимогам та видачу певного документу – сертифікату. Сертифікат – це документ, що засвідчує високий рівень якості продукції і її відповідність вимогам міжнародних стандартів ІСО серії 9001. В Україні існує обов'язкова і добровільна сертифікація. Обов'язкова сертифікація здійснюється в межах державної системи управління господарськими суб'єктами, охоплює перевірку та випробування продукції, державний нагляд за сертифікованими виробами.
Добровільна сертифікація може проводитись на відповідність вимогам, які не є обов'язковими, за ініціативою суб'єктів господарювання на договірних засадах.
Сертифікацію здійснюють державні випробувальні центри по найважливіших видах продукції. В останні роки почали формуватись міжнародні системи сертифікації.
Державний нагляд за якістю продукції здійснює Держстандарт України, який є національним органом, що здійснює стандартизацію і сертифікацію продукції. Об'єктом державного нагляду є продукція виробничо-технічного призначення і товари народного споживання, експортна продукція щодо вимог контрактів, імпортна продукція щодо діючих в Україні стандартів, атестовані виробництва.
20. Визначте суть кадрової політики
Головною метою КП п-ва є забезпечення п-м на кожному етапі свого розвитку професійними кваліф.кадрами, особливо це стосується кожного роб. місця. Виконання гол. завдання передбачає виконання ф-й: 1) набір кадрів, 2) підготовка кадрів, 3) оцінка працездатності, кваліфікації пр в, 4) мотивація труд. дія-ті і дисципліни на п-ві, 5) контроль додержання правил гігієни та техніки безпеки, 6) дотримання зв'’зків між пр-ми та керівниками. 7) реалізація спец. ф-й.
21. Охарактеризуйте поточні витрати, їх класифікацію і структуру
Витратами називається використання ресурсів (зменшення активів) для досягнення певної мети.
Витрати поділяються на дві групи: інвестиційні витрати і поточні (операційні) витрати.
Поточні витрати – це витрати на виконання основних функцій підприємства, а саме на виготовлення продукції.
Поточні витрати у свою чергу можуть бути циклічними, які повторюються з кожним циклом виготовленої продукції та безперервними, які існують постійно.
Поточні витрати можна класифікувати за такими ознаками: 1) за ступенем однорідності:
– елементні витрати, однорідні за складом, мають єдиний економічний зміст і є первинними; – комплексні – це витрати різнорідні за своїм складом і охоплюють декілька економічних елементів витрат. 2) за способом обчислення на одиницю продукції:
– прямі витрати, які пов'язані з виготовленням одного виду продукції і тому можуть обчислюватися прямо на одиницю продукції;
– непрямі витрати, які пов'язані із виробництвом різної номенклатури продукції і не можуть прямо обчислюватися на одиницю даної продукції
3) за зв'язком з обсягом виробництва:
– постійні витрати;
– змінні витрати. Пх поділяють на пропорційно змінні (витрати, які змінюються прямопропорційно до обсягу виробництва) і непропорційно змінні (вони включають прогресуючі витрати, які зростають більшою мірою ніж обсяг виробництва).
22. Поясніть суть продуктивності праці, охарактеризуйте методи її визначення
ПП є визначальним ек. показником по підвищенні еф-ті в-ва. Ек.сутність ПП полягає в тому, що вона виражає співвідношення між к-тю виробленої пр-ї та витратами роб. часу на її вигот. Залежно від ступеня розвитку умов в-ва одна і та ж к-ть праці протягом певного часу може дати різну к-ть пр-ї. На це вплив. такі фактори:
1) новітня техніка, 2) рівень освіти пр в, 3) навички пр в, стаж роботи, 4) удосконалення роб. місця.
ПП-виготов я пр-ї одиницею в-ва за певний період або це к-ть витраченої праці на к-ть втготовл. пр-ї. В ек. теорії розрізн.прод-ть індив., заг. праці. прод-ть інд.праці визначає прод-ть конкретної живої праці і вимір.к-тю пр-ї, яка виробл. за од. часу (виробіток) або к-тю роб. часу, яка витрач. на вигот. до. пр-ї.
Для народн. гос-ва вцілому визн. Прод.заг. праці – відношення виробленого за розрахунковий період нац. валового доходу до заг. к-ті пр в зайнятих у сфері матер. в-ва.
ППз=НВД/4м.в.
Всі методи визначення ПП под. на:
1) визнач. прямих показників: – сама ПП, – виробіток визн. в натур х, варт х, нормативних показниках.
2) визн я обернених показників:а) трудомісткість: – планова, – фактична, – нормативна, б) виробіток – к-ть пр-ї, що виробл. п-м за розрах й період часу
Методи визн. ПП:
1) в натурал. показниках: а) на 1 взятого робітника ППнат=Q/Ч, б) на од. устаткування ППнат.=Q/Аоб, в) ПП на всю к-ть покупців за певний термін часу ППнат=Q/T.
2) у вартісних: а) на 1 роб а ППв=ВД/Ч., б) на од.істатк. ППв=ВД/Аоб, в) на всю к-ть покупців за певний час ППв=ВД/Т.
3) в нормо-годинах: ППн/г=Тн/год/Тн
До обернених показників ПП належать пок и трудомісткості праці, які визн. витратами роб. часу на од. пр-ї або на комплекс робіт. Планова трудомісткість визн. на осонові пок в нормат. трудом., вона є меншою за нормативну, але деколи може і =.Пл.норм. труд ь вимір.в людино-год.
Фактична труд-ть показує фактичні витрати роб. часу окремого роб а, які припад. на од. готової пр-ї.
Існують такі шляхи підвищ-я праці:
1) техніко-технолог. – побуд. на ступені викор. осн. фондів і впровадж. нових технік і технологій: а)індустріалізація, б) ств. вироб. бази, в) механізація, автомат., г) впров. нових скчасн. техн. д) впров. нових комп. розробок.
2) організаційні відобр.орг й стан в-ва: а) орг я в-го процесу, б) зменшення простоїв сутаткування, в) мах е завантаження всіх членів колект. г) впров. нових методів.
3) соц.-ек. Побуд.на ефект у викор. людс. фактору: а) моральне стимулювання б) матеріальне стим.
23. Висвітліть особливості оцінки фінансово-економічного стану підприємства
Фінансово-економічний стан підприємства і його показники
Фінансова-ек. стан підприємства характеризується ступенем його прибутковості, оборотності капіталу, фінансової стійкості та динаміки структури дхерел фінансування, а також здатності розраховуватися за борговими зобов'язаннями.
Правильна оцінка фінансових результатів діяльності та фінансово-економічного стану підприємства потрібна як для його керівництва, власників, так і для інвесторів, партнерів і кредиторів, державних органів.
Основними документами, які характеризують фінансові результати та фінансовий стан підприємства є «Звіт про фінансові результати», «Баланс».
Балансом називається підсумковий фінансовий документ у вигляді таблиці, яка свідчить про наявність та використання коштів на певну дату.
Структура балансу включає актив в якому показані напрямки розміщення коштів і який складається з таких розділів як: необоротні активи; оборотні активи; витрати майбутніх періодів, і пасив, де показані джерела формування коштів. Пасив складається з: власного капіталу; забезпечення наступних витрат і платежів; довгострокових зобов'язань; поточних зобов'язань; доходів майбутніх періодів.
Оцінка фінансового стану підприємства. Співвідношення між окремими групами активу і пасиву є основою оцінки фінансового стану підприємства. Оцінка та аналіз фінансово-економічного стану підприємства здійснюються на основі таких чотирьох груп показників:
– прибутковість (різні види прибутку та рентабельності);
– ділова активність підприємства:
1) оборотність активів;
2) оборотність товарно-матеріальних запасів;
3) середній термін оплати дебіторської заборгованості;
4) середній термія оплати кредиторської заборгованості.
– фінансова стійкість:
1) коефіцієнт автономії;
2) коефіцієнт забезпеченості боргів;
3) фінансовий важіль
– платоспроможність:
1) коефіцієнт загальної ліквідності;
2) коефіцієнт термінової ліквідності;
3) коефіцієнт абсолютної ліквідності.
24. Охарактеризуйте відрядну форму оплати праці
В межах відрядної форми оплати праці розрізняють такі системи оплати праці: – пряма відрядна система оплати праці; – непряма відрядна система оплати праці; – відрядно-преміальна система оплати праці; – відрядно-прогресивна система оплати праці; – акордна система оплати праці.
При прямій відрядній системі заробітна плата визначається таким чином:
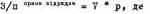
V – кількість виготовленої продукції працівником; р – відрядна розцінка.
Непряма застосовується при оплаті праці допоміжних робітників, праця яких не нормується але визначає рівень виробітку основних робітників.
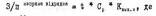
t – кількість відпрацьованого часу допоміжним робітником;
Cp – погодинна тарифна ставка певного розряду;
Квик.н. – коефіцієнт виконання норми основним працівником;
Оплата праці при відрядно-преміальній визначається наступним чином:
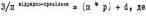
d – розмір премій; m – кількість виготовленої продукції працівником. Відрядно-прогресивна форма оплати праці:
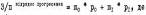
m0, m1 – обсяг виготовленої продукції в межах / понад норму; Ро, Р1 – звичайна/підвищена відрядна розцінка.
Особливістю акордної форми оплати праці, є те, до працівникові, або групі працівників розцінки встановлюються не на окремі операції, а за весь комплекс робіт з визначенням кінцевого терміну його виконання (будівлі, ремонтні роботи).
В межах погодинної форми оплати праці розрізняють такі системи: – проста погодинна; – преміальна–погодинна; – за посадовими окладами.
При простій погодинній системі оплати праці заробіток визначається:
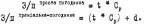
Система оплати за посадовими окладами застосовується до працівників, робота яких має стабільний характер. Це можуть бути керівники, прибиральники, та ін.
25. Висвітліть форми організації виробництва
Тип організації виробництва – це категорія, яка характеризує обсяг і рівень спеціалізації обладнання, а також регулярність та стабільність випуску продукції. Розрізняють 3 класичних типи виробництва; масове, серійне, одиничне.
Масове – виробництво з неперервним виготовленням продукції обмеженої номенклатури на вузькоспеціалізованих робочих місцях.
Серійне – виробництво обмеженої номенклатури, що повторюється через певні проміжки часу (серія, партія деталей чи виробів) на широкоспеціалізованих робочих місцях. Різновиди серійного виробництва: крупносерійне, сервдньосерійне, дрібносерійнв.
Одиничним виробництвом називають виготовлення широкої номенклатури в одиничних кількостях, яке повторюється через невизначені проміжки часу (або зовсім не повторюється на неспеціалізованих робочих місцях).
26. Розкрийте сутність виробничого циклу та його структури
Виробничий цикл – це проміжок часу між запуском сировини і випуском готової продукції, включаючи відвантаження цієї продукції споживачам. Виробничий цикл має дві основні характеристики: структуру та тривалість. Під структурою розуміють склад і співвідношення витрат часу на різні операції, а також перерви в процесі виробництва.
Тривалість циклу – це період часу протягом якого сировина перетвор. в готову продукцію
Ту=
Розгул. методику розрахунку тривалості виробничого циклу на основі трьох методів:
1) послідовного. рух деталей, при якому передається з операції на операцію вся операція деталей цілком. нова операція поч. лише після того, як всі деталі партії пройшли попередню операцію. При послідовному русі транспортують всю партію одночасно.
27. Поясніть сутність підприємництва, як сучасної форми господарювання
Підприємництво – активно-динамічний елемент бізнесу, що характеризується самостійною та ініціативною господарсько-фінансового діяльністю суб'єктів усіх форм власності в рамках чинного законодавства на свій ризик і під особисту майнову відповідальність або від імені й під майнову відповідальність юридичної особи для задоволення суспільних потреб.
Бізнес – будь-яка діяльність за умов ринкової економіки, яка задовольняє потреби споживачів і забезпечує прибуток (дохід) суб"єкту такої діяльності.
2. Основними функціями підприємницької діяльності є:
♦ ТВОРЧА
Генерування та активне використання новаторських ідей і пілотних проектів, готовність до виправданого ризику та вміння ризикувати в бізнесі (підприємництві).
♦ РЕСУРСНА
Формування та ефективне використання власного капіталу, а також інформаційних, матеріальних і трудових ресурсів.
♦ ОРГАНІЗАЦІЙНА
Практична організація маркетингу, виробництва, реклами, продажу та інших господарських операцій.
3. Науково-обгрунтовані принципи здійснення підприємницької діяльності:
– Вільний вибір видів підприємницької діяльності;
– Залучення на добровільних засадах грошових коштів і майна підприємців та юридичних осіб для розгортання підприємництва;
– Самостійне формування програми діяльності, вибір постачальників і споживачів, визначення цін на товари;
– Вільне наймання працівників і належний рівень оплати їхньої праці;
– Придбання матеріально-технічних, природних та інших ресурсів, використання яких не заборонене (необмежене) чинним законодавством;
– Вільне використання прибутку, що залишається в розпорядженні засновників після внесення обов'язкових платежів;
– Самостійне здійснення юридичними особами чи підприємцями без створення юридичної особи зовнішньоекономічної діяльності.