Економічне обгрунтування заходів щодо поліпшення виробничо-господарської діяльності підприємства ТОВ "Домосвіт"
Таблиця 2.4. – Таблиця факторів впливу демографічного середовища України на діяльність підприємства
| № | Фактор | Шкала оцінок 0–20 балів | Загроза | Можливість | Дії компанії |
| 1 | Відтік основної частини населення у великі міста | 8 | Зростання обсягів міського населення, яке використовує серветки | Збільшення обсягів продаж | |
| 2 | Скорочення за останні 10 років кількості населення України на 6 млн. чол. | 8 | Зниження загального обсягу попиту на серветки | Вихід на міжнародні ринки | |
| 3 | Міграційні процеси (відтік значної частини кваліфікованих кадрів за кордон) | 7 | Відтік кваліфікованих кадрів за кордон | Забезпечення належних умов праці, зарплати, соціальні пакети. |
Таблиця 2.5. – Таблиця впливу науково-технічного середовища України на діяльність підприємства
| № | Фактор | Шкала оцінок 0–20 балів | Загроза | Можливість | Дії компанії |
| 1. | Широке використання передових матеріалів та технологій | 12 | Збільшення частки ринку за рахунок виробництва нових товарів | Активна розробка нових товарів | |
| 2. | Наявність в Україні великої кількості навчальних закладів та наукових центрів | 11 | Ознайомлення з продукцією, співпраця по розробці нових матеріалів. | Співпраця з даними установами |
Таблиця 2.6. – Таблиця факторів впливу соціально-культурного середовища України на діяльність підприємства
| № | Фактор | Шкала оцінок 0–20 балів | Загроза | Можливість | Дії компанії |
| 1 | Розвиток високих стандартів життя в Україні | 10 | Підвищення попиту на продукцію | Розробка нових товарів, розширення асортименту |
2.2.2 Аналіз мікромаркетингового середовища
а) Споживачі
Базовим ринком ТОВ «Домосвіт» є ринок вологих серветок для гігієні-них та косметологічних цілей з розширенням асортименту для промислових користувачів.
Сегментація ринку – це систематичний процес виділення сегментів ринку, які потребують спеціально розробленого комплексу маркетингу і який спрямовано на посилення конкурентних переваг фірми.
Визначення типу ринку для ТОВ «ДОМОСВІТ» наведено в таблиці 2.7.
Таблиця 2.7. – Визначення типу ринку ТОВ «Домосвіт»
| № пп | Ознаки класифікації | Тип ринку |
| 1. | За об’єктами купівлі-продажу | Ринок товарів і послуг |
| 2. | За розміщенням і належністю | Регіональний |
| 3. | За характером споживання | Промисловий |
| 4. | За типом попиту та пропозиції | Ринок покупця |
| 5. | За типом конкуренції | Чиста конкуренція |
Споживачі продукції ТОВ «ДОМОСВІТ»: фізичні особи (домогосподарства Дніпропетровська та Дніпропетровської області) – 70%; фірми-юридичні особи – 30%.
б) Конкуренти
ТОВ «ДОМОСВІТ» працює на ринку, який характеризується високим рівнем конкуренції і високою місткістю. За оцінками фахівців, обсяги виробництва вологих серветок в Україні щорічно зростають на 40–60%. Причому, за словами операторів, ринок ще недавно був насичений у середньому лише на 20–30%.
Безпосередніми конкурентами ТОВ «Домосвіт» на ринку вологих серветок в м. Дніпропетровську та Дніпропетровській області є фірми:
1. Товариство з обмеженою відповідальністю «Еколла»: Вологі серветки ФРЕШКА «Ранкова роса» (м. Донецьк) – рис. 2.2
Компанія «Еколла», створена в 2000 році, стала першим українським підприємством, що закупило за кордоном і встановило високоякісне устаткування для виробництва вологих серветок. А тому вологі серветки «Фрешка» виробництва «Еколла» стали першими, які були випущені вітчизняним виробником в Україні.
Серветки «Фрешка» розроблені компанією «Еколла» разом з лабораторіями МНПО «Біокон» і французькими фахівцями. В 2007 році компанія «Еколла» розширила асортименти своєї продукції, випустивши нову сонцезахисну косметичну лінію – «SUN TIME».
Серветки «Фрешка» виготовлені із кращої в Європі тканини (неткане полотно з додаванням 70% віскози). Серветки випускаються в надійному й безпечному упакуванні, просочені лосьйонами з додаванням активних компонентів. Всі продукти безпечні, не мають дратівної дії, мають санітарно-гігієнічний висновок й Сертифікати відповідності України й Росії. Серветки не містять спирту. Нейтральний pН.
На даний момент асортимент нараховує 16 видів виробів, серед яких серветки для інтимної гігієни, дитячі, антисептичні, охолоджуючі, по догляду за окулярами й оптикою, універсальні й серветки для автомобілістів, які очищають шкіру від машинного масла й впливу бензину. Споживачеві пропонуються серветки з різними ароматами: «Морська свіжість», «Зелений чай», «Енергія цитрусів», «Червоний мак», «Липовий колір», «Гірська лаванда». Продукція фасується в поліетиленове впакування по 15 або 20 шт.
2. Компанія ТОВ «ТК «ВС-КОМ» є офіційним дистриб'ютором компанії Kimberly-Kimberly-Clark®. Працює на російському ринку з 1996 року. За цей час удалося підібрати високо професійну команду й створити велику дилерську мережу більш ніж в 30 регіонах РФ, а також у країнах Балтії й України.
Вологі серветки WYPALL фірми KIMTECH (США) із матеріала AIRFLEX.
Вологі серветки WYPALL – нова формула, що не містить d-limonene, з поліпшеним зволожуючим комплексом для ефективного видалення забруднень. Спеціальні волокна серветки, просочені лосьйоном, одночасно очищають руки й доглядають за ними, а також допомагають видалити забруднення з інструментів і устаткування.
Легко справляються із широким спектром забруднень, не знадобляться ні гелі, ні вода, ні мило, ні серветки. У компактному впакуванні.
Контрольований видаток: економічно – кожна серветка подається окремо.
Серветки з текстурованого поліпропілену, просоченого складом для ефективного очищення сильно забруднених рук. Подача з диспенсера по одному аркушу. Містять зволожуючі компоненти, що доглядають за руками й захистом їх. Видаляють широкий спектр забруднень, можуть використовуватися при виробничих, ремонтних, будівельних і інших роботах. Мають приємний захід.
Розмір: 27х27. Штук в упакуванні: 50 Вид упакування: рулон – пластикове цебро. Упакувань у коробці: 6
Серветки для особи KLEENEX® являють собою двошарові серветки найвищої якості, м'які як пух, що володіють високою вбираючою здатністю й міцністю, зручні у використанні, в упакуваннях Рор-up.
Високоякісні м'які двошарові серветки для особи в кубічній картонній коробочці особливої конструкції дозволяють завжди мати серветки під рукою, 2-х слойна. Розмір виробу, см: 19х21. Штук в упакуванні: 90.
4. Гігієнічні серветки, представлені на ринку України (Додаток Г):
4.1. Кроха (виробництво України)
4.2. Мир детстсва (виробництво Росії)
4.3. Виробництво західних компаній: Pampers, Huggies, Helen Harper, Bubchen, Johnson's baby, Cliven, Sanosan, EVENT, Klorane bebe
Для виявлення інтенсивності конкуренції на ринку використана модель п’яти сил конкуренції М. Портера. Характеристика дії окремих сил для ТОВ «ДОМОСВІТ» наведена в таблиці 2.8.
Використання методу М. Портера показало, що в цілому становище ТОВ «ДОМОСВІТ» на ринку є стабільним. Разом з тим, присутні і деякі ризики, серед яких основними є можливість появи на ринку нових конкурентів та можливість підвищення цін постачальників.
Таблиця 2.8. – Характеристика окремих сил (за М. Портером) для ТОВ «Домосвіт»
| № | Сила | Характеристика дії | Експертна оцінка за 5-ти бальною шкалою |
| 1 | Ризик входу потенційних конкурентів | Досить високий | 3 |
| 2 | Можливості «торгуватися» (знижувати ціни) покупців | Покупці мають обмежені можливості впливати на ціни | 2 |
| 3 | Загрози товарів, що заміщують основний асортимент | Практично немає | 4 |
| 4 | Можливості «торгуватися» (підвищувати ціни) постачальників | Досить високі | 3 |
| 5 | Конкуренція серед існуючих фірм-продавців | Досить висока | 3 |
| Сукупна дія сил | Стабільне становище | 3,0 |
З таблиці 2.8 видно, що ТОВ «ДОМОСВІТ» є достатньо конкурентоздатним підприємством та займає провідне місце на ринку. При розширенні асортименту та більшому стимулюванні збуту фірма може зайняти більш вагомі позиції. ТОВ «ДОМОСВІТ» потрібно розробити конкретні стратегії з потенціювання сильних сторін і можливостей за умови врахування й обмеження впливу слабких сторін і загроз (табл. 2.10), що забезпечить фірмі конкурентні переваги.
Таблиця 2.9. – Аналіз сильних та слабких сторін ТОВ «ДОМОСВІТ» у порівнянні з конкурентом (бальна шкала оцінки впливу основних факторів від 0 до 10)
|
№ п/п |
Фактор конкурентоспроможності | «ДОМОСВІТ» | «Еколла» | Трудові резерви | ТК ВС-КОМ |
| 1 | Імідж торгової марки матеріалу | 7 | 9 | 6 | 7 |
| 2 | Швидкість доставки товару | 6 | 5 | 5 | 5 |
| 3 | Рекламний бюджет товару | 5 | 9 | 6 | 7 |
| 4 | Ефективність заходів по стимулюванню збуту | 7 | 7 | 8 | 6 |
| 5 | Наявність інвестицій для розширення ринку | 5 | 7 | 6 | 5 |
| 6 | Якість матеріалу | 10 | 10 | 10 | 10 |
| 7 | Наявність власних виробничих потужностей на Україні | 8 | 3 | 7 | 6 |
| 8 | Потужність лінії по виробництву | 7 | 8 | 7 | 6 |
| 9 | Можливості щодо зниження цін | 5 | 5 | 5 | 5 |
| 10 | Кваліфікація збутового персоналу | 8 | 8 | 7 | 7 |
| 11 | Кваліфікація управлінських кадрів | 7 | 8 | 6 | 7 |
| 13 | Розуміння мотивів споживачів | 7 | 8 | 6 | 6 |
| 14 | Відповідність технологій ринковим умовам | 6 | 8 | 6 | 7 |
| 15 | Можливість доступу до цільового ринку | 5 | 4 | 5 | 5 |
| 16 | Наявність каналів розподілу | 5 | 5 | 5 | 5 |
Таблиця 2.10. – Результати SWOT-аналіз для ТОВ «Домосвіт»
|
Сильні сторони Високі технологічні показники товару Використання новітніх енергозберігаючих технологій Високий імідж торгової марки Висока кваліфікація персоналу Великі надходження інвестицій Швидка розробка нових товарів Вигідне географічне розташування заводу – виробника та мінімізація транспортних витрат |
Слабкі сторони Висока ціна Технічний супровід товару Канали збуту Маркетингові дослідження |
|
Можливості Підвищення попиту на товар – щорічне зростання обсягів власного виробництва в середньому на 8–10% Підвищення вхідних бар’єрів за рахунок введення в Україні державних норм ДСТУ, що регламентують виробництво матеріалу «спайлекс» для вологих серветок |
Загрози Подорожчання імпортованої продукції за рахунок катастрофічного обвалу курсу гривні по відношенню до курсу долара США та євро у листопаді – грудні 2008 року Падіння попиту на вологі серветки на ринку України в зв’язку з зупинкою темпів росту доходів громадян. Захват все більшої частини ринку конкурентною продукцією за рахунок поставок продукції з районів Західної Азії за меншою ціною (випуск по ліцензії) |
2.3 Фінансово-економічний аналіз діяльності ТОВ «Домосвіт»
В таблицях додатку В та на рис. 2.5 – 2.11 наведені основні результати аналізу балансової та фінансової звітності діяльності ТОВ «Домосвіт» у 2006–2008 роках.
Як показують результати аналізу у підприємства ТОВ «Домосвіт» на протязі 2006–2008 року є певні проблеми діяльності та перспектив розвитку:
підприємство має постійний дефіцит платіжних коштів, тому фактичні значення коефіцієнтів абсолютної ліквідності значно нижче нормативних показників стійкого діапазону;
у 2008 році підприємство практично втратило загальну ліквідність балансу;
підприємство має значний дефіцит власних коштів, тому показник автономності є значно нижче стійкого діапазону та характеризує стандартну ситуацію оптового торгівельного підприємства, яке отримує доходи на різниці вартості куплених (кредиторська заборгованість та банківські кредити) та проданих (дебіторська заборгованість) товарів;
в структурі джерел фінансових коштів частка короткострокових кредитів зросла з рівня 8,8%(2006) до 31,5%(2008), частка довгострокових кредитів зросла з рівня 26,1% (2006) до рівня 30,1%(2008), частка кредиторської заборгованості зросла з рівня 11,1% (2006) до рівня 19,1% (2008), частка власних коштів зменшилась з рівня 51,6%(2006) до 17,5%(2008), тобто підприємство з власних коштів перейшло на комерційні та банківські кредити як джерело фінансових коштів для формування оборотних активів;
в структурі активів підприємства структурна частка запасів знизилась з рівня 43,3% (2006) до 13,0%(2008), структурна частка дебіторської заборгованості за відпущену продукцію зросла з рівня 18,6%(2006) до рівня 38,9%(2008).
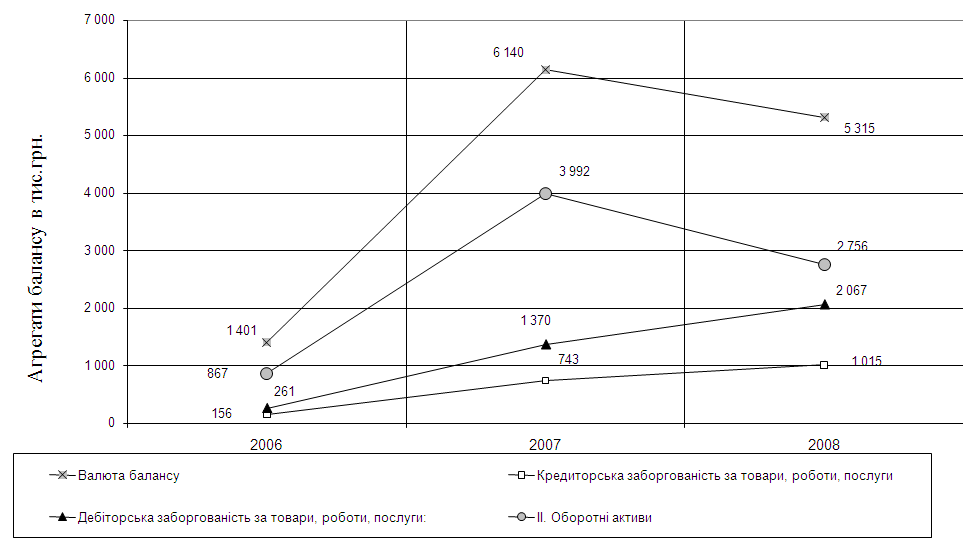
Рис. 2.5. – Динаміка змін абсолютних рівнів характерних агрегатів балансу ТОВ «Домосвіт» у 2006–2008 роках
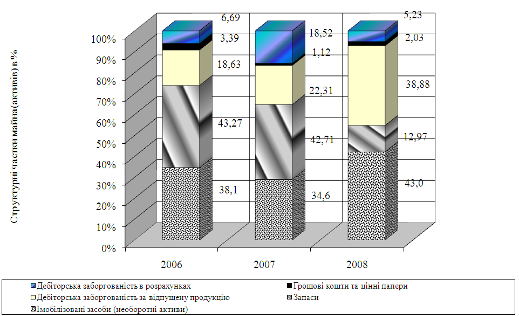
Рис. 2.6. – Динаміка змін структури агрегатів активів балансу ТОВ «Домосвіт» у 2006–2008 роках
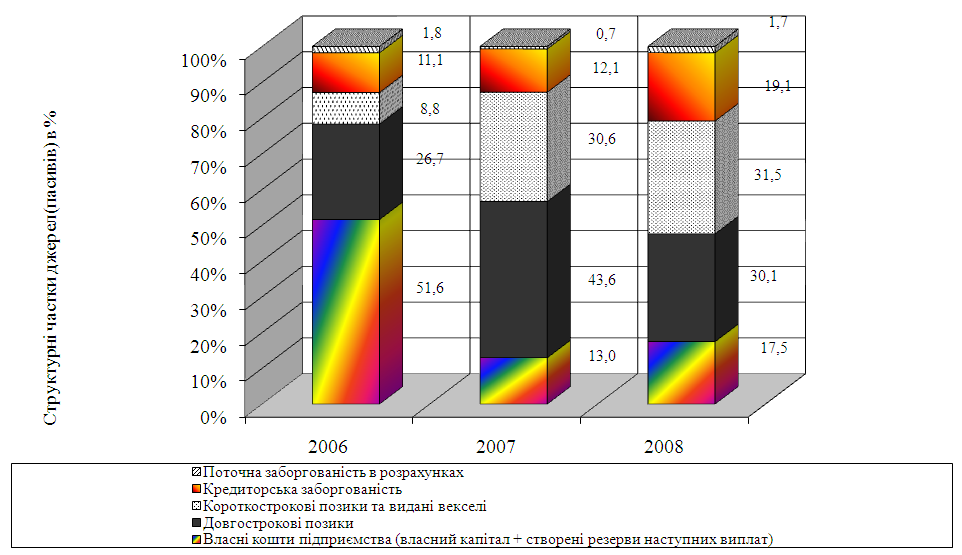
Рис. 2.7. – Динаміка змін структури агрегатів джерел (пасивів) балансу ТОВ «Домосвіт» у 2006–2008 роках
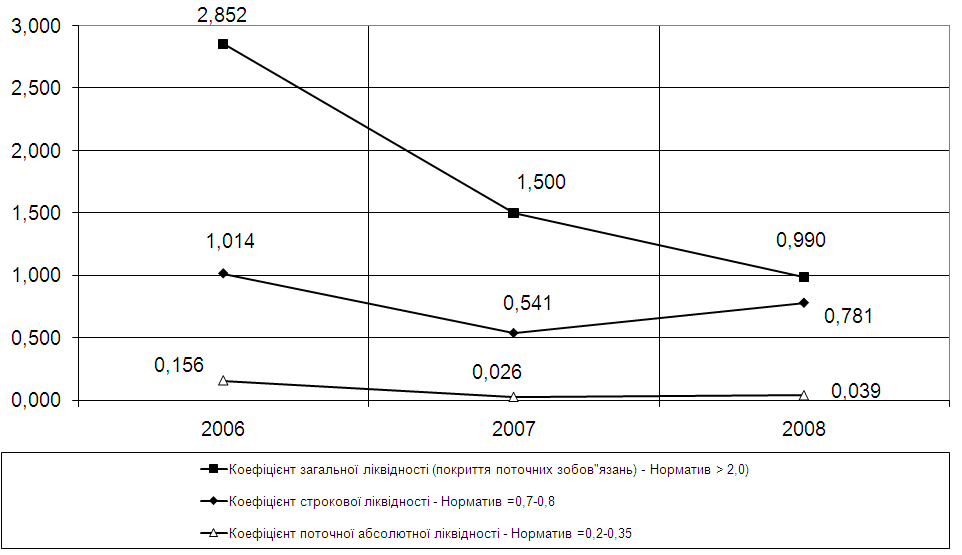
Рис. 2.8. – Динаміка змін ліквідності балансу ТОВ «Домосвіт» у 2006–2008 роках
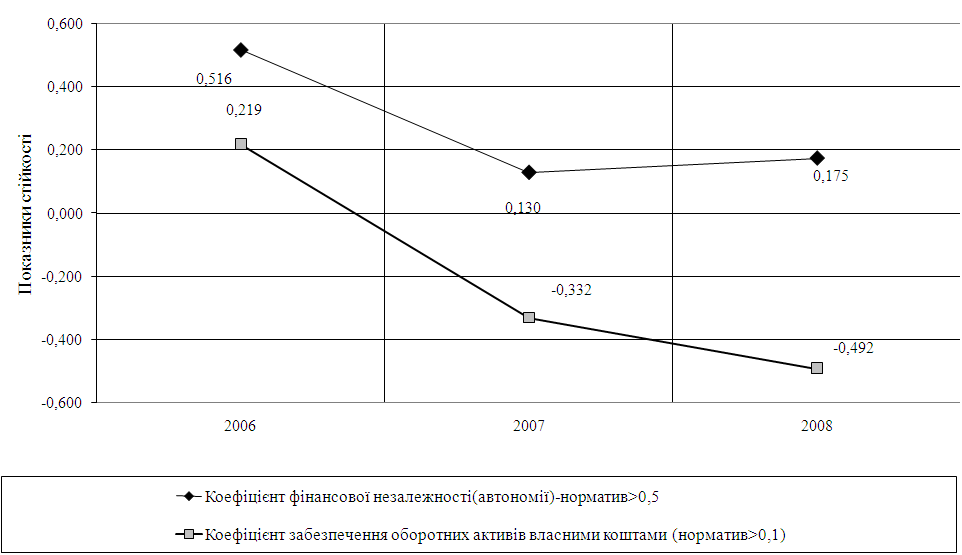
Рис. 2.9. – Динаміка змін показників фінансової стійкості ТОВ «Домосвіт» у 2006–2008 роках
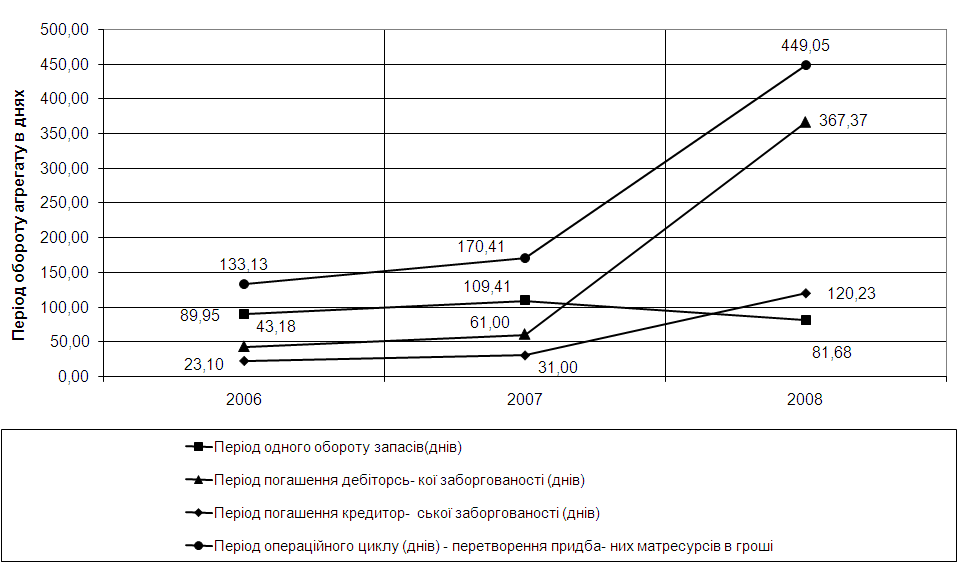
Рис. 2.10. – Динаміка змін показників ділової активності (оборотності активів) ТОВ «Домосвіт» у 2006–2008 роках
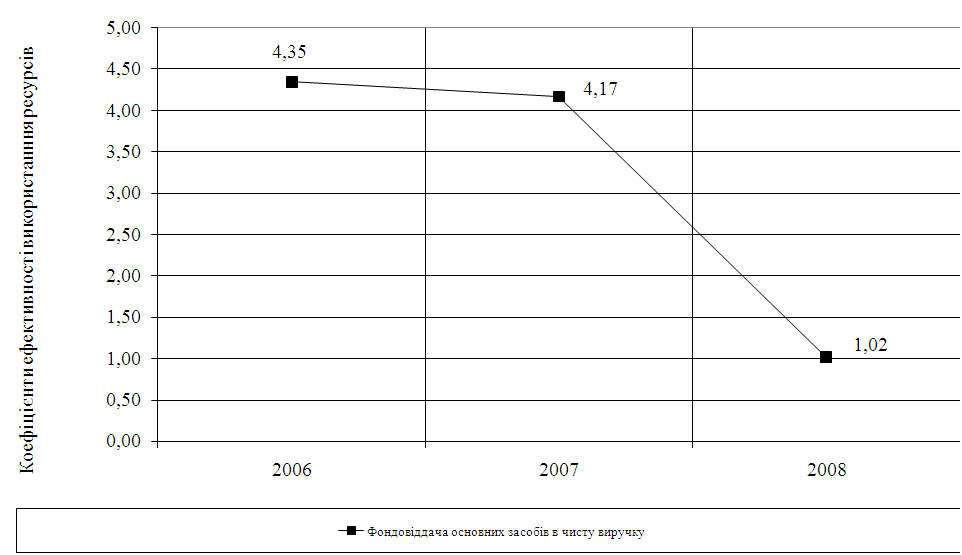
Рис. 2.11. – Динаміка змін показників ефективності використання основних засобів в ТОВ «Домосвіт» у 2006–2008 роках
Таблиця 2.11 – Динаміка операційних витрат ТОВ «Домосвіт» у 2006–2008 роках
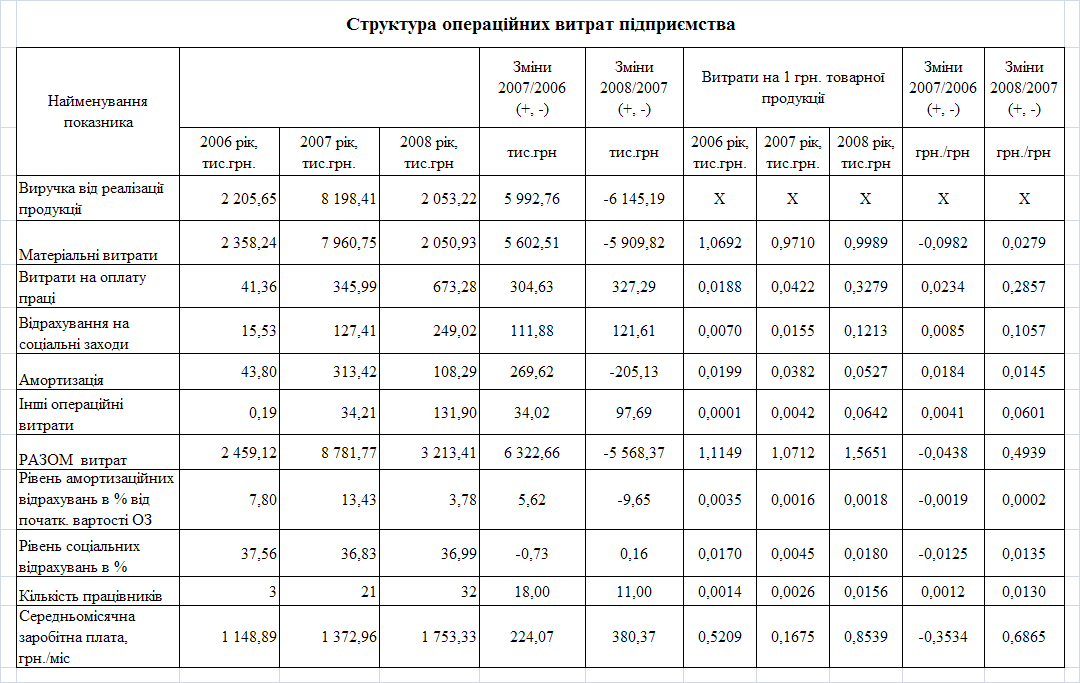
Таблиця 2.12. – Динаміка операційно-фінансових витрат та формування прибутку ТОВ «Домосвіт» у 2006–2008 роках
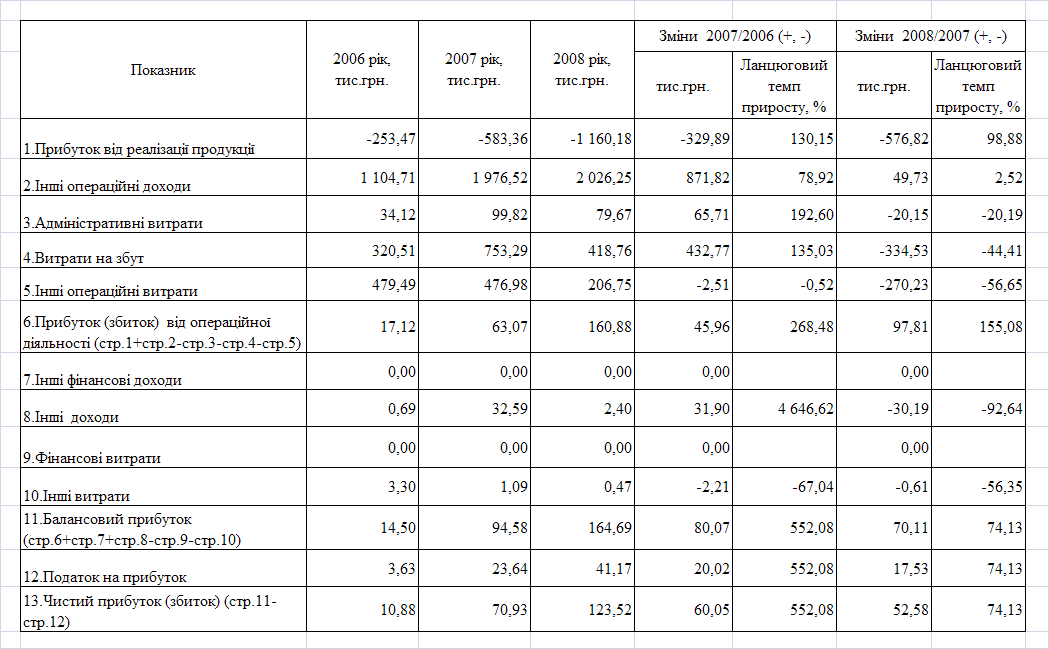
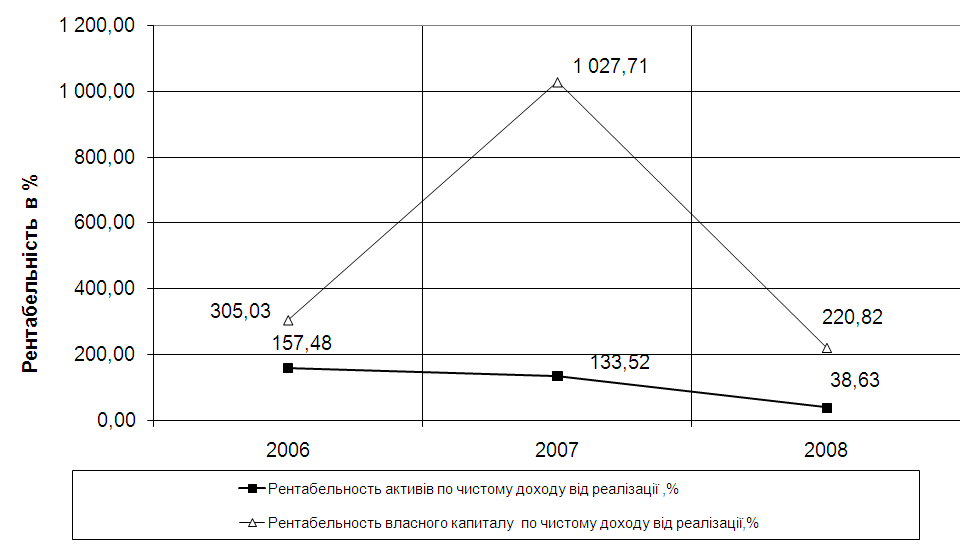
Рис. 2.12. – Динаміка рентабельності активів та власного капіталу по чистому доходу від реалізації в ТОВ «Домосвіт» у 2006–2008 роках
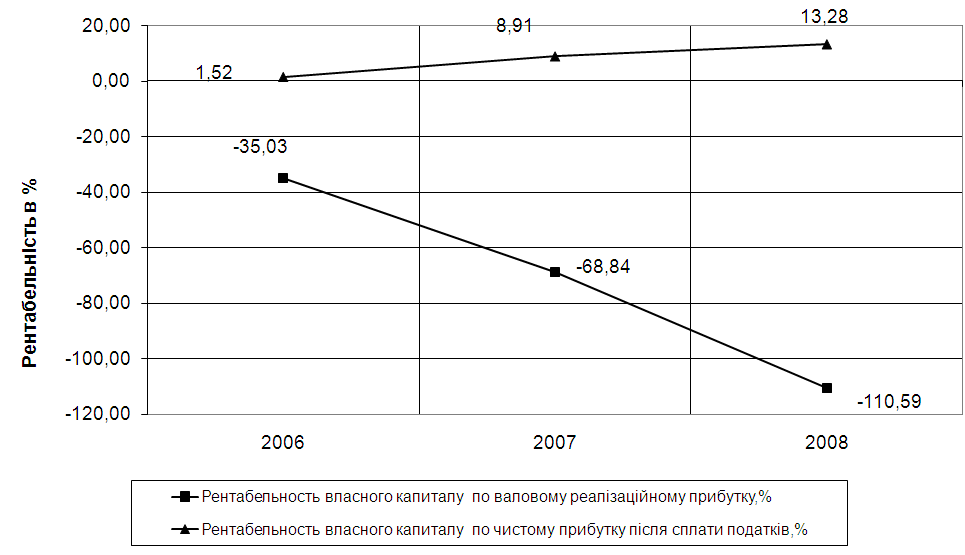
Рис. 2.13. – Динаміка рентабельності власного капіталу по реалізаційному та чистому прибутку в ТОВ «Домосвіт» у 2006–2008 роках
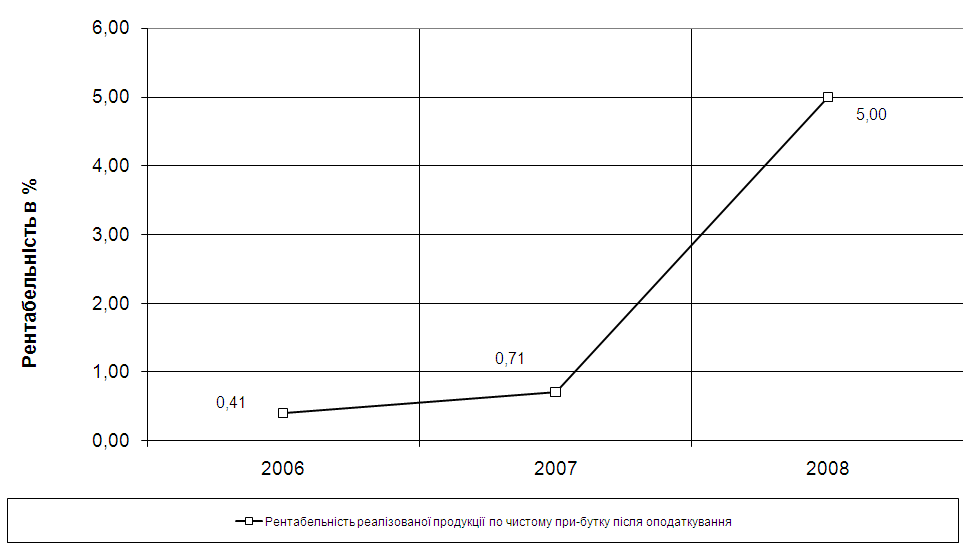
Рис. 2.14. – Динаміка рентабельності реалізованої продукції по чистому прибутку в ТОВ «Домосвіт» у 2006–2008 роках
Аналіз структури витрат та рентабельності активів і власного капіталу ТОВ «Домосвіт» показують, що показники рентабельності:
реалізованої продукції по чистому прибутку після оподаткування зросли з рівня 0,4% (2006) до достатньо високого рівня 5,0% (2008);
власного капіталу по чистому прибутку після оподаткування зросли на порядок з рівня 1,5% (2006) до рівня 13,3% (2008), що все одно нижче рівня альтернативної ставки депозитної доходності в банках (17-20%).
Таким чином, як самостійний комерційний об’єкт ТОВ «Домосвіт» на даний час є інвестиційно непривабливим, що значно звужує можливості його росту та потребує впровадження з допомогою материнського підприємства корпорації «SI Group» – ТОВ «Снек Експорт» нових інвестиційних проектів з підвищенням рентабельності роботи до інвестиційно привабливого рівня, а також відновлення нормативних рівнів ліквідності та фінансової стійкості підприємства.
Перелік посилань
1. Господарський кодекс України від 16 січня 2003 року №436-IV (діє з 01.01.2004) // Із змінами і доповненнями, внесеними Законами України від 9 січня 2007 року №549-V, ОВУ, 2007 р., №8, ст. 276
2. Закон України «Про господарські товариства» // від 19 вересня 1991 року №1576-XII (Із змінами і доповненнями, внесеними Законами України станом на 19 лютого 2004 року №1519-IV)
3. Закон України «Про оподаткування прибутку підприємств» // від 22 травня 1997 р. №283/97-ВР (станом змін від від 7 липня 2005 р. №2771-IV)
4. Закон України «Про податок на додану вартість « // від 3 квітня 1997 р. №168/97-ВР (Із змінами і доповненнями, внесеними Законами України станом від 7 липня 2005 р. №2771-IV)
5. Закон України від 17.05.2001 №2406–14 «Про підтвердження відповідності» // rada.gov.
6. Декрет Кабінету Міністрів України від 10.05.93 №46–93 «Про стандартизацію і сертифікацію» // kmu.gov.
7. Концепція державної політики у сфері управління якістю продукції (товарів, робіт, послуг), затверджена розпорядженням Кабінету Міністрів України від 17.08.2002 р. №447 // kmu. gov.
8. Постанова Кабінету Міністрів України від 07.10.03 №1585 «Про затвердження Технічного регламенту модулів оцінки відповідності та вимог щодо маркування національним знаком відповідності, які застосовуються в технічних регламентах з підтвердження відповідності» // kmu.gov.
9. Державна система сертифікації УкрСЕПРО: Збірка Державних стандартів України – ДСТУ 3410–96 – 3420–96, 3498–96, 3957–2000. – Видання офіційне // Держстандарт України. – К., 2000.
10. ДСТУ Б.В.2.6–15.99 «Вікна та двері полівінілхлоридні. Загальні технічні умови»
11. Положення (стандарт) бухгалтерського обліку 1 «Загальні вимоги до фінансової звітності», Наказ Мінфіна України №87 від 31.03.1999 + №304 від 30.11.2000.
12. Положення (стандарт) бухгалтерського обліку 2 «Баланс», Наказ Мінфіна України №87 від 31.03.1999 + №304 від 30.11.2000.
13. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати «, Наказ Мінфіна України №87 від 31.03.1999 + №304 від 30.11.2000.
14. Азарян О.М. Маркетинг: принципи та функції: Навч. пос. – 3-тє вид., перероб. І доп. – Харків: Стуцентр, 2002. – 320 с.
15. Балабанова Л.В. Маркетинг: Підручник. – 2-ге вид., перероб і доп. – К.: Знання – Прес, 2004, 645 с.
16. Бойко В.В. Економіка підприємств України. – Дніпропетровськ, НГАУ, 2002. – 535 с.
17. Ватуля І.Д. Податки, збори, платежі: Навч. посібник/ І.Д. Ватуля, М.І. Ватуля, Л.В. Рибалко. – К.: Центр навчальної літератури, 2006. – 352 с
18. Грещак М.Г., Гребешкова О.М., Коцюба О.С. Внутрішній економічний механізм підприємства: Навч.посібник. – К.: КНЕУ, 2001 – 228 с.
19. Гетьман О.О., Шаповал В.М. Економіка підприємства: навчальний посібник для студентів вищих навчальних закладів. – Київ, Центр навчальної літератури, 2006. – 488 с.
20. Зозульов О.В., Писаренко Н.Л. Ринкове позиціонування: з чого починається створення успішних брендів. – К.: Знання-Прес, 2004. – 199 с.
21. Зозулёв А.В. Промышленный маркетинг: стратегический аспект: Учеб.пос. – Харьков: Студцентр, 2005. – 238 с.
22. Зозулёв А.В. Сегментирование рынка: Учеб. пособие. – Х.: Студцентр, 2003. -232 с.
23. Економіка підприємства: Підручник/ Ред. С.Ф. Покропивний. – 3-тє вид., без змін. – К.: КНЕУ, 2006. – 528 с. – (До 100-річчя Київського національного економічного університету)
24. Економіка підприємства: Навч. посібник/ Ред. А.В. Калина. – К.: МАУП, 2006. – 351 с
25. Економіка підприємства: Підручник/ Ред. А.В. Шегда. – К.: Знання, 2006. – 614 с
26. Економіка підприємства: опорний конспект лекцій / Н.М. Ушакова, Л.О.Лігоненко, М.М. Скотнікова – К., КНТЕУ, 2002. – 187 с.
27. Економіка підприємства: Навч.-метод. посібник для самост. вивч. дисц./ І.О. Швиданенко, С.Ф. Покропивний, С.М. Клименко та ін. – К.: КНЕУ, 2000 -248 с
28. Економіка виробничого підприємства: Навчальний посібник / За ред. І. М. Петровича. – К.: Знання, 2001. – 405 с.
29. Економіка підприємств: Навчальний посібник / Ред. П.С. Харів. – Тернопіль: Економічна думка, 2000. – 500 с.
30. Коніщева Н., Балашова Р., Гураль В. Аналітичні підходи до оцінки ефективності діяльності підприємств // Економіст. – 2000. – №12. – с. 44–47.
31. Ізмайлова К.В. Фінансовий аналіз: Навч.посібник. – К.: МАУП, 2000. – 152 c.
32. Крамаренко Г.О., Чорна О.Є. Фінансовий менеджмент. – Киів: Центр навчальної літератури, 2006 р. –520 с.
33. Крамаренко Г.О. Фінансовий аналіз та планування. – Дніпропет-ровськ: Видавництво ДАУБП, 2001. – 224 с.
34. Куденко Н.В. Маркетингові стратегії фірми – Київ, КНЕУ, 2002. – 245 с.
35. Примак Т.О. Економіка підприємства: Навчальний посібник. – К.: Вікар, 2001. – 178 с.
36. Портер М. Конкурентная стратегия: Методика анализа отраслей и конкурентов / Майкл Е. Портер; Пер. С англ. – 2-е узд. – М.: Альпина Бізнес Букс, 2006. -454 с.
37. Портер М. Конкуренція – К.: ИД «Вильямс», 2001. – 495 с.
38. Промисловий маркетинг / Під ред..А.О. Старостіної. – К.: Іван Федоров, 1997. – 400 с.
39. Рынок ПВХ-профилей // Химия Украины – 2006. – №1
40. Савчук В.П. Финансовый менеджмент предприятий – К.: Издательский дом «Максимум», 2001. – 600 с.
41. Тарасов В.А. «Окна из ПВХ-профиля немецкой фирмы КВЕ». ― // Окна. Двери. Витражи №2, 2003 // ст. 19–21
42. Фінанси підприємств: Підручник / Кол. авт. під кер. проф. А.М. Поддєрьогіна. – К.: КНЕУ, 2004. – 546 с.
43. Фінансовий менеджмент: Підручник / Кер. кол. авт. і наук. ред проф. А.М. Поддєрьогін. – К.: КНЕУ, 2005. – 536 с.
44. olta.kiev – Офіційний Інтернет-сайт ТОВ «Домосвіт», 2009
45. rehauvikna – Офіційний Інтернет-сайт ТОВ «Рехау», 2009
46. bekas – Офіційний Інтернет-сайт заводу метало пластикових вікон ТОВ «Бекас», 2009
Додаток А
Основні реєстраційні дані бізнесу ТОВ «Домосвіт»
|
Код ЄДРПОУ: |
34060298 | |||
|
Назва українською мовою: |
ТОВ «ДОМОСВІТ-ЧИСТА ПЛАНЕТА» | |||
|
Повна назва українською мовою: |
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВIДПОВIДАЛЬНIСТЮ «ДОМОСВІТ – ЧИСТА ПЛАНЕТА» | |||
|
Місце основної реєстрації в органах податкової служби: |
461ДПI В АМУР-НИЖНЬОДНIПРОВСЬКОМУ Р-НI М.ДНIПРОПЕТРОВСЬК (АМУР-НИЖНЬОДНIПРОВСЬКИЙ Р-Н М.ДНIПРОПЕТРОВСЬК) | |||
|
Адреса юридична: |
49000 ДНІПРОПЕТРОВСЬК, АМУР-НИЖНЬОДНIПРОВСЬКИЙ, ВУЛИЦЯ РАДИСТІВ д. 2 | |||
|
Адреса фактична: |
49000 ДНІПРОПЕТРОВСЬК, АМУР-НИЖНЬОДНIПРОВСЬКИЙ, ВУЛИЦЯ РАДИСТІВ д. 2 | |||
|
Дата основної реєстрації в ДПА: |
26.09.2006 | |||
|
Номер основної реєстрації в ДПА: |
№5779 | |||
|
Статус: |
||||
|
Має платежі |
||||
|
Код інспекції |
Назва інспекції |
Дата реєстрації |
Номер реєстрації |
Стан платника |
| 461 | ДПI В АМУР-НИЖНЬОДНIПРОВСЬКОМУ Р-НI М.ДНIПРОПЕТРОВСЬК (АМУР-НИЖНЬОДНIПРОВСЬКИЙ Р-Н М.ДНIПРОПЕТРОВСЬК) | 26.09.2006 | 5779 | 0 |
|
Стан платника |
||||
| ОСНОВНИЙ ПЛАТНИК | ||||
|
Дата реєстрації в держадміністрації: |
25.09.2006 | |||
|
Орган державної реєстрації: |
(4052092) ВИКОНАВЧИЙ КОМIТЕТ ДНIПРОПЕТРОВСЬКОЇ МIСЬКОЇ РАДИ БАБУШКІНСЬКИЙ ДНIПРОПЕТРОВСЬКА | |||
|
Статутний фонд (в грн.): |
600000,00 | |||
|
Орган управління: |
(0) Не визначено | |||
|
Організаційно-правова форма: |
(240) ТОВАРИСТВО З ОБМЕЖЕНОЮ ВIДПОВIДАЛЬНIСТЮ | |||
|
Кількість співробітників: |
2 | |||
|
Тип платника податків: |
ГОЛОВНЕ ПІДПРИЄМСТВО | |||
|
Форма власності: |
(0) НЕ ВИЗНАЧЕНО | |||
|
Форма фінансування: |
(0) НЕ ВИЗНАЧЕНО | |||
|
Коментар: |
||||
Види діяльності:
|
Код виду діяльності |
Назва виду діяльності |
Тип виду діяльності |
| 21.22.0 | Виробництво паперових виробiв господарсько-побутового та санiтарно-гiгiєнiчного призначення | Основний вид діяльності |
| 51.90.0 | Iншi види оптової торгiвлi | |
| 52.44.9 | Роздрiбна торгiвля iншими товарами для дому | |
| 74.13.0 | Дослiдження кон'юнктури ринку та виявлення суспiльної думки | |
| 74.14.0 | Консультування з питань комерцiйної дiяльностi та управлiння | |
| 74.87.0 | Надання iнших комерцiйних послуг |
Засновники:
|
Засновник |
Код засновника-юридичної особи |
Код засновника-фізичної особи |
Сума внеску в статутний фонд |
Вид валюти |
Країна |
| КРАМАР ОЛЕГ ЯКОВИЧ | 2515000390 | 600 000,00 | УКРАЇНСЬКА ГРИВНЯ | УКРАЇНА |
Реєстр ПДВ:
|
Код реєстру ПДВ |
Номер свідоцтва |
Дата видачі свідоцтва |
Ознака актуальності свідоцтва |
Дата анулювання свідоцтва |
| 340602904614 | 100045659 | 11.06.2007 |
Додаток Б
Декларації про прибуток підприємства ТОВ «Домосвіт – Чиста планета» за 2006–2008 роки
Таблиця Б.1. Результати діяльності за 2006 рік
|
Дата
реєстрації:
08.02.2007 |
УЗГОДЖЕНО |
ЗАТВЕРДЖЕНО |
|
1 |
ДЕКЛАРАЦІЯ З ПОДАТКУ НА ПРИБУТОК ПІДПРИЄМСТВА
Повна
декларація
– надаються
додатки у разі
заповнення
рядків з позначкою
«Р» та «К» X Звітна Звітна консолідована Звітна нова |
|
2 |
Звітний рік 2006 1 квартал Півріччя 3 квартали X Рік |
|
3 |
Повна назва платника податку: X Юридична особа ТОВ «Домосвіт – Чиста планета» Інша категорія платника |
|
4 |
Ідентифікаційний код за ЄДРПОУ 34060298 Код виду економічної діяльності (КВЕД) 21.22.0 |
|
5 |
Місцезнаходження платника податку: 49000, м.ДНIПРОПЕТРОВСЬК, Вітряна, б. 74 11 місяців Поштовий індекс 49000 Телефон 721–64–76 Факс* E-mail* cleanplanet.snack.dp |
| Одиниця виміру: грн., без копійок, з відповідним округленням за загальновстановленими правилами (починаючи з податкового періоду – перший квартал 2006 року) |
| ПОКАЗНИКИ | Код рядка | Сума | |
| 1 | 2 | 3 | |
| Валовий дохід від усіх видів діяльності, у тому числі: | 01 |
3318885 |
|
| доходи від продажу товарів (робіт, послуг) | 01.1 |
2205645 |
|
| приріст балансової вартості запасів | 01.2 К1 |
1104707 |
|
| доходи від виконання довгострокових договорів | 01.3 К2 | ||
| прибуток від операцій з цінними паперами, фондовими та товарними деривативами | 01.4 К3 | ||
| прибуток від операцій з землею | 01.5 К1 | ||
| інші доходи, крім визначених у 01.101.5 | 01.6 |
8532 |
|
|
Коригування валових доходів, у тому числі: (± 02.1 ± 02.2 + 02.3) |
02 |
-45220 |
|
| зміна суми компенсації вартості товарів (робіт, послуг) | 02.1 |
-45219 |
|
| самостійно виявлені помилки за результатами минулих податкових періодів | 02.2 | ||
| врегулювання сумнівної (безнадійної) заборгованості | 02.3 К4 | ||
|
Скоригований валовий дохід (01 ± 02) |
03 |
3273665 |
|
|
Валові витрати, у тому числі: |
04 |
3215319 |
|
| витрати на придбання товарів (робіт, послуг), крім визначених у 04.11 | 04.1 |
3158236 |
|
| убуток балансової вартості запасів | 04.2 К1 | ||
| витрати на оплату праці | 04.3 |
41360 |
|
| сума страхового збору (внесків) до фондів державного загальнообов'язкового страхування | 04.4 |
15534 |
|
| сума внесків на довгострокове страхування життя, недержавне пенсійне забезпечення | 04.5 | ||
| сума податків, зборів (обов'язкових платежів), крім визначених у 04.4 | 04.6 Р1 |
187 |
|
| витрати, пов'язані з виконанням довгострокових договорів | 04.7 К2 | ||
|
Коригування валових витрат, у тому числі: (± 05.1 ± 05.2 + 05.3) |
05 |
-71 |
|
| зміна суми компенсації вартості товарів (робіт, послуг) | 05.1 |
-71 |
|
| самостійно виявлені помилки за результатами минулих податкових періодів | 05.2 | ||
| врегулювання сумнівної (безнадійної) заборгованості | 05.3 К4 | ||
|
Скориговані валові витрати (04± 05) |
06 |
3215248 |
|
|
Сума амортизаційних відрахувань |
07К1 |
43798 |
|
|
Об'єкт оподаткування позитивний (+) від'ємний (–) (± 03 – (± 06) – 07) |
08 |
14619 |
|
| Балансові збитки, не компенсовані прибутками до 01.01.2003 |
09 |
||
| Прибуток, звільнений від оподаткування |
10К5 |
||
|
Прибуток, що підлягає оподаткуванню, у тому числі: (08 – 09 – 10) |
11 |
14619 |
|
| за базовою ставкою | 11.1 |
14619 |
|
|
за пільговою ставкою* % |
11.2 | ||
|
Нарахована сума податку**, у тому числі: |
12 |
3655 |
|
| за базовою ставкою | 12.1 |
3655 |
|
| за пільговою ставкою | 12.2 | ||
| Зменшення нарахованої суми податку |
13К6 |
||
|
Податкове зобов'язання звітного періоду** (12 – 13) |
14 |
3655 |
|
| Сума нарахованого податку за попередній податковий період поточного року |
15 |
2542 |
|
| Сума надміру сплаченого податку минулих податкових періодів (переплати)*** |
16 |
||
|
Сума податку до сплати (позитивне значення: 14 – 15 – 16) |
17 |
1113 |
|
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |||
| Дата заповнення декларації (дд. мм. рррр) |
08–02–2007 |
||
Таблиця Б.2. Результати діяльності за 2007 рік
|
Дата
реєстрації:
07.02.2008 |
УЗГОДЖЕНО |
|
1 |
ДЕКЛАРАЦІЯ З ПОДАТКУ НА ПРИБУТОК ПІДПРИЄМСТВА
Повна
декларація
– надаються
додатки у разі
заповнення
рядків з позначкою
«Р» та «К» X Звітна Звітна консолідована Звітна нова |
|
2 |
Звітний рік 2007 1 квартал Півріччя 3 квартали X Рік |
|
3 |
Повна назва платника податку: X Юридична особа ТОВ «Домосвіт-Чиста планета» Інша категорія платника |
|
4 |
Ідентифікаційний код за ЄДРПОУ 34060298 Код виду економічної діяльності (КВЕД) 21.22.0 |
|
5 |
Місцезнаходження платника податку: 49000, м.ДНIПРОПЕТРОВСЬК, Радистів, б. 2 11 місяців Поштовий індекс 49000 Телефон 790–31–66 Факс* E-mail* cleanplanet@snack.dp |
| Одиниця виміру: грн., без копійок, з відповідним округленням за загальновстановленими правилами (починаючи з податкового періоду – перший квартал 2006 року) |
| ПОКАЗНИКИ | Код рядка | Сума |
| 1 | 2 | 3 |
| Валовий дохід від усіх видів діяльності, у тому числі: | 01 |
10229869 |
| доходи від продажу товарів (робіт, послуг) | 01.1 |
8198407 |
| приріст балансової вартості запасів | 01.2 К1 |
1976524 |
| доходи від виконання довгострокових договорів | 01.3 К2 | |
| прибуток від операцій з цінними паперами, фондовими та товарними деривативами | 01.4 К3 | |
| прибуток від операцій з землею | 01.5 К1 | |
| інші доходи, крім визначених у 01.101.5 | 01.6 |
54938 |
|
Коригування валових доходів, у тому числі: (± 02.1 ± 02.2 + 02.3) |
02 |
-347369 |
| зміна суми компенсації вартості товарів (робіт, послуг) | 02.1 |
-307296 |
| самостійно виявлені помилки за результатами минулих податкових періодів | 02.2 |
-40073 |
| врегулювання сумнівної (безнадійної) заборгованості | 02.3 К4 | |
|
Скоригований валовий дохід (01 ± 02) |
03 |
9882500 |
|
Валові витрати, у тому числі: |
04 |
9690750 |
| витрати на придбання товарів (робіт, послуг), крім визначених у 04.11 | 04.1 |
9183153 |
| убуток балансової вартості запасів | 04.2 К1 | |
| витрати на оплату праці | 04.3 |
345980 |
| сума страхового збору (внесків) до фондів державного загальнообов'язкового страхування | 04.4 |
127412 |
| сума внесків на довгострокове страхування життя, недержавне пенсійне забезпечення | 04.5 | |
| сума податків, зборів (обов'язкових платежів), крім визначених у 04.4 | 04.6 Р1 |
2008 |
| витрати, пов'язані з виконанням довгострокових договорів | 04.7 К2 | |
| добровільне перерахування коштів, передача товарів (робіт, послуг) | 04.8 Р2 | |
| від'ємне значення об'єкта оподаткування попереднього податкового року | 04.9 | |
| витрати на поліпшення основних фондів та нафтогазових свердловин | 04.10 К1 |
11387 |
| 85% витрат від вартості товарів (робіт, послуг), придбаних у офшорних нерезидентів | 04.11 Р3 | |
| сума витрат зі страхування (крім витрат з довгострокового страхування життя та недержавного пенсійного забезпечення, зазначених у р. 04.5 декларації) | 04.12 K1/1 | |
| інші витрати, крім визначених у 04.104.12 | 04.13 |
20810 |
|
Коригування валових витрат, у тому числі: (± 05.1 ± 05.2 + 05.3) |
05 |
-216540 |
| зміна суми компенсації вартості товарів (робіт, послуг) | 05.1 |
-216540 |
| самостійно виявлені помилки за результатами минулих податкових періодів | 05.2 | |
| врегулювання сумнівної (безнадійної) заборгованості | 05.3 К4 | |
|
Скориговані валові витрати (04± 05) |
06 |
9474210 |
|
Сума амортизаційних відрахувань |
07К1 |
313417 |
|
Об'єкт оподаткування позитивний (+) від'ємний (–) (± 03 – (± 06) – 07) |
08 |
94873 |
| Балансові збитки, не компенсовані прибутками до 01.01.2003 |
09 |
|
| Прибуток, звільнений від оподаткування |
10К5 |
|
|
Прибуток, що підлягає оподаткуванню, у тому числі: (08 – 09 – 10) |
11 |
94873 |
| за базовою ставкою | 11.1 |
94873 |
|
за пільговою ставкою* % |
11.2 | |
|
Нарахована сума податку**, у тому числі: |
12 |
23718 |
| за базовою ставкою | 12.1 |
23718 |
| за пільговою ставкою | 12.2 | |
| Зменшення нарахованої суми податку |
13К6 |
|
|
Податкове зобов'язання звітного періоду** (12 – 13) |
14 |
23718 |
| Інформація, наведена в декларації, додатках, поясненнях (розкриттях), є достовірною. | |
| Дата заповнення декларації (дд. мм. рррр) |
06–02–2008 |
Таблиця Б.3. Результати діяльності за 2008 рік