Банковская система Республики Башкортостан и ее социально-экономическая роль
За I полугодие 2003 года совокупные активы банковского сектора республики, приносящие прямой доход, увеличились на 33,2% и составили 59,1 млрд. руб. Удельный вес активов, приносящих прямой доход, в совокупных активах-нетто увеличился с начала года с 63,6% до 64,9%.
Основной вклад в рост активов банковского сектора внесло расширение кредитных операций банков. Несмотря на некоторое снижение удельного веса ссудной задолженности в совокупных активах-нетто банковского сектора против начала 2003 года (с 51,4% до 48,9%), темпы прироста ссудной задолженности по сравнению с I полугодием прошлого года были выше -24,4% против 20,8%.
Совокупная ссудная задолженность составила 44,6 млрд. руб., в том числе по кредитам нефинансовым предприятиям и организациям - 37,3 млрд. руб., увеличившись с начала года на 25,7%. Удельный вес в совокупной ссудной задолженности данного вида активов увеличился с 82,8% до 83,7%.
В текущем году произошел значительный рост объемов кредитования населения, что обусловлено ростом реальных денежных доходов граждан. Совокупная задолженность по кредитам физическим лицам выросла с начала года с 2 млрд. руб. до 3,3 млрд. руб., или на 62,8%, а их доля в ссудной задолженности - с 5,7% до 7,5%. Рост объемов кредитования населения наблюдался у более половины кредитных организаций республики.
На 4,4% снизилась
задолженность
по предоставленным
межбанковским
кредитам и
депозитам.
Остатки этих
средств составили
на 1 июля т.г. 3,9
млрд. руб.,
а
их удельный
вес в совокупной
ссудной задолженности
снизился по
сравнению с
началом года
с 11,4% до 8,8%.
Благоприятная ситуация на рынке ценных бумаг способствовала увеличению в первом полугодии т.г. у ряда кредитных организаций объема данных операций. Несмотря на то, что в целом по банковскому сектору темпы роста вложений кредитных организаций в ценные бумаги были несколько ниже, чем в прошлом году - 42,2% против 45,5%, общая динамика данного показателя была выше динамики других активных операций банков, поэтому доля вложений в ценные бумаги в совокупных активах выросла с 7,3% на 01.01.2003 до 7,9% на 01.07.2003.
Остатки средств кредитных организаций на корреспондентских счетах в целом выросли по сравнению с началом года на 63,4%. При этом произошло изменение структуры остатков: средства на счетах в Банке России снизились на 46%, а их доля в совокупных активах снизилась с 3,4% на 01.01.2003 до 1,4% на 01.07.2003, средства кредитных организаций на корреспондентских счетах «Ностро» выросли в 2,7 раза, а их доля в активах банковского сектора выросла с 3,4% до 7,2%.
2.4. Структура доходов и расходов, рентабельность.
Анализ основных параметров, характеризующих финансовое состояние кредитных организаций за I полугодие 2003 года, позволяет оценить общее состояние банковского сектора экономики республики как устойчивое. К числу финансово стабильных кредитных организаций относятся все 13 действующих кредитных организаций республики.
По итогам деятельности за I полугодие 2003 года прибыль получена всеми кредитными организациями и филиалами инорегиональных банков, за исключением одного филиала, убытки которого носят плановый характер. Совокупная величина финансового результата с начала года составила 832,9 млн. руб. Полностью погашены убытки прошлых лет.
Деятельность банковского сектора республики рентабельна. В то же время показатели рентабельности деятельности кредитных организаций остаются низкими: рентабельность собственных средств (капитала) в годовом исчислении не превышает 12%, а активов-нетто 1-2%. В 2002 году рентабельность капитала по банковскому сектору республики в целом составляла 17%, а рентабельность активов - более 3%.
Снижение рентабельности деятельности в первом полугодии текущего года по сравнению с соответствующим периодом прошлого года связано с опережающими темпами прироста собственных средств (капитала) (на 60%) и активов (на 72%) по сравнению с совокупной прибылью кредитных организаций (на 11%).
Изменение структуры банковских операций существенным образом повлияло на структуру доходов и расходов кредитных организаций республики (График 1).
Структура доходов и расходов действующих кредитных организаций Республики Башкортостан.
График 1.
|
|


 Проценты,
получение за
предоставленные
кредиты
 Другие доходы
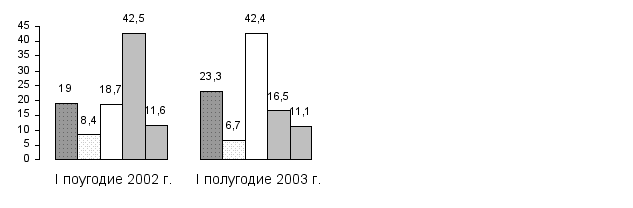
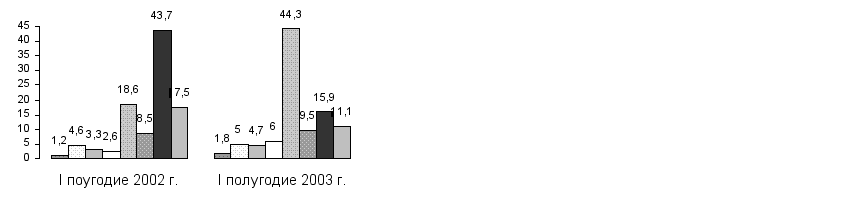
|
П
П |

 роценты,
уплаченные
за привлеченные
кредиты
Проценты, уплач.
юр. лицам по
привлеченным
средствам
Увеличение объемов кредитования реального сектора экономики при стабильном качестве кредитов обусловило рост объема и удельного веса полученных процентных доходов по предоставленным кредитам в сравнении с соответствующим периодом прошлого года. Доля процентных доходов в общей сумме полученных доходов возросла с 19% на 01.07.2002 до 23,3% на 01.07.2003. Основная часть этих доходов (94%) приходится на полученные проценты по предоставленным срочным кредитам.
Расширение возможностей для извлечения доходов на валютном рынке обусловило рост доли доходов от операций с иностранной валютой в совокупных доходах банковского сектора с 18,7% на 01.07.2002 до 42,4% на 01.07.2003 и рост доли аналогичных расходов с 18,6% до 44,3%.
Одновременно существенно снизилась доля доходов от восстановления сумм со счетов фондов и резервов и расходов в виде отчислений в фонды и резервы с 42,5% до 16,5% и с 43,7% до 15,9% соответственно.
В первом
полугодии
текущего года
совокупные
доходы
банков возросли
по сравнению
с соответствующим
периодом прошлого
года на 32%, расходы
- на
32,7%. Наибольшие
темпы роста
наблюдаются
по следующим
статьям доходов
и расходов:
доходы от операций
с инвалютой
- 300%, расходы от
операций с
инвалютой
- 315%, проценты,
полученные
за предоставленные
кредиты -162%, проценты,
уплаченные
за привлеченные
кредиты - 204%.
Отмеченные изменения в структуре доходов и расходов оказали влияние на формирование структуры чистого дохода3. Чистый доход кредитных организаций республики на 61,9% состоит из чистых процентных доходов (58,4% на 01.07.2002). Существенно возросла доля чистых комиссионных доходов с 14,9% на 01.07.2003 до 21,6% на 01.07.2003.
Снизилась доля чистых доходов от операций с ценными бумагами с 28,6% до 23,8%, а также доля чистого дохода от операций с иностранной валютой с 6,1% до 4,2%.
Таким образом, основным фактором изменения структуры доходов и расходов в текущем году явилось увеличение объема активных операций в условиях проводимой Банком России политики снижения процентных ставок.
ГЛАВА III. Итоги и перспективы развития банковской системы Республики Башкортостан.
3.1. Итоги деятельности банковской системы Республики Башкортостан.
В Национальном банке Республики Башкортостан 5 августа текущего года прошло совещание руководителей кредитных организаций с участием руководителя управления федерального казначейства Министерства финансов РФ по Республике Башкортостан, руководителей и сотрудников структурных подразделений Национального банка Республики Башкортостан.
С докладом "Об итогах деятельности кредитных организаций в первом полугодии текущего года и перспективных задачах" выступил Р.Х.Марданов, председатель Национального банка Республики Башкортостан.
Он отметил, что по показателю экономического роста задан достаточно высокий темп для достижения запланированных на текущий год ориентиров (5,9% по скорректированным данным от 18.07.2003): по итогам полугодия объем ВРП Республики Башкортостан вырос по оценке на 7,8%, несколько опередив темп роста российского ВВП - 7,2%. Объем промышленного производства вырос на 9,3%, производство валовой продукции сельского хозяйства увеличилось на 4,2%.
Инфляция в республике росла меньшими темпами, чем по России и по итогам I полугодия составила 6,8% против 7,9% по Российской Федерации.
Основные показатели, характеризующие обеспеченность экономики республики базовыми банковскими услугами, свидетельствуют о росте масштабов взаимодействия реального и банковского секторов экономики.
Так, уровень монетизации валового регионального продукта по состоянию на 01.07.2003 составил 25% против 21% в соответствующем периоде прошлого года и превысил значение аналогичного показателя по России (19% по состоянию на 01.04.2003).
Отношение совокупных активов банковского сектора к ВРП, как наиболее общего показателя обеспеченности экономики республики банковскими услугами, достигло 49% против 46% на начало года. Соотношение капитала кредитных организаций к валовому региональному продукту возросло до 4,5% против 4%, кредитных вложений к ВРП - до 16,3% против 15%.
Эти показатели почти вплотную приблизились к значениям ориентиров, заложенным в среднесрочных программах развития банковской системы России и Республики Башкортостан. В соответствии с этими ориентирами соотношение совокупных активов банковского сектора к ВВП должно составлять не менее 45-50 %, банковских кредитов-18-20, капитала-5-6%.
Совокупный финансовый результат банков региона возрос на 6% по сравнению с соответствующим периодом прошлого года и составил 818 млн. руб. прибыли.
По состоянию на 01.07.2003 все кредитные организации республики отнесены к категории финансово стабильных, в том числе 4 банка - к группе "Кредитные организации без недостатков в деятельности" и 9 - "Кредитные организации, имеющие отдельные недостатки в деятельности".
Характеризуя итоги работы банковской системы республики, Р.Х.Марданов остановился на отдельных ключевых направлениях, которые осуществляются в рамках модернизации банковской системы и направлены на повышение эффективности деятельности банковского сектора.
Он отметил, что в текущем году одним из механизмов усиления взаимодействия банковского и реального сектора экономики является программа Банка России по рефинансированию кредитных организаций под залог долговых обязательств финансово-устойчивых предприятий сферы материального производства и рефинансированию кредитных организаций под залог государственных ценных бумаг.
Национальный банк выполнил всю необходимую подготовительную работу по включению Республики Башкортостан в перечень регионов, участвующих в программе Банка России, и достигнута полная готовность к проведению операций рефинансирования кредитных организаций в соответствии с Положениями Банка России №122-П и №19-П.
Было отмечено, что вместе с тем рассматриваемые инструменты рефинансирования пока еще не получили достаточного распространения на практике. Связано это с наличием ряда объективных и субъективных проблем.
Основные проблемы в части реализации механизма рефинансирования под залог долговых обязательств предприятий связаны с длительным сохранением избытка ликвидности на денежном рынке, что ограничивает спрос на предлагаемые Банком России кредиты со стороны кредитных организаций - потенциальных заемщиков.
Препятствием для развития рефинансирования под залог государственных ценных бумаг является отсутствие у большинства кредитных организаций необходимого портфеля государственных ценных бумаг. В этой связи рост числа заемщиков по данному виду рефинансирования возможен только в среднесрочной перспективе и будет определяться стратегией банков в отношении работы на рынке государственных ценных бумаг. Докладчиком была отмечена необходимость отработки данных механизмов рефинансирования в целях готовности к росту на них в перспективе.
Было также отмечено, что для активизации механизмов рефинансирования в настоящее время Банком России прорабатывается вопрос об использовании операций РЕПО, в том числе предполагается передать территориальным учреждениям Банка России полномочия по заключению сделок прямого РЕПО, что позволит расширить эти операции с участниками рынка государственных облигаций.
Характерной особенностью текущего года является начало нового этапа в развитии банковской сети, связанного с усилением присутствия филиалов и представительств инорегиональных банков на территории республики и последующим ростом конкуренции на республиканском рынке банковских услуг. Сегодня в республике функционируете филиалов инорегиональных банков. Имеются намерения еще ряда инорегиональных банков по открытию своих подразделений.
В республике в основном завершился процесс формирования сети структурных подразделений банков. Количество банковских учреждений на территории республики выросло до 976 единиц против 950 на начало года.
Р.Х.Марданов отметил, что Правительство Республики Башкортостан и Национальный банк Республики Башкортостан считают, что в республике созданы предпосылки для развития здоровой конкуренции на рынке банковских услуг.
Вместе с тем по финансовым показателям, характеризующим обеспеченность региона банковскими услугами, Республика Башкортостан отстает от средних значений в целом по Приволжскому федеральному округу (ПФО) (совокупный индекс обеспеченности республики банковскими услугами составил 0,83 против 1,05 в среднем по ПФО). Поэтому дальнейшее присутствие инорегиональных банков в республике необходимо, и оно будет способствовать не только развитию конкуренции, но и насыщению экономики республики банковскими услугами.
В условиях расширения сети инорегиональных банков, предложения ими новых видов банковских услуг и технологий малые и средние банки республики могут оказаться не готовы к более жесткому этапу конкуренции. Такая конкуренция потребует выработки новой стратегии поведения, в том числе в целях сохранения своей ниши на республиканском рынке банковских услуг.
Было отмечено, что, несмотря на положительную оценку финансовой устойчивости банковского сектора, выявились некоторые тревожные тенденции в показателях деятельности банков. Среди них можно выделить следующие:
Во-первых, низкая рентабельность деятельности большинства кредитных организаций снижает возможность их капитализации и является негативным сигналом для кредиторов и потенциальных инвесторов. Рентабельность капитала республиканских банков за I полугодие в среднем составила около 12%, в то время как по Российской Федерации - 29%.
Р.Х.Марданов обратил внимание руководителей банков на наличие в балансе такого расчетного показателя, как "убытки текущего года", отмечается балансовая прибыль. В алгоритме расчета данного показателя максимально реализованы принципы МСФО, он отражает реальный финансовый результат деятельности кредитной организации, уменьшает величину собственных средств банков и является основанием для отнесения к группе банков, имеющих отдельные недостатки в деятельности.
Во-вторых, снижение уровня достаточности капитала. На 01.07.2003 средняя достаточность капитала составила 18% против 22% на начало года. Эта тенденция свидетельствует о том, что рост капитала банков отстает от роста объемов осуществляемых операций.
По мнению Национального банка Республики Башкортостан, основным фактором приращения капитала должно стать дальнейшее увеличение уставного капитала. В планах развития большинства кредитных организаций его увеличение предусмотрено, однако это намерение реализуется лишь в нескольких банках.
Учитывая нарастание в республике конкуренции на рынке банковских услуг, низкий уровень капитала будет ключевым фактором, сдерживающим внедрение новых банковских технологий, расширение спектра и объемов банковских услуг, и, как следствие, может при вести к стагнации большинства малых банков. В этой связи представляется возможным рекомендовать средним и малым банкам республики рассмотреть вопрос рекапитализации или возможность реорганизации бизнеса путем присоединения или слияния с другими кредитными организациями. Во вновь принятом Положении Банка России от 04.06.2003 №230-П "О реорганизации кредитных организаций в форме слияния и присоединения предусмотрено сокращение сроков, упрощение процедур слияния и присоединения. Это будет способствовать снижению временных, материальных и трудовых затрат участвующих в реорганизации кредитных организаций.
В-третьих, в настоящее время в условиях достаточно благоприятной экономической конъюнктуры сглажен кредитный риск, и качество кредитного портфеля, сточки зрения формализованных критериев, оценивается на высоком уровне. Удельный вес стандартной ссудной задолженности в кредитном портфеле превышает 97%.
Однако, по оценке независимых агентств, реальная доля просроченной ссудной задолженности в кредитном портфеле достигает 10%, хотя по отчетности кредитных организаций республики указывается в размере 1,5%.
Р.Х.Марданов отметил, что оценка кредитного риска должна рассматриваться во взаимосвязи с фундаментальной устойчивостью реального сектора. При ухудшении экономической ситуации существующая устойчивость кредитного портфеля может оказаться недостаточной, прежде всего в связи с нереформированностью реального сектора и сохранением высокой доли убыточных предприятий. В этой связи банкам необходимо продолжить работу по совершенствованию системы оценки и управления рисками в условиях меняющейся конъюнктуры рынка.
В настоящее время в целях снижения кредитного риска прорабатывается вопрос о создании кредитного бюро. Почти все республиканские банки и ряд филиалов инорегиональных банков выразили готовность заключить Соглашение об информационном взаимодействии по контрагентам, ненадлежащим образом обслуживающим кредитные требования. Национальный банк довел до всех кредитных организаций вопросы, требующие коллегиального согласования.
В докладе было отмечено, что создание региональной ассоциации кредитных организаций положительно сказалось бы на решении задач и проблем в области организации кредитования, в т.ч. путем создания регионального кредитного бюро; защиты интересов кредитных организаций; влияния на законотворческий процесс, как на российском, так и на республиканском уровне; консультирования кредитных организаций по текущим и перспективным вопросам развития банковского бизнеса; обеспечения информационными материалами; организации интернет-портала с информацией о кредитных организациях, банковской системе Республики Башкортостан, существующих и перспективных видах банковских услуг; обучения персонала, организации тематических семинаров и конференций.
Следующее важное направление деятельности - это решение задачи повышения прозрачности структуры собственности кредитной организации, поставленной в "Стратегии развития банковского сектора Российской Федерации" и являющейся возможным критерием вхождения в систему страхования вкладов.
Широкое использование промежуточных номинальных собственников позволяет скрывать изменения о структуре собственности от инвесторов и контрагентов, надзорных и регулирующих органов, что снижает общий уровень доверия к кредитным организациям и банковской системе в целом.
В этой связи Р.Х.Марданов обратил внимание руководителей кредитных организаций на Положения Банка России №215-П "О методике определения собственных средств (капитала) кредитных организаций" и 218-П "О порядке и критериях оценки финансового положения юридических лиц - учредителей (участников) кредитных организаций", направленных на обеспечение прозрачности структуры собственности и чистоты наполнения капитала кредитных организаций, в том числе с учетом финансового состояния их учредителей.
Следующее ключевое направление - это участие Национального банка в эксперименте Банка России по внедрению в надзорную деятельность института кураторов. Данная работа проводилась в десяти территориальных учреждениях и получила высокую оценку руководства Банка России.
На сегодняшний день главная проблема внедрения и эффективного функционирования института кураторов находится в области нормативно - правового регулирования данного механизма. Необходима реализация права Банка России на мотивированное суждение о деятельности кредитной организации и об уровне рисков, выявленных куратором банка. Это один из ключевых принципов эффективного банковского надзора, разработанных Базельским комитетом по банковскому надзору. По банку, не приемлющему режим контактного надзора, оценка рисков объективно будет выше и, соответственно, более "плотным" будут взаимоотношения с банком в рамках формальных процедур, т.е. через более частые и детальные проверки и, в конечном счете, более жесткие санкции за формальные нарушения.
Особенно важными направлениями являются создание системы страхования вкладов и переход на международные стандарты отчетности. Национальный банк провел предварительную оценку соответствия республиканских банков критериям допуска в систему страхования вкладов. Результат свидетельствует о том, что половина кредитных организаций при сохранении существующей постановки работы не смогут пройти данный отбор. У многих банков отмечается неудовлетворительная оценка по критериям уровня доходности операций, степени прозрачности структуры собственности, качества стратегического управления и бизнес - планирования. Банк России планирует использовать данные критерии для оценки в целом финансового состояния банков.
В связи с этим, руководителям кредитных организаций необходимо повысить эффективность финансового менеджмента, обеспечить наличие в банке качественной системы управления рисками и внутреннего контроля, что и будет способствовать выполнению критериев допуска в систему страхования вкладов.
В отношении перехода на МСФО было сказано, что Банк России уже реализует мероприятия по переводу составления финансовой отчетности по международным стандартам всеми кредитными организациями, начиная с 1 января 2004 года. Финансовая отчетность по МСФО будет составляться на основе российской бухгалтерской отчетности с применением метода трансформации. При этом обязанность кредитных организаций по представлению обязательной бухгалтерской отчетности, составленной по российским стандартам, в территориальные учреждения Банка России предполагается сохранить до 1 января 2006 года.
Ряд крупных кредитных организаций республики приступили к обучению специалистов теоретическим основам и практическим навыкам применения МСФО при составлении финансовой отчетности. Средним и малым банкам также необходимо начать данную работу.
Ведется работа по сокращению состава и количества отчетности, представляемой кредитными организациями. В настоящее время Национальным банком готовятся предложения по ее оптимизации.
Рассматривая изменения в банковском законодательстве, Р.Х.Марданов остановился на вопросах реализации Положения Банка России № 199-П "О порядке ведения кассовых операций в кредитных организациях на территории Российской Федерации", в соответствии с которым упростились требования к укрепленности кассовых узлов кредитных организаций. Было отмечено, что требования по обеспечению сохранности денежных средств клиентов и самих банков, все более возрастают.
Председатель Национального банка Республики Башкортостан отметил плодотворное сотрудничество с кредитными организациями и республиканскими органами государственной власти в области создания условий для развития банковского бизнеса в республике.
Руководитель управления федерального казначейства Министерства финансов РФ по Республике Башкортостан Р.А.Скворцова в своем выступлении обратила внимание на увеличение количества платежных документов, оформленных неправильно или неполно. Это приводит к несвоевременному зачислению средств в бюджеты разных уровней. Она рекомендовала руководителям банков организовать дополнительную работу с клиентами по правильности и полноте заполнения всех реквизитов платежных документов.
Начальник управления валютного регулирования и валютного контроля Национального банка Республики Башкортостан М.Т.Шакиров остановился на результатах согласования Правил внутреннего контроля в целях противодействия легализации доходов полученных преступным путем и направлениях изменений валютного законодательства.
Начальник отдела ценных бумаг управления банковского надзора и санирования Национального банка Республики Башкортостан М.З.Халиуллин ознакомил руководителей кредитных организаций с перспективами деятельности на рынке государственных ценных бумаг.
Заместитель Председателя Национального банка Республики Башкортостан М.Д.Кашапов изложил позицию Национального банка по вопросу создания банковской ассоциации Республики Башкортостан и кредитного бюро.
В обсуждении вопроса приняли участие руководители всех кредитных организаций. Д.Н.Неверов (ОАО "Социнвестбанк") отметил, что, объединившись в ассоциацию, банки смогут лоббировать свои интересы на различных уровнях. "Социнвестбанк" - активный сторонник создания ассоциации банков Республики Башкортостан, но существует необходимость определения круга вопросов, решаемых ассоциацией. Желательно участие всех банков, работающих в регионе. "Социнвестбанк" будет участвовать и в работе бюро кредитных историй, потребность в создании которого назрела уже давно.
Е.В.Савченко (ОАО "Башэкономбанк") предложил создать башкирское представительство в составе Ассоциации российских банков, что позволит снизить расходы, связанные с функционированием ассоциации.
С.С.Торопов (ООО "Башинвестбанк") также выразил мнение, что проще создать представительство ассоциации российских банков в Башкортостане и предложил определить круг вопросов, которые будут решаться в ассоциации.
Р.А.Садрыева (ООО "Промтрансбанк") полностью поддержала идеи создания ассоциации региональных банков и кредитного бюро.
В.А.Балабанов (ОАО "УралСиб") отметил, что "Урало-Сибирский банк" не является активным сторонником создания региональной ассоциации банков, но если она будет создаваться - войдет в её состав.
В уставах многих кредитных организаций записано, что участие в объединениях и ассоциациях возможно лишь с одобрения собрания участников банка и решения Наблюдательного Совета, а для этого необходимо время. В связи с чем, необходимо провести предварительное учредительное собрание.
Было высказано, что для членов ассоциации должны быть установлены фиксированные взносы.
Идею создания кредитного бюро банк поддерживает и предлагает назвать - "Сведения о неблагонадежных заемщиках". Работу по созданию такого бюро необходимо проводить поэтапно. На первом этапе ограничиться: по территории охвата - г. Уфа, по категории клиентов - физические лица, информацию представлять ежемесячно.
Ф.А.Имамов (ОАО «Альфа-Банк-Башкортостан») выразил согласие войти в ассоциацию региональных банков с установленными фиксированными членскими взносами.
Кредитное бюро необходимо, но информация должна представляться как по физическим, так и по юридическим лицам. Эту работу можно проводить под руководством Национального банка Республики Башкортостан.
В.Ю.Богданов (ОАО «Башкирский железнодорожный банк») поддержал идею создания ассоциации региональных банков как самостоятельного юридического лица, отстаивающего интересы кредитных организаций Республики Башкортостан, а также одобрил предложение о создании кредитного бюро. Он от метил, что банки должны не обладать правом, а должны быть обязаны представлять информацию по неблагонадежным клиентам.
Ф.Ф.Галлямов (ОАО КБ "Башкомснаббанк"), Р.Х.Сафина (ОАО Банк "Ашкадар") и Р.Г.Шакирова (ООО КБ "Недра") поддержали создание банковской ассоциации и кредитного бюро.
Е.Г.Черепахин (КБ ООО "Соцкредитбанк") отметил, что принимать решение об участии или неучастии в ассоциации должно собрание участников банка. Членские взносы должны быть дифференцированные.
К.Т.Галимов (ООО "Инвесткапиталбанк") согласился с созданием региональной банковской ассоциации и кредитного бюро. Предложил на первом этапе ограничиться представлением сведений о физических лицах.
В.С.Яковлев (ОАО "Башпромбанк") высказал, что "Башпромбанк" входит в состав группы ОАО "УралСиб" и решение вопроса об участии в ассоциации банков и кредитном бюро будет зависеть от его решения.
Далее выступили представители филиалов кредитных организаций: В.В.Архиереева (филиал ЗАО "Международный промышленный банк"), В.П.Хабибуллина (Башкирское отделение Сбербанка РФ), А.М.Свинцов (филиал "Башкирский" АБ "ИБГ Никойл"), Р.М.Хасанов (филиал ОАО Внешторгбанк), Э.Г.Юферов (филиал "Газпромбанка"), Р.И.Валиахметов (филиал КБ "Юниаструмбанк"). В своих выступлениях отметили, что вопрос о вступлении в ассоциацию будет решать головной банк. Все выступившие поддержали идею создания кредитного бюро. Подводя итоги совещания с руководителями кредитных организаций, было решено деятельность банковского сектора Республики Башкортостан в I полугодии 2003 признать удовлетворительной. Были высказаны следующие рекомендации кредитным организациям:
- продолжить работу по обеспечению адекватного роста капитала масштабам банковского бизнеса, повышению рентабельности капитала, совершенствованию методов оценки и управления рисками банковской деятельности;
- в целях обеспечения соответствия критериям допуска в систему страхования вкладов продолжить работу по повышению доходности банковских операций, обеспечению прозрачности структуры собственности кредитной организации, качества стратегического управления и бизнес-планирования.
Одобрена идея создания банковской ассоциации Республики Башкортостан в форме некоммерческой организации и план мероприятий по созданию регионального кредитного бюро.
3.2. Совещание с кредитными организациями РБ: модернизация банковской системы республики.
Характеризуя современный этап развития банковской системы, Председатель Национального банка Республики Башкортостан Р.Х.Марданов отметил, что развитие банковской системы характеризуется на нынешнем этапе положительными изменениями, преодолены негативные последствия кризиса 1998 года, повышается устойчивость банковской системы. Достигнуты следующие объемные показатели развития банковской системы: уровень монетизации валового регионального продукта близок к 25%, объем предоставляемых экономике кредитов составляет порядка 12% валового регионального продукта, объем располагаемого банковской системой капитала - 3,5% валового регионального продукта. Однако при нынешнем сложившемся характере институциональных ограничений, базе законодательных и нормативных актов, регламентирующих деятельность, эти показатели являются предельными. Достигнутые рубежи в настоящее время не могут в полной мере удовлетворить как саму банковскую систему, так и основных потребителей банковских услуг, экономику в целом.
Поэтому проводимые и планируемые Правительством Российской Федерации и Банком России работы по модернизации банковской системы направлены на то, чтобы она соответствовала предъявляемым к ней высоким требованиям. Это было подчеркнуто на Общероссийском межрегиональном совещании-семинаре, посвященном вопросам совершенствования банковского регулирования и надзора, в Анапе и на III Всероссийском банковском форуме «Банки и реальный сектор» в Нижнем Новгороде.
Р.Х.Марданов выделил основные приоритеты модернизации банковской системы на современном этапе: мероприятия по развитию банковской системы; мероприятия по укреплению банковского надзора; мероприятия, стимулирующие взаимодействие кредитных организаций с реальным сектором экономики.
Мероприятия по развитию банковской системы должны включать в себя следующие направления:
Во-первых, это укрепление доверия к банковской системе, которое возможно через внедрение системы страхования вкладов и повышение надзорных требований к банкам, привлекающим вклады населения. Для этого необходимо скорейшее принятие закона о страховании вкладов и введение его в действие. Банки, желающие участвовать в системе страхования, должны соответствовать самым высоким требованиям надежности. Критерии отбора банков разрабатываются, но этот процесс требует очень точного подхода, который позволил бы освободить банковскую систему от неустойчивых и не выдерживающих конкуренции банков. Для достижения этой цели требуются жесткие действия со стороны надзорного органа. Определен и период укрепления банковской системы - 2-3 года.
Во-вторых, необходимо создать благоприятные условия для банковского бизнеса. Эта работа возможна только при активном участии кредитных организаций. По их предложениям уже оптимально снижены требования к кассовым узлам и банкоматам. Национальный банк участвовал в этом, в том числе и по поручению Президента и Кабинета Министров Республики Башкортостан. Результатом станут сокращение издержек банков и развитие сети банковских офисов по республике, что вписывается в реализацию республиканской программы развития банковской системы. Требуется освободить банки от несвойственных им функций по проверке кассовой дисциплины и валютному контролю, что на нынешнем этапе усложняет отношения банков с клиентурой. Планируются мероприятия по упрощению техники кредитования малого бизнеса и потребительского кредитования, ибо при растущем спросе на этот вид услуг существующие механизмы кредитования не позволяют удовлетворять его в полной мере, возникает конкуренция со стороны небанковских учреждений.
Важной задачей является создание системы сбора и распространения информации о рынке банковских услуг. На сегодняшний день существует проблема подготовки банками бизнес-планов с точки зрения дефицита информации у них о состоянии рынка и его перспективах, особенно в разрезе территорий республики. В связи с этим возможно использование банками таких инструментов, как программа Банка России «Мониторинг предприятий и их спроса на банковские услуги» и создание объединенного информационного веб-портала «Банки Республики Башкортостан».
В этом русле, отметил Р.Х.Марданов, будет продолжаться и работа по созданию кредитных бюро. К сожалению, эту инициативу Национального банка поддержали не все банки.
В-третьих, вступление России во Всемирную торговую организацию и переход на международные стандарты финансовой отчетности (МСФО) требуют новых подходов к банковской деятельности. Так, созданы всероссийская и республиканская комиссии по обеспечению вступления России в ВТО, в которых участвуют Банк России и Национальный банк Республики Башкортостан. В целях защиты интересов российской банковской системы Банк России планирует осуществить ряд регламентирующих мероприятий, как тот запрет на трансграничную поставку банковских услуг (т.е. предоставление услуг из-за границы), обеспечение присутствия банков на территории России только в форме юридического лица и наложение квоты на участие иностранного капитала в капитале банков.
В-четвертых, становится очевидным поощрение самоорганизации банковского сообщества. Так, по инициативе Ассоциации российских банков планируется подписание соглашений о сотрудничестве банковских ассоциаций и Банка России. В соответствии с этим проектом возможно создание ассоциаций разного уровня, а также будет определена степень взаимодействия их деятельности с Банком России. В Республике Башкортостан также требуется активизация объединительных движений банков, т.к. на сегодняшний день единого, реально действующего общественного органа, выражающего интересы банков республики, нет.
Мероприятия по укреплению банковского надзора, направленные на формирование другого уровня взаимодействия банков и Банка России, повышение устойчивости банков, содержат следующие положения. Как уже говорилось, необходим переход от формального надзора к содержательному, т.е. отход от формальных процедур надзора за деятельностью банков к их качественному анализу. В рамках этого направления важно принятие новой редакции закона о банкротстве кредитных организаций, который позволил бы более эффективно проводить процедуры банкротства с меньшими потерями для кредиторов и клиентов банков. Актуальной проблемой является выявление и предотвращение «раздувания» банками своего капитала - сейчас разработаны механизмы выявления схем обманного увеличения капиталов. Важным элементом является и укрепление системы противодействия легализации преступных доходов и финансирования терроризма. Р.Х.Марданов выразил