Анализ финансово-экономической деятельности ОАО Мясокомбинат Омский
Структурному анализу предшествует общая оценка динамики активов организации, получаемая путем сопоставления темпов прироста активов с темпами прироста финансовых результатов.
Таблица 2.3.1.
Сравнение динамики активов и финансовых результатов
|
Показатели |
2000 год |
2001 год |
Темп прироста, % |
2002 год |
Темп прироста, % |
|
1.Средняя за период величина активов предприятия |
267168231 |
338599992 |
27 |
513722432 |
52 |
|
2.Выручка от реализации за период |
1198599856 |
1875838660 |
57 |
2560708419 |
37 |
|
3.Прибыль от реализации за период |
39511353 |
25155473 |
-36 |
52321665 |
108 |
Сравнение динамики активов и финансовых результатов за 2000 год и 2001 год показало, что темп прироста прибыли меньше темпа прироста активов а темп прироста выручки больше темпа прироста активов - это свидетельствует об эффективности использования активов. Анализ динамики в 2002 году выявил, что темпы прироста прибыли больше темпов прироста активов, а темпы прироста выручки меньше темпов прироста активов – это свидетельствует о том, что в отчетном периоде (2002 год) предприятие стремилось к резкому увеличению прибыли в условиях ограниченности активов.
2.3.2. Анализ структуры активов предприятия
Активы предприятия состоят из внеоборотных и оборотных активов. Анализ структуры активов предприятия проведем в таблице 2.10. Для анализа структуры активов необходимо рассчитать коэффициент соотношения оборотных и внеоборотных активов, так как он характеризует наиболее общую структуру активов.
Таблица 2.3.2.
Анализ структуры активов
|
Показатель |
Абсолютные величины, руб. |
Удельные веса, % |
Отклонение |
||||
|
Начало года |
Конец года |
Начало года |
Конец года |
абсолют. |
уд. вес |
% к изм. итога |
|
|
2000 год |
|||||||
|
Внеоборотные активы |
167655358 |
158036854 |
65,67 |
56,63 |
-9618504 |
-9,04 |
-40,5 |
|
Оборотные активы |
87635966 |
121008284 |
34,32 |
43,36 |
33372318 |
9,034 |
40,5 |
|
Итого |
255291324 |
279045138 |
100 |
100 |
23753814 |
0 |
100 |
|
Коэффициент соотношения ВОА и ОА |
0,52 |
0,77 |
X |
X |
-3,47 |
X |
Х |
|
2001 год |
|||||||
|
Внеоборотные активы |
158036854 |
167898502 |
56,63 |
42,17 |
9861648 |
-14,47 |
8,28 |
|
Оборотные активы |
121008284 |
230256343 |
43,36 |
57,83 |
109248059 |
14,47 |
-8,28 |
|
Итого |
279045138 |
398154845 |
100 |
100 |
119109707 |
0 |
100 |
|
Коэффициент соотношения ВОА и ОА |
0,77 |
1,37 |
X |
X |
11,08 |
X |
X |
|
2002 год |
|||||||
|
Внеоборотные активы |
167898502 |
206692837 |
42,17 |
32,84 |
38794335 |
-9,32 |
16,78 |
|
Оборотные активы |
230256343 |
422597182 |
57,83 |
67,15 |
192340839 |
9,32 |
-16,78 |
|
Итого |
398154845 |
629290019 |
100 |
100 |
231135174 |
0 |
100 |
|
Коэффициент соотношения ВОА и ОА |
1,37 |
2,04 |
X |
X |
4,96 |
Х |
Х |
Внутренний анализ структуры активов показал, что в 2000 году произошло снижение коэффициента соотношения оборотных и внеоборотных активов на 3,47 руб. Это говорит о том, что в наибольшей мере на прирост источников средств организации были направлены оборотные активы. В 2001 году наблюдается такая же картина. В 2002 году на прирост источников средств предприятия в наибольшей мере были направлены и оборотные и внеоборотные активы, в результате чего произошло увеличение коэффициента соотношения оборотных и внеоборотных активов на 4,96 руб.
2.3.3. Анализ структуры пассивов предприятия
Пассивы организации состоят из собственного капитала и резервов, долгосрочных заемных средств и кредиторской задолженности. Структуру пассивов характеризуют коэффициент автономии, равный доле собственных средств в общей величине источников средств предприятия.
Коэффициент соотношения заемных и собственных средств, вычисляемый по формуле:
К соот ЗК и СК = ЗК / СК,
где:
ЗК – заемный капитал;
СК – реальный собственный капитал
Для расчета коэффициентов рассчитывается реальный собственный капитал, совпадающий для акционерных с величиной чистых активов и общая величина источников средств предприятия, которые равны:
Реальный собственный капитал равен итогу раздела 3 баланса «Капитал и резервы».
Общая величина источников средств предприятия равна итогу баланса
Нормальные ограничения для коэффициентов:
К соот ЗК и СК >= 0,5;
К соот ЗК и СК <=1
Они означают, что обязательства предприятия могут быть покрыты собственными средствами. Положительно оцениваются рост коэффициента автономии, свидетельствующий об увеличении финансовой независимости, и уменьшение коэффициента соотношения заемных и собственных средств, отражающие уменьшение финансовой зависимости.
Анализ структуры пассивов данного предприятия приведем в таблице 2.3.3.
Таблица 2.3.3
Анализ структуры пассивов
|
Показатель |
Абсолютные величины, руб. |
Удельные веса, % |
Отклонение |
||||
|
Начало года |
Конец года |
Начало года |
Конец года |
абсолют. |
уд. вес |
% к изм. итога |
|
|
2000 год |
|||||||
|
1. СК |
167138076,00 |
199259135,00 |
65,52 |
71,41 |
32121059,00 |
5,89 |
134,21 |
|
2. ЗК |
87973248,00 |
79786003,00 |
34,48 |
28,59 |
-8187245,00 |
-5,89 |
-34,21 |
|
Итого источников |
255111324,00 |
279045138,00 |
100,00 |
100,00 |
23933814,00 |
0,00 |
100,00 |
|
Коэффициент автономии |
0,65 |
0,71 |
x |
x |
0,06 |
x |
x |
|
Коэффициент соотношения ЗК и СК |
0,53 |
0,40 |
x |
x |
-0,13 |
x |
x |
|
2001 год |
|||||||
|
1. СК |
199259135,00 |
204893557,00 |
71,41 |
51,46 |
5634422,00 |
-19,95 |
4,73 |
|
2. ЗК |
79786003,00 |
193261288,00 |
28,59 |
48,54 |
113475285,00 |
19,95 |
95,27 |
|
Итого источников |
279045138,00 |
398154845,00 |
100,00 |
100,00 |
119109707,00 |
0,00 |
100,00 |
|
Коэффициент автономии |
0,71 |
0,51 |
x |
x |
-0,20 |
x |
x |
|
Коэффициент соотношения ЗК и СК |
0,40 |
0,94 |
x |
x |
0,54 |
x |
x |
|
2002 год |
|||||||
|
1. СК |
204893557,00 |
213570332,00 |
51,46 |
33,94 |
8676775,00 |
-17,52 |
3,75 |
|
2. ЗК |
193261288,00 |
415719687,00 |
48,54 |
66,06 |
222458399,00 |
17,52 |
96,25 |
|
Итого источников |
398154845,00 |
629290019,00 |
100,00 |
100,00 |
231135174,00 |
0,00 |
100,00 |
|
Коэффициент автономии |
0,51 |
0,34 |
x |
x |
-0,18 |
x |
x |
|
Коэффициент соотношения ЗК и СК |
0,94 |
1,95 |
x |
x |
1,00 |
x |
x |
В результате анализа пассивов предприятия определили, что в 2000 году прирост собственных средств оказал наибольшее влияние на увеличение имущества предприятия. Коэффициент автономии снизился на 0,12 , что ниже нормального значения (>=0,5) – это свидетельствует об уменьшении финансовой независимости. А увеличение коэффициента соотношения заемных и собственных средств на 1,25 , что выше нормального значения (<=1), оценивается отрицательно и это отражает увеличение финансовой зависимости.
В 2001 году прирост собственных средств оказал наибольшее влияние на увеличение имущества предприятия. Коэффициент автономии снизился на 0,19, что ниже нормального значения (>=0,5) – это свидетельствует об уменьшении финансовой независимости. А увеличение коэффициента соотношения заемных и собственных средств на 12,54 , что выше нормального значения (<=1), оценивается отрицательно и это отражает увеличение финансовой зависимости.
В 2002 году прирост заемных средств оказал наибольшее влияние на увеличение имущества предприятия. Коэффициент автономии снизился на 0,08 , что ниже нормального значения (>=0,5) – это свидетельствует об уменьшении финансовой независимости. А уменьшение коэффициента соотношения заемных и собственных средств на 73,15 , оценивается положительно, и это отражает уменьшение финансовой зависимости.
2.3.4.Анализ финансовой устойчивости предприятия
Финансовая устойчивость - это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна сумме строк 210 и 220 актива баланса.
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
1. Наличие собственных оборотных средств (реальный собственный капитал - внеоборотные активы+230стр.);
2. Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (наличие собственных оборотных средств + долгосрочные кредиты и займы);
3. Общая величина основных источников формирования запасов и затрат (наличие собственных и долгосрочных источников средств для формирования ЗЗ+610+450).
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
- Излишек (+) или недостаток (-) собственных оборотных средств, равный разнице величины собственных оборотных средств и величины запасов;
- Излишек (+) или недостаток (-) долгосрочных источников формирования запасов, равный разнице величины долгосрочных источников формирования запасов и величины запасов;
- Излишек (+) или недостаток (-) общей величины основных источников формирования запасов, равный разнице величины основных источников формирования запасов и величины запасов.
С помощью этих показателей определяется трёхкомпонентный показатель типа финансовой ситуации:
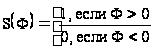
Возможно выделение 4х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс іО; Фт іО; Фо і0; т.е. S= {1,1,1};
2. Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фті0; Фоі0; т.е. S={0,1,1};
3. Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фоі0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
Формулы для расчета показателей:
1 = СОК – Запасы
2 = СОК – Запасы + ДО
3 = СОК – Запасы + ДО + КЗиК
Определение типа финансовой устойчивости предприятия представим в таблице 2.3.4.
Таблица 2.3.4.
Определение типа финансовой ситуации
|
Показатели |
2000 год |
2001 год |
2002 год |
|
СОК |
20352499,5 |
37970967 |
20798574 |
|
Зап |
59510497 |
102733307 |
166371144,5 |
|
ДО |
584375 |
478125 |
371875 |
|
КЗиК |
27259169,5 |
61472426,5 |
146244500 |
|
Ситуация |
кс |
кс |
нфс |
кс – кризисное финансовое состояние;
нфс – неустойчивое финансовое состояние
На основании проведенного анализа, выявили, что на протяжении 2000 и 2001 годов на данном предприятии трёхкомпонентный показатель финансовой ситуации S={0,0,0} характеризует кризисное финансовое состояние. Лишь в 2002 году наблюдается неустойчивое финансовое состояние. Поскольку положительным фактором финансовой устойчивости является наличие источников формирования запасов, а отрицательным фактором - величина запасов, то основными способами выхода из кризисного финансового состояния будет: пополнение источников формирования запасов и оптимизации их структуры, а также обоснованное снижение уровня запасов.
Кроме расчета показателя собственных оборотных средств, финансовую устойчивость оценивают с помощью системы показателей.
Одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных источников средств является коэффициент автономии (Ка), равный доле источников собственных средств в общем итоге баланса-нетто. Нормальное минимальное значение коэффициента автономии оценивается на уровне 0,5. Значение Ка>0,5, показывает, что все обязательства предприятия могут быть покрыты его собственными средствами. Выполнение ограничения Ка>0,5 важно не только для самого предприятия, но и для его кредиторов. Рост коэффициента автономии свидетельствует об увеличении финансовой независимости предприятия, снижении риска финансовых затруднений в будущие периоды. Такая тенденция, с точки зрения кредиторов, повышает гарантии погашения предприятием своих обязательств.
Ка = Обязательства предприятия / Валюта баланса
Коэффициент автономии дополняет коэффициент соотношения заемных и собственных средств (Кз/с), который представляет собой частное от деления всей суммы обязательств по привлеченным заемным средствам на сумму собственных средств. Он указывает, сколько заемных средств привлекло предприятие на один рубль вложенных в активы собственных средств. Нормальное ограничение для коэффициента соотношения заемных и собственных средств Кз/с<1.
Кз/с = Обязательства предприятия / Собственные средства
Также существенной характеристикой финансового состояния является коэффициент соотношения мобильных и иммобилизованных средств (Км/и). Значение коэффициента в большей степени обусловлено отраслевыми особенностями круговорота средств анализируемого предприятия.
Км/и = Оборотные средства (моб.) / Внеоборотные средства (иммобил.)
Весьма существенной характеристикой устойчивости финансового состояния является коэффициент маневренности (Км), равный отношению собственных оборотных средств предприятия к общей величине источников собственных средств. Он показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Высокое значение коэффициента маневренности положительно характеризует финансовое состояние, однако каких-либо устоявшихся в практике нормальных значений показателя не существует. Иногда в специальной литературе в качестве оптимальной величины коэффициента рекомендуется 0,5.
Км = СОС / Общая величина источников собственных средств
В соответствии с той определяющей ролью, какую играют для анализа финансовой устойчивости абсолютные показатели обеспеченности предприятия источниками формирования запасов и затрат, одним из главных относительных показателей устойчивости финансового состояния является коэффициент обеспеченности запасов и затрат собственными источниками формирования (Ко), равный отношению величины собственных оборотных средств к стоимости запасов и затрат предприятия. Нормальное ограничение, получаемое на основе статистических усреднений данных хозяйственной практики, для этого коэффициента имеет следующий вид: Ко>0,6 - 0,8.
Ко = СОС / Стоимость запасов и затрат
Важную характеристику структуры средств предприятия дает коэффициент имущества производственного назначения (Кп.им.), равный отношению суммы стоимостей основных средств (за минусом износа), капитальных вложений, оборудования, производственных запасов и незавершенного производства к итогу баланса. На основе данных хозяйственной практики нормальным считается следующее ограничение показателя: Кп.им.>0,5. В случае снижения значения показателя ниже критической границы целесообразно привлечение долгосрочных заемных средств для увеличения имущества производственного назначения, если финансовые результаты в отчетном периоде не позволяют существенно пополнить источники собственных средств.
Кп.им. = (ОС + Кап.Влож. + Оборудование + Запасы + НЗП) / Валюта баланса
Для характеристики структуры средств предприятия также определяется коэффициент обеспеченности собственными средствами, равный отношению величины собственных оборотных средств к общей величине оборотных активов:
Коб = Собственные оборотные средства / Оборотные активы
Анализ показателей финансовой устойчивости предприятия рассмотрено в приложении 3.
За анализируемый период финансовое состояние ОАО «Мясокомбинат «ОМСКИЙ» можно признать удовлетворительным. Предприятие практически независимо от внешних источников, так как коэффициент автономии находится в пределах оптимального значения и составляет на конец 2000 года 0,71; 2001 года - 0,61. В 2002 году значение этого показателя составило 0,43, что должно натолкнуть руководство предприятия на изучение финансовой политики ОАО, а именно необходимо ответить на вопрос – сможет ли в дальнейшем предприятие при такой тенденции покрывать свои обязательства за счет собственных средств.
Так коэффициент соотношения заемных и собственных средств на конец 2002 года не удовлетворяет пороговому значению <1 и составляет 1,95. Это говорит о том, что предприятие в ближайшей перспективе существенно зависеть от привлечения заемных источников.
Коэффициент маневренности на протяжении всех рассматриваемых периодов находится значительно ниже порогового значения. Это означает, что значительная часть собственных средств закреплена в ценностях иммобилизованного характера, которые являются менее ликвидными. Для выхода из данной ситуации необходимы вложения собственных средств преимущественно в активы мобильного характера, что бы смогло обеспечить ликвидность баланса.
2.3.5. Анализ платежеспособности и ликвидности предприятия.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
Абсолютно ликвидные активы (АЛА) - к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения.
Быстро реализуемые активы (БРА) - дебиторская задолженность и прочие активы (-) иммобилизация.
Медленно реализуемые активы (МРА) - Запасы и затраты, (-) сч.31 (-) НДС (+) расчёты с учредителями (+) долгосрочные финансовые вложения (за исключением вкладов в УК).
Трудно реализуемые активы (ТРА) - статьи раздела 1 актива, за исключением статей этого раздела, включенных в предыдущую группу.
Пассивы баланса группируются по степени срочности их оплаты:
Наиболее срочные обязательства (НСО) - к ним относится кредиторская задолженность и ссуды непогашенные в срок.
Краткосрочные обязательства (КО) - краткосрочные кредиты и заемные средства.
Долгосрочные обязательства (ДО) - Долгосрочные кредиты и займы.
Постоянные пассивы (ПП) - 1 раздел "Источники собственных средств" пассива баланса (+) стр. 640, 650, 660 (-) сч. 31 (-) сч. 19 (-) иммобилизация.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
АЛА > НСО
БРА > КО
МРА > ДО
ТРА < ПП
Выполнение первых трех неравенств с необходимостью влечет выполнение и четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву. Четвертое неравенство носит "балансирующий" характер и в то же время имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости - наличии у предприятия собственных оборотных средств. В случае, когда одно или несколько неравенств системы имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация при этом имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Сопоставление наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выяснить текущую ликвидность. Сравнение же медленно реализуемых активов с долгосрочными пассивами отражает перспективную ликвидность. Текущая ликвидность свидетельствует о платежеспособности (или неплатежеспособности) предприятия на ближайший к рассматриваемому моменту промежуток времени. Перспективная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей.
Анализ ликвидности баланса предприятия покажем в таблицах.
|
Таблица 2.3.5. |
|||||||
|
Баланс ликвидности за 2000 год |
|||||||
|
Актив |
тыс. руб. |
Пассив |
тыс. руб. |
Платежный недостаток (излишек) |
|||
|
Начало года |
Конец года |
Начало года |
Конец года |
На начало года |
На конец Года |
||
|
АЛА |
3476443 |
7691881 |
НСО |
42299285 |
41293400 |
-38822842 |
-33601519 |
|
БРА |
31893030 |
35791122 |
КО |
44973988 |
37961353 |
-13080958 |
-2170231 |
|
МРА |
48561879 |
70506455 |
ДО |
637500 |
531250 |
47924379 |
69975205 |
|
ТРА |
167408117 |
157779383 |
ПП |
163248696 |
191982838 |
4159421 |
-34203455 |
|
ИТОГ |
251339469 |
271768841 |
ИТОГ |
251339469 |
271768841 |
0 |
0 |
|
Начало года: баланс неликвиден |
|||||||
|
Конец года: баланс ликвиден в отдаленной перспективе |
|||||||
|
Таблица 2.3.6. |
|||||||
|
Баланс ликвидности за 2001 год |
|||||||
|
Актив |
тыс. руб. |
Пассив |
тыс. руб. |
Платежный недостаток (излишек) |
|||
|
Начало года |
Конец года |
Начало года |
Конец года |
На начало года |
На конец Года |
||
|
АЛА |
7691881 |
14460533 |
НСО |
41293400 |
107846288 |
-33601519 |
-93385755 |
|
БРА |
35791122 |
62982804 |
КО |
37961353 |
84990000 |
-2170231 |
-22007196 |
|
МРА |
70506455 |
136843033 |
ДО |
531250 |
425000 |
69975205 |
136418033 |
|
ТРА |
157779383 |
167623569 |
ПП |
191982838 |
188648651 |
-34203455 |
-21025082 |
|
ИТОГ |
271768841 |
381909939 |
ИТОГ |
271768841 |
381909939 |
0 |
0 |
|
Продолжение таблицы 2.3.6 |
|||||||
|
Начало года: баланс ликвиден в отдаленной перспективе |
|||||||
|
Конец года: баланс ликвиден в отдаленной перспективе |
|||||||
|
Таблица 2.3.7. |
|||||||
|
Баланс ликвидности за 2002 год |
|||||||
|
Актив |
тыс. руб. |
Пассив |
тыс. руб. |
Платежный недостаток (излишек) |
|||
|
Начало года |
Конец года |
Начало года |
Конец года |
На начало года |
На конец года |
||
|
АЛА |
14460533 |
27041003 |
НСО |
107846288 |
207901937 |
-93385755 |
-180860934 |
|
БРА |
62982804 |
169658606 |
КО |
84990000 |
207499000 |
-22007196 |
-37840394 |
|
МРА |
136843033 |
196902409 |
ДО |
425000 |
318750 |
136418033 |
196583659 |
|
ТРА |
167623569 |
206405401 |
ПП |
188648651 |
184287732 |
-21025082 |
22117669 |
|
ИТОГ |
381909939 |
600007419 |
ИТОГ |
381909939 |
600007419 |
0 |
0 |
|
Начало года: баланс ликвиден в отдаленной перспективе |
|||||||
|
Конец года: баланс неликвиден |
|||||||
Для оценки платежеспособности предприятия используются относительные показатели, различающиеся набором ликвидных активов, рассматриваемых в качестве покрытия краткосрочных обязательств.
Мгновенную платежеспособность предприятия характеризует коэффициент абсолютной ликвидности, показывающий, какую часть краткосрочной задолженности может покрыть предприятие за счет имеющихся денежных средств и краткосрочных финансовых вложений, быстро реализуемых в случае надобности. Показатель рассчитывается по формуле:
Ка.л. = Абсолютно ликвидные активы / Краткосрочные обязательства
Нормальное ограничение Ка.л.>0,2.
Платежеспособность предприятия с учетом предстоящих поступлений от дебиторов характеризует коэффициент уточненной (текущей) ликвидности. Он показывает, какую часть текущей задолженности предприятие может покрыть в ближайшей перспективе при условии полного погашения дебиторской задолженности:
Кт.л = Ден. средства, КФВ, кр. дебиторская задолженность / Кр. обязательства
Нормальное ограничение Кт.л.>1, означает, что денежные средства и предстоящие поступления от текущей деятельности должны покрывать текущие долги.
Прогнозируемые платежные возможности предприятия при условии погашения краткосрочной дебиторской задолженности и реализации имеющихся запасов отражает коэффициент покрытия (общей ликвидности):
Кп. = ДС и КФВ +краткосрочная дебит. задолженность + запасы / КО
Нормальное ограничение показателя: Кп.>2
Общая платежеспособность предприятия определяется как способность покрыть все обязательства предприятия всеми ее активами. Коэффициент общей платежеспособности рассчитывается по формуле:
Ко.п. = Активы предприятия/ Обязательства предприятия
Нормальное ограничение показателя Ко.п.>2.
Анализ коэффициентов ликвидности показан в таблице 2.3.10.
По данным таблицы видно, что все показатели ликвидности значительно ниже нормативных значений, что характеризует неплатежеспособность, не ликвидность предприятия.
Коэффициент абсолютной ликвидности в 2000 году составил 0,12, в 2001 году 0,18, в 2002 году 0,15. Основным фактором повышения уровня абсолютной ликвидности является равномерное и своевременное погашение дебиторской задолженности.
Коэффициент текущей ликвидности в 2000 году равен 0,031, в 2001 году 0,184, в 2002 году 0,247. Повышению уровня уточненной ликвидности способствует рост обеспеченности запасов собственными оборотными средствами, для чего следует увеличивать собственные оборотные средства и обоснованно снижать уровень запасов.
Коэффициент покрытия в 2000 году составил 0,537, в 2001 году 0,395, в 2002 году 0,439. Повышению уровня коэффициента покрытия способствует пополнение реального собственного капитала предприятия и сдержанный рост внеоборотных активов и долгосрочной дебиторской задолженности.
Коэффициент общей платежеспособности в 2000 году составил 1,341, в 2001 году 1,065, в 2002 году 0,983. В течении трех отчетных периодов произошло снижение данного коэффициента. Для повышения уровня коэффициента необходимо пополнять реальный собственный капитал.
Для прогноза изменения платежеспособности предприятия установлены коэффициент восстановления и коэффициент утраты платежеспособности, вычисляемые по формулам:
Кв = (Ктл.к. + 6/12 * (Ктл.к.-Ктл.н.)) / 2
Ку = (Ктл.к. + 3/12 * (Ктл.к.-Ктл.н.)) / 2
где:
Кв – коэффициент восстановления;
Ку – коэффициент утраты;
Ктл.к. – коэффициент текущей ликвидности на конец периода;
Ктл.н. – коэффициент текущей ликвидности на начало периода;
6 – период восстановления платежеспособности;
12 – продолжительность отчетного года.
Таблица 2.3.10.
Расчет коэффициентов ликвидности
|
Коэффициент |
2000 |
2001 |
2002 |
||||||
|
Начало года |
Конец года |
Отклонение |
Начало года |
Конец года |
Отклонение |
Начало года |
Конец года |
Отклонение |
|
|
Коэффициент абсолютной ликвидности |
0,08 |
0,20 |
0,13 |
0,20 |
0,17 |
-0,03 |
0,17 |
0,13 |
-0,04 |
|
Коэффициент критической ликвидности |
0,40 |
0,55 |
0,14 |
0,55 |
0,40 |
-0,15 |
0,40 |
0,47 |
0,07 |
|
Коэффициент текущей ликвидности |
0,96 |
1,44 |
0,48 |
1,44 |
1,11 |
-0,33 |
1,11 |
0,95 |
-0,16 |
|
Коэффициент общей платежеспособности |
1,595 |
1,341 |
-0,254 |
1,341 |
1,065 |
-0,276 |
1,065 |
0,983 |
-0,082 |
Рассмотрим оценку структуры баланса в таблице 2.18.
Таблица 2.3.11.
Оценка структуры баланса
|
Показатели |
2000 |
2001 |
2002 |
|
Коэффициент восстановления |
0,218 |
0,162 |
0,231 |
|
Коэффициент утраты |
0,244 |
0,180 |
0,225 |
Коэффициент восстановления платежеспособности имеет значение меньше 1. Это свидетельствует о том, что в отчетном периоде отсутствует тенденция восстановления платежеспособности предприятия в течении 6 месяцев. Коэффициент утраты платежеспособности в отчетном периоде также меньше 1.Это свидетельствует о наличии тенденции утраты платежеспособности предприятия в течение 3 месяцев. Структура баланса предприятия является удовлетворительной.
2.3.Комплексный экономический анализ и оценка
эффективности бизнеса.
Для комплексного экономического анализа эффективности деятельности ОАО «Мясокомбинат «ОМСКИЙ» была использована методика Бужинского и Шеремета, которая заключается в системном рассмотрении общих показателей деятельности предприятия и анализе эффективности использования ресурсов на основе экономико-математической модели.
Системность комплексного анализа проявляется в логически обоснованной последовательности изучения результатов деятельности предприятия.
Этапы комплексного экономического анализа:
1). Оценка динамики качественных показателей эффективности использования ресурсов предприятия;
2). Определение соотношения между темпом прироста ресурса и темпом прироста выручки;
3). Оценка доли интенсивности и экстенсивности в приросте выручки;
4). Определение относительной экономии ресурса;
5). Определение совокупного социально-экономического эффекта и комплексная оценка бизнеса.
Таблица 2.3.1.
Исходные данные для анализа
|
Показатели |
2000 |
2001 |
Темп роста, % |
Темп прироста, % |
2002 |
Темп роста, % |
Темп прироста, % |
|
1. Выручка от продаж |
1198599856 |
1875838660 |
156,50 |
56,50 |
2560708419 |
136,51 |
36,51 |
|
2. Трудовые ресурсы |
- |
- |
- |
- |
- |
- |
- |
|
2.1. Среднесписочная численность |
1309 |
1340 |
102,37 |
2,37 |
1674 |
124,93 |
24,93 |
|
2.2. Фонд заработной платы |
44059030 |
56278189 |
127,73 |
27,73 |
106277116 |
188,84 |
88,84 |
|
3. Материальные затраты |
1282952614 |
2219854668 |
173,03 |
73,03 |
2109750978 |
95,04 |
-4,96 |
|
4. Основные производственные фонды |
285233624 |
299579614,5 |
105,03 |
5,03 |
319905690,5 |
106,78 |
6,78 |
|
5. Оборотные средства |
59510497 |
103868059,5 |
174,54 |
74,54 |
167505897 |
161,27 |
61,27 |
Таблица 2.3.2.
Расчет качественных показателей использования ресурсов
и оценка их динамики.
|
Показатели |
2000 |
2001 |
Темп роста, % |
2002 |
Темп роста, % |
|
|
1. |
Выработка на 1 работника, руб. |
915660,6998 |
1399879,597 |
152,88 |
1529694,396 |
109,27 |
|
2. |
Выручка на 1 рубль ФЗП, руб. |
27,20 |
33,33 |
122,52 |
24,09 |
72,29 |
|
3. |
Материалоотдача, руб. |
0,934251073 |
0,845027689 |
90,45 |
1,213749132 |
143,63 |
|
4. |
Фондоотдача, руб. |
4,202168872 |
6,261569777 |
149,01 |
84572895 |
127,84 |
|
5. |
Коэффициент оборачиваемости запасов, кол-во оборотов |
20,14098212 |
18,05982194 |
89,67 |
15,28727325 |
84,65 |
Наибольший темп роста в 2002 году наблюдается по материалоотдаче (143,63%). То есть на 1 рубль материальных затрат приходится 1,23 рубля выручки.
Таблица 2.3.3.
Расчет соотношения прироста ресурса и прироста выручки, в %
|
Показатели |
2000-2001 |
Прирост |
2001-2002 |
Прирост |
|
|
1. |
Численность |
0,042 |
преимущественно интенсивный |
0,683 |
преимущественно экстенсивный |
|
2. |
Заработная плата |
0,491 |
преимущественно интенсивный |
2,433 |
полностью экстенсивный |
|
3. |
Материальные ресурсы |
1,292 |
полностью экстенсивный |
-0,136 |
полностью интенсивный |
|
4. |
Основные произв. фонды |
0,089 |
преимущественно интенсивный |
0,186 |
преимущественно интенсивный |
|
5. |
Оборотные средства |
1,319 |
полностью экстенсивный |
1,678 |
полностью экстенсивный |
Из этой таблицы видно, что в 2001-2002 гг. наибольшую долю влияния на прирост выручки оказывает изменение фонда заработной платы: в 1% прироста выручки содержится 2,433% прироста под влиянием изменения ФОТ (фонда оплаты труда). Экстенсивность влияния говорит о количественной характеристике этого показателя.
Таблица 2.3.4.
Соотношение экстенсивного и интенсивного фактора в приросте выручки
|
Ресурсы |
Доля влияния в 100% выручки, 2000-2001 |
Доля влияния в 100% выручки, 2001-2002 |
|||
|
экстенсивный |
интенсивный |
экстенсивный |
интенсивный |
||
|
1. |
Численность |
4,19 |
95,81 |
68,27 |
31,73 |
|
2. |
Фонд заработной платы |
49,08 |
50,92 |
243,34 |
-143,34 |
|
3. |
Материальные затраты |
129,25 |
-29,25 |
-13,59 |
113,59 |
|
4. |
Основные произв. фонды |
8,90 |
91,10 |
18,58 |
81,42 |
|
5. |
Оборотные средства |
131,92 |
-31,92 |
167,81 |
-67,81 |
Таблица 2.3.5.
Расчет относительной экономии ресурса
|
ОЭР |
2000-2001 |
2001-2002 |
|
|
1. |
Численность (чел.) |
-709 |
-155 |
|
2. |
Численность (руб.) |
-29 760 983 |
-9 855 378 |
|
3. |
Фонд заработной платы |
-12 675 291 |
29 451 728 |
|
4. |
Материальные затраты |
212 001 839 |
-920 573 889 |
|
5. |
Основные произв. фонды |
-146 818 119 |
-89 050 611 |
|
6. |
Оборотные средства |
10 732 648 |
25 715 550 |
В период 2000-2001 гг. наблюдается экономия по численности, ФЗП, ОПФ. Наибольшая экономия - по основным производственным фондам ( около 146 818 тыс.руб.). В период 2000-2001 гг. наблюдается экономия по численности работников, основным производственным фондам и материальным затратам. Наибольшая экономия приходится на материальные затраты и составляет около 1 млрд.руб.
Таблица 2.3.6.
Сводный расчет показателей интенсификации за 2000-2001 гг.
|
Вид ресурса |
Динамика качественного показателя, % |
Соотношение прироста ресурса к выручке, % |
Доля влияния в 100% выручки |
ОЭР, руб. |
||
|
экстенсивный |
интенсивный |
|||||
|
1. |
Численность (руб.) |
152,88 |
0,042 |
4,19 |
95,81 |
-29760983,11 |
|
2. |
Фонд заработной платы |
122,52 |
0,491 |
49,08 |
50,92 |
-12675291,5 |
|
3. |
Материальные затраты |
90,45 |
1,292 |
129,25 |
-29,25 |
212001838,5 |
|
4. |
ОПФ |
149,01 |
0,089 |
8,90 |
91,10 |
-146818118,9 |
|
5. |
Оборотные средства |
89,67 |
1,319 |
131,92 |
-31,92 |
10732647,89 |
|
Итого: |
97,6 |
1,067 |
106,70 |
-6,70 |
63241076 |
|
Таблица 2.3.7.
Сводный расчет показателей интенсификации за 2001-2002 гг.
|
Вид ресурса |
Динамика качественного показателя, % |
Соотношение прироста ресурса к выручке, % |
Доля влияния в 100% выручки |
ОЭР, руб. |
||
|
экстенсивный |
интенсивный |
|||||
|
1. |
Численность (руб.) |
109,27 |
0,683 |
68,27 |
31,73 |
-9855377,909 |
|
2. |
Фонд заработной платы |
72,29 |
2,433 |
243,34 |
-143,34 |
29451728,27 |
|
3. |
Материальные затраты |
143,63 |
-0,136 |
-13,59 |
113,59 |
-920573888,7 |
|
4. |
ОПФ |
127,84 |
0,186 |
18,58 |
81,42 |
-89050611,22 |
|
5. |
Оборотные средства |
84,65 |
1,678 |
167,81 |
-67,81 |
25715550,05 |
|
Итого: |
135,3 |
0,024 |
2,44 |
97,56 |
23859151 |
|
Таблица 2.3.8.
Совокупный ресурс и ресурсоотдача за 2001-2002 гг.
|
Показатель |
2000 |
2001 |
Темп роста, % |
2002 |
Темп роста, % |
|
Совокупный ресурс |
1671755765 |
2679580531 |
160,3 |
2703439682 |
100,9 |
|
Ресурсоотдача |
0,717 |
0,7 |
97,6 |
0,947 |
135,3 |
приложение 2
Лист 1
Технико-экономические показатели деятельности
ОАО «Мясокомбинат «ОМСКИЙ» за 2000-2001 гг.
|
№ Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |