Обгрунтування інвестиційного проекту
 = 4646,02 тис. грн., отже,
проект є ефективним.
Таблиця 2.3.2
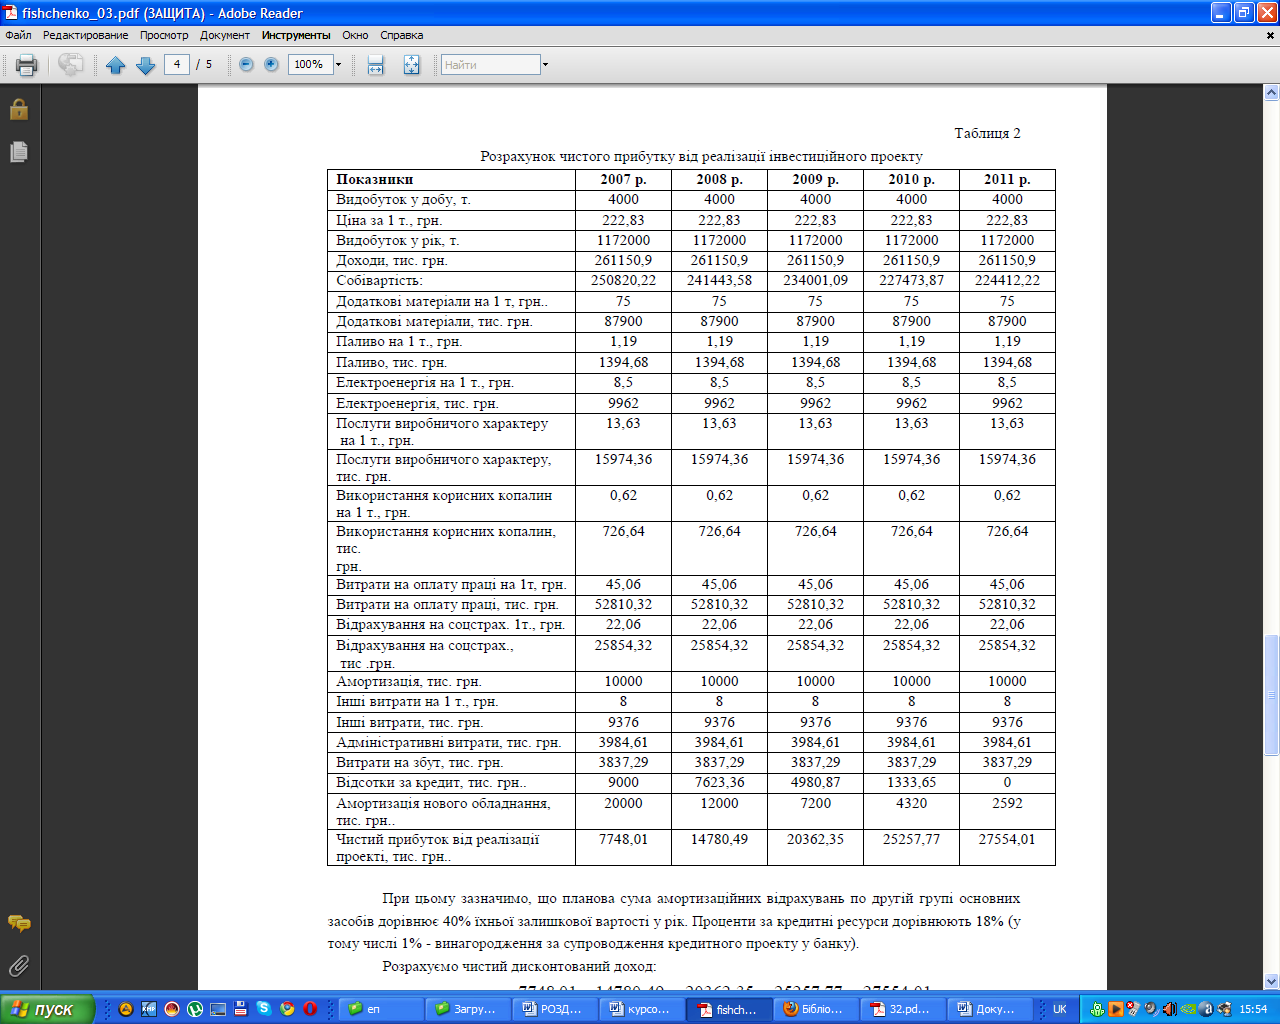
Розрахунок дисконтованого періоду окупності наведено в таблиці 2.3.2
Таблиця 2.3.3
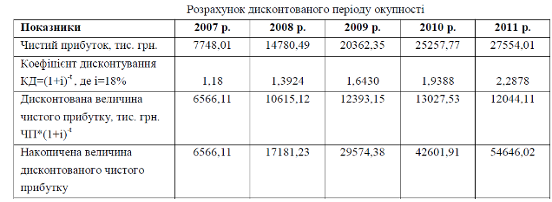
Як видно з таблиці 2.3.1, сума накопиченого чистого прибутку, визначена з урахуванням фактору часу, дозволить компенсувати витрачені на проект кошти ( 50 млн. грн.) за 3 роки 4місяці.
 =
 (2.3.3)
=
(50000 – (7748,04+14780,49 + 20362,35))/50000 +3 =
7109,12/50000+3 = 0,28+3= 3,28 роки або
3 роки 4 місяці.
Величина дисконтованого періоду окупності не перевищує період планового горизонту, що дорівнює 5 рокам, що відповідає критеріям, тому проект є ефективним.
Розрахуємо індекс доходності за наведеними даними таблиці 2.3.2
ІД =
 /
ІВ (2.3.4)
де ІД – індекс доходності по інвестиційному проекту при одночасному здійсненні інвестиційних витрат.
Даний показник відображає відносну прибутковість проекту, чи дисконтова ну вартість грошових надходжень від проекту у розрахунку на одиницю вкладень.
Якщо значення індексу доходності менше чи дорівнює одиниці, то проект повинен бути відхилений через те, що він не принесе додатковий дохід на інвестований капітал (не забезпечить збільшення його вартості у процесі інвестиційної діяльності)
ІД =
 +
 +
 +
 +
 /
50000 = 1,09
Отже, як бачимо ІД > 1, що відповідає критеріям мінімальної ефективності.
Аналіз доцільності інвестування можна провести також за допомогою визначення рівня рентабельності проекту (IR), розрахованого як відношення чистої теперішньої вартості до початкової суми інвестиції, і вираженого у відсотках.
IR =
 * 100 % (2.3.5)
IR =
 *
100 % = 9,29 %
За економічним змістом рентабельність є величиною прибутку, одержаного на кожну грошову одиницю вкладених у проект коштів. Рентабельність є відносним показником, а тому може застосовуватись для вибору одного з кількох інвестиційних проектів, які мають близькі значення чистої теперішньої вартості. Аналізуючи усі вище розраховані показники, можна зробити висновок, що запропонований проект є ефективним. Його впровадження дозволить запобігти банкрутству шахти «Білоріченська» та забезпечить стабілізацію фінансового стану підприємства.
РОЗДІЛ 3.ШЛЯХИ АКТИВІЗАЦІЇ ІНВЕСТИЦІЙНОЇ ДІЯЛЬНОСТІ ВУКРАЇНІ
3.1 Стан інвестиційної діяльності в Україні
У період існування жорсткої централізованої системи управління економікою вкладення засобів до нових основних або оборотних фондів, на виконання проектних робіт, в науково-технічну сферу мало форму планованих вкладень. Це виражалося в створенні планових передумов і проектуванні. Розвиток ринкової економіки надає новий характер інвестиційній діяльності. Розвиток різних форм власності, рівних умов господарювання створює нові умови для інвестування й регулювання цього процесу.
Для нормального розвитку економіки, для забезпечення відтворювання необхідний постійний приплив засобів. Кількісне зростання інвестицій, їх напрям в різні сфери господарювання залежать від правильної інвестиційної політики. Вкладення засобів в наукомісткі, високотехнологічні програми впливає не тільки на виробництво товарів, їх споживацькі властивості, але і на умови праці, що кінець кінцем не може не відображатися на розвитку всього суспільства в цілому. Інвестиції, вкладені в цю сферу, дають уявлення про якісний рівень інвестицій. Якісний рівень і кількісне зростання інвестицій, їх співвідношення дають уявлення про проведення державою інвестиційної політики, її метою є пошук оптимального регулювання інвестиційної діяльності, національних і іноземних інвесторів. Практично з моменту перебудови господарського механізму Україна намагалася привернути іноземні інвестиції. На думку ведучих економістів на момент розпаду СРСР, Україна мала оптимістичні прогнози відносно очікуваного припливу зарубіжного капіталу. На користь цього свідчили наступні чинники:
низький рівень заробітної платні;
наявність джерел сировини для виробництва;
наявність великого ринку в 51 млн. чол.;
високий рівень освіти працездатного населення;
вигідне географічне положення;
недостатньо розроблене законодавство в сфері охорони навколишнього середовища;
наявність науково-технічних розробок світового рівня;
наявність розвинутої інфраструктури.
Протягом останніх років для України характерною є проблема нестачі фінансових ресурсів для оновлення виробництва, побудови нових виробничих об’єктів та споруд, які б відповідали вимогам сучасного ринкового середовища, розробки нових видів продукції, яка буде конкурентноспроможною на внутрішньому та світовому ринках. Це все вимагає значних інвестицій, як внутрішніх, так і зовнішніх.
З іншого боку, інвестиційна діяльність (реалізація інвестиційних проектів) стимулює підвищення продуктивності праці на підприємствах за рахунок впровадження нових технологій та знижує витратність виробничих процесів, що сприяє нарощуванню темпів промислового виробництва та зростанню валового регіонального продукту. А це, в свою чергу, позитивно впливає на соціальні показники регіону.
До того ж важливим завданням є налагодження дієздатного та ефективного передатного механізму від центральних органів влади до регіональних. Адже відсутність обґрунтованої політики регіонального розвитку держави на попередньому етапі призвела не лише до зростання диспропорцій та загострення економічних і соціальних проблем, але й до суттєвої економічної й суспільно-політичної дезінтеграції держави.
Аналізу проблем державного регулювання інвестиційними процесами та здійснення інвестиційної діяльності підприємств, значення інвестиційного процесу для розвитку економіки країни присвячено чимало праць українських науковців серед яких найбільш вагомими є праці І.Богдана О.Дація, В.Гусєва, М.Корецького, Б.Колтинюка, І.Кулаги, Р.Кучукова, О.Лашка, В.Мартиненка, А.Пересади, Л.Соломатиной, Д.Черваньова, Є.Черняка, Б.Щукіна, В.Юрчишина А.Яковлєва та ін.
Однак у них розглядаються лише окремі аспекти порушуваних проблем, недостатньо досліджено механізми регулювання інвестиційної діяльності на регіональному рівні.
У західних країнах, крім традиційних способів залучення капіталу (акціонування, боргове фінансування, кредитування, оренда тощо), з’явились нові, так як франчайзинг, лізинг, форфейтинг, венчурне фінансування, селенг та інше. Вибір найсприятливішого способу забезпечує інвестору економію інвестиційних ресурсів та запобігає втратам на усіх стадіях життєвого циклу інвестицій.
У перехідний період в основі інвестиційної політики держави повинне бути гнучке поєднання адміністративних та економічних методів регулювання.
Зниження податкового тиску на підприємства може створити умови для формування у них власних фінансових джерел інвестицій – амортизаційних фондів і реінвестованої частини прибутку. Крім того, використання доходів від продажу акцій підприємств дасть змогу припинити спад виробництва і перейти від стагнації до економічного зростання. Однак таких ресурсів недостатньо для того, щоб зробити глибоку структурну перебудову економіки і забезпечити стабільне економічне зростання. Тому Україні потрібно залучати іноземні інвестиції, зокрема таких інвесторів, як ООН, Європейський Союз, Група Всесвітнього банку, Європейський банк реконструкції та розвитку (ЄБРР), Міжнародний валютний фонд (МВФ) та ін. Кожна з цих організацій ставить перед потенційними інвесторами певні вимоги до оформлення передінвестиційної документації з зазначенням пріоритетних напрямів.
Пожвавлення процесу залучення іноземних інвестицій доручено безпосередньо Кабінету Міністрів України, Національному агентству реконструкції та економічної інтеграції.
Ефективність співробітництва з іноземними інвесторами значно залежить від вдалого вибору його форм. Проте для України важливішим є питання ефективності використання цих інвестицій. Адже, як засвідчив досвід останніх років, іноземні інвестиції скеровують, в першу чергу, на ліквідацію державної заборгованості минулих років, а не для безпосереднього інвестування в економіку країни.
Більшість вітчизняних підприємств функціонує завдяки довготерміновим кредитам Державного інвестиційного банку.
3.2 Аналіз інвестиційної привабливості підприємства
З урахуванням ситуації, яка склалася не тільки на теренах нашої держави, але й за її межами розвиток діяльності багатьох підприємств та галузей стає під загрозу. Втручання держави в даний процес не може в повній мірі врегулювати відносини між господарюючими суб’єктами, оскільки як і економічна, так і політична ситуація знаходиться у кризовому стані.
Закриваються підприємства, знищується середній та малий бізнес, скорочується діяльність великих підприємств, інвестори відмовляються вкладати капітал в будь-які підприємства через нестабільність курсу іноземної валюти.
Також зазнають великих втрат корпорації, оскільки існує зв’язок між економічною діяльністю, об’ємом продажу акцій, доходами корпорацій і курсом акцій. Валютна нестабільність призводить до суттєвих збитків.
Основною причиною цього є віртуалізація економіки, яка створена за рахунок фондового ринку. Оскільки саме за допомогою фондового ринку відбувалося нарощування вартості підприємства, шляхом підняття цін на акції.
Але дана ціна не була забезпечена жодним матеріальним активом, тому при досить високій вартості підприємства, воно могло бути цілковитим банкрутом. Дана ситуація притаманна компаніям країн, де розвинутий фондовий ринок. Україна до них не належить, але теж потерпає від руйнівної сили кризи. Оскільки сучасний стан економічного розвитку країни в цілому характеризується високим рівнем зносу основних засобів досить низьким рівнем капіталізації підприємств, виникає необхідність стимулювання росту інвестицій в основний капітал підприємств, оскільки саме інвестиції забезпечують підвищення рівня розвитку економіки. В наслідок цього зростає необхідність проведення аналізу інвестиційної привабливості підприємств з метою визначення у здійсненні інвестицій.
Основними етапами проведення аналізу у економічній літературі є експрес-аналіз та поглиблений аналіз діяльності підприємства. Але дані напрями аналізу можуть забезпечити лише внутрішнє прийняття рішення – потреба в інвестиціях, визначення виду інвестицій (реальних чи фінансових), методи залучення інвестицій (шляхом авансування коштів у капітал підприємства, чи залучення кредитів). Але для інвесторів дані показники є недостатніми, оскільки методика визначення доцільності вкладення інвестицій в підприємство буде різнитися через те, що інвесторів цікавлять, в більшій мірі, показники прибутків, доходів, витрат, капіталу, кількості акцій та динаміка активів, зобов’язань, доходів і витрат. Кредитори ж більше зацікавленні у результатах показників платоспроможності, ліквідності, стійкості. Це спричинено рядом чинників, які наведенні на рис. 3.2.1.
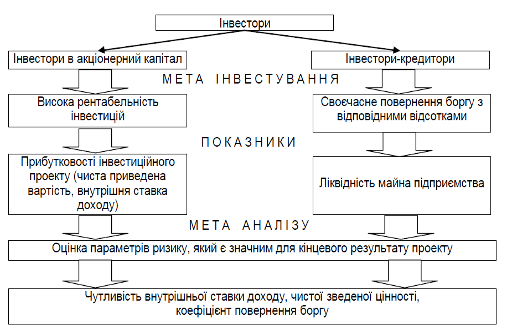
Рис.3.2.1 Основні показники аналізу інвестиційної привабливості підприємства відповідно до джерела авансованих коштів
Провівши аналіз економічної літератури, стало зрозуміло, що основними методами визначення інвестиційної привабливості підприємства є загалом інтегральна оцінка інвестиційної привабливості, затверджена наказом Агенства з питань запобігання банкрутству підприємств та організацій від 23 лютого 1998 р. № 22.
Сутність вищенаведеної методики полягає у проведенні аналізу за такими етапами:
1. оцінка фінансового стану об’єкта інвестування;
2. визначення вагомості групових та одиничних показників на основі експертних оцінок;
3. визначення частки розмаху варіаційної множини;
4. визначення ранжированого значення за кожним показником;
5. розрахунок інтегрального показника інвестиційної привабливості.
Дана методика має свої недоліки, зокрема у тому, що не враховує міжгалузеву специфіку діяльності підприємств. Наприклад, для одних підприємств ознакою нормального функціонування та розвитку є перевищення необоротних активів над оборотними активами, то для інших дана ознака може бути сигналом неплатоспроможності та банкрутства. Або ж не враховуються фактори сезонності виробництва, державна підтримка підприємства. Для аналізу аграрних підприємств взагалі не взято до уваги такий необхідний об’єкт як земля, яка є основним активом для даної галузі.
Фінансовий аналіз оцінки інвестиційної привабливості підприємства за даною методикою є досить громіздким, оскільки передбачає розрахунок понад сорок показників за напрямами господарської діяльності підприємства. Отримані результати потребують обробки та узагальнення для визначення більш вагомих показників, для чого залучаються експерти (що тягне за собою додаткові витрати).
Досить часто виникають ситуації, коли показники різних блоків суперечать один одному, відображаючи протилежну тенденцію стану підприємства, через що неможливо його оцінити в кінцевому результаті.
Також розрізняють такі методи як внутрішня норма рентабельності, метод періоду повернення вкладання інвестицій, балансова норма рентабельності, індекс прибутковості, метод чистої сьогоднішньої вартості.
На заході досить розповсюдженим є метод рейтингової оцінки. Найбільш популярнішими є: Fortune 500, Global 1000, BusinessWeek 1000. Вони оцінюють інвестиційну привабливість, виходячи з фінансово-господарських показників підприємств: об’єми доходів, прибутків, активів; ефективність інвестицій; збільшення прибутків, доходів, працівників; рівень ринкової вартості компанії. Майже всі методи передбачають розрахунок коефіцієнта ліквідності, коефіцієнта використання ресурсів, коефіцієнта частки позикових засобів, коефіцієнта прибутковості, деколи аналітики визначають норму прибутку на акціонерний капітал. Але при цьому не визначають природу походження прибутку та доходу. Тобто не проводять аналіз за видами діяльності.
Також проблемою є методика підрахунку основних показників діяльності підприємства. Оскільки наслідком переходу до ринкової економіки є зміна трактування та ієрархії показників, які характеризують фінансові результати діяльності підприємств та їх зміст, змінюються і методи здійснення аналізу.
Одним із основних показників при аналізі інвестиційної привабливості є прибуток, який є основним джерелом формування фінансових ресурсів та накопичення капіталу, укріплення фінансових та ринкових позицій суб’єкта господарювання, захисним механізмом від можливості банкрутства. Він створює базу економічного розвитку держави, підприємств, його власників та найманого персоналу. Даний показник відіграє досить велику роль при проведенні аналізу діяльності підприємства, зокрема аналізу інвестиційної привабливості. Інвестори намагаються працювати на вітчизняному ринку переважно в тих галузях, де сконцентровано найменше ризиків та гарантовані прибутки. Основною метою інвестицій є збільшення майна інвестора. Але в сучасній економічній літературі ще й досі не існує однозначної думки щодо визначення формування та аналізу данного показника. Особливо це стосується специфіки структури формування прибутку корпорацій, оскільки їх прибуток є консолідованим.
Але в теорії та практиці фінансового аналізу застосовують різні показники доходності капіталу, які різняться за метою застосування, методикою їх розрахунку, а також інтерпретації: рентабельність сукупного капіталу, рентабельність власного капіталу, рентабельність операційного капіталу, рентабельність акціонерного капіталу, рентабельність основного капіталу, рентабельність оборотного капіталу і т.д.
Аналіз руху фінансових ресурсів в основній, інвестиційній та фінансовій діяльності традиційно розглядається в прив’язці тільки з рухом грошових коштів. При цьому поділ грошових коштів на власні та залучені не лоділяються, негрошова форма фінансових ресурсів взагалі не враховується. Крім того, в аналізі руху фінансових ресурсів не включається поділ активів на власні та залучені, отримані від основної, інвестиційної та фінансової діяльності. Відповідно, і доходи, які проходять етапи утворення, розподілу і виплати, також не приймаються до уваги.
Окремої уваги потребують звітні сегменти корпоративних утворень, які проводять діяльність в різних сферах економіки. Тобто загальний прибуток корпорації складається з прибутків своїх відділень, тому вони повинні будуть розкривати той обсяг показників, що найбільш повно характеризуватиме результати їх роботи за різними видами діяльності.
Можна погодитися із Деньгою С.М., яка пропонує при оцінці інвестиційної привабливості враховувати генетичний аспект мікроекономічної системи, тобто здійснювати оцінку потенціалу розвитку підприємства, до якого відносить: капітал, техніку об’єкти права інтелектуальної власності, права на використання природних ресурсів, права на здійснення видів діяльності, права на товарні знаки, торгові марки, знаки обслуговування, кадровий потенціал підприємства, систему менеджменту підприємства, інформаційну систему, інформацію, та використовувати такі показники як питома вага вищевказаних об’єктів у загальній сумі активів підприємства, динаміка показників потенціалу та її питомої ваги, рентабельність вищеперерахованих ресурсів. Варто також при цьому враховувати структуру та природу формування прибутку. Тобто проводити аналіз за видами діяльності підприємства – від якої, в першу чергу отримує більший дохід, для визначення діяльності від якої найшвидше можна отримати ефекти від інвестицій та від якої даний ефект буде більш вагомим.
У США дуже значущим для аналітиків є застосування фінансових коефіцієнтів. Наприклад, дані про чистий доход компанії 100 тис. дол. будуть нести більше інформації, якщо до них додати об’єм продаж, за яким одержано дохід, а також дані про капітал, інвестований в підприємство.
Але, як вище зазначалося, прибуток підприємств різних галузей має різну структурну характеристику, а, отже, і ефект буде різний. Індивідуальність структури прибутку зумовлена безліччю факторів, окремі з них наведені в таблиці 3.2.1
Таблиця 3.2.1
Основні фактори, які впливають на діяльність підприємств різних галузей
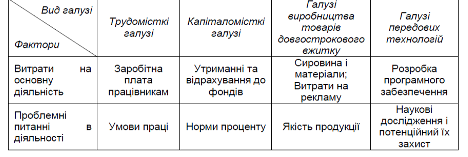
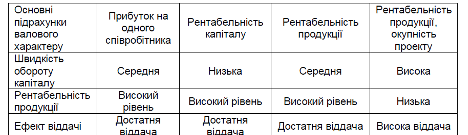
Як видно з таблиці, кожна галузь характеризується своєю специфікою процесу виробництва та отримання доходу від господарської діяльності. Тому при аналізі підприємств різних галузей необхідно враховувати дані специфічні характеристики з метою ефективного оцінювання діяльності. Оскільки їх прибуток залежить від різної структури витрат та факторів впливу на їх діяльність, а також від основного виду діяльності даного суб’єкта господарювання, тому що одні й ті ж прибутки можуть бути охарактеризовані по різному. Наприклад, як зазначають Я. Комаринський та І. Яремчук, результати діяльності металургійних підприємств тісно взаємопов’язані із економічним циклом, але прибутки виробників тютюнових, алкогольних виробів залежать від вартості сировини та матеріалів, а також в цій галузі, як і у підприємств, що спеціалізуються на виробництві косметичних засобів, важливу роль відіграє реклама.
Тому базовий підхід до аналізу промисловості повинен бути скорегований відповідно до характеристик кожної окремої галузі та індивідуально до кожного підприємства. При проведенні аналізу інвестиційної привабливості діяльність будь-якого підприємства та його структурних підрозділів слід аналізувати індивідуально. Оскільки в тих галузях, в яких велика швидкість обороту капіталу, можна отримати велику віддачу на вкладений капітал, маючи невисокий рівень рентабельності продукції. У свою чергу, галузі в яких повільно обертається капітал, повинні мати високий рівень рентабельності продукції, для того, щоб мати змогу забезпечити необхідну норму доходу на авансований капітал.
Тому при аналізі необхідно взяти до уваги якість продукції підприємства, її необхідність на споживчому ринку, та обов’язково враховувати життєвий цикл товару. Оскільки дані складові є невід’ємною частиною один одного. При вкладенні інвестицій в певний вид продукції інвестор планує отримати якомога більший прибуток від її реалізації. При умові, якщо дана продукція не користуватиметься попитом на ринку, то витрати понесені інвестором не будуть покриті.
Окрім ризиків, які виникають при інвестуванні, велике значення відіграють ризики, які притаманні окремому виду діяльності. Для кожної галузі можна виділити окремі групи ризиків, окрім загальноприйнятих ризиків. Адже ризиків є досить різноманітна кількість, і вони притаманні кожній галузі діяльності.
Ефект від інвестиційної діяльності визначається через певний проміжок часу, тому досить імовірним є те, що підприємство, в яке було інвестовано кошти, може зазнати змін. Тобто понести витрати за ризиками, які притаманні даному виду діяльності. Наприклад, у області науково-технічного прогресу допустима вірогідність отримання результату на стадії фундаментальних досліджень складає 90-95 %; прикладних наукових розробок – 10-20 %; військово-конструкторських виникає необхідність при проведенні аналізу інвестиційної діяльності приділити належну увагу аналізу властивого ризику галузі, до якої відноситься підприємство.
Також підприємство може потерпати від ряду якісних чинників, що призводить до втрати прибутку інвестором. Дані чинники можуть бути обумовленими такими факторами, як:
– некваліфікований менеджмент підприємства;
– неефективна структура активів;
– надмірна прихильністю керівництва до ризикових операцій;
– неправильна оцінка фінансово-економічного стану партнерів;
– нестабільне фінансове становище підприємства;
– нечесність керівництва підприємства та інше.
Отже, методика аналізу інвестиційної привабливості підприємства потребує внесення коректив та нових підходів.
Галузева специфіка суб’єктів господарювання обумовлює індивідуальний підхід до аналізу діяльності кожного підприємства. А тому необхідно розробити загальну методику для аналізу підприємств за видами діяльності, з урахуванням притаманних їм ризиків, витрат на основну діяльність та структуру формування прибутку.
Важливо при аналізі інвестиційної привабливості підприємств проводити аналіз не лише за методикою інтегральної оцінки, затвердженої на законодавчому рівні, але і корегувати основні показники відповідно до сфери діяльності підприємства (визначати, які є необхідні показники для аграрних підприємств, а які слід використати при аналізі промислових підприємств тощо).
При аналізі корпорацій необхідно враховувати як різносторонність діяльності так і прибутковість. Тому потрібно в першу чергу провести аналіз за підпорядкованими відділеннями в розрізі якісних та кількісних показників. Визначити найприбутковіші ділянки, а також ділянки які потребують коректив та внесення змін в саму діяльність, облікову політику тощо. Визначити можливі варіанти для виправлення ситуації (авансування коштів за рахунок інвестиційних вкладів чи за рахунок кредитування). Тільки після проведення такого виду аналізу можна узагальнювати та зводити показники по корпорації в цілому.
3.3 Особливості державного регулювання інвестиційної політики в Україні
Державне регулювання інвестиційної діяльності в Україні є важливою складовою системи державного регулювання економіки та інструментом реалізації інвестиційної політики держави. Основною проблемою державного регулювання інвестиційної діяльності є формування і підтримка на оптимальному рівні суспільно-необхідної норми нагромадження, розмір якої відповідав би реальним потребам суспільства в інвестиціях.
Державне регулювання інвестиційної діяльності здійснюється з метою реалізації економічної, науково-технічної і соціальної політики.
Воно визначається показниками економічного і соціального розвитку України, республіканськими і регіональними програмами розвитку народного господарства, республіканським і місцевими бюджетами, передбачуваними в них обсягами державного фінансування інвестиційної діяльності.
При цьому можуть створюватися пільгові умови інвесторам, що здійснюють інвестиційну діяльність у найбільш важливих для задоволення суспільних потреб напрямах, насамперед соціальній сфері, технічному і технологічному вдосконаленні виробництва, створенні нових робочих місць для громадян, які потребують соціального захисту, впровадженні відкриттів і винаходів в агропромисловому комплексі, в реалізації програм ліквідації наслідків Чорнобильської аварії, у виробництві будівельних матеріалів, в галузі освіти, культури, охорони навколишнього середовища та здоров'я.
Державне регулювання інвестиційної діяльності включає управління державними інвестиціями, а також регулювання умов інвестиційної діяльності та контроль за її здійсненням усіма інвесторами й учасниками інвестиційної діяльності.
Управління державними інвестиціями здійснюється республіканськими та місцевими органами державної влади й управління та включає планування, визначення умов і виконання конкретних дій з інвестування бюджетних і позабюджетних коштів.
Регулювання умов інвестиційної діяльності здійснюється шляхом:
системи податків з диференціацією суб'єктів і об'єктів оподаткування, податкових ставок і пільг. З метою регулювання інвестиційного попиту Верховною Радою України може вводитися диференційований податок на інвестиції;
проведення кредитної та амортизаційної політики, в тому числі шляхом прискореної амортизації основних фондів. Пільги по амортизації можуть встановлюватися диференційовано для окремих галузей і сфер економіки, елементів основних фондів, видів устаткування;
подання фінансової допомоги у вигляді дотацій, субсидій, субвенцій, бюджетних позик на розвиток окремих регіонів, галузей, виробництв;
державних норм та стандартів;
антимонопольних заходів;
роздержавлення і приватизації власності;
визначення умов користування землею, водою й іншими природними ресурсами;
політики ціноутворення;
проведення державної експертизи інвестиційних програм та проектів будівництва;
інших заходів.
Держава, як суб’єкт ринкових відносин, повинна нести певну відповідальність за організацію інвестиційного процесу. В ринковій економіці вирішальною умовою розвитку і забезпечення життєздатності підприємств будь-якого профілю є ефективність вкладення капіталу в той чи інший інвестиційний проект. Відповідно до Закону України «Про інвестиційну діяльність» державне регулювання інвестиційної діяльності включає управління державними інвестиціями, а також регулювання умов інвестиційної діяльності і контроль за її здійсненням усіма інвесторами та учасниками інвестиційної діяльності . В той же час, державні методи регулювання умов інвестиційної діяльності можна поділити на такі групи: організаційно-правові, економічні та грошово-кредитні методи.
Організаційно-правові методи державного регулювання інвестиційної діяльності передбачають: розробку відповідної законодавчої бази; розробку державних норм та стандартів в інвестиційній сфері; ліцензування інвестиційної діяльності; державну експертизу держав- них програм та проектів; антимонопольні заходи; роздержавлення та приватизацію; умови використання землі та інших природних ресурсів.
У системі економічних методів державного регулювання інвестиційної діяльності чільне місце відведено системі оподаткування. Розмір податкового навантаження суттєво впливає на формування власних капіталів інвесторів. Тому зменшення податкового навантаження стимулюватиме розвиток інвестиційної діяльності за рахунок збереження прибутків і формування довгострокових фінансових ресурсів для інвестиційних операцій.
Основними інструментами державної грошово-кредитної політики щодо регулювання інвестиційної діяльності є: встановлення нормативів обов’язкових резервів, які зобов’язані створювати банки для покриття ризиків, тим самим сприяючи активному використанню коштів для кредитування та інвестування (або навпаки); операції на відкритому ринку з державними цінними паперами; політика облікової ставки НБУ, за якою він продає кредитні ресурси банкам, збільшуючи чи зменшуючи обсяги кредитних джерел для фінансування інвестицій.
Встановлення обов’язкових нормативів передбачає резервування банками в обов’язковому порядку певної частини коштів від залучених вкладів. Ці кошти не можуть бути використані ними для кредитування. Для цієї мети використовують резервну норму – це обов’язковий ре- зерв коштів банків щодо суми належних їм вкладів. Змінюючи розмір резервної норми, НБУ впливає на обсяг пропозиції грошей. Підвищення резервної норми означає обмеження грошової пропозиції, і, як наслідок, зменшення здатності банків створювати нові гроші шляхом кредитування, а зниження її призводить до розширення грошової пропозиції, а, отже, збільшення такої здатності.
Іншим не менш важливим інструментом державної грошово-кредитної політики щодо регулювання інвестиційної діяльності є проведення операцій на відкритому ринку з державними цінними паперами. Держава в економіці виступає в ролі продавця і покупця цінних паперів. Операціями на відкритому ринку є операції держави з купівлі-продажу своїх цінних паперів, здійснювані з юридичними та фізичними особами. Основним об’єктом купівлі-продажу в цих операціях виступають державні облігації. Коли держава купує цінні папери у банків, підприємств і населення, вона здійснює грошові виплати і, тим самим, збільшує пропозицію грошей. У банків, зокрема, збільшуються кредитні ресурси і зростає потенціал кредитування. Якщо ж держава здійснює продаж цінних паперів, то це призводить до зменшення грошової пропозиції, а у банків знижується потенціал кредитування.
Надзвичайно важливим фактором, який впливає на активність інвестиційної діяльності, є політика облікової ставки. Облікова ставка – це процентна ставка за позичками, що надаються з боку НБУ комерційним банкам. Змінюючи облікову ставку, НБУ справляє певний вплив на процеси, що відбуваються в економіці. Підвищення облікової ставки стимулює скорочення позичок, у результаті чого відбувається зменшення грошової пропозиції. Одночасно це виступає стримувальним чинником інфляції. І навпаки, зниження облікової ставки робить кредитні гроші НБУ доступнішими для банків, що призводить до зростання грошової пропозиції, яка, в свою чергу, може стати стимулом підвищення ділової активності, створення нових робочих місць тощо.
Залежно від цілей, на які орієнтована кредитно-інвестиційна політика, а також від порядку використання інструментів регулювання, розрізняють рестриктивну та експансивну кредитно-інвестиційну політику. Рестриктивна кредитно-інвестиційна політика («політика дорогих грошей») проводиться з метою зменшення інвестиційної активності економічних суб’єктів шляхом обмеження пропозиції грошей і націлена на стримування інфляції. Подорожчання кредитних ресурсів змушує інвесторів вкладати кошти тільки в найбільш ефективні, прибуткові проекти, сприяє росту державних інвестицій, залученню коштів на депозити фінансово-кредитних установ. Експансивна кредитно- метою розширення інвестиційної активності шляхом збільшення пропозиції грошей і націлена на стимулювання зростання виробництва й зайнятості. Кредитна експансія передбачає інтенсивне розширення кредитних операцій з метою отримання прибутку. Вона включає зниження офіційних ставок центральних банків і розширення лімітів на їх облікові операції, зміну норм обов’язкових резервів кредитних установ, купівлю цінних паперів на відкритому ринку, скасування кількісних обмежень на кредити інвестиційна політика («політика дешевих грошей») проводиться з метою розширення інвестиційної активності шляхом збільшення пропозиції грошей і націлена на стимулювання зростання виробництва й зайнятості. Кредитна експансія передбачає інтенсивне розширення кредитних операцій з метою отримання прибутку. Вона включає зниження офіційних ставок центральних банків і розширення лімітів на їх облікові операції, зміну норм обов’язкових резервів кредитних установ, купівлю цінних паперів на відкритому ринку, скасування кількісних обмежень на кредити.
Останнім часом в законодавчому полі, відповідно до якого відбувається регулювання інвестиційної діяльності в Україні, спостерігаємо динамічні зміни.
Минулий 2010 рік приніс чимало нових положень стосовно регулювання інвестиційної діяльності в Україні взагалі та здійснення іноземних інвестицій зокрема. Спробуємо коротко розглянути огляд останніх законодавчих змін та актуальних тенденцій в сфері українського законодавства з регулювання інвестиційної діяльності.
Безперечно, однією з найбільш знакових подій у 2010 році стало прийняття 2 грудня Податкового кодексу, що набув чинності 3 1 січня 2011 року. Він містить положення, що деталізують окремі питання, наприклад, норми щодо більш детального регулювання оподаткування операцій з інвестиційними активами.
Новий Податковий кодекс передбачає звільнення від оподаткування прибутку підприємств енергетичної галузі в межах витрат, передбачених інвестиційними програмами, схваленими Національною комісією регулювання електроенергетики України, на капітальні вкладення з будівництва ( реконструкції, модернізації) міждержавних, магістральних та розподільчих електричних мереж та/ або сум, спрямованих на повернення кредитів.
У жовтні 2010 року новиною для інвесторів стало прийняття Закону України «Про підготовку та реалізацію інвестиційних проектів за принципом «єдиного вікна», який повинен вступити в силу лише з 1 січня 2012 року.
Відповідно до цього закону принцип «єдиного вікна» реалізується шляхом взаємодії між уповноваженим органом та суб’єктом інвестиційної діяльності з метою підготовки і видачі пакета усіх необхідних документів, що дає право на реалізацію інвестиційного проекту. Суб’єкт інвестиційної діяльності, який має намір реалізувати або реалізує інвестиційний проект, має право звернутися до уповноваженого органу на різних стадіях підготовки інвестиційного проекту до реалізації.
Що стосується змін у сфері здійснення іноземних інвестицій в Україну, 27 квітня 2010 року було прийнято Закон України « Про внесення змін до деяких законодавчих актів україни щодо стимулювання іноземних інвестицій та кредитування» ( далі – Закон про стимулювання іноземних інвестицій) так би мовити в протидію прийнятому у червні 2009 року Закону України «Про внесення змін до деяких законів України з метою подолання негативних наслідків фінансової кризи», який свого часу створив додаткові складнощі для потенційних іноземних інвесторів в Україну.
Закон про стимулювання іноземних інвестицій формально відмінив ряд вимог, що раніше застосовувались до іноземних інвестицій відповідно до Закону України «Про режим іноземного інвестування» , а саме вимого щодо:
обов’язкової державної реєстрації іноземних інвестицій;
реєстрації іноземних інвестицій, що здійснюються у вигляді валютних цінностей, відповідно до порядку, визначеного НБУ;
необхідності здійснювати інвестиційну діяльність у грошовій формі виключно через інвестиційні рахунки, відкриті у повноважених банках України.
Таким чином, з урахуванням усього вищезазначеного здійснення інвестицій в Україні вимагає комплексного аналізу з урахуванням вимог не тільки господарського, податкового, а й антимонопольного права. В умовах частих змін та нововведень у сфері регулювання інвестиційної діяльності чітке дотримання законодавчих вимог при здійсненні інвестицій з використанням порад досвічего юриста у цій галузі може стати дієвим профілактичним засобом від можливих юридичних проблем у майбутньому.
Отже, механізм державного регулювання інвестиційної діяльності – це система організаційно-правових, економічних, грошово-кредитних та регулюючих державних заходів, які впливають на здійснення інвестиційної діяльності в країні з метою досягнення очікуваних економічних, соціальних та інших результатів. Серед організаційно-правових методів державного регулювання інвестиційної діяльності основними є: розробка відповідної законодавчої бази; розробка державних норм та стандартів в інвестиційній сфері; ліцензування інвестиційної діяльності. У системі економічних методів державного регулювання інвестиційної діяльності чільне місце відведено системі оподаткування. Основними інструментами державної грошово-кредитної політики щодо регулювання інвестиційної діяльності є: встановлення нормативів обов’язкових резервів, які зобов’язані створювати банки для покриття ризиків; операції на відкритому ринку з державними цінними паперами; політика облікової ставки НБУ. Окремо потрібно виділити систему державних гарантій захисту іноземних інвестицій, яка передбачає: встановлення правового режиму інвестиційної діяльності; гарантії у разі зміни законодавства; гарантії щодо примусових вилучень, а також незаконних дій державних органів та їх посадових осіб; компенсацію і відшкодування збитків іноземним інвесторам; гарантії в разі припинення інвестиційної діяльності; гарантії переказу прибутків, одержаних внаслідок здійснення іноземних інвестицій. Проте, незважаючи на вищезазначені гарантії, обсяги залучення іноземних інвестицій є досить незначними внаслідок несприятливого інвестиційного клімату в Україні. Тому найближчим часом на державному рівні необхідно провести ряд організованих заходів із залучення іноземного інвестора