Учет износа и амортизации основных фондов
Как видно из таблицы, быстрее всего стоимость основных средств погашается при применении способа по сумме чисел лет полезного использования. Однако применение этого способа ведет к наибольшему увеличению налогооблагаемой прибыли за счет корректировки (столбец 9 таблицы).
При применении же способа уменьшаемого остатка в конце срока использования объекта основных средств всегда остается недоамортизированная часть. В зависимости от размера коэффициента ускорения эта часть может быть меньше или больше, но она будет всегда.
Поскольку понятие ликвидационной стоимости в российском учете отсутствует, непонятно, что же делать в конце срока: продолжать бесконечно начислять амортизацию или нет. Согласно пункту 4.6 ПБУ 6/97, амортизация начисляется до полного погашения стоимости объекта.
Пока этот вопрос не будет решен Минфином России, применение способа уменьшаемого остатка затруднительно.
Применение способа начисления амортизации пропорционально объему продукции (работ) обоснованно только тогда, когда действительно можно оценить объем выпуска продукции за все время эксплуатации объекта. При всех достоинствах данного способа он имеет один существенный недостаток, который проявляется при сильной неравномерности производства. В отчетные периоды, когда объемы производства будут наибольшими, предприятию придется переплачивать значительную сумму налога на прибыль.
Амортизация и налоги.
Поскольку до настоящего времени не принято решение об установлении новых ограничений на величину амортизационных отчислений, включаемых в себестоимость для целей над обложения, амортизация по основным средствам для целей налогообложения исчисляете прежним правилам. Вступившее в силу Положение предоставило организациям лишь возможность изменять величину амортизационные счислений для целей бухгалтерского учета.
Организации должны начислять амортизацию для целей налогообложения согласно , соответствующим нормам, установленным постановлением Совета Министров СССР от 22.1 № 1072 "О единых нормах амортизационные счислений на полное восстановление основ фондов народного хозяйства СССР".
Согласно подп. "х" п. 2 "Положения о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг)", утвержденного становлением Правительства РФ РФ от 05.08.92 № 552, в себестоимость продукции (работ, услуг) включаются "амортизационные отчисления на полное восстановление основных производственных фондов по нормам, утвержденным установленном порядке".
Однако на величину амортизации, учитываемой для целей налогообложения, влияет изменение первоначальной стоимости основных средств, возможное в оговоренных в Положении случаях. Влияние изменения величины амортизации на налоговые обязательства организации сводится к следующему.
Начисленная амортизация относится на себестоимость продукции (работ, услуг) в соответствии с подп. "х" п. 2 Положения о составе трат. Таким образом, при увеличении начислленной амортизации на величину А экономия по налогу на прибыль составит:
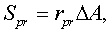 (1)
где  — ставка
налога на прибыль.
Начисленная амортизация уменьшает остаточную стоимость основных средств, участвующую в расчете налога на имущество (ст. 2 Закона РФ от 13.12.91 № 2030-1 "О налоге на имущество предприятий").
За отчетный период экономия по налогу на имущество — при увеличении амортизации на  составит:
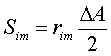 , (2)
где  — ставка налога на имущество.
В формуле (2) учтено среднегодовое изменение стоимости основных средств , поскольку налогооблагаемой базой по налогу на имущество является среднегодовая стоимость имущества организации, а амортизационные отчисления списываются на себестоимость равномерно в течение года.
Налог на имущество относится на финансовые результаты организации (ст. 8 Закона РФ "О налоге на имущество предприятий"), поэтому на сэкономленную величину налога на имущество будет увеличена налогооблагаемая прибыль, что приведет к сокращению экономии по налогу на имущество на величину .
В этом случае суммарная налоговая экономия составит:
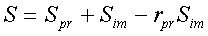 , (3)
Пример 1.
Рассчитаем налоговые последствия изменения величины амортизационных отчислений. Пусть ставки налогов составят = 0,02,  = 0,33, тогда
при увеличении амортизационных отчислений на 500 ден. ед. (АЛ) суммарная налоговая экономия составит:
S = 0,02 • 500 : 2 + 0,33 • 500 + + 0,33 • 0,02 • 500 : 2 = 171,65 ден. ед.
Казалось бы, чем больше сумма начисленной амортизации, тем меньше налоговые обязательства организации. Однако это далеко не так. Ограничение на величину амортизации, ведущую к экономии налоговых платежей, налагается режимом реализации продукции (работ, услуг) по цене не выше фактической себестоимости.
При реализации продукции (работ, услуг) по цене не выше себестоимости увеличивается по специальному расчету налогооблагаемая база по следующим налогам:
на прибыль (п. 5 ст. 2 Закона РФ от 27.12.91 № 2110-1 ("О налоге па прибыли предприятий и организаций");
на добавленную стоимость (п. 1 ст. 4 Закона РФ от 06.12.91 № 1992-1 "О налоге на добавленную стоимость");
на реализацию ГСМ и пользователей автомобильных дорог (п. 2 и п. 17 инструкции ГНС РФ № 30 от 15.05.95 "О порядке исчисления и уплаты налогов, поступающих в дорожные фонды").
В этом случае налоговые обязательства организации пересчитываются исходя из величины выручки от реализации продукции (работ, услуг), определенной исходя из рыночных цен или максимальных цен реализации аналогичной продукции, по которым в течение 30 предшествующих дней осуществлялись продажи по ценам выше фактической себестоимости.
Режим реализации по ценам не выше фактической себестоимости не применяется, если организация не смогла реализовать продукцию по ценам выше себестоимости из-за снижения ее качества или потребительских свойств (включая моральный износ), а в отношении налога на прибыль и НДС — также в случаях, когда сложившиеся рыночные цены на эту или аналогичную продукцию оказались ниже фактической себестоимости указанной продукции.
Если организация не является плательщиком налога на реализацию ГСМ, тогда налоговые потери ТL , вызванные реализацией продукции (работ, услуг) по ценам, не выше фактической себестоимости, можно рассчитать следующим образом:
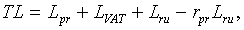 (4)
где  —доначисленная сумма
налога на прибыль;
 — доначисленная сумма налога на
добавленную стоимость;
 — доначисленная сумма налога на пользователей
автомобильных дорог.
Уменьшение налоговых потерь на величину  связано с тем, что доначисленная сумма налога
на пользователей автомобильных дорог относится на себестоимость продукции (работ, услуг) и уменьшает налогооблагаемую прибыль (ст. 8 Закона РФ от
18.10.91 № 1759-1 "О дорожных фондах в Российской Федерации").
Пусть величина затрат, относимых на себестоимость продукции (работ, услуг) для целей
налогообложения, кроме амортизационных отчислений, остается постоянной. Обозначим максимальную величину амортизации, при которой ни одна из партий товара не окажется реализованной по
цене ниже себестоимости, а через  — величину амортизационных отчислений, при которой
налогооблагаемая прибыль равна нулю (
 ). Если по какой-либо причине величина амортизации превысит
 , то сумму
налога на прибыль, подлежащую доначислению из-за применения режима реализации продукции (работ, услуг) по ценам не выше фактической себестоимости — можно рассчитать по формуле:
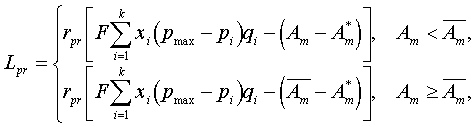 ,
(5)
где  — цены, применяемые для перерасчета выручки
(рыночные или максимальные цены реализации по ценам выше себестоимости за предшествующий 30-дневный период), — цены фактической реализации, — количество реализованной продукции, — количество партий продукции, — сумма, на которую будет увеличена выручка от реализации продукции (работ, услуг) при
пересчете по рыночным ценам или максимальным ценам реализации для целей налогообложения, — множитель, принимающий значение 0, если произошло снижение качества или
потребительских свойств (включая моральный износ) i-ой партии товара, или 1, если такого снижения
качества или потребительских свойств i-ой партии не произошло. Множитель определяется следующим образом:
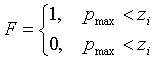 , (6)
где — фактическая себестоимость единицы продукции для целей налогообложения.
Если  , то величина налоговых потерь по
налогу на прибыль (рассчитываемая по формуле (5) уменьшается на величину изменения амортизационных отчислений, умноженных на ставку налога на прибыль,
которая является ни чем иным, как экономией по налогу на прибыль в связи с увеличением сумм амортизационных отчислений, относимых на себестоимость (см.
формулу 1).
Если  , то прибыль для целей налогообложения обращается в нуль. Поскольку ее нельзя
уменьшить на величину, большую чем разность между
 и , экономия по налогу па прибыль будет меньше, чем величина прироста амортизационных отчислений, умноженная на ставку налога на
прибыль.
Потери по налогу на добавленную стоимость  составят:
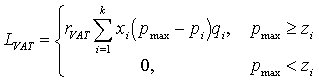 , (7)
где  — ставка налога на добавленную стоимость.
В случае реализации продукции по ценам ниже себестоимости (стоимости приобретения) отрицательная разница между суммами налога, уплаченными поставщикам, и исчисленными по реализации товаров, относится на прибыль, остающуюся в распоряжении предприятий после уплаты налога на прибыль, и зачету в счет предстоящих платежей или возмещению из бюджета не подлежит (п. 1 ст. 4 Закона РФ "О налоге на добавленную стоимость").
Потери по налогу на пользователей автомобильных дорог — можно рассчитать по следующей формуле:
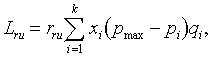 (8)
где  — ставка налога на пользователей автомобильных дорог.
Пример 2.
Предположим, что организация реализовала три партии продукции по ценам:
 = 10 ден. ед., = 12 ден. ед.,
 = 11 ден. ед., количество товара в партиях
соответственно:
 = 1000 шт., = 200 шт.,
 = 900 шт. Максимальная величина амортизации, при
которой фактическая себестоимость была меньше рыночных цен А* = 1000 ден. ед. Вследствие увеличения амортизационных отчислений до 1500 ден. ед., был применен
режим реализации по ценам не выше фактической себестоимости, в результате чего выручка по всем трем партиям была пересчитана по рыночной цене = 13 ден. ед., которая превышает фактическую себестоимость единицы продукции. Подставив значения в формулу (5), получим доначисленную
сумму налога на прибыль:
 = 0,33 [(13 - 10) 1000 + (13 - 12) 200 + + (13 - 11) 900 -
500] = 1485 ден. ед.
Предложим, что  =
0,2;
 = 0,025. Подставив данные в формулы (7) и (8), получим доначисленные суммы НДС и
налога на пользователей автодорог:
 = 0,2 [(13 - 10) 1000 + (13 - 12) 200 + + (13 - 11) 900] =
1000 ден. ед.
 = 0,025 [(13 - 10) 1000 + (13 - 12) 200 + + (13 - 11)
900] = 125 ден. ед.
Общая величина налоговых потерь составит:
TL= 1485 + 1000 + 125 - 0,33 • 125 = = 2568,75 ден. ед.
Оптимизация налоговых последствий при выборе метода начисления амортизации сводится к определению величины амортизации, при которой достигается минимизация налоговых обязательств организации.
Результат влияния изменения величины амортизационных отчислений на налоговые обязательства организации — можно рассчитать следующим образом:
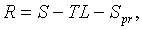 (9)
где ТL - налоговые потери, вызванные реализацией продукции
(работ, услуг) по ценам, не выше фактической себестоимости,  — суммарная
налоговая экономия,
 — экономия по налогу на прибыль.
Уменьшение разности между