Региональные проблемы малого предпринимательства
Основной плюс венчурного инвестирования - прибыль от прироста стоимости акций. Кредитор рассчитывает на то, что новое предприятие, быстро достигнув стадии серийного производства новой продукции, станет приносить повышенную прибыль.
Но венчурного кредитование не получило пока широкого распространения в нашей предпринимательской практике. Законодательство Российской федерации предусматривает возможность инвестиционной деятельности со стороны частных лиц, но следует отметить, что наличие индустрии венчурного капитала служит признаком развитых рыночных отношений, чего еще нет в нашей стране.
Следующим источником внебюджетного финансирования малого предприятия может служить совместное инвестирование. При этом создаются специальные фирмы, участвующие в капитале мелких предприятий.
В нашей стране совместное инвестирование проводится путем оформления договора-подряда по финансированию какой-либо разработки.
Особого внимания удостаивается привлечение капиталов с использованием акций и иных ценных бумаг. Главным недостатком акционирования является возможность частичной или полной утраты финансируемым предприятием самостоятельности. Сказывается то, что еще недостаточно проработан закон о ценных бумагах и их использовании. Коммерческие банки могли бы организовать сотрудничество между отечественными финансово-промышленными группами и мелким бизнесом с помощью контрактных, субподрядных, арендных отношений, что позволило бы соединить мобильность, гибкость, инициативу малого производства и мощь, и влияние крупного предприятия.
Исходя из того, что деятельность самих малых предприятий направлена в основном на местный рынок, нужно понимать, что решение основных их проблем необходимо решать через органы местного самоуправления, в то время как региональные органы государственной власти и управления должны определить основные направления поддержки предпринимательства, разработать комплекс необходимых мероприятий, изыскать необходимые материально-технические и финансовые ресурсы для их реализации за счет региональных источников.
Для обеспечения поддержки малого предпринимательства необходимы следующие финансовые институты: ипотечный банк малого предпринимательства, тендерный цент малого предпринимательства, стразовая компания малого предпринимательства, депозитная компания малого предпринимательства и инвестиционная компания малого предпринимательства. Цели их создания и задачи представлены в приложении 5.
2.2. Лизинг оборудования для малого предпринимательства.
Лизинг является одним из элементов рыночной инфраструктуры, обеспечивающих развитие малого предпринимательства. Однако механизм воздействия фондов поддержки малого предпринимательства, агентств, информационных центров, лизинговых компаний и др. не отработан. Чаще всего он складывается стихийно.
Операции по лизингу с малыми предприятиями связаны с большим риском. Поэтому таким хозяйственным единицам должно уделяться большое внимание.
Следует помнить, что лизинговые операции с малыми предприятиями требуют особых стимулирующих мер. Круг таких предприятий должен быть четко определен, кроме того должна быть разработана взаимоувязанная система мер по стимулированию инвестиций в малое предпринимательство.
Необходимо отметить ряд преимуществ лизинга, делающих его весьма привлекательным:
1) лизинг предполагает полное кредитование по заранее оговоренным ставкам и не требует авансовых платежей;
2) малому предприятию гораздо легче получить оборудование по лизингу, чем кредит на его приобретение;
3) лизинговое соглашение более гибко, чем ссуда, так как при лизинге арендатор может рассчитывать поступление своих доходов и выработать с арендателем соответствующую, удобную для него, схему финансирования.
4) уменьшается риск морального износа оборудования
В России лизингу присущи следующие черты:
- выбор лизингополучателем изделия и поставщика изделия, при заказе на имя лизингодателя;
- ответственность лизингополучателя за все риски технологического старения;
- исключительное право лизингополучателя на использование изделием;
- ожидание лизингодателем получения потока платежей, достаточного для возмещения полной первоначальной стоимости оборудования, процентных ставок, налогов и получения доход;
- в конце лизинга лизингополучатель может выкупить оборудование в собственность, продолжать арендовать оборудование по номинальной ренте, или действовать в качестве агента для лизингодателя, чтобы подготовить продажу или списание оборудования.
На сегодня в России существуют следующие типы лизинга:
Российский оперативный лизинг - лизингополучатель использует оборудование в течение определенного периода, когда поток платежей недостаточен для того, чтобы заново покрыть полную первоначальную стоимость оборудования. Лизингодатель берет на себя стоимость изделия в своем бухгалтерском отчете и обычно отвечает за риск старения и цену перепродажи. [24. c.18]
Возвратный лизинг - собственник имущества передает право собственности на него будущему лизингодателю на условиях купли-продажи.
Лизинг по остаточной стоимости - применяется на уже бывшее в эксплуатации оборудование, поэтому объект лизинга оценивается не по первоначальной, а по остаточной стоимости. [24. c.16]
Мокрый лизинг - лизингодатель может предложить лизингополучателю набор услуг по эксплуатации оборудования. [24. c.15]
Раздельный лизинг - наиболее сложный вид лизинга. Используется при особо крупных и дорогостоящих сделках, охватывающих множество сторон или участников. Для него характерно многоканальное финансирование. [24. c.10]
Любую лизинговую сделку можно разделить на три этапа. Первый – это подготовительная работа, предшествующая заключению ряда юридических договоров. Это оформление заявки будущего лизингополучателя, подготовка заключений о кредитоспособности клиента и расчета эффективности лизингового проекта. Второй этап - это юридическое заключение лизинговой сделки. Третий - период использования объекта лизинга.
Предварительный отбор проектов осуществляется на основе установленных критериев, соответствующих стратегическим установкам лизинговой компании.
Наиболее важные законы и постановления, относящиеся к лизингу, которые были приняты в последние годы представлены в приложении 6. [25. c.158]
2.3. Выбор критериев эффективности лизингового проекта.
Выбор критериев эффективности является наиболее важным при заключении лизинговой сделки. Оценивая проект, необходимо дать ответы на следующие вопросы: соответствует ли проект целям и задачам компании, достаточен ли планируемый уровень прибыли, насколько велик риск потери вложенных средств? Для этого нужно разработать стратегический план компании, в котором должны быть ответы на эти вопросы.
Процесс обработки и анализа предложений должен включать следующие основные этапы:
1) предварительная экспертиза;
2) основная экспертиза;
3) заключительный анализ (принятие решения о финансировании).
Предварительная экспертиза проводится на базе предоставляемого лизингополучателем комплекта документов. Стандартный комплект включает в себя следующие документы: заявка на лизинг оборудования; паспорт предприятия; бизнес-план; копии учредительных документов; копии балансов предприятия - лизингополучателя; документы, подтверждающие права лизингополучателя на пользование производственным помещением, где предполагается установить оборудование; дополнительные документы, имеющие отношение к проекту (заключения аудиторов и т.д.).
Предварительная экспертиза должна обладать следующими свойствами: многокритериальностью; минимальной трудоемкостью; минимальными затратами времени; возможностью привлечения независимых экспертов; возможностью получения интегрального показателя эффективности проекта, который позволит сравнивать проекты между собой.
Первоначальный отбор проектов осуществляется на основе формальных критериев, соответствующих стратегическим установкам лизинговой компании.
Для принятия решения об инвестировании капитала в производство нового продукта в процессе предварительной экспертизы необходимо охарактеризовать сам продукт, рынок, НИОКР и производство, а также юридические и финансовые аспекты.
Исходя из сложности проекта, можно привлечь разное количество экспертов. Оценку проекта на этапе предварительной экспертизы целесообразно проводить с использованием балльных оценок. Также, необходимо оценить значимость отдельных факторов для данного проекта.
Экспертизу следует проводить на основе заполнения экспертами стандартной анкеты, разработанной аналитической группой лизинговой компании.
B результате предварительной экспертизы рассчитывается интегральный показатель эффективности предложения, на основе которого принимается решение об отклонении проекта или о продолжении его рассмотрения.
Основная экспертиза проводиться инвестиционными экспертами, имеющими базовые знания в области финансового анализа и владеющими методами оценки эффективности инвестиций. В процессе основной экспертизы осуществляются проверка корректности используемых данных, расчет и анализ показателей эффективности инвестиций, платежеспособности и ликвидности, а также анализ чувствительности проекта по различным сценариям. По каждому из рассматриваемых проектов производится несколько вариантов расчетов с различными наборами входных данных, учитывающих оптимистичный и пессимистичный ход развития, проекта.
Показатели эффективности инвестиционного проекта можно разделить на две основные группы:
1) Показатели эффективности производственной деятельности, текущего и перспективного финансового состояния предприятия, реализующего проект.
2) Показатели эффективности инвестиций, расчет которых производится на основе данных плана денежных потоков (кэш-флоу).
Термин "Кэш-Флоу" используется для определения текущего остатка денежных средств на расчетном счете предприятия, план денежных потоков, основанный на методе "Кэш-Флоу", демонстрирует движение денежных средств и отражает деятельность предприятия в динамике от периода к периоду. Но, в отличие от отчета о прибылях и убытках, который отражает только операционную деятельность предприятия, план денежных потоков содержит два дополнительных раздела: "Кэш-Флоу" от инвестиционной деятельности" и "Кэш-Флоу" от финансовой деятельности", из которых можно выяснить объемы и сроки инвестиций, форму финансирования предприятия. [24. c.134]
Любая закупка оборудования является инвестицией, поэтому следует оценивать ее на основе сравнения запланированной выгоды от эксплуатации приобретаемого оборудования с запланированными расходам. Вот почему далее следует рассмотреть расчет сроков окупаемости инвестиций.
Окупаемость - показатель, помогающий узнать, сколько времени потребуется фирме для возмещения первоначальных расходов. Срок окупаемости - это время, за которое поступления от использования оборудования покроют затраты на инвестиции. Срок окупаемости обычно измеряется в годах или месяцах. Для определения срока окупаемости чаще всего используют следующую формулу:
Initial Investment
PBP = -----------------------------------------------,
Annual cash inflow
где Initial Investment - сумма инвестиций (выплат);
Annual cash inflow – ежегодные поступления. [24. c. 132]
Показатель срока окупаемости достаточно нагляден, но он не учитывает ценность поступлений будущих периодов. Поэтому в качестве показателя эффективности проекта чаще используют дисконтированный период окупаемости (DPP).
Initial investment
DPP = -----------------------------------------------,
Discounted annual cash inflows
где Initial investment – сумма инвестиций (выплат);
Discounted annual cash inflows – ежегодные поступления с учетом дисконтирования. [24. c.114]
Показатель периода окупаемости достаточно хорошо характеризует риск проекта, однако он не отражает эффективность проекта после периода окупаемости и не может быть использован для определения прибыльности проекта.
Указом Президента РФ № 1929 от 17.09.94г. лизинг определен как "вид предпринимательской деятельности, направленный на инвестирование... финансовых средств в имущество, передаваемое по договору физическим и юридическим лицам на определенный срок". Исходя из данного определения, можно выделить следующие возможные виды лизинга: лизинг с правом выкупа, лизинг без права выкупа, лизинг без права выкупа с обязательством лизинговой компании продать объект лизинга после окончания срока договора по остаточной стоимости.
Кроме того, могут существовать два варианта в зависимости от способа приобретения объекта лизинга. Первый - когда объект лизинга приобретается на средства, полученные лизинговой компанией непосредственно из бюджета. Второй – когда объект лизинга приобретается на собственные средства.
2.4. Механизмы налогового стимулирования малого предпринимательства.
Для развития и поддержки малого предпринимательства необходимо совершенствовать налоговое законодательство и большое внимание уделять налоговым льготам для малых предприятий.
В высокоразвитых странах ставки налога на прибыль и на добавочную стоимость применяются дифференцированно в зависимости от величины годового дохода. Пониженные налоговые ставки используются для привлечения предпринимателей в неразвитые районы.
Широко используются налоговые рычаги для стимулирования развития инновационного бизнеса и образования новых крупных фондов венчурного капитала. Например, в США мелкие инновационные фирмы для инвестиций рискового капитала пользуются налоговыми льготами, льготными кредитами, предоставляемыми специальными фондами в обмен на часть акций. Затраты предприятий, которые используются на развитие науки и техники, освобождаются от налогов до 65%.[46. c.22]
Существует еще и такая льгота, как создание резерва не облагаемой налогом прибыли. За рубежом это разрешено в таких отраслях, как ремесленное производство, торговля, промышленность, сектор свободных профессий, а также в сфере деятельности, связанной со сдачей имущества в наем и аренду. Резерв устанавливается как в абсолютном, так и в относительном размере.
Вообще, следует заметить, что хотя система налоговых льгот в равных странах неодинакова, в основном она включает следующее: [26. c. 88]
- скидку налога на прибыль компаний в размере части капиталовложений в новое оборудование, строительство;
- скидку с налога на прибыль в размере части расхода на НИОКР;
- разрешение создавать за счет части прибыли фонды специального назначения, не облагаемые налогом;
- обложение прибыли по заниженным налоговым ставкам;
- дифференцированный подход в обложении налогом на прибыль;
- создание не облагаемого налогом резерва;
- использование механизма ускоренной амортизации.
В России некоторые изменения для малых предприятий в налоговое законодательство произошли с принятием нескольких указов Президента в 1993 году. Указом № 2270 от 22 декабря 1993 г. "О некоторых изменениях в налогообложении и во взаимоотношениях бюджетов различных уровней" предусмотрены дополнительные меры по налоговому, стимулированию инвестиционного процесса и преимущественного направления предприятиями средств на развитие и расширение производства, выделение из-под налогооблагаемой прибыли средств, направленных предприятиями на погашение кредитов банков на капвложения, освобождение от налогообложения прибыли банков, полученной от предоставления долгосрочных кредитов предприятиям.
Не облагается налогом часть прибыли предприятия, направляемая на строительство, на реконструкцию и обновление основных производственных фондов, на освоение новой техники и технологии. В первые два года работы освобождаются от налога на прибыль малые предприятия по производству и переработке сельскохозяйственной продукции, выпуску товаров народного потребления, а также производящие строительные материалы, если выручка от указанных видов деятельности превышает 70% общей суммы выручки от реализации продукции (работ, услуг). Третий и четвертый год указанные предприятия уплачивают налог в размере соответственно 25 и 50 процентов от установленной ставки при условии, что выручка от перечисленных видов деятельности составляет свыше 90% общей суммы выручки от реализации ими продукции (работ, услуг). [11. c.24]
Льготу по налогу на прибыль имеют банки, предоставляющие ежеквартально не менее 50% общей суммы кредитов малым предприятиям.
Малые предприятия освобождаются от уплаты авансовых взносов налога на прибыль.
Однако следует заметить, что в целом все эти и другие изменения порядка и условий налогообложения малых предприятий не затрагивают принципиальной основы действующей налоговой системы России.
Действующая российская налоговая система строится на отношениях подчинения. Нормативные акты, которые регулируют отношения по уплате налогов его гражданами, не предусматривают все возможные ситуации, при возникновении которых предприятию надлежит платить тот или иной налог. Вот почему следует создать универсальную, по возможности гибкую налоговую систему, которая минимальным количеством норм будет качественно регулировать обширную область отношений и добиться соответствия созданной системы законодательству, регулирующему область гражданских и предпринимательских отношении.
Налоговая система может действовать целенаправленно только в том случае, если имеются государственные программы, четко определяющие приоритеты промышленной и научной политики, в связи с которыми предоставляются налоговые льготы и бюджетные субсидии. При неопределенности налоги действуют бессистемно и усугубляют положение дел.
Непродуманное усиление налогового гнета не увеличит поступлений в бюджет, ведь предприниматель определяет благоприятные и неблагоприятные с точки зрения налогообложения виды хозяйственной деятельности, и гражданско-правовых договоров.
При существующей системе налоговых льгот, если нагрузка снята с одних предприятий, то она неизбежно ложится на плечи других.
Несовершенная налоговая система вынуждает предпринимателей уходить в «теневую» экономику. Это приводит к несоответствию провозглашенных и реально действующих правоотношений.
Все налоговые льготы можно разделить на три основные группы.
Первая группа - это льготы, предоставляемые всем предприятиям.
Вторая группа - льготы, предоставляемые малым предприятиям, отнесенным к таковым в соответствии с законодательством
Третья группа - льготы только малым предприятиям, созданным не на базе ликвидированных (реорганизованных) предприятий, их филиалов и структурных подразделений. [26. c. 24]
Основной проблемой системы льгот является принцип их предоставления - например, льготы только для прямых инвестиций и лишь для инвестиций в собственное производство. Это практически сохраняет косвенную поддержку крупных предприятий за счет относительно небольших, так как процесс межотраслевого перелива капитала по-прежнему крайне затруднен и неэффективен.
Кроме того, нет и существенной поддержки финансирования инвестиций и НИОКР, ведь не облагается налогом только 10% прибыли, используемой на проведение предприятиями и организациями научно-исследовательских и опытно-конструкторских работ. В связи с этим необходимо подумать об увеличении процента не облагаемых налогом средств, направляемых на НИОКР, особенно для предприятий малого предпринимательства, так как здесь имеются все возможные условия для развития высоких технологии.
В России на данный момент существует 44 вида налога вместе с акцизами. Причем к малому предпринимательству применяются такие же налоговые рычаги, как и к крупным предприятиям. Вот почему средств для саморазвития предприятия практически не остается.
Федеральным законом "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства" вводится параллельная система налогообложения. Выбор используемого налогообложения осуществляется на добровольной основе самими субъектами малого предпринимательства.
Данный порядок вводится для субъектов малого предпринимательства, являющихся юридическими лицами, с численностью занятых в производственной сфере деятельности до 15 человек, в сфере розничной торговли, бытового обслуживания - до 10 человек.
При превышении определенной законом численности работающих налогоплательщики переходят на общепринятую систему налогообложения.
Статьей 6 рассматриваемого Федерального закона предусмотрено, что субъекты малого предпринимательства, применяющие упрощенную систему налогообложения, учета и отчетности, несут ответственность за правильность исчисления и своевременность уплаты налогов в соответствии с Законом РФ "Об основах налоговой системы в Российской Федерации" и другими законодательным и документами.
Изменился подход к определению малого предприятия при предоставлении ему льгот в первые четыре года работы, а также при освобождении его от авансовых платежей.
Предусмотрено также, что малые предприятия, осуществляющие несколько видов деятельности (многопрофильные), относятся к таковым по критериям того вида деятельности, доля которого является наибольшей в годовом объеме оборота или годовом объеме прибыли.
Нужно иметь ввиду, что организации, применяющие согласно Федеральному закону № 222-ФЗ от 29 декабря 1995 г. "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства" упрощенную систему налогообложения, учета и отчетности не уплачивают налог на прибыль, если их предельная численность работающих не превышает 15 человек.
Отсутствие активной амортизационной политики - главный недостаток отечественной налоговой системы. В зарубежных странах система ускоренной амортизации для малых предприятий является мощным рычагом поддержки производства. Разработка рыночного законодательства по этим вопросам в России находится на начальной стадии.
Действующая налоговая система в России не отвечает требованиям реального экономического положения страны. Неустойчивость и неопределенность налогового законодательства наносит наибольший ущерб действующей государственной экономической системе.
Даже разрабатываемый в настоящее время Налоговый кодекс не улучшает ситуации.
Изменчивость и сложность российских законодательных актов по вопросам налогообложения в сочетании с неопытностью наших бизнесменов, создают, наряду с другими факторами, дополнительные трудности для развития предпринимательства. Это приводит к необходимости принятия ведомственных актов - различных инструкций по вопросам налогообложения, призванных дополнить и уточнить положения законодательства.
В любой административной единице России необходимо создавать центры поддержки малых предприятий, фонды финансовой поддержки и другие объекты рыночной инфраструктуры.
Использование региональных и федеральных фондов, торгово-промышленных палат и ассоциаций в области содействия развитию предпринимательства может быть разнообразным: от прямого кредитования предпринимателя, предоставления гарантий по кредитам, получаемым в коммерческих банках, частичной компенсации банковских процентов до помощи в подготовке специальных кадров, в организации ярмарок. В ближайшее время необходимо проработать различные варианты коммерческой деятельности самих фондов, механизм поступления всевозможных средств.
Для только что открывшихся малых предприятий полезно шире использовать средства других предприятии, связанных с ними взаимовыгодными контрактами и договорами на принципах долевого участия.
Требуется разработка системы дополнительных льгот или преференций для предприятий, инвестирующих свои средства в малое предпринимательство. Ведь четкая система льготирования таких предприятий будет достаточно стимулирующим рычагом для бизнесменов.
Кроме того, необходимо ввести в налоговый кодекс раздел о статусе и налогообложении малого предпринимательства как отдельного вида налогооблагаемой базы; провести систематизацию множества налоговых изъятий и неналоговых платежей с малых предприятий в разные фонды.
Совершенствование системы налогообложения для малого предпринимательства - это публичная отчетность об использовании налогов на всех уровнях; простота и понятность; консолидация налогов и органов контроля за налогами; запрещение бесспорного взимания платежей и закрытия расчетных счетов без разрешения арбитража, введения в действие любых новых нормативных актов, регулирующих вопросы налогообложения, не ранее чем через 3-6 месяцев после момента их опубликования; упрощение самого порядка и сближение сроков уплаты по разным налогам, а также обязанность налоговых органов обеспечивать налогоплательщиков информацией о принятии новых нормативных документов, касающихся налогообложения и не опубликованных в центральной прессе. Принятия всех этих мер требуют интересы малых предпринимательских структур.
Глава 3. Региональные проблемы малого предпринимательства Ханты-Мансийского Автономного округа.
3.1. Современное состояние малого предпринимательства в г. Нефтеюганске.
В 1997 года на территории Тюменской области функционировало 34,4 тысячи малых предприятий (4,1% от общего их количества в стране). Среди всех субъектов Российской Федерации Тюменская область занимает третье место по данному показателю после Москвы (20,8%) и Санкт-Петербурга (11,7%). Три пятых их общего количества сосредоточены в Ханты-Мансийском автономном округе, на юге области – 26%. [59. c.14]
Распределение отраслевой структуры по количеству малых предприятий отражено на рисунке 3. [59. c. 23]
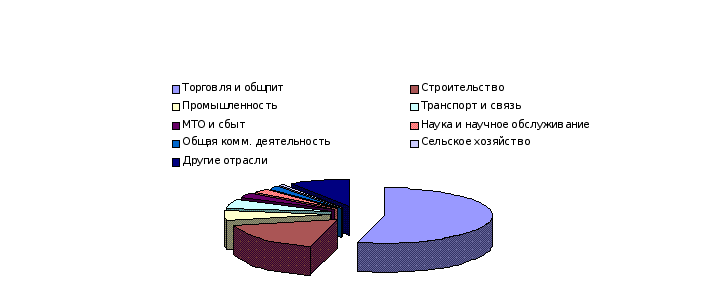
Рис. 3.
Распределение малых предприятий по отраслям.
Рисунок наглядно показывает, что на территории Ханты-Мансийского Автономного округа преобладающим видом деятельности малых предприятий является торговля и общественное питание. В этой отрасли занято больше половины зарегистрированных малых предприятий.
Приоритетной формой собственности является частная, ее доля в общем количестве малых предприятий составляет 93%.
По состоянию на 01.01.1999 года на малых предприятиях округа работало около 124 тыс. человек, причем на постоянной основе трудятся из них 69 тыс. человек. На одном предприятии в среднем постоянно работают 8 человек (в строительстве – 20 человек, в промышленности – 27, торговле – 3). При этом примерно в каждом двадцатом предприятии работали только по договорам или совместительству, то есть постоянных работников не было вообще. [61]
В силу нестабильной российской экономики и действующего законодательства значительная часть малых предприятий Ханты-Мансийского автономного округа диверсифицирует свою деятельность и в основном является многопрофильными предприятиями. Это существенно повышает их устойчивость на рынке за счет внутрифирменного перераспределения ресурсов и работы в различных сегментах рынка. Кроме того, переход от специализации к многопрофильности объясняется желанием малых фирм проводить оперативную переориентацию деятельности в связи с изменением конъюнктуры рынка и стремлением получать наибольшую прибыль, а также различными макроэкономическими факторами, главным образом, политической нестабильностью, изменениями в законодательстве, не отвечающими интересам предпринимательства.
За последние два года вклад малых предприятий Ханты-Мансийского автономного округа в насыщение потребительского рынка товарами народного потребления значительно возрос, его влияние на экономику округа становится более ощутимым. Показатели их деятельности в последние годы позволяют говорить о достаточной эффективности работы этого сектора экономики. Только 13,9% предприятий малого предпринимательства по итогам 1999 г. имели отрицательный финансовый результат, причем наибольшее количество убыточных малых предприятий имелось в промышленности (29,4%). Сумма убытков малых предприятий в 1999 г. по сравнению с соответствующим периодом предыдущего года стала в 2 раза меньше. Это позволяет сказать, что малое предпринимательство постепенно адаптируется в условиях рынка.
В городе Нефтеюганске по данным городской налоговой инспекции на 1 июля 2000 г. зарегистрировано и состоит на учете 1882 предприятия различных форм собственности, в том числе малых предприятий, из них 385 (20,2% от числа зарегистрированных) последние годы не представляли в налоговую инспекцию и городской отдел статистики никакой информации о своей деятельности. Всего с 23 марта 1999 г. по 1 января 2000 г. по данным работников налоговой инспекции «потерялось» около 900 малых предприятий. За этот же период различными правоохранительными и налоговыми органами города установлено местонахождение 190 малых предприятий. Местонахождение и расчетные счета остальных малых предприятий неизвестны. Из этого следует, что либо они прекратили свою деятельность не оформив официально, либо скрываются от уплаты налогов. Согласно Федерального закона Российской Федерации от 8 февраля 1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью», вступившего в силу с 1 марта 1998 г. все общества, товарищества, ИЧП, зарегистрированные до 1 марта 1998 г., должны до 1 января 2001 г. привести свои учредительные документы в соответствие с этим законом, то есть перерегистрироваться. Исходя из этого Администрации города необходимо воспользоваться переоформлением учредительных документов практически всеми зарегистрированными в городе малыми предприятиями и произвести их перерегистрацию. На те малые предприятия, которые до 1 января 2001 г. не приведут в соответствие с Законом свои учредительные документы, направить иски в суд на их ликвидацию и выведение их из городского реестра малых предприятий. [47]
За первые пять месяцев 2000 года отчеты о результатах деятельности предоставили 682 предприятия производственной сферы и 83 малых предприятия непроизводственной сферы (всего 40,6% от зарегистрированных). Кроме того, в то же время в городе 4207 человек занимались индивидуальной трудовой деятельностью.
В 1999 году предприятия малого предпринимательства произвели продукции в отпускных ценах на 615915 млн. рублей, получили выручку от реализации продукции (услуг, работ) в сумме 784232 млн. рублей, что составляет соответственно 15,3% и 17,5% от показателей всех предприятий отраслей экономики города. Эти данные четко отражены в приложении 7 и 8.
Вклад малого предпринимательства в экономику города несколько выше, чем в среднем по России. Если в 1999 году все малые предприятия России произвели 12% ее валового внутреннего продукта, то предприятия малого бизнеса города Нефтеюганска произвели, как сказано выше, 15,3% всего объема произведенной продукции. Однако, было бы неправильно считать, что эта значительная величина сложилась только за счет бурного развития малых предприятий.
В большей мере это явилось следствием обвального спада промышленного производства и, прежде всего, нефтедобычи и капитального строительства. При подъеме экономики этот показатель несколько снизится, но в целом будет иметь тенденцию к росту.
Если исключить из итогов работы предприятий города основополагающую для всего округа отрасль – нефтедобычу, - то малые предприятия Нефтеюганска произвели продукции, работ и услуг в 1999 году более, чем 35% от всего объема произведенной за год продукции всеми предприятиями города. Это является существенным вкладом в экономику города.
Особо следует заметить, что промышленные предприятия города за первое полугодие 1999 г. допустили снижение выпуска товаров и услуг как по объему выпуска, так и по основному виду деятельности на 12%, а малые предприятия обеспечили за этот же период рост выпуска продукции, товаров, услуг на 12,3% (приложение 7). Аналогичная картина наблюдалась и в 1998 г.
Особенно большой вклад в экономику города внесли малые предприятия, осуществляющие строительство объектов производственного, жилищного и социального назначения (87,1% от объема всех строительных работ в городе). И малые предприятия торговли и общественного питания (29,0% всего объема работ).
Увеличиваются темпы роста объемов работ, выполняемых малыми предприятиями жилищно-коммунального хозяйства города (в 1999 г. ими выполнено 8,7% всех работ) и малыми предприятиями транспорта и связи (5,2% всех работ).
Несмотря на сложное финансово-экономическое положение как в целом по России, так и по Ханты-Мансийскому автономному округу, более 60% малых предприятий строительства в 1999 году увеличили объемы строительных работ. Так:
- ОАО «Нефтеюганскжилстрой», где работало 98 человек, выполнило объем работ на 15500 млн. руб. и ввели в строй 6514 кв. м. жилых площадей, против 5235 кв. м. введенных в 1998 году (прирост составил 24,4%);
- ТОО «Югансктехмонтаж» в составе 90 человек выполнило строительно-монтажных работ на 8191 млн. руб. (прирост 7%), получив при этом 917 млн. рублей прибыли;
- ЗАО «СМУ-996» (20 человек работающих) произвели строительно-монтажных работ на 1424 млн. рублей (прирост 5%), оказали автоуслуги населению округа на 11 млн. рублей и обеспечили прибыль в сумме 313 млн. рублей;
- ООО «Полигон» (18 человек работающих постоянно и 4 совместителя) получили выручку от реализации продукции, работ и услуг на 2097 млн. рублей (прирост 3%), в то числе произвели разборку 11 тыс. куб. м. грунта, монтаж железобетонных плит 769 куб. м., монтаж 31 тонны металлоконструкций, изготовили 1962 метра ограждений из металлических панелей;
- ОАО «Междуречье» (100 человек работающих) в 1999 г. на 85 увеличили объем строительно-монтажных работ, доведя его до 14820 млн. рублей, однако при этом допустили убыток 654 млн. рублей.
Многие строительные малые предприятия специализируются на производстве ремонтных работ, более 80% из них в 1999 году значительно увеличили объемы выполненных работ. Среди них:
- ТОО «Юганскнефтеметрология», в котором в 1999 году работало 19 человек, осуществляет наладку и ремонт нефтяного оборудования. Объем выполненных ими работ в отпускных ценах увеличен на 31,3% (выполнено работ на 2770 млн. руб.), получена прибыль 102 млн. руб.;
- ООО «Базон-Сервис Ltd» ( 17 человек) осуществило работ по капитальному ремонту зданий и сооружений производственного назначения на 1382 млн. руб., 250 млн. руб. ими направлено на капитальные вложения и еще получена прибыль более 200 млн. руб.;
- ЗАО «Евросиб-Трейдинг» (10 постоянно работающих и 12 совместителей) в 3,3 раза увеличило объем монтажно-наладочных работ, доведя его до 6732 млн. руб., обеспечив 321 млн. руб. прибыли;
- ООО «Мирмекс», осуществляющее обслуживание и ремонт тепловых установок выполнило в 1999 году работ на сумму 152 млн. руб.;
- ООО «Омас» (3 человека) произвело ремонтно-строительных работ на 433 млн. руб. и на 14 млн. руб. научно-технических разработок, в целом объем выполненных работ увеличен за год в 2,8 раза.
Набирают силу