Экономико-статистический анализ

 i
= * * ,
P 1-t n
(15)
Где t - ставка налоговых льгот;
N - срок от даты приобретения до погашения облигации;
К - количество дней в году.
Стоимость облигации без обязательного погашения с периодической выплатой процентов определяется по формулам:
А) современная стоимость:
Р = g * Рн / i; (16)
Б) курсовая цена:
g*Рн g
Рк=
*100 = *100.
i* Pн i
(17)
Для сравнительной оценки акций используются следующие показатели:
Ценность акции = Рк / Д;
(18)
Коэффициент котировки = Рк / Рн.
(19)
Ожидаемая доходность акций рассчитывается по эффективной ставке процентов:
i = ДК / Рg * 100 = Д / Рn * 100, (20)
где Д - ожидаемый доход;
n - срок операций;
Р - ожидаемая цена акции.
Пример 1.
Акция номиналом 6000 руб. приобретена за 9000 руб. и продана через год за 9500 руб. Ставка дивиденда - 20% годовых.
Определить:
дивиденд;
дополнительный доход;
совокупный доход;
совокупную доходность;
рендит.
Решение.
Размер дивиденда Д = 6000* 0,2 = 1200 руб.
Дополнительный доход ΔД = 9500 - 9000 = 500 руб.
Совокупный доход СД = 1200 + 500 = 1700 руб.
Совокупная доходность iСД = (1700/9000) * 100 = 18,9%
Рендит R = (1200/9000) * 100 = 13,3%
Пример 2.
Инвестор приобрел акцию по номинальной цене 1000 руб. при размере дивиденда 30% годовых. Учетная ставка банковского процента - 25%
Определить курсовую стоимость акции.
Решение.
Курсовая стоимость акции рассчитывается по формуле
Рк = iД * Рн / d = 0,3 * 1000/0,25 = 1200 руб.
Пример 3.
Акция приобретена по номинальной стоимости 1000 руб. Ставка дивиденда - 60% годовых. Через год курс акции снизился на 10%, и владелец ее продал.
Определить:
размер дивиденда;
размер убытка вследствие падения курса;
совокупный доход;
совокупную доходность.
Решение.
Размер дивиденда равен
Д = iД * Рн / 100 = 60 * 1000/100 = 600 руб.
Размер убытка вследствие падения курса исчисляется по формулам
Рк = Iр * Рпр,
ΔД = Рк - Рпр = Iр * Рн - Рн = Рн * (Iр - 1) = 1000 * (0,9 - 1) = - 100 руб.
Совокупный доход
СД = Д + ΔД = 600 - 100 = 500 руб.
Совокупная доходность
iСД = СД / Рпр * 100 = 500/1000 * 100 = 50%.
В развитой рыночной экономике предсказать размеры дивидендов, выплачиваемых по акциям крупных корпораций, как правило, намного проще, чем определить будущую рыночную стоимость этих акций. Поэтому именно изменение рыночной стоимости акций является главным объектом статистического изучения. При анализе эффективности инвестиций в ценные бумаги обычно больше внимания уделяется показателям доходности, обусловленным изменением рыночной стоимости ценных бумаг.
При расчете эффективности реальных инвестиции наиболее важным моментом является выбор показателя, характеризующего результат этих инвестиций. При рассмотрении конкретного инвестиционного проекта, как правило, имеется достаточно полная информация о результате, представляющем собой доходы, полученные за счет осуществления проекта. В таком случае необходимо лишь решить проблему сопоставления доходов и инвестиций, относящихся к различным периодам. Для этого денежные суммы, затраченные или полученные и разные периоды (годы или месяцы), условно приводятся к одному периоду путем дисконтирования.
Пусть в качестве периода, к которому осуществляется приведение доходов и инвестиций, выбран год завершения инвестиции по данному проекту. Для упрощения будем считать, что вызванные инвестициями доходы начали поступать на следующий год после завершения инвестиций. В этом случае расчет проводится по следующим формулам:
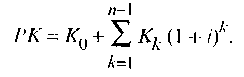
(21)
где РК - суммарные инвестиции, осуществленные за п последовательных лет, приведенные к году, в котором были завершены инвестиции по данному проекту;
Kk - инвестиции по данному проекту, осуществленные в k-м году до даты завершения инвестиций (индексом "0" обозначен год завершения инвестиций);
i - годовая ставка процента (для простоты принято, что она не изменяется по годам);
п - количество лет, в течение которых осуществлялись инвестиции.
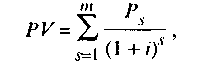
(22)
где РV - суммарные дисконтированные доходы (обычно выручка от реализации товаров и услуг либо прибыль), полученные в результате инвестиций за т последовательных лет, приведенные к периоду, в котором были завершены инвестиции по данному проекту;
Рs - доход, полученный в s-м году после даты завершения инвестиций;
т - количество лет, в течение которых поступали доходы, обусловленные инвестициями.
При анализе эффективности инвестиций в целом по стране, региону или отрасли экономики решение проблемы усложняется, поскольку в этом случае, как правило, отсутствуют сведения о результатах инвестиций и их распределении во времени. Сбор сведений по каждому инвестиционному проекту очень дорог и трудоемок. Поэтому приходится осуществлять приблизительную оценку эффективности реальных инвестиций на основе имеющихся макропоказателей.
Например, сравнивая эффективность инвестиций в различные отрасли экономики, можно сделать допущение, что в каждой из этих отраслей среднегодовой (за определенное количество лет) прирост произведенной добавленной стоимости порожден среднегодовым значением инвестиций за этот период. При таком допущении эффективность инвестиций в каждую отрасль может быть определена по формуле
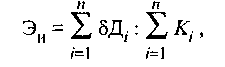
(23)
где Эи - эффективность реальных инвестиций в отрасль за п лет;
δД - прирост добавленной стоимости в отрасли в i-м году при условии, что за каждый год добавленная стоимость приведена в сопоставимые цены (например, цены последнего года);
k - инвестиции в i-м году при условии, что за каждый год инвестиции приведены в сопоставимые цены того же года;
п - количество лет, включенных в расчет.
Глава 3. Анализ рынка страховых услуг
Страхование - процесс двусторонний. Основные субъекты следующие.
Страхователь (полисодержатель) - дееспособное физическое или юридическое лицо, уплатившее страховой взнос и вступившее в конкретное страховое обязательство со страховщиком. Страхователями могут быть как резиденты и нерезиденты, так и лица без гражданства, представляющие различные типы собственности, различные отрасли (сектора) экономики. Основная обязанность страхователя состоит в осуществлении регулярных страховых взносов (премии, платежи).
Страховщик - юридическое лицо любой организационно-правовой формы, предусмотренной законодательством РФ, созданная для осуществления страховой деятельности и получившее в установленном законом порядке лицензию на эту деятельность на территории России. Страховщиками могут быть государственные, акционерные, частные или совместные страховые организации. Страховщики могут осуществлять страховую деятельность напрямую или через страховых агентов и страховых брокеров.
Страховые посредники являются связующим звеном между страховой компанией и ее клиентами - они выполняют непосредственное страховое обслуживание.
Основные функции страховых посредников можно классифицировать следующим образом:
информирование клиентов о специфике деятельности страховой компании и условиях страхования;
принятие и первичный анализ качества страховых предложений, заключение, возобновление договора страхования и инкассация страховых взносов;
разъяснения клиентам их прав и обязанностей (действий) при наступлении страхового случая.
В зависимости от способа и места приобретения различают следующие виды страховых полисов:
индивидуальный - приобретается исключительно по месту жительства и желанию клиента;
коллективный - страхуются работники коллектива (чаще от несчастного случая и страхование жизни);
смешанный, который основывается на сотрудничестве территориальных посредников со специализированными компаниями, а также на налаживании оптимального компромисса в процессе совместной деятельности субъектов государственного и негосударственного страхования.
Страховые агенты - физические или юридические лица, осуществляющие свою деятельность от имени страховщика и по его поручению в соответствии с предоставленными полномочиями.
Страховые брокеры - юридические или физические лица, зарегистрированные в установленном порядке в качестве предпринимателей, осуществляющие посредническую деятельность по страхованию от своего имени на основании поручений страхователя либо страховщика. Страховые брокеры обязаны направлять в Росстрахнадзор извещение о намерении вести посредническую деятельность по страхованию не позже чем за 10 дней до начала этой деятельности. К извещению должна быть приложена копия свидетельства (разрешения) о регистрации брокера в качестве юридического лица или предпринимателя.
Посредническая деятельность по страхованию, связанная с заключением договора страхования от имени иностранных страховых организаций на территории Российской Федерации, допускается в том случае, если это предусмотрено соответствующим межгосударственным соглашением с участием России.
Страховой брокер:
представляет интересы клиента;
действует как консультант своего клиента и информирует его о диапазоне предоставляемых компанией доступных страховых услуг;
ведет переговоры от имени своего клиента с целью достижения приемлемого компромисса между размером страхового покрытия и стоимостью страхования в пользу клиента, иными словами, обеспечивает полную цепочку услуг - от привлечения клиента и размещения риска до урегулирования рисков в случае возникновения страхового случая;
обеспечивает максимальное (оптимально) высокий стандарт распределения рисков и дает гарантии клиентов, что при наступлении страхового случая он будет достаточно обеспечен. Для этого он должен знать уровень финансовой и социальной устойчивости не только конкретного клиента, но и страховой компании;
умеет создать устойчивую схему превращения значимых потенциальных клиентов в реальных партнеров страховщика.
Страховой взнос - плата за страхование, которую страхователь обязан внести страховщику по договору страхования или по закону. Размер страхового взноса исчисляет в соответствии со страховым тарифом.
Расчет величины ежедневного прироста (снижение) совокупного резерва взносов осуществляется сальдовым методом. Формула имеет следующий вид:
Р=Д-В-У-Н-О-П,
где Р - годовой пророст резерва взноса;
Д - поступление страховых взносов и других доходов;
В - фактические выплаты страховых сумм в соответствии с договорами о наступлении страхового случая;
У - заложенная в тарифах сумма выплат в связи с наступлением страхового случая. Она определяется как произведение установленного среднего тарифного норматива на число сотен страховой суммы в соответствии с заключенным договором;
Н - заложенная в тарифах сумма расходов на содержание страховых органов, которая исчисляется в установленном проценте от поступивших за год взносов по различным видам страхования;
О - остаток резерва взносов, образующаяся при выплатах выкупных сумм, поскольку размер выкупной суммы несколько меньше накопившегося резерва на момент достаточного прекращения договора с правом на выкуп. Он исчисляется в установленном проценте от выплаченных выкупных сумм;
П - прибыль от фактических выплат в связи с наступлением страхового случая и расходов по поведению дела.
Основными источниками финансирования страховых компаний является:
средства федерального и местных бюджетов;
средства государственных и общественных организаций и предприятий, других хозяйствующих субъектов;
безвозмездные (благотворительные) взносы и пожертвования;
доходы от операций с ценными бумагами;
кредиты банков и других финансовых небанковских учреждений;
иные источники, не запрещенные законодательством.
Страховой тариф - это цена страховой услуги, которая исчисляется на основании актуарных расчетов. С помощью методов страховых финансовых вычислений и на базе статистических расчетов частоты наступления страхового случая в связи с основами теории рисков определяется размер страхового тарифа для разных видов страхования, на различных рыночных сегментах, в зависимости от ряда внешних и внутренних факторах.
Страховые тарифы по обязательным видам страхования устанавливаются в законах об обязательном страховании. Страховые тарифы по добровольным видам личного страхования, страхования имущества и ответственности могут устанавливаться страховщиками самостоятельно и индивидуально - в зависимости от конкретного страхователя.
Страхователь вправе уплачивать взносы сам или поручить оплату любому другому физическому или юридическому лицу в рублях или иностранной валюте при согласии страховщика. Платежи можно производить наличными деньгами страховому агенту (инспектору, брокеру), через банк, почтовым переводом, а также с помощью различных форм безналичных расчетов. Просрочка уплаты страховых взносов прекращает или изменяет условия страховых обязательств либо дает право на принудительное взыскание страхового взноса. При заключении договора страхователь обязан определить и сообщить все необходимые сведения об обстоятельствах, составляющих страховой риск, а также оговорить условия, превращающие его в страховой случай.
Страховой риск - вероятность наступления страхового случая. Совокупность рисков, при которой большое количество застрахованных объектов или несколько объектов со значительными страховыми суммами может быть затронута одним и тем же страховым случаем (например, наводнение), в результате чего возникает крупный убыток, называют кумуляцией. Кумуляция может иметь место и по одному объекту (перевозка на одном судне грузов, совокупная страховая сумма которых может иметь значительные размеры). В перестраховании кумуляция возникает в тех случаях, когда страховое (перестраховочное) общество участвует в ряду перестраховочных и ретроцессионных договоров, в который включены одни те же риски.
Страховой рынок подразделяется на отрасли имущественного, личного страхования, страхования ответственности и социального страхования.
Объектами имущественного страхования являются основные и оборотные фонды предприятий, организаций, домашнее имущество граждан. К основным абсолютным показателям этой отрасли относятся: страховое поле (Nmax), число застрахованных объектов (заключенных договоров) (N), число страховых случаев (nc), число пострадавших объектов (nП), страховая сумма застрахованного имущества (S), страховая сумма пострадавших объектов (SП), сумма поступивших платежей (V), сумма выплат страхового возмещения (W). На основе абсолютных показателей определяются различные относительные и средние показатели: частота страховых случаев, доля пострадавших объектов, опустошительность страховых случаев, полнота уничтожения, коэффициент выплат, убыточность страховой суммы, средние страховые суммы пострадавших и застрахованных объектов, средняя сумма страхового возмещения, средний коэффициент тяжести страховых событий и т.д. Особое внимание уделяется расчету страховых тарифов: нетто-ставки и брутто-ставки, динамике показателей работы страховых организаций.
Пример 1. Имеются данные страховых организаций района о добровольном страховании имущества граждан:
Страховое поле (Nmax) 256250
Число заключенных договоров
(число застрахованных объектов) (N)105500
Сумма застрахованного имущества (S), тыс. руб. 198350
Поступило страховых взносов (V), тыс. руб. 2800
Страховые выплаты (W), тыс. руб. 1680
Число пострадавших объектов (nП) 2050
Определить показатели, характеризующие деятельность страховых организаций.
Решение.1. Степень охвата страхового поля
d = N / Nmax = 102500/256250 = 0.4, или 40%.
2. Частота страховых случаев
dc = nП / N = 2050/102500 = 0,02, или 2%
3. Средняя страховая сумма
 S
= S / N =
198350/102500 = 1.9351 тыс. руб.
4. Средняя сумма страхового взноса
V
= V / N =
2800/102500 = 27,317.
5. Средняя сумма страховых выплат
W
= W / nП
= 1680/2050 = 819,512 руб.
6. Коэффициент выплат
КВ = W / V = 1680/2800 = 0.60, или 60%.
7. Убыточность страховой суммы
q = W / S = 1680/198350 = 0,0084648 = 0,0085.
8.
Коэффициент
тяжести страховых
событий
КТ = W / S = 819.512/1935.1 = 0.4235, или 42,35%
9. Коэффициент финансовой устойчивости (с доверительной вероятностью 0,954, при которой t = 2)

 КФ
= t*Ц
(1-q) / Nq
= 2*Ц
0.00113802 = 0.03373
Чем меньше данный коэффициент, тем устойчивее финансовое состояние.
Важнейшей задачей статистики личного страхования является расчет единовременных тарифных ставок на дожитие, на случай смерти с различным сроком договора и выдачи платежей.
Единовременная нетто-ставка на дожитие определяется по формуле
lx+t * Vn
tEX
= *S,
lx
где tEx - единовременная нетто-ставка на дожитие для лица в возрасте x лет на срок t лет;
lx+t - число лиц, доживших до срока окончания договора;
lx - число лиц, доживших до возраста страхования и заключивших договоры;
V - дисконтный множитель;
S - страховая сумма.
Единовременная ставка на случай смерти - временная, т.е. на определенный срок. Она равна
dx* V + dx+1*V2+…+ dx+n-1*Vn
 nAx
= *S,
lx
где nAx - единовременная нетто-ставка на случай смерти для лица в возрасте x лет сроком на n лет;
lx - число застрахованных лиц;
dx, dx+1 - число умирающих в течение периода страхования.
Расчет тарифных нетто-ставок производится с использованием таблиц смертности и средне продолжительности жизни.
Для практических расчетов разработаны специальные таблицы коммутационных чисел, в которых содержатся показатели, взятые из таблиц смертности, дисконтирующие множители и расчетные показатели (коммутационные числа). Таблицы составлены в двух видах: на дожитие и на случай смерти. Для удобства вычислений они могут быть объединены в одну (см. табл.1).
Таблица 1
Извлечение из таблиц коммутационных чисел
| Возраст | Число доживших до возраста x лет | Коммутационные числа | |||
| На дожитие | На случай смерти | ||||
| Дx = lx * Vn | Nx = е Дx | Cx = dx * Vn+1 | Mx = е Cx | ||
|
40 41 42 43 44 45 … 50 |
92246 91872 91473 91046 90588 90096 … 87064 |
28283 27341 26436 25538 24676 23825 … 19859 |
589505 561222 533881 507945 481907 433410 … 346215 |
111 115 120 125 130 136 … 163 |
11103 10992 10877 10757 10632 10502 … 9770 |
Пример 2.
Определить для лица в возрасте 42 лет единовременную нетто-ставку (со 100 руб. страховой суммы) на дожитие сроком на 3 года: а) используя дисконтный множитель по ставке 3% (по формуле tEX), б) по данным коммутационных чисел (см. табл.1).
Решение.
а) lx+t * Vn 90096 * 1 / (1+0,03)3
 3E42
= *S =
*100 =90,132 руб.
lx 91473
б) 3E42 = Д45/Д42 = 238255/26436 = 0,90123, или90,123 руб. со 100 руб
Незначительные расхождения объясняются округлением коммутационных чисел.
Рассмотрим показатели, с помощью которых анализируется финансовое состояние страховщика, его рейтинг, определяющий социально - экономическую привлекательность той или иной страховой компании.
Маржа платежеспособности страховой компании - рассчитывается как соотношение активов и обязательств в соответствии с методикой, утвержденной Росстрахнадзором (от 28.04.1993 г. №02 - 02-14/).
Надежность размещения активов, покрывающих страховые резервы, - рассчитывается в соответствии с "Правилами размещения страховых резервов", утвержденными Росстрахнадзором 14.03.1995г. №02 - 02/06. Определяется отдельно по страхованию жизни и прочему страхованию.
Уровень выплат страховых сумм - исчисляется как отношение сумм страховых выплат (брутто) за отчетный период к суммам поступивших страховых взносов (брутто). Для формирования оптимального значения этого показателя для конкретной (перестраховочной) компании индивидуальное значение сравнивается со средним значением по конкретному рыночному сегменту, на котором данная компания осуществляет свою деятельность. Показатель рассчитывается также отдельно по страхованию жизни и прочему страхованию.
Обеспеченность страховыми резервами, т.е. отношение суммы страховых резервов к сумме аккумулированных взносов. Показатель не рассчитывается по страхованию жизни. Формирование страховых резервов осуществляется в соответствии с правилами, утвержденными Росстрахнадзором 18.03.1994 г. №02 - 02/04. В состав страховых входят технические резервы, состоящие из резерва неразработанных премий, резерва убытков дополнительного технического резерва, и резерв предупредительных мероприятий. В соответствии с "Правилами размещения страховых резервов" разрешается размещать резервы по следующим направлениям и при соответствующих нормативов оценки активов:
государственные ценные бумаги - 0,875;
ценные бумаги, эмитированные денежными властями
субъектов РФ,- 0,500;
прочие ценные бумаги - 0,600;
права собственности на долю
участия в уставном капитале - 0,125;
недвижимое имущество - 0,500;
в том числе квартиры - 0,660;
валютные ценности - 0,500;
денежная наличность - 0,670.
5. Текущая ликвидность - характеризует общую обеспеченность компании оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств. Рассчитывается как соотношение фактической стоимости находящихся в наличии оборотных средств (сумма итогов 2 и 3 разделов актива баланса за минусом расходов будущих периодов) к наиболее срочным обязательствам (сумма итогов 2 и 3 разделов пассива баланса за вычетом долгосрочных кредитов банков, долгосрочных займов, доходов будущих периодов, фондов потребления). Для определения оптимального значения индивидуальный показатель страховой компании соотносится со средним показателем по рынку.
Соответствие инвестиционной деятельности страховой компании принципом ликвидности, возвратности и прибыльности активов определяется по формуле
Сп = Кi /Р
где Сп - норматив соответствия инвестиционной деятельности (финансовой устойчивости);
Кi =Дi*Нi,
при этом:
Кi (i=1,2,3,…) - коэффициент, соответствующий направлению вложений по каждому договору страхования;
Дi - фактическая сумма вложений в данном направлении;
Р - общая сумма страховых резервов;
Нi - норматив, соответствующий направлению вложений.
Анализ финансового состояния страхователя осуществляется аналогично анализу уровня кредито- и платежеспособности клиентов банков.
Тесты
Страховой рынок - это
а) место проведения страховых сделок
б) особая сфера денежных отношений, где объектом купли-продажи выступает специфическая услуга - страховая защита, формируется предложение и спрос на нее *
в) совокупность страховщиков и страхователей
г) рынок купли-продажи страховых услуг
д) особый вид рынка, где объектом являются страховые услуги [6]
Теневой оборот может рассчитываться
а) четырьмя способами
б) пятью способами
в) тремя способами
г) двумя способами*
д) только одним способом [1]
Доходность ценной бумаги за определенный период может быть представлена в виде суммы двух составляющих, одна из которых обусловлена
а) изменением рыночной цены (курса) данной ценной бумаги за этот период*
б) влиянием ее стоимости за прошлый период
в) влиянием политики государства на рынок ценных бумаг
г) изменением спроса на нее
д) зависимостью от внешних факторов [6]
Страховщик - это
а) юридическое лицо любой организационно-правовой формы, созданной для осуществления страховой деятельности и получившей в установленном законом порядке лицензию*
б) тот, кто страхуется
в) физическое лицо, занимающееся страховой деятельностью
г) продавец страховых услуг
д) субъект рынка страховых услуг [7]
При расчете эффективности реальных инвестиций наиболее важным моментом является
а) анализ эффективности
б) анализ доходности
в) рентабельность
г) проверка результата
д) выбор показателя * [8]
Так как теневая экономическая деятельность рассматривается как совокупность неучтенных факторов, то ее доля в изменении удельного веса наличных средств определяется по формуле: (1 - R2), где R2 -
а) коэффициент регрессии
б) коэффициент корреляции
в) коэффициент детерминации*
г) коэффициент ликвидности
д) коэффициент автономии [2]
Соответствие инвестиционной деятельности страховой компании принципом ликвидности, возвратности и прибыльности активов определяется по формуле
а) Сп = Кi / Р*
б) Сп = Р / Кi
в) Сп = Кi * Р
г) Сп = Кi - Р
д) Сп = Кi + Р [8]
8. Оценка ВВП на основе данных выборки исчисляется как произведение:
ВВПВ = (Тч/Тз) в * Тз * W, где W -
а) выработка
б) валовый объем
в) производительность*
г) прирост
д) число оборотов [2]
Сколько существует разновидностей метода по показателю занятости
а) 1
б) 2*
в) 3
г) 4
д) 5 [4]
Вероятность наступления страхового случая - это
а) страховой тариф б) страховые потери
в) страховая выплата
г) страховой риск٭
д) страховая премия
Расчет величины ежедневного прироста (снижение) совокупного резерва взносов осуществляется сальдовым методом. Формула имеет