Финансовый анализ в угледобывающем предприятии
Снижению задолженности способствует эффективное управление ею посредством анализа давности сроков. Такой анализ выявляет кто из кредиторов, долго ждет оплаты и, скорее всего, начнет проявлять нетерпение. ОАО "Хакасуглепром" необходимо, прежде всего, рассчитаться с долгами перед бюджетом, по социальному страхованию и обеспечению, так как отсрочки по этим платежам, обычно влекут за собой выплату штрафов (пени). Затем необходимо четко структурировать долги перед поставщиками и подрядчиками, и выявить какие из них требуют безотлагательного погашения. На ОАО "Хакасуглепром" рекомендуется прибегнуть к механизму выгодных взаимозачетов.
Для более детального анализа структуры всей задолженности, целесообразно рассмотреть соотношение дебиторской и кредиторской задолженности, представленной в таблице 2.6. (приложении 5). Из приведенной таблицы видно, что на 01.01.98 года было значительное превышение кредиторской задолженности над дебиторской в сумме 6 246 тыс. руб., или в 2,5 раза. То есть, если бы все дебиторы погасили свои обязательства, то ОАО «Хакасуглепром» смогло погасить лишь 1/3 часть обязательств перед кредиторами. Но в то же время превышение кредиторской задолженности над дебиторской даёт предприятию возможность использовать эти средства, как привлечённые источники (например, полученные авансы израсходованы; полученные товароматериальные ценности пущены в оборот и т.д.). В 1998 году разрыв между суммами долга кредиторской и дебиторской задолженностями стал уменьшаться и в 1999-2000 гг. положение изменилось в обратную сторону. Такую ситуацию, с одной стороны можно бы было охарактеризовать как положительную (возможность при погашении дебиторской задолженности рассчитаться с кредиторами и пустить полученные средства в хозяйственный оборот), однако наличие сомнительной и безнадежной дебиторской задолженности, говорит о том, что предприятие никогда не получит свои средства и в будущем должно будет списать данные суммы за счет прибыли.
2.3. Ликвидность баланса как оценка платежеспособности предприятия
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации её активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Группировка активов:
А1 - наиболее ликвидные активы = стр.250 актива баланса (краткосрочные финансовые вложения) + стр.260 (денежные средства)
А2 - быстрореализуемые активы = стр.230 (дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев) + стр.240 (задолженность платежи по которой ожидаются в течение 12 месяцев) + стр.270 (прочие оборотные активы)
А3 – медленно реализуемые активы = стр.210 (запасы) + стр.140 (долгосрочные финансовые вложения) – стр.217 (прочие запасы и затраты)
А4 – труднореализуемые активы = стр.190 (итог раздела I Актива баланса – внеоборотные активы) – стр.140 (долгосрочные финансовые вложения)
Группировка пассивов:
П1 – наиболее срочные обязательства = стр.620 пассива баланса
П2 – краткосрочные пассивы = стр.610 (заемные средства)
П3 – долгосрочные пассивы = стр.590 (итог раздела IV пассива – долгосрочные обязательства)
П4 – постоянные пассивы = (долгосрочные обязательства) + стр.630 (задолженность участникам (учредителям) по выплате доходов) + стр.640 (доходы будущих периодов) + стр.650 (резервы предстоящих расходов и платежей) – стр.217 (прочие запасы и затраты)
Анализ ликвидности баланса приведён в таблице 2.7.
Баланс считается абсолютно ликвидным, если имеет место следующие соотношения:
Анализ ликвидности баланса Таблица 2.7.
-
Абсолютно
Соотношение активов и пассивов баланса
Ликвидный баланс
01.01.98 г
01.01.99 г
01.01.2000 г
01.07. 2000 г
Текущая ликвидность А1 П1;
А2 П2;
А1< П1;
А2 П2;
А1 < П1;
А2 П2;
А1< П1;
А2 П2;
А1< П1;
А2 П2;
Перспективная ликвидность А3 П3;
А4 П4.
А3 П3;
А4 П4.
А3 П3;
А4 П4.
А3 П3;
А4 П4.
А3 П3;
А4 П4.
Исходя из этого, можно охарактеризовать ликвидность баланса ОАО «Хакасуглепром» как недостаточно положительную. Сопоставление итогов А1 и П1 (сроки до 3-х месяцев) отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно ликвидного баланса, что свидетельствует о том, что у организации недостаточно ликвидных активов для удовлетворения требований кредиторов и оно не в состоянии рассчитаться по срочным обязательствам. По состоянию на 01.01.99г. отношение А1 и П 1 было 0,00002:1 (1,9 тыс. руб./ 67 968 тыс. руб.), что ничтожно мало, а по состоянию на 01.01.00г. уже 0,01:1. Хотя теоретически значение данного соотношения должно быть 0,2:1. Таким образом, предприятие может оплатить абсолютно ликвидными средствами лишь 1,0% своих краткосрочных обязательств, что свидетельствует о существенном недостатке абсолютно ликвидных средств.
Сравнение итогов А2 и П2 (срок до 6 месяцев) показывает тенденцию изменения текущей ликвидности в недалёком будущем. Текущая ликвидность свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени.
ТЛ на 01.01.99г.=(А1+А2)-(П1+П2)=(1,9 +66501) - (67968 +0)= -1 465,1 тыс. рублей.
ТЛ на 01.01.00г.=(А1+А2)-(П1+П2)=(705 +56147) - (51551+0) = 5 301 тыс. рублей.
Можно отметить, что по сравнению с 1998 годом ситуация кардинально изменилась, т.е. при условии погашения краткосрочной дебиторской задолженности предприятие смогло бы погасить свои краткосрочные обязательства.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов
Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия.
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности (LI), вычисляемый по формуле, приведённой в приложении 6. С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надёжного партнёра из множества потенциальных партнёров на основе отчётности.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния организации при разной степени учёта ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Покупатели и держатели акций предприятия в большей мере оценивают платежеспособность по коэффициенту текущей ликвидности.
Исходя из данных баланса на ОАО «Хакасуглепром» коэффициенты, характеризующие платежеспособность, имеют следующие значения (см. таблицу 2.8. приложение 6).
Проанализируем коэффициенты L2, L3, L4 и их изменение.
Коэффициент абсолютной ликвидности за весь анализируемый период колебался в пределах от 0,03 (в 1998 г) до 0,02 (в 2000 г). Это значит, что только 2% (из необходимых 20%) краткосрочных обязательств предприятия, может быть немедленно погашено за счёт денежных средств и краткосрочных финансовых вложений. Этот показатель практически в 10 раз ниже нормативного, что может вызывать недоверие к данной организации со стороны поставщиков (сумма задолженности поставщикам составляет 28% от общей суммы кредиторской задолженности).
Значение промежуточного коэффициента покрытия с 0,9 на начало 1998 года непрерывно росло до 1,3 на 01.07.2000 года. Значение коэффициента удовлетворяет нормативному, т.е. за счёт дебиторской задолженности, в случае её выплаты, ОАО «Хакасуглепром» сможет погасить 100% кредиторской задолженности. Но в целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать когда и в каком количестве дебиторы погасят свои обязательства. То есть, хотя соотношение является удовлетворительным, в действительности положение может ещё более ухудшиться вследствие зависимости от таких факторов, как: скорости платёжного документооборота банков; сроков дебиторской задолженности; платежеспособности дебиторов.
Общий текущий коэффициент покрытия L4 увеличился за анализируемый период на 0,3 и составил на 01.07.2000 года 1,4 (при норме >2). Смысл этого показателя состоит в том, что если предприятие направит все свои оборотные активы на погашение долгов, то оно ликвидирует краткосрочную кредиторскую задолженность на 100% и у него останется после данного погашения задолженности для продолжения деятельности 40% от суммы оборотных активов.
Коэффициент текущей ликвидности увеличился с 1,1 (на начало 1998 года) до 1,4 (на 01.07.2000 года), что свидетельствует об увеличении прогнозируемых платежных возможностей предприятия при условии своевременного проведения расчетов с дебиторами.
Коэффициент обеспеченности собственными средствами на протяжении всего периода соответствовал нормативным ограничениям со значениями 0,1 - на начало 1998 года до 0,3 - на 01.07.2000 года (при нормативном значении 0,1), и означает, что предприятие обеспечено собственными средствами.
Таким образом, в структуре финансовых коэффициентов ОАО «Хакасуглепром» наряду со значениями, характеризующими платежеспособность предприятия и удовлетворяющими нормативным (L3, L5), приближенными к нормативным (L1, L4, L5) имеют место показатели (L2, L6), значение которых на уровень ниже нормы. Однако увеличение значений всех коэффициентов за последние годы свидетельствуют о положительной тенденции и улучшении финансового состояния предприятия. В целом вывод о платежеспособности можно сделать по общему коэффициенту ликвидности (LI).
3. Анализ факторов устойчивости финансового состояния
на основе бухгалтерского учета и отчетности
3.1. Анализ рентабельности как уровня доходности предприятия
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Основные показатели рентабельности можно объединить в следующие группы:
Рентабельность продукции, продаж (показатели оценки эффективности управления);
Рентабельность производственных фондов;
Рентабельность вложений в предприятия (прибыльность хозяйственной деятельности).
1.Рентабельность продукции.
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации (без НДС);
Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
Рентабельность продаж по чистой прибыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Расчёт данных показателей по ОАО «Хакасуглепром» представлен в таблице 3.1.
Таблица 3.1.
Показатели рентабельности продукции ОАО “Хакасуглепром”
тыс.руб.
| Наименование показателя | КОД | 1998 г | 1999 г | Отклонение | 1 п/год. | 2 п/год. | Итого | Отклонение | ||
| строки | +, - | % | 2000г | прогноз | 2000г. | +, - | % | |||
|
Выручка от реализации товаров, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) (В). |
010 | 236 620 | 135 447 | -101 173 | -43 | 68 200 | 68 200 | 136 400 | 953 | 1 |
| Прибыль от реализации (Пр) | 050 | 18 031 | 8 270 | -9 761 | -54 | 2 728 | 2 728 | 5 456 | -2 814 | -34 |
| Балансовая прибыль (Пб) | 140 | 20 891 | 1 535 | -19 355 | -93 | 2 240 | 2 240 | 4 480 | 2 945 | 192 |
| Чистая прибыль (Пч) | с140-150 | 15 568 | 1 090 | -14 478 | -93 | 1 523 | 1 523 | 3 046 | 1 956 | 179 |
|
Рентабельность всей реализ. продукции |
стр.050/ стр010 |
7,62 |
6,11 |
-1,51 | -20 | 4,00 |
4,00 |
-2,11 | -34 | |
|
Общая рентабельность |
стр.140/ стр010 |
8,83 |
1,13 |
-7,70 | -87 | 3,28 |
3,28 |
2,15 | 190 | |
|
Рентабельность продаж по чистой прибыли |
140-150/ стр010 |
6,58 |
0,80 |
-5,77 | -88 | 2,23 |
2,23 |
1,43 | 177 | |
На основе данных таблицы построим диаграмму. Рисунок 3.1.
Изменение показателей рентабельности продукции за 1998-2000 г.
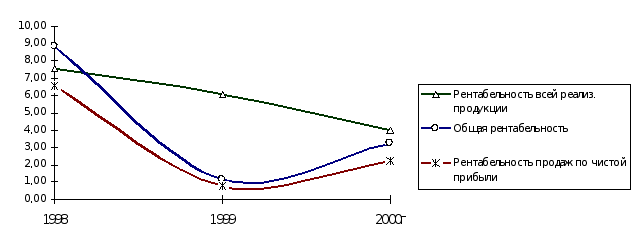
Показатель общей рентабельности за анализируемый период снизился с 8,8 - в 1998 году до 1,1 - в 1999 году и 3,3 - в 2000 году (с учетом прогноза). Это говорит о том, что каждый рубль реализации приносил в среднем около 9 копеек балансовой прибыли в 1998 году и 3 копеек - в 2000 году.
Показатель рентабельности продаж по чистой прибыли также снизился с 6,58 на начало 1999 года до 0,8 на конец 1999 года и увеличился (по сравнению с 1999 годом) до 2,23 в 2000 году.
Рентабельность всей реализованной продукции также имела тенденцию снижения на протяжении всего рассматриваемого периода и составила 4% в 2000 году (с учетом прогноза). Это значит, что в конце отчетного периода каждый рубль реализации стал приносить на 1 копейку меньше прибыли от реализации.
Как видно из выше сказанного, все показатели рентабельности сильно резко снизились в 1999 году и немного выровнялись в 1 полугодии 2000 года.
В 1999 году вследствие снижения спроса на продукцию из-за неплатежеспособности большинства потребителей, а также вследствие получения убытков от внереализационных операций показатели рентабельности продукции существенно снизились.
2.Рентабельность вложений предприятия.
Рентабельность вложений предприятия - это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия.
Среди показателей рентабельности предприятия выделяют 5 основных:
1.Общая рентабельность вложений, показывающая какая часть балансовой прибыли приходится на 1 рубль имущества предприятия, то есть насколько эффективно оно используется.
2.Рентабельность вложений по чистой прибыли;
3.Рентабельность собственных средств, позволяющая установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования.
4.Рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций.
5.Рентабельность перманентного капитала. Показывает эффективность использования капитала, вложенного в деятельность данного предприятия на длительный срок.
Необходимая информация для расчёта представлена в таблице
Таблица 3.2.
Показатели для расчёта рентабельности тыс.руб.
| № | Показатели | КОД | 1998 г | 1999 г | 1 п/год. | 2000г. с учетом прогноза |
| п/п | строки | 2000г | ||||
| 1 | Балансовая прибыль (Пб) | 140 (Ф№2) | 20 891 | 1 535 | 2 240 | 4 479 |
| 2 | Чистая прибыль (Пч) | 140-150 (Ф№2) | 15 568 |
1 090 |
1 523 | 3 046 |
| 3 | Среднегодовая стоимость имущества | 300 (Ф№1) | 103 001 | 80 367 | 64 800 | 46 242 |
| 4 | Собственные средства | 490 (Ф№1) | 34 401 | 28 443 | 28 060 |
23 093 |
| 5 | Доходы от участия в других организациях | 080 (Ф№2) | - | - | - | - |
| 6 | Долгосрочные фин. вложения | 140 (Ф№1) | 8 330 | 5 412 | 5 220 | 3 644 |
| 7 | Долгосрочные заемные средства | 590 (Ф№1) | - | - | - | - |
На основе данных показателей рассчитываются показатели рентабельности вложений, которые представлены в таблице 3.3.
Таблица 3.3.
Показатели рентабельности вложений. (%)
| № | Показатели | Расчет | 1998 г | 1999 г | 1 п/год. | 2000г. с учетом прогноза | Отклонение +/- | |
| п/п | (код строки) | 2000г | 1999/1998 | 2000/1999 | ||||
| 1 | Общая рентабельность вложений | 140 (Ф№2)/399 | 8,1 | 6,7 | 8,1 | 7,9 | - 1,4 | 1,1 |
| 2 | Рентабельность вложений по чистой прибыли | с140-150 (Ф№2)/399 | 15,1 | 1,4 | 2,4 | 6,6 | - 13,8 | 5,2 |
| 3 | Рентабельность собственных средств | с140-150(Ф№2)/490 | 45,3 | 3,8 | 5,4 | 13,2 | - 41,4 | 9,4 |
| 4 | Рентабельность долгосрочных финансовых вложений | 080 (Ф№2)/140 (Ф№1) | - | - | - | - | - | - |
| 5 | Рентабельность перманентного капитала | с140-150 (Ф№2)/490+590 | 45,3 | 3,8 | 5,4 | 13,2 | - 41,4 | 9,4 |
На основе данных таблицы можно сделать вывод о том, что в 1999 году все показатели рентабельности вложений резко упали по сравнению с 1998 годом, а за 6 мес. 2000 года показатели заметно улучшились. Общая рентабельность вложений в 1998 и 2000 году имеет значение - 8,1, в 1999 году этот показатель имел значение равное 6,7, т.е. на 1,4 меньше чем в 1998 году. То есть на 1 рубль стоимости имущества предприятия в 1998 и 2000 году (с учетом прогноза) приходилось 8 коп. балансовой прибыли, а 1999 году на 1 рубль стоимости имущества 6,7 коп. балансовой прибыли. Значение данного показателя достаточно невелико для такого предприятия, что свидетельствует о недостаточно эффективном использовании активов предприятия в 1999 году.
Рентабельность собственных средств также невысока и в течение 1999 года резко упала с 45% до 3,8%, то есть в 12 раз и в 2000 году (с учетом прогноза) увеличилась лишь на 9,4%. Динамика этого показателя за последние годы позволяет сделать вывод о том, что инвестиции собственных средств в производство дали недостаточно хороший результат.
В целом можно отметить, что все показатели рентабельности вложений предприятия находятся на низком уровне, что говорит о недостаточно эффективном вложении средств ОАО «Хакасуглепром». Для повышения рентабельности собственных средств, предприятие может использовать эффект финансового рычага.
ЭФР=2/3(ЭР-СРСП)хЗС/СС ( 3.1. )
дифференциал плечо
где ЭР - экономическая рентабельность, равная отношению прибыли до выплаты
процентов и налогов (НРЭИ) к активам;
СРСП – среднерасчетная ставка процента (20%);
ЗС – заемные средства;
СС – собственные средства.
Таблица 3.4.
Показатели для расчета эффекта финансового рычага тыс.руб.
|
1998 г |
1999 г |
6 мес. 2000г. |
|
| Активы, тыс. руб. | 103 001 | 80 367 | 64 800 |
| СС, тыс. руб. | 34 401 | 28 443 | 28 443 |
| ЗС, тыс. руб. | 68 600 | 51 924 | 36 740 |
| ЗС/СС (плечо рычага) | 1,99 | 1,83 | 1,29 |
| НРЭИ, тыс. руб. | 20 891 | 1 535 | 2 240 |
| ЭР, % | 20,28 | 1,91 | 3,46 |
| Дифференциал | 0,002 | -0,12 | -0,11 |
| ЭФР | 0,004 | -0,22 | -0,14 |
Из приведенных выше расчетов видно, что в 1999-2000 году на ОАО "Хакасуглепром" ЭФР отрицательный, так как дифференциал меньше нуля. Такой эффект дает не приращение, а вычет из рентабельности собственных средств. Для того, чтобы ЭФР стал положительным, а дифференциал больше нуля, необходимо увеличивать экономическую рентабельность. Добиться этого предприятие может либо сдерживая рост активов, либо увеличивая массу прибыли, путем снижения себестоимости продукции; либо стремится ускорить оборачиваемость оборотных средств, что также даст увеличение массы прибыли. Предприятие не использует ЭФР для регулирования (повышения) рентабельности собственных средств, хотя такая необходимость существует.
3.2. Анализ финансовой устойчивости предприятия
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость - это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы «возмутителем» определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
На практике применяют разные методики анализа финансовой устойчивости. Проанализируем финансовую устойчивость предприятия с помощью абсолютных показателей.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна сумме строк 210 и 220 актива баланса (ЗЗ).
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
Наличие собственных оборотных средств (490-190-390);
Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (490+590-190);
Общая величина основных источников формирования запасов и затрат (490+590+610-190). В виду отсутствия краткосрочных заёмных средств(610) данный показатель суммарно равен второму.
Рассчитанные показатели приведены в таблице 3.5.
Таблица 3.5.
Расчет показателей, характеризующих источники формирования запасов и затрат
(тыс. руб.)
-
№ п/п Показатели На 01.01.98
года
На 01.01.99
года
На 01.01.00
года
На 01.07.00
года
1 0бщая величина запасов и затрат (33) 18 737 13 985 7 798 3 322 2 Наличие собственных оборотных средств (СОС) 9 591 13 732 11 526 13 917 3 Функционирующий капитал (КФ) 9 591 13 732 11 909 14 300 4 0бщая величина источников (ВИ) 9 591 13 732 11 909 14 300 5 Излишек (+) или недостаток (-) СОС (Фс= СОС-ЗЗ) - 9 146 - 253 3 728 10 595 6 Излишек (+) или недостаток (-) собственных и долгосрочных заёмных источников ( Фт=КФ-33) - 9 146 - 253 4 111 10 978 7 Излишек (+) или недостаток (-) общей величины основных источников (Фо=ВИ-ЗЗ) - 9 146 - 253 4 111 10 978
С помощью
этих показателей
определяется
трёхкомпонентный
показатель
типа финансовой
ситуации10
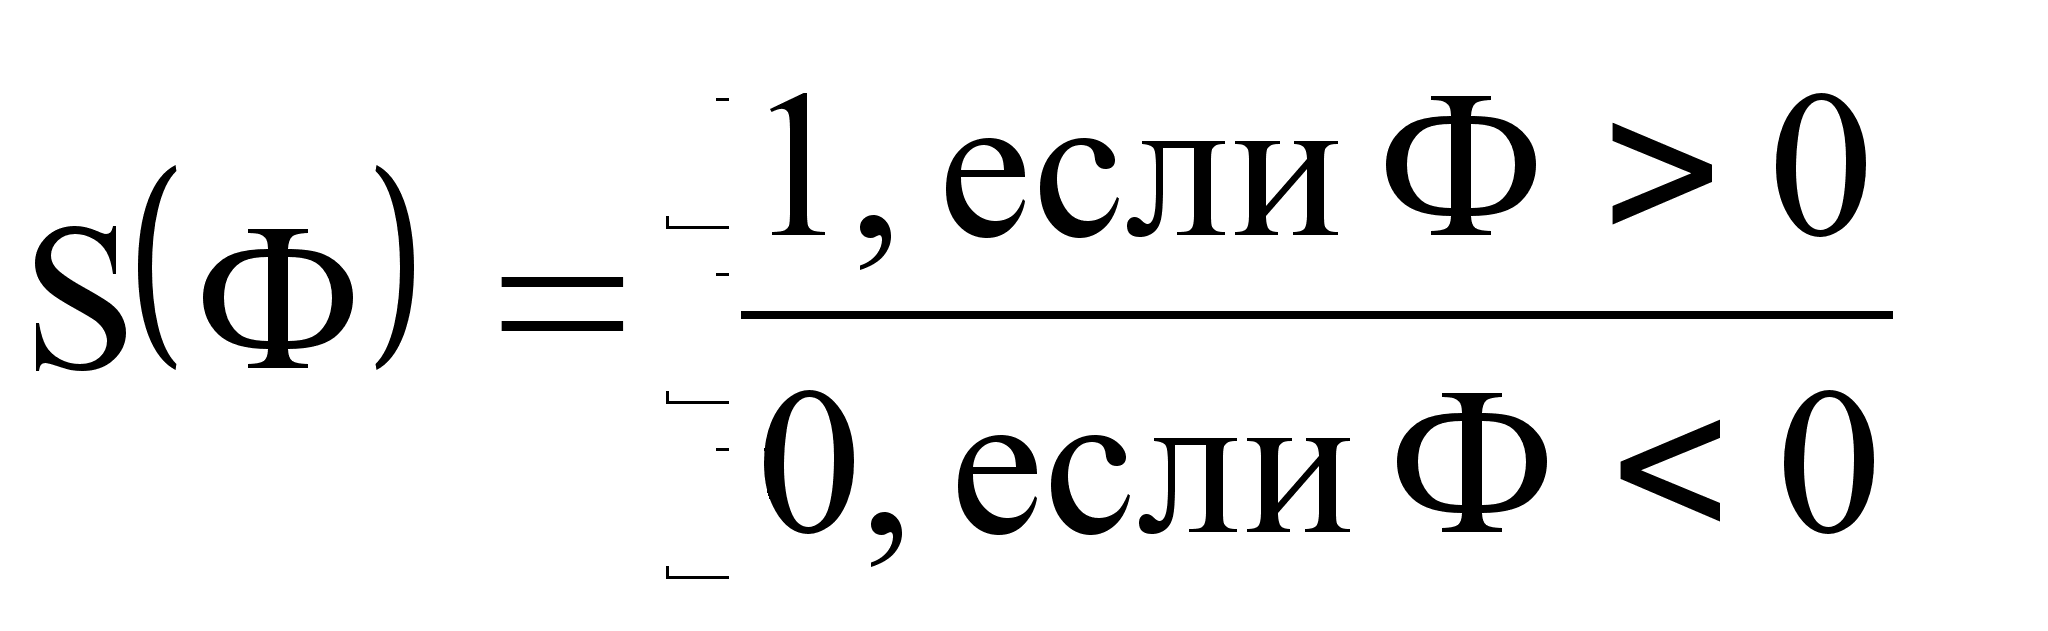
Возможно выделение 4х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс О; Фт О; Фо 0; т.е. S= {1,1,1};
2..Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фт0; Фо0; т.е. S={0,1,1};
3.Неустойчивое финансовое состояние, сопряженное с