Анализ оборотных средств в ООО "Прогрессконтакт"
Следующим этапом анализа формирования оборотных средств является анализ источников формирования оборотных средств. По источникам формирования следует различать собственные, заемные и привлеченные средства. Рассмотрим структуру и динамику источников формирования оборотного капитала исследуемого предприятия.
Собственный оборотный капитал предприятия определяется разностью между итогами раздела III бухгалтерского баланса «Источники собственного капитала», «Доходы и расходы» и итогом раздела I «Внеоборотные активы». Таким образом, факторами, оказывающими влияние на размер собственного оборотного капитала, являются величина составляющих собственного капитала предприятия и величина внеоборотных активов предприятия. Анализ данных факторов представлен в табл. 3.3.
Таблица 3.3. Анализ факторов изменения величины собственного оборотного капитала ООО «Прогрессконтакт», млн. руб.
|
Наименование статьи |
На 01.01.2006 |
На 01.01.2007 |
Изменение |
Влияние фактора |
|
Внеоборотные активы |
1128 |
1442 |
314 |
-314 |
| Уставный фонд | 703 | 703 |
0 |
0 |
| Резервный фонд | 43 | 43 |
0 |
0 |
| Добавочный фонд | 89 | 362 |
273 |
273 |
| Нераспределённый убыток | -228 | -355 |
-127 |
-127 |
| Расходы будущих периодов | -26 | -2 |
24 |
24 |
|
Всего собственных средств |
581 |
751 |
170 |
170 |
|
Собственный оборотный капитал |
-547 |
-691 |
-144 |
-144 |
Примечание. Источник: собственная разработка
Анализируя данные табл. 3.3, мы можем отметить, что за 2006 г. величина собственного оборотного капитала исследуемого предприятия уменьшилась на 144 млн. руб. и составила на 1.01.2007 г. -691 млн. руб. На данное изменение повлиял рост количества внеоборотных активов предприятия и сокращение величины собственных средств. Рост внеоборотных средств активов ООО «Прогрессконтакт» по сравнению с началом года снизил величину собственного оборотного капитала предприятия на 314 млн. руб., рост собственных средств предприятия повысил исследуемый показатель на 170 млн. руб.
Анализ структуры оборотного капитала ООО «Прогрессконтакт» показал, что основной удельный вес в общей сумме капитала занимают производственные запасы. В связи с этим, необходимо определить факторы изменения прибыли от реализации, приходящиеся на 1 руб. производственных запасов. Данные для анализа представлены в табл. 3.4
Таблица 3.4. Данные для анализа динамики прибыли, приходящейся на 1 руб. средних остатков производственных запасов
| Показатель | 2005 | 2006 | Изменение |
| Прибыль от реализации продукции и услуг, млн. руб. | -90 | -70 | 20 |
| Средняя стоимость производственных запасов, млн. руб. | 56 | 80,5 | 24,5 |
| Прибыль от реализации на 1 руб.производственных запасов | -1,61 | -0,87 | 0,74 |
Примечание. Источник: собственная разработка
По данным табл. 3.4 абсолютная фактическая величина прибыли от реализации продукции возросла по сравнению с 2005 годом на 20 млн. руб. Средние остатки производственных запасов увеличились на 24,5 млн. руб. и, как следствие, фактическая величина прибыли, приходящейся на 1 руб. средних остатков производственных запасов, увеличилась на 0,74 руб. несмотря на отрицательное значение.
Влияние факторов рассчитаем методом цепных подстановок. Для этого рассчитаем результативные показатели. В 2005 году размер прибыли от реализации, приходящейся на 1 руб. средних остатков, составляла -1,61, размер прибыли по прибыли 2005 года и средней величиной производственных запасов в 2006 году -1,12 (-90 / 80,5), в 2006 году -0,87.
Таким образом, коэффициент эффективности использования производственных запасов за 2006 год увеличился на 0,74 (-0,87 – (-1,61), в том числе за счёт увеличения средних производственных запасов увеличился на 0,49 (-1,12 – (-1,61)), а за счёт роста прибыли – увеличился на 0,25(-0,87 – (-1,12).
Важнейшей частью анализа оборотных средств предприятия является анализ эффективности использования оборотных средств.
В данной работе используется анализ показателей оборачиваемости, предложенный В.В. Акуличем [1] за исключением того, что показатели рассчитываются на основании выручки от реализации, а не себестоимости. Это связано с тем, что определение оборачиваемости оборотных активов по себестоимости реализованной продукции приведет к тому, что на предприятиях, где себестоимость продукции увеличивается, возрастет и коэффициент оборачиваемости, т.е. будет сокращаться длительность одного оборота в днях, и наоборот, при снижении себестоимости оборачиваемость замедлится, т.е. произойдет ее увеличение в днях, что окажет влияние на эффективность производства.
Расчет показателей выполняют по следующей методике.
1. Оборачиваемость в днях определяется по формуле:
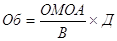 , (3.1)
где ОМОА — средние остатки материальных оборотных активов;
В – выручка от реализации;
Д — количество дней в анализируемом периоде.
При расчете показателя оборачиваемости в днях используются только материальные оборотные активы (МОА), т.е. средства, которые непосредственно участвуют в процессе производства, а в знаменатель данного показателя заносится величина себестоимости реализованной продукции. Основанием того, что при расчётах используются только МОА, является тот факт, что величина активов по статьям «Налоги по приобретённым ценностям» и «Финансовые вложения» является иммобилизованными, и не участвуют непосредственно в процессе производства. Указанный показатель отражает среднюю продолжительность одного оборота оборотных средств в днях.
2. Коэффициент оборачиваемости рассчитывается по формуле:
 , (3.2)
Этот показатель характеризует количество оборотов, совершенных МОА, т.е. показывает, какую долю себестоимости обеспечивает один рубль, вложенный в среднегодовые остатки МОА.
Этапы полного анализа эффективности использования МОА:
1. Расчет показателей эффективности использования МОА.
2. Углубленный факторный анализ показателей оборачиваемости.
3. Определение экономического эффекта от изменения оборачиваемости.
Этап 1. Для расчета показателей деловой активности необходимо подготовить исходную информацию, по мере возможности используя не абсолютные значения оборотных средств, а среднеарифметические, для чего необходимо знать значения оборотных активов на начало предыдущего периода (см. табл. 3.5).
Таблица 3.5. Расчет средних значений МОА, млн. руб.
|
Элемент ОА |
На 01.01.2005 |
На 01.01.2006 |
На 01.01.2007 |
Средн. стоимость ОА в 2005 г. |
Средн. стоимость ОА в 2006 г. |
Отклонение |
| Запасы и затраты | 53 | 59 | 102 | 56 | 80,5 | 24,5 |
| Готовая продукция | 0 | 12 | 62 | 6 | 37 | 31 |
| Дебиторская задолженность | 13 | 6 | 13 | 9,5 | 9,5 | 0 |
| Денежные средства | 4 | 32 | 10 | 18 | 21 | 3 |
|
Всего |
70 |
109 |
187 |
89,5 |
148 |
58,5 |
Примечание. Источник: собственная разработка
После того как определены средние значения МОА (в нашем случае это 179 млн.