Законодавча база створення та функціонування малих і середніх підприємств в Україні
картка із зразками підписів і відбитка печатки, у якій наводиться зразок підпису особи, якій засновниками надано право розпорядчого підпису. Картка приймається без відбитка печатки та засвідчується підписом уповноваженого працівника банку.
Кошти на цей рахунок перераховуються засновниками (учасниками) для формування статутного фонду до його державної реєстрації як юридичної особи. Цей рахунок починає функціонувати як поточний тільки після одержання банком документів щодо державної реєстрації господарського товариства в установленому порядку. У разі відмови в державній реєстрації господарського товариства або в інших випадках, передбачених законодавством України, на підставі листа із зазначенням причини закриття рахунку, підписаного уповноваженою засновниками (учасниками) особою, кошти повертаються засновникам (учасникам), а рахунок закривається.
Про внесення кожним із засновників коштів на рахунок для формування статутного фонду банківська установа видає відповідний документ, який подається державному реєстратору.
Законодавством не визначено, яким документом може засвідчуватися реальне "внесення засновником (засновниками) вкладу (вкладів) до статутного фонду" юридичної особи у разі, якщо вносяться не грошові кошти, а майно, майнові права, об'єкти інтелектуальної власності тощо. Частина 2 ст. 52 Закону України "Про господарські товариства" тільки встановлює правило про те, що "внесення до статутного фонду грошей підтверджується документами, виданими банківською установою". Внесення ж майна до статутного фонду знаходить підтвердження лише в бухгалтерських документах (балансах та ін.).
Відкритим залишається питання і щодо об'єктивної грошової оцінки вкладів, зроблених у вигляді майна або майнових прав. Положення ЦК та ГК України вказують на те, що така оцінка здійснюється за згодою учасників товариства в порядку, визначеному його установчими документами, а у випадках, встановлених законом, вона підлягає незалежній експертній перевірці. Фактично це означає, що засновники, за погодженням між собою, можуть на свій розсуд оцінити майно, що є вкладом до статутного фонду, закріпивши відповідну грошову суму в засновницькому договорі, крім випадків обов'язкового проведення експертизи такого майна.
Закон України від 12 липня 2001 р. № 2658-Ш "Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні" передбачає обов'язкове проведення експертної оцінки майна, зокрема у випадках створення підприємств (господарських товариств) на базі державного майна або майна, що є у комунальній власності та під час визначення вартості внесків учасників та засновників господарського товариства, якщо до зазначеного товариства вноситься майно господарських товариств з державною часткою (часткою комунального майна). В інших випадках оцінка вкладів провадиться на добровільних засадах. Документом, що встановлює вартість майна, визначену експертним шляхом, є звіт про оцінку майна (акт оцінки майна).
8) У разі державної реєстрації відкритих акціонерних товариств додатково подається звіт про проведення підписки на акції, який засвідчено Державною комісією з цінних паперів та фондового ринку України.
Згідно зі ст. ЗО Закону України "Про господарські товариства" до моменту створення акціонерного товариства засновники повинні організувати підписку на не менш як 60% акцій, інакше акціонерне товариство вважається незаснованим. Правила засвідчення Державною комісією з цінних паперів та фондового ринку України звіту про проведення підписки на акції встановлюються Положенням про порядок реєстрації випуску акцій відкритих акціонерних товариств і облігацій підприємств, затв. наказом Комісії від 20 вересня 1996 р. № 210.
9) У разі державної реєстрації фермерського господарства додатково подається копія Державного акта на право приватної власності засновника на землю або копія Державного акта на право постійного користування землею засновником, або нотаріально посвідчена копія договору про право користування землею засновником, зокрема на умовах оренди.
10) У разі державної реєстрації юридичної особи, засновником (засновниками) якої є іноземна юридична особа, додатково подається документ про підтвердження реєстрації іноземної особи в країні її місцезнаходження, зокрема витяг із торговельного, банківського або судового реєстру.
Окрім вищенаведених документів, у разі, якщо вони подаються засновником або уповноваженою ним особою особисто, державному реєстратору додатково пред'являються паспорт та документ, що засвідчує його (її) повноваження (доручення). Державному реєстратору забороняється вимагати додаткові документи для проведення державної реєстрації юридичної особи, що не передбачені Законом про державну реєстрацію.
Закон про державну реєстрацію чітко розмежовує підстави залишення без розгляду документів, що подавалися для державної реєстрації юридичної особи, та підстави відмови у проведенні державної реєстрації. Іншими словами, Законом про державну реєстрацію окремо визначаються підстави, за яких документи не приймаються (не розглядаються) державним реєстратором взагалі, та підстави, за яких державний реєстратор, хоча і приймає документи до розгляду, проте виносить негативне рішення про відмову у проведенні державної реєстрації.
Згідно із ч. 11 ст. 24 Закону про державну реєстрацію державний реєстратор має право залишити без розгляду документи, які подані для проведення державної реєстрації юридичної особи, лише у разі, якщо:
- документи подані за неналежним місцем проведення державної реєстрації;
- документи не відповідають вимогам Закону про державну реєстрацію;
- документи подані не в повному обсязі.
У разі, якщо державний реєстратор прийняв рішення про залишення відповідних документів без розгляду, він не пізніше наступного робочого дня з дати надходження цих документів видає (надсилає рекомендованим листом з описом вкладення) засновнику або уповноваженій ним особі відповідне повідомлення із зазначенням підстав залишення документів без розгляду та документи, що подавалися для проведення державної реєстрації юридичної особи, відповідно до опису. Залишення документів без розгляду не перешкоджає засновнику або уповноваженій ним особі повторно звернутися до державного реєстратора в загальному порядку після усунення причин, що були підставою для залишення цих документів без розгляду.
За відсутності підстав для залишення документів, які подані для проведення державної реєстрації юридичної особи, без розгляду державний реєстратор перевіряє їх на відсутність підстав для відмови у проведенні державної реєстрації, до яких ч. 1 ст. 27 Закону про державну реєстрацію відносить:
невідповідність відомостей, які вказані в реєстраційній картці на проведення державної реєстрації юридичної особи, відомостям, які зазначені в документах, що подані для проведення державної реєстрації юридичної особи;
невідповідність установчих документів вимогам Закону про державну реєстрацію;
порушення порядку створення юридичної особи, який встановлено законом, зокрема:
наявність обмежень на зайняття відповідних посад, встановлених законом щодо осіб, які зазначені як посадові особи органу управління юридичної особи;
невідповідність відомостей про засновників (учасників) юридичної особи відомостям щодо них, які містяться в Єдиному державному реєстрі;
наявність обмежень щодо вчинення засновниками (учасниками) юридичної особи або уповноваженою ними особою юридичних дій у разі проведення державної реєстрації юридичної особи, засновником (учасником) якої є юридична особа, щодо якої прийнято рішення про припинення;
наявність в Єдиному державному реєстрі найменування, яке тотожне найменуванню юридичної особи, яка має намір зареєструватися;
використання у найменуванні юридичної особи повного чи скороченого найменування органу державної влади або органу місцевого самоврядування, або похідних від цих найменувань, або історичного державного найменування, перелік яких встановлюється Кабінетом Міністрів України.
Відмова у проведенні державної реєстрації юридичної особи з інших підстав не допускається.
За наявності підстав для відмови у проведенні державної реєстрації юридичної особи державний реєстратор зобов'язаний не пізніше 3 робочих днів з дати надходження документів для проведення державної реєстрації видати (надіслати рекомендованим листом з описом вкладення) засновнику або уповноваженій ним особі повідомлення про відмову в проведенні державної реєстрації із зазначенням підстав для такої відмови та документи, що подавалися для проведення державної реєстрації юридичної особи, відповідно до опису. Після усунення причин, що були підставою для відмови у проведенні державної реєстрації юридичної особи, засновники (учасники) або уповноважена ними особа можуть повторно подати документи на проведення державної реєстрації юридичної особи.
Відмову в проведенні державної реєстрації юридичної особи може бути оскаржено в суді.
Відповідно до ч. 5 ст. 25 Закону про державну реєстрацію строк державної реєстрації не повинен перевищувати 3 робочих днів з дати надходження документів для проведення державної реєстрації юридичної особи. Не пізніше наступного робочого дня з дати державної реєстрації державний реєстратор оформляє і видає (надсилає рекомендованим листом за описом вкладення) засновнику або уповноваженій ним особі свідоцтво про державну реєстрацію юридичної особи разом з одним примірником оригіналу установчих документів з відміткою державного реєстратора про проведення державної реєстрації юридичної особи.
Згідно з ч. 4 ст. 4 Закону про державну реєстрацію відокремлені підрозділи юридичної особи, до яких Закон відносить філії, інші підрозділи юридичної особи, що знаходяться поза її місцезнаходженням та виробляють продукцію, виконують роботи або операції, надають послуги в єдиному замкнутому технологічному процесі з юридичною особою, або представництва, що здійснюють представництво і захист інтересів юридичної особи, не підлягають державній реєстрації. Проте ст. 28 Закону про державну реєстрацію передбачає залучення відомостей про відокремлені підрозділи юридичної особи до її реєстраційної справи, а також включення їх до Єдиного державного реєстру юридичних осіб та фізичних осіб - підприємців. Виконавчий орган юридичної особи або уповноважена ним особа зобов'язані подати (надіслати рекомендованим листом з описом вкладення) державному реєстратору за місцезнаходженням юридичної особи заповнену реєстраційну картку про створення відокремленого підрозділу та рішення органу управління юридичної особи про його створення.
Відповідно до ст. 26 Закону про державну реєстрацію державний реєстратор не пізніше наступного робочого дня з дати державної реєстрації юридичної особи зобов'язаний передати відповідним органам статистики, державної податкової служби, Пенсійного фонду України, фондів соціального страхування повідомлення про проведення державної реєстрації юридичної особи із зазначенням номера та дати внесення відповідного запису до Єдиного державного реєстру та відомості з реєстраційної картки на проведення державної реєстрації юридичної особи для взяття її на облік.
Порядок проведення державної реєстрації фізичних осіб - суб'єктів підприємницької діяльності:
Згідно зі ст. 5 Закону про державну реєстрацію державна реєстрація фізичних осіб-підприємців проводиться державним реєстратором виключно у виконавчому комітеті міської ради міста обласного значення або у районній, районній у містах Києві та Севастополі державній адміністрації за місцем проживання фізичної особи-підприємця.
Місцем проживання фізичної особи Закон про державну реєстрацію визнає житловий будинок, квартиру, інше приміщення, придатне для проживання в ньому (гуртожиток, готель тощо) у відповідному населеному пункті, в якому фізична особа проживає постійно, переважно або тимчасово, що знаходиться за певною адресою, за якою здійснюється зв'язок з фізичною особою-підприємцем.
В понятті "місце проживання" Закон про державну реєстрацію об'єднав два різних за правовим значенням поняття - власне "місце проживання" та "місце перебування". За визначенням Закону України від 11 грудня 2003 р. № 1382-ІУ "Про свободу пересування та вільний вибір місця проживання в Україні" місцем проживання визнається адміністративно-територіальна одиниця, на території якої особа проживає строком понад 6 місяців на рік, а місцем перебування - адміністративно-територіальна одиниця, на території якої особа проживає строком менше 6 місяців на рік. Проте для цілей державної реєстрації має значення не стільки строк проживання ("постійно, переважно, тимчасово"), скільки можливість державних установ організувати "зв'язок з фізичною особою-підприємцем".
Зважаючи на це, державна реєстрація фізичної особи, яка має намір стати підприємцем, здійснюється за місцем, підтвердженим відомостями про реєстрацію місця проживання або місця перебування особи, що містяться в паспортному документі особи.
Згідно зі ст. 42 Закону про державну реєстрацію для проведення державної реєстрації фізичної особи, яка має намір стати підприємцем, вона особисто подає державному реєстратору або надсилає рекомендованим листом з описом вкладення такі документи:
1. Заповнену реєстраційну картку на проведення державної реєстрації фізичної особи-підприємця.
2. Копію довідки про включення заявника до Державного реєстру фізичних осіб - платників податків та інших обов'язкових платежів (довідку про присвоєння ідентифікаційного номера згідно із Законом України від 22 грудня 1994 р. № 320/94-ВР "Про Державний реєстр фізичних осіб ‒ платників податків та інших обов'язкових платежів").
3. Документ, що підтверджує внесення реєстраційного збору за проведення державної реєстрації фізичної особи-підприємця. Згідно із ч. 1 ст. 10 Закону про державну реєстрацію за проведення державної реєстрації фізичної особи справляється реєстраційний збір у розмірі 2 неоподатковуваних мінімумів доходів громадян.
Окрім вищенаведених документів, якщо вони подаються заявником особисто, державному реєстратору додатково пред'являється паспорт.
Державному реєстратору забороняється вимагати додаткові документи для проведення державної реєстрації фізичної особи-підприємця, якщо вони не передбачені Законом про державну реєстрацію.
Як і у разі реєстрації юридичних осіб, Закон про державну реєстрацію передбачає підстави для залишення зазначених документів без розгляду та підстави відмови у проведенні державної реєстрації фізичної особи-підприємця.
Державний реєстратор має право залишити без розгляду документи, які подані для проведення державної реєстрації фізичної особи-підприємця, якщо:
- документи подані за неналежним місцем проведення державної реєстрації фізичної особи-підприємця;
- документи не відповідають вимогам Закону про державну реєстрацію;
- документи подані не у повному обсязі.
Про залишення документів, які подавалися для проведення державної реєстрації, без розгляду заявнику в день надходження документів державним реєстратором видається (надсилається рекомендованим листом з описом вкладення) відповідне повідомлення із зазначенням підстав залишення документів, які подавалися для проведення державної реєстрації фізичної особи-підприємця, без розгляду та документи, що подавалися для проведення державної реєстрації фізичної особи-підприємця. Залишення документів без розгляду не перешкоджає повторному зверненню заявника до державного реєстратора в загальному порядку після усунення причин, що були підставою для залишення цих документів без розгляду.
Підставами для відмови у проведенні державної реєстрації фізичної особи-підприємця є:
- невідповідність відомостей, які вказані у реєстраційній картці на проведення державної реєстрації фізичної особи-підприємця, відомостям, які зазначені у документах, що подані для проведення державної реєстрації;
- наявність обмежень на зайняття підприємницькою діяльністю, які встановлені законом, щодо фізичної особи, яка має намір стати підприємцем;
- наявність в Єдиному державному реєстрі запису, що заявник є підприємцем.
Відмова у проведенні державної реєстрації фізичної особи-підприємця з інших підстав не допускається.
За наявності підстав для відмови у проведенні державної реєстрації державний реєстратор зобов'язаний не пізніше 2 робочих днів з дати надходження документів для проведення державної реєстрації фізичної особи-підприємця видати (надіслати рекомендованим листом з описом вкладення) заявнику повідомлення про відмову у проведенні державної реєстрації із зазначенням підстав для такої відмови та документи, що подавалися для проведення державної реєстрації, відповідно до опису. Після усунення причин, що були підставою для відмови у проведенні державної реєстрації, фізична особа може повторно подати документи на проведення державної реєстрації фізичної особи-підприємця.
Відмову у проведенні державної реєстрації фізичної особи-підприємця може бути оскаржено у суді.
За відсутності підстав для відмови у проведенні державної реєстрації державний реєстратор повинен внести до Єдиного державного реєстру запис про проведення державної реєстрації фізичної особи-підприємця на підставі відомостей реєстраційної картки на проведення державної реєстрації фізичної особи-підприємця. Дата внесення до Єдиного державного реєстру запису про проведення державної реєстрації є датою державної реєстрації фізичної особи-підприємця. Іншими словами, з цього моменту фізична особа набуває статусу суб'єкта підприємницької діяльності.
Згідно з ч. З ст. 43 Закону про державну реєстрацію строк державної реєстрації не повинен перевищувати 2 робочих днів з дати надходження документів для проведення державної реєстрації фізичної особи-підприємця. Не пізніше наступного робочого дня з дати державної реєстрації державний реєстратор оформляє і видає (надсилає рекомендованим листом) свідоцтво про державну реєстрацію фізичної особи-підприємця. Крім того, державний реєстратор не пізніше наступного робочого дня з дати державної реєстрації фізичної особи-підприємця зобов'язаний передати відповідним органам статистики, державної податкової служби, Пенсійного фонду України, фондів соціального страхування повідомлення про проведення державної реєстрації фізичної особи-підприємця із зазначенням номера та дати внесення відповідного запису до Єдиного державного реєстру та відомості з реєстраційної картки на проведення державної реєстрації фізичної особи-підприємця для взяття цієї особи на облік.
У разі зміни назви, організаційно-правової форми суб'єкта підприємницької діяльності, а також форми власності суб'єкти підприємницької діяльності у місячний термін з моменту настання зазначених змін зобов'язані подати документи для перереєстрації.
Перереєстрація суб'єкта підприємницької діяльності проводиться в порядку, встановленому для його реєстрації.
У разі перереєстрації суб'єкта підприємницької діяльності, що визначається правонаступником підприємства, приватизованого як цілісний майновий комплекс, подається документ, який засвідчує право власності на зазначений об'єкт.
Суб'єкт підприємницької діяльності має право відкривати свої філії (відділення), представництва без створення юридичної
особи. Відкриття зазначених підрозділів не потребує їх державної реєстрації. Суб'єкт підприємницької діяльності повідомляє про відкриття філії (відділення), представництва орган державної реєстрації шляхом внесення додаткової інформації в свою реєстраційну картку.
Скасування державної реєстрації позбавляє суб'єкта підприємницької діяльності статусу юридичної особи і є підставою для виключення його з Єдиного державного реєстру підприємств і організацій України.
Скасування державної реєстрації суб'єкта здійснюється органом державної реєстрації після проведення ліквідаційною комісією заходів щодо ліквідації та пред'явлення наступних документів:
А) заява (рішення) власника (власників) або уповноваженого ним органу, або вирок арбітражного суду в випадках передбачених законодавством;
B) акт ліквідаційної комісії з ліквідаційним балансом, затвердженим органом, який призначив ліквідаційну комісію;
C) справка аудитора, якщо це необхідно, відповідно до вимог законодавства для перевірки ліквідаційного балансу;
E) справка установ банку про закриття рахунків;
F) справка органу державної податкової служби про зняття з обліку;
малий бізнес підприємницький амортизація
G) підтвердження про опублікування в друкованих засобах масової інформації оголошення про ліквідацію суб'єкта ПД;
H)справка з архіву про приймання документів, які підлягають довгостроковому зберіганню;
I) справки з ОВД (справ) про приймання печаток і штампів;
J) оригінали установчих документів (статут, установчий договір);
K)свідоцтво про державну реєстрацію.
3. Задачі
3.1 Задача 11
Середньооблікова чисельність промислово виробничого персоналу у базовому році становила 250 чол. обсяг виготовленої продукції у порівняних цінах 2600грн. У звітному році обсяг продукції має становити 2894грн. , а продуктивність праці підвищиться на 5%. Визначити продуктивність праці у базовому та звітному періодах і чисельність персоналу у звітному році.
Чб=250 чол, ГПб=2600 грн, ГПз=2894 грн

Продуктивність праці в базовому році:
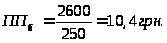
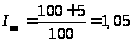
Продуктивність праці у звітному році:
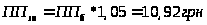
Чисельність робітників у звітному році:
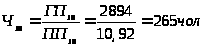
3.2 Задача 15
Розрахувати амортизацію методом пропорційного і прискореного перенесення вартості ОВФ. Ціна одиниці устаткування – 5 тис. грн., термін експлуатації – 10 років.
Метод прискореного зменшення перенесеної вартості ОВФ:
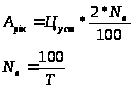
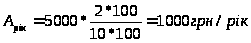
Метод пропорційного (прямолінійного) перенесення вартості ОВФ:
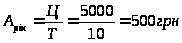
3.3 Задача 26
Провести аналіз асортиментної політики підприємства. Які види продукції підприємства мають найбільшу частку у натуральному та вартісному вимірі. Які зміни відбулися по даних видах продукції за вказаний період (за натуральними та вартісними показниками випуску продукції - абсолютні та відносні зміни).
Таблиця
| Вид продукції | 2008 рік | 2009 рік | 2010 рік | |||
| Обсяг вироб-ництва | Вар-тість (заг.), млн. грн. | Обсяг вироб-ництва |
Вар- тість (заг.), млн. грн. |
Обсяг вироб-ництва |
Вар- тість (заг.), млн. грн. |
|
| 1. Зошити, тис. шт. | 20590 | 1,066 | 13828 | 7,018 | 15348 | 10,036 |
| 2. Блокноти, тис. шт. | 8480,5 | 3,309 | 7071 | 12,080 | 11517 | 15,842 |
| 3. Папір для нотаток, тис. упак. | 9026 | 8,59 | 36787 | 32,881 | 37730 | 28,617 |
| Всього | - | 12,965 | - | 51,979 | - | 54,495 |
Розв’язання:
Структура виробництва продукції у натуральному та вартісному виразі:
Таблиця 1
| Вид продукції | 2008 рік | 2009 рік | 2010 рік | |||
| Обсяг вироб-ництва | Вартість | Обсяг вироб-ництва | Вартість | Обсяг вироб-ництва | Вартість | |
| 1. Зошити, тис. шт. | 54,05% | 8,22% | 23,97% | 13,50% | 23,76% | 18,42% |
| 2. Блокноти, тис. шт. | 22,26% | 25,52% | 12,26% | 23,24% | 17,83% | 29,07% |
| 3. Папір для нотаток, тис. упак. | 23,69% | 66,26% | 63,77% | 63,26% | 58,41% | 52,51% |
| Всього | 100% | 100% | 100% | 100% | 100% | 100% |
В 2008 році в натуральних одиницях був найбільший обсяг виробництва зошитів, який склав 54,05% від загального обсягу, а у 2009-2010 роках були найбільші обсяги виробництва паперу для нотаток – 63,77% та 58,41% відповідно від загального обсягу виробництва.
У вартісному вираженні протягом усіх трьох років найбільшу частку виробництва займав папір для нотаток – 66,26%, 63,26% та 52,51% відповідно.
Абсолютне та відносне відхилення:
по обсягу виробництва у натуральному виразі.
Таблиця 2
| Вид продукції | 2008 | 2009 | 2010 | Абсолютне відхилення | Відносне відхилення | ||
| 2009/2008 | 2010/2009 | 2009/2008 | 2010/2009 | ||||
| 1. Зошити, тис. шт. | 20590 | 13828 | 15348 | -6762 | 1520 | 67,16 | 110,99 |
| 2. Блокноти, тис. шт. | 8480,5 | 7071 | 11517 | -1409,5 | 4446 | 83,38 | 162,88 |
| 3. Папір для нотаток, тис. упак. | 9026 | 36787 | 37730 | 27761 | 943 | 407,57 | 102,56 |
| Всього | 38096,5 | 57686 | 64595 | 19589,5 | 6909 | 151,42 | 111,98 |
по обсягу виробництва у вартісному виразі.
Таблиця 3
| Вид продукції | 2008 | 2009 | 2010 | Абсолютне відхилення | Відносне відхилення | ||
| 2009/2008 | 2010/2009 | 2009/2008 | 2010/2009 | ||||
| 1. Зошити, тис. шт. | 1,066 | 7,018 | 10,036 | 5,952 | 3,018 | 658,35 | 143,00 |
| 2. Блокноти, тис.шт. | 3,309 | 12,080 | 15,842 | 8,771 | 3,762 | 365,06 | 131,14 |
| 3. Папір для нотаток, тис. упак. | 8,59 | 32,881 | 28,617 | 24,291 | -4,264 | 382,78 | 87,03 |
| Всього | 12,965 | 51,979 | 54,495 | 39,014 | 2,516 | 400,92 | 104,84 |
Проаналізувавши отримані дані, а саме відносне відхилення у вартісному виразі 2009/2008 років, що майже на 265% перевищує показник у натуральному виразі, можемо зробити висновок що у 2009 році було значне підвищення цін на продукцію порівняно з 2008 роком.
А в 2010 році спостерігалось незначне здешевлення продукції порівняно з 2009 роком.
3.4 Задача 27
Визначити рентабельність підприємства та рентабельність продукції та фондовіддачу, фондоємність. Обсяг реалізації 210 тис. грн. Постійні витрати 50 тис. грн., змінні витрати 5,5 грн. Вартість основних фондів на кінець року 290 тис. грн. З 20.10.04р введено основних фондів на суму 2 тис. грн. За рік реалізовано 20 тис. од. продукції. Коефіцієнт оборотності 2, нормовані оборотні кошти 83% від загального обсягу оборотних коштів. Сума отриманих дивідендів 7 тис. грн. Виплачені штрафи 2 тис. грн. Середньорічна вартість оборотних коштів 18 тис. грн., середньорічна вартість основних фондів 26 тис. грн., тривалість одного оберту 34 дні, обсяг реалізації продукції на 2% більше, ніж виробленої.
Розв’язання:
Загальна рентабельність підприємства:
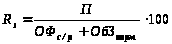
де, П-прибуток;
С-собівартість;
ОбЗнорм. – обсяг оборотних коштів (нормованих);
ОФс/р – середньорічний обсяг основних фондів.
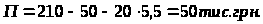
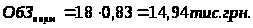
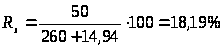
Фондовіддача:
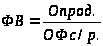 ;
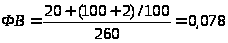
Фондоємність:
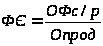 ;
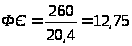
4) Коефіцієнт обертання оборотних коштів (Ко):
 ;

де, РП – реалізована продукція;
ОбЗс/річ – середньорічний залишок оборотних коштів;
Д – кількість днів в розрахунку на один оборот.
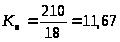
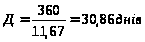
З розрахунків бачимо, що рентабельність підприємства становить 18,19%, а показник фондовіддачі показує, що на виробництво одиниці продукції витрачається 0,078 грн. основних фондів.
3.5 Задача 28
Визначити рентабельність підприємства та рентабельність продукції. Обсяг реалізації 210 тис. грн. Постійні витрати 50 тис. грн., змінні витрати 5,5 грн. Вартість основних фондів на кінець року 290 тис. грн. З 25.10.2010р введено основних фондів на суму 2 тис. грн. За рік реалізовано 20 тис. од. продукції. Коефіцієнт оборотності 2, нормовані оборотні кошти 83% від загального обсягу оборотних коштів. Сума отриманих дивідендів 7 тис. грн. Виплачені штрафи 2 тис. грн.
Розв’язання:
Загальна рентабельність підприємства:
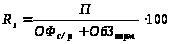
де, П-прибуток;
С-собівартість;
ОбЗнорм. – обсяг оборотних коштів (нормованих);
ОФс/р – середньорічний обсяг основних фондів.
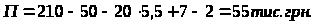
Визначимо оборотні кошти підприємства виходячи з формули визначення коефіцієнта обертання оборотних коштів (Ко):
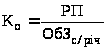 ;
де, РП – реалізована продукція;
ОбЗс/річ – середньорічний залишок оборотних коштів;
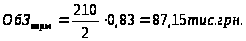
Середньорічна вартість основних фондів буде становити:
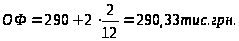
Рентабельність підприємства буде становити:
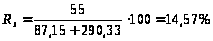
Рентабельність реалізованої продукції розраховується як відношення прибутку від реалізації продукції до виручки від реалізації продукції:
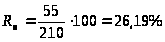
Таким чином, загальна рентабельність підприємства становить - 14,75%, а рентабельність продукції – 26,19%
3.6 Задача 29
Підприємство впровадило систему маркетингу і логістики. Витрати на створення системи склали 1200 тис. грн. Завдяки цьому ринок продажу фірми збільшився на 18%. Базовий рівень продажу 45 тис. грн. Також підприємство придбало патент строком на 4 років на використання технологічного процесу сплативши за нього 7520 грн. Собівартість реалізованої продукції – 39 тис. грн. За рахунок збільшення обсягів продажу собівартість продукції знизилася на 3,5 %. Обґрунтувати доцільність впровадження системи маркетингу і логістики. Розрахувати щомісячні амортизаційні відрахування використовуючи метод подвійного зменшення залишкової вартості та кумулятивний методи нарахування амортизації. Зробити обґрунтовані висновки.
Розв’язання
1) Визначаємо новий обсяг продажу продукції
Внов=45*(100+18)/100%=53,1 тис.грн.
Розраховуємо нову собівартість:
Снов=39*(100-3,5)/100%=37,64 тис.грн.
2) Визначимо прибуток за базовими даними:
П баз=45-39=6 тис.грн.
П нов=53,1=37,64=15,47 тис.грн.
1. Метод подвійного зменшення залишкової вартості об’єкта на початок звітного року або початкової вартості на дату початку нарахування амортизації та річної норми амортизації. Річну норму амортизації ( На) при застосуванні методу прискореного зменшення залишкової вартості обчислюють, виходячи з терміну корисного використання об’єкта (Тк), і подвоюють.
Річну норму амортизації визначають за формулою:
На=100/Тк
На=100/4=25%
Місячна норма амортизації буде становити:
На=25/12=2,08%
Річну суму амортизації ( Ар) при застосовані цього методу розраховують за формулою:
Ар=2*На*Вз
Початкова вартість буде становити:
В=1200+7,52=1207,52
Розрахунок амортизації за методом подвійного зменшення залишкової вартості
| Місяць |
Первісна вартість На початок місяця |
Амортизація |
Залишкова вартість На кінець місяця |
| 1 | 1207,52 | 50,23 | 1157.29 |
| 2 | 1157,29 | 48,14 | 1109,14 |
| 3 | 1109,14 | 46,14 | 1063,00 |
| 4 | 1063,00 | 44,22 | 1018,78 |
| 5 | 1018,78 | 42,38 | 976,40 |
| 6 | 976,4 | 40,62 | 935,78 |
| 7 | 935,78 | 38,39 | 896,85 |
| 8 | 896,85 | 37,31 | 859,55 |
| 9 | 859,55 | 35,76 | 823,79 |
| 10 | 823,79 | 34,27 | 789,52 |
| 11 | 789,52 | 32,84 | 756,67 |
| 12 | 756,67 | 31,48 | 725,20 |
2. Кумулятивний метод нарахування амортизації за яким річну суму амортизації визначають як добуток вартості що амортизується, та кумулятивного коефіцієнта:
АР=Ва*Кк
де Кк – кумулятивний коефіцієнт
Кумулятивний коефіцієнт розраховують методом ділення кількості років, що залишаються до кінця очікуваного терміну використання об’єкта основних засобів, на суму чисел років його корисного використання:
