Анализ финансовых результатов сельскохозяйственного предприятия СПК "Звениговский"
- недостаток мясного сырья в Республике Марий Эл и высокий уровень закупочных цен на него;
- рост цен на сырье и вспомогательные материалы, закупаемые за пределами Республики Марий Эл;
- конкуренция со стороны других товаропроизводителей, имеющих низкий уровень затрат на производство и соответственно более дешевую готовую продукцию;
- недостаток оборотных средств для расчетов с поставщиками сырья на условиях предоплаты; низкая платежеспособность основных потребителей.
Это привело к фактическому снижению объемов реализаций продукции внутри Республики Марий Эл, но в то же время вызвало увеличение спроса на местную продукцию со стороны потребителей из за пределов республики.
2.2. Анализ показателей производственно-хозяйственной деятельности предприятия
Основным видом деятельности СПК «Звениговский» является производство мяса и молока. Работа СПК «Звениговский» характеризуется данными, приведенными в табл. 1.
Таблица 1
Производство продукции сельского хозяйства
| Наименование | 2003 г. | 2004 г. | 2005 г. | |||
| План, т. | Факт, т. | План, т. | Факт, т. | План, т. | Факт, т. | |
| Зерно | 11652 | 9602 | 3245 | 2249 | 1167 | 203 |
| Силос | 5390 | 1983 | 12000 | 1285 | - | - |
| Сенаж | - | - | 5147 | 1845 | 5700 | 6864 |
| Сено | 1205 | 607 | 1500 | 1350 | 1200 | 795 |
| Молоко | 2160 | 2513 | 2600 | 2448 | 2716 | 3107 |
| Мясо КРС выращивание | 749 | 704 | 790 | 812 | 1544 | 1033 |
| Мясо свиней выращивание | 3832 | 4480 | 4593 | 4579 | 5152 | 6143 |
В хозяйстве отмечено снижение производства зерна и сена, увеличение производства молока и мяса КРС.
Таблица 2
Реализация продукции сельского хозяйства за 2003-2005 гг.
| Наименование |
2003 год, Факт т. |
2004 год | 2005 год | ||
| План, т. | Факт, т. | План, т. | Факт, т. | ||
| Молоко | 2323 | 2501 | 2249 | 2540 | 2849 |
| Мясо КРС | 695 | 739 | 703 | 1280 | 922 |
| Мясо свиней | 4149 | 4500 | 4302 | 5134 | 5840 |
Основные показатели, характеризующие производственный потенциал СПК «Звениговский», представлены в табл. 3.
Таблица 3
Анализ результатов производственной деятельности СПК «Звениговский»
| Показатели | 2003 г. | 2004 г. | 2005 г. | Среднегодовой темп роста, % |
|
1. Поголовье - КРС - свиней |
2113 28337 |
2822 32849 |
3491 44105 |
128,5 124,8 |
| 2. Произведено мяса, тонн | 5184 | 5391 | 7176 | 138,4 |
| 3. Надой на 1 фуражную корову, кг | 5751 | 6857 | 8551 | 148,7 |
| 4. Выручка от реализации продукции, тыс. руб. | 360656 | 317761 | 410056 | 106,6 |
| 5. Среднегодовая стоимость основных фондов, тыс. руб. | 141393 | 167509 | 224891 | 126,1 |
| 6. Фондоотдача, руб./руб. | 2,55 | 1,90 | 1,82 | 84,5 |
| 7. Износ основных фондов, % | 32 | 34 | 24 | 86,6 |
|
8. Численность, чел. - работников - рабочих |
766 651 |
682 587 |
665 606 |
93,2 96,4 |
| 9. Среднегодовая выработка на одного работника, тыс. руб./чел. | 508 |
726 |
770 |
123,1 |
| 10. Среднегодовая заработная плата одного работника, тыс. руб. | 79 |
81 |
113 |
119,6 |
| 11. Прибыль от продаж, тыс. руб. | 65770 | 70796 | 91161 | 117,7 |
| 10. Балансовая прибыль, тыс. руб. | 57865 | 64270 | 77064 | 115,4 |
Поголовье животных в СПК «Звениговский» увеличивается из года в год. В хозяйстве происходит повышение валового производства и среднесуточного прироста скота и надоя.
На основе данных таблицы 3 видно, что за анализируемый период наблюдается постоянный рост объема реализации продукции.
Эффективность использования основных средств ухудшилась: уменьшилась выручка на 1 руб. основных средств с 2,55 руб. в 2003 году до 1,82 руб. в 2005 году. Для повышения эффективности использования основных средств необходимо повышение степени их загрузки, обновление фондов, использование прогрессивного оборудования.
Изношенность основных фондов в 2003 году была 32%, в 2005 году – 24%, что происходит благодаря замене морально устаревших и физически изношенных основных фондов на более современные и производительные.
Среднесписочная численность всего персонала 665 человека, за соответствующий период прошлого года 682 человек.
На протяжении периода (2003-2005гг.) наблюдается уменьшение среднесписочной численности рабочих, но происходит заметное увеличение заработной платы. За 2005 год израсходовано средств на оплату труда работников СПК «Звениговский» 75035 тыс. руб. Среднемесячная зарплата одного работника за отчетный год составляет 9403 рублей, а за соответствующий период прошлого года 6683 рублей. Среднемесячная зарплата повысилась на 40,7%.
Выработка продукции на одного работника составляет в 2004 году 22433рубля, в 2005 году - 23193 рубля. Темп роста производительности труда составил 103,4%. Повышение производительности труда способствует дополнительному выпуску продукции, снижению себестоимости продукции и увеличению прибыли.
Наблюдается рост массы прибыли предприятия.
Изучив основные показатели данной таблицы, можно сделать вывод, что СПК «Звениговский» имеет тенденцию к развитию производственного потенциала. Значения показателей характеризуют и эффективную деятельность предприятия.
В 2005 году налогов уплачено 41737 тыс. руб., по сравнению с 2004 годом уплачено на 382 тыс. руб. меньше. На это в основном повлиял налог на прибыль с отклонением на 5926 тыс. руб. Самый большой удельный вес в общей сумме уплаченных налогов имеет НДС, он составляет 36,2% и единый социальный налог с удельным весом 33,2%.
В 2004 году налогов уплачено 42119 тыс. руб., по сравнению с 2003 годом уплачено на 152 тыс.руб. больше. На это в основном повлияли такие виды налогов: увеличение налога на прибыль на 5274 тыс. руб., увеличение НДС - на 5369 тыс.руб., уменьшение налога с продаж - на 12211 тыс.руб. (из-за того, что этот налог перестал использоваться). Самый большой удельный вес в общей сумме уплаченных налогов имеет единый социальный налог, он составляет 34,4%, затем идет НДС с удельным весом в 23%.
В табл. 4 представлена структура доходов основной деятельности предприятия.
Таблица 4
Структура доходов основной деятельности за 2003-2005 гг.
| Показатели | 2003 г. | 2004 г. | 2005 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| 1) Выручка от реализации продукции: | 360662 | 100 | 317761 | 100 | 410056 | 100 |
| Растениеводства | 211 | 0,05 | 21 | 0,01 | 146 | 0,03 |
| Животноводства, в т.ч. | 334335 | 94,56 | 274441 | 86,37 | 373712 | 91,1 |
| Молоко | 16757 | - | 16436 | 5,17 | 19350 | 4,7 |
| Мясо КРС | 104468 | 0,01 | 45934 | 14,45 | 48373 | 11,8 |
| Мясо свиней | 152651 | 1,1 | 195579 | 61,55 | 304613 | 74,3 |
| Лошади | 8 | - | 190 | 0,07 | 404 | 0,1 |
| Прочие | 142 | 0,01 | 1949 | 0,61 | 972 | 0,2 |
| Стоимость переработки | 60309 | 93,41 | 14353 | 4,52 | - | - |
| Переработки покупного сырья | 16686 | 4,88 | 4192 | 1,32 | - | - |
| Подсобных производств и промыслов | 665 | 0,16 | 2171 | 0,68 | - | - |
| Работ и услуг | 8765 | 2,43 | 36936 | 11,62 | 25307 | 6,2 |
| Промышленной | - | - | - | - | 662 | 0,17 |
| Товаров | - | - | - | - | 10229 | 2,5 |
| 2) Затраты на производство и сбыт продукции: | 294892 | 100 | 246965 | 100 | 318895 | 100 |
| Растениеводства | 206 | 0,07 | 13 | 0,01 | 98 | 0,03 |
| Животноводства, в т.ч. | 271761 | 92,15 | 211105 | 85,48 | 284975 | 89,36 |
| Молоко | 17605 | 5,97 | 16959 | 6,86 | 22229 | 6,97 |
| Мясо КРС | 83299 | 28,25 | 42175 | 17,07 | 64034 | 20,08 |
| Мясо свиней | 121568 | 41,22 | 129732 | 52,53 | 197404 | 61,9 |
| Лошади | 9 | 0,01 | 172 | 0,07 | 351 | 0,11 |
| Прочие | 258 | 3,14 | 9821 | 3,98 | 957 | 0,3 |
| Стоимость переработки | 49022 | 16,62 | 12246 | 4,97 | - | - |
| Переработки покупного сырья | 14741 | 5,0 | 3667 | 1,48 | - | - |
| Подсобных производств и промыслов | 540 | 0,18 | 2906 | 1,17 | - | - |
| Работ и услуг | 7644 | 2,6 | 29274 | 11,86 | 22584 | 7,09 |
| Промышленной | - | - | - | - | 833 | 0,26 |
| Товаров | - | - | - | - | 10405 | 3,26 |
| Показатели | Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % |
| 3) Результат от реализации продукции: | 65770 | 100 | 70796 | 100 | 91161 | 100 |
| Растениеводства | 5 | 0,01 | 8 | 0,01 | 48 | 0,05 |
| Животноводства, в т.ч. | 62574 | 95,15 | 63336 | 89,46 | 88737 | 97,33 |
| Молоко | -848 | -1,3 | -523 | -0;73 | 2879 | 3,16 |
| Мясо КРС | 21169 | 32,18 | 3759 | 5,31 | 15661 | 17,18 |
| Мясо свиней | 31083 | 47,26 | 65847 | 93,0 | 70144 | 87,6 |
| Лошади | -1 | -0,01 | 18 | 0,02 | 53 | 0,06 |
| Прочие | -116 | -0,18 | -7872 | -11,12 | 15 | 0,01 |
| Стоимость переработки | 11287 | 17,2 | 2107 | 2,98 | - | - |
| Переработки покупного сырья | 1945 | 3,0 | 525 | 0#4 | - | - |
| Подсобных производств и промыслов | 125 | 0,2 | -735 | -1,03 | - | - |
| Работ и услуг | 1121 | 1,7 | 7662 | 10,82 | 2723 | 3 |
| Промышленной | - | - | - | - | -171 | -0,19 |
| Товаров | - | - | -176 | -0,19 | - | - |
В 2005 году растениеводческая отрасль в хозяйстве сработала прибыльно (прибыль от реализации растениеводческой продукции составила 48 тыс. руб.) От реализации животноводческой продукции была получена прибыль в размере 88737 тыс. руб., что на 25401 тыс.руб.больше уровня прошлого года. Основная масса прибыли была получена за счет продажи свинины.
В табл. 5 представлены показатели эффективности использования персонала предприятия.
Таблица 5
Эффективность использования персонала
| Показатели | 2003 г. | 2004 г. | 2005 г. |
| Выручка от реализации, т.р. | 360656 | 317761 | 410056 |
| Численность персонала, чел. | 766 | 682 | 665 |
| Затраты на персонал, т.р. | 61923 | 54694 | 75035 |
| Доход на одного работника, тыс. руб./чел. | 470,8 | 465,9 | 616,6 |
| Затраты на одного работника, тыс. руб./чел. | 80,8 | 80,2 | 112,8 |
Увеличиваются затраты и доход на одного работника, то есть трудовые ресурсы на предприятии используются более эффективно.
Основной удельный вес в основных фондах занимают здания (36% в 2005 году и 29% в 2004 году), машины и оборудование (33% в 2005 году и 42% в 2004 году). Наибольшее изменение доли в основных фондах наблюдается у зданий (+7,%) , у машин и оборудования (-9%), сооружений (+5%).
Таблица 6
Динамика эффективности использования основных производственных фондов
| Показатели | Среднее значение за год | Изменение |
Темп роста, % |
||
| 2003 | 2004 | 2005 | |||
| Выручка от реализации продукции, тыс. руб. | 360656 | 317761 | 410056 | 92295 | 1,29 |
| Стоимость основных производственных фондов, т.р. | 141393 | 167509 | 224891 | 57382 | 1,34 |
| Численность ППП, чел. | 766 | 682 | 665 | -17 | 0,97 |
| Фондовооруженность, тыс. руб./чел. | 185 | 245 | 338 | 93 | 1,38 |
| Фондоотдача | 2,55 | 1,90 | 1,82 | -0,08 | 0,96 |
| Фондоемкость | 0,39 | 0,53 | 0,55 | +0,02 | 1,04 |
Данные таблицы 6 показывают, что качество использования основных производственных фондов в 2005 году по сравнению с 2004 годом осталось на уровне и фондоемкость составляет 0,55 руб., увеличилась фондовооруженность. Теперь на одного работника предприятия приходится 338 тыс. руб. основных средств.
В 2005 году прирост основных средств составил 50% Изношенность основных фондов на начало года была 34 %, а на конец года составила 24 %. Снижение изношенности и увеличение годности происходит благодаря замене морально устаревших и физически изношенных основных фондов на более современные и производительные.
Таблица 7
Оборачиваемость оборотных средств
| Показатели | 2003 год | 2004 год | 2005 год |
| Общая выручка, тыс. руб. | 360662 | 317761 | 410056 |
| Среднегодовая стоимость оборотного капитала, тыс. руб. | 119955 | 146612 | 196210 |
| Коэффициент оборачиваемости оборотного капитала (ОбК) | 3,01 | 2,16 | 2,09 |
| Продолжительность оборота ОбК, дней | 120 | 169 | 175 |
Результаты таблицы показывают увеличение продолжительности оборота оборотного капитала в 2005 году по сравнению с 2004годом на 6 дней. Это говорит об улучшении использования оборотных средств.
К концу отчетного года у предприятия ухудшились показатели ликвидности. Но не смотря на это, основным показателем является текущая ликвидность, которая в первую очередь рассчитывается при оценке платежеспособности предприятия, а она в нашем случае больше нормативного в несколько раз.
Стабильная работа СПК «Звениговский» неразрывно связана с положением дел в сельскохозяйственном производстве республики, которое на сегодняшний день вызывает очень большую озабоченность. Ситуация на аграрном рынке характеризуется как нестабильная, товаропроизводителям наносится ущерб, в значительной мере связанный с макроэкономическими проблемами регионов. Разукрупнение сельхозпредприятий, ориентация на фермерство при отсутствии материально-технических и финансовых ресурсов для его развития, дороговизна кредитных ресурсов, сокращение государственного финансирования во многом предопределили социально-экономическое положение аграрно-промышленного комплекса, привели к сокращению объемов производства сельхозпродукции. Все это, несомненно, отразилось на работе предприятия.
Пути улучшения экономической устойчивости:
- увеличение объемов производства и реализации за счет замены устаревших морально и физически основных фондов на новые для повышения их производительности, а также доведение фактической производственной мощности до плановой;
- снижение себестоимости продукции (оптимизация численности работников предприятия; экономия материальных ресурсов на единицу продукции);
- ускорение оборачиваемости оборотных средств;
- улучшение качества продукции.
3. Анализ финансовых результатов деятельности СПК «Звениговский»
3.1. Анализ состава и динамики показателей прибыли предприятия
Проведение анализа показателей прибыли будем производить согласно методике Савицкой Г.В.
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 «Отчёт о прибылях и убытках». К ним относятся:
- прибыль (убыток) от реализации продукции;
- прибыль (убыток) от прочей реализации;
- доходы и расходы от внереализационных операций;
- балансовая прибыль;
- налогооблагаемая прибыль;
- чистая прибыль и др.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия. Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребности трудового коллектива. За счёт прибыли выполняются также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями.
Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Данные для проведения вертикального и горизонтального анализа приведены в табл. 8 и 9.
Таблица 8
Анализ финансовых результатов деятельности за 2003 – 2005 годы, тыс. р.
| Наименование показателя | 2003 г. | 2004 г. | 2005 г. | Откл-ние (+,-) | Темп роста, % | ||
| 2004 г. К 2003 г. | 2005 г. К 2004 г. | 2004 г. К 2003 г. | 2005 г. К 2004 г. | ||||
| Выручка от реализации товаров, продукции, работ, услуг | 360662 | 317761 | 410056 | -42901 | 92295 | 88,10 | 129,05 |
| Себестоимость реалиизации товаров, продукции, работ, услуг | 294892 | 246965 | 318895 |
-47927 |
71930 |
83,75 |
129,13 |
| Валовая прибыль | 65770 | 70796 | 91161 | 5026 | 20365 | 107,64 | 128,77 |
| Прибыль (убыток) от реализации | 65770 | 70796 | 91161 | 5026 | 20365 | 107,64 | 128,77 |
| Прочие операционные доходы | 534 | 37077 | 40289 | 36543 | 3212 | 6943,26 | 108,66 |
| Прочие операционные расходы | 2645 | 33646 | 46529 | 31001 | 12883 | 1272,06 | 138,29 |
| Прочие внереализационные доходы | 1467 | 2451 | 4355 | 984 | 1904 | 167,08 | 177,68 |
| Прочие внереализационные расходы | 6941 | 11658 | 12212 |
4717 |
554 |
167,96 |
104,75 |
| Прибыль (убыток) отчетного периода | 57865 | 64270 | 77064 |
6405 |
12794 |
111,07 |
119,91 |
| Прибыль (убыток) от обычной деятельности | 52054 | 62449 | 73604 |
10395 |
11155 |
119,97 |
117,86 |
| Чрезвычайные доходы | - | 971 | 147 | 971 | -824 | - | 15,1 |
| Чрезвычайные расходы | 3459 | - | - | -3459 | - | - | - |
| Нераспределенная прибыль (убыток) отчетного периода | 48595 | 63420 | 73751 | 14825 | 10331 | 130,51 | 116,29 |
Финансовые результаты СПК «Звениговский» в виде прибыли из разных источников представлены в табл. 8.
Как видно из таблицы, основным составляющим балансовой прибыли предприятия, на протяжении рассматриваемых трех лет, являлась прибыль от реализации.
Из данных табл. 8 также видно, что балансовая прибыль в 2004 г. возросла по сравнению с 2003 г. на 6405 тыс.р. или на 11,1%. Росту балансовой прибыли в 2005 г. (на 12794 тыс.р. или 19,9%) способствовало увеличение валовой прибыли прекдприятия.
Нераспределенная прибыль предприятия увеличилась в 2004 г. на 30,5% по сравнению с уровнем 2003 г. Чистая прибыль 2004 г. составила 63420 тыс. р., что выше уровня прибыли 2003 г. на 14825 тыс. р.
Чистая прибыль предприятия в 2005 году еще больше возросла (по сравнению с 2004 г. на 10331 тыс. р. или на 16,3%).
Таким образом, благодаря росту выручки СПК «Звениговский» по итогам 2005 г. до 410056 тыс. р. с 317761 тыс. р. в 2004 г. (рост на 29,05%), чистая прибыль фирмы в 2005 году возросла до 73751 тыс. р.
Таким образом, мы наблюдаем улучшение финансовых результатов деятельности предприятия в 2005 г., что говорит о росте устойчивого состояния предприятия.
Наглядно динамика показателей финансовых результатов деятельности СПК «Звениговский» 2003 – 2005 гг. представлена на рис. 5.
В 2004 г. наблюдается рост прибыли от реализации по сравнению с 2003 г. В 2005 г. прибыль от реализации продукции возросла на 28,8% по сравнению с 2004 г. Это произошло из-за снижения себестоимости реализованной продукции.
Балансовая прибыль в 2005 г. составила 73604 тыс.р. (на 20% больше меньше по сравнению с 2004 г.). За 2003-2005 гг. предприятие улучшило свои показатели: в 2005 году чистая прибыль возросла на 51,8% по сравнению с 2003 годом. Данные изменения произошли главным образом вследствие наращивания объемов прибыли от основной деятельности предприятия.
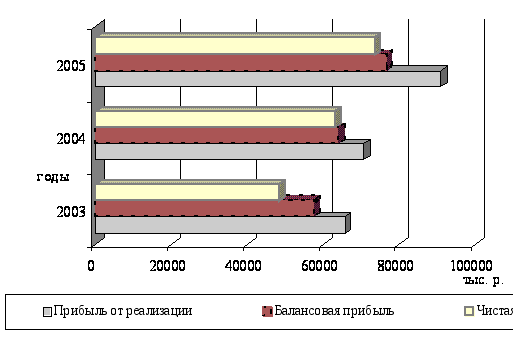
 Рис.
5. Динамика изменения
показателей
прибыли СПК
«Звениговский»
за 2003-2005 гг.
Таким образом, деятельность СПК «Звениговский» является прибыльной, наблюдается положительная динамика роста балансовой и чистой прибыли предприятия на конец рассматриваемого периода.
Прибыль от реализации на протяжении 2003-2005 гг. имела ярко выраженную тенденцию к росту, как следствие роста выручки от реализации. В 2005 год начался рост внереализационных расходов, при постоянном снижении прибыли от прочей реализации (операционных доходов минус аналогичных расходов), что, в конечном итоге, отразилось на тенденции роста чистой прибыли предприятия.
В табл. 9 представлено формирование показателей прибыли организации.
Рассматривая изменения в структуре прибыли в подтверждение вышеизложенного, относительно динамики отдельных составляющих балансовой прибыли, можно обратить внимание на то, что в 2004- 2005 годах произошли изменения в структуре прибыли, направленные, прежде всего, на снижение роли прибыли от прочей реализации и повышение роли прибыли от внереализационных мероприятий.
Таблица 9
Формирование прибыли СПК «Звениговский», тыс.р.
| Показатель | 2003 г. | 2004 г. | 2005 г. | Темп роста, % | |
|
2004 г. к 2003 г. |
2005 г. к 2004 г. |
||||
| Прибыль от реализации | 65770 | 70796 | 91161 | 107,64 | 128,77 |
| Прибыль (убыток) от прочей реализации | -2111 | 3431 | -6240 | - | - |
| Прибыль (убыток) от внереализационных операций | -5474 | -9207 | -7857 | - | - |
| Прибыль отчетного года | 57865 | 64270 | 77064 | 111,07 | 119,91 |
| Прибыль от обычной деятельности | 52054 | 62449 | 73604 | 119,97 | 117,86 |
| Нераспределенная прибыль | 48595 | 63420 | 73751 | 130,51 | 116,29 |
На основании табл. 9 видно, что прибыль от реализации в 2004 г. росла быстрее чем выручка от реализации, что свидетельствует об относительной экономии затрат на производство и реализацию продукции.
Прибыль от обычной деятельности растет медленнее, чем прибыль от реализации, что связано с ее снижением в 2004-2005 гг., что также сказалось на отставании роста чистой прибыли от прибыли от реализации.
Итак, основными факторами, оказавшими отрицательное влияние на рост прибыли явились рост затрат при производстве продукции и получение убытка от внереализационных мероприятий. Отрицательное влияние на размер прибыли предприятия также оказало снижение прибыли от прочей реализации и получение убытка от нее в 2003 и 2005 годах.
Проанализируем финансовые результаты от прочей реализации, внереализационной деятельности и финансовых вложений.
В рассматриваемом периоде с 2003 по 2005 год прибыль предприятия, кроме прибыли от реализации продукции (работ, услуг) включала в себя прибыль от прочей реализации (операционные доходы и расходы) и внереализационные доходы.
Предприятие в течение рассматриваемого периода занималось финансовыми вложениями и привлекало кредитные ресурсы, то и соответственно у него в 2004 году были убытки, связанные с ними.
Прочие операционные расходы возрастают на протяжении 2003-2005 гг. так, если в 2003 г. они составляли всего 2645 тыс.р., то в 2005 г. уже 46539 тыс.р. (возросли более чем в 17 раз), что оценивается отрицательно в работе СПК «Звениговский». Прочие операционные расходы предприятия – это в основном убытки от выплаты штрафов, возникают в связи с нарушением отдельными службами договоров с другими предприятиями, организациями и учреждениями, а также убытки от списания безнадежной дебиторской задолженности. Данные тенденции обусловили рост убытка предприятия от прочей реализации.
Прочие внереализационные доходы предприятия возрастают с 1467 тыс.р. в 2003 г. до 4355 тыс. р. в 2005 г. На предприятии это прибыль от долевого участия в совместных предприятиях; прибыль от сдачи в аренду земли и основных средств; доходы по акциям, облигациям, депозитам; доходы от валютных операций и т.д.
Прочие внереализационные расходы предприятия (суммы, уплаченные в виде возмещения убытков; а также другие расходы от операций, непосредственно не связанные с производством и реализацией продукции.) резко увеличились за период 2003-2005 гг. (с 6941 тыс.р. в 2003 году до 12212 тыс.р. в 2005 году), в связи с чем убыток от внереализационных операций предприятия возрастает.
Сальдо доходов и расходов от прочей внереализационной деятельности отрицательное. Это говорит о том, что предприятие не обращает внимание на этот немаловажный аспект получения дополнительной прибыли и отрицательное сальдо говорит об недостаточно эффективном использовании внереализационного потенциала СПК «Звениговский».
Таким образом, большая часть прибыли СПК «Звениговский» получена от продажи продукции от обычных видов деятельности. На увеличение выручки положительно повлияло повышение покупательского спроса в связи в улучшением качества выпускаемой продукции. Прибыль использована на расширение производства, введение новых основных средств в производство.
3.2. Анализ рентабельности
Система показателей финансовых результатов включает в себя не только абсолютные, но и относительные показатели эффективности хозяйствования. К ним относятся показатели рентабельности.
Показатели рентабельности продукции, характеризующих уровень прибыльности (убыточности) производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности. Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Основные показатели рентабельности можно объединить в следующие группы.
Рентабельность всего капитала предприятия показывает эффективность использования всего имущества предприятия. Рост показателя свидетельствует о росте спроса на продукцию предприятия.
Рентабельность продаж товаров является важнейшим качественным показателем работы любого предприятия, показывает, сколько прибыли приходится на единицу реализованной продукции. Увеличение свидетельствует о повышении спроса на продукцию предприятия.
Рентабельность деятельности показывает, сколько прибыли приходится на единицу затрат. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах.
В таблице 10 рассчитаны показатели рентабельности деятельности СПК «Звениговский».
Таблица 10
Динамика показателей рентабельности деятельности предприятия
| Наименование показателя | Формула | 2003 г. | 2004 г. | 2005 г. |
| 1. Общая рентабельность (убыточность) активов, % |
Rа = (БП/Аср)* 100% |
57865/283716* 100% = 20,40 |
64270/348027* 100% = 18,47 |
77064/423026* 100% = 18,22 |
| 2. Чистая рентабельность (убыточность) активов, % |
Rґа = (ЧП/Аср)* 100% |
48595/283716* 100%= 17,13 |
63420/348027* 100% = 18,22 |
73751/423026* 100% = 17,43 |
|
3. Рентабельность (убыточность) собственного капитала, % |
Rск
=
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |