О некоторой общей схеме формирования критериев оптимальности в играх с природой
 :
M(a, r, q) Ú а; Ø по r; по Ú q. (8)
Показатели игры Mij= M(aij, rij, qj). Показатели оптимальности стратегий
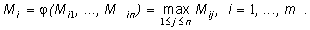
Оптимальной называется стратегия Ai0, для которой
 .
Максимаксные критерии являются критериями крайнего оптимизма, поскольку предполагают, что природа будет находиться в наиболее благоприятном для игрока А состоянии и потому в качестве оптимальной выбирается стратегия, при которой максимальный показатель игры – показатель оптимальности максимален среди максимальных показателей всех стратегий.
В качестве максимаксных критериев с конкретными функциями игры M(a, r, q), обладающими свойствами (8), можно взять, например, следующие:
5.1. M(a, r, q) = а;
5.2. M(a, r, q) = qa;
5.3. M(a, r, q) = a-r;
5.4. M(a, r, q) =qa-(1-q)r.
В критерии 5.1 показателями игры являются выигрыши Mij = aij, и мы получаем максимаксный критерий относительно выигрышей ([2], с. 42).
Миниминные критерии (крайнего оптимизма).
Функция игры, обозначим ее через E(a, r, q), выбирается невозрастающей по выигрышу а и по вероятности q состояний природы и неубывающей по риску r:
E(a, r, q) Ø по а; Ú по r; Ø по q. (9)
В качестве показателей неоптимальности стратегий Аi берутся
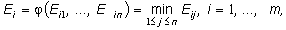
где Eij = E(aij, rij, qi) – показатели игры.
Оптимальной
назначается стратегия Ai0, минимизирующая показатель неоптимальности  , т.е.

Миниминные критерии также являются критериями крайнего оптимизма, поскольку под оптимальной стратегией понимается стратегия, при которой показатель неоптимальности минимален среди показателей неоптимальности всех стратегий.
Примерами миниминных критериев с функциями игры E(a, r, q) со свойствами (9) могут быть:
6.1. E(a, r, q) = r;
6.2. E(a, r, q) = (1–q)r;
6.3. E(a, r, q) = r –a;
6.4. E(a, r, q) = (1–q)r –qa.
Показателями игры в критерии 6.1 являются риски, и он, таким образом, превращается в миниминный критерий относительно рисков.
Утверждение 2. Максимаксные критерии 5.3 и 5.4 эквиваленты соответственно миниминным критерием 6.3 и 6.4:
5.3 Û 6.3, 5.4 Û 6.4.
Доказательство аналогично доказательству утверждения 1, а именно для критериев 5.3 и 6.3 имеем: E = –M и, следовательно, Eij = –Mij, откуда
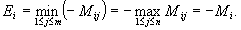
Поэтому
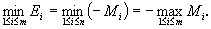
Таким образом, эквиваленция 5.3 Û 6.3 доказана.
Аналогично доказывается и эквиваленция 5.4 Û 6.4. n
Для лучшей обозримости стрелок, указывающих в (4), (5), (8) и (9) на невозрастание или неубывание функций игры рассмотренных критериев в пп. 3, 4, 5, 6 в зависимости от выигрышей а, рисков r и состояний природы q, сведем их в следующую таблицу.
Таблица 1
| Аргументы | Функции игры и критерии | |||
| функций игры | W(a, r, q) | S(a, r, q) | M(a, r, q) | E(a, r, q) |
| max min | min max | max max | min min | |
| a | Ú | Ø | Ú | Ø |
| r | Ø | Ú | Ø | Ú |
| q | Ø | Ú | Ú | Ø |
Из этой таблицы видно, что стоящие в первой строке стрелки, обозначающие поведение функций игры в зависимости от выигрышей а, соответствуют первому значку в названии критерия: max – Ú , min – Ø , ,max – Ú , min – Ø . А стрелки во второй строке, обозначающие поведение функций игры в зависимости от рисков r , противоположны стрелкам первой строки.
Критерии максимизации взвешенного среднего показателя оптимальности стратегий.
Функция игры L(a, r, q) должна неубывать по выигрышу a и невозрастать по риску r :
L(a, r, q) Ú по а; Ø по r. (10)
Показатели оптимальности стратегий Ai0 определяются следующим образом:
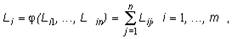 (11)
где Lij = L(aij, rij, qj) – показатели игры.
По определению оптимальной является стратегия Ai0, максимизирующая показатель оптимальности Li:

В качестве функций игры L(a, r, q), удовлетворяющих условиям (10), можно взять функции:
7.1. L(a, r, q) = qa;
7.2. L(a, r, q) = q(a-r).
Если
в критерии 7.1 q1 = ... qn = , то
показатели игры принимают вид
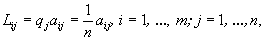
а показатели оптимальности стратегий Ai превращаются (см. (11)) в среднее арифметическое выигрышей при стратегии Ai:
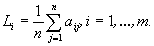
Такой критерий был предложен Байесом ([2], с. 119; см. также сноску на с. 2). Этот критерий также называют ([1], c. 503) "критерием недостаточного основания" Лапласа (т.е. у нас нет достаточного основания отдать предпочтение какому-нибудь состоянию природы).
Если в критерии 7.1 вероятности состояний природы q1, …, qn различны, то показатели игры
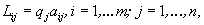
а показатели оптимальности стратегий Ai будут представлять собой взвешенное среднее выигрышей при стратегии Ai, взятых с весами q1, …, qn:
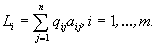
Получившийся критерий называют критерием Лапласа ([2], c. 119.).
Критерии минимизации взвешенного среднего показателя неоптимальности стратегий.
Для данного критерия функция игры K(a, r, q) невозрастает по выигрышу а и неубывает по риску r:
K(a, r, q) Ø по а; Ú по r, (12)
показатели игры Kij= K(aij, rij, qj), показатели неоптимальности стратегий Ai
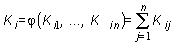 .
Оптимальной считается стратегия Ai0, минимизирующая показатель неоптимальности Ki:

Примерами таких критериев с функциями игры K(a, r, q), удовлетворяющими условиям (12), могут служить критерии:
8.1. K(a, r, q) = qr;
8.2. K(a, r, q) = q(r-a).
В критерии 8.1 показатели неоптимальности стратегии Ai представляют собой взвешенное среднее рисков при стратегии Ai с весами q1, …, qn, и критерий 8.1, таким образом, является критерием минимизации взвешенного среднего риска.
Относительно критериев 7 и 8 имеет место следующее.
Утверждение 3. Все четыре критерия 7.1, 7.2, 8.1, 8.2 эквивалентны между собой:
7.1 7.2 8.1 8.2. (13)
Доказательство. Рассмотрим, например, критерии 7.1 и 8.2. Показатели оптимальности в критерии 7.1 и неоптимальности в критерии 8.2 стратегий соответственно равны
 и
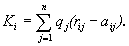
Складывая
 с
 и используя
при этом определение риска (2), получим
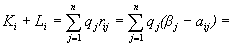
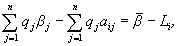 (14)
где
 – взвешенное
среднее максимальных выигрышей при каждом состоянии природы Пj. Из (14) имеем:
 .
Аналогичным образом можно получить выражение Ki через Li для других пар критериев 7.1 и 8.1, 7.2 и 8.2. Полученные выражения представлены в табл. 2.
Таблица 2
| Критерии | Критерии | 8.1 | 8.2 |
|
Показатели неоптимальности стратегий критерия 8 |
|
|
|
|
Показатели оптимальности стратегий критерия 7 |
|||
| 7.1 |
|
|
|
| 7.2 |
|
|
|

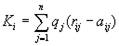


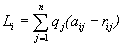


Из
этой таблицы очевидно, что поскольку  для данной
матрицы выигрышей (aij) есть величина постоянная, то показатель неоптимальности
Ki в каждой клетке обращается в минимум при том же значении i, при котором
показатель оптимальности Li обращается в максимум. Следовательно, имеем
следующие эквиваленции критериев:
7.1 8.1, 7.1 8.2, 7.2 8.1, 7.2 8.2, из которыx следует требуемая экиваленция (13).
Отметим, что эквиваленция 7.1 8.1 – известный факт (доказанный, например, в [1], с. 502).
Из эквиваленции (13) можно сделать вывод о том, что из критериев 7.1, 7.2, 8.1, 8.2 достаточно применить один, причем с более простой функцией игры.
Максиминно-максимаксные критерии.
Такие
критерии представляют собой комбинации максиминного и максимаксного критериев.
В качестве показателя оптимальности стратегии  берется
величина
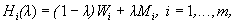
где
[0,1]– коэффициент оптимизма, а  и
 – показатели оптимальности стратегии Ai
соответственно в максиминном и максимаксном критериях (см. п. 3 и п. 5). При
этом функции игры в этих двух критериях целесообразно использовать
соответствующие друг другу. Это соответствие показано в табл. 3.
Таблица 3
| Критерии |
Выигрыши a |
Риски r |
Вероятности состояний природы q |
W (a, r, q) | M (a, r, q) |
| 9.1 | + | a | a | ||
| 9.2 | + | + | (1-q)a | qa | |
| 9.3 | + | + | a-r | a-r | |
| 9.4 | + | + | + | (1-q)a-qr | qa-(1-q)r |
Оптимальной считается стратегия Ai0, максимизирующая показатель оптимальности Нi( ):
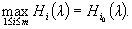
Коэффициент оптимизма выбирается субъективно в пределах от 0 до 1, включая концы, в зависимости от опасности ситуации: чем более опасной представляется ситуация, тем меньше оптимизма и тем меньше коэффициент оптимизма ; чем более благоприятная ситуация, тем больше оптимизма и значит можно выбирать ближе к 1.
При наименьшем значении коэффициента оптимизма = 0 данный критерий превращается в максиминный критерий крайнего пессимизма, а при наибольшем значении коэффициента оптимизма = 1 рассматриваемый критерий превращается в максимаксный критерий крайнего оптимизма. При = 1/2 максиминно-максимаксный критерий можно считать критерием реализма.
Критерий 9.1 является критерием Гурвица относительно выигрышей ([1], с. 505; [2], с. 120; [3], с. 47; [5], с. 57).
Минимаксно-миниминные критерии.
Минимаксно-миниминные критерии являются результатом комбинации минимаксного и миниминного критериев. Показатель неоптимальности стратегии Ai определяется следующим образом:
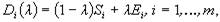
где
[0,1]– коэффициент оптимизма, а  и
 – показатели неоптимальности стратегии Ai
соответственно в минимаксном и миниминном критериях (см. п. 4 и п. 6). Функции
игры в этих двух критериях лучше выбирать соответствующими друг другу, как это
указано в табл. 4.
Таблица 4
| Критерии |
Выигрыши a |
Риски Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |