Реализация работ, товаров и услуг в условиях рыночной экономики
Списаны реализованные товары
Начислен бюджету НДС на реализованные товары
Поступили деньги от покупателя за отгруженные товары и тару
На отдельных счетах определяются и учитываются результаты от реализации основных средств (счет 47 “Реализация и прочее выбытие основных средств”) и прочих активов (счет 48 “Реализация прочих активов”).
Учет отгрузки и реализации организуется в разрезе субсчетов и синтетических показателей в журнале-ордере № 11 (Приложение Е), предназначенном для отражения оборотов по кредиту счетов 40, 43, 45, 46, 47, 48, 62 и аналитических данных к счетам 45 и 46. Журнал-ордер № 11 заполняется на основании аналитических данных ведомостей № 15 и 16. Важно знать, что аналитические данные к счетам 45 и 46 приводятся в журнале-ордере № 11 по фактической себестоимости, по учетным ценам, в суммах по предъявленным счетам или заменяющим их документам и в оборотах не только за отчетный месяц, но и с начала года, с отражением сумм налога.
Обороты с начала года в объеме отгруженной продукции используются для расчета процентного отношения фактической себестоимости к сумме по предъявленным счетам. Оно всегда меньше 100%, так как показывает долю фактических затрат предприятия в суммах выручки, т. е. продажной стоимости готовой продукции. Оставшаяся часть отражает долю прибыли.
Указанный процент имеет большое значение не только для анализа выполнения плана прибыли, но и для расчета фактической себестоимости остатка не оплаченной на конец месяца отгруженной и отпущенной продукции, выполненных работ и услуг. Для этого суммы продажной стоимости по всем не оплаченным на конец месяца счетам умножаются на процентное отношение.
Аналитические показатели к счету 45 журнала-ордера № 11 используются для расчета реализации, т. е. аналитических показателей к счету 46 в части фактической себестоимости и вырученных сумм (поступившего платежа).
Сумма прибыли определяется исходя из реализованной продукции по продажным ценам (суммы вырученные) минус фактическая себестоимость реализованной продукции минус сумма НДС минус сумма внепроизводственных расходов. По аналитическим данным журнала-ордера №11 на сумму прибыли бухгалтерия составляет справку к журналу-ордеру № 15 с корреспонденцией счетов:
Д-т сч 46 “Реализация продукции (работ, услуг)”
К-т сч 80 “Прибыли и убытки”.
Несколько слов о необходимости создания резерва по сомнительным долгам (фонде риска). С изменением момента реализации предприятие вынуждено прибегать к самофинансированию объема реализации, не оплаченного покупателями и заказчиками, для выполнения обязательств и платежей, связанных с реализацией (налоги в бюджет и др.). В международной практике в этих случаях принят порядок создания резерва, как источника для пополнения оборотных средств за счет балансовой прибыли. Его размер определяется ежегодно или в процентном отношении к сумме дебиторской задолженности (при более стабильных ее суммах) или в сумме фактически сложившейся дебиторской задолженности по каждому сомнительному долгу Такая возможность обеспечивается проведением инвентаризации расчетов, перед составлением годового отчета. Списание средств осуществляется по мере истечения срока исковой давности или решений арбитража и судебных органов о признании покупателя неплатежеспособным (или в иске отказано). Для учета указанных операций, используется счет 82 “Резерв по сомнительным долгам” — пассивный, сальдо — кредитовое означает сумму неиспользованного резерва, а обороты
1. При образовании резерва—
Д-т сч 80 “Прибыли и убытки”
К-т сч 82 “Резерв по сомнительным долгам”;
2. При использовании резерва—
Д-т сч. 82 “Резерв по сомнительным долгам”
К-т сч 62 “Расчеты с покупателями и заказчиками”;
3. Неиспользованная сумма резерва на конец года (превышение резерва над фактической суммой сомнительной задолженности) —
Д-т сч. 82 “Резерв по исполнительным долгам”
К-т сч 80 “Прибыли и убытки”
Учет операций ведется в журналах-ордерах № 11, 15 и в ведомости № 16.
2.4. Учет и анализ производства и реализации продукции на примере ООО “Стройбытсервис”
Учет и анализ реализации товаров
Реализация товаров в торговых и иных посреднических организациях требует учета выбытия данных ценностей в количественном выражении по направлениям их выбытия, видам ценностей, а также характеру их дальнейшей реализации.
Особенность организации бухгалтерского учета выбытия товаров в организациях торговли и в иных посреднических организациях состоит в том, что учет товаров на основных складах, товаров, находящихся в пути, в том числе во внутрихозяйственных перевозках, товаров на складах магазинов оптовой и розничной торговли ведется на одном счете учета товаров. Это вызывает необходимость в организации четкого аналитического учета движения товаров по местам их нахождения в количественном и стоимостном выражении.
Учет должен также предоставлять данные для правильного определения сумм товарооборота и валового дохода от реализации товаров. Размер товарооборота и валового дохода определяется уровнем цен реализации товаров и их покупной (учетной) стоимостью.
Товары со складов в оптовую и розничную торговлю отпускаются по весу или количеству с оформлением отпуска бланками первичной учетной документации строгой отчетности. В необходимых случаях (на продовольственных складах) товары перед их отгрузкой подвергаются переборке, сортировке и калибровке.
Учет отпуска товаров со склада ведется в ведомости отгрузки и реализации товаров. При этом аналитический учет отпуска товаров должен предоставлять информацию о выбытии товаров по следующим направлениям:
- в оптовую торговлю;
- в розничную торговлю;
- отдельно в магазины, входящие в единую торговую систему одной организации с центральным складом;
- в магазины, являющиеся дочерними обществами;
- в магазины и торговые организации, не зависимые от организации – владельца товаров.
На основании отдельных ведомостей отгрузки товаров, составляемых по направлениям их выбытия, составляется сводная ведомость отгрузки и реализации товаров в натуральном и стоимостном выражении.
Одной из главных задач учета выбытия товаров является определение стоимости, по которой они списываются с баланса организации.
Торговые организации (как и другие организации, занятые в сфере материального производства) могут использовать методы оценки товаров при их выбытии в оценке их по средней (средневзвешенной) себестоимости, по себестоимости первых по времени закупок (метод ФИФО) и по себестоимости последних по времени закупок (метод ЛИФО).
Рассмотрим на условных примерах порядок использования данных оценок.
1. Метод средней (средневзвешенной) себестоимости.
Оценка товаров при их продаже и списании по средней (средневзвешенной) себестоимости основана на определении средней себестоимости единицы каждого вида товаров, имевших движение в отчетном месяце, как проданных, так и оставшихся на складе на конец месяца.
Пример1.
Здесь и далее данные приводятся по одному виду товаров.
|
Дата |
Приход (с учетом остатка) |
Расход |
Остаток |
||||||
|
кол-во |
цена, руб. |
Сум-ма тыс. руб. |
кол-во |
цена, руб. |
Сум-ма тыс. руб. |
кол-во |
цена, руб. |
Сум-ма тыс. руб. |
|
|
Остаток на 1-е |
100 | 100 | 10,0 | - | - | - | 100 | ||
|
10-е |
50 | 100 | 5,0 | 60 | 90 | ||||
|
15-е |
60 | 110 | 6,6 | 100 | 50 | ||||
|
25-е |
80 | 120 | 9,6 | - | - | - | 130 | ||
|
Итого |
290 |
ґ |
31,2 | 160 | 107,6 | 17,2 | 130 | 107,6 | 14,0 |
1. Средняя цена товаров, поступивших за месяц:
(10,0 тыс. руб. +5,0 тыс. руб. + 6,6 тыс. руб. +9,6 тыс. руб.) / 290 = 31,2 тыс. руб. / 290 = 107,6 руб.
2. Общая себестоимость товаров, числящихся в остатке:
130 ґ 107,6 руб. = 14,0 тыс. руб.
3. Себестоимость проданных товаров:
31,2 тыс. руб. – 14,0 тыс. руб. = 17,2 тыс. руб.
или
160 ґ 107,6 руб. = 17,2 тыс. руб.
4. Средняя цена продажи:
17,2 тыс. руб. / 160 = 107,6 руб.
2. Метод ФИФО.
Этот метод представляет собой оценку товаров по себестоимости первых (с учетом стоимости остатков) в течение отчетного месяца закупок товаров.
Указанный метод предусматривает учет заготовок товаров в течение отчетного месяца по фактической себестоимости. При продаже товаров, а также выбытии товаров на другие цели их списание производится по себестоимости первых в отчетном месяце закупок, с учетом стоимости товаров, числящихся в учете на начало месяца.
Для этого сначала определяется себестоимость не использованных на конец отчетного месяца товаров исходя из затрат на последние закупки товаров.
Стоимость проданных товаров определяется путем вычитания из стоимости остатков товаров на начало отчетного месяца с учетом стоимости поступивших за отчетный месяц товаров, стоимости приходящейся на остаток товаров на конец месяца.
Распределение стоимости проданных товаров по счетам учета реализации и другим счетам их использования производится исходя из средней стоимости единицы каждого вида товара и количества товаров, проданных или выбывших на другие нужды.
3. Метод ЛИФО.
Данный метод обеспечивает соответствие текущих доходов и расходов и позволяет учесть влияние инфляции на результаты финансовой деятельности организации.
При этом методе товары на конец отчетного месяца оцениваются исходя из их количества и предположения, что стоимость данных товаров складывается из затрат на первые их закупки.
Стоимость проданных товаров определяется путем вычитания из стоимости остатков товаров на начало отчетного месяца с учетом стоимости поступивших за отчетный месяц товаров, их стоимости, приходящейся на остаток товаров на конец отчетного месяца.
Распределение стоимости проданных товаров по счетам учета реализации и другим счетам их использования производится исходя из средней стоимости единицы каждого вида и количества проданных товаров.
Пример оценки расхода 100 единиц материалов по методам ФИФО и ЛИФО представлен в таблице.№ 1
Применение указанных методов оценки материальных ресурсов ориентирует предприятие на организацию аналитического учета материалов по отдельным партиям (а не только по видам материалов). Можно оценить израсходованные материалы расчетным путем, используя следующую формулу:
Р=Ои + П – Ок,
где Р - стоимость израсходованных материалов;
Ои и Ок - стоимость начального и конечного остатков материалов; П - поступление за месяц.
Оценка материалов по методам ФИФО и ЛИФО
Таблица№1
|
Показатели |
Количество единиц, шт. |
Цена за единицу, руб. |
Сумма руб. |
|
1. Остаток материалов на 01.03.199_г. |
20 |
10 |
200 |
|
2. Поступили материалы: |
|||
|
первая партия |
30 | 10 | 300 |
|
вторая партия |
20 | 12 | 240 |
|
третья партия |
40 | 15 | 600 |
|
3. Итого за месяц |
90 |
х |
1140 |
|
4. Расходы материалов за месяц: |
|||
|
а) по методу ФИФО: |
|||
|
первая партия |
50 | 10 |
500 |
|
вторая партия |
20 | 12 | 240 |
|
третья партия |
30 | 15 | 450 |
|
Итого за месяц |
100 |
х |
1190 |
|
б) по методу ЛИФО: |
|||
|
первая партия |
40 | 15 | 600 |
|
вторая партия |
20 | 12 | 240 |
|
третья партия |
40 | 10 | 400 |
|
Итого за месяц |
100 |
х |
1240 |
|
5. Остаток материалов на 01.04.199_г. |
|||
|
а) по методу ФИФО |
10 | 15 | 150 |
|
б) по методу ЛИФО |
10 | 10 | 100 |
Положением по учету материально-производственных запасов предусмотрено использование дополнительно к перечисленным нового способа оценки фактической себестоимости материальных ресурсов, списываемых на производство, - по прямой стоимости единиц изделия – метод НИФО.
В бухгалтерском учете отпуск товаров со склада по принятой организацией оценке отражается в следующем порядке:
|
а) Дебет 62 Кредит 46 - |
отражается продажная стоимость товаров соглас-но расчетным документам. |
При использовании в целях налогообложения метода определения выручки от реализации товаров по моменту их оплаты, для целей налогообложения указанная выручка складывается из сумм, поступивших на счета учета денежных средств в оплату за отпущенные товары, а также сумм, указанных при зачете взаимных требований;
|
б) Дебет 46 Кредит 68 - |
отражается задолженность по НДС; |
|
в) Дебет 46 Кредит 41 - |
списание стоимости отпу-щенных товаров по учетной стоимости; |
|
г) Дебет 62 Кредит 41 - |
на учетную стоимость многооборотной (возврат-ной) тары. |
Если тара учитывается по средним ценам, установленным по видам (группам) тары, то разница между отпускными ценами на тару и средними учетными ценами отражается следующим образом:
|
Дебет 62 Кредит 42 - |
на сумму превышения отпускных цен над средними ценами; |
|
Дебет 62 Кредит 42 - |
запись методом "сторно" – на сумму превышения средних цен над отпускными ценами; |
|
Дебет 80 Кредит 42 - |
на сумму превышения отрицательного сальдо по ценам; |
|
или |
|
|
Дебет 80 Кредит 42 - |
запись методом "сторно" – на сумму превышения положитель-ного сальдо. |
При определении в бухгалтерском учете выручки от реализации продукции по "кассовому" методу (в случае, если договором обусловлен момент перехода права владения, пользования и распоряжения отгруженной продукцией (товарами) и риска ее случайной гибели от организации к покупателю (заказчику) после момента поступления денежных средств в оплату отгруженной продукции (товаров) делаются записи:
|
а) Дебет 45 Кредит 41 - |
списание себестоимости отгру-женных товаров; |
|
б) Дебет 50 (51, 60) Кредит 46 - |
отражается выручка по поступлении денежных средств либо по совершении зачета в счет оплаты полученных по бартеру товаров; |
|
в) Дебет 46 Кредит 68 - |
отражается задолженность по НДС; |
|
г) Дебет 46 Кредит 45 - |
списание себестоимости отгру-женных товаров на счета учета реализации. |
Возврат товаров на склад отражается сторнировочными записями по счетам учета товаров и их реализации.
В отдельных случаях организации могут произвести обмен товарами без их оплаты, так называемый бартер.
Бартер – это безвалютный, но оцененный и сбалансированный по стоимости обмен товарами, оформляемый единым договором (контрактом).
В бухгалтерском учете бартерные сделки отражаются в следующем порядке:
|
а) Дебет 62 Кредит 46 - |
отгружены товары, по которым счета предъяв-лены к оплате; |
|
б) Дебет 46 Кредит 41 - |
Списание себестоимости отгруженных товаров; |
|
в) Дебет 46 Кредит 68 - |
Отражается задолженность по НДС; |
|
г) дебет 10 (12, 19, 41…) Кредит 60 - |
Поставлены на учет ценности, полученные по бартеру; |
|
д) Дебет 60 Кредит 62 - |
Произведен взаимозачет задолженностей. |
Анализ производства и реализации продукции.
Задачи и информационное обеспечение объема производства, и реализации продукции являются взаимозависимыми показателями. В условиях ограниченных производственных возможностей и неограниченном спросе на первое место выдвигается объем производства продукции. Но по мере насыщения рынка и усиления конкуренции не производство определяет объем продаж, а наоборот возможный объем продаж является основой разработки производственной программы. Предприятие производит только те товары, которые оно может реально реализовать.
Темпы роста объема производства и реализации продукции, повышение ее качества влияют на величину издержек, прибыль и рентабельность предприятия. Поэтому анализ данных показателей имеет важное значение. Его основные задачи:
оценка степени выполнения плана, динамика производства и реализации продукции:
определение влияния факторов на изменение величины этих показателей;
выявление внутрихозяйственных резервов увеличения выпуска и реализации продукции:
разработка мероприятий по освоению выявленных резервов.
 Объекты
анализа



|
Объем производ-ства и реализа-ции продукции в целом и по ассортименту |
Качество продукции |
Структура производства и реализации продукции |
Ритмичность производства и реализации продукции |
Источниками информации для анализа производства и реализации продукции служит бизнес-план предприятия, оперативные планы, графики, отчетность ф. №1-n (годовая) “Отчет по продукции”, ф. №1-n (кварт.) “Квартальная отчетность промышленного предприятия о выпуске определенных видов продукции в ассортименте”, ф. № 1-n (месячная), ф. № 2 “Отчет о прибылях и убытках”, ведомость № 16 “Движение изделий, их отгрузка и реализация”.
Объем производства и реализация продукции может выражаться в натуральных, условно-натуральных, трудовых и стоимостностных измерителях. Обобщающие показатели объема производства продукции получают с помощью стоимостностной оценки. Основными показателями объема производства служат товарная и валовая продукция.
Валовая продукция – это стоимость всей произведенной продукции, включая незавершенное производство, выраженное в сопоставимых и действующих ценах.
Товарная продукция отличается от валовой тем, что в нее не включаются остатки незавершенного производства и внутрихозяйственный оборот.
Объем реализованной продукции определяется или по отгрузке продукции покупателем или по оплате (выручке) может выражаться в сопоставимых, плановых, действующих ценах. Реализации продукции является связующим звеном между производством и потребителем, от того как продается товарная продукция, какой спрос на нее на рынке, зависит и объем ее производства.
Важное значение для оценки выполнения производственной программы имеют и натуральные показатели объема производства и реализации продукции (штуки, метры, тонны).
Условно-натуральные показатели применяются для обобщения объемов производства продукции.
Нормативные трудозатраты используются также для обобщенной оценки объема, выпуска продукции в тех случаях, когда в условии иного номенклатурного производства не представляется возможным использовать натуральные или условно-натуральные измерители.
Анализ начинается с изучения динамики выпуска и реализации продукции, расчета базисных и ценных темпов роста и прироста.
Анализ затрат на производство и себестоимости продукции.
Снижение себестоимости продукции является важным фактором развития экономики предприятия. Под себестоимостью продукции, работ, услуг понимаются выраженные в денежной форие затраты всех видов ресурсов: основных фондов, материалов, топлива и энергии труда.
Себестоимость продукции представляет собой затраты предприятия на производство и обращение, служит основой соизмерения расходов и доходов. Себестоимость – один из показателей интенсификации и эффективности потребления ресурсов.
Задачами анализа себестоимости продукции являются:
оценка обоснованности и напряженности плана по себестоимости продукции, издержкам производства и обращения на основе анализа поведения затрат;
установление динамики и степени выполнения плана по себестоимости;
анализ себестоимости отдельных видов продукции;
выявление резервов дальнейшего снижения себестоимости продукции;
Анализ себестоимости продукции направлен на выявление возможностей повышения эффективности использования материальных, трудовых и денежных ресурсов в процессе производства, снабжения и сбыта продукции.
Разделяют расходы переменные и постоянные. Переменные характеризуют расходы хозяйственной активности, связанной с ростом объема продукции, а постоянные характеризуют расходы, связанные со способностью хозяйствовать, т.е. показывают эффективность управления. К этим расходам относятся затраты на инвестиции (амортизацию), оплата руководства, расходы на выработку экономической политики (реклама, научные разработки и пр.).
При анализе взаимосвязи расходов, объема продукции и прибыли вычисляют точку преломления убытков и прибыли. Эта точка характеризует продажную выручку, когда уже нет убытков, но еще нет прибыли. Метод прямого вычисления себестоимости (директ – костинг) основан на вычислении из продажной выручки переменных расходов и определения предельной прибыли, которая отличается от реальной прибыли на сумму периодических расходов.
Взаимосвязь всех этих понятий директ – костинга при калькулировании переменной части себестоимости продукции показан на графиках.

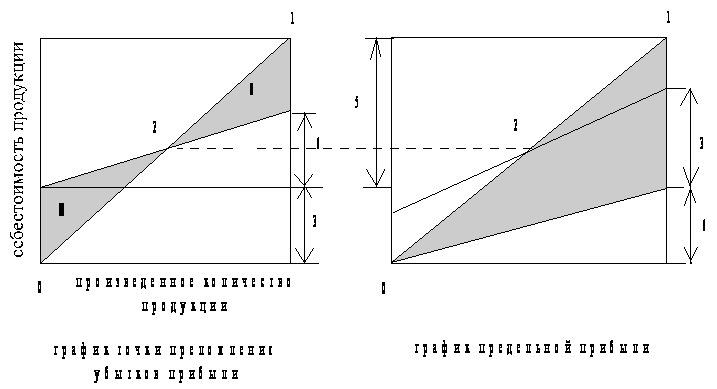
1 – продажа
2 – точка преломления убытков и прибыли
3 – постоянные расходы
4 – прибыль
5 – предельная прибыль
6 – переменные расходы
7 – убыток
Анализ выполнения плана отгрузки предприятия.
Анализ выполнения плана реализации продукции начинается с определения выполнения плана отгрузки продукции потребителем.
Необходимость такого анализа обусловлена тем, что между отгрузкой готовой продукции покупателем и ее реализацией, т.е. оплатой имеется разрыв во времени. До поступления от покупателей денег, на балансе предприятия – поставщика числятся товары отгруженные и сданные работы; товары не оплаченные в срок покупателем; товары на ответственном хранении у покупателя в виду отказа от акцента.
Анализ выполнения плана отгрузки проводится на основании данных отчетности, оперативного учета и первичной документации. Отгрузка продукции осуществляется в соответствии с заключенным договором между поставщиком и потребителем. Показатели учета выполнения договора позволяют установить выполнение плана отгрузки по объему, ассортименту, потребителям, срокам и качеству отгружаемой продукции. Для контроля за выполнением плана реализации продукции составляют графики отгрузки, в которых указываются плановые и фактические данные об отгрузке продукции потребителем. В зависимости от характера отгружаемой продукции оперативный учет ведут в натуральном или денежном выражении.
Для получения обобщающей характеристики выполнения плана отгрузки изделий необходимо показатели отгрузки в натуральном выражении пересчитать в денежное (стоимостное) по оптовым ценам, принятым в плане.
Неравномерная отгрузка готовой продукции могла быть результатом как неритмичности производства продукции, так и недостатков в сбытовой работе. Анализ должен установить каким потребителем задерживалась отгрузка готовой продукции, выявить причины нарушения сроков отгрузки, а также наметить мероприятия по устранению выявленных недостатков.
Анализ реализации продукции тесно связан с анализом выполнения договорных обязательств по поставкам продукции. Невыполнение плана по договорам для предприятия оборачивается уменьшением выручки, прибыли, выплатой штрафных санкций. Кроме того в условиях конкуренции предприятие может потерять рынки сбыта продукции, что повлечет за собой спад производства. Особо важное значение для предприятия имеет выполнение контрактов на поставку товаров для нужд. Это гарантирует предельный сбыт продукции, своевременную ее оплату, льготы по налогам, кредитам. В процессе анализа определяется выполнение плана поставок за месяц и с нарастающим итогам в целом по предприятию выясняются причины недовыполнения плана и дается оценка деятельности по выполнению договорных обязательств.
Рассмотрим план выполнения договорных обязательств по отгрузке продукции за март месяц на примере предприятия ООО “Стройбытсервис”
|
Изделие |
Потреби-тель |
План поставки по договору |
Фактически отгружено |
Недопос-тавка продукции |
Зачетный объем в пределах плана |
|
Половая доска |
ЗАО “Добра” |
6700 | 6522 | -178 | 6522 |
|
Инт. Им. Державина |
2300 | 2259-12 | -40.88 | 2259-12 | |
|
Дверные блоки |
ООО “Экватор” |
2800 | 3000 | 2800 | |
|
Брус |
ООО “Тамбов-дорстрой” |
7040 | 7040 | 7040 | |
|
ООО “Стинек” |
260 | 267-80 | 267-80 | ||
| 1900 | 19088-92 | -218.88 | 18888.92 |
Процент выполнения договорных обязательств рассчитывается делением разности между плановым объемом отгрузки по договорным обязательчтвам (ОПпл) и его недовыполнением (ОНн) на плановый объем (ОПпл).
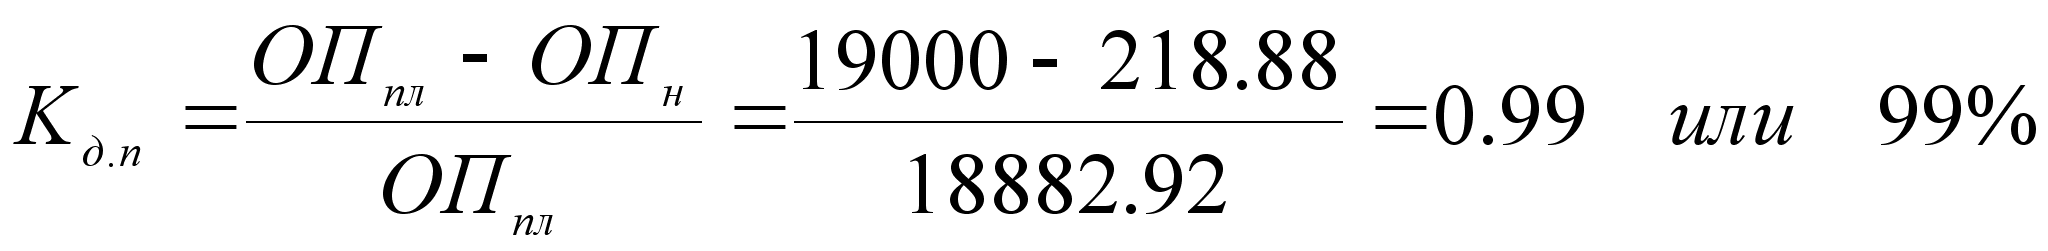
Из таблицы видно, что за отчетный месяц недопоставлено продукции по договорам на сумму 218.88 руб. или на 1 %. Недопоставка продукции отрицательно влияет не только на итоги деятельности предприятия, но и на работу торговых организаций.
Большое влияние на результаты хозяйственной деятельности оказывает ассортимент (номенклатура) и структура производства и реализации продукции. При формировании ассортимента и структуры выпуска продукции предприятие учитывает спрос на данные виды продукции, наиболее эффективное использование трудовых, сырьевых, технических, финансовых и др. ресурсов, имеющихся в распоряжении предприятия.
Система формирования ассортимента включает в себя следующие основные моменты:
определение текущих и перспективных потребностей покупателей;
оценку уровня конкурентоспособности выпускаемой или планируемой к выпуску продукции;
изучение жизненного цикла изделий и применения своевременных мер по внедрению новых, более совершенных видов продукции и изъятие из производства морально устаревших изделий;
оценку экономической эффективности и степени риска изменений в ассортименте продукции.
Причинами недовыполнения плана по ассортименту могут быть как внешние, так и внутренние. К внешним относятся:
конъюнктура рынка;
изменение спроса на отдельные виды продукции;
состояние материально-технической базы.
К внутренним относятся:
недостатки в организации производства;
плохое техническое состояние оборудования, его простои, аварии, низкая культура производства;
недостатки в системе управления.
Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции, приводит к изменению ее структуры, т.е. соотношения отдельных изделий в общем их выпуске. Выполнить план по структуре – значит сохранить в фактическом выпуске продукции запланированные соотношения отдельных ее видов. Изменение структуры производства оказывает большое влияние на все
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.