Анализ финансового состояния предприятия
Продукция живот-ва, всего
Всего по хозяйству
На отрасль растениеводства приходится лишь 5,1% товарной продукции, полностью состоящая из пшеницы 1-2 класса.
СПК «Дружба» реализует производственное молоко на Можайский маслозавод ОАО «Найдал».
Мясо реализуется на рынках города Улан-Удэ. В СПК «Дружба» имеется небольшая мельница, которая обеспечивает работников мукой, также имеется дробилка.
СПК «Дружба» производит мясо, молоко, шерсть, зерно. В анализируемый период (2005 – 2007 гг.) наблюдается стабильный рост производства зерна.
Раньше основным источником прибыли была реализация зерна. По сравнению с базисным 2005 годом в отчетный 2007 год наблюдается увеличение поголовья скота за счет покупки в кредит по национальному проекту.
Исходя из данных таблицы 5 можно определить коэффициент специализации по формуле:
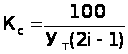 ,
где Кс - коэффициент специализации;
Ут - удельный вес отраслей в общем объеме товарной продукции;
i - порядковый номер вида товарной продукции в ранжированном ряду.
К спец = 100 / 26,4*1+18,2*3+16,4*5+14,5*7+11,2*9+4,2*11+3,6*13+
+3,3*15+1,2*17+0,5*19+0,1*21 = 0,2.
Как видно из таблицы 8 за последние три года уровень специализации слабо выраженный. Это говорит о том, что хозяйство расширяет свою продукцию.
Обобщающим показателем хозяйственной деятельности организации является финансовый результат. Финансовый коэффициент представляет собой относительные показатели финансового состояния. Обобщающим показателем хозяйственной деятельности организации является финансовый результат. Основными источниками информации для анализа финансовых результатах являются данные формы № 2 «Отчет о прибылях и убытках», формы №1 «Бухгалтерский баланс», форма № 3 «Отчет о движении капитала», форма № 4 «Отчет о движении денежных средств».
Анализ абсолютных показателей, приведенных в таблице 6, свидетельствует о том, что СПК «Дружба» в отчетном году добился высоких финансовых результатов хозяйственной деятельности, как по сравнению с предыдущими годами.
Экономическую эффективность сельскохозяйственного производства характеризует рентабельность, которая представляет собой экономическую категорию, отражающую доходность и прибыльность предприятия.
Основным направлением экономики сельского хозяйства является рост производительности труда. Именно этот фактор выступает для повышения производства продукции.
Таблица 5
Затраты труда на производство сельскохозяйственной продукции
| № | Показатель | 2005 г. | 2006 г. | 2007 г. |
| 1 | Затраты труда на: 1 ц зерна, ч/час | 11 | 8 | 4,7 |
| 3 | 1 ц сена | 1,2 | 1,2 | 1,2 |
| 2 | 1 ц привеса КРС | 99 | 99 | 80 |
| 4 | 1ц привеса овец | 25,5 | 28,6 | 20 |
| 5 | 1 ц молока цельного | 12,9 | 9,5 | 9,2 |
| 6 | 1 ц шерсти всякой | 69 | 60 | 58 |
Из данной таблицы видно, что к наибольшим затратам труда приводит производство 1 ц привеса КРС, поскольку крупному рогатому скоту требуется больше кормов, ухода и рабочих рук.
Таблица 6
Финансовые результаты реализации продукции растениеводства
| Года | Показатели тыс.руб. | Зерновые и зернобобовые культуры | ||
| пшеница | ячмень | овес | ||
2005 |
реализовано продукции растениеводства | 15 | 120 | - |
| полная себестоимость | 12 | 96 | - | |
| выручка | 8 | 69 | - | |
|
прибыль (+), убыток (-) |
- 4 | - 27 | - | |
| окупаемость,% | 66,66 | 71,87 | - | |
2006 |
реализовано продукции растениеводства | 100 | 154 | 100 |
| полная себестоимость | 50 | 55 | 35 | |
| выручка | 50 | 55 | 36 | |
|
прибыль (+), убыток (-) |
0 | 0 | + 1 | |
| рентабельность,% | - | - | + 2,85 | |
2007 |
реализовано продукции растениеводства | - | - | 384 |
| полная себестоимость | - | - | 492 | |
| выручка | - | - | 521 | |
|
прибыль (+), убыток (-) |
- | - | + 29 | |
| рентабельность,% | - | - | 5,89 | |
Проанализировав таблицу 15 можно сделать вывод о том, что в 2007 г. и 2006 г. по сравнению с 2005 годом производство зерновых культур улучшилось в связи природно-климатическими условиями.
При производстве сельскохозяйственной продукции затрагивается живой и прошлый труд, т.е. затраты. Основные затраты непосредственно связаны с процессом производства продукции.
Животноводство является также как и отрасль растениеводства, важной отраслью сельского хозяйства, которая обеспечивает нас продуктами питания: мясо, молоко, а кроме этого животноводство является главным производителем сырья для легкой и перерабатывающей промышленности.
Животноводство в СПК «Дружба» занимает главное место, а именно производство мяса.
Таблица 7
Состав и структура поголовья животных
| Группы скота | 2005 г. | 2006 г. | 2007 г. | 2007 к 2005 г., % | 2007 к 2006 г., % |
| гол. | гол. | гол. | |||
| КРС – всего: в т.ч. | 459 | 474 | 416 | 90,6 | 87,6 |
| Коровы, из них | 131 | 122 | 125 | 95,4 | 102,5 |
| коровы молочного направления | 81 |
89 |
- |
- |
- |
| быки-производители | 9 | 6 | 10 | 111,1 | 166,7 |
| нетели | 24 | 40 | 125 | 520,8 | 312,5 |
| телки старше 2-х лет | 87 | 138 | 42 | 48,3 | 30,4 |
| Овцы – всего: в т.ч. | 3113 | 3135 | 3138 | 100,8 | 100,1 |
| Бараны-производители | 61 | 70 | 153 | 250,8 | 218,6 |
| Овцематки | 1800 | 1839 | 1840 | 102,2 | 100,1 |
| Лошади – всего: в т.ч. | 87 | 97 | 108 | 124,1 | 111,3 |
| Конематки 3-х лет и старше | 16 | 14 | 18 | 112,5 | 128,6 |
| Жеребцы – произ.-ли | 3 | 7 | 7 | 233,3 | 100 |
Данные таблицы 14 говорят о том, что поголовье КРС в 2007 году уменьшилось в отличие от 2005 года на 9,4%. А поголовье овец увеличилось до 3138 голов, то есть на 0,8%.
Таблица 8
Финансовый результат производства продукции отрасли животноводства
| Года | Показатели тыс.руб. | Скот в живой массе | ||
| КРС | овцы | лошади | ||
| 2005 | реализовано продукции животноводства | 110 | 147 | 136 |
| полная себестоимость | 426 | 342 | 233 | |
| выручка | 752 | 461 | 299 | |
|
прибыль (+), убыток (-) |
+326 | +119 | +66 | |
| рентабельность,% | 76,52 | 34,79 | 28,32 | |
| 2006 | реализовано продукции животноводства | 446 | 65 | 19 |
| полная себестоимость | 882 | 255 | 22 | |
| выручка | 1026 | 273 | 43 | |
|
прибыль (+), убыток (-) |
+144 | +18 | +21 | |
| рентабельность,% | 16,32 | 7,05 | 95,45 | |
| 2007 | реализовано продукции животноводства | 427 | 392 | - |
| полная себестоимость | 1574 | 1120 | - | |
| выручка | 1580 | 1215 | - | |
|
прибыль (+), убыток (-) |
+6 | +95 | - | |
| рентабельность,% | 0,38 | 8,48 | - | |
Проанализировав таблицу, мы видим, что хозяйство в отрасли животноводства из года в год работает лучше. Рентабельность увеличивается из-за средней закупочной цены, также увеличивается выручка и себестоимость продукции. В 2007 году увеличилась рентабельность КРС, овец по сравнению с 2005 годом. Это значит, что эффективно развивается предприятие, т.е. хозяйство всё лучше перерабатывает свою собственную продукцию животноводства.
Глава 3. Анализ финансового состояния предприятия СПК «Дружба»
3.1. Анализ динамики, состава и структуры источников капитала
Руководство предприятия должно иметь четкое представление, за счет каких источников ресурсов оно будет осуществлять свою деятельность. Забота об обеспечении бизнеса необходимыми финансовыми ресурсами является ключевым моментом в деятельности любого предприятия.
Собственный капитал характеризуется простотой привлечения, обеспечением более и снижением риска банкротства. Необходимость в нем обусловлена требованиями самофинансирования предприятий. Однако нужно учитывать, что собственный капитал ограничен в размерах. Кроме того, финансирование деятельности предприятия только за счет собственных средств не всегда выгодно для него, особенно в тех случаях, когда производство имеет сезонный характер. Тогда в отдельные периоды буду накапливаться большие средства на счетах в банке, а в другие их будет не доставать. Следует также иметь в виду, что цены на финансовые ресурсы невысокие, а предприятие может обеспечить более высокий уровень отдачи на вложенный капитал, чем платит за кредитные ресурсы, то, привлекая заемные средства, оно может повысить рентабельность собственного капитала.
В то же время если средства предприятия созданы в основном за счет краткосрочных обязательств, то его финансовое положение будет неустойчивым, так как с капиталами краткосрочного использования необходима постоянная оперативная работа, направленная на контроль за своевременным возвратом и привлечение в оборот на непродолжительное время других капиталов. Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение.
Таблица 9
Анализ динамики и структуры источников капитала на 2005 г.
| Источник капитала | Наличие средств, тыс. руб. | Структура средств, % | ||||
| на начало периода | на конец периода | изменение, +(-) | на начало периода | на конец периода | изменение, +(-) | |
| Собственный капитал | 13346 | 14522 | 1176 | 62,06 | 74,31 | +12,25 |
| Заемный капитал | 8158 | 5021 | -3137 | 37,94 | 25,69 | -12,25 |
| И т о г о | 21504 | 19543 | -1961 | 100 | 100 | - |
Таблица 10
Анализ динамики и структуры источников капитала на 2006 г.
| Источник капитала | Наличие средств, тыс. руб. | Структура средств, % | ||||
| на начало периода | на конец периода | изменение, +(-) | на начало периода | на конец периода | изменение, +(-) | |
| Собственный капитал | 14522 | 16658 | 2136 | 74,3 | 63,03 | -11,27 |
| Заемный капитал | 5021 | 9770 | -9773 | 25,69 | 36,96 | 11,27 |
| И т о г о | 19543 | 26428 | 6885 | 100 | 100 | - |
Таблица 11
Анализ динамики и структуры источников капитала на 2007 г.
| Источник капитала | Наличие средств, тыс. руб. | Структура средств, % | ||||
| на начало периода | на конец периода | изменение, +(-) | на начало периода | на конец периода | изменение, +(-) | |
| Собственный капитал | 16658 | 18902 | 2244 | 63,03 | 67,06 | 4,03 |
| Заемный капитал | 9770 | 9286 | -484 | 36,97 | 32,94 | -4,03 |
| И т о г о | 26428 | 28188 | 1760 | 100 | 100 | - |
Из данных таблиц 1, 2, 3 видно, что на данном предприятии основной удельный вес в источниках формирования активов в 2005 г. занимает собственный капитал, причем за отчетный год его доля возросла на 12,25%. А в 2006 г. основной удельный вес занял заемный капитал, его доля понизилась на 12,27%. В 2007 г. снова в источниках формирования активов наибольший удельный вес занял собственный капитал и за отчетный год повысился на 4,03%.
3.2. Анализ платежеспособности и финансовой устойчивости предприятия
Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе, переносить непредвиденные потрясения и поддерживать свою платежеспособность в неблагоприятных обстоятельствах свидетельствует о его устойчивом финансовом состоянии, и наоборот. Если платежеспособность – это внешнее проявление финансового состояния предприятия, то финансовая устойчивость – внутренняя его сторона, отражающая сбалансированность денежных и товарных потоков, доходов и расходов, средств и источников их формирования.
Финансовая устойчивость предприятия - это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантирующее его постоянную платежеспособность и инвестиционную привлекательность в границах допустимого уровня риска. Устойчивое финансовое состояние достигается при достаточности собственного капитала хорошем качестве активов, достаточном уровне рентабельности с учетом операционного и финансового риска, достаточности ликвидности, стабильных доходах и широких возможностях привлечения заемных средств. Для обеспечения финансовой устойчивости предприятия должно обладать гибкой структурой капитала, уметь организовать его движение таким образом, чтобы обеспечить постоянные превышение доходов над расходами с целью сохранения платежеспособности и создания условий для самопроизводства. Финансовое состояние предприятия, его устойчивость и стабильность зависят от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый планы успешно выполняются, то это положительно влияет на финансовое положение предприятия и наоборот, в результате недовыполнения плана по производству и реализации продукции происходит повышение ее себестоимости, уменьшение выручки и суммы прибыли и как следствия ухудшение финансового состояние предприятия и его платежеспособности. Следовательно, устойчивое финансовое состояние не является счастливой случайностью, а итогом грамотного, умелого управления всем комплексом факторов, определяющих результаты хозяйственной деятельности предприятия. Финансовая деятельность как составная часть хозяйственной деятельности должна быть направлена на обеспечение планомерного поступления и расходования денежных ресурсов, выполнения расчетной дисциплины, достижения рациональных пропорций собственного и заемного капитала и наиболее эффективное его использование.
Платежеспособность – возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства. Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, котором определяется временем, необходимым для превращения их в денежные средства.
Чем меньше требуется времени для инкассации данного актива, тем выше его ликвидность. Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее – это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долговых обязательств.
Ликвидность предприятия – это более общее понятия, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников. Но предприятия может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности. От степени ликвидности баланса и предприятия зависит платежеспособность. В тоже время ликвидность характеризует как текущее состояние расчетов, так и перспективу. Предприятие может быть платежеспособным на отчетную дату, но иметь неблагоприятные возможности в будущем, и наоборот. Анализ ликвидности баланса заключается в сравнении средств по активу, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения. С точки зрения ликвидности, активы предприятия можно разделить на четыре группы:
- немедленно реализуемые активы А1. Это денежные средства (стр. 260) и краткосрочные финансовые вложения (стр. 250);
- быстрореализуемые активы А2, выражаемые величиной краткосроч-ной дебиторской задолженности (стр. 240);
- медленно реализуемые активы А3. сюда относятся долгосрочная дебиторская задолженность (стр. 230), запасы (стр.210) и НДС по приобретенным ценностям (стр. 220), кроме того, в данную группу не включается статья. Расходы будущих периодов (стр. 217);
- труднореализуемые активы А4, представленные величиной вне-оборотных активов (стр. 190). Сюда же следует отнести статью «Расходы будущих периодов» (стр. 217).
По степени срочности предстоящей оплаты пассивы группируются следующим образом:
- наиболее срочная задолженность П1, состоит из кредиторской задолженности (стр. 620), расчетов по дивидендам (стр. 630) и прочих краткосрочных пассивов (стр. 670);
- краткосрочные пассивы П2, представлены величины краткосрочных заемных средств (стр. 610);
- долгосрочные пассивы П3 отражаются как итог раздела 5 баланса (стр. 590);
- постоянные пассивы П4 – это капитал и резервы (стр. 490). Для сохранения баланса между активами и пассивами к величине П4 нужно отнести краткосрочные пассивы, не отраженные в составе предыдущих групп: «Доходы будущих периодов» (стр. 640), «Фонд потребления» (стр. 650), «резервы предстоящих расходов и платежей» (стр. 660).
Рассмотрим анализ ликвидности предприятия за 2004-2006 гг.
Таблица 12
Анализ ликвидности за 2005 г.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный изменение (недостаток) | |
| На начало года | На конец года | ||||||
| Немедленно реализуемые активы А1 | 14 | 24 | Наиболее срочная задолженность П1 | 1668 | 543 | 1654 | 519 |
| Быстро реализуемые активы А2 | 1822 | 901 | Краткосрочные пассивы П2 | 2342 | 334 | 460 | -561 |
| Медленно реализуемые активы А3 | 8836 | 8119 | Долгосрочные пассивы П3 | 4144 | 4144 | -4692 | -3975 |
| Трудно реализуемые активы А4 | 10828 | 10499 | Постоянные пассивы П4 | 13346 | 14522 | 2518 | 4023 |
| Баланс | 21500 | 19543 | Баланс | 21500 | 19543 | - | - |
Условие ликвидности баланса
А1>П1; А2>П2; А3>П3; А1<П4
Проанализировав ликвидность баланса предприятия за 2004 г., его нельзя признать ликвидным, т.к. три соотношения групп активов и пассивов не отвечает условием абсолютной ликвидности баланса.
Таблица 13
Анализ ликвидности за 2006 г.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный изменение (недостаток) | |
| На начало года | На конец года | ||||||
| Немедленно реализуемые активы А1 | 24 | 361 | Наиболее срочная задолженность П1 | 543 | 590 | 519 | 229 |
| Быстро реализуемые активы А2 | 901 | 306 | Краткосрочные пассивы П2 | 334 | 800 | -567 | 494 |
| Медленно реализуемые активы А3 | 8119 | 13698 | Долгосрочные пассивы П3 | 4144 | 8380 | -3975 | -5318 |
| Трудно реализуемые активы А4 | 10499 | 12065 | Постоянные пассивы П4 | 14522 | 16658 | 4023 | 4593 |
| Баланс | 19543 | 26428 | Баланс | 19543 | 26428 | - | - |
Условие ликвидности баланса
А1>П1; А2>П2; А3>П3; А1<П4
Проанализировав ликвидность баланса предприятия за 2005 г., его нельзя признать ликвидным, т.к. три соотношения групп активов и пассивов не отвечает условиям абсолютной ликвидности.
Таблица 14
Анализ ликвидности за 2007 г.
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный изменение (недостаток) | |
| На начало года | На конец года | ||||||
| Немедленно реализуемые активы А1 | 361 | 53 | Наиболее срочная задолженность П1 | 800 | -26 | 439 | -79 |
| Быстро реализуемые активы А2 | 306 | 588 | Краткосрочные пассивы П2 | 800 | 1000 | 494 | 419 |
| Медленно реализуемые активы А3 | 13698 | 15815 | Долгосрочные пассивы П3 | 8380 | 8177 | -5318 | -7638 |
| Трудно реализуемые активы А4 | 12063 | 11730 | Постоянные пассивы П4 | 16658 | 18902 | 4595 | 7172 |
| Баланс | 26428 | 28188 | Баланс | 26428 | 28188 | - | - |
Условие ликвидности баланса
А1>П1; А2>П2; А3>П3; А1<П4
Проанализировав ликвидность баланса предприятия за 2006 г., его нельзя признать ликвидным, т.к. три соотношения групп активов и пассивов не отвечает условием абсолютной ликвидности баланса.
Ликвидность предприятия определяется с помощью ряда финансовых коэффициентов.
Коэффициент текущей ликвидности отражает, достаточно ли у предприятия средств, которые могут быть использованы им для погашения своих краткосрочных обязательств в течение предыдущего года
КТЛ.= общая стоимость текущих активов/срочные обязательства = =А1+А2+А3/П1+П2
В СПК «Дружба» за 2005 г. он равен:
На начало года: 10672/4010=2,6
На конец года: 9044/877=10,31
В СПК «Дружба» за 2006 г. он равен:
На начало года: 9044/877=10,31
На конец года: 14365/1390=10,33
В СПК «Дружба» за 2007 г. он равен:
На начало года: 143651390=10,33
На конец года: 16456974=16,9
Коэффициент быстрой ликвидности – отношение наиболее ликвидной части оборотных активов к текущим обязательствам, отличается от предыдущего тем, что в числителе дроби отражается еще в величине быстро ликвидных активов:
К БЛ= (А1+А2) / (П1+П2) = ликвидные активы / срочные обязательства
К БЛ. на начало 2005 года: 1836/4010=0,46
К БЛ. на конец года: 925/877=1,05
К БЛ. на начало 2006 года: 925/877=1,05
К БЛ. на конец года: 667/1600=0,42
К БЛ. на начало 2007 года: 667/1600=0,42
К БЛ. на конец года: 641/974=0,68
Коэффициент абсолютной ликвидности – наиболее жесткий критерий платежеспособности, показывающая какая часть краткосрочных обязательств может быть погашена немедленно.
К АБЛ = денежные средства/срочные обязательства
К АБЛ на начало 2005 года: 14/2342=0,001
К АБЛ на конец года: 24/334=0,072
К АБЛ на начало 2006 года: 24/334=0,072
К АБЛ на конец года: 361/800=0,451
К АБЛ на начало 2007 года: 361/800=0,451
К АБЛ на конец года: 53/1000=0,053
Сведем вышеперечисленные показатели в таблицу.
Таблица 15
Показатели рассчитанных коэффициентов
| Показатели | 2005 г. | 2006 г. | 2007 г. | Норма- тивное значе-ние | |||
| на начало года | на конец года | на начало года | на конец года | на начало года | на конец года | ||
| Коэффициент текущей ликвидности | 2,66 | 10,31 | 10,31 | 10,33 | 10,33 | 16,9 | ≥2 |
| Коэффициент быстрой ликвидности | 0,46 | 1,05 | 1,05 | 0,42 | 0,42 | 0,68 | 0,7-0,8 |
| Коэффициент абсолютной ликвидности | 0,001 | 0,072 | 0,072 | 0,451 | 0,451 | 0,053 | 0,20-0,25 |
Рассчитанные показатели ликвидности за 2005-2007 гг. свидетельствуют о затруднительном финансовом положении предприятия. Превышение оборотных активов над краткосрочными обязательствами в 2007 г. во много раз свидетельствует о нерациональном вложении средства неэффективном их использовании. Только мобилизуя средства, вложенные в материально-производственные запасы, можно рассчитаться с кредиторами по краткосрочным обязательствам. Поэтому предприятие будет покрывать часть долгов частью своего недвижимого имущества.
Источники финансовых ресурсов делятся на две большие группы: собственные и заемные. Собственные средства складываются из взносов акционеров в собственный капитал, добавочного капитала и нераспределенной прибыли. Заемный или привлеченный капитал в свою очередь подразделяется на долгосрочные и краткосрочные обязательства.
Качественным отличием собственного от заемного капитала выступает различие в условиях предоставления материальных средств. Заемные средства, в основном, предоставляются на условиях кредита, и целевое использование предоставленных ресурсов контролируется заимодавцем лишь в отдельных случаях. Источником же собственных средств являются акционеры, инвестирующие свои средства в неопределенной среде, и как правило, контролирующие расходование.
Анализ финансовой устойчивости необходим для характеристики отношений предприятия с собственниками заемных средств.
Поскольку, краткосрочными обязательствами возможно управлять, то одной из информационных составляющих управления становится данные о финансовой устойчивости предприятия. Они позволяют с одной стороны определить оптимальные, с другой стороны допустимые объемы заимствований.
Рассмотрим анализ финансовой устойчивости хозяйства за 2005-2007 гг.
Таблица 16
Анализ финансовой устойчивости предприятия за 2005 год
| Показатели | На начало года | На конец года | Отклоне-ние |
| 1. Капитал и резервы | 13346 | 14522 | 1176 |
| 2. Внеоборотные активы | 10828 | 10499 | -329 |
| 3. Долгосрочные кредиты и займы | 742 | 742 | - |
| 4. Наличие собственных оборотных средств (стр. 1 + стр. 3 – стр. 2) | 3268 | 4765 | 1497 |
| 5. Краткосрочные кредиты и займы | 2342 | 334 | -2008 |
| 6. Общая величина основных источников формирования запасов и затрат (стр. 4 + стр. 5) | 5610 | 5099 | -511 |
| 7. Запасы | 8679 | 8082 | -597 |
| 8. Излишек (+) или недостаток (-) собственных оборотных средств (стр. 4 – стр. 7) | -5411 | -3317 | -8728 |
| 9. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр.6 – стр. 7) | -3069 | -2983 | -6052 |
Анализируя данную таблицу можно сделать вывод, что финансовое положение СПК «Дружба» за 2005 г. претерпело значительные изменения. Из строк 8, 9 можно сделать вывод о недостатке собственных оборотных средств и недостатке источников формирования запасов и затрат.
Таблица 17
Анализ финансовой устойчивости предприятия за 2006 год
| Показатели | На начало года | На конец года | Отклоне-ние |
| 1. Капитал и резервы | 14522 | 16658 | 2136 |
| 2. Внеоборотные активы | 10499 | 12065 | 1566 |
| 3. Долгосрочные кредиты и займы | 742 | 4165 | 3423 |
| 4. Наличие собственных оборотных средств (стр. 1 + стр. 3 – стр. 2) | 4765 | 8758 | 3993 |
| 5. Краткосрочные кредиты и займы | 334 | 800 | 466 |
| 6. Общая величина основных источников формирования запасов и затрат (стр. 4 + стр. 5) | 5099 | 9558 | 4459 |
| 7. Запасы | 8082 | 13661 | 5579 |
| 8. Излишек (+) или недостаток (-) собственных оборотных средств (стр. 4 – стр. 7) | -3317 | -4903 | -8220 |
| 9. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр.6 – стр. 7) | -2983 | -4103 | -7086 |
Из данной таблицы можно сделать вывод: финансовое положение СПК «Дружба» претерпело значительные изменения. Из строк 8, 9 можно сделать вывод о недостатке собственных оборотных средств и недостатке источников формирования запасов и затрат.
Таблица 18
Анализ финансовой устойчивости предприятия за 2007 год
| Показатели | На начало года | На конец года | Отклонение |
| 1. Капитал и резервы | 16658 | 18902 | 2244 |
| 2. Внеоборотные активы | 12065 | 11730 | -335 |
| 3. Долгосрочные кредиты и займы | 4165 | 3962 | -203 |
| 4. Наличие собственных оборотных средств (стр. 1 + стр. 3 – стр. 2) | 8758 | 11134 | 2376 |
| 5. Краткосрочные кредиты и займы | 800 | 1000 | 200 |
| 6. Общая величина основных источников формирования запасов и затрат (стр. 4 + стр. 5) | 9558 | 12134 | 2576 |
| 7. Запасы | 13361 | 15815 | 2454 |
| 8. Излишек (+) или недостаток (-) собственных оборотных средств (стр. 4 – стр. 7) | -4103 | -4681 | -8784 |
| 9. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр.6 – стр. 7) | -4681 | -3181 | -7862 |
Финансовое положение СПК «Дружба» за 2006 г. претерпело значительное изменения. Из строк 8, 9 можно сделать вывод также о недостатке собственных оборотных средств и недостатке источников формирования запасов и затрат.
Для характеристики финансовой устойчивости предприятия используется также ряд финансовых коэффициентов.
Коэффициент автономии показывает несколько предприятие независимо от заемного капитала.
К авт. = капитал и резервы / валюта баланса
На начало 2005 года: 13346/21500=0,62
На конец года: 14522/19543=0,74
На начало 2006 года: 14522/19543=0,74
На конец года: 16658/26428=0,63
На начало 2007 года: 16658/26428=0,63
На конец года: 18902/28188=0,67
Коэффициент отношения заемных и собственных средств показывает долю заемных средств в общем объеме ресурсов предприятия.
К. заем. и соб. ср-ств = обязательства / капитал и резервы
На начало 2005 года: 8154/13346=0,61
На конец года: 5021/14522=0,35
На начало 2006 года: 5021/14522=0,35
На конец года: 9770/16658=0,59
На начало 2007 года: 9770/16658=0,59
На конец года: 9151/18902=0,48
Коэффициент обеспеченности собственными средствами показывает наличие собственных оборотных средств, необходимых для покрытия материальных запасов
КОБЕСП.СОБСТВ.СРЕД. = собственные оборотные средства / материально-производственные запасы.
На начало 2005 года: 10672/8679=1,23
На конец года: 9044/8082=1,12
На начало 2006 года: 9044/8082=1,12
На конец года: 14365/13661=1,05
На начало 2007 года: 14365/13661=1,05
На конец года: 16458/15815=1,04
Коэффициент маневренности показывает, какая часть собственных средств предприятия вложена на наиболее мобильные активы.
Кманев. = собст.обор.средства / капитал и резервы
На начало 2005 года: 10672/12246=0,87
На конец года: 9044/14522=0,62
На начало 2006 года: 9044/14522=0,62
На конец года: 14365/16658=0,86
На начало 2007 года: 14365/16658=0,86
На конец года: 16458/18902=0,87
Коэффициент финансирования показывает, какая часть деятельности финансируется за счет собственных средств
Кфинансирования = капитал и резервы/обязательства
На начало 2005 года: 13346/8154=1,64
На конец года: 14522/5021=2,89
На начало 2006 года: 14522/5021=2,89
На конец года: 16658/9770=1,7
На начало 2007 года: 16658/9770=1,7
На конец года: 18902/9151=2,07
Рассчитанные показатели сведем в таблицу.
Таблица 19
Показатели финансовой устойчивости предприятия за 2005-2007 гг.
| Показа-тели | Нор-матив. знач-е | 2005 г. | Изм. +,- | 2006 г. | Изм. +,- | 2007г. | Изм. +,- | |||
| нач. | кон. | нач. | кон. | нач. | кон. | |||||
| Кавтономии | ≥0,5 | 0,62 | 0,74 | 0,12 | 0,74 | 0,63 | -0,11 | 0,63 | 0,67 | 0,04 |
| Ксоот. собс. и заем. ср-в | ≤1 | 0,61 | 0,35 | -0,26 | 0,35 | 0,59 | 0,24 | 0,59 | 0,48 | -0,11 |
| К собс. ср-вами | ≥1 | 1,23 | 1,12 | -0,11 | 1,12 | 1,05 | -0,07 | 1,05 | 1,04 | -0,01 |
| К маневр. | ≥0,5 | 0,87 | 0,62 | -0,25 | 0,62 | 0,86 | 0,24 | 0,86 | 0,87 | 0,01 |
| К фин. | ≥1 | 1,64 | 2,89 | 1,25 | 2,89 | 1,7 | -1,19 | 1,7 | 2,07 | 0,37 |
Данные таблицы свидетельствуют о том, что предприятия располагает запасом прочности, поскольку все показатели коэффициентов соответствуют нормативным значениям. Показатели автономии указывают на то, что предприятия за 2005-2007 гг. имеет возможности выйти из кризисного состояния. Коэффициент маневренности 2007 г. увеличился на 40%, поэтому предприятие имеет возможности для свободного маневрирования. Коэффициент обеспеченности собственными оборотными средствами в 2007 г. соответствует нормативным показателям и составил 1,04, что говорит о достаточном обеспечении запасов и затрат собственными источниками формирования.
3.3. Анализ дебиторской и кредиторской задолженности
В финансовом анализе важное место занимает анализ дебиторской и кредиторской задолженности. Дебиторская задолженность – это отвлечение средств предприятия от хозяйственного оборота, т.е. задолженность других организаций по платежам данной организации. Кредиторская задолженность – это задолженность поставщикам, кредиты, займы, расчеты с бюджетом и прочие пассивы. Наличие значительных сумм дебиторской задолженности снижает эффективность использование оборотных средств. Большие суммы кредиторской задолженности свидетельствуют о внеплановом привлечении средств других. предприятия в оборот данного предприятия.
Таблица 20
Анализ дебиторской и кредиторской задолженности
| Статьи баланса | 2005 г. | 2006 г. | 2007 г. | 2007 г. к 2005 г., % |
| тыс. руб., | тыс. руб., | тыс. руб., | ||
| Дебиторская задолженность | 901 | 306 | 588 | 65,3 |
| -покупатели и заказчики | 564 | 306 | 588 | 65,3 |
| Итого | 9044 | 14365 | 16458 | 182 |
| Кредиторская задолженность | 543 | 590 | -26 | - |
| Поставщики и подрядчики | 333 | 590 | -26 | - |
| -задолженность перед государственными внебюджетными фондами | 71 | - | 62 | 87,3 |
| -задолженность перед персоналом организации | - | - | - | - |
| -задолженность по налогам и сборам | 44 | - | 21 | 47,7 |
| Прочие кредиторы | 95 | - | - | - |
| И т о г о | 877 | 1390 | 974 | 111,1 |
По данным таблицы 16 можно сделать вывод: в 2007 г. дебиторская задолженность уменьшилась на 34,7% по сравнению с 2005 г. Задолженность по налогам и сборам уменьшилась на 52,3%, задолженность перед государственными внебюджетными фондами снизилась в 2007 г. на 12,7% по сравнению с 2005 г.
Дебиторская задолженность возникает вследствие применяемых форм расчетов за товары и услуги, при предъявлении претензий,