Влияние мирового экономического кризиса на экономику России
Торговля
Общее падение спроса население естественно привело к падению уровня торговли импорт алкоголя. В январе импорт алкоголя в Россию рухнул практически по всем позициям. Вдобавок упало производство горячительных напитков внутри страны, свидетельствует последняя статистика. Тем, кто привык к виски, джину и текиле, придется либо отказываться от этой привычки, либо довольствоваться аналогами этих напитков, сделанными в родной стране.
Как говорится в последнем обзоре Центра исследований федерального и регионального рынков алкоголя (ЦИФРРА), поставки виски, рома, текилы, джина и абсента, которые в последние годы серьезно конкурировали с водкой на российском рынке, в этом году могут снизиться впервые за восемь лет, пишут «Новые известия».
Снижение импорта началось еще осенью из-за падения спроса на элитный алкоголь, но в январе превратилось в обвал. Такая ситуация почти по всем спиртным напиткам (в том числе вину) за исключением слабоалкогольных.
По мнению заместителя председателя правления Союза производителей алкогольной продукции Дмитрия Доброва, падение импорта вызвано в основном финансовыми причинами. «Раньше импортеры привлекали кредиты для закупок, но сейчас это очень сложно. Кроме того, продукция поставлялась в магазины на условиях товарного кредита, то есть сначала отдавали товар, а через несколько месяцев получали за него деньги. Сейчас идут сбои по всей товарной цепочке, перечисление денег задерживается, что мешает импортерам делать новые закупки», – пояснил «НИ» Добров.
Что касается российских производителей, то, согласно Росстату, зафиксировано падение внутреннего производства водки и ликероводочных изделий. Естественно, что отечественные производители готовы рассматривать любые идеи, которые помогли бы им хоть чуть-чуть поднять продажи.
Руководитель ЦИФРРА Вадим Дробиз полагает, что российские производители могут воспользоваться ситуацией и заместить выпадающий импорт напитками собственного производства. Так, в небольших масштабах виски производится в Ставрополье и Дагестане, а шнапс – в Краснодарском крае. В таком случае реально увидеть, что малоизвестная российская марка Praskoveyskoe вытеснит с полок, если не Johnnie Walker, то хотя бы Glen Clyde. Тем более что наладить массовое дешевое производство виски удалось в Индии, а японские сорта на международных конкурсах побеждали даже «шотландцев».
Торговые планы России и Китая
Российские власти признали, что в 2009 году торговый оборот России и Китая не превысит $40 млрд. Это перечеркивает планы правительств двух стран довести к 2010 году товарооборот до $60–80 млрд. Одновременно изменяется структура российского экспорта в Китай, доля сырья в котором продолжает увеличиваться, сообщает BFM.
Показатели двустороннего товарооборота огласил вчера торговый представитель России в КНР Сергей Цыплаков: «Если в начале кризиса ставилась задача сохранить товарооборот между нашими странами на уровне 2008 года, очевидно, что она не может быть выполнена, кризис оказался глубже, чем мы могли рассчитывать. Объем торговли по итогам года составит около 40 млрд.».
По словам чиновника, нынешний финансовый кризис «серьезно сказался на темпах развития торгово-экономического сотрудничества и роста товарооборота, нанес сильный удар по нашему двухстороннему сотрудничеству и ухудшил экономическую ситуацию и в самой России».
Как считает Цыплаков, хотя ситуацию в России в последнее время несколько улучшилась, однако «она в целом оказала отрицательное влияние на наши двухсторонние торговые отношения».
По данным газеты «Жэньминь жибао», общий объем китайско-российской торговли достиг в 2008 году $56,8 млрд. В результате, в последние два года Россия вышла на восьмое место среди крупнейших торговых партнеров Китая, а Китай стал вторым-третьим по величине торговым партнером России.
Но из-за кризиса, по данным российского торгпредства, итогом 10 месяцев 2009 года стало сокращение товарооборота между Россией и Китаем по сравнению с тем же периодом 2008 года на 34,4% – до $31,5 млрд. Экспорт России за 10 месяцев сократился на 16,3% до $17,7 млрд., а импорт из Китая – на 48,7% до $13,8 млрд.
«При благоприятном стечении обстоятельств в 2010 году объем двустороннего товарооборота может составить 50 млрд. долларов», – отметил Цыплаков.
Торговля с Белоруссией
Товарооборот России и Белоруссии в 2009 году по сравнению с 2008 годом упал на 40,2% из-за последствий мирового финансового кризиса, сообщил в понедельник в Москве заместитель госсекретаря Союзного государства Василий Хрол. В посольстве Белоруссии в Москве сообщили, что в январе-сентябре 2009 года товарооборот составил более 2,2 млрд.... долларов. По словам чиновника, снижение товарооборота РФ со странами СНГ «произошло минимум на 45%». Он также сообщил, что в декабре пройдет итоговое заседание Совета министров Союзного государства, на котором будет рассматриваться проблема совместных российско-белорусских действий, направленных на выход из финансового кризиса.
Влияние мирового финансового кризиса на денежно-кредитную политику и банковскую систему России
Снижение цен на нефть с мая прошлого года и ограничение заимствований на внешнем рынке вызвали существенное ослабление платежного баланса во втором полугодии 2008 г. Чистый приток частного капитала в размере 83 млрд. долл. США в 2007 г. превратился в его чистый отток в размере 130 млрд. долл. в 2008 г. В IV квартале прошлого года по сравнению с I кварталом счет текущих операций сократился в 4,5 раза – с 37 млрд. долл. США до 8 млрд. долл., а в целом за год он составил 99 млрд. долл. США (см. табл. 1). В 2009 г. Ожидается нулевое сальдо счета текущих операций.
Платежный баланс Российской Федерации за 2008 год (млрд. долл. США)
| I | II | III | IV(оценка) | Год(оценка) | |
| Счет текущих операций | 37,4 | 25,8 | 27,6 | 8,1 | 98,9 |
|
Счет операций с капиталом и финансовыми инструментами |
–24,7 | 35,4 | –9,4 | –129,7 | –128,4 |
|
Финансовый счет (кроме резервных активов) |
–24,6 | 35,2 | –9,6 | –130,0 | –129,0 |
|
Изменение валютных резервов («+» – снижение, «–» – рост) |
–6,4 | –64,2 | –15,0 | 131,0 |
45,3 |
|
Справочно: Цены на нефть марки Urals (мировые), долл./барр |
93,4 | 117,1 | 113,0 | 54,2 | 94,4 |
| Чистый ввоз / вывоз капитала частным сектором | –23,1 | 41,1 | 1 –17,4 | –130,5 | –129,9 |
В результате в прошлом году валютные резервы сократились на 45 млрд. долл. США (а золотовалютные – на 51,7 млрд.) и фактически перестали выполнять функцию источника денежного предложения. Их сокращение привело к серьезному замедлению денежного предложения. За 11 месяцев 2008 г. объем денежной массы М2 даже снизился на 0,3%, в то время как в 2007 г. за тот же период он увеличился на 35,2%.
Основным источником денежного предложения стало пополнение ликвидности со стороны денежных властей. Предпринятые шаги позволили насытить рынок краткосрочной ликвидностью, однако не смогли компенсировать дефицит долгосрочных ресурсов. Предложение «длинных» денег в экономике и стабилизацию денежного рынка в долгосрочной перспективе должны обеспечить институциональные инвесторы, а также сами коммерческие банки за счет кредитной активности.
Одним из источников «длинных» пассивов служат депозиты юридических лиц и вклады физических лиц, размещенные на срок более трех лет. На протяжении последних двух лет их доля в общих пассивах составляла 5–6%.
В условиях нехватки «длинных» денег банки вынуждены в качестве источника формирования «длинных» активов использовать «короткие» обязательства. Причем эта ситуация характерна не только для периода текущей финансовой нестабильности, но и для последних нескольких лет, когда краткосрочные обязательства покрывали не менее 10–14% долгосрочных активов банков. Очевидно, дальнейшее наращивание долгосрочных кредитов за счет краткосрочных пассивов могло негативно сказаться на ликвидности банковской системы.
В последнее время замедление темпов роста кредитного портфеля приняло ярко выраженный характер. В ноябре 2008 г. по сравнению с октябрем объем выданных кредитов населению даже сократился на 0,7%, прирост банковских кредитов предприятиям составил всего 0,7% (см. рис. 7). По итогам одиннадцати месяцев 2008 г.
Задолженность перед кредитными организациями нефинансовых организаций выросла на 32,6% против 46,9% за тот же период 2007 г.
На динамику банковских кредитов в 2008 г. оказало влияние и то, что в период кризиса многие организации начали сворачивать инвестиционные программы, сокращать текущие расходы. Банки стали ужесточать требования к финансовому состоянию граждан в связи с возрастающими рисками непогашения кредитов (снижение покупательской способности, увеличение числа безработных). В ближайшее время банкам придется больше внимания уделять привлечению ресурсов с внутреннего рынка.
Усиление конкуренции на внутреннем финансовом рынке в 2008 г. привело к повышению ставок по банковским депозитам. Так, средневзвешенная ставка по рублевым депозитам населения в кредитных организациях сроком до одного года повысилась с 5,4% годовых в январе 2008 г. до 6,2% годовых в октябре, а средневзвешенная ставка по руб.- левым депозитам предприятий сроком до одного года – с 3 до 6,7%, но даже при таких условиях темпы прироста банковских депозитов снизились. Для поддержания своей деятельности коммерческие банки не могут кредитовать под меньший процент, чем ставки по депозитам, что также спровоцировало уменьшение кредитного портфеля.
2.2 Влияние экономического кризиса на горнодобывающую промышленность на примере компании ГМК «Норильский Никель»
Рассмотрим влияние мирового экономического кризиса на экономику России на примере горнодобывающего предприятия ГМК «Норильский Никель».
Норильский комбинат был основан 23 июня 1935 года, а уже в 1953 г. стал ведущим горнодобывающим предприятием советского союза.
4 ноября 1989 г. Совет Министров СССР принял постановление о создании «Государственного концерна по производству цветных металлов «Норильский никель». Это решение было продиктовано необходимостью проведения структурной перестройки промышленности страны. В концерн были включены Норильский комбинат, комбинаты «Печенганикель» и «Североникель», Оленегорский механический завод, Красноярский завод по обработке цветных металлов и институт «Гипроникель» (г. Санкт-Петербург). Эти предприятия были объединены в единый концерн на основе общей технологической схемы переработки сульфидных медно-никелевых руд.
В 1994 году было проведено акционирование предприятий РАО «Норильский никель». В соответствии с планом приватизации часть акций РАО была передана трудовому коллективу, часть акций была выставлена на реализацию на чековых аукционах. Владельцами акций «Норильского никеля» стали более 250 тысяч человек. Контрольный пакет акций РАО (38% или 51% голосующих), закрепленный в федеральной собственности, в ноябре 1995 г. был выставлен на залоговый аукцион. По его результатам ОНЭКСИМ Банк стал номинальным держателем контрольного пакета акций РАО «Норильский никель».
На данном этапе Норильский никель – крупнейший в мире производитель никеля и палладия, один из крупнейших производителей платины и меди. Помимо этого Норильский никель производит побочные металлы – кобальт, хром, родий, серебро, золото, иридий, рутений, а также селен, теллур и серу.
Основными видами деятельности предприятий Группы являются поиск, разведка, добыча, обогащение и переработка полезных ископаемых, производство, маркетинг и реализация цветных и драгоценных металлов.
3. Антикризисные меры
Ограниченность ресурсов и резервов правительства в условиях, когда быстрый выход из кризиса становится все менее вероятным, выступает предпосылкой сдвига в экономической политике от «оперативно-тактических» мер, направленных на смягчение кризиса, к мерам, ориентированным на его преодоление. В период острой фазы кризиса сокращение горизонта экономической политики было неизбежным, но систематический мониторинг принятых мер и структурированная предварительная оценка новых мер позволят его удлинить и увязать текущие действия правительства с ранее заявленными стратегическими приоритетами.
К настоящему времени правительство РФ сформировало и реализует широкий набор антикризисных мер, уникальный по количеству форм и направлений воздействия государства на экономику, по объемам используемых ресурсов.
С начала проведения антикризисной политики в качестве приоритетов были заявлены:
– поддержка (обеспечение стабильности) финансового сектора;
– социальная поддержка населения, сохранение и создание новых рабочих мест;
– поддержка отдельных, наиболее чувствительных к кризису отраслей реального сектора экономики на основе стимулирования внутреннего спроса и импортозамещения;
– поддержка системообразующих и градообразующих предприятий.
После завершения цикла принятия «пожарных мер», а также с осознанием длительности кризиса усиливается объективная потребность в системной оценке антикризисной политики государства по отношению к реальному сектору экономики. При проведении оценки антикризисных мер в рамках нашего проекта основное внимание уделялось не обсуждению целесообразности той или иной меры, а оценке используемых инструментов государственного регулирования (воздействия), соответствующих правил, а также механизмов, обеспечивающих их выполнение.
3.1 Основные задачи
В весьма сжатые сроки (практически с ноября 2008 г.) был заявлен широкий набор антикризисных мер по поддержке реального сектора экономики, реализация которых потребовала не только разработки и принятия множества нормативных правовых актов, но и формирования новых механизмов «ручного управления» по ряду инструментов. Многие меры реализовывались в условиях жестких временных ограничений, сильнейшего давления различных групп интересов.
В результате резко возросла нагрузка на административную систему, что в некоторых случаях привело к «рассинхронизации» практической реализации мер. Так, отметим существенную задержку с размещением госзаказа (и, как следствие, вынужденное расширение набора мер по привлечению финансирования для крупнейших, системообразующих компаний, предприятий оборонно-промышленного комплекса – ОПК). Но самое главное – возник разрыв между принятием нормативных актов и практической реализацией соответствующих мер. Возможно, по указанной причине усилилось стремление принимать дополнительные меры. Все это привело к своеобразным догоняющим друг друга «волнам»4 формирования мер по отдельным отраслям (секторам), направлениям экономической политики и определило множественность и разнородность итогового набора антикризисных мер к марту 2009 г. В то же время проведение антикризисной политики позволило ускорить реализацию ряда ранее запланированных стратегических мер, особенно в части развития корпоративного регулирования, поддержки малого и среднего предпринимательства (МСП), совершенствования налогового регулирования.
В связи с этим представлялось важным реконструировать задачи антикризисной политики, исходя из состава и особенностей реализуемых мер. В основном антикризисные меры направлены на решение следующих задач:
– расширение доступа предприятий к финансовым ресурсам (прямое кредитование госбанками, финансовыми институтами развития, их капитализация; стимулирование частного кредитования путем предоставления субсидий по процентным ставкам и госгарантий; рекомендации банкам по кредитованию; расширение условий для привлечения капитала на основе выпуска акций и облигаций и их выкупа уполномоченными организациями);
– снижение нагрузки на бизнес (налоговой нагрузки, вывозных таможенных пошлин, административной нагрузки; ограничение роста тарифов на услуги и продукцию субъектов естественных монополий);
– смягчение негативных социальных последствий и развитие рынка труда (увеличение пособий по безработице, софинансирование региональных программ занятости, ограничения на использование иностранной рабочей силы);
– стимулирование внутреннего спроса (госзакупки, авансирование, преференции для отечественных производителей, закупки и инвестиционные программы субъектов естественных монополий, лизинг, защитные таможенные меры, субсидии по кредитам потребителей);
– поддержка малого и среднего предпринимательства (софинансирование региональных программ по развитию МСП, программы кредитования МСП Внешэкономбанка), развитие конкуренции.
Отметим, что ряд мер сложно отнести только к одной из выделенных задач. Например, некоторые антикризисные меры в рамках социальной политики могут также рассматриваться в контексте стимулирования внутреннего спроса на продукцию отдельных отраслей, развития предпринимательства.
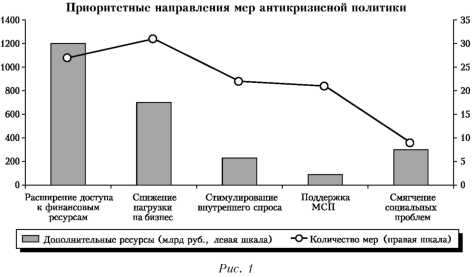
В целом общий объем дополнительных ресурсов, исходя из существующих оценок «стоимости» отдельных антикризисных мер в отношении реального сектора экономики, в октябре 2008 – декабре 2009 г. оценивается в 2,1–2,5 трлн. руб. На первом месте стоят меры по расширению доступа реального сектора к финансовым ресурсам (1,1 – 1,2 трлн. руб.), на втором – меры по снижению нагрузки на бизнес (бюджетные потери – 500–700 млрд. руб.), на третьем – меры социальной политики, связанные со стимулированием спроса населения, поддержкой начинающих предпринимателей, – 250–300 млрд. руб., далее – стимулирование внутреннего спроса (180–240 млрд. руб.) и на последнем месте – меры по поддержке МСП (60 – 90 млрд. руб.)6 (см. рис. 1).
В «антикризисном пакете» недостаточно представлены меры по стимулированию экспорта, прежде всего высокотехнологичного, развитию конкурентной среды7. Крайне мало мер, связанных со стимулированием инновационной активности и развития компаний, повышением эффективности деятельности субъектов естественных монополий и крупных госкомпаний; отсутствуют меры по привлечению иностранных инвесторов и формированию особых экономических зон. К тому же заметно определенное ослабление инновационной направленности созданных еще до кризиса финансовых институтов развития: в некоторых случаях усиливается их роль как агентов правительства в ущерб функциям институтов развития (Внешэкономбанк), иногда – сокращаются (изымаются) ресурсы, находящиеся в их распоряжении («Роснано»), в отдельных случаях усиливается критика базовых принципов их деятельности (Российская венчурная компания).
3.2 Основные бенефициары антикризисных мер
Сопоставим получаемые выгоды в зависимости от масштабов бизнеса и отраслевой принадлежности предприятий. Как выяснилось, большинство мер направлены на поддержку крупных компаний. Значительная часть мер не содержит формальных ограничений на получение поддержки средними предприятиями, однако в процедурах принятия решений приоритет отдается крупному бизнесу. По экспертным оценкам, половина мер связана с интересами (проблемами) сверхкрупного и крупного бизнеса, причем на них приходится 60% от общего объема дополнительных ресурсов. Примерно треть мер направлена на поддержку малого предпринимательства, но их «вес» в объеме ресурсов не превышает 5%. Только 15% мер предполагают поддержку бизнеса безотносительно к его масштабам. Отчасти это определяется приоритетами антикризисной политики, поскольку они ориентированы прежде всего на отрасли с высокой концентрацией производства. Отметим и тот факт, что ряд предприятий, получающих селективную поддержку, относятся к градообразующим («АвтоВАЗ», «КамАЗ» и др.). Кроме того, крупный бизнес имеет больше возможностей для лоббирования своих интересов.
Нередко утверждают, что благодаря поддержке крупных компаний соответствующие выгоды «передаются» вниз по их кооперационным цепочкам. По нашему мнению, это справедливо в большей степени для секторов с жесткой «вертикальной» организацией (например, ОПК), при этом в проигрыше оказываются средние предприятия в секторах с «горизонтальной» организацией и в новых секторах, где еще практически нет сверхкрупных компаний.
Хотя многие меры, как декларируется, направлены на развитие МСП, но реально они связаны с поддержкой преимущественно микропредприятий и малого бизнеса и, кроме того, практически не стимулируют рост масштабов бизнеса малых компаний. В итоге в худшем положении оказывается средний бизнес, поскольку его «не касаются» ни меры системного характера для малых предприятий, ни меры селективной поддержки крупных компаний. Есть только две значимых и системных меры, где средний бизнес не дискриминирован, – снижение ставки налога на прибыль и введение 30-процентной амортизационной премии, но позитивный эффект от этих мер существенно сокращается по мере углубления кризиса.
В целом антикризисные меры и по количеству, и по характеру перераспределения ресурсов сконцентрированы «на краях» – на поддержке крупного и микробизнеса.
В качестве «адресатов» антикризисных мер выступают предприятия многих отраслей. Однако при всей внешней «диверсификации» антикризисных мер для многих отраслей промышленности специальные меры поддержки представлены недостаточно или совсем отсутствуют. Это относится к химической промышленности, лесопромышленному комплексу, легкой и пищевой промышленности, промышленности строительных материалов и ряду других отраслей.
Если судить по количеству мер, то отраслевые приоритеты выявляются довольно четко – это в основном поддержка автомобилестроения и сельхозмашиностроения, оборонно-промышленного комплекса, АПК, жилищного строительства, железнодорожных перевозок. Если же учитывать масштабы приходящихся на эти меры ресурсов, то к числу отраслевых приоритетов, безусловно, относится нефтегазовый комплекс, предприятия которого от снижения нагрузки «экономят» в 2009 г., по оценкам, 200–250 млрд. руб. Меры прямой и косвенной поддержки автомобилестроения и сельхозмашиностроения «весят» 190–200 млрд. руб., ОПК – около 180 млрд. руб.
В целом в качестве основных бенефициаров антикризисных мер выступают традиционные секторы экономики, при этом меры направлены главным образом на компенсацию потерь крупных компаний. Складывается впечатление «дефицита» мер по обеспечению условий развития новых динамичных секторов, стимулированию роста средних компаний.
3.3 Основные инструменты, используемые при реализации антикризисных мер
Для оценки инструментов, используемых при реализации антикризисных мер, важно сначала разделить последние с точки зрения принадлежности к общей экономической или промышленной политике.
К мерам экономической политики отнесены те, которые затрагивают всех хозяйствующих субъектов (не обязательно в равной степени): главным образом меры по изменению общего налогового режима либо меняющие «правила игры» на всех или большей части рынков, а также затрагивающие неопределенный круг субъектов. К мерам промышленной политики отнесены те, которые направлены на поддержку отдельных предприятий (селективные меры), групп предприятий в одном секторе, отдельных отраслей (секторов) экономики.
Выяснилось, что количество мер общеэкономической политики хотя и несколько меньше, но вполне сопоставимо с количеством мер промышленной политики (соответственно 45 и 55%). Однако в ресурсном выражении промышленная политика имеет заметно больший вес. По нашим оценкам, меры экономической политики (прежде всего снижение налога на прибыль, амортизационная премия) в 2009 г. обойдутся в сумму 600–900 млрд. руб. В то же время меры промышленной политики – в частности, повышение необлагаемого минимума по налогу на добычу полезных ископаемых (НДПИ), поддержка в разных формах жилищного строительства, меры по поддержке отдельных отраслей, предоставление субсидий и госгарантий – будут стоить примерно 1,4 – 1,7 трлн. руб.
Спектр инструментов, с помощью которых государство реализует те или иные антикризисные меры, довольно широк и включает почти полный набор имеющихся в его распоряжении рычагов – от налоговой политики до административно-организационных инструментов. Отметим, что в рамках промышленной политики 2/3 мер – это инструменты содействия доступу предприятий к финансовым ресурсам и стимулирования спроса на конкретных отраслевых рынках, а среди мер экономической политики примерно половину составляют меры институционального характера.
Рассмотрим инструменты реализации антикризисных мер в рамках основных типов государственной политики. Здесь в основном задействованы следующие группы инструментов:
– налоговые (снижение ставок отдельных налогов; налоговые льготы; изменения в порядке начисления);
– таможенные (множественные разнонаправленные изменения ставок таможенных пошлин).
Активность государства в изменении таможенных пошлин, прежде всего ввозных, существенно возросла. Наблюдается усиление «индивидуализации» таможенного регулирования, детализации товарной номенклатуры внешнеэкономической деятельности на основе определения дополнительных подсубпозиций, ориентации регулирования больше на интересы отдельных крупных предприятий и некоторых крупных проектов, чем на развитие соответствующих товарных рынков;
– закупки для государственных нужд (своевременное размещение заказов, увеличение авансирования, распространение принципов размещения заказов на поставку товаров для государственных нужд на закупки субъектов естественных монополий и госкомпаний, установление преференций для закупок российских товаров).
Реализация мер по закупкам для государственных нужд в интересах стимулирования спроса по сравнению с другими мерами значительно запаздывает. Поэтому их роль с точки зрения предотвращения распространения кризиса в экономике пока незначительна. Заслуживают позитивной оценки меры по развитию лизинга;
– бюджетные (субсидии на процентные ставки, госгарантии, капитализация специализированных банков и финансовых институтов развития для расширения кредитования реального сектора экономики, капитализация отдельных системообразующих компаний).
Эти меры в основном направлены на расширение кредитования компаний. Особый акцент сделан на мерах по субсидированию процентных ставок и предоставлению госгарантий по кредитам. Можно отметить активность в обеспечении выпуска компаниями инфраструктурных облигаций, включая развитие регулирования в данной области.
С позиций характера (способа) распределения выгод от реализации мер между хозяйствующими субъектами можно условно выделить три группы используемых инструментов (см. рис. 2):
– селективные (выбор отдельных предприятий, индивидуализированные решения по множеству трудно формализуемых критериев);
– конкурсные (конкурсный отбор, критерии отбора и доступа четко определены);
– системные (все предприятия, иногда – соответствующие некоторым условиям по масштабу бизнеса или по продуктовой направленности, получают выгоды).
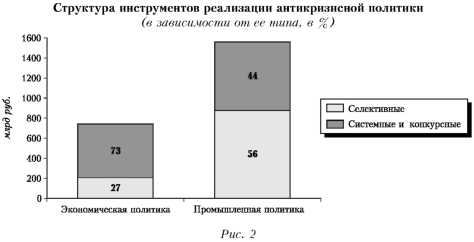
Как показал анализ, половину всех рассмотренных мер можно отнести к системным, 20% предполагают конкурсные процедуры в рамках соответствия субъектов формальным критериям, а 30% носят селективный характер. В то же время по объемам перераспределяемых ресурсов в «антикризисном пакете» доминируют селективные меры: на них приходится почти половина ресурсов, что связано с концентрацией антикризисной политики на крупных и сверхкрупных предприятиях. Конечно, в условиях кризиса селективные меры объективно необходимы, но, вероятно, не в столь больших масштабах, особенно с учетом необходимости принимать множество «волевых» решений, что ослабляет устойчивость к давлению различных заинтересованных групп.
Роль конкурсных мер в целом снижается, что связано с сокращением расходов по целевым бюджетным программам; при этом пока отсутствует видение их новой роли и места в период кризиса. Как следствие, лоббирование, вероятно, будет перемещаться от программ (где издержки их формирования в силу существующих правил довольно высоки) к расширению набора селективных мер, увеличению объемов их финансирования. Задержки в размещении госзаказа дополнительно усиливают предпосылки для более активной реализации селективных мер применительно к предприятиям, не «дождавшимся» заказа. Предпринятые системные меры в условиях кризиса характеризуются снижающейся эффективностью. Они в недостаточной степени ориентированы на поддержание позитивной динамики развития бизнеса.
Таким образом, можно говорить об определенном дисбалансе в пользу селективных мер, причем по мере расширения негативного влияния кризиса подобная «смещенность» может возрастать. В известной мере это обусловлено отсутствием системных инструментов проведения промышленной политики.
3.4 Характеристика и общая оценка отдельных направлений антикризисной политики
Меры в рамках налоговой политики
Большая часть налоговых мер вступила в силу с 1 января 2009 г. Две налоговые меры, направленные на облегчение финансового бремени предприятий, начали действовать уже в 2008 г.: изменение порядка уплаты налога на добавленную стоимость (НДС) и возможность перехода к уплате налога на прибыль на основе фактической прибыли до окончания года. Право изменять порядок расчета авансовых платежей по налогу на прибыль в рамках налогового периода было предоставлено предприятиям только в 2008 г., причем условия, которые необходимо выполнить налогоплательщикам, чтобы воспользоваться указанным правом, были достаточно жесткими по срокам. В результате антикризисный потенциал этой меры реализован в лучшем случае наполовину.
Новации по налогу на прибыль включают: снижение ставки налога с 24 до 20%, увеличение амортизационной премии по отдельным группам основных средств с 10 до 30%, изменение порядка списания на расходы стоимости лицензий на право пользования недрами. Данные меры обладают определенным мотивационным потенциалом, стимулирующим предприятия к росту. Однако в условиях кризиса прибыль предприятий сокращается, и стимулирующее воздействие этих мер остается в значительной мере нереализованным. При переходе к фазе роста их влияние усилится.
Большинство мер, связанных с налогом на добавленную стоимость, направлены на устранение искусственных ограничений при применении вычетов. В их числе наиболее важны предоставление права вычета НДС с авансов, отмена обязанности перечислять НДС в денежной форме при неденежных способах расчетов.
Существенная новация – освобождение от налогообложения НДС операций по ввозу технологического оборудования, которое не имеет отечественных аналогов. Эта норма вводится после определения соответствующего перечня технологического оборудования правительством РФ. Эффект (позитивный или негативный) существенно зависит от принципов формирования такого перечня и его итогового состава.
Ряд мер направлен на снижение налогового бремени на нефтедобывающие предприятия. В эту группу входят: повышение необлагаемого минимума при расчете ставки НДПИ с 9 до 15 долл., введение налоговых каникул для определенных участков недр, разработка которых затруднена из-за сложных природных условий, и изменение порядка списания стоимости лицензий на право пользования недрами. Все эти меры были приняты еще в июле 2008 г., и в дальнейшем порядок их применения не корректировался. Если повышение необлагаемого минимума и изменение порядка списания стоимости лицензий касаются всех нефтедобывающих компаний, то введение налоговых каникул в первую очередь дает преференции отдельным компаниям, уже имеющим лицензии на соответствующие участки.
Применительно к малому бизнесу важной новацией стало предоставление субъектам РФ права дифференцировать ставку в рамках упрощенной системы налогообложения (УСН) по доходам за вычетом расходов в пределах 5–15% в зависимости от категорий налогоплательщиков. Однако сохранилась неизменной (единой) ставка 6%, когда объектом налогообложения являются доходы.
Также был принят ряд точечных мер, снижающих налоговую нагрузку на отдельные категории плательщиков. В частности, был увеличен размер вычета по налогу на доходы физических лиц (НДФЛ) при приобретении жилья, разрешено применять единый сельхозналог (ЕСхН) малым, градо- и поселкообразующим предприятиям рыбохозяйственного комплекса, для аптечных учреждений отсрочено применение норм, ограничивающих использование единого налога на вмененный доход (ЕНВД).
В составе пакета налоговых мер присутствуют также и касающиеся изменения сроков уплаты налогов. Министру финансов в течение 2009 г. дано право предоставлять отсрочку или рассрочку по уплате федеральных налогов на срок не более пяти лет, если размер задолженности организации превышает 10 млрд. руб. и ее единовременное погашение создает угрозу возникновения неблагоприятных социально-экономических последствий. Также расширен перечень оснований для получения инвестиционного налогового кредита за счет включения в него исполнения государственного оборонного заказа. Обе меры являются дискреционными, направлены на крупные предприятия, механизмы их применения непрозрачны.
Общая оценка
Основная положительная черта налоговых новаций – совершенствование механизмов начисления налогов и их администрирования. Значительное внимание уделено снижению налоговой нагрузки на нефтедобывающие предприятия (НДПИ, налоговые каникулы). Существенным может быть (в зависимости от практических решений региональных властей) снижение налоговой нагрузки на малый бизнес (УСН). Однако что касается уменьшения налоговой нагрузки на бизнес в целом за счет снижения ставки налога на прибыль, то антикризисный эффект представляется весьма ограниченным ввиду резкого сокращения прибыли предприятий.
Только одна из множества принятых налоговых мер (увеличение амортизационной премии) прямо связана с системным стимулированием инвестиционной деятельности предприятий. Ряд мер (в частности, освобождение от НДС ввоза оборудования, не имеющего аналогов; реструктуризация задолженности, инвестиционный налоговый кредит) представляются мало прозрачными по механизмам их применения.
В целом налоговые меры, входящие в «антикризисный» пакет правительства, не составляют единой и взаимосогласованной системы.
Меры в рамках таможенно-тарифной политики
Постоянное существенное повышение ввозных тарифов в течение 2001–2008 гг. наблюдалось только по мясу и автомобилям. Оно продолжилось и в рамках антикризисной политики (более 30 пунктов для мяса и старых автомобилей). По товарам, на которые пошлины ранее снижались или были стабильными, ставки повысились по следующим группам: молочные продукты, продукция черной металлургии, трубы, автобусы и некоторые виды специальных автомобилей, а также техника для лесного хозяйства. При этом увеличение ставок было относительно умеренным – только в отдельных случаях оно превышало 10%, а в основном составило 5–10%. Более резкое повышение – до 20 пунктов – произошло в отношении техники для лесного хозяйства. Существенно (более чем на 5 пунктов) повышены ввозные пошлины на товары, которые ранее облагались пошлинами не более 5%: продукция черной металлургии, грузовики и машины для лесного хозяйства. Снижены ввозные пошлины на некоторые товары, включая каучук и сырье для черной металлургии (лом, отходы, стружка).
По оценкам, которые были сделаны на базе данных за 2007 г., изменения ввозных пошлин касаются