Капітал у сфері торгівлі. Торговельний прибуток
План.
Вступ 3
1. Природа капіталу у сфері торгівлі 5
2. Як формується норма торгівельного прибутку 11
3. Торговельний капітал в умовах торгівлі в Україні 18
Висновок 28
Список використаної літератури 30
Вступ
Розвиток економічної системи являє собою окрему форму прогресу всього суспільства. В основі ж розвитку економічної системи лежить ріст продуктивної сили праці за рахунок використання більш досконалих засобів виробництва, росту кваліфікації, освіченості працівників.
Ріст продуктивної сили праці найчастіше виявляється в появі (відділенні) нових самостійних видів діяльності, йде процес поглиблення поділу суспільної праці. На визначеному етапі розвитку людського суспільства, його економічної організації, економічної системи відбувається виділення (відокремлення) як самостійного виду діяльності збуту зроблених товарів. З’являються люди, які при пануванні промислового капіталу професійно займаються реалізацією продукції і доведенням її до кінцевого споживача, тобто торгівлею. А це призводить до необхідності концентрувати у власності товар та гроші – так виникає нова економічна категорія як торговий капітал.
Торговий капітал являє собою частину промислового капіталу, що відокремилася, яка обслуговує процес реалізації товарів. На ранніх етапах розвитку капіталізму власник промислового капіталу сам займається реалізацією товарів. Однак у міру розширення обсягів виробництва і росту часу обігу з’явилася потреба в особливій групі капіталістів — торговцях, що займаються реалізацією готової продукції.
Торговий капітал, як і всякий інший капітал, приносить його власнику визначений доход, називаний у даному випадку торговим прибутком. Його джерелом служить додаткова вартість, створена в сфері виробництва. Торговий капітал оперує тільки в сфері обігу, займаючись тими видами діяльності, які не зв’язується з виробництвом вартості. Капітал же — це самозростаюча вартість, метою якої саме і є самозростання. Власники ж торгового капіталу мають як основний мотив свого поводження одержання прибутку не нижче середньої. У своєму русі прибуток розпадається на товарно-торговий і грошово-торговий капітал (у ринковій економіці вони обидва являють собою частину прибутку), на відсоток, підприємницький доход і земельну ренту.
Дана курсова робота складається з трьох розділів в яких послідовно розглянуто еволюцію, форми і особливості функціонування торгового капіталу.
1. Природа капіталу у сфері торгівлі
Торгівля — одна з найдавніших форм вложення праці людини і підприємницького уміння. Обмін виник з першим великим суспільним поділом праці і його границі розширювалися в міру виділення у відносно відособлені і нові види діяльності. Поступово в прямий зв’язок виробника-продавця зі споживачем-покупцем уклинюється посередник і продаж продукції стає його основним заняттям.
Торговий капітал виник задовго до зародження капіталістичного способу виробництва й історично передував промисловому капіталу. У період розпаду феодалізму він активно сприяв становленню капіталістичного способу виробництва, прискорюючи руйнування дрібних товаровиробників, утягуючи натуральне господарство феодалів в ринкові відносини, підкоряв його цілям наживи і збагачення. Торговому капіталу належала важлива роль у розвитку економічних зв’язків між районами і країнами, у формуванні національного і світового ринку.
Джерелом прибутку на торговий капітал служила частина вартості, створювана працею дрібних товаровиробників-ремісників та селян, а також частина додаткової праці підневільних працівників у рабовласницьких латифундіях та поміщицьких господарствах, у збуті продукції яких брав участь купець. Основним методом отримання прибутку служив позаеквівалентний обмін: товар купувався за цінами нижче вартості, а продавався за цінами, що перевищувала вартість.
Концентрація коштів в руках купців була необхідною передумовою для формування великого машинного виробництва. Купецький капітал з’явився і своєрідною передумовою для утворення всевладдя промислового капіталу епохи капіталізму. Можна стверджувати, що купець послужив прообразом в становленні великого підприємця і настільки ж великого хижака — промислового капіталіста.
При всім цьому, за всіма законами еволюції в нових умовах торговий капітал втратив своє самостійне значення і з великого владаря в економічному житті суспільства перетворився в слугу промислового капіталу, а точніше, у його частину, що відокремилася. Кругообіг промислового капіталу, проходячи у своєму русі три стадії і відповідно до цього змінюючи свою форму, служить своєрідною матеріальною основою для поділу праці між підприємцями. Одні з них спеціалізуються на реалізації готової продукції і здійснюють торгове обслуговування промислового капіталу, інші концентрують у своєму розпорядженні капітал у грошовій формі і представляють його в борг промисловцям та торговцям під визначений відсоток.
Підприємці, що вклали свої гроші в матеріальне виробництво, як правило, самі не організують продаж продукції, яка випускається. Для цього їм довелося б частину капіталу вилучити з виробництва та розмістити в сфері обігу, що неминуче привело б до часткової втрати прибутку від виробництва. Великими оптовими партіями вони продають їх на товарних біржах чи безпосередньо торговим посередникам, що мають мережу роздрібних магазинів. Товарна біржа зосереджує оптову торгівлю масовими, головним чином, сировинними та продовольчими товарами (кольорові метали, бавовна, зерно, цукор тощо). Товари продаються по зразках чи стандартам (утримуючим перелік необхідних ознак — якість, сортність), причому встановлюються розміри партій товарів.
Відокремлення торгового бізнесу багато в чому сприяло швидкому розвитку й удосконалюванню торгового обслуговування населення, поліпшенню організації обліку купівельного попиту, що з неминучістю вело до збільшення витрат у сфері обігу.
В епоху вільної конкуренції відокремлення торгового капіталу було яскраво вираженим. Купець залишався ключовою фігурою в економіці та нерідко ставив свої умови промисловцю. Надалі, в міру поширення монополістичних відносин, все помітніше починає виявлятися протилежна тенденція. Великі промислові компанії нерідко створюють власну збутову мережу і намагаються тримати під контролем реалізацію і споживання своїх товарів.
Це особливо характерно для підприємств, що випускають засоби виробництва і товари тривалого користування для сфери особистого споживання — автомобілі, телевізори, відеоапаратуру, холодильники і т. д. Фірми-виготовлювачі беруть на себе сервісне обслуговування складної побутової і виробничої техніки в місцях їхнього застосування й тим самим створюють впевненість у споживача в ефективному її використанні. У порядку зворотного зв’язку виробництво одержує інформацію про конструктивні й експлуатаційні недоліки в техніці, що випускається.
З іншого боку, могутні торгові компанії нерідко відкривають власні виробництва. Реальністю став ”зустрічний рух” промислового і торгового капіталу.
Соціально-економічна суть відокремлення товарного капіталу від промислового полягає в тому, що воно супроводжується утворенням якісно нової форми капіталу — торгового капіталу, персоніфікованого у новій групі капіталістів — торгових, які авансують свій капітал на реалізацію товарного капіталу. Отже торговий капітал в ринкової економіці — це відокремлена частина промислового капіталу, яку застосовує особлива група підприємців у сфері обігу.
Торговий капітал розпадається на два підвиди: товарно-торговий і грошово-торговий. Спільне у них те, що і один, і другий авансуються на видатки обігу, і як товарно-торговий капіталіст отримує прибуток нарівні з промисловим капіталістом, так і грошово-торговий капіталіст отримує прибуток, а не проценти.
Відмінності полягають у тому, що перший має справу з оборотом товарів, його основна функція — реалізація товарного капіталу, тобто перетворення у грошову форму капіталу; інший має справу з обігом грошей, бере участь у торгових операціях.
Товарно-торговий капітал — це головна форма капіталу, а тому за своїм змістом він є, як і товарний капітал, капіталом обігу. Але відокремлення від промислового капіталу надає йому нових, відмінних від товарного капіталу якостей.
По-перше, товарний капітал — це властивість промислового капіталіста, а товарно-торговий — самостійний капітал, власність торгового капіталіста.
По-друге, функція реалізації товарного капіталу є однією (не головною) з трьох функцій промислового капіталу; для торгового капіталісті це головна функція.
По-третє, товарний капітал має форму обороту
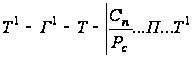 ;
торговий капітал —
Г—Т—Г1 ,
де Г1= Г+h,
h — торговий прибуток.
У першому випадку (оборот товарної форми промислового капіталу) товарний капітал кожного разу бере участь лише в одній метаморфозі, оскільки Т1 на початку і наприкінці обороту — це різні Т; акт продажу і акт купівлі збігаються.
У другому випадку (оборот торгового капіталу) Т бере участь у двох метаморфозах. Реалізація товарного капіталу, тобто перетворення його у грошовий капітал поділяється у просторі і часі на два акти:
1) Г—Т — товарний капітал переходить від промислового капіталіста до торгового, а разом з тим і функція продажу товару переходить від першого до другого. Для промислового капіталіста ця фаза обороту товарно-торгового капіталу означає реалізацію товару, або перетворення товарного капіталу у грошовій, який промисловець може знову перетворити у виробничий капітал, не чекаючи остаточної реалізації товарної продукції, яка ще не залишила сфери обігу;
2) справжнє перетворення товарного капіталу у грошовий відбувається у другому акті (фазі) обороту торгового капіталу — Т—Г1, тобто товар переходить від торгового капіталіста до кінцевого споживача, остаточно залишає сферу обігу. Власне це перетворює товарний капітал у товарно-торговий.
Подвійна метаморфоза, що відбувається у ході обороту торгового капіталу, двояко впливає на процес реалізації, процес відтворення, який, з одного боку, спрощується (для промислового підприємця), а з іншого — ускладнюється (для суспільного капіталу у цілому), що за певних умов створює додаткові матеріальні передумови виникнення і поглиблення економічних криз.
Крім того, треба додати, що торговий капітал — це відокремлена частина не індивідуального промислового капіталу, а суспільного. Це виявляється у тому, що торговий капіталіст має справу не з одним промисловцем, а з багатьма, перетворює товарний капітал у грошовий відразу багатьох промислових підприємців.
Конкретно і наочно суть торгового капіталу виявляється у його функціях. До основних функцій торгового капіталу належать:
перетворення товарного капіталу у грошовій, або реалізація додаткової вартості;
розв’язання суперечностей промислового капіталу;
торговий капітал, будучи капіталом обігу, не створює власності, але сприяє збільшенню додаткової вартості і норми прибутку.
Особливості функцій торгового капіталу передбачають його двояку природу. Діалектика торгового капіталу полягає у тому, що, зменшуючи середню норму прибутку (оскільки, не виробляючи нової вартості, привласнює частину створеної промисловим капіталом додаткової вартості), він служить матеріальною основою суперечностей між промисловими і торговими підприємцями.
Але, з іншого боку, як особливий від капіталу обігу, зо спеціалізується у сфері обігу і централізує процес реалізації, він сприяє підвищенню норми прибутку (оскільки відносно зменшує розміри капіталу обігу і відповідно сприяє збільшенню виробничого капіталу, зменшує витрати обігу і збільшує швидкість обороту сукупного капіталу, стимулює попит, розширює ринки збуту).
2. Як формується норма торгівельного прибутку
Вступ торгового капіталу в процесу реалізації товарів служить підставою для участі його в поділі загальної маси прибавочної вартості й одержанні торгового прибутку.
Якщо порівняти норму торгового, отриманого торговцем прибутку з величиною авансованого їм капіталу, то ми одержимо норму торгового прибутку, що дорівнює відношенню прибутку до капіталу. Звичайно норма прибутку обчислюється за рік, а не за час обороту, тому для одержання річної норми прибутку необхідно норму прибутку за один оборот помножити на число оборотів у рік. Чи краще розділити весь прибуток, отриманий за весь рік, на авансований капітал. Норма прибутку показує торговцю, наскільки вигідним є застосування його капіталу. По величині торгового прибутку самого по собі неможливо визначити, наскільки вигідної була торгівля за той чи інший чи місяць рік. Великий прибуток може бути при меншій нормі прибутку, і, навпаки, менший прибуток може бути при більшій нормі прибутку. Тільки відношення річного прибутку до капіталу може бути об'єктивним критерієм ефективності вкладенню капіталу.
Від чого залежить норма торгового прибутку, як вона змінюється з часом? Щоб відповісти на це питання, доцільно розглянути норму торгового прибутку окремо для кожної форми торгового прибутку, але спершу розглянемо форми торгового прибутку.
Торговий прибуток класу купців, що є лише іншою назвою прибавочного продукту, створюваного класом дрібних товаровиробників виявляється в трьох основних видах, чи формах. Перша форма торгового прибутку виникає з того, що торговці привласнюють велику частину прибавочного продукту дрібних товаровиробників за допомогою нееквівалентного торгового обміну з ними. Продаючи товари на товарному ринку вище їхньої вартості, торговці купують їх у дрібних товаровиробників нижче їхньої вартості. Ця різниця між покупними і продажними цінами торговця і складає першу форму торгового прибутку, чи торговий прибуток І. Таким чином, в основі торгового прибутку І лежить нееквівалентний обмін товарами (за допомогою грошей) між торговцями і дрібними товаровиробниками. У результаті цього нееквівалентного обміну клас торговців експлуатує клас дрібних товаровиробників, відчужуючи у свою користь частину прибавочного продукту, створюваного класом товаровиробників.
Торговий прибуток І перейшов в розвиту форму раніш інших форм торгового прибутку, перетворивши примітивне натуральне господарство в розвите товарне виробництво. Торговий прибуток І відповідає тому початковому періоду торгової фази рабовласницького суспільства, у якій торгівля і розвите товарне виробництво тільки вставали на власні ноги, клас торговців тільки формувався, конституювався як суспільний клас, накопичуючи капітал.
Однак незабаром клас торговців сформувався , раніш торговці в сфері торгівлі "робили" гроші безпосередньо своїми руками. Однак у міру придбання і нагромадження капіталу і солідності в торговців стало пропадати бажання займатися самою фізичною працею. Вони вже не хотіли займатися самі навантаженням і розвантаженням, упакуванням, продажем, перенесенням товарів і багатьма іншими видами праці, необхідними в сфері торгівлі. І, щоб звільнити себе від фізичної праці, вони починають використовувати в торгівлі чужу робочу силу, працю рабів і найманих робітників.
Застосування праці рабів і, почасти, найманих робітників дозволяло різко розширити масштаби торгівлі, товарного виробництва, грошового обігу, а разом з тим і масштаби експлуатації дрібних товаровиробників. Але разом з розширенням експлуатації дрібних товаровиробників виникає й експлуатація іншого суспільного класу - найманих робітників. Наймані робітники стали виконувати всю ту фізичну роботу, що раніш виконував у сфері торгівлі сам торговець. Торговець же став виконувати роботу з організації торгівлі, по укладанню торгових угод, договорів, по управлінню торговими працівниками.
Торгові працівники, займаючись продуктивною працею в сфері торгівлі -перевезенням, перенесенням, навантаженням, упакуванням, розфасовкою і т.д., збільшували вартість товарів, що купець купував в одних людей і продавав іншим за підвищеною ціною. Різниця між більшою знову створюваною торговими працівниками вартістю, що приєднується до старої вартості товарів, збільшуючи її, і меншою вартістю їхньої робочої сили є прибавочним продуктом, виробленим продуктивними торговими працівниками і торговцем, що безоплатно привласнюється. Цей прибавочний продукт (прибавочна вартість) відчужується торговцем від торгових працівників і привласнюється їм у формі торгового прибутку, що на відміну від торгового прибутку І можна назвати торговим прибутком ІІ.
Між торговим прибутком І і торговим прибутком ІІ, незважаючи на їхню внутрішню єдність і зовнішню подібність, є і велика відмінність. Торговий прибуток І створюють для класу торговців дрібні товаровиробники, що є власниками основних засобів виробництва, незалежними виробниками, принаймні формально, юридично. Торговий прибуток ІІ створюють для класу торговців раби (у рабовласницькому періоді) і наймані працівники.
У своєму розвитому виді торговий прибуток ІІ виникає пізніше торгового прибутку І, останній є його передумовою.
Незабаром після того, як торговці сформувалися як клас, вони почали розширювати старі і прокладати нові шляхи не тільки в межах своєї країни, проникаючи в її самі віддалені, самі глухі, самі дикі куточки, але й в інші, як сусідні, близькі, так і у віддалені країни.
У результаті поряд із прибутком І і прибутком ІІ виникає ще і прибуток ІІІ, що істотно відрізняється від перших двох форм торгового прибутку. Якщо в основі прибутку І і прибутку ІІ лежить нееквівалентний обмін між торговцями і дрібними товаровиробниками (торговий прибуток І) і між торговцями-рабовласниками і рабами та найманими працівниками (торговий прибуток ІІ), то в основі прибутку ІІІ лежить, навпаки, еквівалентний обмін. У різних місцевостях однієї і тієї ж країни, і особливо в різних країнах з малорозвиненим товарним виробництвом, однакові по своїх споживчих властивостях матеріальні блага (ті самі споживчі вартості) мають дуже неоднакові вартості і ціни виробництва. Ця різна вартість і ціна виробництва однакових продуктів праці випливає з того, що на їхнє виробництво, унаслідок різного рівня суспільної продуктивності праці, витрачена різна кількість праці.
Прибутки І, ІІ й ІІІ торговців не існують окремо, незалежно один від одного. Вони переплітаються тісно між собою, зливаючись в єдиний прибуток. Торговцю немає справи до того, яку природу носить його прибуток, його більше цікавить величина, а не форма прибутку. Таким чином, розглянемо докладніше норму торгового прибутку.
Припустимо, що торговець привласнює прибуток винятково у формі торгового прибутку І. У нашому прикладі торговець отримав торговий прибуток у 40 г.о. за місяць від торгівлі з кожним товаровиробником. Якщо припустити, що він вів торгівлю з 25 товаровиробниками, то його прибуток за рік складе 40 x 25 x 12 = 12000 г.о. (ми виходимо з того, що він веде торгівлю цілий рік і отримує однаковий прибуток). Якщо торговець авансував при цьому 60 тис. г.о., те його норма торгового прибутку І складе 12тис. г.о. x 100% / 60тис.г.о. = 20%. Яким шляхом торговець може збільшити норму прибутку? Щоб збільшити норму прибутку, необхідно збільшити прибуток при колишньому капіталі в 60 тис. г.о. чи зменшити капітал при колишньому прибутку в 12 тис. г.о. Другий шлях є для торговця неприйнятним, тому що якщо він і збільшить норму прибутку, величина прибутку при цьому може навіть скоротитися, у той час як частина капіталу буде знаходитися без діла.
Торговець буде прагнути, звичайно, збільшити прибуток при колишньому капіталі. А цей прибуток дорівнює 40 x 25 x 12 = 12 тис.г.о. Торговий прибуток, а отже, і норму прибутку торговець при тому самому капіталі може збільшити за рахунок, по-перше, скорочення часу обороту. Якщо він за рік зробив замість дванадцяти оборотів п'ятнадцять, то буде мати прибуток у 40 x 25 x 15 = 15 тис.г.о., а норму торгового прибутку в розмірі 15 тис. г.о. x 100% / 60 тис.г.о. = 25%. Зменшити ж час обороту можна за рахунок збільшення продуктивності праці. Але продуктивність праці не може рости без кінця, тим більше так швидко, як би цього хотілося торговцю. Тому можливість збільшення норми прибутку і величини прибутку за рахунок продуктивності праці і, відповідно, часу обороту капіталу обмежені. Будемо вважати, що наш торговець довів до максимуму продуктивність праці і до мінімуму - час обороту торгового капіталу.
Торговий прибуток І торговця може збільшитися за рахунок збільшення числа дрібних товаровиробників, але і тут його можливості обмежені, тому що він не має працівників, а його сил вистачає лише на те, щоб реалізувати товари 25 товаровиробників, крім того, щоб скупити товари більшого числа товаровиробників, необхідно пропорційно збільшити величину капіталу, якого торговець не має.
Залишається перший співмножник - величина прибутку, одержуваний торговцем від торгівлі з кожним товаровиробником щомісяця. Ця величина залежить від різниці витрат праці, тобто продуктивності праці торговця і товаровиробників у процесі обороту товарів. У нашому прикладі витрати праці при реалізації товарів товаровиробниками складали 50 год. праці, а витрати торговця - 10 год. праці. Ця різниця і визначає величину торгового прибутку, що дорівнює 40 г.о. (50-10).
Таким чином, і тут величина прибутку обмежується можливостями росту продуктивності праці торговця. Звичайно, ріст продуктивності праці в сфері обігу відбувається, але він відбувається досить повільно. Крім того, якщо збільшиться продуктивність праці торговця, скажемо, за рахунок поліпшення торгових шляхів, транспортних засобів і т.д., то це збільшить продуктивність праці і товаровиробників, що самі продають свій товар. Якщо витрати праці торговця зменшаться з 10 до 5 год. праці, а витрати праці товаровиробників (по реалізації товарів) з 50 до 45 год. праці, то торговець як і раніше буде мати прибуток 40 г.о. (45-5). А якщо витрати праці зменшаться в торговця і дрібних товаровиробників не на 5 год. праці, а пропорційно витратам, скажемо в два рази, то торговий прибуток торговця навіть зменшиться: 50/2 - 10/5 = 20 г.о. І якщо навіть при цьому час обороту скоротиться вдвічі (насправді набагато менше, оскільки транспортування товарів складає тільки одну, хоча і, бути може, найбільшу частину часу обороту товарного капіталу), величина прибутку, а отже, і норма прибутку, не збільшиться: 40 x 25 x 12 = 20 x 25 x24 = 12 тис. г.о.
Отже, норма торгового прибутку І має тенденцію знаходитися на одному рівні. Таким чином, торговці, що привласнюють винятково торговий прибуток І, можуть нього збільшувати лише за рахунок збільшення авансованого капіталу, що вони і робили в перший період торгової фази рабовласницького суспільства, збільшуючи капітал за рахунок перетворення в нього частини одержуваного торгового прибутку. Збільшення ж капіталу можливо лише за рахунок залучення й експлуатації в торгівлі робочої сили рабів і найманих робітників, оскільки торговець фізично не може сам реалізувати більше в кілька разів кількість товарів.
Експлуатація чужої робочої сили означає одержання торговцем, поряд з торговим прибутком І, і торгового прибутку ІІ, а разом з тим і норми торгового прибутку ІІ. Безсумнівно, норма прибутку, одержувана на капітал, асигнований на покупку робочої сили, вище, ніж норма прибутку І, по тій простій причині, що якщо торговець відчужує від дрібних товаровиробників лише частину прибавочного продукту, то від торгових працівників він відчужує весь чи майже весь прибавочний продукт. А оскільки ступінь експлуатації рабів і найманих робітників, у міру росту продуктивності праці і з відповідного зниження вартості робочої сили, підсилюється, то збільшується і норма торгового прибутку ІІ. Однак це збільшення норми прибутку є незначним, оскільки є незначним і ріст продуктивної праці в сфері торгівлі.
Звернемося тепер до торгового прибутку ІІІ. Ми бачили, що цей прибуток, а разом з тим і норма прибутку, є найбільш високою. І вона тим вище, чим менше пов'язані дві місцевості чи дві країни між собою, чим більш різні витрати праці, тобто продуктивність праці при виробництві тих самих однотипних матеріальних благ у різних країнах, між якими виникає торгівля. Якщо норма прибутку І і норма прибутку ІІ обчислювалися десятками відсотків, то норма прибутку ІІІ, одержувана головним чином у зовнішній торгівлі і торгівлі у великих державах центральних областей (районів) з окраїнами, особливо недавно захопленими і приєднаними до держави чужоземними територіями, обчислюється сотнями відсотків. Капітал торговців, що отримують торговий прибуток ІІІ, зростав неймовірно швидко - щорічно в два, три і більш рази.
Однак згодом , у міру розвитку суспільного поділу праці, товарного виробництва, засобів транспорту, торгівлі, транспортних доріг і водяних шляхів сполучення, у міру переселення й асиміляції населення, у міру прогресу техніки, особливо виробничої, технології виробництва, господарства, агротехніки і т.д., відбувається поступове вирівнювання рівня продуктивності праці, так що розходження у витратах праці при виробництві однакових виробів, товарів поступово стираються. Нові, передові методи виробництва, нова, найбільш ефективна, найбільше досконала техніка починає поширюватися з найбільше економічно розвитих районів, областей і країн, у більш економічно відсталі області і райони. Інші області (провінції) і країни починають доганяти передові країни й області. А це веде до того, що розходження в вартостях і ринкових цінах однакових чи однотипних товарів у різних місцевостях поступово, але неухильно зменшуються. Наслідком же зменшення цих розходжень є зменшення величини торгового прибутку ІІІ, а відповідно і норми прибутку.
3. Торговельний капітал в умовах торгівлі в Україні
Протягом останніх років в Україні відбувається процес формування капіталістичних виробничих відносин. Персоніфікаторами капіталу, в тому числі і торгового, більш за всього в країні є власники комерційних банків, велика кількість директорів підприємств (які здійснили так звану ”прихватизацію” немалої частки державної власності), ділки тіньової економіки, мафіозні структури. На жаль, протягом років реформ в Україні, не вдалося забезпечити умови для формування національного капіталу як економічно потужної соціальної сили — носія конструктивних інтересів державницької спрямованості, що могла б стати опорою позитивних зрушень в економічній та внутрішньополітичній сферах. В реальному секторі економіки Україні зберігається низький рівень безпеки підприємницької діяльності. Зберігаються і навіть посилюються загрози, які виходять як від криміналітету й корупції, так і від непослідовності та неефективності офіційної економічної політики держави. З огляду на те, що норма прибутку на функціонуючий капітал розглядається його власником як ”плата за ризик”, неважко зрозуміти, що недостатня ефективність реального сектора, обумовлена як технологічними, так і економічними чинниками, не може забезпечити належний рівень прибутків в реальному секторі економіки. Гроші шукають іншого застосування, що веде до декапіталізації реального сектору економіки.
На практиці зараз під терміном ”капітал” часто звикли розуміти певну суму грошей або сукупність машин та устаткування. Проте, насправді це — складна система стосунків. За класичним визначенням, капітал — це частина національного багатства, яка приводить в дію засоби виробництва й існує в обороті та за рахунок обороту. Отже, саме оборот за посередництвом містких ринків і розвиненої грошово-фінансової системи є найпершою необхідністю для ефективного функціонування капіталу.
Між тим, політика, спрямована на утримання пріоритетів монетарної сфери — зниження рівня інфляції, утримання курсу національної валюти тощо, пригнічує внутрішній ринок, сприяє демонетизації економіки та перешкоджає становленню фінансової системи.
Результатом обмежувальної грошової політики став відрив рівня позичкового відсотка як ціни грошей від рівня норми прибутку як ціни виробничого капіталу. Як наслідок — неможливість взаємодії позичкового, торгового та виробничого капіталів на еквівалентній основі.
Наведені чинники й призвели до відокремлення торгового капіталу в окрему політико-економічну групу із специфічними інтересами, відмінними від інтересів реального сектору. Ця група представлена різноманітними торговельними підприємствами, посередницькими фірмами, які сьогодні ведуть діяльність, слабко пов’язану із реальним сектором економіки.
Проте, будучи органічними частинами обороту національного капіталу, як позичковий, так і торговий капітали окремо від реального сектору можуть існувати лише протягом обмеженого часу.
В умовах тривалої депресії внутрішнього виробництва грошово-торговий капітал переорієнтовується на більш стабільну основу свого функціонування, тобто — в умовах України — на виробничий капітал розвинених країн, перетворюючись на впливове лобі його експансії в Україну.
Формується відтворювальний цикл заміщення вітчизняного виробничого капіталу іноземним торговим на внутрішньому ринку при активному сприянні українських торговельно-фінансових угруповань. Але останні отримують зиск з цього процесу лише в короткостроковій перспективі; надалі, в умовах скорочення внутрішніх джерел розвитку, вони поступово залишать місце своїм більш потужним конкурентам з-за кордону.
Цей процес супроводжується погіршенням становища грошово-торгового капіталу і розповсюдженням кризи на його складові частини, що й продемонстрували криза банківської системи та різке погіршення становища торгових підприємств у 1998 році.
Загострюються суперечності й всередині самого трейдерського капіталу, що об’єктивно викликається антагонізмом між різними елементами його реальної основи.
Внаслідок краху сировинно-експортної моделі в кризову ситуацію потрапили всі підприємства та галузі виробничого ланцюга, що орієнтувалися на зовнішній ринок. Від краху експортної моделі сировинного типу потерпають також політико-економічні угруповання, що були створені на основі торгового капіталу. Криза експортної моделі для цієї групи капіталу означає падіння рентабельності торгових операцій і, одночасно, заморожування великих капіталів в інвестиційних схемах, які ще не дають реальної віддачі.
За існуючих економічних умов грошово-торговий капітал не зацікавлений вкладати гроші у виробництво, тобто переводити них в товарно-торговий капітал, практично відсутні масштабні інвестиційні програми. Представники грошово-торгового капіталу ще не бачать перед собою майбутнього в країні з квазіринковою економікою.
Слід враховувати, що грошово-торговий капітал може розвиватися більшою мірою лише за умови інкорпорації у владні