Управление затратами
В коммерческих организациях данная группировка затрат является основной, но ее содержание дифференцируется исходя из специфики каждой отрасли деятельности.
Особую значимость для управленческого учета имеет способ включения затрат в себестоимость продукции. По данному признаку затраты предприятия подразделяются на прямые и косвенные.
Прямыми являются расходы по производству конкретного вида продукции. Поэтому они могут быть отнесены на объекты калькуляции в момент их совершения или начисления прямо на основании данных первичных документов. К ним относятся затраты сырья, материалов, заработная плата производственных рабочих и др.
Косвенные расходы связаны с выпуском нескольких видов продукции, например затраты по управлению и обслуживанию производства.
Косвенные расходы сначала собирают на соответствующих собирательно-распределительных счетах, а затем включают в себестоимость конкретных изделий с помощью специальных расчетов распределения. Выбор базы распределения обусловливается особенностями организации и технологии производства и устанавливается отраслевыми инструкциями по планированию, учету и калькулированию себестоимости продукции.
Деление затрат на прямые и косвенные имеет условный характер. Так, в добывающих производствах, где, как правило, добывается один вид продукции — расходы прямые. В комплексных производствах, в которых из одних и тех же видов сырья и материалов изготавливают несколько видов изделий, основные затраты являются косвенными. Расширение удельного веса прямых затрат способствует более точному определению себестоимости продукции.
Важное значение в выборе системы учета и калькулирования имеет группировка затрат по отношению к объему производства. По данному признаку затраты подразделяются на постоянные и переменные.
Переменными называются затраты, величина которых изменяется вместе с изменением объема производства. К ним относят расход сырья и материалов, топлива и энергии на технологические цели, заработную плату производственных рабочих и др.
К постоянным относят затраты, величина которых не изменяется или слабо изменяется при изменении объема производства. К ним можно отнести общехозяйственные расходы и др.
Некоторые затраты называются смешанными, так как имеют одновременно переменные и постоянные компоненты. Их иногда называют полупеременными и полупостоянными затратами. Все прямые расходы являются переменными затратами, а в составе общепроизводственных, общехозяйственных и коммерческих расходов есть как переменные, так и постоянные составляющие затрат. Например, месячная плата за телефон включает постоянную сумму абонентской платы и переменную часть, которая зависит от количества и длительности междугородних и международных телефонных разговоров. Поэтому при учете затрат их необходимо четко разграничить между постоянными и переменными затратами.
Немаловажное значение в управленческом учете имеет также группировка затрат исходя из их роли в технологическом процессе изготовления продукции и целевого назначения. По данному признаку затраты предприятия подразделяются на основные и накладные.
Основными называются затраты, непосредственно связанные с технологическим процессом изготовления продукции. К ним относятся: стоимость сырья, материалов и полуфабрикатов, вещественно входящих в продукт; стоимость топлива и энергии, израсходованных на технологические цели; расходы на оплату труда производственных рабочих и отчисления на социальные нужды; расходы по эксплуатации производственных машин и оборудования и др.
Накладные расходы образуются в связи с организацией, обслуживанием производства, реализацией продукции и управлением. Они состоят из управленческих и коммерческих расходов. Величина этих расходов зависит от структуры управления организации, деловой политики администрации и других факторов.
Такое разделение затрат основано на том, что в себестоимость продукции должны включаться только производственные затраты. Они, как необходимые, формируют производственную себестоимость изделия и используются для расчета себестоимости единицы продукции. Периодические расходы в основном связаны с обеспечением процесса реализации продукции и функционирования предприятия как хозяйственной единицы, в связи с чем списываются на уменьшения прибыли от реализации продукции.
Такая группировка затрат пока редко встречается в практике отечественного бухгалтерского учета. Между тем она давно и широко применяется в странах с развитой рыночной экономикой, использующих систему учета директ-костинг. В этом случае получаемая учетная информация более адекватно отражает процесс рыночного ценообразования и позволяет всесторонне анализировать и планировать соотношение объемов производства, цен и себестоимости продукции.
Большую роль имеет группировка затрат в зависимости от времени их возникновения и отнесения на себестоимость продукции. По данному признаку затраты подразделяются на текущие, будущего отчетного периода и предстоящие. К текущим относятся расходы по производству и реализации продукции данного периода. Они принесли доход в настоящем и потеряли способность приносить доход в будущем. Расходы будущего периода — это затраты, произведенные в текущем отчетном периоде, но подлежащие включению в себестоимость продукции, которая будет выпускаться в последующие отчетные периоды (например, расходы на освоение вводимых в эксплуатацию цехов, производств, на подготовку и освоение новых видов продукции па действующих предприятиях). Такие затраты должны принести доход в будущем. К предстоящим относят затраты, которые в данном отчетном периоде еще не произведены, но для правильного отражения фактической себестоимости подлежат включению в затраты производства за данный отчетный период в плановом размере (расходы на оплату отпусков рабочих, выплату единовременного вознаграждения за выслугу лет и другие затраты, имеющие периодический характер).
В соответствии с системой контроля, которая обеспечивает полноту и правильность действий в будущем, направленных на снижение затрат и рост эффективности производства затраты делят на контролируемые и неконтролируемые.
Контролируемые - это затраты, которые поддаются контролю со стороны субъектов управления. Неконтролируемые же затраты не зависят от деятельности субъектов управления. Например, переоценка основных средств, повлекшая за собой увеличение сумм амортизационных отчислений, изменение цен на топливно-энергетические ресурсы и т.п.
Для того, чтобы система контроля затрат на предприятии была эффективной, необходимо вначале выделить центры ответственности, где формируются затраты, классифицировать затраты, а затем воспользоваться системой управленческого учета затрат. В результате руководитель предприятия получит возможность своевременно выделять “узкие места” в планировании, формировании затрат и принимать соответствующие управленческие решения.
Процесс управления затратами на предприятии включает в себя и процесс регулирования их уровня. Для этих целей затраты подразделяются на регулируемые и нерегулируемые.
По степени регулируемости затраты подразделяются на полностью, частично и слабо регулируемые.
Полностью регулируемые затраты возникают, прежде всего, в сферах производства и распределения. Это затраты, зарегистрированные по центрам ответственности и величина их зависит от степени регулирования со стороны менеджера. Частично регулируемые затраты имеют место главным образом в НИОКР (научно-исследовательских и опытно-конструкторских работах), маркетинге и обслуживании клиентов. Слаборегулируемые (заданные) затраты возникают во всех функциональных областях. Деление затрат на регулируемые и нерегулируемые необходимо предусмотреть в отчетах об исполнении сметы по центрам ответственности. Это позволит выделить сферу ответственности каждого менеджера и оценить его работу в части контроля за затратами подразделения предприятия.
Современная система управления на предприятии не считается эффективной, если она на первое место не ставит "человеческий фактор". Успех любой производственной и коммерческой деятельности в первую очередь зависит от усилий трудового коллектива, профессионализма субъектов управления, их заинтересованности в результатах своего труда. Для этого в управленческой деятельности широко используется система стимулирования. Исходя из этого признака затраты предприятия подразделяются на обязательные, связанные с выполнением основных трудовых обязанностей, и поощрительные, направленные на достижение высоких качественных показателей.
Процесс принятия управленческих решений невозможен без эффективной системы экономического анализа, позволяющей оценивать достигнутые результаты деятельности предприятия, выявлять внутренние и внешние резервы дальнейшего его развития. Для этих целей затраты группируются на фактические, прогнозные, плановые, сметные и т.д. В ходе анализа исследуется как общий объем затрат, так и образующие его отдельные элементы и статьи, т.е. структура.
Применение данной классификации затрат в разрезе управленческих функций позволит повысить эффективность управленческого учета, усилить его аналитичность и возможности выявления резервов повышения результативности производственной и коммерческой деятельности.
1.3. Методы учета затрат и калькулирования себестоимости
Под методом учета затрат на производство и калькулирование себестоимости продукции понимается совокупность приемов, применяемых для учета затрат и исчисления фактической себестоимости отдельного вида продукции, работ, услуг или их единицы.
В отечественной практике применяются следующие методы учета затрат на производство и калькуляцию:
Простой (прямой)
Позаказный
Попередельный (полуфабрикатный и бесполуфабрикатный варианты)
Попроцессный
Метод исключения затрат на побочную продукцию
Метод коэффициентов
Пропорциональный
Нормативный
Комбинированный.
Неизменным и единым для всех производственных отраслей при исчислении себестоимости продукции остается принцип балансового обобщения затрат, который выражается равенством затрат в незавершенном производстве на начало года и затрат текущего года, с одной стороны, и затрат, относящихся на себестоимость готовой продукции и незавершенное производство на конец года, - с другой.
Выбор метода калькулирования себестоимости продукции зависит от типа производства, его сложности, особенностей, наличия незавершенного производства, длительности производственного процесса, номенклатуры производимой продукции и др.
Простой (прямой) метод калькулирования основан на прямом расчете себестоимости отдельных видов продукции, работ, услуг. Этот метод применяется, когда из производства получают только один вид продукции. В этом случае объект учета затрат совпадает с объектом калькуляции. Тогда себестоимость единицы продукции рассчитывают путем деления суммы затрат на количество продукции. Этот метод используется при исчислении себестоимости услуг вспомогательных и некоторых других производств.
К методу прямого расчета относится и позаказный метод, когда объектом учета и калькулирования является отдельный производственный заказ. Аналитические счета открываются по видам заказов (под заказом понимается изделие, вид ремонтных работ и т.д.). Этот метод применяется в ремонтных, столярных, швейных мастерских, в строительстве. Себестоимость заказа определяется суммой всех затрат производства со дня открытия заказа до дня его выполнения. Следовательно, недостаток этого метода состоит в невозможности проконтролировать себестоимость в течение выполнения заказа.
Попередельный метод учета затрат и калькулирования себестоимости продукции применяется в основном на перерабатывающих предприятиях АПК и в промышленных производствах сельскохозяйственных организаций, где обрабатываемое сырье и материалы проходят последовательно несколько фаз обработки (переделов).
Аналитические счета по учету затрат на производство открываются по переделам.
В связи с особенностями технологии в переработке сырья и материалов применяют полуфабрикатный и бесполуфабрикатный варианты попередельного метода.
Полуфабрикатный вариант попередельного метода применяется, когда каждый передел, за исключением последнего, представляет собой законченную стадию обработки сырья, в результате которой получаются полуфабрикаты собственного производства, готовые для дальнейшего использования в производстве либо для реализации. В этом случае калькулируют себестоимость полуфабрикатов после каждого передела, что позволяет выявлять себестоимость полуфабрикатов на различных стадиях их обработки и тем самым обеспечивать более действенный контроль над себестоимостью продукции.
Бесполуфабрикатный вариант предусматривает только учет затрат по переделам, себестоимость полуфабрикатов после каждого передела не определяют, а исчисляют себестоимость уже готового продукта.
Попроцессный метод - самый распространенный в сельскохозяйственных организациях. Сущность его заключается в том, что производственные затраты собираются в течение всего процесса производства по отношению к определенным видам продукции. Объектам учета затрат на производство являются отдельные процессы, а объектом калькуляции – отдельные виды получаемой продукции.
Метод исключения затрат на побочную продукцию применяется при исчислении себестоимости продукции и заключается в том, что производственную продукцию по своему составу делят на основную и побочную. Причем калькулируется только основная продукция. Побочная продукция оценивается по заранее установленным ценам. При исчислении себестоимости основной продукции стоимость побочной продукции вычитается из общей суммы затрат. Оставшаяся сумма составляет себестоимость основной продукции.
Недостатком этого метода является то, что на практике не вся побочная продукция приходуется. Следовательно, происходит искусственное завышение себестоимости основной продукции. Кроме того, в разных организациях наблюдается неодинаковая оценка побочной продукции.
Метод коэффициентов применяется для исчисления себестоимости в том случае, когда затраты, учтенные по одному объекты, необходимо распределить между несколькими видами продукции, т.е. объект учета затрат не совпадает с объектами калькуляции. Поэтому для распределения затрат устанавливаются коэффициенты, с помощью которых полученная продукция переводится в условную. В результате исчисляется себестоимость условной продукции, а затем натуральной.
Пропорциональный метод исчисления себестоимости продукции применяется в том случае, когда из производства получают несколько видов продукции, на которые коэффициенты не установлены базой для распределения фактических затрат между видами продукции в этом случае могут быть цены реализации, занимаемая площадь и т.д. затраты распределяют между объектами калькуляции пропорционально выбранной базе.
Нормативный метод учета затрат на производство или калькулирования себестоимости продукции применяют, как правило, в отраслях обрабатывающей промышленности с массовым и серийным производством разнообразной и сложной продукции.
Сущность его заключается в следующем: отдельные виды затрат на производство учитывают по текущим нормам, предусмотренным нормативными калькуляциями; обособленно ведут оперативный учет отклонений фактических затрат от текущих норм с указанием места возникновения отклонений, причин и виновников их образования; учитывают изменения, вносимые в текущие нормы затрат в результате внедрения организационно-технических мероприятий, и определяют влияние этих изменений на себестоимость продукции. Фактическая себестоимость продукции определяется алгебраическим сложением суммы затрат по текущим нормам, величины отклонений от норм и величины изменений норм:
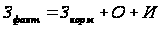
где
 -
затраты фактические
 - затраты
нормативные
 - величина
отклонений
от норм
 - величина
изменений норм.
Применение нормативного метода учета затрат на производство и калькулирование себестоимости продукции требует разработки нормативных калькуляций на основе норм основных затрат, действующих на начало месяца, и квартальных смет расходов по обслуживанию производства и управлению. На предприятиях, отличающихся относительной стабильностью технологических процессов, нормы затрат изменяются редко, поэтому плановая себестоимость мало отличается от нормативной. На этих предприятиях вместо нормативных калькуляций можно использовать плановые.
Комбинированный метод исчисления себестоимости продукции предусматривает несколько методов из вышеперечисленных. Так, при исчислении молока и приплода в сельскохозяйственных организациях применяют метод исключения затрат на побочную продукцию, а затем пропорциональный метод.
Организация учета затрат на производство и калькуляция себестоимости продукции предполагают в качестве важнейшего условия обязательное закрытие счетов операционных счетов: собирательно-распределительных (25,26), калькуляционных (20,23,29), сопоставляющий (46), финансово-результативного (99). Закрытием счета называются операции, в результате которых на балансовом счете не остается никакого сальдо.
При закрытии собирательно-распределительных счетов общепроизводственные и общехозяйственные расходы включаются в затраты калькуляционных счетов пропорционально той или иной базе.
Для закрытия калькуляционных счетов исчисляется фактическая себестоимость продукции, работ и услуг. После этого плановая оценка продукции, работы услуг, по которой они оцениваются в течение отчетного периода, доводится (корректируется), до уровня фактической в части завершенного производства. Этим самым условные обороты по кредиту калькуляционных счетов (в течение отчетного периода) доводятся до фактических расходов, учтенных по дебету счетов. Корректировка плановой себестоимости до уровня фактических затрат производится методами:
Дополнительных записей в случае превышения фактических затрат над плановыми;
«Красного сторно» - в случае превышения плановых затрат над фактическими.
Глава 2: Организационно-экономический анализ деятельности предприятия
2.1. Технико-экономическая характеристика завода «КЭМЗ»
В августе 2002 года Федеральное Государственное Унитарное предприятие “Калужский электромеханический завод” отметило 85-летие со дня основания. В 1917 г. на базе ремонтных мастерских завод начал выпуск простейших телефонных и телеграфных аппаратов. С этого времени началась история развития первого приборостроительного предприятия в Калуге. C 1918 по 1922 гг. на КЭМЗ ремонтировали и восстанавливали трофейные средства связи для нужд армии. С 1923-го по 1930 гг. шла реконструкция завода, были построены производственные корпуса, осваивалась новая продукция. В тридцатые годы здесь многое делается впервые в стране: налаживается выпуск отечественных буквопечатающих телеграфных аппаратов БТА-3, таксофонов, автоматических телефонных станций. В числе новинок того времени — девятиламповый радиоприемник первого класса СДВ-9. Тогда же телеграфная аппаратура становится профильным направлением деятельности предприятия: выпущены телеграфные аппараты “Морзе-38”, “Бодо” и самый популярный советский телетайп СТ-35, который в различных модификациях производился более полувека и даже сейчас все еще встречается на сетях связи страны. В 1941—1945 гг. завод был эвакуирован в Саратов и выпускал средства связи для фронта. Начиная с 1946 г. проводится его восстановление и переоснащение в Калуге. В результате к 1950 г. объем производства вырос в три раза по сравнению с довоенным уровнем. С 1951-го по 1959-й завод начинает переходить с выпуска механических изделий на электронные. При нем было организовано Особое конструкторское бюро. Одно из важнейших достижений этого периода — изготовление аппаратуры для фотографирования обратной стороны Луны.
1960—1970 гг. характеризуются освоением принципиально новых изделий для организации связи в войсках. Тогда же заслуги завода перед страной были отмечены орденом Трудового Красного Знамени. В середине 70-х завод вошел в состав Министерства промышленности средств связи СССР. В это время осуществляется очередная его реконструкция под выпуск изделий на интегральных микросхемах, осваивается производство базовых несущих конструкций, затем внедряется технология монтажа на поверхность.
С 1992 г. началась конверсия военного производства, завод начал изготавливать товары народного потребления (ТНП). Годы реформ были нелегкими для этого предприятия ВПК, но к 2000 г. оно ликвидировало свою задолженность по заработной плате и теперь вполне устойчиво работает в новых экономических условиях. Основным направлением в выпуске ТНП электронной группы стало телевизионное производство. Предприятие поставляет телевизоры российской разработки ТЦИ-2А. Совместно с фирмой Siemens создаются модели телеприемников Siesta. Выпускаются УКВ-приемники, портативные радиостанции ВЕДА-ЧМ, а также ряд телевизионных аксессуаров.
Сегодня Калужский электромеханический входит в состав Российского агентства по системам управления, занимается разработкой и производством средств связи специального и гражданского назначения, технического оборудования. За годы своего развития он стал ведущим предприятием по выпуску современных средств связи для силовых структур и органов государственной власти Российской Федерации. В соответствии с решениями генерального заказчика на КЭМЗе происходит смена поколений аппаратуры, осваиваются более десяти новых изделий с применением сигнальных процессоров и программируемой логики. Предприятие ежегодно увеличивает объем товарной продукции, а география рынков сбыта товаров в 2000 г. охватила более 40 регионов России.
Завод, участвуя в различных выставках, имеет большое количество дипломов и наград, в 1999 году стал Лауреатом всероссийской программы конкурса "100 лучших товаров России" за производство замков накладных М1-М26 ГОСТ 5089-97 высокого качества с золотым логотипом программы и Лауреатом областного конкурса "100+1 лучших товаров 1999 и 2004 года по группе товаров народного потребления.
Предприятие находится в ведомственном подчинении Российского агентства по системам управления. Функции учредителя Предприятия осуществляет Российское агентство по системам управления и Министерство имущественных отношений Российской Федерации. Предприятие является юридическим лицом, имеет самостоятельный баланс, расчетный и иные счета в банках. Предприятие отвечает по своим обязательствам всем принадлежащим ему имуществом. Предприятие не имеет филиалов, представительств и дочерних предприятий. Имущество Предприятия находится в федеральной собственности, является неделимым и не может быть распределено по вкладам. Предприятие возглавляет директор, назначенный на эту должность Российским агентством по системам управления. Юридический адрес Предприятия: РФ, 248002, г. Калуга, ул. Салтыкова-Щедрина, 121.
Предприятие создано в целях удовлетворения общественных потребностей в результатах его деятельности и получения прибыли.
Предприятие осуществляет следующие виды деятельности:
разработка, производство и реализация товаров народного потребления;
проведение опытно-конструкторских работ по разработке и модернизации техники связи и товаров специального и гражданского назначения;
разработка, производство, реализация, ремонт и гарантийное обслуживание телевизоров, аудио и видео техники;
эксплуатация инженерных сетей;
эксплуатация, ремонт и обслуживание систем, средств и объектов, подконтрольных органам Росгортехнадзора России и Энергонадзора.
Предприятие ФГУП «КЭМЗ» выпускает ТНП, в том числе замки, которые отличаются высокой степенью секретности. Это достигается двухсторонней нарезкой секретов на плоских и трехсторонней нарезкой секретов на крестообразных ключах. Замки выполнены в прочных корпусах. При их проектировании учитывались существующие методы взлома дверей и способы их защиты.
ВС1-С. Замок висячий повышенной секретности с цилиндровым механизмом. В комплекте три плоских двухсторонних ключа.
ЗН1А-С, ЗН2А-С. Замки с засовом или защелкой, с цилиндровым механизмом повышенной секретности. В комплекте пять плоских двусторонних ключей.
ЗН1А-СУ. Модификация ЗН1А-С, обеспечивающая защиту по четвертому (высшему) классу. Эта модель аттестована и рекомендована к применению МВД РФ.
ЗН1-С “БАРЬЕР”. Повышенные противовзломные свойства. Два горизонтальных и два вертикальных засова с фиксаторами. В комплекте пять плоских ключей.
ЗГЦ “ГАРАНТ-1”, “ГАРАНТ-2”, “ГАРАНТ-1.1”. Семейство замков для металлических и деревянных дверей с двумя вертикальными и четырьмя горизонтальными засовами. Ключи крестообразные, либо плоские
СЕКРЕТ-1, 2. Устройства запирающие для гаражей, складов и т.п., С горизонтальным (2- с вертикальными) засовом. В комплекте два крестообразных ключа.
ЗН1-М1,-М2,-М3,-М4. Семейство замков с повышенными противовзломными свойствами, два (три) стальных засова. Накладка препятствующая отжатию двери. Пять латунных плоских ключей.
Показатели объёма производства
Экономическим назначением предприятия является выпуск продукции, по качеству, количеству и срокам поставки отвечающей требованиям рынка. Объем продаж продукции, и темпы его роста характеризуют масштабность развития экономики предприятия.
Объем продаж является производной величиной от объема выпуска продукции. Объем выпуска продукции, как и объем продаж, определяется в натуральных и денежных единицах. Натурально-вещественное выражение объемов производства продукции отражает производственный профиль предприятия, его диверсификацию.
Вместе с тем натуральные измерители не учитывают техническое совершенствование изделий, улучшение качества продукции. Их также трудно увязать с экономическими результатами как по видам деятельности, так и по работе предприятия в целом. Поэтому объем производства и продаж измеряется в денежном выражении. Но в данном случае следует обратить внимание на то, что расчет объема производства ведется по валовой и товарной продукции в ценах реализации, а объема продаж - по рыночным ценам.
При этом очень важно, чтобы объем производства товарной продукции не слишком превышал объем продаж, так как это может негативно сказаться на развитии экономики предприятия. Исходя из этого руководство всегда должно найти правильный ответ на вопрос: каким должен быть объем выпуска продукции предприятия по каждому виду продуктов4?
При наличии спроса на продукцию, выпускаемую предприятием, объем ее выпуска будет зависеть, с одной стороны, от внутренних возможностей предприятия (наличие соответствующих производственных мощностей, квалификации кадров и т.д.), а с другой — от уровня издержек на производство и реализацию продукции. Они должны быть ниже общественно - необходимых или, по крайней мере, равны им. В противном случае предприятие становится неконкурентоспособным со всеми вытекающими отсюда негативными последствиями.
Издержки формируются под влиянием стоимости используемых факторов производства, величины объема производства и ассортимента продукции. Из этого следует, что исходным моментом в установлении динамики и характера формирования издержек важное значение приобретает определение величины производственных мощностей и тенденций развития объемов производства.
Под производственной мощностью предприятия понимают годовой выпуск продукции, отвечающей по качеству и ассортименту требованиям рынка, при полном использовании производственного оборудования и площадей с учетом применения прогрессивных технологий и соответствующей им организации производства и труда.
Производственная мощность предприятия определяется по мощности ведущих подразделений. Ведущим подразделением считается такое, в котором выполняются основные технологические операции по изготовлению продукции.
Расчет мощности ведется по всем производственным подразделениям предприятия от низшего производственного звена к высшему.
Следует заметить, что производственная мощность предприятия динамична. Она изменяется в связи с ростом производительности труда, совершенствованием организации производства, повышением квалификации работающих. Поэтому ее расчет необходимо привязывать к определенной календарной дате. При этом обычно определяют коэффициенты использования среднегодовой мощности, а также средние коэффициенты загрузки.
Расчет производственной мощности предприятия должен производиться на основе технических или проектных норм трудоемкости изготовления изделий, выработки, производительности оборудования, норм выхода продукции из сырья с учетом применения прогрессивных и ресурсосберегающих технологий и уровня организации труда.
Таблица 2
План производства на февраль 2005 года по цеху № 4
по плану
| Наименование | Кол-во | Нормативная трудоемкость в н/час на ед. | Нормативная трудоемкость на общее кол-во. в н/час |
Материал на ед. |
Материал всего |
Цена действительная на ед. | Цена действительная всего. | Цена сопост. на ед | Цена сопост. всего | Цена розн. всего |
| Замок ЗН1-М2 медь | 960 | 0.817 | 784.320 | 0.00 | 0.00 | 107.50 | 103200.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1АС | 6000 | 0.891 | 5436.000 | 0.00 | 0.00 | 96.40 | 578400.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1А-СМ | 2000 | 0.862 | 1724.000 | 0.00 | 0.00 | 94.90 | 189800.00 | 0.00 | 0.00 | 0.00 |
| Замок ВС1-С | 2000 | 0.501 | 1002.000 | 0.00 | 0.00 | 54.90 | 109800.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН2А-С | 1500 | 0.987 | 1480.500 | 0.00 | 0.00 | 96.90 | 145350.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН2А-СМ | 1000 | 0.958 | 958.000 | 0.00 | 0.00 | 95.40 | 95400.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1А-СУ | 500 | 1.152 | 576.000 | 0.00 | 0.00 | 157.30 | 78650.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1-М2 | 1500 | 0.817 | 1225.500 | 0.00 | 0.00 | 102.50 | 153750.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1-М1 | 12000 | 0.789 | 9468.000 | 0.00 | 0.00 | 99.50 | 1194000.00 | 0.00 | 0.00 | 0.00 |
| ЗН1-М1 с порош. | 1280 | 0.789 | 1009.920 | 0.00 | 0.00 | 104.50 | 133760.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1-М3 | 3000 | 0.828 | 2484.000 | 0.00 | 0.00 | 131.70 | 395100.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1-М4 | 750 | 0.853 | 639.750 | 0.00 | 0.00 | 133.50 | 100125.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗН1-М15 | 500 | 0.857 | 428.500 | 0.00 | 0.00 | 174.90 | 87450.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗВ5-1 | 2000 | 0.235 | 470.000 | 0.00 | 0.00 | 78.10 | 156200.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗВ5 | 1500 | 0.227 | 340.500 | 0.00 | 0.00 | 49.60 | 74400.00 | 0.00 | 0.00 | 0.00 |
| Замок ЗВ-1 | 4000 | 0.210 | 840.000 | 0.00 | 0.00 | 33.40 | 133600.00 | 0.00 | 0.00 | 0.00 |
| Итого по цеху 4: | 27866.990 | 3728985.00 | 0.00 |
фактический
| Наименование | Кол-во | Нормативная трудоемкость в н/час на ед | Нормативная трудоемкость на общее кол-во. в н/час |
Материал на ед. |
Материал всего |
Цена на ед. | Цена всего. | Цена сопост. на ед | Цена сопост. всего |
Цена розн. на ед |
| Замок ЗН1-М2 медь | 960 | 0.817 | 784.320 | 0.00 | 0.00 | 107.47 | 103171.20 | 107.50 | 103200.00 | 0.00 |
| Замок ЗН1АС | 5200 | 0.891 | 4633.200 | 0.00 | 0.00 | 101.40 | 527280.00 | 96.40 | 501280.00 | 0.00 |
| Замок ЗН1А-СМ | 1550 | 0.862 | 1336.100 | 0.00 | 0.00 | 99.92 | 154876.00 | 94.90 | 147095.00 | 0.00 |
| Замок ВС1-С | 1470 | 0.501 | 736.470 | 0.00 | 0.00 | 55.38 | 84408.60 | 54.90 | 80703.00 | 0.00 |
| Замок ЗН2А-С | 1160 | 0.987 | 1144.920 | 0.00 | 0.00 | 101.89 | 118192.40 | 96.90 | 112404.00 | 0.00 |
| Замок ЗН2А-СМ | 290 | 0.958 | 277.820 | 0.00 | 0.00 | 100.33 | 29095.70 | 95.40 | 27666.00 | 0.00 |
| Замок ЗН1А-СУ | 500 | 1.152 | 576.000 | 0.00 | 0.00 | 161.29 | 80645.00 | 157.30 | 78650.00 | 0.00 |
| Замок ЗН1-М2 | 560 | 0.817 | 457.520 | 0.00 | 0.00 | 107.47 | 60183.20 | 102.50 | 57400.00 | 0.00 |
| Замок ЗН1-М1 | 7450 | 0.789 | 5878.050 | 0.00 | 0.00 | 104.44 | 778078.00 | 99.50 | 741275.00 | 0.00 |
| ЗН1-М1 с порош. | 1280 | 0.789 | 1009.920 | 0.00 | 0.00 | 104.44 | 133683.20 | 104.50 | 133760.00 | 0.00 |
| Замок ЗН1-М3 | 2802 | 0.828 | 2320.056 | 0.00 | 0.00 | 138.57 | 388273.14 | 131.70 | 369023.40 | 0.00 |
| Замок ЗН1-М4 | 798 | 0.853 | 680.694 | 0.00 | 0.00 | 140.29 | 111951.42 | 133.50 | 106533.00 | 0.00 |
| Замок ЗН1-М15 | 440 | 0.857 | 370.080 | 0.00 | 0.00 | 182.13 | 80137.20 | 174.90 | 76956.00 | 0.00 |
| Замок ЗВ5-1 | 1800 | 0.235 | 423.000 | 0.00 | 0.00 | 78.10 | 140580.00 | 78.10 | 140580.00 | 0.00 |
| Замок ЗВ5 | 400 | 0.227 | 90.800 | 0.00 | 0.00 | 49.60 | 19840.00 | 49.60 | 19840.00 | 0.00 |
| Замок ЗВ-1 | 4000 | 0.210 | 840.000 | 0.00 | 0.00 | 33.40 | 133600.00 | 33.40 | 133600.00 | 0.00 |
| Итого по цеху 4: | 21558.95 | 0.00 | 2943995.06 | 2829964.84 |
Накладные расходы по цеху №4 за 1 квартал 2005
2500100 Основная и дополнительная зарплата с отчислениями на социальные нужды
| октябрь | ноябрь | декабрь | 4 кв. | ГОД | |
|
Зарплата |
51940 | 51940 | 51940 | 155820 | 637512 |
|
Отчисления |
19291 | 19291 | 19291 | 57873 | 235203 |
|
Итого: |
71231 |
71231 |
71231 |
213693 |
872715 |
2500200 Эксплуатация оборудования и транспортных средств
|
Материал |
150 | 150 | 150 | 450 | 1500 |
|
Топливо |
0 | 0 | 0 | 0 | 0 |
|
Зарплата |
4880 | 4880 | 4880 | 14640 | 56670 |
|
Отчисления |
1812 | 1812 | 1812 | 5436 | 20928 |
|
Электроэнергия |
20686 | 21150 | 23509 | 65345 | 218191 |
|
Сжатый воздух |
1672 | 1672 | 1750 | 5094 | 17096 |
|
Тепло на производство |
2592 | 2592 | 2592 | 7776 | 45885 |
|
Вода на производство |
307 | 307 | 307 | 921 | 3024 |
|
Услуги цеху 11 |
0 | 0 | 0 | 0 | 0 |
|
Итого: |
32099 |
32563 |
35000 |
99662 |
363294 |
2500300 Амортизационные отчисления
|
Амортизация |
6000 | 6000 | 6000 | 18000 | 1695001 |
2500400 Содержание зданий, сооружений и инвентаря
|
Материал |
1000 | 1000 | 1000 | 3000 | 9900 |
|
Зарплата |
8000 | 8000 | 8000 | 24000 | 96150 |
|
Отчисления |
1812 | 1812 | 1812 | 5436 | 32022 |
|
Эл/эн на освещение |
12259 | 12518 | 13882 | 38659 | 127601 |
|
Т/эн на отопление |
24842 | 40395 | 68477 | 133714 | 330679 |
|
Гор. вода |
11233 | 11233 | 11233 | 33699 | 173544 |
|
Вода на хоз. нужды |
2677 | 2677 | 2677 | 8031 | 25927 |
|
Итого: |
61823 |
77635 |
107081 |
246539 |
795823 |
2500500 Текущий ремонт зданий, сооружений, оборудования и транспортных средств
|
Материал |
1000 | 1000 | 1000 | 3000 | 12000 |
|
Зарплата |
12000 | 12000 | 12000 | 36000 | 116550 |
|
Отчисления |
4457 | 4457 | 4457 | 13371 | 43086 |
|
Услуги цеху 6 |
0 | 0 | 0 | 0 | 0 |
|
цех 9 |
3233 | 3233 | 3234 | 9700 | 38190 |
|
11(10) |
7148 | 7148 | 7148 | 21444 | 100874 |
|
ОМ |
6000 | 6000 | 6000 | 18000 | 79000 |
|
Денежныеые |
0 | 0 | 0 | 0 | 0 |
|
Итого: |
33838 |
33838 |
33839 |
101515 |
389700 |
25006 Расходы по опытам, испытаниям, исследованиям
| 500 | 500 | 500 | 500 | 1500| |
25007 Расходы по БРИЗу цехового характера
| 0 | 0 | 0 | 0 | 0 |
25008 Расхода по охране труда, спецодежде, молоко
|
Материал |
1000 | 1000 | 1000 | 3000 | 11700 |
|
Износ спец. одежды |
300 | 300 | 300 | 900 | 4800 |
|
Молоко, сок |
2600 | 2600 | 2600 | 7800 | 28700 |
|
Услуги цеху 11 |
1471 | 1471 | 1472 | 4414 | 15513 |
|
Итого: |
5371 |
5371 |
5372 |
16114 |
60713 |
25009 Износ малоценных и быстроизнашивающихся предметов и хозяйственного инвентаря
|
Материал |
2000 | 2000 | 2000 | 6000 | 52000 |
|
Износ |
15000 | 15000 | 15000 | 45000 | 94500 |
|
Услуги по ремонту |
0 | 0 | 0 | 0 | 0 |
|
Зарплата |
4880 | 4880 | 4880 | 14640 | 42780 |
|
Отчисления |
1812 | 1812 | 1812 | 5436 | _15768 |
|
Итого: |
23692 |
23692 |
23692 |
71076 |
205048 |
25010 Дополнительная зарплата производственных рабочих и отчисления на социальные нужды
|
Доп. з/пл. |
49600 | 49600 | 49600 | 148800 | 604400 |
|
Отчисления |
117362 | 117362 | 117362 | 352086 | 1827425 |
|
Оплата отпусков будущего периода |
0 | 0 | 0 | 0 | 0 |
|
166962 |
166962 |
166962 |
500886 |
2431825 |
250012 Прочие расходы
|
Зарплата |
11500 | 11500 | 11500 | 34500 | 104178 |
|
Отчисления |
4271 | 4271 | 4271 | 12813 | 38538 |
|
Услуги а/тр. |
800 | 800 | 800 | 2400 | 9000 |
|
Итого: |
16571 |
16571 |
16571 |
49713 |
151716 |
250013 Прочие непроизводительные расходы
|
Зарплата |
1000 | 1000 | 1000 | 3000 | 7800 |
|
Отчисления |
371 | 371 | 371 | 1113 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |