Економіко-статистичний аналіз собівартості продукції тваринництва в ВАТ "Сонячне" Тарутинського району Одеської області
Індекси використовують не лише для визначення загальної зміни складного явища у часі або просторі, а й для виявлення впливу окремих факторів, які зумовили цю зміну. Як зазначалось, індекси змінного складу характеризують відношення двох і більше змінних величин. Прикладом таких індексів може бути індекс вартісного обсягу продукції, який одночасно характеризує зміни фізичного обсягу продукції і цін. Індекси змінного складу можна розкладати на індекси постійного складу. Розкладання індексів змінного складу на індекси постійного складу є суттю індексного методу аналізу.
За допомогою індексного методу аналізу оцінюють вплив окремих факторів на зміну результативного показника у відносному і абсолютному виразі. Для індексного аналізу факторів використовують лише ті індекси. Які економічно взаємопов'язані.
Під час аналізу собівартості продукції порівняємо фактичний рівень собівартості з плановим, вивчаючи її динаміку, а також встановимо вплив окремих факторів на собівартість продукції. Аналіз виробничих витрат і факторів, що впливають на їх обсяг, розглянемо на прикладі таблиці 3.15.
Індивідуальний індекс собівартості продукції визначають за формулою:
I = Z1 ,
Z0
Де Z0 і Z1 - собівартості одиниці продукції у звітному році і базисному періода
Таблиця 3.11. Індексний аналіз собівартості продукції свинарства
| Показники | 2004 рік | 2006 рік | Витрати на виробництво, тис. грн. | Індивідуальні індекси собівартості, % | ||||
| Кількість продукції, ц. | Собівартість 1 ц. , грн. | Кількість продукції, ц. | Собівартість 1 ц. , грн. | 2004 р. | 2006 р. | умовні | ||
| Символи | q0 | Z0 | q1 | Z1 | q0Z0 | q1Z1 | q1Z0 | i |
| Середньорічний приріст живої маси свиней | 739 | 450,6 | 826 | 784,5 | 333 | 648 | 372 | 1,74 |
| Середньорічний приріст живої маси великої рогатої худоби | 258 | 694 | 367 | 956 | 179 | 351 | 254,7 | 1,38 |
| Молоко | 1878 | 105,4 | 2339 | 131 | 198 | 307 | 246,5 | 1,24 |
| Разом | _____ | _____ | _____ | _____ | 710 | 1306 | 873,2 | _____ |
Загальний індекс виробничих витрат обчислюється за такою формулою:
Iqz = q1Z1 = 1306 = 1,839 або 183,9 %.
q0Z0 710
Приріст виробничих затрат визначають як різницю між витратами у звітному і базисному періодах:
qZ = q1Z1 - q0Z0 = 1306 - 710 = 596 тис.грн.
Оскільки обсяг виробничих витрат залежить від кількості виробленої продукції і собівартості одиниці продукції, то цей загальний індекс можна розкласти на такі індекси:
зміни обсягу продукції:
Iq = q1Z0 = 873,2 = 1,230 або 123%;
q0Z0 710
q = q1Z0 - q0Z0 = 873,2 - 710 = 163,2 тис.грн.
зміни собівартості продукції:
Iz = q1Z1 = 1306 = 1,496 або 149,6%;
q1Z0 873,2
z = q1Z1 - q1Z0 = 1306 - 873,2 = 432,8 тис.грн.
Здійснимо перевірку отриманих показників:
Iqz = Iq*Iz = 1,230*1,496 = 1,840 або 184%
qZ = Z + q = 432,8+163,2 = 596 тис.грн.
Обчислені індивідуальні індекси показують, що собівартість 1 ц. приросту хивої маси свиней у звітному році порівняно з базисним роком зменшилась на 98,26%, 1 ц. приросту ВРХ - на 98,62%, молока - на 98,76%.
В цілому по всій продукції витрати на 2006 рік виробництва порівняно з 2004 роком підвищились на 84% або на 596 тис.грн. При цьому за рахунок збільшення обсягу виробленої продукції на 23% виробничі витрати збільшились на 163,2 тис.грн., а за рахунок підвищення собівартості продукції на 49,6% виробничі витрати збільшились на 432,8 тис.грн.
3.5.Застосування методу статистичних групувань при здійсненні економіко-статистичного аналізу собівартості продукції свинарства
Первинні дані, зібрані в результаті статистичного спостереження, не можна використати для всебічної характеристики досліджуваних явищ. Щоб зробити на підставі цих даних певні висновки, їх треба систематизувати, обробити. Цю роботу виконують на другому етапі статистичного дослідження, який називається зведенням і групуванням статистичних матеріалів.
Статистичне зведення - це систематизація, обробка і підрахунок групових і загальних підсумків даних статистичного спостереження. Воно включає групування даних. Розробку системи показників для характеристики типових груп і підгруп, підрахунок даних про кількість одиниць сукупності, одержання абсолютних статистичних показників, а також розрахунок середніх і відносних величин, табличне і графічне оформлення результатів.
Основним методом зведення є групування.
Статистичне групування - це розподіл усієї сукупності досліджуваних явищ на типи, групи і підгрупи за будь-якою істотною ознакою. Групування є одним з найважливіших етапів статистичної роботи з цифрами. Всі інші статистичні методи ефективні тільки на підставі групувань і в поєднанні з ними.
Щоб обґрунтовано провести групування даних, потрібно, спираючись на раніше нагромадженні знання про досліджуване явище, виділити із всієї різноманітності зв'язків основний процес, який визначає інші зміни явища і спричинює якісні зміни. Після цього потрібно з'ясувати, що нового з'являється в ході розвитку цього процесу, які народжуються типи явищ та їх характерні риси.
Наступним етапом групування даних визначення форм розвитку певних типів явищ. Відповідно до форм розвитку потрібно вибрати групувальні ознаки, які точно і повністю відображують внутрішні особливості досліджуваних явищ. Вони повинні бути істотними і характерними для даного явища. При цьому потрібно додержуватися принципу рівності об'єктивних факторів виробництва, насамперед природних і економічних умов.
За допомогою групувань упорядковують первинний статистичний матеріал, поділяють його за істотними варіюючи ми ознаками на групи для того. щоб глибше проаналізувати;є основою для застосування інших методів аналізу.
Здійснимо статистичне групування за даними економічних паспортів господарств Одеської області. Показники, необхідні для вивчення собівартості приросту живої маси свиней методом статистичних групувань.
Для здійснення групування встановимо групувальну (факторну) та результативну ознаки і побудуємо ранжирований ряд за факторною ознакою. У нашому випадку групувальною ознакою буде приріст живої маси 1 голови, а результативною - собівартість 1 ц. приросту живої маси свиней.
Встановимо число груп, на які розіб'ємо ранжирований ряд. У зв'язку з тим, що досліджувана сукупність відносно невелика, створимо 3 групи за приростом живої маси 1 голови.
Таблиця 3.12. Ранжирований ряд господарств Одеської області за продуктивністю свиней
| п/п | Назва господарства | Приріст живої маси 1 гол., ц | Валовий вихід приросту живої маси свиней, ц | Середньорічне поголів’я свиней, гол. | Затрати на всю продукцію, тис.грн. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | КСП «Ново андріївське» Ширяєвського району | 0,1971 | 17,7 | 90 | 73,1 |
| 2 | СВК «А/Ф Бургуджи» Арцизського району | 0,2154 | 26,3 | 122 | 12,9 |
| 3 | ДДГ «Богунівська еліта» Іванівського району | 0,3249 | 36,4 | 112 | 8,4 |
| 4 | СТОВ «Куяльник» Котовського р | 0,3249 | 87,1 | 268 | 27,5 |
| 5 | СК «Дружба» Ізмаїльського району | 0,3541 | 39,3 | 111 | 138,1 |
| 6 | КСП «Дружба» Савранського рай | 0,4015 | 63,4 | 158 | 7,6 |
| 7 | ВАТ «Дністровський» Овідіопольського району | 0,4234 | 63,5 | 150 | 82,4 |
| 8 | СВК «Родіна» Саратського райо | 0,4234 | 91,0 | 215 | 27,3 |
| 9 | СВК «Росія» Саратського району | 0,4417 | 147,5 | 334 | 17,0 |
| 10 | СВК «Рівненський» Тарутинського району | 0,4563 | 116,3 | 255 | 38,4 |
| 11 | СВК «Правда» Фрунзівського ра | 0,4709 | 163,9 | 348 | 51,5 |
| 12 | КСП «Роздільнянське» Роздільнянського району | 0,4928 | 33,0 | 67 | 11,7 |
| 13 | СВК «Деленський» Арцизського | 0,5256 | 103,0 | 196 | 253,0 |
| 14 | КСХП «Вільне козацтво» Б.- Дністровського району | 0,5293 | 29,1 | 55 | 5,8 |
| 15 | СВК «Суворове» Ізмаїльського р | 0,5475 | 250,8 | 458 | 52,6 |
| 16 | КСП «Промінь» Кодимського ра | 0,6096 | 185,9 | 305 | 39,1 |
| 17 | СТОВ «Сербське» Комінтернівського району | 0,6826 | 128,3 | 188 | 116,1 |
| 18 | СВК «Владичень» Болградського | 0,6826 | 341,3 | 500 | 120,9 |
| 19 | СВК «Тарутинське повстання» Тарутинського району | 0,7264 | 261,5 | 360 | 128,3 |
| 20 | ВАТ "Сонячне" Тарутинського ра | 1,03 | 739 | 721 | 474 |
Визначимо розмір інтервалу і побудуємо ряд розподілу:
І=Xmax-Xmin=1,03-0,1971=0,2776 ц.
n 3
Таблиця 3.13. Інтервальний ряд розподілу господарств Одеської області за продуктивністю свиней
| № п/п | Групи господарств за приростом живої маси 1 голови | Число господарств у групі |
| 1 | 0,1971 – 0,4747 | 11 |
| 2 | 0,4747 – 0,7523 | 8 |
| 3 | 0,7523 – 1,0299 | 1 |
| Разом | ____ | 20 |
Побудуємо групову таблицю, в якій наведемо необхідні розрахунки; підрахуємо групові підсумки й обчислимо середню собівартість 1 ц. приросту живої маси свиней та трудомісткість 1 ц. приросту живої маси по кожній групі господарств і сукупності в цілому.
Таблиця 3.14. Вплив продуктивності свиней на собівартість 1 ц. приросту живої маси і на трудомісткість 1 ц. приросту живої маси свиней у господарствах Одеської області.
| № п/п | Групи господарств за приростом живої маси 1 гол. | Кількість господарств у групі | Середній приріст живої маси 1 гол., ц. | Валовий вихід приросту живої маси свиней, ц. | Середньорічне поголів'я, гол. | Виробничі витрати на всю продукцію, грн. | Собівартість 1 ц. приросту живої маси свиней, грн. |
| 1 | 0,1971 – 0,4747 | 11 | 0,3239 | 62,6 | 165 | 39336 | 1215,38 |
| 2 | 0,4747 – 0,7523 | 8 | 0,6584 | 187,1 | 131 | 97375 | 515,59 |
| 3 | 0,7523 – 1,0299 | 1 | 1,03 | 739 | 721 | 474000 | 450,00 |
| Разом | ___ | 20 | ___ | 988,7 | ___ | 610711 | ___ |
| В середньому | ___ | ___ | 0,6708 | ___ | 339 | ___ | 738,99 |
Між такими показниками, як середньорічний приріст живої маси свиней та собівартість 1 ц. приросту живої маси 1 гол., існує обернена залежність: чим вищий вихід приросту живої маси свиней, тим нижча собівартість. Так, при середньорічному прирості живої маси свиней 0,3239 ц. собівартість 1 ц. становить 1215,38 грн., а при валовому виході приросту живої маси свиней 1,03 ц. собівартість 1 ц. становить 450,00 грн.
3.6. Кореляційний метод аналізу впливу різних факторів на продуктивність свиней і виявлення резервів їх росту
Важливим завданням статистики є встановлення і пояснення взаємозв’язків і відмінностей у розвитку соціально-економічних явищ. Зв’язок між окремими явищами виявляється у вигляді кореляційної залежності (відповідності) або кореляції. Ця форма зв’язку характеризується тим, що кожному значенню однієї ознаки відповідає не одна, а кілька значень іншої ознаки.
Кореляційний аналіз – це метод визначення і кількісної оцінки взаємо залежностей між статистичними ознаками, що характеризують окремі суспільно-економічні явища і процеси.
Всі явища, що існують у природі і суспільстві, перебувають у взаємозалежності і взаємообумовленості. За ступенем залежності одного явища від іншого розрізняють два типи зв’язку : функціональний (повний) і кореляційний (неповний або статистичний).
Функціональним називають такий зв’язок, при якому кожному значенню факторної ознаки (аргументу), що характеризує повне явище, в усіх випадках відповідає одне або кілька значень результативної ознаки (функції). У суспільно-економічних процесах функціональні зв’язки трапляються рідко, причому як поодинокі випадки, що відображають взаємозалежність тільки окремих сторін складних явищ.
Досліджуючи взаємозалежність масових соціально-економічних явищ, що формуються під впливом багатьох різноманітних факторів, використовують кореляційні зв’язки. Ці зв’язки мають ймовірний характер. При кореляційному зв’язку немає суворої відповідності між значеннями залежних ознак: кожному певному значенню аргументу (факторної ознаки) відповідає кілька різних значень функції (результативної ознаки).
На відміну від функціонального зв’язку кореляційний зв’язок виявляється не в кожному окремому випадку, а при великій кількості спостережень під час порівняння середніх значень взаємозалежних ознак.
За напрямом зв’язок між кореляційними величинами може бути прямим і оберненим. При прямому зв’язку зміна факторної ознаки обумовлює зміну результативної ознаки в тому самому напрямі.
Якщо із збільшенням факторної ознаки результативна ознака зменшується чи, навпаки, із зменшенням факторної ознаки результативна збільшується, то такий зв’язок називають оберненим.
За формою зв’язку розрізняють прямолінійні і криволінійні кореляційні залежності. Прямолінійний кореляційний зв’язок характеризується рівномірним зростанням або зменшенням результативної ознаки під впливом відповідної зміни факторної ознаки. Аналітитично криволінійний зв’язок визначають за рівнянням кривої лінії.
Залежно від кількості досліджуваних ознак виділяють парну і множинну кореляцію. При парній кореляції аналізують зв’язок між факторною і результативною ознаками; при множинній кореляції – залежність результативної ознаки від двох і більше факторних ознак.
Схематично кореляційний аналіз складається з таких послідовних стадій:
встановлення і відбору найбільш істотних ознак для аналізу;
визначення напряму і форми зв’язку результативного і факторного показників та відбору типу математичного рівняння для аналізу існуючих зв’язків;
розрахунку характеристик кореляційної залежності;
статистичної оцінки вибіркових показників зв’язку.
Графічне зображення статистичних показників дає наочне уявлення про наявність зв’язку між досліджуваними ознаками. При побудові графіка на горизонтальній осі відкладають значення факторної ознаки (х), а на вертикальній – значення результативної ознаки (у). За допомогою графіка співвідношення досліджуваних ознак роблять висновок про вибір типу математичного рівняння для кількісної оцінки зв’язку.
Здійснимо кореляцію по продуктивності свиней на прикладі господарств Одеської області.
Таблиця 3.15. Виробництво, продуктивність і собівартість приросту живої маси свиней в господарствах Одеської області
| №п/п | Назва господарства | Приріст живої маси 1 гол., ц | Валовий вихід приросту живої маси свиней, ц | Середньорічне поголів’я свиней, гол. | Затрати на всю продукцію, тис.грн. | Собівартість 1 ц., грн. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | КСП «Ново андріївське» Ширяєвського району | 19,71 | 17,7 | 90 | 73100 | 4129,9 |
| 2 | СВК «А/Ф Бургуджи» Арцизського району | 21,54 | 26,3 | 122 | 12900 | 489,7 |
| 4 | ДДГ «Богунівська еліта» Іванівського району | 32,49 | 36,4 | 112 | 8400 | 230,1 |
| 5 | СТОВ «Куяльник» Котовського району | 32,49 | 87,1 | 268 | 27500 | 315,3 |
| 6 | СК «Дружба» Ізмаїльського району | 35,41 | 39,3 | 111 | 138100 | 3513,0 |
| 7 | КСП «Дружба» Саранського району | 40,15 | 63,4 | 158 | 7600 | 119,7 |
| 8 | ВАТ «Дністровський» Овідіопольського району | 42,34 | 63,5 | 150 | 82400 | 1297,8 |
9 |
СВК «Родіна»Саратського району | 42,34 | 91,0 | 215 | 27300 | 299,7 |
| 10 | СВК «Росія» Саратського району | 44,17 | 147,5 | 334 | 17000 | 115,2 |
| 11 | СВК «Рівненський» Тарутинського району | 45,63 | 116,3 | 255 | 38400 | 330,1 |
| 12 | СВК «Правда» Фрунзівського району | 47,09 | 163,9 | 348 | 51500 | 314,5 |
| 13 | КСП «Роздільнянське» Роздільнянського району | 49,28 | 33,0 | 67 | 11700 | 354,2 |
| 14 | СВК «Деленський» Арцизського району | 52,56 | 103,0 | 196 | 253000 | 2456,3 |
| 15 | КСХП «Вільне козацтво» Б.- Дністровського району | 52,93 | 29,1 | 55 | 5800 | 200,2 |
| 16 | СВК «Суворове» Ізмаїльського району | 54,75 | 250,8 | 458 | 52600 | 209,9 |
| 17 | КСП «Промінь» Кодимського району | 60,96 | 185,9 | 305 | 39,1 | 210,3 |
| 18 | СТОВ «Сербське» Комінтернівського району | 68,26 | 128,3 | 188 | 116100 | 904,85 |
| 19 | СВК «Владичень» Болградського району | 68,26 | 341,3 | 500 | 120900 | 354,2 |
| 20 | СВК «Тарутинське повстання» Тарутинського району | 72,64 | 261,5 | 360 | 128300 | 356,4 |
| 20 | ВАТ "Сонячне" Тарутинського району | 103 | 739 | 721 | 47400 | 450 |
За наведеними в таблиці даними для побудови рівняння залежності здійснимо кореляційно-регресійний аналіз. В якості результативної ознаки «У» візьмемо показник собівартості приросту живої маси свиней, в якості факторної ознаки «Х» - показник продуктивності свиней.
Таблиця 3.16. Вихідні дані для проведення кореляційного аналізу
| Назва господарства | Собівартість 1 ц. приросту живої маси свиней, грн | Приріст живої маси 1 голови, ц |
| У | Х | |
| 1 | 2 | 3 |
| КСП «Ново андріївське» Ширяєвського району | 4129,9 | 19,71 |
| СВК «А/Ф Бургуджи» Арцизського району | 489,7 | 21,54 |
| ДДГ «Богунівська еліта» Іванівського району | 230,1 | 32,49 |
| СТОВ «Куяльник» Котовського району | 315,3 | 32,49 |
| СК «Дружба» Ізмаїльського району | 3513,0 | 35,41 |
| КСП «Дружба» Саранського району | 119,7 | 40,15 |
| ВАТ «Дністровський» Овідіопольського району | 1297,8 | 42,34 |
| СВК «Родіна» Саратського району | 299,7 | 42,34 |
| СВК «Росія» Саратського району | 115,2 | 44,17 |
| СВК «Рівненський» Тарутинського району | 330,1 | 45,63 |
| СВК «Правда» Фрунзівського району | 314,5 | 47,09 |
| КСП «Роздільнянське» Роздільнянського району | 354,2 | 49,28 |
| СВК «Деленський» Арцизського району | 2456,3 | 52,56 |
| КСХП «Вільне козацтво» Б.- Дністровського району | 200,2 | 52,93 |
| СВК «Суворове» Ізмаїльського району | 209,9 | 54,75 |
| КСП «Промінь» Кодимського району | 310,3 | 60,96 |
| СТОВ «Сербське» Комінтернівського району | 904,85 | 68,26 |
| СВК «Владичень» Болградського району | 354,2 | 68,26 |
| СВК «Тарутинське повстання» Тарутинського району | 356,4 | 72,64 |
| ВАТ "Сонячне" Тарутинського району | 450 | 103 |
Результати кореляційного аналізу:
| ВЫВОД ИТОГОВ | ||||||
| Регрессионная статистика | ||||||
| Множественный R | 0,329677 | |||||
| R-квадрат | 0,108687 | |||||
| Нормированный R-квадрат | 0,05917 | |||||
| Стандартная ошибка | 1121,085 | |||||
| Наблюдения | 20 | |||||
| Дисперсионный анализ | ||||||
| df | SS | MS | F | Значимость F | ||
| Регрессия | 1 | 2758651 | 2758651 | 2,194925 | 0,15576 | |
| Остаток | 18 | 22622975 | 1256832 | |||
| Итого | 19 | 25381627 | ||||
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | |
| Y-пересечение | 1818,616 | 708,0491 | 2,568489 | 0,019337 | 331,0604 | 3306,172 |
| Переменная X 1 | -19,8996 | 13,43179 | -1,48153 | 0,15576 | -48,1187 | 8,319573 |
| ВЫВОД ОСТАТКА | ||||||
| Наблюдение | Предсказанное Y | Остатки | ||||
| 1 | 1426,396 | 2703,504 | ||||
| 2 | 1389,98 | -900,28 | ||||
| 3 | 1172,079 | -941,979 | ||||
| 4 | 1172,079 | -856,779 | ||||
| 5 | 1113,973 | 2399,027 | ||||
| 6 | 1019,649 | -899,949 | ||||
| 7 | 976,0685 | 321,7315 | ||||
| 8 | 976,0685 | -676,368 | ||||
| 9 | 939,6523 | -824,452 | ||||
| 10 | 910,5989 | -580,499 | ||||
| 11 | 881,5455 | -567,046 | ||||
| 12 | 837,9655 | -483,765 | ||||
| 13 | 772,6949 | 1683,605 | ||||
| 14 | 765,3321 | -565,132 | ||||
| 15 | 729,1148 | -519,215 | ||||
| 16 | 605,5385 | -295,239 | ||||
| 17 | 460,2717 | 444,5783 | ||||
| 18 | 460,2717 | -106,072 | ||||
| 19 | 373,1116 | -16,7116 | ||||
| 20 | -231,039 | 681,0393 | ||||
Загальний вигляд рівняння залежності:
У=а0+а1Х
Параметри рівняння знайдемо в рядках «У-пересечение» та «Переменная Х1». Параметр а0=1818,616, параметр а1=-19,8996. Рівняння залежності має вигляд:
У=1818,616-19,8996Х
З надійністю 95% можна стверджувати, що параметр а0 знаходитиметься в межах від 331,0604 до 3306,172, а параметр а1 – в межах від -48,1187 до 8,319573.
Параметр рівняння а1 (коефіцієнт регресії) свідчить, що між факторною ознакою (продуктивністю свиней) і результативною ознакою (собівартістю приросту живої маси свиней) існує зворотній зв’язок (значення параметра від’ємне):з підвищенням продуктивності свиней на 1 ц. собівартість в середньому зменшується на 19,8996 грн. за 1 ц.
Коефіцієнт парної кореляції r =0,33 свідчить про досить слабкий зв’язок між собівартістю і продуктивністю свиней. Коефіцієнт детермінації r^2=0,109 свідчить, що тільки 10,9% коливання собівартості залежить від варіації продуктивності свиней.
Вірогідність регресійної моделі перевіримо порівнянням фактичного значення F-критерію з критичним, яке знайдемо за таблицею розподілу критерію Фішера.
Критичне значення, знайдене за таблицею, становить F 0,05;1,18=4,41, що більше за розрахункове значення, яке становить 2,195. Таким чином, одержане рівняння регресії не можна вважати надійним для 95% рівня ймовірностей. Дане рівняння можна рекомендувати для прогнозування і виявлення резервів.
Знайдемо прогнозне значення собівартості для рівня продуктивності свиней 0,103 ц. від 1 свині. Для цього в рівняння залежності замість Х підставимо прогнозне значення приросту живої маси свиней:
У = 1818,616-19,8996*0,103=1816,57 грн.
Таким чином за умови досягнення приросту живої маси 0,103 ц. від 1 свині, собівартість приросту живої маси свині складатиме 1816,57 грн.
За даними одержаного рівняння регресії теоретичне значення собівартості для ВАТ «Сонячне» становить -231,039 грн. Фактична ж собівартість приросту живої маси свиней в даному господарстві склала 450 грн. Таким чином, ВАТ «Сонячне» має невикористані резерви зниження собівартості в розмірі 681,039 грн. (450-(-231,039)), а за умови досягнення приросту живої маси 0,103 ц. від 1 свині резерв зниження складатиме -1366,57 грн.(450-1816,57).
Представимо наочно залежність між собівартістю приросту живої маси свиней і приростом живої маси 1 голови на графіку (рис.2).
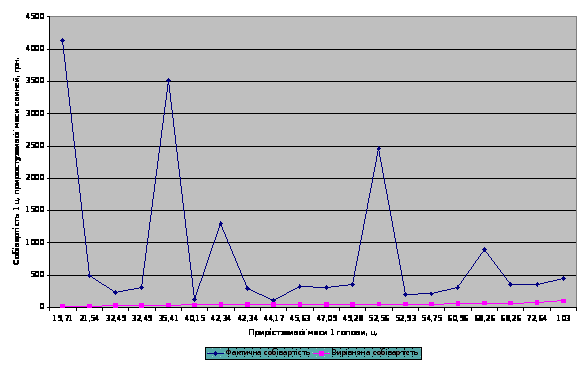
Рис. 2. Кореляційна залежність між собівартістю 1 ц. приросту живої маси свиней та прирстом живої маси 1 голови.
Висновки і пропозиції:
ВАТ «Сонячне» розташоване у Тарутинському районі Одеської області.
Дане господарство більш спеціалізоване на виробництві та реалізації продукції рослинництва, на яку в середньому по всьому сільському господарству припадає 82,80 %. Найбільшу питому вагу в структурі виробництва та реалізації продукції рослинництва займає зерно, немалу частину займає також соняшник. А на тваринництво в середньому по сільському господарстві припадає 17,2 % , найбільшу питому вагу в структурі виробництва та реалізації продукції якого займає продукція свинарства.
В 2006 році в порівнянні з 2004 роком площа сільськогосподарських угідь в господарстві зменшилась на 9%, площа ріллі зменшилась на 3,5%, площа сіножатей і пасовищ зменшилась на 94,5%, а площа багаторічних насаджень збільшилась на 12,23%.
Середньорічна вартість основних виробничих запасів сільськогосподарського призначення в 2004 році становила 3313 тис.грн., а в 2006 році – 3040 тис.грн., що на 8,6% менше, ніж в 2004 році.
Сумарні енергетичні потужності в 2004 році склали 5305 к.с., а в 2006 році – 4900 к.с., що на 7,64% менше енергетичних потужностей 2004 року.
Середньорічна чисельність працюючих, в тому числі зайнятих в сільському господарстві, в 2004 році становила 180 чол., а в 2006 році – 149чол., що на 17,2% менше ніж в 2004 році.
Навантаження сільськогосподарських угідь на 1 працюючого в сільському господарстві склало в базисному році 0,047 га., а в звітному0,043 га., що на 8,6% більше , ніж в базисному році; навантаження ріллі склало 0,06 га. та 0,049 га. у відповідних роках, що показує на зменшення навантаження в 2006 році порівняно з 2004 роком на 18,3%.
Капіталозабезпеченість в 2004 році склала 87,44 тис.грн., в 2006 році – 87,85 тис.грн., що на 0,46% більше, аніж в 2004 році. А капіталоозброєність становила в звітному році 20,4 тис.грн., що на 10,86% більше, аніж в базисному році (18,4 тис.грн.).
Енергозабезпеченість за звітний період склала 135,8 к.с., що на 2,98% менше, ніж в 2004 році, енергозабезпеченість якого склала 140,01 к.с., а енергоозброєність становила 32,88 к.с. у 2006 році, що на 11,45% більше ніж в базисному періоді, енергоозброєність якого становить 29,5 к.с.
Валова продукція сільського господарства в порівняльних цінах 2000 року в 2006 році становила 5401 тис.грн., що на 4,8% менше, ніж в 2004 році, коли валова продукція сільського господарства в порівняльних цінах 2000 року становила 5674 тис.грн.
Доход господарства в звітному році становив 7454 тис.грн., що на 74,6 більше, ніж в базисному., коли доход становив 4270 тис.грн. Наше господарство отримало в звітному році прибуток від реалізації продукції в озмірі 5175 тис.грн., що на 36,08% більше за прибуток базисного року (2192 тис.грн.).
Прямі затрати праці в 2004 році склали 12,8 тис.люд.-год., в 2006 році – 14,6 тис.люд.-год., що на 14,4 % більше , ніж в 2004 році. А собівартість реалізованої продукції в базисному періоді становила 3493 тис.грн., в звітному – 3689 тис.грн., що на 5,6% більше, ніж в базисному.
Капіталовіддача в 2004 році становила 1,71 грн., а в 2006 році – 1,78 грн., що на 4,1% більше за рівень капіталовіддачі 2004 року. Капіталомісткість в звітному році склала 0,56 грн., що на 3% менше, ніж в базисному році, капіталомісткість якого складала 0,58 грн.
В 2004 році було вироблено валової продукції з розрахунку на 1 середньорічного працівника, зайнятого в сільському господарстві, 31,5 тис.грн., в 2006 році – 36,2 тис.грн., що на 15,1% більше, ніж в 2004 році; а з розрахунку на 1 люд.-год. Прямих затрат праці в 2004 році 12,8 тис.грн., в 2006 році – 14,6 тис.грн., що на 14,4% більше, ніж в 2004 році.
Рівень рентабельності в базисному періоді склав 122,2%, а взвітному періоді – 202,1%.
Аналізуючи динаміку собівартості валової продукції свинарства в ВАТ «Сонячне», можна спостерігати, що кожного року в порівнянні з базисним відбувалося підвищення показника собівартості 1 ц. продукції свинарства. Так, в 2006 році в порівнянні з 1998 роком собівартість 1 ц. продукції свинарства зменшилась на 52,07 грн., про що свідчить базисний абсолютний приріст, до показника 1998 року зменшилась в 0,94 раз (темп зростання) і зменшилась на 6,23 % (темп приросту).
В порівнянні з попередніми роками відбувалася зміна собівартості валової продукції свинарства в різних напрямках, про що свідчать показники динаміки ланцюгові. Так, в 2001 році в порівнянні з 2000 роком собівартість валової продукції свинарства знизилась на 262,83 тис. грн. або на 29,1%. В 2006 році в порівнянні з 2005 роком собівартість валової продукції свинарства зросла на 322 тис. грн.. або на 69,7 %. Таким чином показники динаміки свідчать про різну інтенсивність зміни собівартості валової продукції свинарства в окремі роки.
Результати вирівнювання ряду динаміки собівартості продукції свинарства свідчать про нестійку тенденцію до збільшення собівартості 1ц. приросту живої маси свиней.
Зробивши екстраполяцію рівнів ряду на три наступні роки, встановили, що до 2009 року очікуваний рівень собівартості 1 ц. приросту живої маси свиней може збільшитися до 869,593 грн. за 1 ц., якщо дотримуватися й далі тих технологій, що використовуються зараз.
При визначенні впливу факторів на зміну собівартості продукції свинарства за розглянутий період 2004-2006 роки ми бачимо, що собівартість збільшилась на 33,39 тис. грн. Собівартість за цей період збільшується на 33,39 тис. грн., так як за цей же період Збільшуються затрати на 1 голову і збільшується продуктивність 1 голови:
при зміні затрат собівартість зменшилась на 29,58 тис. грн
при зміні продуктивності собівартість зменшилась на 3,81 тис. грн.
Обчислені індивідуальні індекси показують, що собівартість 1 ц. приросту живої маси свиней у звітному році порівняно з базисним роком зменшилась на 98,26%, 1 ц. приросту ВРХ - на 98,62%, молока - на 98,76%.
В цілому по всій продукції витрати на 2006 рік виробництва порівняно з 2004 роком підвищились на 84% або на 596 тис.грн. При цьому за рахунок збільшення обсягу виробленої продукції на 23% виробничі витрати збільшились на 163,2 тис.грн., а за рахунок підвищення собівартості продукції на 49,6% виробничі витрати збільшились на 432,8 тис.грн.
Досліджуючи ефективність виробництва продукції свинарства за допомогою методу статистичних групувань ми бачимо, що досліджуване господарство (ВАТ «Сонячне») знаходиться у 3 групі господарств, тому що продуктивність свиней в цьому господарстві становить 103 ц.
Проаналізуємо дані кореляційного методу аналізу впливу різних факторів на продуктивність свиней: за даними одержаного рівняння регресії теоретичне значення собівартості для ВАТ «Сонячне» становить -231,039 грн. Фактична ж собівартість приросту живої маси свиней в даному господарстві склала 450 грн. Таким чином, ВАТ «Сонячне» має невикористані резерви зниження собівартості в розмірі 681,039 грн. (450-(-231,039)), а за умови досягнення приросту живої маси 0,103 ц. від 1 свині резерв зниження складатиме -1366,57 грн.(450-1816,57).
Проаналізувавши економічну ефективність виробництва продукції свинарства, ми зробили такі висновки: приріст живої маси 1 голови в ВАТ «Сонячне» в 2006 році порівняно з 2004 роком збільшився на 4,1 ц. або на 17,4%, затрати праці на виробництво 1 ц. продукції збільшилися на 14,4%. Виручка від реалізації в 2006р. порівняно з 2004р. зросла. Так 2004р. виручка становила 4270 тис.грн, а в 2006 –4623,8 тис.грн, тобто збільшилася на 120,4 тис.грн. так, виручка від реалізації продукції рослинництва зменшилась на 34,6тис.грн, а від реалізації продукції тваринництва збільшилася на 155 тис.грн. Собівартість 1 ц. виробництва продукції в 2006 оці становила 3689 грн., що на 5,6% більше ніж в 2004 році (3493 грн.). В 2006 році господарство отримало збиток від реалізації 1 ц. приросту живої маси свиней в розмірі 2192 грн.
Таким чином, можна зробити висновок, що господарству ВАТ "Сонячне" виробництво приросту живої маси свиней не вигідно.
З цих даних ми бачимо, що господарству необхідно дуже багато зробити на шляху до підвищення прибутків від реалізації продукції і, насамперед, необхідно підвищити рівень рентабельності. А для того, щоб цього досягти необхідно:
Серед факторів, які визначають продуктивність тварин, рівень і обсяг виробництва тваринницької продукції, вирішальне значення має повне і безперебійне забезпечення тваринництва різноманітними, повноцінними і дешевими кормами. Тому господарству потрібно забезпечувати тварин кормами, якіб позитивно впливали на продуктивність тварин, забезпечували їх білками і необхідними для нормальної життєдіяльності вітамінами.
Необхідно вдосконалювати техніку і технологію.
У тваринництві потрібно поліпшити природний стан і племінні якості тварин, поглибити спеціалізацію, досягти оптимальної концентрації поголів'я, освоїти інтенсивні технології їх утримання.
Впровадити нові форми господарювання і організації виробництва.
Забезпечувати екологічну чистоту навколишнього середовища
Список використаної літератури:
Андрійчук А.Г. Економіка аграрних підприємств. К. : Вища школа, 2002.- 336с.
Гаабе Ю.Є. Теория статистики и отраслей народного хозяйства. – М., Статистика, 1966. – 245 с.
Горкавий В.К. Статистика: Навчальний посібник. – К.: Вища школа, 1994. -304 с.
Горкавий В.К. Статистика: Підручник. – К.: Вища школа, 1995. – 415 с.
Долгушевський Ф.Г. и Христич А.Г. Сельскохозяйственная статистика с основами экономической статистики. – М.: Статистика, 1976. – 406 с.
Ефимова М.Р., Петрова Е.В., Румянцев В.Н. Общая теория статистики: Ученик. – М.: ИНФРА – М.,1998 – 416 с.
Экономическая статистика: Учебник./ Под ред. Ю.Н. Иванова. – М.: ИНФРА – М., 1999. – 480 с.
Економіка сільського господарства/ За ред.. В.П. Мертенса – К.: Урожай, 195. – 245 с.
Єріна А.М. Економічна статистика. – К.: Вища школа. Головне видавництво, 1982. – 354