Модернизация ТЭС
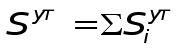
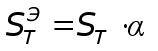
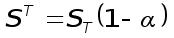
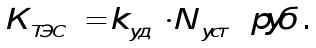
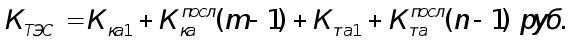
6. Расчет эффективности от модернизации автоматики котла
Проводится модернизация системы автоматического регулирования парового котла с целью повышения надежности работы оборудования, то есть уменьшения времени простоя оборудования в течение возможных ремонтов. Экономический эффект ожидается от увеличения времени наработки между отказами оборудования.
Затраты на новое оборудование.
-
№ п/п
Наименование затрат
Сумма, руб.
1 Контроллер Tikon (Коб)
108000 2 Запасные части (0.02* Коб)
2170 3 Коммутирующая аппаратура (0.01* Коб)
1080 4 Тара и упаковка (0.02* Коб)
2170 5 Транспорт (0.03* Коб)
3240 6 Монтаж (0.15* Коб)
16275
Итого:132935 руб.
Так как нам понадобится 1 комплект, следовательно общие затраты составляют:
К = 132935 руб.
Определение суммарной годовой эффективности от усовершенствования аппаратуры.
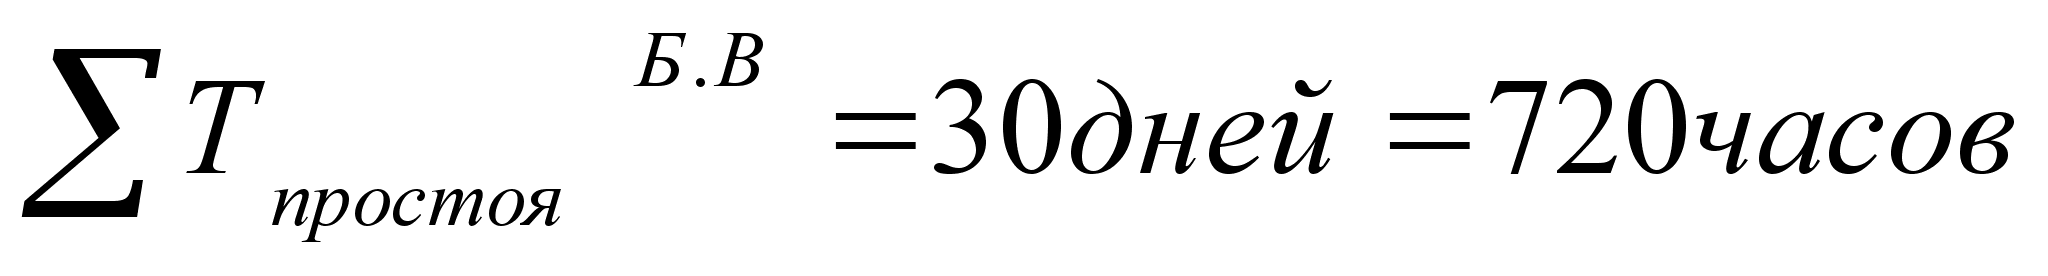 -
времяпростоя
котла в ремонте
со старой схемой
атоматизации
(из опыта эксплуатации).
Внедрение новой системы регулирования позволяет сократить время простоя на 4 % (из опыта эксплуатации):
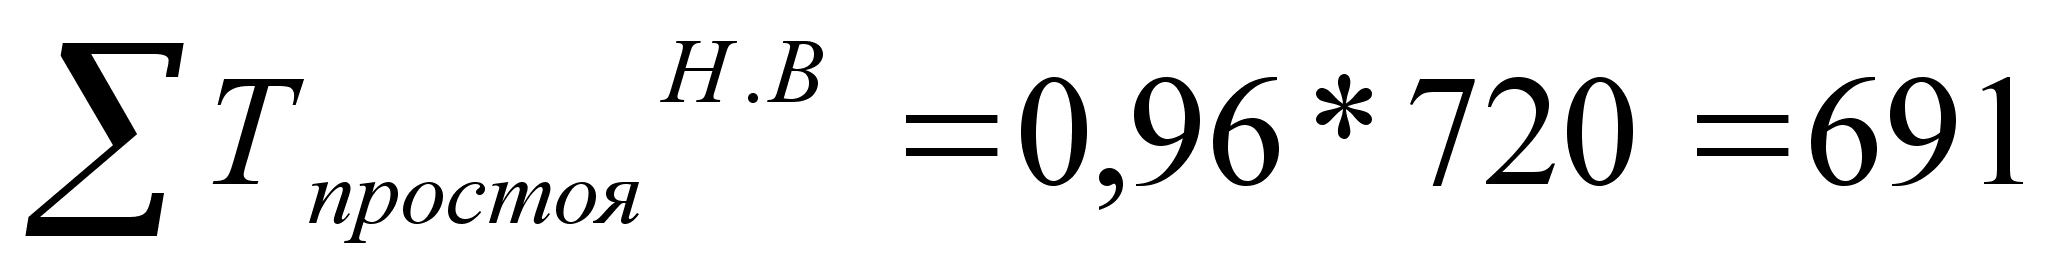 ч
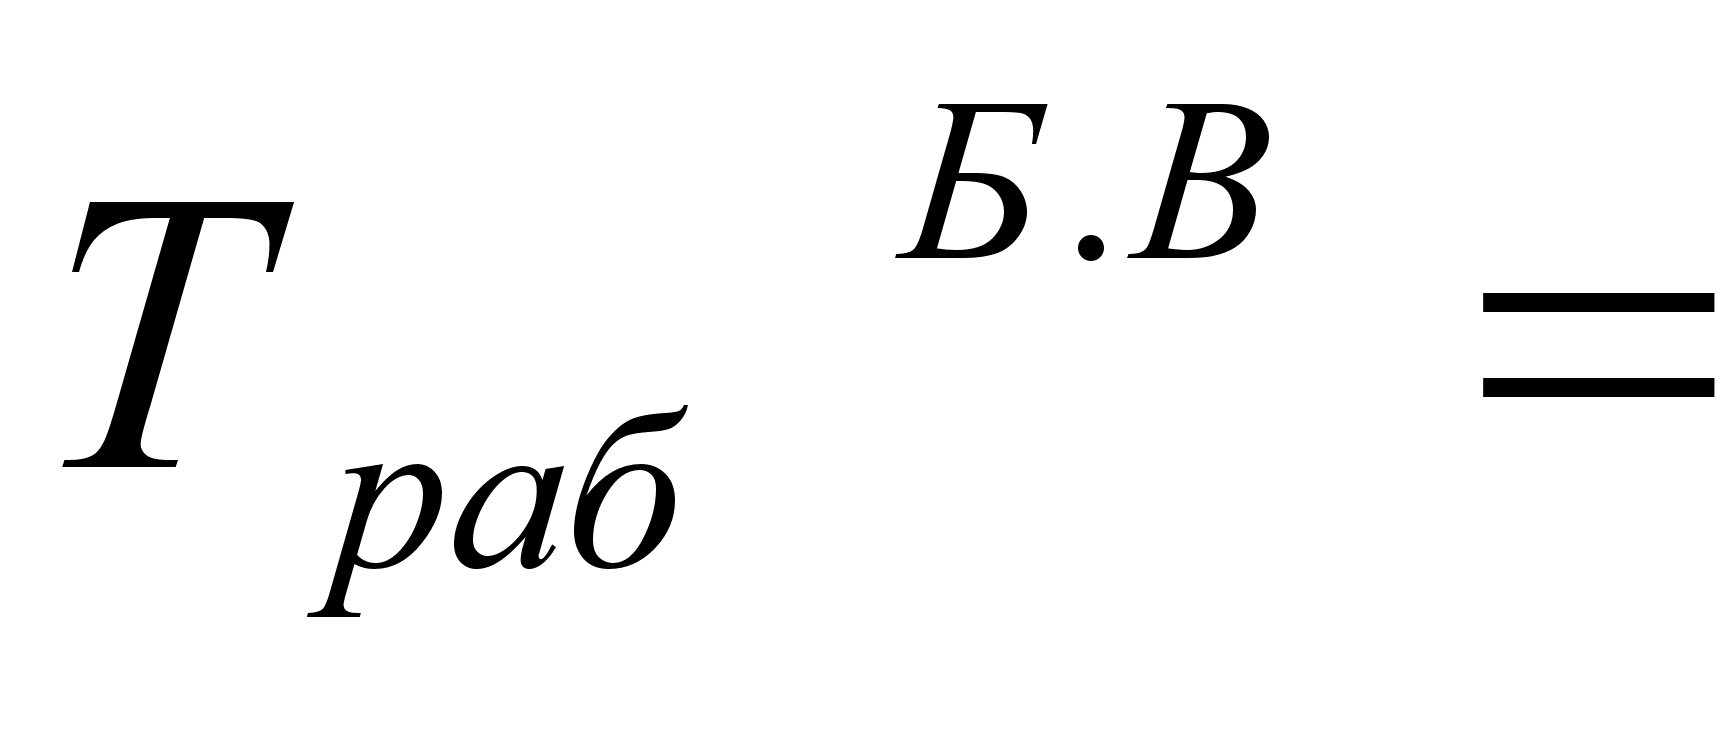 7320-720
= 6600 ч
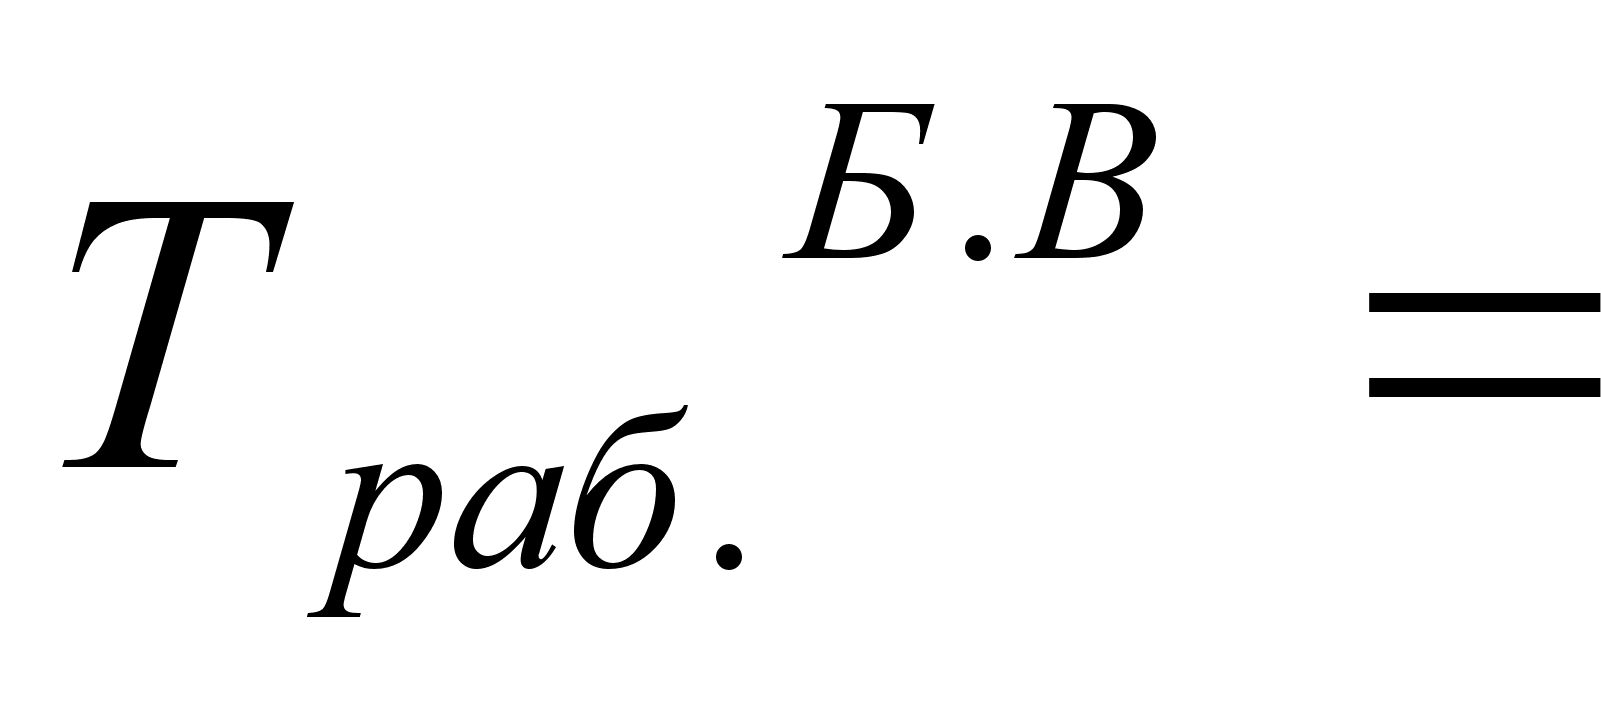 7320-691
= 6629 ч
Внедрение средств автоматизации приводит к увеличению коэффициента ипользования на 1-2 %.
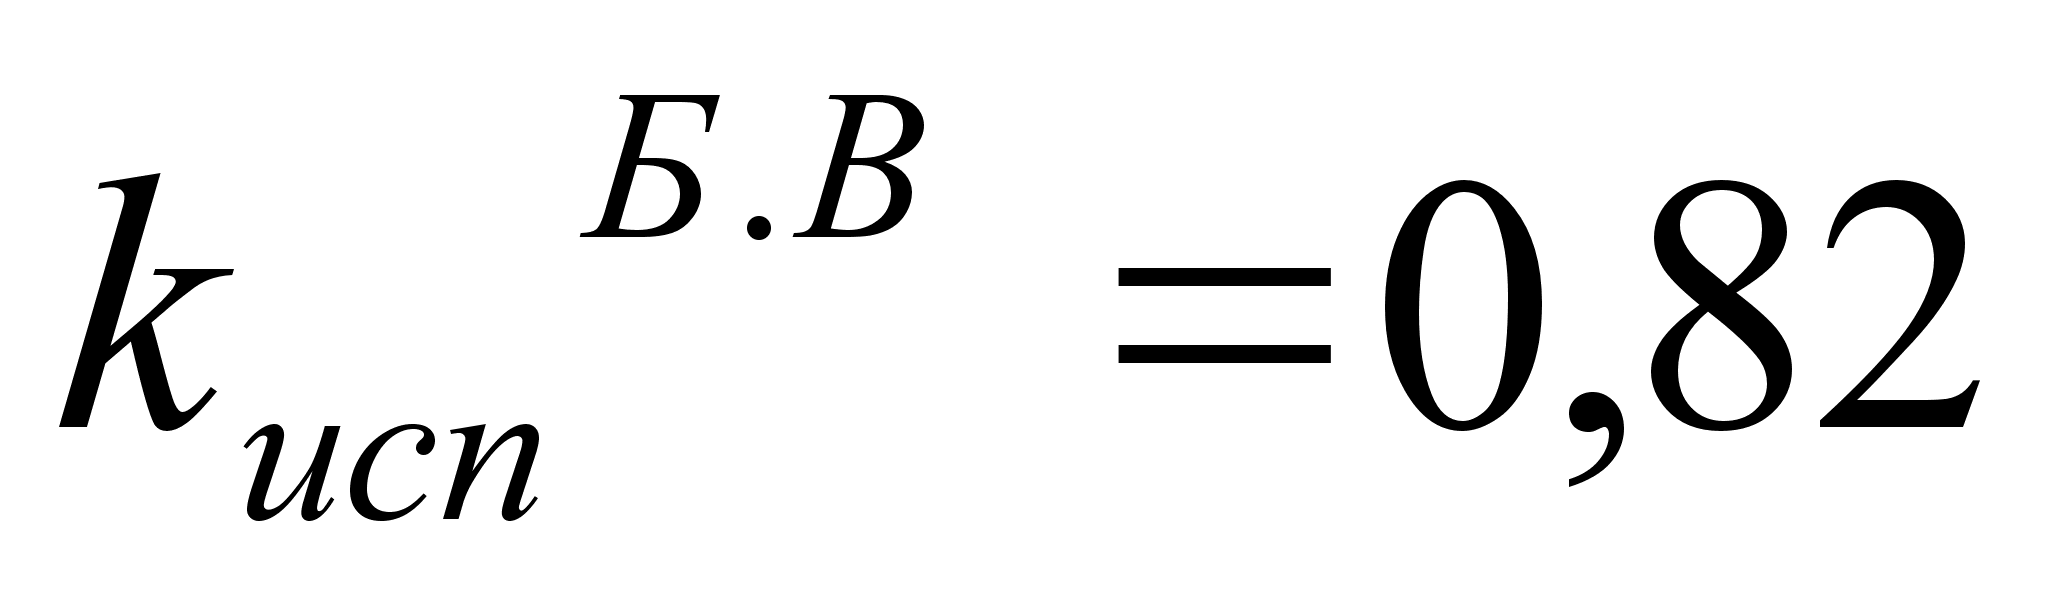
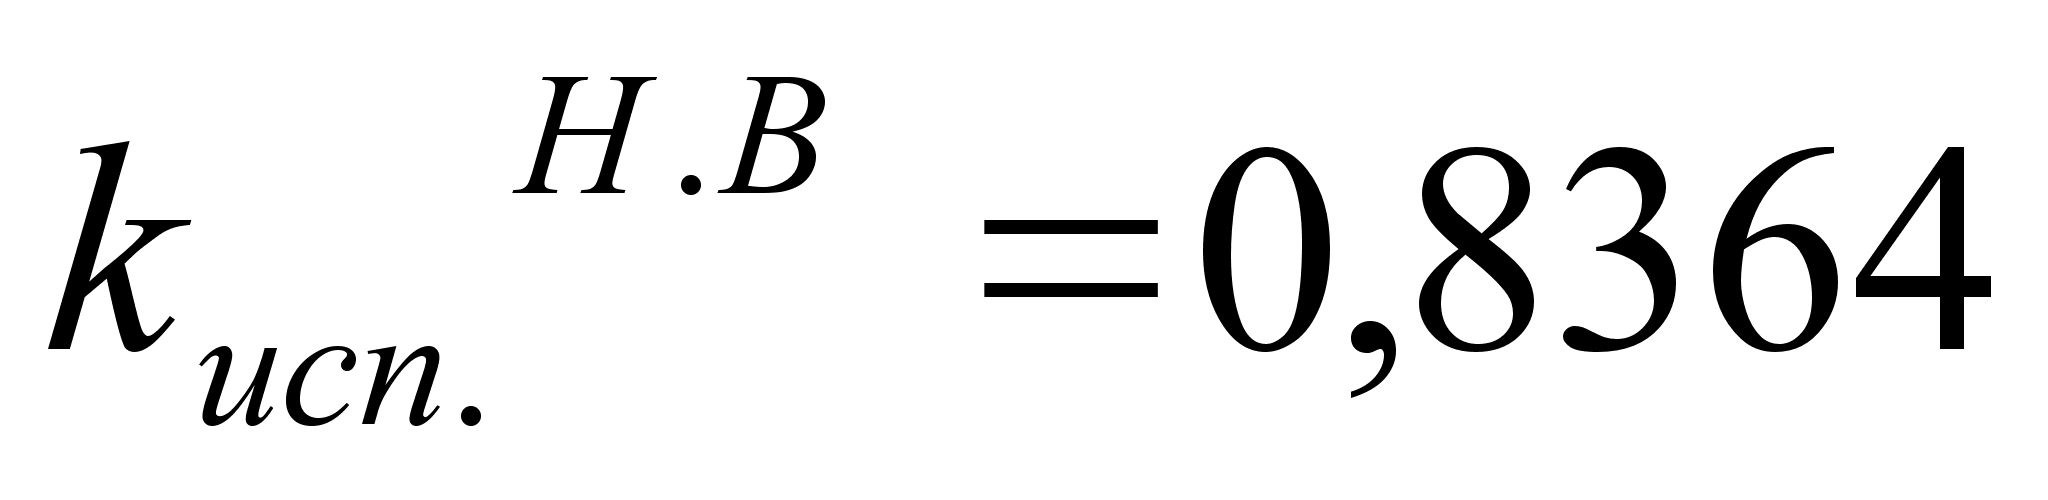
Число часов использования номинальной нагрузки котла:
hБ.В = 6600*0,82 = 5412, ч/год
hН.В = 6629*0,8364 = 5544,5, ч/год
Отпущенное кол-во электроэнергии за год:
Wo=h*Nуст, Nуст=260000 кВт
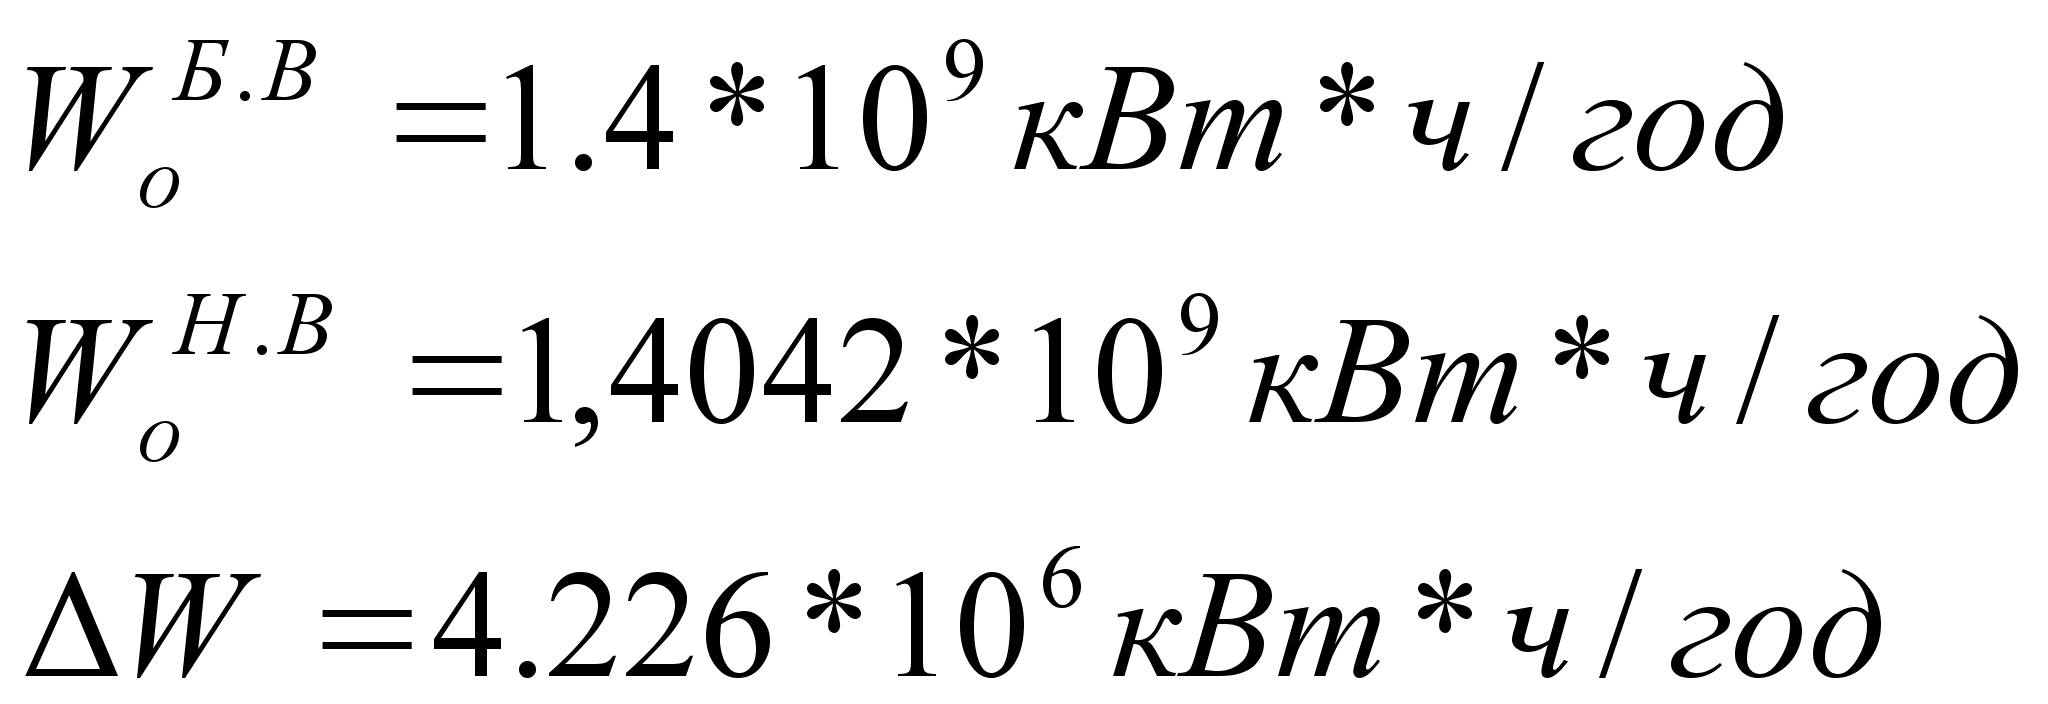
Ожидаемая прибыль от внедрения новой аппаратуры:
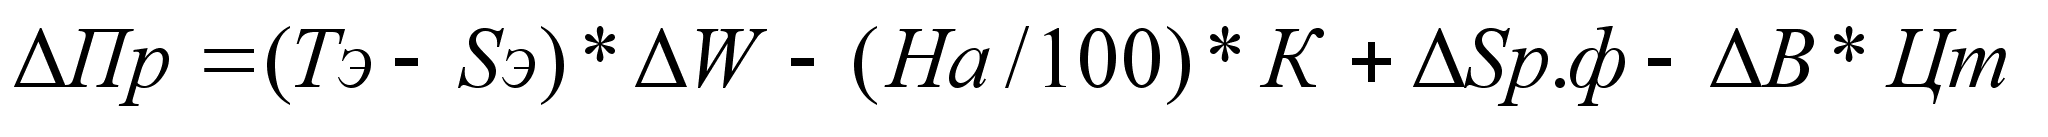
Тэ = 0,8 руб/кВт*ч;
Sэ = 0,25 руб/кВт*ч;
ΔW = 4,226*106 кВт*ч/год;
Нам = 14,3 %;
К = 132935 руб
Цт = 800 руб/т;
Крем = 3%;
Вн = 463863,5 т.н.т
Sрем.ф = (kрем.ф/100)*kуд.к*Nуст
Sрем.ф=23,4*106 руб/год
ΔSрем.ф = (720-691)/6600* Sрем.ф = 102818 руб/год
Расход топлива: Gт = Вн/6600 = 70,28 т/ч
Дополнительный расход топлива на время увеличения работы оборудования:
ΔВ = 70,28*40 = 2811.2 т/ч
ΔПр = 112448 руб/год
Простой срок окупаемости:
Токуп = К/ΔПр, лет, где
К-капитальные затраты, руб.;
ΔПр-поступления денежных средств без учета поступлений от амортизационных отчислений, руб./год.
Если Токуп<Тн = 2-3 года, то проект является выгодным.
Метод является наиболее простым, но этот метод не учитывает изменение покупательской способности поступающих денежных средств во времени.
Токуп = К/ΔПр = 132935/112448 = 1.3 год = 15.6 мес.
Расчет чистого дисконтированного дохода (NPV):
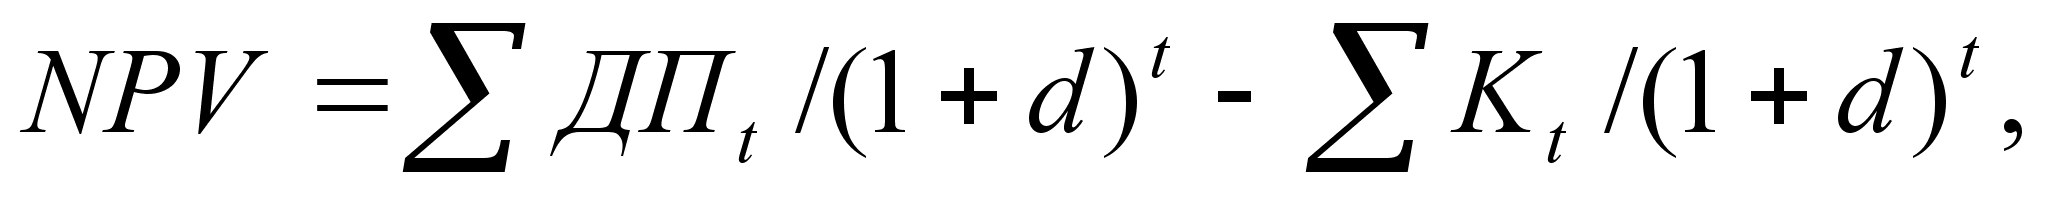 руб (5.1)
ДПt = ΔПр - Hпр+Sам, руб/год:
ДПt = 112448-26987.5+20480,16 = 105940.6 руб/год
Hпр = ΔПр*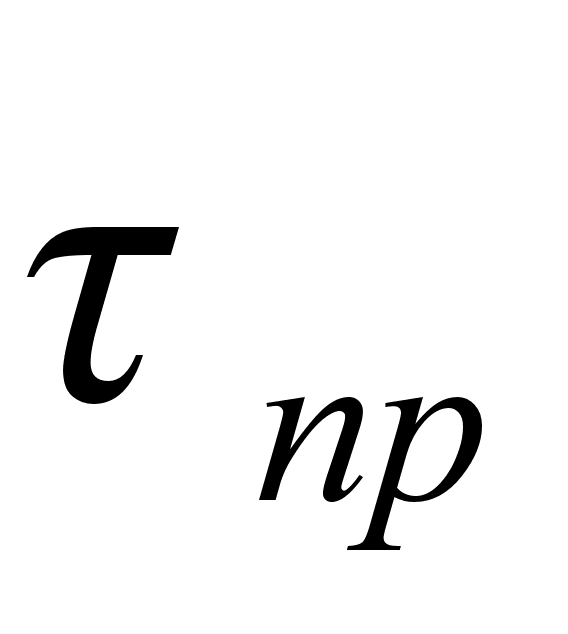 /100,
где
-ставка
налога на прибыль,
%
Нпр = 112448*24/100 = 26987.5 руб/год
Sам = К*Нам/100 = 132935*14,3/100 = 20480,16 руб/год
Так как капитальные вложения предусматриваются в первый год (год непосредственно установки нового оборудования), то формула (5.1) преобретает вид:
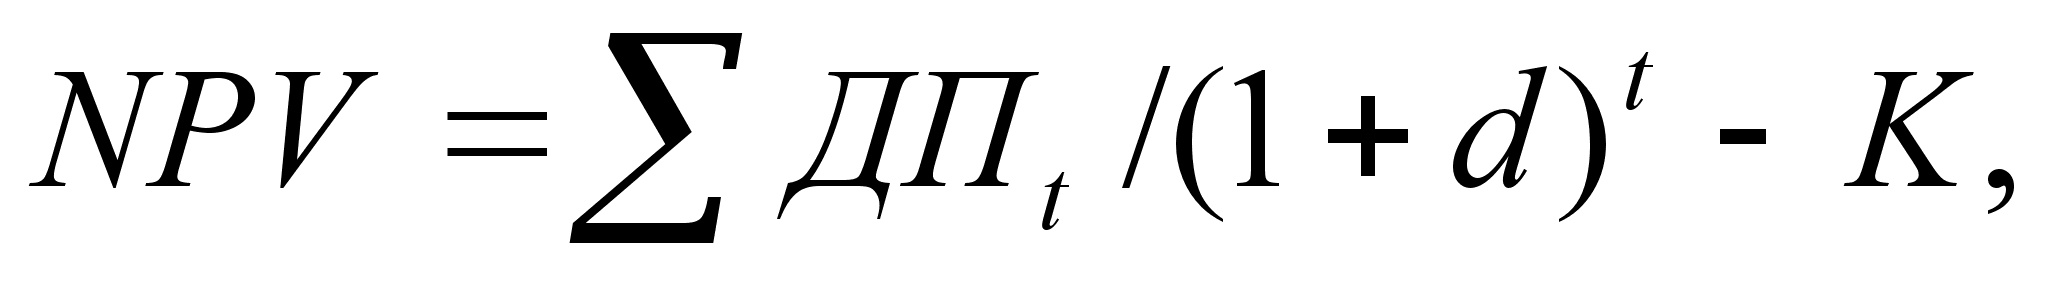 руб (5.2) где
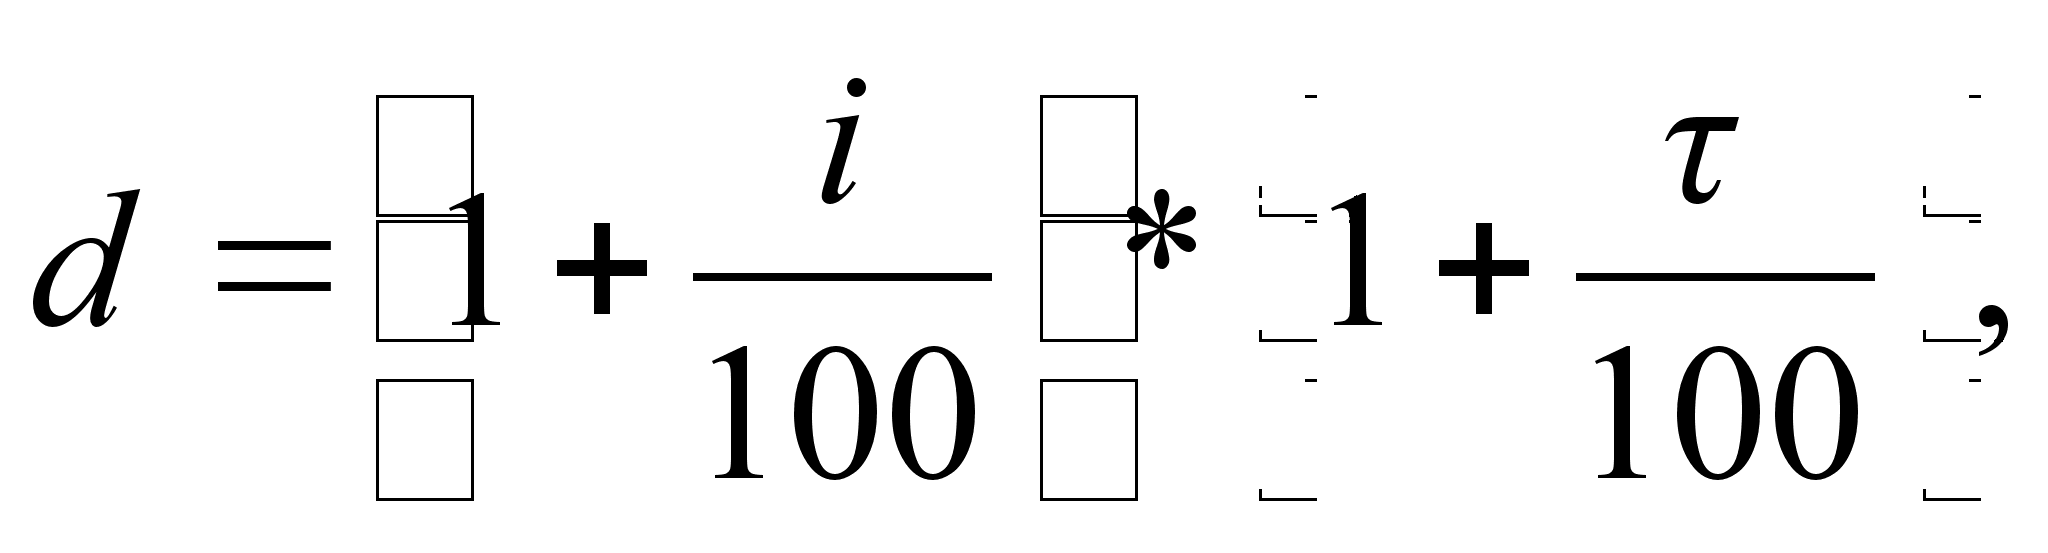 где
i-коэффициент инфляции (I=14 %)
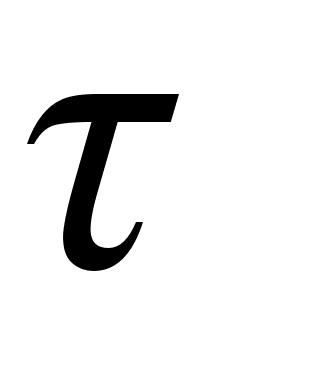 -ставка
центробанка
(=21
%)
Пусть d = 0.38
NPV = 105940.6/(1+0.38)+105940.6/(1+0.38)2-132935 = -10822.1 руб.
Пусть d = 0.1
NPV=105940.6/(1+0.1)+105940.6/(1+0.1)2-143220 = 40643.85 руб.
В результате расчета получили, что проект по модернизации котла является не рентабельным в нынешней экономической ситуации в стране, поскольку достаточно высоки темпы инфляции