Анализ результатов использования трудовых ресурсов цеха
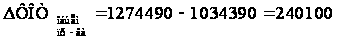 грн (2.7)
– по плану, перечисленному на фактический объем производства, фактическую структуру продукции и плановой удельной трудоемкости
260100х1,013=263481,3 грн. (2.8)
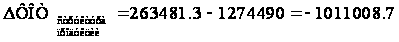 (2.9)
грн.
– фактически при фактической удельной трудоемкости продукции и плановом уровне оплаты
260100х1,17х1,23=374309,91 грн. (2.10)
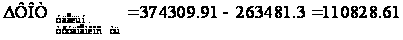 грн. (2.11)
– фактически 1352520
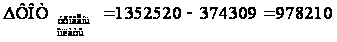 грн. (2.12)
Рассчитаем суммарное влияние факторов на величину переменной части ФОТ:
240100-1011008,7+110828,61+978210=318130 грн. (2.13)
Расчеты свидетельствуют о относительном перерасходе по этой части фонда оплаты труда в цехе, а именно на сумму 318130 грн. Причиной такой ситуации может быть изготовление продукции более высокого разряда, чем средний разряд рабочих, а также рост трудоемкости из-за снижения уровня кооперативных поставок.
Обратимся к анализу повременного фонда оплаты труда в цехе, который включает в себя заработную плату рабочих-повременщиков и все виды доплат. Исходные данные для анализа представим в табл. 2.14.
Таблица 2.14 – Исходные данные анализа повременной части фонда оплаты труда в цехе.
| № п/п | Показатели | План | Факт | Отклонение |
| 1 | Среднесписочная численность рабочих-повременщиков, чел | 118 | 109 | -9 |
| 2 | Количество отработанных одним рабочим дней, дн. | 226 | 237 | 11 |
| 3 | Средняя продолжительность смены, ч. | 7,92 | 7,9 | -0,02 |
| 4 | Фонд повременной оплаты рабочих-повременщиков, грн. | 1152296 | 822744 | -329551,6 |
| 5 | Зарплата одного рабочего-повременщика, грн. | |||
| – среднемесячная | 813,77 | 629,01 | -184,76 | |
| – среднедневная | 43,21 | 31,85 | -11,36 | |
| – среднечасовая | 5,46 | 4,03 | -1,42 | |
| – среднегодовая | 9765,22 | 7548,11 | -2217,11 |
Повременный фонд оплаты труда определяется:
– количеством рабочих-повременщиков (КР);
– количеством рабочих дней в году (Д)
– длительностью рабочей смены (П);
– часовой заработной платой (ЧЗП).
Для факторного анализа изменения фонда заработной платы повременщиков воспользуемся формулой (2.14).
ФОТповр. = КР ∙ Д ∙ П ∙ ЧЗП (2.14)
Будем пользоваться методом абсолютных разниц, т. е.
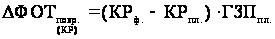 (2.15)
где  – изменение
фонда оплаты
труда повременщиков
под действием
изменения их
количества,
грн;
Гзппл. – плановая величина годовой заработной платы повременщиков, грн.
Таким образом, имеем
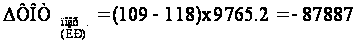 грн.
Далее рассчитаем изменение фонда под действием изменения годовой средней зарплаты, т. е.
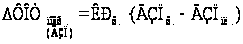 =109х(7548,11-9765,22)=241664,6
грн. (2.16)
Суммарное влияние этих двух факторов равно
(-87887) + (-241665) = -329551,6 грн. (2.17)
Расчет дал результат, полностью отвечающий отклонению фонда повременной оплаты из табл. 2,14, т. е. анализ выполняется верно.
Далее рассчитаем отдельное влияние оставшихся факторов
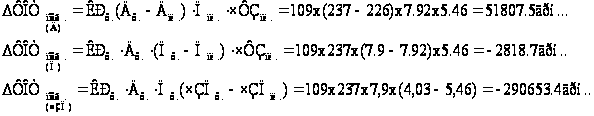 (2,18)
Суммарное влияние факторов будет равно
51807,5-28187-290653,4= -241664,6грн. (2.19)
Расчет выявил имеющий место экономию по фонду оплаты труда повременщиков. Он объясняется в основном ростом часовой заработной платы повременщиков. Последнее обстоятельство говорит о превышении фактических разрядов рабочих над планируемыми по отдельным профессиям повременщиков.
Завершающим этапом анализа будет оценка изменения среднемесячной зарплаты всего персонала и по его категориям. Воспользуемся данными табл.2.14.
Как следует из таблицы средняя заработная плата одного работника цеха стала больше на 5,9%. По категориям ППП также отмечается рост средней заработной платы, а именно у рабочих – на 7,1%, у руководителей на 2,6%, у специалистов – 3,9%. Это безусловно положительная тенденция, которая наблюдается в результате роста объемов производства (на 23,2%) и уровня производительности труда в цехе (32,6% – у рабочего и 31,2% – у работника). Наблюдается, четко выраженное, опережения производительности труда, т. е. создаются объективные предпосылки роста заработной платы и усилия мотивации труда. Положительно и то, что рост заработной платы рабочих-сдельщиков несколько выше, чем у других категорий, т. к. это отмечает хорошую мотивационную обеспеченность интенсификации их труда, обязательно отмечающуюся в условиях рыночной экономики.
Для оценки эффективности использования средств на оплату труда в цехе необходимо рассчитать такие оценочные показатели, как объем валовой (товарной, реализованной) продукции на одну гривну заработной платы. Воспользуемся информацией табл. 2.15.
Таблица 2.15 – Оценка эффективности использования ФОТ в цехе
| Показатели | 2005 г. | 2006 г. | Отношения отчета, % | ||
| план | факт | к плану | к 2005 г. | ||
| Валовая продукция, н-ч | 197085 | 211100 | 260100 | 123,21% | 131,97% |
| Товарная продукция, тыс. грн. | 4172,4 | 7295 | 6904,8 | 94,65% | 165,49% |
| Реализованная продукция, тыс. грн. | 3933,8 | 9578 | 8933,2 | 93,27% | 227,09% |
| Фонд заработной платы, грн. | 2280979 | 2898402 | 2881330 | 99,41% | 126,32% |
| Производство валовой продукции на 1 грн. з/платы, н-ч. | 0,09 | 0,07 | 0,09 | 123,94% | 104,48% |
| Объем товарной продукции на 1 грн. зарплаты, грн. | 1,83 | 3,20 | 3,03 | 94,65% | 165,49% |
| Объем реализованной продукции на 1 грн. зарплаты, грн. | 1,72 | 4,20 | 3,92 | 93,27% | 227,09% |
Данные таблицы говорят об эффективном использовании средств на оплату труда в цехе. Так, объем валовой продукции цена на каждую гривну заработной платы увеличивается на 23,94% к плану и на 4,48% к базовому году.
Выпуск товарной продукции на каждую гривну зарплаты по отношению к базовому году возрос с 1,83 грн. до 3,03 грн. (65,5%), но по сравнению с плановым показателем (3,2 грн) не выполнен на 5,35%
Так же не выполнен плановый показатель по объему реализованной продукции на 1 грн. зарплаты – при плановом показателе 4,2 грн. получено только 3,92 грн., что соответствует невыполнению плана на 6,73%. но по отношению к базовому периоду показатель возрос более чем вдвое – с 1,72 грн, т.е. превышен на 127,09%.
Результаты анализа позволяют дать высокую оценку прогрессивности использования средств на оплату труда работников цеха.
Обобщая результаты анализа, выполненного в данном разделе работы можно сказать следующее:
– за анализируемый год в цехе отмечены целодневные простои и внутрисменные, которые обусловливают снижение средней продолжительности смены, что свою очередь негативно влияет на объем выпущенной продукции;
– в цехе имеются потери рабочего времени, связанные с выпуском и исправлением бракованной продукции (4,2 часов в год в расчете на одного рабочего);
– имеются непроизводительные потери рабочего дня, вызванные отступлениями от технологических норм и нормальных условий труда;
– в цехе отмечается общее сокращение численности персонала (на 18 чел) и в т. ч. рабочих (на 12 чел), при этом отмечается рост объемных показателей и выработки;
– изменилась структура трудовых ресурсов цеха, а именно на 0,4% снизился уд. вес рабочих (результат автоматизации и механизации производства), увеличилась доля РСС (руководителей на 0,1% и специалистов на 0,3%);
– увеличился профессионально-квалифицированный состав рабочих цеха: средний разряд работ, в целом соответствует разряду рабочих (отставание по токарям-расточникам и строгальщикам);
– образовательный уровень трудовых ресурсов цеха нуждается в улучшении (доля руководителей с высшим образованием не превышает 64%, а у специалистов только 45%). Среди рабочих основных специальностей произошло снижение и без того незначительного процента работников, имеющих высшее образование – с 3,5% до 1,5%. Очевидно, это явилось следствием перехода работников в категорию РСС. Такая тенденция может иметь негативные последствия в условиях научно-технического уровня производства;
– для категории руководителей наиболее широко представлены руководители в возрасте 45-50 лет (41,7%). Более чем в два раза меньше руководителей в возрасте 40-45 лет. Немногим больше (25%) составляют руководители в возрасте от 18 до 40 лет. Таким образом, более половины руководителей находятся в возрасте старше 45 лет, при этом 5,6% - старше 60 лет. Это – направление для совершенствования структуры управления. По рабочим специальностям наблюдается достаточно ровная картина по состоянию возрастного распределения. В целом возрастной состав работников цеха однороден, в динамике изменения возрастного состава не просматриваются негативные тенденции.
– отмечается положительная динамика движения ППП цеха: (снижен коэффициент выбытия, текучести практически нет, вырос коэффициент постоянства );
– отмечается повышение интенсивности труда в цехе, т. е. растет выработка и одного работника (на 31,25?%) и одного рабочего (на 32,6%);
– на уровень среднегодовой выработки положительно сказалось повышение количества рабочих дней в году;
–отмечается рациональное использование средств на оплату труда, при чем отмечается прогрессивные изменения в их структуре (растет уд. вес переменной части и соответственно снижается часть постоянная), что в рыночных условиях является стимулирующим фактором и свидетельствует о более гибкой организации работы и управлении цехом;
2.5 Выводы
Анализ работы механосборочного цеха за 2006 год, сравнение фактических показателей с запланированными показали, что в цехе произошло недовыполнение плана по объему валовой продукции. На результат работы цеха оказывает влияние ряд факторов, одним из которых является эффективное использование имеющихся трудовых ресурсов.
Наблюдается увеличение удельного веса рабочих и служащих, наряду с уменьшением удельного веса руководителей и специалистов. Снижение численности специалистов – это результат начатой работы по внедрению мероприятий интенсификации6 расширение зон обслуживания линейным персоналом, то есть увеличение коэффициента управляемости на основе повышения должностных окладов и ставок в порядке внедрения на производстве новых методов экономического руководства.
На общем фоне выполнения плана по численности рабочих наметилась тенденция к уменьшению соотношения между основными и вспомогательными рабочими. Чтобы добиться оптимального соотношения между основными и вспомогательными рабочими, необходимо, во-первых, увеличить численность основных рабочих, а, во-вторых, сократить численность вспомогательных рабочих. Сокращение численности вспомогательных рабочих достигается за счет концентрации и специализации вспомогательных работ: по наладке и ремонту оборудования, повышению уровня механизации и совершенствования труда этих рабочих и т. д.
Безусловно снижает эффективность работы то, что фактический квалификационный уровень ниже планового (среднего разряда работ). Поэтому необходимо в плане подготовки и переподготовки рабочих кадров предусмотреть повышение квалификации рабочих нужных специальностей, которая определяется путем сравнения фактической численности рабочих по специальности с плановой. Загруженность рабочих, а также дефицит рабочей силы устанавливается на основании фотографии рабочего дня, то есть выборочного наблюдения за использованием времени рабочих. Наряду с фотографией и самофотографией рабочего дня применяется метод моментальных наблюдений.
Текучесть кадров приводит к большим потерям ресурсов и снижает эффективность производства. Важными средствами борьбы с текучестью являются меры по укреплению трудовой дисциплины, совершенствование методов повышения квалификации рабочих и форм материального и морального поощрения. При анализе текучести особое внимание уделяют изучению причин, побудивших рабочих подать заявление об увольнении по собственному желанию.
Производительность труда формируется под влиянием всей совокупности трудовых факторов, характеризующих состав и структуру кадров, уровень технической оснащенности труда и обеспеченности предприятия кадрами, уровень организации труда и др.
Повысить среднемесячную выработку можно за счет:
интенсификации режима работы предприятия (рост сменности);
снижения цельносменных простоев, что зависит от снижения заболеваемости (а это, в свою очередь, - от совершенствования техники безопасности и охраны труда, совершенствования медицинского обслуживания, улучшения жизненного уровня и жилищных условий), отвлечения на выполнение государственных и общественных обязанностей в рабочее время, самовольные невыходы на работу, невыходы с разрешения администрации.
Среднедневная выработка одного рабочего может быть повышена благодаря совершенствованию подготовки, приемки и сдачи работ, улучшению обслуживания рабочего места в процессе работы и укреплению трудовой дисциплины.
Путями повышения часовой производительности труда рабочих являются:
совершенствование подготовки и повышение квалификации кадров рабочих;
разделение труда (в том числе рациональное соотношение между основными и вспомогательными рабочими);
совмещение труда (совмещение профессий, операций);
повышение уровня организации рабочего места (специализация, улучшение основного и вспомогательного оборудования, гигиены, обслуживания, планировки, механизация рабочего места, рационализация рабочих движений);
совершенствование технического нормирования, повышение удельного веса нормированных работ;
совершенствование организации заработной платы и ее стимулирующего значения.
3.2 Оценка влияния уровня использования организационно-тезхнического уровня производства на уровень трудовых затрат
Исследование природы производительности труда в условиях цеха промышленного предприятия требует оценки конечного результата работы цеха. С другой стороны необходимо проанализировать целесообразность затраченного рабочего времени на создание продукции, чтобы определить не просто среднее рабочее время, а общественно необходимое.
Потребности общества носят комплексный характер, поэтому общественно необходимым являются поддающиеся четкому расчету затраты труда, которые требуются для удовлетворения количественно определенных потребностей общества в нормальных условиях производства. Для определения влияния различных составляющих трудовых затрат цеха, а также для анализа их воздействия на снижение трудоемкости необходимо оценить количественную величину влияния множества факторов-аргументов. Решение этой задачи достигается построением многофакторной модели трудозатрат цеха методами корреляционно-регресионного анализа.
В таблице 3.1 представим фактор-аргументы, определяющие уровень трудозатрат цеха
Таблица 3.1 – Частные показатели, обусловливающие уровень трудозатрат
| Наименование показателя | Обозначение и расчетная формула | Элементы формулы |
| Удельный вес активной части основных производственных фондов |
|
Са – стоимость активной части ОПФ, тыс. грн. Со до-ст-ть ОПФ, тыс. грн. |
|
Возрастной состав оборудования до 5 лет до 10 лет |
|
О5- кол-во единиц оборудования возрастом до 5 лет О10- кол-во единиц оборудования до 10 лет О – общее кол-во оборудования |
| Уровень годности |
|
Ом – кол-во оборудования возрастом выше 10 лет |
| Уровень модернизированного оборудования |
|
Ом – кол-во модернизированного оборудования |
| Уровень фондовооруженности труда |
|
µппп – численность среднесписочная ппп |
| Уровень энерговооруженности труда |
|
W – число рабочих в наибольшей смене Rmax - установленная мощность машин и оборудования |
| Уровень прогрессивности оборудования |
х8=Опр/О |
Опр – количество прогрессивного оборудования |
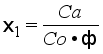


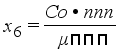
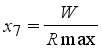
Показанием, приведенные в таблице позволяют дать оценку уровню техники используемой в цехе. На базе расчетного потенциального значения этих показателей и практического их уровня можно рассчитать коэффициенты использования техники (Ут.к.) технологии (Ут.н.); организации производства (Уо.п.) и труда (Уо.т.).
На основании матрицы исходных данных (строки-объекты, т.е. месяцы, столбцы – частные показатели) в среде EXCEL были рассчитаны коэффициенты развития техники.
Установлено, что сложившаяся динамика Ут.к. противоречива: расчетные величины ниже потенциально возможных (табл. 3.2)
Таблица 3.1 – Расчетные коэффициенты
| Квартал | 2005г. | 2006 г. |
| I | 0,329 | 0,687 |
| II | 0,490 | 0,689 |
| III | 0,583 | 0,705 |
| IV | 0,588 | 0,717 |
|
В целом за год |
0,497 | 0,695 |
Анализ данных таблицы говорит о неполном использовании техники. Аналогично можно рассчитать и оценить динамику остальных коэффициентов организационно-технического уровня производства.
Количественную оценку влияния приведенных коэффициентов на уровень трудовых затрат выполнить решением регрессионных уравнений, полученных по стандартному алгоритму в среде "Excel" (табл. 3.3). Обозначим "d" – уровень удельных трудозатрат нормо-ч/гривна.
Таблица 3.3 Значение трудовых затрат, достигнутых под воздействием (Ут.к.; Ут.н.; Уо.т.; Уо.п.) в отчетном году
|
Коэффи циенты |
Коэффи циент коррелации (ч) |
Уравнение регрессии | Удельные трудовые затраты, нормо-ч/грн. | % отклонения | |
| расчет | факт | ||||
| Ут.к. | -0,76 | У=0,142-0,087 d | 0,122 | 0,122 | - |
| Ут.н. | -0,70 | У=0,152-0,060 d | 0,122 | 0,122 | - |
| Уо.т. | -0,92 | У=0,152-0,062 d | 0,123 | 0,122 | 0,8 |
| Уо.п | -0,94 | У=0,152-0,202 d | 0,129 | 0,122 | 5,7 |
Из таблицы видно, что связь между трудовыми затратами и коэффициентами организационно-технического состояния производства тесная (коэффициенты парной корреляции в пределах 0,7 <ч<0,9). Знак "-" в уравнении говорит о том, что достаточный уровень организации и техники обеспечивает снижение трудозатрат.
Расчетное значение удельных трудовых затрат на каждую гривну выпущенной продукции получаем подстановкой в уравнение регрессии соответствующих среднегодовых коэффициентов (т.е. Ут.к.; Ут.н.; Уо.т.; Уо.п.) Сравнение фактических удельных трудозатрат с расчетными позволяет дать оценку действующему нормативу по трудозатратам.
В данном случае они незначительны (табл.3.3), по коэффициентам Уо.т. и Уо.т. они составляют собственно 0,8% и 5,7%.Таким образом, именно эти составляющие содержать недоиспользованные резервы в планировании снижения трудоемкости. Реализация их позволит установить величину реального планового норматива трудовых затрат без дополнительных капитальных вложений.
Список литературы
Анализ хозяйственной деятельности в промышленности: Учебник / Н. А. Русак, В. И. Стражев, О. Ф. Мигун и др.; Под общей редакцией В. И. Стражева. – Мн.: Высшая школа, 2003.
Баканов М. И., Шеремет А. Д. Теория экономического анализа: Учебник. – М.: Финансы и статистика, 1996
Гучар Ф. Кепли Д. Преобразование организации. М.: ДЕЛО, 2004.
Экономико-финансовый анализ деятельности предприятия: Учебное пособие / Т.Д. Костенко, В.А. Панков, В.С. Рыжиков. – ДГМА, 2006
Палий В. Ф., Суздальцева Л. П. Технико-экономический анализ производственно-хозяйственной деятельности машиностроительных предприятий: Учебник для вузов по специальности «Экономика и управление в машиностроении». – М.: Машиностроение, 1997.
Савицкая М. В. Анализ хозяйственной деятельности предприятия. Учебник. – М.: Финансы и статистика, 1998.
Стоянов Е.А., Стоянова Е.С. Экспертная диагностика и аудит финансово-хозяйственного положения предприятия.. М., Перспектива, 1998
Экономический анализ хозяйственной деятельности: Учебник для экономических вузов / Под редакцией А. Д. Шеремета. – М.: Экономика, 1997