Среднеарифметический и среднегармонический индексы в анализе рыночных процессов
Рис. 6. Определение дисперсии, средней арифметической и среднеквадратического отклонения.
6).Определяем в ячейке Н55 коэффициент вариации:
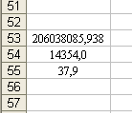
Рис. 7. Определение коэффициента вариации.
Коэффициент вариации составил 37,9%, следовательно, средняя величина нетипична для совокупности, а совокупность неоднородна.
7).В ячейке В43 определяем моду, а в ячейке А41 – медиану ряда.
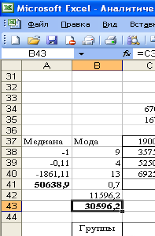
Рис. 8. Определение моды и медианы ряда.
8).Устанавливаем наличие и характер связи между количеством безработных и числом преступлений методом аналитической группировки и устанавливаем зависимость между этими величинами
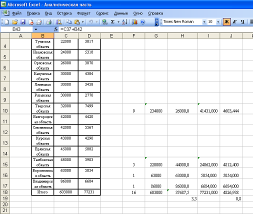
Рис. 9. Группировка факторного и результативного признаков.
Из данной таблицы видно, что с увеличением среднего значения факторного признака – числа безработных происходит увеличение среднего значения результативного признака – числа преступлений, следовательно, между изучаемыми признаками существует однонаправленная связь.
9).Составляем таблицу для расчета межгрупповой дисперсии:
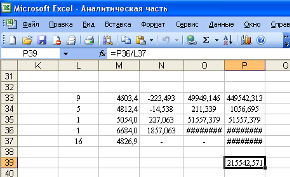
Рис. 10. Таблица для расчета межгрупповой дисперсии.
10).В ячейке Р39 определяем межгрупповую дисперсию:
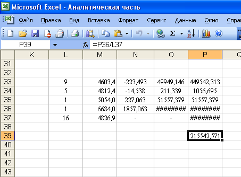
Рис. 11. Определение межгрупповой дисперсии.
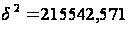
11).Строим таблицу для определения общей дисперсии и вычисляем её в ячейке С78:
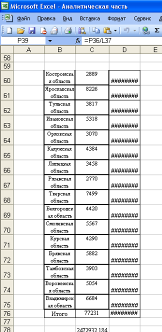
Рис. 12. Определение общей дисперсии.
12).В ячейке С82 определяем эмпирическое корреляционное отклонение, а в ячейке С83 – коэффициент детерминации:
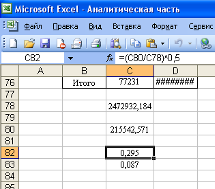
Рис. 13. Определение эмпирического корреляционного отклонения и коэффициента детерминации.
13).Сделаем выводы по результатам проведенных расчетов: значение средней арифметической (4827) показывает, что в рассматриваемой совокупности среднее количество преступлений за год составляет 4827 преступлений.
Значение коэффициента вариации (37,9%) свидетельствует о неоднородности рассматриваемой совокупности (т.к. V>33%), и нетипичности средней.
Значение моды (30596,2) показывает, что большинство субъектов рассматриваемой совокупности с числом безработных 30596 чел.
Значение медианы (50638,9) показывает, что половина субъектов совокупности с количеством безработных не более 50639 чел., а другая половина - не менее 50639 чел.
Эмпирическое корреляционное отношение (0,295) свидетельствует о слабой связи между исследуемыми признаками.
Коэффициент детерминации (0,087) показывает, что вариация результативного признака (числа преступлений) на 8,7% происходит под влиянием вариации факторного признака (числа безработных), а на 91,3% под влиянием прочих неучтенных факторов.
Таким образом, проделанной работе мы можем подвести следующий итог:
Число безработных в центральном регионе России слабо влияет на количество совершаемых преступлений. В большей степени на число преступлений влияют прочие факторы, которые не были учтены в данной работе. Безработица – это всего лишь один из огромного числа влияющих на преступность факторов (таких, как уровень образования, дифференциация населения по уровням доходов и т.д.). Поэтому, для того, чтобы снизить уровень преступности недостаточно ликвидировать только безработицу (даже полностью). Если даже полностью убрать безработицу, то число преступлений в центральном регионе сократится всего лишь на 8,7%, а этого будет явно недостаточно для того, чтобы достигнуть уровня 1990 года.
Заключение
В течение уже многих лет индексами пользуются и для аналитических целей. Так, допустим, с помощью индексов устанавливают, в какой мере общее изменение среднего заработка работников промышленности зависит от изменения уровня заработка в каждой отрасли промышленности, а в какой мере - от изменения соотношения численности работников отдельных отраслей (более подробно мы рассмотрим это в дальнейшем).
Такое применение индексов приводит к рассмотрению их как аналитических показателей. Обычно вычисляемый по формуле Пааше индекс цен рассматривается также как показатель аналитический, выражающий влияние изменения цен на изменение общей стоимости продукции; вторым, связанным с ним индексом, является индекс объема реализованных товаров.
Всякий индекс в статистике есть относительный показатель, характеризующий изменение социально-экономического явления во взаимосвязи с другим (или другими) явлением, абсолютная величина которого предполагается при этом неизменной7.
Выводы по результатам выполнения практических заданий: в рассматриваемой совокупности наибольшее число предприятий составляют группу с ценой продукции от 80 до 90 руб. – 10 предприятий.
Наименьшее число предприятий составляют группу с ценой продукции от 60 до 70 руб. и от 100 до 110 руб. – 3 предприятия. Значение среднего квадратического отклонения (3,56 руб.) показывает, что большинство предприятий совокупности с ценой продукции от 81,4 до 88,6 руб.
Значение коэффициента вариации (4,2%) свидетельствует об однородности рассматриваемой совокупности (т.к. V<33%), и типичности и надежности средней.
Значение моды (85 руб.) показывает, что большинство предприятий рассматриваемой совокупности с ценой продукции 85 руб. Значение медианы (85 руб.) показывает, что половина предприятий совокупности с ценой продукции не более 85 руб., а другая половина - не менее 85 руб.
Аналитическая группировка предприятий по цене продукции показывает, что с увеличением среднего значения факторного признака происходит снижение среднего значения результативного признака, следовательно, между изучаемыми признаками существует разнонаправленная связь. Эмпирическое корреляционное отношение (0,956) свидетельствует о сильной связи между ценой продукции и объёмами её продажи.
Коэффициент детерминации (0,913) показывает, что вариация результативного признака (объёма продаж продукции) на 91,3% происходит под влиянием вариации факторного признака (цены продукции), а на 8,7% под влиянием прочих неучтенных факторов.
Результаты исследования проведенного в аналитической части работы позволяют сделать следующие выводы: в центральном регионе страны безработица слабо влияет на количество преступлений, и для снижения уровня преступности правительству субъектов необходимо применять меры, которые направлены не только на снижение числа безработных. Другими словами для поиска пути решения данной проблемы необходимо проведение дополнительных и более масштабных расчётов.
Список литературы
Беляевский И.К., Башина О.Э. Статистика коммерческой деятельности: Учебник. – М.: Финстатинформ. – 2001.
Гусаров В.М. Статистика: Учебное пособие для вузов. — М.: ЮНИТИ-ДАНА, 2001.
Микроэкономическая статистика: Учебник / Под. ред. С.Д. Ильинковой. – М.: Финансы и статистика, 2004.
Общая теория статистики: Статистическая методология в коммерческой деятельности: Учеб. для вузов / Под ред. А.С.Спирина и О.Е.Башиной. — М.: Финансы и статистика, 2004.
Практикум по теории статистики. Учебное пособие./Под ред. Шмойловой Р.А. - М.: Финансы и статистика, 2002.
Практикум по статистике: Учеб. пособие для вузов (Под ред. В. М. Симчеры). ВЗФЭИ. - М.: ЗАО «Финстатинформ», 1999.
Статистика финансов: Учебник/Под ред. В.Н. Салина. – М.: Финансы и статистика, 2001.
Экономическая статистика. Учебник./Под. ред. Иванова Ю.Н. – М.: Инфра-М, 2002.
9. Общая теория статистики: Ефимова М.Р., Петрова Е.В., Румянцев В.Н учебник.- 2-е изд., испр. и доп. – М.:инфром, 2007 – 416с. – (Высшее образование).
10. Российский статистический ежегодник. 2007: Стат. сб/Росстат.- Р76 М., 2008. – 826с.
1Беляевский И.К., Башина О.Э. Статистика коммерческой деятельности: Учебник. – М.: Финстатинформ. – 2001.
2Общая теория статистики: Статистическая методология в коммерческой деятельности: Учеб. для вузов / Под ред. А.С.Спирина и О.Е.Башиной. — М.: Финансы и статистика, 2004.
3 Общая теория статистики: Ефимова М.Р., Петрова Е.В., Румянцев В.Н учебник.- 2-е изд., испр. и доп. – М.:инфром, 2007 – 416с. – (Высшее образование).
4 Общая теория статистики: Ефимова М.Р., Петрова Е.В., Румянцев В.Н учебник.- 2-е изд., испр. и доп. – М.:инфром, 2007 – 416с. – (Высшее образование).
5 Все формулы для вычисления были взяты из источника: Практикум по статистике: Учеб. пособие для вузов / Под ред. В.М. Симчеры / ВЗФЭИ. – М.: ЗАО «Финстатинформ», 1999. – 259 с.
6 Все данные к аналитической части взяты из «Российского статистического ежегодника» за 2008 год.
7 Статистика финансов: Учебник/Под ред. В.Н. Салина. – М.: Финансы и статистика, 2001.