Статистические методы изучения инвестиций
Рассчитаем дисперсию:
у2 = 0,17902 = 0,0320
Рассчитаем коэффициент вариации:
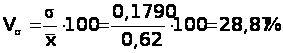
Вывод.
Анализ полученных
значений показателей
 и у говорит
о том, что средняя
величина размера
инвестиций
в основные
фонды составляет
0,62 млн. руб., отклонение
от этой величины
в ту или иную
сторону составляет
в среднем 0,18 млн.
руб. (или 28,87%), наиболее
характерный
размер инвестиций
в основные
фонды находится
в пределах от
0,44 до 0,80 млн. руб.
(диапазон
 ).
Значение
Vу = 28,87%
не превышает
33%, следовательно,
вариация размеров
инвестиций
в основные
фонды в исследуемой
совокупности
предприятий
незначительна
и совокупность
по данному
признаку однородна.
Расхождение
между значениями
,
Мо и Ме незначительно
(=0,62
млн. руб., Мо=0,66
млн. руб., Ме=0,64
млн. руб.), что
подтверждает
вывод об однородности
совокупности
предприятий.
Таким образом,
найденное
среднее значение
размера инвестиций
в основные
фонды (0,62 млн.
руб.) является
типичной, надежной
характеристикой
исследуемой
совокупности
предприятий.
4. Вычисление средней арифметической по исходным данным о размерах инвестиций в основные фонды
Для расчета применяется формула средней арифметической простой:
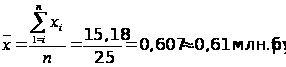 ,
Причина
расхождения
средних величин,
рассчитанных
по исходным
данным (0,61 млн.
руб.) и по интервальному
ряду распределения
(0,62 млн. руб.), заключается
в том, что в первом
случае средняя
определяется
по фактическим
значениям
исследуемого
признака для
всех 25-ти предприятий,
а во втором
случае в качестве
значений признака
берутся середины
интервалов
 и, следовательно,
значение средней
будет менее
точным.
Задание 2
По исходным данным (табл. 1) с использованием результатов выполнения Задания 1 необходимо выполнить следующее:
Установить наличие и характер корреляционной связи между признаками Инвестиции в основные фонды и Нераспределенная прибыль, образовав четыре группы с равными интервалами по каждому из признаков, используя методы:
а) аналитической группировки;
б) корреляционной таблицы.
2. Измерить тесноту корреляционной связи, используя коэффициент детерминации и эмпирическое корреляционное отношение.
Сделать выводы по результатам выполнения задания 2.
Выполнение задания 2
Целью выполнения данного задания является выявление наличия корреляционной связи между факторным и результативным признаками, а также установление направления связи и оценка ее тесноты.
По условию Задания 2 факторным является признак Инвестиции в основные фонды, результативным – признак Нераспределенная прибыль.
1. Установление наличия и характера корреляционной связи между признаками Инвестиции в основные фонды и Нераспределенная прибыль методами аналитической группировки.
1. Применение метода аналитической группировки
Аналитическая
группировка
строится по
факторному
признаку Х
и для каждой
j-ой группы
ряда определяется
среднегрупповое
значение
 результативного
признака Y.
Если с ростом
значений фактора
Х от группы
к группе средние
значения
систематически
возрастают
(или убывают),
между признаками
X и Y
имеет место
корреляционная
связь.
Используя разработочную таблицу 3, строим аналитическую группировку, характеризующую зависимость между факторным признаком Х- Инвестиции в основные фонды
Y – Нераспределенная прибыль
Групповые
средние значения
 получаем из
таблицы 3 (графа
3), основываясь
на итоговых
строках «Всего».
Вывод. Анализ данных табл. 7 показывает, что с увеличением размеров инвестиций в основные фонды от группы к группе систематически возрастает и нераспределенная прибыль по каждой группе предприятий, что свидетельствует о наличии прямой корреляционной связи между исследуемыми признаками
2. Измерение тесноты корреляционной связи с использованием коэффициента детерминации зІ и эмпирического корреляционного отношения з
Коэффициент
детерминации
зІ характеризует
силу влияния
факторного
(группировочного)
признака Х
на результативный
признак Y
и рассчитывается
как доля межгрупповой
дисперсии
 признака Y
в его общей
дисперсии
 :

где уІ0 – общая дисперсия признака Y,
 – межгрупповая
(факторная)
дисперсия
признака Y.
Общая дисперсия уІ0 характеризует вариацию результативного признака, сложившуюся под влиянием всех действующих на Y факторов (систематических и случайных) и вычисляется по формуле
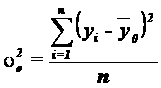 ,
(10)
где yi – индивидуальные значения результативного признака;
 –
общая средняя
значений
результативного
признака;
n – число единиц совокупности.
Межгрупповая
дисперсия
измеряет
систематическую
вариацию
результативного
признака,
обусловленную
влиянием
признака-фактораХ (по которому
произведена
группировка)
и вычисляется
по формуле
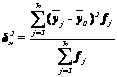 ,
(13)
где
– групповые
средние,
 – общая средняя,
 –число
единиц в j-ой
группе,
k – число групп.
Для расчета
показателей
уІ0 и
необходимо
знать величину
общей средней
,
которая вычисляется
как средняя
арифметическая
простая по
всем единицам
совокупности:

Значения
числителя и
знаменателя
формулы имеются
в табл. 7 (графы
3 и 4 итоговой
строки). Используя
эти данные,
получаем общую
среднюю
:
 =
 =4,208
млн руб.
Для расчета
общей дисперсии
 применяется
вспомогательная
таблица 8.
Таблица 8. Вспомогательная таблица для расчета общей дисперсии
|
Номер предприятия |
Нераспределенная прибыль, млн. руб. |
|
|
| 1 | 2,7 | -1,508 | 2,2741 |
| 2 | 4,8 | 0,592 | 0,3505 |
| 3 | 6,0 | 1,792 | 3,2113 |
| 4 | 4,7 | 0,492 | 0,2421 |
| 5 | 4,4 | 0,192 | 0,0369 |
| 6 | 4,3 | 0,092 | 0,0085 |
| 7 | 5,0 | 0,792 | 0,6273 |
| 8 | 3,4 | -0,808 | 0,6529 |
| 9 | 2,3 | -1,908 | 3,6405 |
| 10 | 4,5 | 0,292 | 0,0853 |
| 11 | 4,7 | 0,492 | 0,2421 |
| 12 | 5,4 | 1,192 | 1,4209 |
| 13 | 5,8 | 1,592 | 2,5345 |
| 14 | 3,9 | -0,308 | 0,0949 |
| 15 | 4,2 | -0,008 | 0,0001 |
| 16 | 5,6 | 1,392 | 1,9377 |
| 17 | 4,5 | 0,292 | 0,0853 |
| 18 | 3,8 | -0,408 | 0,1665 |
| 19 | 2,0 | -2,208 | 4,8753 |
| 20 | 4,8 | 0,592 | 0,3505 |
| 21 | 5,2 | 0,992 | 0,9841 |
| 22 | 2,2 | -2,008 | 4,0321 |
| 23 | 3,6 | -0,608 | 0,3697 |
| 24 | 4,1 | -0,108 | 0,0117 |
| 25 | 3,3 | -0,908 | 0,8245 |
| Итого | 105,2 | 29,0593 |


Рассчитаем общую дисперсию:
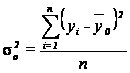 =
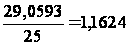
Для расчета
межгрупповой
дисперсии
строится
вспомогательная
таблица 9 При
этом используются
групповые
средние значения
из табл. 7 (графа
5).
Рассчитаем межгрупповую дисперсию:
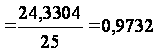
Определяем коэффициент детерминации:
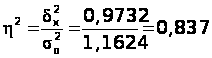 или 83,7%
Вывод. 83,7% вариации нераспределенной прибыли предприятиями обусловлено вариацией инвестиции в основные фонды, а 16,3% – влиянием прочих неучтенных факторов.
Эмпирическое корреляционное отношение з оценивает тесноту связи между факторным и результативным признаками и вычисляется по формуле
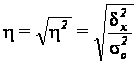
Рассчитаем
показатель
 :
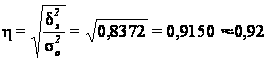
Вывод: согласно шкале Чэддока связь между размерами инвестиций в основные фонды и размерами нераспределенной прибыли предприятий является весьма тесной.
3. Оценка
значимости
(неслучайности)
полученных
характеристик
связи признаков
 и

Показатели
и
рассчитаны
для выборочной
совокупности,
т.е. на основе
ограниченной
информации
об изучаемом
явлении. Поскольку
при формировании
выборки на
первичные
данные могли
иметь воздействии
какие-либо
случайные
факторы, то
есть основание
полагать, что
и полученные
характеристики
связи
,
несут в себе
элемент случайности.
Ввиду этого,
необходимо
проверить,
насколько
заключение
о тесноте связи,
сделанное по
выборке, будет
правомерными
и для генеральной
совокупности,
из которой была
произведена
выборка.
Проверка
выборочных
показателей
на их неслучайность
осуществляется
в статистике
с помощью тестов
на статистическую
значимость
(существенность)
показателя.
Для проверки
значимости
коэффициента
детерминации
служит дисперсионный
F-критерий
Фишера, который
рассчитывается
по формуле
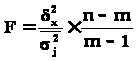 ,
где n – число
единиц выборочной
совокупности,
 m
– количество
групп,
 – межгрупповая
дисперсия,
 – дисперсия
j-ой группы
(j=1,2,…, m),
 – средняя
арифметическая
групповых
дисперсий.
Величина
рассчитывается,
исходя из правила
сложения дисперсий:
 ,
где
 – общая дисперсия.
Для
проверки значимости
показателя
рассчитанное
значение F-критерия
Fрасч
сравнивается
с табличным
Fтабл
для принятого
уровня значимости
 и параметров
k1, k2,
зависящих
от величин n
и m: k1=m-1,
k2=n-m.
Величина Fтабл
для значений
,
k1, k2
определяется
по таблице
распределения
Фишера, где
приведены
критические
(предельно
допустимые)
величины F-критерия
для различных
комбинаций
значений
,
k1, k2.
Уровень значимости
в социально-экономических
исследованиях
обычно принимается
равным 0,05 (что
соответствует
доверительной
вероятности
Р=0,95).
Если
Fрасч>Fтабл,
коэффициент
детерминации
признается
статистически
значимым,
т.е. практически
невероятно,
что найденная
оценка
обусловлена
только стечением
случайных
обстоятельств.
В силу этого,
выводы о тесноте
связи изучаемых
признаков,
сделанные на
основе выборки,
можно распространить
на всю генеральную
совокупность.
Если
Fрасч<Fтабл,
то показатель
считается
статистически
незначимым
и, следовательно,
полученные
оценки силы
связи признаков
относятся
только к выборке,
их нельзя
распространить
на генеральную
совокупность.
Фрагмент
таблицы Фишера
критических
величин F-критерия
для значений
=0,05;
k1=3,4,5; k2=21–32
представлен
ниже:
| k2 | ||||||||||||
| k1 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 | 31 | 32 |
| 3 | 3,07 | 3,05 | 3,03 | 3,01 | 2,99 | 2,98 | 2,96 | 2,95 | 2,93 | 2,92 | 2,91 | 2,90 |
| 4 | 2,84 | 2,82 | 2,80 | 2,78 | 2,76 | 2,74 | 2,73 | 2,71 | 2,70 | 2,69 | 2,68 | 2,67 |
| 5 | 2,68 | 2,66 | 2,64 | 2,62 | 2,60 | 2,59 | 2,57 | 2,56 | 2,54 | 2,53 | 2,52 | 2,51 |
Расчет
дисперсионного
F-критерия
Фишера для
оценки
=83,7%,
полученной
при
 =1,1624,
=0,9732:
Fрасч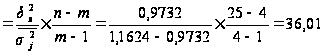
Табличное
значение F-критерия
при
=
0,05:
| n | m | k1=m-1 | k2=n-m |
Fтабл( |
| 25 | 4 | 3 | 21 | 3,07 |
ВЫВОД:
поскольку
Fрасч>Fтабл,
то величина
коэффициента
детерминации
=83,7%
признается
значимой
(неслучайной)
с уровнем надежности
95% и, следовательно,
найденные
характеристики
связи между
признаками
Инвестиции
в основные
фонды и Нераспределенная
прибыль правомерны
не только для
выборки, но и
для всей генеральной
совокупности
фирм.
Задание 3
По результатам выполнения Задания 1 с вероятностью 0,954 необходимо определить:
ошибку выборки среднего размера инвестиций и границы, в которых будет находиться средний размер инвестиций в генеральной совокупности.
ошибку выборки доли предприятий с инвестициями в основные фонды 0,76 млн. руб. и более и границы, в которых будет находиться генеральная доля.
Выполнение Задания 3
Целью выполнения данного Задания является определение для генеральной совокупности предприятий региона границ, в которых будут находиться средний размер инвестиций, и доля предприятий с инвестициями в основной фонд не менее 0,76 млн. руб.
1. Определение ошибки выборки для размера инвестиций в основные фонды, а также границ, в которых будет находиться генеральная средняя
Применяя выборочный метод наблюдения, необходимо рассчитать ошибки выборки (ошибки репрезентативности), т. к. генеральные и выборочные характеристики, как правило, не совпадают, а отклоняются на некоторую величину е.
Принято
вычислять два
вида ошибок
выборки – среднюю
 и предельную
 .
Для расчета
средней ошибки
выборки
применяются
различные
формулы в зависимости
от вида и способа
отбора единиц
из генеральной
совокупности
в выборочную.
Для
собственно-случайной
и механической
выборки с
бесповторным
способом отбора
средняя ошибка
для выборочной
средней
 определяется
по формуле
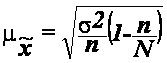 ,
где
 – общая дисперсия
изучаемого
признака,
N – число единиц в генеральной совокупности,
n – число единиц в выборочной совокупности.
Предельная
ошибка выборки
определяет
границы, в пределах
которых будет
находиться
генеральная
средняя:
 ,
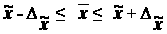 ,
где
 –
выборочная
средняя,
 – генеральная
средняя.
Предельная
ошибка выборки
кратна средней
ошибке
с коэффициентом
кратностиt
(называемым
также коэффициентом
доверия):
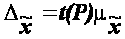
Коэффициент
кратности t
зависит от
значения
доверительной
вероятностиР, гарантирующей
вхождение
генеральной
средней в интервал
 ,
называемый
доверительным
интервалом.
Наиболее часто используемые доверительные вероятности Р и соответствующие им значения t задаются следующим образом (табл. 10):
Таблица 10
|
Доверительная вероятность P |
0,683 | 0,866 | 0,954 | 0,988 | 0,997 | 0,999 |
|
Значение t |
1,0 | 1,5 | 2,0 | 2,5 | 3,0 | 3,5 |
По условию
Задания 2 выборочная
совокупность
насчитывает
25 предприятий,
выборка 10% механическая,
следовательно,
генеральная
совокупность
включает 250
предприятий.
Выборочная
средняя
,
дисперсия
 определены
в Задании 1 (п. 3).
Значения параметров,
необходимых
для решения
задачи, представлены
в табл. 11:
Таблица 11
|
Р |
t |
n |
N |
|
|
| 0,954 | 2 | 25 | 250 | 0,62 | 0,0320 |

Рассчитаем среднюю ошибку выборки:
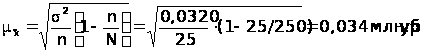
Рассчитаем предельную ошибку выборки:
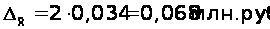
Определим доверительный интервал для генеральной средней:
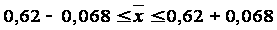
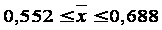
или
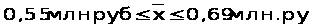
Вывод. На основании проведенного выборочного обследования с вероятностью 0,954 (95,4%) можно утверждать, что для генеральной совокупности предприятий средний размер инвестиций в основные фонды находится в пределах от 0,55 до 0,69 млн. руб.
2. Определение ошибки выборки для доли предприятий с размером инвестиций в основные фонды 0,76 млн. руб. и более, а также границ, в которых будет находиться генеральная доля
Доля единиц выборочной совокупности, обладающих тем или иным заданным свойством, выражается формулой
 ,
где m – число единиц совокупности, обладающих заданным свойством;
n – общее число единиц в совокупности.
Для
собственно-случайной
и механической
выборки с
бесповторным
способом
отбора предельная
ошибка выборки
 доли единиц,
обладающих
заданным свойством,
рассчитывается
по формуле
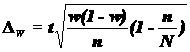 ,
где w – доля единиц совокупности, обладающих заданным свойством;
(1-w) – доля единиц совокупности, не обладающих заданным свойством,
N – число единиц в генеральной совокупности,
n – число единиц в выборочной совокупности.
Предельная
ошибка выборки
определяет
границы, в пределах
которых будет
находиться
генеральная
доля р единиц,
обладающих
исследуемым
признаком:
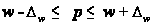
По условию Задания 3 исследуемым свойством предприятий является равенство или превышение размера инвестиций в основные фонды величины 0,76 млн. руб.
Число предприятий с данным свойством определяется из табл. 3 (графа 3):
m=5
Рассчитаем выборочную долю:
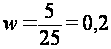
Рассчитаем предельную ошибку выборки для доли:
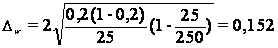
Определим доверительный интервал генеральной доли:
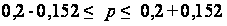
0,048
 0,352
или
4,8%
35,2%
Вывод. С вероятностью 0,954 можно утверждать, что в генеральной совокупности предприятий региона доля предприятий с размером инвестиций в основные фонды 0,76 млн. руб. и более будет находиться в пределах от 4,8% до 35,2%.
Задание 4
Динамика инвестиций в отрасли промышленности города характеризуется следующими данными:
Таблица 12
| Год | Темпы роста к предыдущему году, % |
| 2001 | 102 |
| 2002 | 104 |
| 2003 | 103 |
| 2004 | 106 |
Определите:
1. Базисные темпы роста и прироста к 2000 г.
Результаты расчетов представьте в таблице.
2. Среднегодовой темп роста и прироста.
Осуществите прогноз базисных темпов роста инвестиций на 2005, 2006 гг., при условии сохранения среднегодового темпа роста.
Выполнение Задания 4 Решение
Темп роста (Тр) – это отношение уровней ряда динамики, которое
выражается в коэффициентах или процентах.
Базисным темпом роста является отношение каждого последующего
уровня к одному уровню, принятому за базу сравнения.
Тбр =Уi: У0, где уi – i-ый уровень ряда, у0 – начальный, базисный уровень ряда.
Рассчитываем базисные темпы роста.
Для этого находим цепные коэффициенты роста. Имея цепные коэффициенты роста, находим базисные коэффициенты роста и базисные темпы роста:
Базисный
коэффициент
роста за 2002 год:
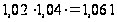
Базисный темп роста