Финансовая деятельность предприятия
Расчет и анализ аналитических коэффициентов
финансовой деятельности предприятия .
План :
I . Введение .
II . Модель работы .
III. Анализ работы предприятия .
1. Введение .
Одной из самых главных задач предприятия является оценка финансового положения предприятия , которая возможна при совокупности методов , позволяющих определить состояние дел предприятия в результате анализа его деятельности на конечном интервале времени .
Цель этого анализа - получение информации о его финансовом положении , платежеспособности и доходности .
Источниками анализа финансового положения предприятия являются формы отчета и приложения к ним , а также сведения из самого учета , если анализ проводится внутри предприятия .
В конечном результате после анализа руководство предприятия получает картину его действительного состояния , а лица , непосредственно не работающим на данном предприятии . но заинтересованным в его финансовом состоянии ( например , кредиторам , которые должны быть уверены , что им заплатят ; аудиторам , которым необходимо распознавать финансовые хитрости своих клиентов ; вкладчикам и др. ) - сведения , необходимые для беспристрастного суждения ( например , о рациональности использования вложенных в предприятие дополнительных инвестиций и т.п. ) .
В нашем случае будет приведен пример окончательной деятельности предприятия - баланс и все приложения прилагающиеся к ниму , где будут собраны все конечные результаты работы по разным статьям . Анализируя разные показатели баланса , мы подойдем к расчету аналитических коэффициентов финансового положения предприятия , анализируя каждый из которых в отдельности , можно сделать соответствующие выводы . Подробное рассмотрение этих коэффициентов , как было указано в более общей форме выше , приведет нас к общей картине работы предприятия .
2. Модель работы .
Моделируемое предприятие ( организация ) осуществляла торгово-закупочную деятельность в январе - июне 1995 года . Были осуществленны хозяйственные операции за этот период , которые отражаются в учетных регистрах ( наш пример будет содержать лишь только один баланс плюс приложения , по которому и будет вестись вся работа ) . На основании полученных учетных данных составлен полугодовой баланс со всеми необходимыми приложениями и расчетами .
В данной работе имеются определенные условности :
а) в балансе по графе 3 показаны остатки по счетам бухгалтерского учета по состоянию на 01.04.1995 год , хотя на практике должны быть по состоянию на 01.10.1995 года . Это сделано для того , чтобы можно было на основании баланса в дальнейшем провести анализ финансового состояния ;
б) отдельные приложения к балансу ( “Отчет о финансовых результатах и их использовании” , “Справка к отчету о финансовых результатах и их использовании “ ) должны составляться нарастающим итогом .
в) все цены и расчеты приведены в тысячах рублей
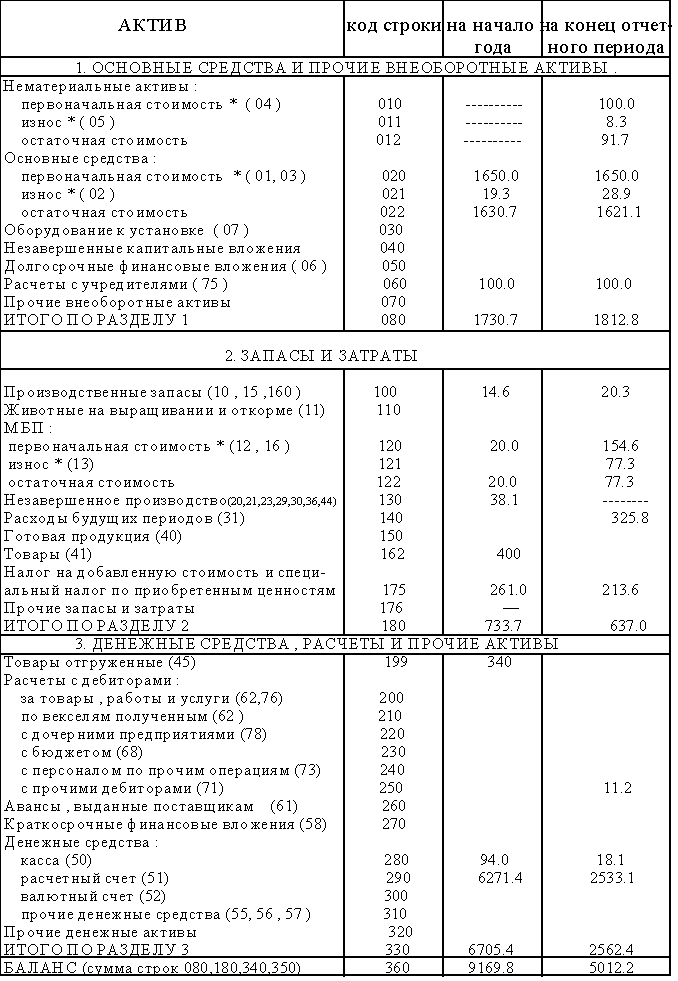
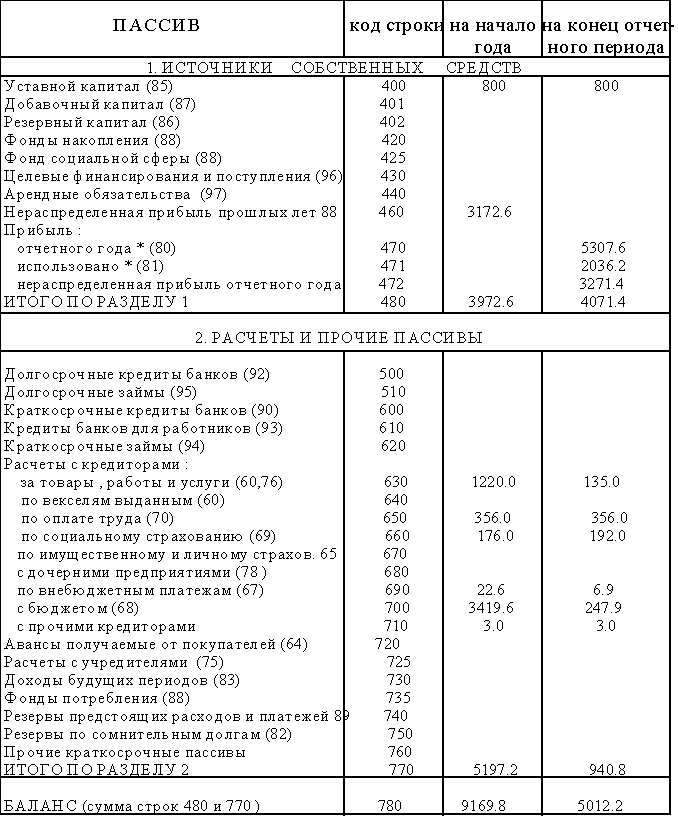 (форма 1 - баланс )
Руководитель : Тарбоков В.М.
Главный бухгалтер : Дадолин А.В.
* - данные по этим строкам в валюту баланса не входят
P.S. - в актив баланса не входит статья “Убытки” (прошлых и отчетного года)
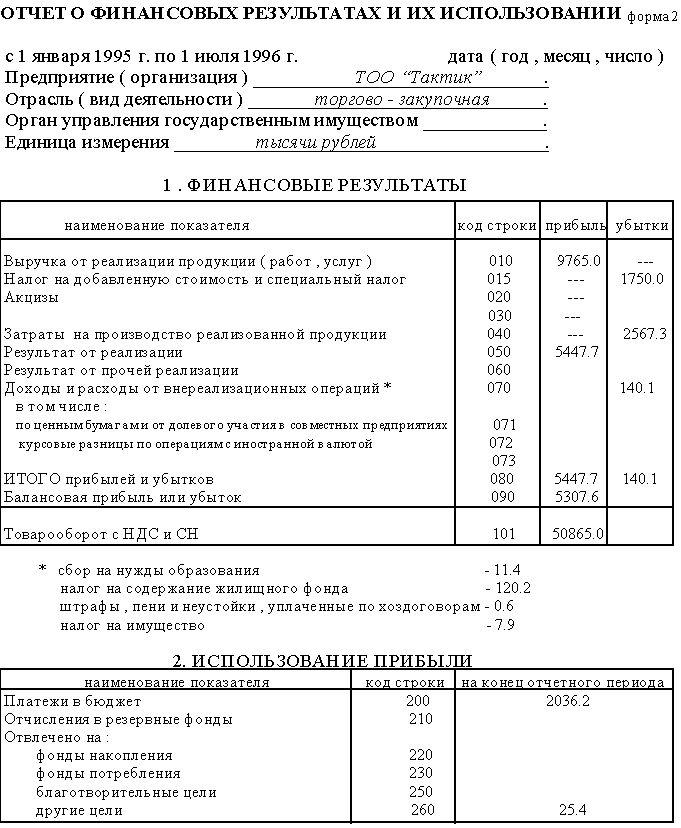
P.S. при расчетах будет применятся следующая форма :
стр021(ф1 г3) ,
что означает :
строка 021 ( стр021 ) , форма 1 ( ф1 ) , графа 3 ( г3)
3. Анализ работы предприятия .
Из показаний баланса видим , что движений основных средств в анализируемом периоде не было ( т.е. отсутствует как поступление , так и выбытие ) , поэтому уровень износа изменился из-за начисления амортизации на действующие средства .
Уровень износа основных средств составил :
на начало периода
стр021(ф1г3) 19.3
----------------- = ---------- * 100 = 1.17 %
стр020(ф1г3) 1650.0
на конец периода
стр021(ф1г4) 28.9
----------------- = ---------- * 100 = 1.75 % ,
стр020(ф1г4) 1650.0
что означает незначительную изношенность основных средств и не очень существенное ее изменение в течение отчетного периода . Фондоотдача , характеризуемая величиной выручки ( товарооборота ) , приходящейся на 1 рубль основных фондов , равна ( в случае , если в отчетном периоде имело место движение основных средств , то в расчетах необходимо использовать среднюю величину ) :
товарооборот 50865.0
------------------- = ---------- = 30.83 тыс. руб.
стр020(ф1г4) 1650.0
Следующий показатель финансовой деятельности предприятия - фондорентабильность . В нашем примере он составил :
стр090(ф2г3) 5307.6
----------------- = --------- = 3.22 тыс. руб .
стр020(ф1г4) 1650.0
Фондорентабильность - показатель связанный с фондоотдачей и рентабельностью предприятия следующим образом :
фондоотдача * рентабельность = фондорентабильность
Фондоотдача известна ; рентабельность работы предприятия равна :
стр090(ф2г3) 5307.6
----------------- = --------- * 100 = 10.43%
товарооборот 50865.0
Отсюда :
фондорентабильность = 30.83 * 0.1043 = 3.22
Эти характеристики наиболее целесообразно рассматривать относительно других временных периодов . Абсолютные цифры сами по себе несут немного информации . Лишь зная динамику их изменения , можно более достоверно судить о работе предприятия .
Если предприятие получает прибыль, оно считается рентабельным. Показатели рентабельности, применяемые в экономических расчетах , характеризуют относительную прибыльность. Различают показатели рентабельности продукции и рентабельности предприятия. Рентабельность продукции примеряют в 3-х вариантах: рентабельность реализованной продукции, товарной продукции и отдельного изделия. Рентабельность реализованной продукции это отношение прибыли от реализации продукции к ее полной себестоимости. Рентабельность товарной продукции характеризуется показателем затрат на денежную единица товарной продукции или его обратной величиной .
Рентабельность изделия - это отношение прибыли на единицу изделия к себестоимости этого изделия . Прибыль по изделию равна разности между его оптовой ценой и себестоимостью.
Рентабельность предприятия ( общая рентабельность ) , определяют как отношение балансовой прибыли к средней стоимости Основных производственных фондов и нормируемых оборотных средств. Отношение фонда к материальным и приравнянным к ним затратам отражает доходность предприятия. По иному говоря, уровень общей рентабельности, то есть индикатор, отражающий прирост всего вложенного капитала ( активов) , равняется прибыли до начисления процентов * 100 и деленной на активы.
Уровень общей рентабельности - это ключевой индикатор при анализе рентабельности предприятия. Но если требуется точнее определить развитие организации , исходя из уровня ее общей рентабельности , необходимо вычислить дополнительно еще два ключевых индикатора : рентабельность оборота и число оборотов капитала.
Рентабельность оборота отражает зависимость между валовой выручкой ( оборотом ) предприятия и его издержками и исчисляется по формуле:
прибыль до начисления процентов * 100
РЕНТАБЕЛЬНОСТЬ ОБОРОТА = ---------------------------------------- валовая выручка
Чем больше прибыль по сравнению с валовой выручкой предприятия , тем больше рентабельность оборота.
Число оборотов капитала отражает отношение валовой выручки (оборота) предприятия к величине его капитала и исчисляется по формуле :
валовая выручка
ЧИСЛО ОБОРОТОВ КАПИТАЛА = ------------------
активы
Чем выше валовая выручка фирмы , тем больше число оборотов ее капитала.
В итоге следует , что
уровень общей рентабельности = рентабельность оборота * число оборотов капитала.
Связь между тремя ключевыми индикаторами представлена в следующей схеме :
Показатели рентабельности и доходности имеют общую экономическую характеристику, они отражают конечную эффективность работы предприятия и выпускаемой им продукции . Главным из показателей уровня рентабельности является отношение общей суммы прибыли к производственным фондам.
Существует много факторов, определяющих величину прибыли и уровень рентабельности. Эти факторы можно подразделить на внутренние и внешние. Внешние - это факторы не зависящие от усилий данного коллектива, например изменение цен на материалы, продукцию, тарифов перевозки, норм амортизации и т.д. Такие мероприятия проводятся в общем масштабе и сильно воздействуют на обобщающие показатели производственно - хозяйственной деятельности предприятий . Структурные сдвиги в ассортименте продукции существенно влияют на величину реализованной продукции, себестоимость и рентабельность производства.
Задача экономического анализа по рентабельности - выявить влияние внешних факторов , определить сумму прибыли, полученную в результате действия основных внутренних факторов, отражающих трудовые вложения работников и эффективность использования производственных ресурсов.
Показатели рентабельности ( доходности ) являются общеэкономическими. Они отражают конечный финансовый результат и отражаются в бухгалтерском балансе и отчетности о прибылях и убытках, о реализации, о доходе и рентабельности . Рентабельность можно рассматривать как результат воздействия
технико - экономических факторов , а значит как объекты технико - экономического анализа , основная цель которого выявить количественную зависимость конечных финансовых результатов производственно - хозяйственной деятельности от основных технико - экономических факторов. ( см табл.1)
 Рентабельность является результатом производственного процесса , она формируется под влиянием
факторов, связанных с повышением эффективности оборотных средств , снижением себестоимости и повышением рентабельности продукции и отдельных изделий . Общую
рентабельность предприятия необходимо рассматривать как функцию ряда количественных показателей - факторов :
структуры и фондоотдачи Основных производственных фондов, оборачиваемости нормируемых оборотных средств , рентабельности
реализованной продукции. Это 2-й подход к анализу рентабельности предприятия . Для такого
анализа используют модифицированную формулу расчета показателя общей
рентабельности, предложенную А.Д.Шереметом.
 |
1 1
Р = Е / ---- + --- , где
УМ К
Р - общая рентабельность предприятия %
Е - общая (балансовая) прибыль,% к объему реализованной
продукции;
У - удельный вес активной части в общей стоимости основных
производственных фондов , доли единицы;
М - коэффициент фондоотдачи активной части основных
производственных фондов ;
К - коэффициент оборачиваемости нормированных средств.
Методика анализа общей рентабельности:
1) по факторам эффективности;
2) в зависимости от размера прибыли и величины
производственных факторов.
Балансовая ( общая ) прибыль - это конечный финансовый результат производственно - финансовой деятельности . Вместо общей прибыли у предприятия может образоваться общий убыток , и такое предприятие перейдет в категорию убыточных . Общая прибыль (убыток) состоит из прибыли ( убытка) от реализации продукции , работ и услуг ;внереализационных прибылей и убытков. Под рентабельностью предприятия понимается его способность к приращению вложенного капитала . Задачей анализа рентабельности являются несколько положений : оценить динамику показателя рентабельности с начала года , степень выполнения плана , определяют и оценивают факторы , влияющие на эти показатели , и их отклонения от плана ; выявляют и изучают причины потерь и
убытков , вызванных бесхозяйственностью, ошибками в руководстве и другими упущениями в производственно - хозяйственной деятельности предприятия; вскрывают и подсчитывают резервы возможного увеличения прибыли или дохода предприятия .
Рентабельность целесообразно рассчитывать также по отдельным направлениям работы предприятия , в частности :
рентабельность по основной деятельности
стр050(ф2г3) 5447.7
----------------- = -------- * 100 = 212.2 %
стр040(ф2г4) 2567.3
рентабельность основного капитала
стр090(ф2г3) 5307.6
------------------------------------- = -------------------- * 100 = 65.98 % .
стр480(ф1г3) + стр480(ф1г4) 3972.6 + 4071.4
Весьма интересен показатель периода окупаемости собственного капитала :
[ стр480(ф1г3) + стр480(ф1г4) ] / 2 ( 3972.6 + 4071.4 ) / 2
-------------------------------------------- = --------------------------- = 0.55 .
стр090(ф2г3) - стр200(ф2г3) 5307.6 - 2036.2
При анализе использования оборотных средств желательно рассчитывать показатели , характеризующие их оборачиваемость . Оборачиваемость средств в расчетах определяется как отношение выручки от реализации продукции ( работ , услуг ) к средней за период сумме расчетов с дебиторами , что составляет :
стр010(ф2г3) 9765.0
-------------------------------------------------------------------------------- = ---------------------------- = 23.97
[ стр199(ф1г3) + стр175(ф1г3) + стр199(ф1г4) + стр175(ф1г4) ] / 2 ( 261.0+340.0+213.6 ) / 2
23.97 - число оборотов
При перерасчете этого показателя в дни ( в классическом варианте , когда анализируется работа предприятия за год , в расчете принимается 360 дней , но поскольку мы анализируем работу за квартал , в расчетах исходим из 90 дней ) получим :
90 : 23.97 = 3.4 дня .
Оборачиваемость производственных запасов определяется как отношение затрат на производство реализованной продукции ( работ , услуг ) к среднему за период итогу раздела 2 актива баланса , что составляет :
стр040(ф2г4) 2567.3
------------------------------------------- = ------------------ = 3.74 оборота .
[ стр180(ф1г3) + стр180(ф1г4) ] / 2 ( 733.7 + 637 )
При перерасчете этого показателя в дни получаем :
90 : 3.74 = 24.1
Отсюда можно получить величину продолжительности операционного цикла , являющегося суммой оборачиваемости средств в расчетах и производственных запасах :
3.4 + 24.1 = 27.5
Показатель продолжительности операционного цикла выглядит достаточно хорошим . Однако его необходим сравнить с показателем аналогичных предприятий , а также с данными предшествующих периодов .
Подобным образом рассчитывается оборачиваемость основного капитала :
товарооборот 50865.0
-------------------------------------------- = --------------------------- = 7.2 оборота
[ стр780(ф1г3) + стр780(ф1г4) ] / 2 [ 9169.8 + 5012.2 ] / 2
и оборачиваемость собственного капитала :
товарооборот 50865.0
-------------------------------------------- = --------------------------- = 12.6 оборота .
[ стр480(ф1г3) + стр480(ф1г4) ] / 2 [ 3972.6 + 4071.4 ] / 2
Очень важным показателем являются темпы роста или снижения выручки и прибыли . В отчетном периоде по сравнению с предыдущим рост ( снижение ) выручки составил :
9765 : 7815.0 = 1.249 ( или 125 % )
соответственно темпы роста ( снижения ) прибыли равен :
5307.6 : 5117.1 = 1.04 ( или 104 % )
Темпы роста выручки выше темпов роста прибыли , хотя наиболее желателен вариант , когда темпы роста прибыли превосходят темпы роста выручки .
Для дальнейшего анализа данные бухгалтерского баланса представим в виде таблицы .
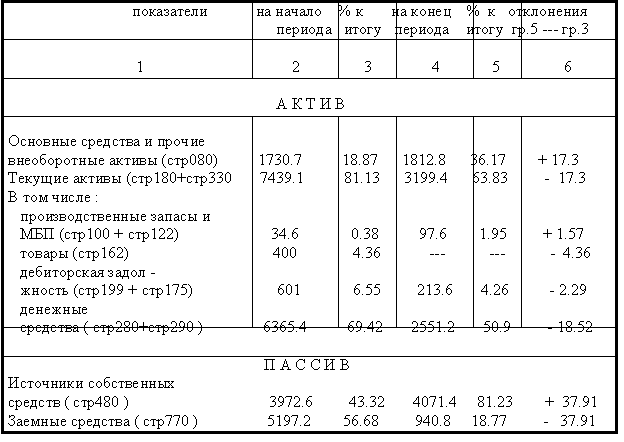
Можно отметить , что уменьшение баланса на - 4157.6 тыс. руб.
( 5012.2 - 9169.8 ) получено вследствие погашения