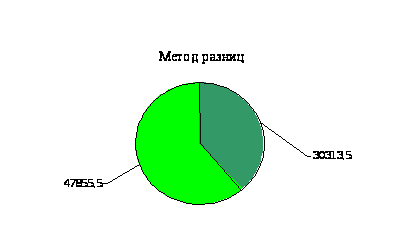Управление затратами предприятия (на примере ОАО "РЖД" локомотивного депо станции Вихоревка)
переносятся на следующий год, если ремонт не завершен.
Третий метод предполагает отнесение фактических произведенных затрат на расходы будущих периодов. В этом случае фактически произведенные расходы на ремонт основных средств отражаются проводкой Д 97 К 10 и др. Собранные на счете 97 «Расходы будущих периодов» субсчет «Ремонтный фонд», эти затраты в дальнейшем списываются на затраты производства или расходы на продажу равномерно в течение периода ремонта, т.е. Д 20 К 97.
Следует иметь в виду, что на стоимость возвратных материальных ценностей, полученных в результате проведения ремонта, уменьшается сумма затрат на капитальный ремонт что оформляется проводками:
Д 10, К 23 – при первом методе.
Д 10, К 96 – при втором методе.
Д 10, К 97 – при третьем методе.
При капитальном ремонте, осуществляемом подрядным способом, все затраты по ремонту основных средств отражаются в бухгалтерском учете подрядчика. Работы осуществляются на основании договора подряда. По окончании ремонта объект принимается на основании акта приемки-сдачи отремонтированных, реконструированных и модернизированных объектов (ф. №ОС-3). Акт подписывается работником структурного подразделения организации, уполномоченного на приемку основных средств, и представителем организации, производившего работы и сдается в бухгалтерию организации. Затем акт подписывается главным бухгалтером и утверждается руководителем организации. В технический паспорт соответствующего объекта основных средств вносятся необходимые изменения в характеристику объекта, связанные с выполнением видов работ. Акт составляется в двух экземплярах. Первый экземпляр остается у организации, второй передают организации, проводившей ремонт, реконструкцию, модернизацию.
Законченные капитальные работы оплачиваются подрядчику из расчета сметной стоимости работ. На стоимость законченных капитальных работ подрядчики представляют организации счета, на основании которых составляются проводки:
Д 20 «Основное производство» или Д 96 «Резерв предстоящих расходов» или Д 97 «Расходы будущих периодов» К 60 «Расчеты с поставщиками и подрядчиками» – на сумму принятых ремонтных работ.
Д 19 «НДС по приобретенным ценностям» К 60 «Расчеты с поставщиками и подрядчиками» – по принятым ремонтным работам.
Д 60 «Расчеты с поставщиками и подрядчиками» К 51 «Расчетный счет» – при оплате счетов подрядчиков.
В Локомотивном депо каждый год составляется годовой план-график ремонта механического, подъемно-транспортного, вентиляционного электротехнического и прочего оборудования, который подписывается инженером по оборудованию, главным механиком и начальником депо и утверждается начальником службы Управления дороги.
3. АНАЛИЗ ДВИЖЕНИЯ, СОСТОЯНИЯ И ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ НА ПРЕДПРИЯТИИ
3.1 Оценка динамики и структуры основных средств
При современном техническом уровне производства величина и прогрессивность основных производственных фондов, их техническое состояние в решающей мере предопределяют потенциальный объем производства, его производственную мощность. Из этого возникает необходимость анализа обеспеченности производства основными фондами, их технического состояния и использования, а также оценки их влияния на рост объема продукции.
Основные фонды занимают в Локомотивном депо основной удельный вес в общей сумме основного капитала. От их количества, стоимости, эффективности использования во многом зависят конечные результаты деятельности предприятия: выпуск, ее себестоимость, прибыль, рентабельность, устойчивость финансового состояния. Особое внимание уделяется изучению состояния, динамики и структуры основных средств, так как они занимают большой удельный вес в долгосрочных активах предприятия.
Основные фонды предприятия делятся на производственные основные фонды, а также фонды непроизводственного назначения. Кроме того, принято выделять активную часть (рабочие машины и оборудование) и пассивную часть фондов, а также отдельные подгруппы в соответствии с их функциональным назначением (здания производственного назначения, склады, рабочие и силовые машины, оборудование, измерительные приборы и устройства, транспортные средства и т.д.). Такая детализация необходима для выявления резервов повышения эффективности использования основных фондов на основе оптимизации их структуры. Большой интерес при этом представляет соотношение активной и пассивной частей, силовых и рабочих машин, так как от их оптимального сочетания во многом зависят фондоотдача, фондорентабельность и финансовое состояние предприятия.
Анализ основных средств начинается с изучения их наличия, состава, динамики и структуры. Источниками анализа наличия, состава, движения, структуры всех основных фондов служат «Отчет о наличии и движении основных средств» приложение к форме 6-жел, «Приложение к бухгалтерскому балансу» форма №5.
Динамику структуры основных средств за два года покажем в табл. 5.
Таблица 5 Структура основных средств по вещественно-натуральному признаку
| Группа основных средств | 2008год | 2009 год | Отклонение тысяч рублей | ||
| тысяч рублей | проц. к итогу | тысяч рублей | проц к итогу | ||
| 1. Здания | 796009 | 27,3 | 796385 | 34,11 | +378 |
| 2. Сооружения | 53224 | 1,82 | 54702 | 2,34 | +1478 |
| 3. Машины и оборудование | 116284 | 3,99 | 102038 | 4,37 | -14246 |
| 4. Транспортные средства | 1948084 | 66,81 | 1380944 | 59,14 | -567120 |
| 5. Производственный и хозяйственный инвентарь | 2394 | 0,08 | 975 | 0,06 | -1419 |
| Итого | 2915973 | 100 | 2335064 | 100 | -580929 |
Графическое выражение структуры основных средств и ее изменение показано на рис. 6. 2008-2009 гг.
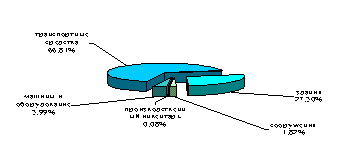
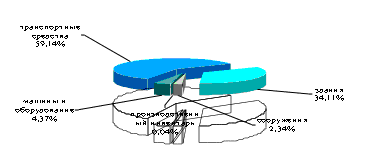 Рис.
6. Структура
основных средств
Локомотивного
депо, %
По данным табл. 5 видно, что в 2009 году основные средства Локомотивного депо имеют тенденцию к уменьшению, что вызвано списанием в 2009 году ряда машин и оборудования, транспортных средств, а так же передачу локомотивов в другие подразделения дороги. Удельный вес транспортных средств снизился по сравнению с уровнем 2008 года на 7,67% . Произошло увеличение удельного веса зданий на 6,81%, сооружений на 0,52% по сравнению с уровнем 2008 года. По остальным видам значительных изменений не произошло.
Задачами анализа является установление:
обеспеченности основными фондами – соответствие величины, состава и технического уровня потребности в них;
технического использования;
степени использования основных фондов и факторов, на нее повлиявших (на основе обобщающих показателей);
полноты использования и комплектности парка оборудования;
влияние использования оборудования на объем продукции;
резерв увеличения объемов продукции за счет улучшения использования оборудования.
3.2 Оценка движения основных средств
Банки и другие инвесторы при изучении состава имущества предприятия обращают особое внимание на состояние основных фондов с точки зрения их технического уровня, производительности, экономической эффективности, физического и морального износа.
Важное значение при анализе эффективности использования основных средств имеют показатели движения: коэффициент поступления (К пост ), коэффициент обновления (Кобновл), коэффициент выбытия (Кв), и коэффициент ликвидации (Кликв), рассчитываемые по следующим формулам:
К пост = (S+ / S k) х 100, (3.1)
К обновл = (S нов / S k) х 100, (3.2)
К в = (S - / S н ) х 100, (3.3)
К ликв =(S ликв / S н ) х 100, (3.4)
где, S + – балансовая стоимость поступивших за отчетный период основных средств;
S- – балансовая стоимость выбывших за отчетный период основных средств;
S н – балансовая стоимость основных средств на начало отчетного периода;
S к – балансовая стоимость основных средств на конец отчетного периода;
S нов – балансовая стоимость новых объектов основных средств;
S ликв – балансовая стоимость ликвидированных объектов основных средств.
Результаты расчетов коэффициентов приведены в табл. 6.
Проверяется выполнение плана по внедрению новой техники, вводу в действие новых объектов, ремонту основных средств. Определяется доля оборудования нового поколения в общем его количестве и по каждой группе, а также доля автоматизированного оборудования. Для характеристики возрастного состава и морального износа фонды группируются по продолжительности эксплуатации (до 5,5 – 10, 10 – 20 и более 20 лет).
3.3 Оценка технического состояния основных фондов
В годовом балансе приводятся балансовая (Sб) и остаточная (Sо) стоимости основных средств на начало и конец года. По ним рассчитываются среднегодовые остатки (Sср):
S ср = ((Sн) + (Sk)) / 2, (3.5)
где, Sн – балансовая или остаточная стоимости на начало года;
Sk – балансовая или остаточные стоимости на конец года.
В данном случае для расчета среднегодовых остатков будет использована балансовая стоимость основных средств.
Состояние материально-технической базы – важнейший фактор эффективности производственной деятельности предприятия. В процессе производства эксплуатируемые основные средства снашиваются физически и устаревают морально.
С той или иной степенью точности можно установить уровень их физического и морального износа. Степень физического износа определяется в процессе начисления амортизации. Этот процесс может рассматриваться в нескольких аспектах как способ:
определение текущей оценки неизношенной части основных средств;
распределение на готовую продукцию единовременных затрат в основных средствах;
накопление финансовых ресурсов для последующего замещения выбывающих из производственного процесса основных средств или вложения в новые производства
Поскольку и балансовая стоимость, и начисленный износ в целом по всем основным средствам приведены в приложении к бухгалтерскому балансу, то в рамках экспресс-анализа можно рассчитать коэффициент износа и коэффициент годности, характеризующие долю изношенной и неизношенной частей основных средств соответственно.
Ки = (И / Sб ) х 100, (3.6)
Кг = 100 – Ки, (3.7)
где, Ки – коэффициент износа;
Кг – коэффициент годности;
И– износ на начало и конец года;
Sб – балансовая стоимость основных средств на начало и конец года
По данным табл. 6 видно, что коэффициент износа на предприятии увеличивается по сравнению с 2008 годом на 1,96%, также увеличился коэффициент обновления на 0,62%, это говорит о том, что в 2009 году фонды обновлялись больше, но все же не достаточно. Высока степень изношенности основных средств – 53,98%. Коэффициент выбытия превышает коэффициент поступления в 6,2 раза, это говорит о том, что в 2009году имеет место большое выбытие основных фондов, а коэффициент поступления снизился на 4,59%. Ликвидации в 5,58 раза было меньше чем в 2009 году, коэффициент ликвидации составил лишь 0,36%.
Таблица 3.2 Характеристика основных средств
| Показатель | 2008 год | 2009 год | |||
| на начало года | на конец года | на начало года | на конец года | ||
| Балансовая стоимость, тыс. р. | 2082399 | 2026833 | 2914468 | 2335064 | |
| Износ, тыс. р. | 1010775 | 1074276 | 1496466 | 1260765 | |
| Среднегодовая балансовая стоимость, тыс. р. | 2064616 | 2624756 | |||
| Коэффициент износа, проц. | 49,0 | 52,02 | 51,35 | 53,98 | |
| Коэффициент годности, проц. | 51,0 | 47,98 | 48,65 | 46,02 | |
| Коэффициент поступления, проц. | 8,27 | 3,68 | |||
| Коэффициент обновления, проц. | 0,61 | 1,23 | |||
| Коэффициент выбытия, проц | 9,85 | 22,83 | |||
| Коэффициент ликвидации, проц | 2,01 | 0,36 | |||
Техническое состояние основных фондов на предприятии можно охарактеризовать как удовлетворительное. Это подтверждает коэффициент годности, который находится в пределах 50% .
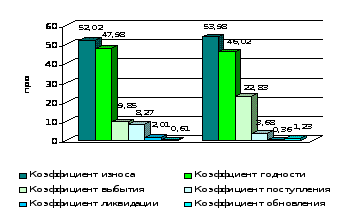
Рис. 7. Динамика показателей технического состояния основных средств, %
При использовании рассчитанных коэффициентов в аналитической работе необходимо учитывать следующие их особенности:
1. Коэффициент износа не отражает фактического износа основных средств, равно как и коэффициент годности не дает такой текущей стоимости их оценки. Это происходит по ряду причин. В частности, на законсервированное оборудование и транспортные средства начисляется амортизация на полное восстановление, то есть физически эти средства не снашиваются, но общая оценка изношенности основных средств меняется.
Текущая стоимостная оценка технических средств зависит от ряда факторов, в частности от состояния конъюнктуры и спроса, поэтому может быть совершенно отлична от оценки, полученной при помощи коэффициента годности:
2. На величину оценки изношенности основных средств большое влияние оказывает принятая система начисления амортизации, что также подтверждает условность аналитических возможностей данных коэффициентов.
3. В существующей системе учета и отчетности коэффициенты износа и годности дают условную оценку состояния основных средств в общей их массе, что существенно ограничивает аналитические возможности этих показателей.
Возрастной состав оборудования определяет техническое состояние фондов. Устаревшее и малопроизводительное оборудование обременительно влияет на эффективность использования основных фондов. По данным приложения к бухгалтерскому балансу могут быть рассчитаны абсолютный и относительный коэффициент прироста, а также темп роста основных средств по балансовой стоимости. Расчет производится по следующим формулам:
S а = S к – Sн, (3.8)
S о = (S a / S н) х 100, (3.9)
Тр S =(S к / S н) х 100. (3.10)
где, S а – абсолютный коэффициент прироста;
Sk – балансовая или остаточная стоимости на конец года;
Sн – балансовая или остаточная стоимости на начало года;
S о – относительный коэффициент прироста;
Тр S – темп роста основных средств по балансовой стоимости.
Из таблицы 3.3 мы видим, что абсолютный прирост в 2009 составил –579424тыс.р, это говорит о том, что выбытие основных средств сильно превысило их поступление, отсюда – относительный прирост составил – 19,88%, а темп роста всего 80,12%.
Таблица 7 Темпы роста, прироста основных средств
| Показатели | 2008 год | 2009 год |
| Абсолютный прирост основных средств | -35566 | -579424 |
| Относительный прирост основных средств | -1,72 | -19,88 |
| Темп роста основных средств | 98,28 | 80,12 |
3.4 Анализ обеспеченности основными средствами
Важная задача анализа – изучение обеспеченности предприятия основными производственными фондами.
Обобщающим показателем, характеризующим уровень обеспеченности предприятия, является фондовооруженность труда. Она показывает какая часть основных средств приходится в среднем на одного человека среднесписочной численности контингента, занятого перевозками. Фондовооруженность Fв рассчитывается по формуле:
Стоимость основных фондов
Fв= ____________________________ (3.11)
Среднесписочная численность
Таблица 8 Фондовооруженность Локомотивного депо
| Показатель | 2008 год | 2009год | темп роста |
| Среднесписочная численность работников по перевозкам, чел | 1180 | 1180 | 0 |
| Среднегодовая стоимость основных средств, тыс.руб. | 2064616 | 2624756 | 128,37 |
| Фондовооруженность Fв, тысяч рублей на человека | 1732,73 | 2224,37 | 128,37 |
Из табл. 8 видно, что фондовооруженность возросла в 2008 году и составила 1732,73 тыс.р. на человека, а в 2009 – 2224,37 тыс.р. на человека. Такой рост фондовооруженности вызван увеличением стоимости имущества по переоценке при контингенте оставшимся без изменения.
3.5 Оценка эффективности использования основных фондов
Оценка эффективности использования основных фондов основана на применении общей технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости. Показатели отдачи характеризуют выход готовой продукции на один рубль ресурсов. Показатели емкости характеризуют затраты или запасы ресурсов на один рубль выпуска продукции. Под запасами ресурсов понимается наличный объем ресурсов на отчетную дату, под затратами – текущие расходы ресурсов, в том числе по основным фондам – амортизация.
Обобщающим показателем эффективности использования основных фондов является фондоотдача Fо. Она рассчитывается по формуле:
Доходы
Fо = ________________________________________ (3.12)
Среднегодовая стоимость основных фондов
При расчете фондоотдачи следует иметь в виду, что в стоимости основных средств учитывается собственные и арендованные, но не учитываются основные средства, находящиеся на консервации и сданные в аренду. Рост фондоотдачи приводит, при прочих равных условиях, к снижению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции или амортизациоемкости. И соответственно способствует повышению доли прибыли в цене товара.
Амортизациоемкостъ Ае рассчитывается по формуле:
Сумма начисленной амортизации
Ае = _______________________________ (3.13)
Доходы
Другим показателем эффективности использования основных средств является фондоемкость. При расчете фондоемкосги также следует иметь в виду, что в стоимости основных средств учитывается собственные и арендованные, но не учитываются основные средства, находящиеся на консервации и сданные в аренду. Фондоемкость рассчитывается по формуле:
Среднегодовая стоимость основных фондов
Fе = ________________________________________ (3.14)
Доходы
Таблица 9 Оценка эффективности использования основных фондов
| Показатель | 2008год | 2009 год | отклонение | темп роста |
|
Среднегодовая стоимость основных фондов, тыс р. |
1961417 | 2484969 | 523552 | 126,69 |
| Доходы, тыс. р. | 113585 | 191754 | 78169 | 168,82 |
| Фондоотдача, Fо | 0,08 | 0,08 | 0,02 | 128,57 |
| Фондоемкость, Fе | 17,26 | 12,96 | -4,31 | 75,09 |
|
Амортизацоемкость, Ае |
0,67 | 0,43 | -0,24 | 64,18 |
Результаты расчета фондоотдачи, фондоемкости и амортизациоемкости приведены в табл. 9. Из табл. 10 видно, что фондоотдача увеличилась на 28,57%, а фондоемкость снизилась на 24,91%. Это вызвано более высоким ростом доходов – 169% по сравнению с ростом среднегодовой стоимости основных средств – 127%.
3.6 Влияние интенсивности и экстенсивности
Рост фондоотдачи является одним из факторов интенсивного роста доходов. Эту зависимость описывает следующая факторная модель:
D = Fo х S, (3.15)
где, D – доходы локомотивного депо;
Fo – фондоотдача;
S – среднегодовая стоимость основных фондов.
На ее основе рассчитывается прирост доходов за счет расширения основных фондов и роста фондоотдачи.
PD = pD(S) + pD(F), (3.16)
где, pD – абсолютное изменение доходов;
pD(S) – изменение доходов под влиянием расширения основных фондов;
pD(F) – изменение доходов под влиянием роста фондоотдачи.
Прирост доходов можно рассчитать с применением следующих методов:
абсолютных разниц;
интегрального метода.
При использовании метода абсолютных разниц расчет ведется следующим образом:
pD(Fo) = pFo х S2009, (3.17)
где, pD(Fo) – изменение доходов под влиянием фондоотдачи;
S2009 – среднегодовая стоимость основных фондов в 2009 году;
pFo – абсолютное изменение фондоотдачи.
pD(Fo) = 2484969 х 0,01926 = 47855,5 тыс.р.
pD(S) = pS х Fo2008 (3.18)
где, pD(S) – изменение доходов под влиянием расширения основных фондов;
pS – абсолютное изменение среднегодовой стоимости основных фондов;
Fо2008– фондоотдача в 2003 году.
pD(S) = 523552 х 0,07791 = 30313,5 тыс.р.
При использовании интегрального метода расчеты проводятся следующим образом:
PFo х pSo
pD(Fo) = pFo х S2008 + __________ (3.19)
2
где S2008 – среднегодовая стоимость основных фондов в 2003 году.
0,01926 х 523552
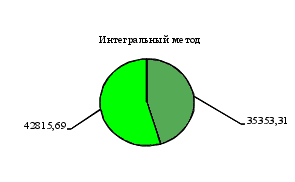
pD(Fo) = 0,0196 х 1961417 + ________________ = 42815,69 тыс.р.
2
pFo х pSo
pD(S)= pSo х Fo2008 + __________ (3.20)
2
0,01926 х 523552
pD(S) = 523552 х 0,07791+ _______________= 35353,31 тыс.р.
2
Превышение прироста доходов за счет фондоотдачи над долей прироста за счет увеличения ресурсов означает, что темп роста выпуска продукции выше темпа роста затрат ресурсов, что при прочих равных условиях (неизменности показателей использования других видов ресурсов), приводит к увеличению рентабельности капитала и продаж.
Особый смысл приобретают расчет и оценка фондоемкости в динамике. Изменение фондоемкости показывает прирост или снижение стоимости основных средств на один рубль готовой продукции и применяется при определении суммы относительной экономии или перерасхода средств в основные фонды.
Расчет относительной экономии средств в основные фонды рЭотн проводится по следующей формуле:
рЭотн= pFe x D2009 (3.21)
где, pFe – абсолютное изменение фондоемкости;
D2009 – доходы в 2009 году.
рЭотн= - 4,31 x 191754 = - 826459,74
Соотношение темпов прироста стоимости основных средств и темпа прироста доходов позволяют определить предельный показатель фондоемкости, т.е. прирост основных средств на один процент прироста дохода.
Результаты расчета влияния факторов использования основных фондов обобщим в табл. 10.
Представим влияние факторов фондоотдачи и стоимости основных фондов при расчете различными методами наглядно на рис. 8.
Используя данные табл. 10 можно сделать вывод, что на каждый процент прироста основных средств, прирост дохода составляет 2,58%. данный показатель используется для оценки технологической эффективности различных производств.
Прирост доходов определяется влиянием расширения производственного потенциала методом абсолютных разниц в размере 30313,5 тыс.р., интегральным методом – 35353,31 тыс.р. и увеличения его использования методом абсолютных разниц в размере 47855,5 тыс. р., интегральным методом – 42815,69 тыс.р. Снижение фондоемкости свидетельствует о экономии средств, вложенных в основные фонды в сумме 826459,74 тыс.р.
Таблица 10 Оценка влияния показателей эффективности использования основных фондов на доходы локомотивного депо
| Показатель | 2008 год | 2009 год |
|
Среднегодовая стоимость основных фондов, тыс.р. |
1961417 | 2484969 |
| Доходы, тыс.р. | 11358 | 191754 |
| Абсолютное изменение доходов, тыс.р. | 78169 | |
| Фондоотдача основных средств | 0,08 | 0,08 |
| Фондоемкость основных средств | 17,26 | 12,96 |
|
Темп прироста среднегодовой стоимости основных средств |
26,69 | |
| Темп прироста доходов | 68,82 | |
| Прирост доходов за счет роста фондоотдачи основных средств | ||
| Метод абсолютных разниц | 47855,5 | |
| Интегральный метод | 42815,69 | |
| Прирост доходов за счет роста среднегодовой стоимости основных средств | ||
| Метод абсолютных разниц | 30313,5 | |
| Интегральный метод | 35353,31 | |
| Относительная экономия (перерасход) средств, вложенных в основные средства | -826459,74 | |
| Прирост основных средств на один процент прироста дохода | 2,58 |