Учет затрат в животноводстве на примере СПК "Заря"
Для учета выхода продукции в животноводстве применяют большое количество документов. Это связано, прежде всего, с разнообразием условий и характеристик отдельных видов продукции в разных отраслях животноводства. Все эти документы можно подразделить на две группы: по оприходованию продуктов животноводства (молока) и оприходованию прироста живой массы и приплода.
К первой группе документов относятся: журнал учета надоя молока (ф. № 176-АПК) (приложение 6) — для оприходования молока. Ко второй группе документов относятся: акт на оприходование приплода животных (ф. № 211-АПК), ведомость взвешивания животных (ф. № 216-АПК) и расчет определения привеса (ф. № 217-АПК) (приложение 7) на оприходование прироста живой массы.
3.2 Аналитический и синтетический учет затрат и выхода молока в СПК (колхоз) «Заря»
В разделе 1.2. Учетной политики СПК (колхоз) «Заря» определено, что затраты и выход продукции отрасли животноводства учитывается на операционном калькуляционном счете 20 «Основное производство», субсчет 2 «Животноводство» по дебету которого отражают затраты, а по кредиту – выход продукции.
По данному субсчету выделяют отдельные виды и группы животных в пределах отраслей: крупный рогатый скот (молочное и мясное скотоводство), свиноводство. В свою очередь молочный крупный рогатый скот подразделяется на: основное стадо молочного скота (коровы и быки-производители) и животные на выращивании и откорме (телки и бычки всех возрастов, животные выбракованные из основного стада), и соответственно мясной крупный рогатый скот подразделяется на: основное стадо мясного скота (коровы, быки-производители, телята до 8 месяцев) и животных на выращивании и откорме (телки и бычки старше 8 месяцев).
Первотелки переводятся в основное стадо лишь после оценки их фактической продуктивности в течении срока не более 3 месяцев после отела. Затраты на их содержание в этот период относят на учетную группу молодняка.
Учет затрат на аналитических счетах по счету 20 «Основное производство», субсчет 2 «Животноводство», ведут по последующей номенклатуре статей затрат:
«Оплата труда с отчислениями на социальные нужды»
«Средства защиты животных»
«Корма»
«Содержание основных средств», в том числе:
а) Нефтепродукты,
б) Амортизация основных средств,
в) Ремонт основных средств.
«Работы и услуги»
«Организация производства и управления»
«Потери от падежа животных»
«Прочие затраты»
По статье «Оплата труда с отчислениями на социальные нужды» учитываются: начисленная основная и дополнительная заработная плата различным работникам животноводства за фактически выполненные работы, полученную продукцию; начисленные суммы премий по результатам за год; надбавки и доплаты за работу сверхурочную и в ночное время. По этой статье отражают также суммы отчислений на социальные нужды в установленном порядке от начислений заработной платы в пенсионный фонд, фонд социального страхования, в медицинский страховой фонд.
В статью «Средства защиты животных» включается стоимость израсходованных биопрепаратов, приобретаемых за счет денежных средств предприятия.
По статье «Корма» отражается стоимость израсходованных кормов как собственного производства, так и покупных. На эту статью относят также расходы по транспортировке кормов с поля до места хранения, из отделения в отделение и расходы по приготовлению кормов в кормоцехах.
В статью «Содержание основных средств» включают:
1.Расходы на оплату труда персонала, обслуживающего основные средства (электрики, слесари и другие работники, кроме трактористов-машинистов, закрепленных в технологическом процессе).
2. Отчисления на социальные нужды.
3.Стоимость нефтепродуктов, израсходованных в животноводстве в процессе работы, для смазки оборудования и др.
4.Амортизация на полное восстановление основных средств, используемых в животноводстве.
5.Расходы на капитальный и текущий ремонт основных средств животноводства, в частности: расходы на оплату труда ремонтных рабочих; отчисления на социальные нужды с заработной платы ремонтных рабочих; стоимость строительных материалов по ремонту зданий, запасных частей по ремонту оборудования и других материалов.
Статья «Организация производства и управления» включает в себя долю общепроизводственных и общехозяйственных расходов, распределяемых по истечении года по объектам учета в животноводстве пропорционально общей сумме затрат, за исключением стоимости кормов.
По статье «Потери от падежа животных» отражают стоимость погибшего молодняка и животных на откорме, птицы, зверей, кроликов, пчел при отсутствии вины материально ответственных лиц, за исключением случаев гибели поголовья от стихийных бедствий.
Как известно, потери от гибели скота по вине ответственных лиц возмещаются за счет этих лиц, а гибель поголовья по причине стихийных бедствий относится на финансовые результаты.
В статью «Прочие затраты» включают:
−стоимость специальной одежды и обуви, выдаваемой работникам ферм, непосредственно занятым по уходу за поголовьем скота, птицы, зверей, кроликов и др., за исключением стоимости специальной одежды, выдаваемой ветеринарным работникам, сторожам и другим, относящимся к общепроизводственному персоналу;
−стоимость подстилки для животных (солома, торф, опилки);
−расходы по искусственному осеменению животных (содержание пункта осеменения животных, стоимость спермы, оплата труда техника-осеменатора и др.);
−затраты на огораживание ферм, оборудование дезбарьеров, строительство санпропускников и других объектов, связанных с санитарно-ветеринарными мероприятиями;
−затраты на строительство и содержание летних лагерей, загонов, навесов и других сооружений накопительного характера для животных. Эти затраты первоначально учитываются в составе расходов будущих периодов и относятся на объекты учета в животноводстве равными долями в течение всего срока их использования по истечении года;
Синтетический учет затрат и полученной продукции в животноводстве ведется на счете 20 «Основное производство», субсчет «Животноводство». По дебету данного счета в начале года (на 1 января) отражается сальдо в сумме затрат по незавершенному производству в животноводстве по отраслям (инкубация, рыбоводство, пчеловодство), по содержанию поголовья скота, птицы, зверей в течение года, суммы корректировки плановой себестоимости кормов, услуг вспомогательных производств и других статей затрат до фактической методом дополнительных записей или методом «Красное сторно» по истечении года.
По кредиту счета 20 «Основное производство», субсчет «Животноводство», записывается полученная продукция (молоко, приплод, прирост живой массы, шерсть, яйцо, мед и другие виды продукции) в течение года по плановой себестоимости с корректировкой плановой себестоимости до фактической, также методом дополнительных записей или методом «Красное сторно» по истечении года.
Суммой корректировочных записей счет 20 «Основное производство», субсчет «Животноводство», закрывается за исключением отдельных отраслей, имеющих незавершенное производство.
Счет 20 «Основное производство», субсчет «Животноводство», дебетуется в корреспонденции со следующими счетами:
70 «Расчеты с персоналом по оплате труда» — на сумму начисленной заработной платы работникам животноводства;
69 «Расчеты по социальному страхованию и обеспечению» — на сумму отчислений по единому социальному налогу;
10 «Материалы» — на стоимость израсходованных биопрепаратов, медикаментов и других средств по лечению животных при условии приобретения их за счет средств организации или на стоимость подстилки, инвентаря и хозяйственных принадлежностей, на стоимость израсходованных в животноводстве нефтепродуктов; или строительных материалов, запасных частей, ремонтно-тех-нических материалов, израсходованных на капитальный и текущий ремонт основных средств в животноводстве;
02 «Амортизация основных средств» — на сумму амортизации, начислений по основным средствам, используемым в животноводстве;
23 «Вспомогательные производства» — на стоимость услуг различных вспомогательных производств отрасли животноводства;
25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» — на суммы, приходящиеся на животноводство;
11 «Животные на выращивании и откорме» — на стоимость павшего поголовья, принятого за счет хозяйства.
Счет 20 «Основное производство», субсчет 20-2 «Животноводство», кредитуется на стоимость полученной продукции в течение года в плановой оценке с корректировкой по итогам года до ее фактической величины по дебету следующих счетов в зависимости от вида получаемой продукции:
11 «Животные на выращивании и откорме» — на стоимость полученного приплода, прироста живой массы, расчетного прироста, на сумму корректировки плановой себестоимости этих видов продукции по итогам года до фактической.
43 «Готовая продукция» — на стоимость полученной продукции (молоко, яйца, шерсть, мед и др.) в течение года по плано-
вой себестоимости с корректировкой по истечении года до фактической;
20 «Основное производство», субсчет 20-1 «Растениеводство» — на стоимость навоза, вывезенного с ферм и внесенного под отдельные культуры.
Аналитический учет затрат и полученной продукции ведется на аналитических счетах по объектам учета затрат в животноводстве, по животноводческим фермам в лицевых счетах (производственных отчетах) по форме № 83-АПК.
Лицевой счет (производственный отчет) (приложение 8) в СПК (колхоз) «Заря» открывают на месяц, квартал или год с использованием вкладных листов.
Лицевой счет (производственный отчет) имеет два раздела. В первом разделе записываются затраты по установленным статьям отдельно по каждому объекту учета. Во втором разделе указывается полученная продукция. Данные этого раздела в сводном виде ежемесячно переносятся в журнал-ордер № 10-АПК.
3.3 Калькулирование себестоимости продукции животноводства в СПК (колхоз) «Заря»
Определение себестоимости единицы продукции (работ, услуг) необходимо для определения эффективности проектируемых и осуществляемых агротехнических, технологических, организационных и экономических мероприятий по развитию и совершенствованию производства, обоснование цен, определение прибыли и исчисление налогов.
Основу себестоимости продукции (работ, услуг) составляют затраты прошлого и живого труда. Прошлый труд, аккумулированный в средствах производства, оценивается по фактическим ценам приобретения, а материалы собственного производства – по себестоимости в конкретном предприятии. Живой труд учитывается по размеру фактической его оплаты, включая и часть затрат по воспроизводству рабочей силы.
Себестоимость показывает, во что обходится производство сельскохозяйственной продукции конкретному предприятию. В себестоимости получают отражение качественной стороны хозяйственной деятельности предприятия: эффективность использования производственных ресурсов, состояния технологии и организации производства, внедрение достижений науки и передового опыта, уровень управления хозяйством.
Себестоимость валовой продукции представляет собой сумму всех производственных затрат на ее получение. Себестоимость единицы продукции определяют, как отношение производственных затрат к объему валовой продукции конкретного вида. Она рассчитывается по формуле:
Сумма производственных затрат, руб
Себестоимость = --------------------------------------------------
Объем валовой продукции, ц
Себестоимость 1ц. молока рассчитывается следующим образом: из общей суммы затрат вычесть стоимость побочной продукции (навоза) оставшиеся затраты распределяются на молоко и на приплод следующим образом: 90% на молоко и 10% на приплод, затраты на молоко делим на валовое производство и получаем себестоимость 1ц. молока.
Себестоимость продукции основного стада составляет 18501 тыс. руб.: из них 1850 тыс.руб. на приплод и 16651 тыс.руб. на молоко. За год в колхозе получены 32111 ц. молока и 580 головы приплода, себестоимость в течение года молоко продавалось по цене 518,54 руб. за ц.
18501000 руб. * 0,9
------------------------- = 518,54 руб./ц. = 5,19 руб./кг.
32111 ц.
18501000 руб. * 0,1
-------------------------- = 3190 руб./гол.
580 гол
Таблица 3.3.1 Расчет фактической себестоимости продукции молочного скотоводства в СПК «Заря» за 2006 год
| Вид продукции | Количество продукции | % распределения | Себестоимость | Калькуляционная разница | ||||
| плановая | Фактическая | Всего руб. | На единицу продукции | |||||
| Всего руб. | На единицу продукции | Всего руб. | На единицу продукции | |||||
|
Молоко, ц |
32111 | 90 | 12747600 | 481,40 | 16651000 | 518,54 | 3903400 | 37,14 |
|
Приплод, гол |
580 | 10 | 1416400 | 2417 | 1850000 | 3190 | 433600 | 733 |
| Итого: | Х | 100 | 14164000 | Х | 18501000 | Х | 4337000 | Х |
Соответственно калькуляционная разница на 1 центнер молока составила 37,14 руб. Приплод в течение года был реализован по цене 3190 руб. за голову. Себестоимость за год составила 18501000 руб., соответственно калькуляционная разница 733 руб.
3.4 Анализ производства молока в СПК (колхоз) «Заря»
Изучение себестоимости единицы продукции животноводства необходимо начать с анализа валового производства. На уровень производства продукции животноводства оказывает влияние несколько факторов, основными являются: поголовье и продуктивность скота.
Численность поголовья животных в условиях конкретного с.-х. предприятия определяется его специализацией, развитием кормопроизводства, обеспеченностью трудовыми ресурсами и животноводческими помещениями, организацией воспроизводства стада и т.д. Основными источниками пополнения стада являются: получение приплода, покупка молодняка животных у населения в порядке контракции, приобретение племенного скота в специализированных хозяйствах. Необходимым условием воспроизводства стада является выполнение плана по переводу животных из группы в группу. Основными причинами выбытия животных являются: реализация государству, продажа населению и межхозяйственным предприятиям, забой в хозяйстве, падеж и гибель животных. (Рис. 3.4.1).
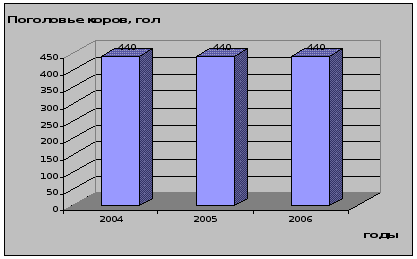
Рис. 3.4.1 Динамика поголовья молочного стада в СПК «Заря»
В СПК «Заря» на протяжении последних трех лет поголовье молочного стада осталось без изменений и составило 440 голов.
По сравнению с другими видами животных крупный рогатый скот обладает наивысшей молочной продуктивностью. От коровы при правильном выращивании и содержании получают до 6 тыс.кг молока при жирности до 4% и выше. Крупный рогатый скот обладает способностью использовать более дешевые корма. В рационе крупного рогатого скота преобладают грубые и сочные корма, производство которых в ряде зон обходится дешевле, чем производство зерна, составляющего основу рациона в свиноводстве. От правильного и сбалансированного питания крупного рогатого скота зависит и продуктивность. Один из главных показателей валового производства – продуктивность коров имеет неустойчивый характер. (Рис.3.4.2).
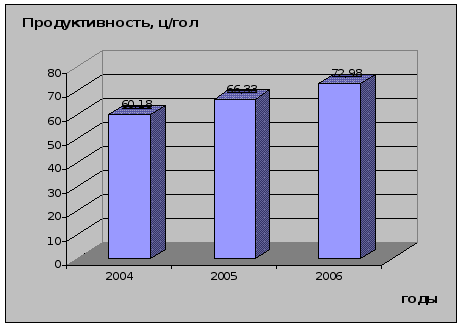
Рис.3.4.2 Динамика продуктивности молочного стада в СПК «Заря»
Динамика продуктивности молочного стада в СПК «Заря» за последние три года увеличилась на 12,8 ц/гол., это произошло за счет улучшения качества кормов, уровня кормления и уменьшения яловости маточного поголовья.
Уровень продуктивности животных измеряется количеством продукции, полученного от животного за определенный период времени. Так основным показателем продуктивности коров является надой молока на одну фуражную корову за день, месяц, год. Продуктивность коров формируется под влиянием многих факторов: уровня кормления, качества кормов и структуры кормовых рационов, эффективности использования кормов, условий содержания животных, яловости маточного поголовья, а также породного и возрастного состава. Удой на 1 корову напрямую зависит от периода лактации. Эта зависимость прослеживается в таблице 3.4.1.
Таблица 3.4.1 Динамика молочной продуктивности коров в СПК (колхоз) «Заря»
| Возраст | Годы |
Среднегодовые |
|||
2004 |
2005 |
2006 |
Абсолют-ный прирост | Темп роста, % | |
| 1-я лактация | 5092 | 5140 | 5836 | 744 | 115 |
|
|
5985 |
6471 |
6950 |
965 |
116 |
| 3-я лактация | |||||
| 4-я лактация | |||||
| 5-я лактация | |||||
| 6-я лактация | |||||
| 7-я лактация | |||||
| 8-я лактация | |||||
| 9-я лактация | |||||
 2-я
лактация
В СПК (колхоз) «Заря» наибольшая молочная продуктивность была получена от коров со 2 по 9 лактации, причем в 2006 году по сравнению с 2004 годом она увеличилась на 965 кг/гол или на 16%. Молочная продуктивность коров 1 лактации также увеличилась и в 2006 году составила 5836 кг/гол, что на 744 кг/гол или на 15% больше чем в 2004 году. Анализируя молочную продуктивность коров в целом по хозяйству положительным следует отметить ежегодное ее увеличение.
Скотоводство занимает ведущее место среди других отраслей животноводства. Оно дает ценный продукт питания – молоко. На КРС приходится до 70% общего поголовья продуктивного скота, более 50% валовой продукции животноводства. В результате племенной работы, проводимой в с.-х. в течение многих лет созданы высокопродуктивные породы КРС молочного и мясного направления, а также комбинированные. Использование и ведение узкоспециализированных пород скота для условий конкретных зон является важным направлением научно технического прогресса в животноводстве. СПК (колхоз) «Заря» стремится к наличию чистопородных коров. Структура молочного стада представлена в таблице 3.4.2.
Таблица 3.4.2 Структура молочного стада в СПК (колхоз) «Заря»
Показатели |
Годы | |||||
| 2004 | 2005 | 2006 | ||||
| гол | % | гол | % | гол | % | |
|
Породный состав: Чистопородные |
440 |
100 |
440 |
100 |
440 |
100 |
| Третье поколение | - | - | - | - | - | - |
Итого: |
440 |
100 |
440 |
100 |
440 |
100 |
| Возрастной состав: | ||||||
| 1-я лактация | 128 | 29,1 | 159 | 36,1 | 121 | 27,5 |
| 2-я лактация | 83 | 18,9 | 71 | 16,1 | 118 | 26,8 |
| 3-я лактация | 102 | 23,2 | 62 | 14,1 | 65 | 14,8 |
| 4-я лактация |
100 |
|
128 |
|
96 |
21,8 |
| 5-я лактация | ||||||
| 6-я лактация |
|
|
20 |
|
36 |
|
| 7-я лактация | ||||||
| 8-я лактация | 4 |
|
4 |
|
||
| 9-я лактация | ||||||
Итого: |
440 |
100 |
440 |
100 |
440 |
100 |

 23
 4,6
В целом, анализируя структуру молочного стада СПК (колхоз) «Заря» можно сказать, что хозяйство направлено на разведение чистопородных коров, поголовье которых за рассматриваемый период не изменялось и составляет 440 голов. В зависимости от лактации коров поголовье варьирует. Так поголовье коров 1 лактации в 2006 году составило 121 голову, что на 7 голов меньше, чем в 2004 году. Поголовье коров 3 лактации, а также 4-5 лактаций в 2006 году по сравнению с 2004 годом снизилось на 37 и 4 головы соответственно. Положительным следует выделить рост числа коров 2 лактации (в 2006 году их поголовье составило 118 голов, что на 35 голов больше чем в 2004 году) и их доли в общей структуре, так как этот показатель в целом отражается на росте продуктивности коров.
Сравнительная экономическая оценка производства отдельных видов продукции животноводства, проводимая в целях выявления наиболее эффективных видов и проводится по натуральным и стоимостным показателям:
продуктивность с.-х. животных;
выход валовой продукции.
Валовая продукция молочного скотоводства зависит от 2х факторов: поголовья и продуктивности. Влияние этих факторов на валовое производство нами изучено с помощью индексного метода анализа (таблица 3.4.3)
Таблица 3.4.3 Динамика валового производства молока в СПК (колхоз) «Заря»
Показатели |
Ед. изм. | Годы | Отклонение ( +, - ) | ||
| 2004 | 2005 | 2006 | |||
| Продуктивность (ПР) | ц/гол | 60,18 | 66,33 | 72,98 | 12,8 |
| Поголовье (П) | гол | 440 | 440 | 440 | - |
| Валовое производство ( ВП ) | ц | 26480 | 29185 | 32111 | 5631 |
В СПК (колхоз) «Заря» валовое производство молока в 2006 году по сравнению с 2004 годом увеличилось на 5631 ц, это произошло за счет увеличения продуктивности в 2006 году по сравнению с 2004 годом на 12,8 ц/гол.
У ВП = П1*ПР1 / П0*ПР0 = 440*72,98 / 440*60,18 = 1,2
У ВП (П) = П1*ПР1 / П0*ПР1 = 440*72,98 / 440*72,8 = 1
У ВП (ПР) = П0*ПР1 / П0*ПР0 = 440*72,98 / 440*60,18 = 1,2
Примененная нами система индексов показала, что увеличение валового производства молока в 1,2 раза произошло за счет увеличения продуктивности коров.
Все явления и процессы хозяйственной деятельности предприятия находятся во взаимосвязи, взаимозависимости и обусловленности. Каждое явление можно рассматривать как причину и как следствие. Каждый результативный показатель зависит от многочисленных и разнообразных факторов. Чем детальнее исследуется влияние факторов на величину результативного показателя, тем точнее результаты анализа и оценка качества работы предприятия. Отсюда важным методологическим вопросом в анализе хозяйственной деятельности является изучение и измерение влияния факторов на величину исследуемых экономических показателей. Под факторным анализом понимается методика комплексного анализа и системного изучения и измерения воздействия факторов на величину результативных показателей. Влияние факторов на производство молока в СПК (колхоз) «Заря» представлено в таблице 3.4.4.
На изменение объема производства молока в полной степени влияет продуктивность коров. Так за счет увеличения продуктивности коров в 2006 году по сравнению с 2004 годом на 12,8 ц/гол, валовое производство увеличилось на 5631 ц.
Себестоимость продукции является одним из наиболее важных показателей экономической эффективности с.-х. производства. Она показывает, во что обходится производство с.-х. продукции конкретному предприятию. Себестоимость валовой продукции представляет собой сумму всех произведенных затрат на ее получение.
Таблица 3.4.4 Факторный анализ производства молока в СПК (колхоз) «Заря»
| Показатель | Поголовье, гол | Продуктив-ность, ц/гол | Валовое производство, ц | Изменение валового производства |
||||||
| 2004 | 2006 | 2004 | 2006 | 2004 | усл. | 2006 | Всего |
в т.ч. за счет изменения | ||
поголовья |
продуктивности | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
Молоко |
440 | 440 | 60,18 | 72,98 | 26480 | 26480 | 32111 | 5631 | - | 5631 |
Себестоимость продукции является одним из наиболее важных показателей экономической эффективности с.-х. производства. Она показывает, во что обходится производство с.-х. продукции конкретному предприятию. Себестоимость валовой продукции представляет собой сумму всех произведенных затрат на ее получение. Себестоимость единицы продукции определяют как отношение произведенных затрат к объему валовой продукции конкретного вида. Показатель себестоимости продукции необходим для определения его экономической эффективности, установления уровня цен на с.-х. продукцию.
Оценка экономической эффективности производства продукции животноводства проводится по комплексу натуральных и стоимостных показателей. Для оценки экономической эффективности производства молока используются такие показатели как себестоимость 1 ц, цена реализации 1 ц, производительность труда, финансовый результат.
Таблица 3.4.5 Эффективность производства молока в СПК (колхоз) «Заря»
Показатели |
Ед. изм. |
Годы | Темп роста, % | ||
| 2004 | 2005 | 2006 | |||
| Трудоемкость 1 ц | чел.-ч/ц | 6,3 | 5,3 | 5,2 | 83 |
| Производительность труда | ц/чел.-ч | 0,16 | 0,19 | 0,19 | 119 |
| Себестоимость 1 ц | руб. | 481 | 508 | 519 | 108 |
| Цена реализации 1 ц | руб. | 561 | 654 | 714 | 127 |
| Финансовый результат (+, -) всего: | тыс.руб. |
1703 |
2912 |
5534 |
325 |
| в т.ч. на 1 голову | руб. | 3870 | 6618 | 12577 | 325 |
| на 1 ц | руб. | 64,3 | 100,0 | 172,3 | 268 |
В СПК (колхоз) «Заря» производительность труда в 2006 году по сравнению с 2004 годом увеличилась на 0,03 ц/чел.-ч или на 19%, а трудоемкость 1 ц с каждым годом снижается в среднем на 17%. Себестоимость 1 ц молока в 2006 году по сравнению с 2004 годом возросла на 38 рублей или 8%. В связи с этим возросла и цена реализации 1 ц молока, в 2006 году она составила 714 рублей, что на 153 рубля больше чем в 2004 году. От реализации молока предприятие получает прибыль, причем в 2006 году по сравнению с 2004 годом она увеличилась в целом на 3831 тыс.руб или в 3 раза, в том числе на 1 голову увеличилась на 8707 тыс.руб., на 1 ц на 108 рублей.
Таблица 3.4.6 Динамика себестоимости 1 ц молока в СПК (колхоз) «Заря»
| Показатели | 2000г. | 2001г. | 2002г. | 2003г. | 2004г. | 2005г. | 2006г. |
| Себестоимость 1 ц молока, руб. | 462,21 | 455,88 | 450,11 | 469,07 | 481,40 | 508 | 519 |
|
Темп роста, % цепной |
100 | 99 | 99 | 104 | 103 | 105 | 102 |
| базисный | 100 | 99 | 97 | 102 | 104 | 110 | 112 |
В 2001 году по сравнению с 2000 годом себестоимость 1 ц. молока снизилась на 1%, в 2002 году по сравнению с 2000 годом себестоимость снизилась на 3%, в 2003 году по сравнению с 2000 годом себестоимость увеличилась на 2%, в 2004 году по сравнению с 2000 годом себестоимость увеличилась на 4%, в 2005 году по сравнению с 2000 годом - на 10%, в 2006 году по сравнению с 2000 годом себестоимость 1ц. молока увеличилась на 12%. Увеличение себестоимости является отрицательным моментом в деятельности предприятия. Более наглядно динамика себестоимости 1ц. молока показана на рисунке 3.4.3.
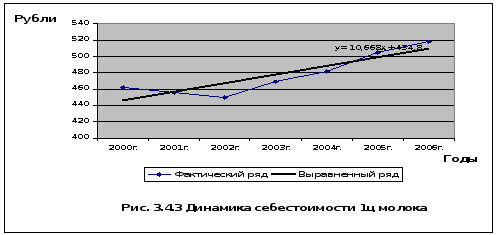
При выравнивании динамического ряда полученное уравнение показывает, что ежегодно себестоимость 1 ц молока увеличивается на 10,668 руб.
Таблица 3.4.7 Состав и структура себестоимости 1 ц молока в СПК (колхоз) «Заря»
Показатели |
Годы | |||||
| 2004 | 2005 | 2006 | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Корма | 8842 | 63 | 4642 | 28 | 6210 | 34 |
| Оплата труда с отчислениями | 1899 | 13 | 3083 | 19 | 3053 | 17 |
| Содержание основных средств | 1299 | 9 | 2211 | 14 | 2642 | 14 |
| Прочие | 2124 | 15 | 6443 | 39 | 6596 | 35 |
| Итого: | 14164 | 100 | 16379 | 100 | 18501 | 100 |
В целом, анализируя состав и структуру себестоимости 1 ц молока в СПК (колхоз) «Заря» можно сказать, что она с каждым годом увеличивается и в 2006 году она составила 18501 тыс.руб., что на 4337 тыс.руб. больше чем в 2004 году. Наибольший удельный вес в структуре себестоимости 1 ц занимает стоимость кормов, но в 2006 году по сравнению с 2004 годом наблюдается ее снижение на 2632 тыс.руб. Это является положительным моментом, т.к. наблюдается экономия денежных средств. Также значительную часть в структуре себестоимости 1 ц молока занимают затраты на оплату труда с отчислениями, которые в 2006