Анализ финансово-хозяйственной деятельности предприятия
Кфа (на конец отчётного периода) = 0 + 27304 / 28266 = 0,97;
Абсолютное изменение = 0,97 – 0,53 = 0,44.
Если данный показатель < 1, значит у предприятия есть собственный капитал.
6.Коэффициент реальной стоимости имущества.
Данный коэффициент определяет какую долю стоимости составляют средства производства.
Кр.ст.им. = Основные средства + сырьё и материалы + незавершённое производство / валюту баланса.
Кр.ст.им. (на начало отчётного периода) =12701 + 1468 + 2862 / 45174 =0,38;
Кр.ст.им. (на конец отчётного периода) = 9482 + 1498 + 10371 / 55570 = 0,39;
Абсолютное изменение = 0,39 -0,38 = 0,01.
Рекомендуемое значение Кр.ст.им. = 0,5, то есть 50% из общего имущества должны составлять средства определяющие производственный потенциал предприятия, то есть обеспечивающие производство. В нашем случае Кр.ст.им. < 0,5.
Все выше посчитанные показатели мы представим в таблице 3.4.
Таблица 3.4 Относительные показатели финансовой устойчивости.
| коэффициенты | на начало отчётного периода | на конец отчётного периода | Абсолютные изменения | Рекомендуемое значение |
| 1.К об.сос. | 0,69 | 0,32 | -0,37 | ≥ 0,1 |
| 2.Кфин.уст. | 0,69 | 0,51 | -0,18 | 0,6 |
| 3.Кавт. | 0,65 | 0,51 | -0,14 | 0,5 |
| 4.Км. | 0,47 | 0,3 | -0,17 | 0,5 |
| 5.Кфа. | 0,53 | 0,97 | 0,44 | < 1 |
| 6.Кр.ст.им. | 0,38 | 0,39 | 0,01 | 0,5 |
Вывод можно сделать следующий, практически все коэффициенты удовлетворяют рекомендуемому значению, что означает, то что рассматриваемое предприятие финансово устойчивое.
3.4 Анализ деловой активности предприятия
Данный анализ состоит из определения показателей эффективности использования ресурсов. Для этого все ресурсы подразделяются на 4 группы:
1.Материальные ресурсы;
2.Трудовые ресурсы;
3.Финансовые ресурсы;
4.Средства расчёта.
1.Материальные ресурсы предприятия – это имущество предприятия, состоящее из основных средств и материальных оборотных активов. Для оценки эффективности основных средств, используют фондоотдачу.
Фондоотдача = Выручка от реализации / Стоимость основных средств
Фондоотдача (на начало отчётного периода) = 74824 / 12701 = 5,89 руб.;
Фондоотдача (на конец отчётного периода) = 93756 / 9482 = 9,89 руб.
Анализируемое предприятие получает выручки с 1 рубля основных фондов, соответственно, на начало анализируемого периода 5,89 руб. и 9,89 руб. на конец периода. Данный показатель предприятия должен стремиться к повышению, что мы и наблюдаем (5,89 > 9,89).
Эффективность использования материальных оборотных активов, оценивается прежде всего с помощью показателя оборачиваемости.
Скорость оборота – это количество оборотов который делают за анализируемый период средства вложенные в имущества предприятия.
Период оборота – это средний срок за который возвращается в хозяйственную деятельность предприятия, средства вложенные в имущество.
Для оценки эффективности использования оборотных активов используются следующие показатели:
1.Коэффициент оборачиваемости запасов, в оборотах (КОБ):
Коб.зап. = выручка от реализации / стоимость запасов
Коб.зап. (на начало отчётного периода) = 74824 / 19978 = 3,74 об.;
Коб.зап. (на конец отчётного периода) = 93756 / 25916 = 3,62 об.
К концу анализируемого периода происходит незначительное снижение коэффициента оборачиваемости запасов.
2.Длительность оборота запасов:
Доб.зап. = 360дн / Коб.зап.
Доб.зап. (на начало отчётного периода) = 360 / 3,74 = 96,26 дн.;
Доб.зап. (на конец отчётного периода) = 360 / 3,62 = 99,45 дн.
К концу анализируемого периода длительность оборота запасов увеличилась незначительно.
3.Коэффициент оборачиваемости дебиторской задолженности:
Коб.д.з. = Выручка от реализации / Дебиторская задолженность
Коб.д.з. (на начало отчётного периода) = 74824 / 7138 = 10,48 об.;
К об.д.з (на конец отчётного периода) = 93756 / 6833 = 13,72 об.
Коэффициент оборачиваемости дебиторской задолженности показывает, сколько раз в среднем дебиторская задолженность превращалась в денежные средства в течении в течении отчётного периода. Значение коэффициента оборачиваемости дебиторской задолженности вырос на 3,24 об.
4.Длительность оборота дебиторской задолженности:
Доб.д.з = 360 дн. / К об.д.з.
Доб.д.з (на начало отчётного периода) = 360 / 10,48 = 34,35 дн.;
Доб.д.з (на конец отчётного периода) = 360 / 13,72 дн.
К концу отчётного периода длительность оборачиваемости дебиторской задолженности снизилась с 34,35 дн., до 13,72 дн. Это произошло за счёт увеличения коэффициента оборачиваемости дебиторской задолженности.
5.Коэффициент оборачиваемости денежных средств в оборотах:
Коб.дс. = Выручка от реализации / Денежные средства
Коб.дс. (на начало отчётного периода) = 74824 / 674 = 111,01 об.;
Коб.дс. (на конец отчётного периода) = 93756 / 187 = 501,37 об.
Этот показатель показывает скорость оборота денежных средств за анализируемый период. Коэффициент оборота сильно вырос.
6.Длительность оборота денежных средств.
Доб.дс. = 360 дн / К обор.дс
Доб.дс. (на начало отчётного периода) = 360 / 111,01 = 3,24 дн.;
Доб.дс. (на конец отчётного периода) = 360 / 501,37 = 0,72 дн.
Данный показатель показывает длительность оборота денежных средств. Он должен стремиться к снижению, как в нашем случае.
7. Обобщающим показателем эффективности использования ресурсов является коэффициент оборачиваемости капитала оборота (ресурсоотдача).
Коб.к. = Выручка от реализации / Итог баланса
К об.к. (на начало отчётного периода) = 74824 / 45174 = 1,66 об.;
Коб.к. (на конец отчётного периода) = 93756 / 55570 = 1,69 об.
Данный показатель показывает, сколько оборотов за анализируемый период делает капитал предприятия. В рассматриваемом случае наблюдается тенденция увеличения показателя с 1,66 оборотов на начало периода до 1,69 оборотов на конец периода. То есть на один рубль вложенного капитала выручки к концу периода приходится 169 коп.
8. Коэффициент оборачиваемости активов, в оборотах:
Коб.а. = Выручка от реализации / Текущие активы
К об.а. (на начало отчётного периода) = 74824 / 29594 = 2,53 об.;
К об.а. (на конец отчётного периода) = 93756 / 35702 = 2,63 об.
Этот показатель свидетельствует о скорости оборота всех средств организации, как материальных, так и денежных. Данный коэффициент должен иметь тенденцию к увеличению. В данном случае увеличение незначительное.
9. Коэффициент отдачи собственного капитала, в оборотах:
Кот.ск. = Выручка от реализации / СОС
Кот.ск. (на начало отчётного периода) = 74824 / 13950 = 5,36 об.;
Кот.ск. (на конец отчётного периода) = 93756 / 8398 = 11,16 об.
Этот показатель отображает эффективность использования собственных средств предприятия. Значение показателя значительно увеличелось, это говорит о повышении эффективности использования капитала предприятия.
10. Длительность операционного цикла:
Длительность операционного цикла – это время с момента вложения средств в материальные ресурсы до момента получения средств за реализованную продукцию.
Операционный цикл = Длительность оборота материальных запасов + Длительность оборота дебиторской задолженности.
Оц (на начало отчётного периода) = 96,26 + 34,35 = 130,61 дня;
Оц (на конец отчётного периода) = 99,45 + 26,24 = 125,69 дня.
В данном случае операционный цикл уменьшился с 130,61 дня до 125,69 дня. Это является положительным фактором деятельности предприятия.
11. Финансовый цикл:
Необходимо рассчитать длительность оборота кредиторской задолженности.
Коб.к.з. = Выручка от реализации / Кредиторская задолженность
Коб.к.з. (на начало отчётного периода) = 74824 / 9752 = 7,67 об.;
Коб.к.з. (на конец отчётного периода) =93756 / 27304 = 3,43 об.
Коэффициент оборачиваемости кредиторской задолженности рассчитывается как частное от деления себестоимости реализованной продукции на среднегодовую стоимость кредиторской задолженности, и показывает, сколько предприятию требуется оборотов для оплаты выставленных ему счетов.
Длительность оборачиваемости кредиторской задолженности:
Доб.кз. = 360 дн / Коб.кз.
Доб.кз. (на начало отчётного периода) = 360 / 7,67 = 46,94 дн.;
Доб.кз. (на конец отчётного периода) = 360 / 3,43 = 104,96 дн.
Замедление Доб.кз. является положительным показателем. Это, в свою очередь, будет способствовать снижению финансового цикла.
Финансовый цикл характеризует время отвлечения средств из оборота.
Фц = Операционный цикл – Время отвлечения средств на оплату кредиторской задолженности.
Фц (на начало отчётного периода) = 130,61 – 46,94 = 83,67 дней.;
Фц (на конец отчётного периода) = 125,69 – 104,96 = 20,73 дней.
Уменьшение длительности Фц является положительным показателем для предприятия.
Таблица 3.5 Показатели деловой активности предприятия
| Показатели | Единица измерения | Величина на начало года | Величина на конец года | Изменение |
| 1 | 2 | 3 | 4 | 5 |
| Фо | руб./руб. | 5.89 | 9.89 | 4 |
| К об.зап | Обороты | 3.74 | 3.62 | - 0.12 |
| Д об.зап | Дни | 96.26 | 99.45 | 3.19 |
| К об.дз | Обороты | 10.48 | 13.72 | 3.24 |
| Д об.дз | Дни | 34.35 | 26.24 | - 8.11 |
| К об.дс | Обороты | 111.01 | 503.37 | 329.36 |
| Д об.дс | Дни | 3.24 | 0.72 | - 2.52 |
| К об.к | Обороты | 1.66 | 1.69 | 0.33 |
| К об.а | Обороты | 2.53 | 2.63 | 0.1 |
| К от.ск | Обороты | 5.36 | 11.16 | 5.8 |
| Оц | Дни | 130.61 | 125.69 | - 4.92 |
| К об.кз | Обороты | 7.67 | 3.43 | - 4.24 |
| Д об.кз | Дни | 46.94 | 104.96 | 58.02 |
| Фц | Дни | 83.67 | 20.73 | - 62.94 |
На основе вышеперечисленных показателей можно сделать вывод, что наконец анализируемого периода увеличились: фондоотдача, оборачиваемость денежных средств предприятия, оборотных активов, ресурсоотдача, финансовый цикл, что положительно повлияло на состояние предприятия. При этом наблюдается небольшое увеличение длительности оборачиваемости дебиторской задолженности, что может негативно отразиться на работе предприятия.
3.5 Анализ ликвидности и платежеспособности предприятия
Ликвидностью предприятия прежде всего интересуются лица и предприятия предоставляющие предприятию коммерческие кредиты, а также акционеры желающие получить проценты по акциям. Ликвидность – способность ценностей (активов) легко превращаться в деньги, то есть в абсолютно ликвидные активы. Ликвидность организации может рассматриваться с двух сторон, как время для активов и превращения их в деньги, как и сумма средств полученная от продаж активов. Под ликвидностью предприятия понимается способность предприятия превращать свои активы в деньги для покрытия необходимых платежей, по мере наступления срока этого платежа. Денежные средства отражённые в активе предприятия имеют ликвидность равную единице. Те предприятия оборотный капитал которых состоит из денежных средств и дебиторской задолженности, считается наиболее ликвидным, но сумма этих средств всегда должна быть ограничена, так как деньги должны находиться в постоянном обороте. Для оценки ликвидности предприятия проводят анализ баланса. Поэтому активы предприятия группируются по степени ликвидности. Активы предприятия группируются в следующие группы по степени ликвидности:
1.Наиболее ликвидные активы (А1)- денежные средства и краткосрочные финансовые вложения. То есть ценные бумаги (строка 250+260, форма 1 бухгалтерского баланса).
А1нач = 674 + 23 = 697 тыс. руб.
А1кон = 187 + 23 = 210 тыс.руб.
2. Быстрореализуемые активы (А2). К ним относят:
- дебиторскую задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты (стр.240 бухгалтерского баланса).
А2нач = 7138 + 0 = 7138 тыс. руб.
А2кон = 6833 + 0 = 6833 тыс. руб.
3. Активы средней реализации или медленно реализуемые активы (А3). К ним относят:
- запасы;
- дебиторскую задолженность (строка 210+220+230+270 бухгалтерского баланса).
А3нач = 19978 + 1781 = 21759 тыс. руб.
А3кон = 25916 + 2743 = 28659 тыс. руб.
4.Трудно реализуемые активы (А4). К ним относятся:
- все внеоборотные активы (стр.190, Ф1 бухгалтерского баланса).
А4нач = 17 +12701 + 2862 = 15580 тыс. руб.
А4кон = 15 + 9482 + 10371 = 19868 тыс. руб.
Пассивы баланса группируются по степени возрастания сроков погашения обязательств.
1.Наиболее срочные обязательства (П1):
- кредиторская задолженность (стр.620 + 630 + 660, Ф1 бухгалтерского баланса).
П1нач = 9752 + 0 + 0 = 9752 тыс. руб.
П1кон = 16670 + 0 + 0 = 16670 тыс. руб.
2.Краткосрочные пассивы (П2):
- займы и кредиты (стр. 610, Ф1 бухгалтерского баланса).
П2нач = 0 тыс. руб.
П2кон = 10633 тыс. руб.
3.Долгосрочные пассивы (П3):
- долгосрочные обязательства (стр. 590, Ф1 бухгалтерского баланса).
П3нач = 5892 тыс. руб.
П3кон = 0 тыс. руб.
4.Постоянные пассивы (П4):
-сюда относят все статьи третьего раздела баланса, то есть итог строки 490, Ф1 бухгалтерского баланса).
П4нач = 29530 тыс. руб.
П4кон = 28266 тыс. руб.
Таблица 3.6 Баланс для анализа ликвидности
| Актив | На начало года | На конец года | пассив | На начало года | На конец года | Платежный излишек(+) /недостаток(-) | |
| На начало периода | На конец периода | ||||||
| А1 | 697 | 210 | П1 | 9752 | 16670 | -9055 | -16460 |
| А2 | 7138 | 6833 | П2 | 0 | 10633 | 7138 | -3800 |
| А3 | 21759 | 28659 | П3 | 5892 | 0 | 15867 | 28659 |
| А4 | 15580 | 19868 | П4 | 2953 | 28266 | 13950 | -8398 |
| итого | 45174 | 55570 | итого | 45174 | 55570 | ||
Баланс предприятия считается ликвидным если соблюдаются следующие условия: А1 ≥ П1; А2 ≥ П2; А3 ≥ П3; А4 ≤ П4.
Анализ платёжеспособности (ликвидности) предприятия.
Показатели ликвидности принимаются для оценки способности предприятия выполнять свои краткосрочные обязательства. Для оценки платёжеспособности рассчитываются коэффициент ликвидности. Общую оценку платёжеспособности предприятия даёт коэффициент текущей ликвидности. Данный показатель характеризует платёжеспособность предприятия, на период равный одному обороту всех оборотных средств.
Коэффициент текущей ликвидности
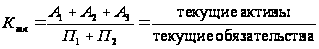
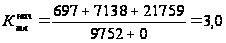
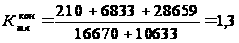
Рекомендуемое значение этого показателя ≥ 2, то есть на каждый рубль текущих обязательств должно приходиться 2 рубля текущих активов. Это значит, что 1 рубль должен пойти на покрытие обязательств, а 1 рубль на существование производства в том виде в котором оно есть.
В нашем случае на 1 рубль текущих обязательств наше предприятие имеет на начало периода 3,03 руб., а к концу анализируемого периода этот показатель ухудшается до 1,31 руб., что является отрицательной тенденцией.
2. Коэффициент критической ликвидности (коэффициент промежуточного покрытия).
Данный показатель характеризует платёжеспособность предприятия, на период равный одному обороту дебиторской задолженности.

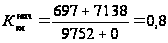
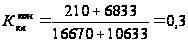
Рекомендуемое значение коэффициента: 0,8 ч 1. Он показывает платёжеспособность предприятия на ближайшее время.
Анализируя данный коэффициент, видно что платёжеспособность нашего предприятия упала, коэффициент на конец года не удовлетворяет норме.
3. Коэффициент абсолютной ликвидности.
Данный коэффициент показывает платежеспособность предприятия на дату составления баланса.
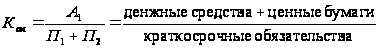
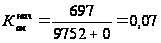
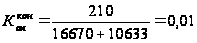
Рекомендуемое значение показателя: 0,1 ч 0,25. Расчёты показывают, что показатель ниже нормы и, кроме того, к концу периода наблюдается тенденция к значительному снижению коэффициента (0,07 < 0,007).
Прогнозирование платёжеспособности предприятия.
Согласно закону о банкротстве, предприятие, считается платёжеспособным, если соблюдается следующее условие: коэффициент текущей ликвидности ≥ 2, коэффициент обеспеченности СОС ≥ 1.
На нашем предприятии норме не соответствует только коэффициент текущей ликвидности.
1. Коэффициент восстановления платежеспособности:
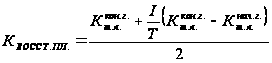 ,
где:
Т = 12 месяцев (анализируемый период);
I = 6, число месяцев, которое выделяется для восстановления платежеспособности.
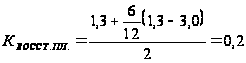
У нормально функционирующего предприятия этот показатель должен быть ≥ 1. При этом условии процедура банкротства может быть отложена. На нашем предприятии коэффициент < 1.
В том случае если Ктл ≥ 2, Коб. ≥0,1, то нужно было бы прогнозировать, не потеряет ли предприятие платёжеспособность в ближайшие три месяца.
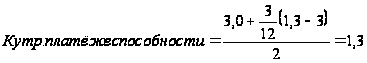
I=3 месяца (число месяцев сохранения предприятием платёжеспособности).
Если показатель ≥ 1, значит ближайшие три месяца, предприятие сохранит свою платёжеспособность. В нашем случае Кутр. платёжеспособности = 1,2.
Таблица 3.8Показатели платёжеспособности предприятия
| Показатели | На начало периода | На конец периода | изменения | Рекомендуемое значение |
| 1 | 2 | 3 | 4 | 5 |
| 1.Ктл | 3,0 | 1,3 | -1,7 | ≥ 2 |
| 2.Ккл | 0,8 | 0,3 | -0,5 | 0,8 ч 1 |
| 3.Кал | 0,07 | 0,01 | -0,06 | 0,1- 0,25 |
| 4.Квост | 0,2 | ≥ 1 | ||
Проанализировав данные показатели и сравнив их с рекомендуемыми значениями можно сделать вывод, что по всем показателям на конец периода, предприятие ниже нормы. Всё это говорит о неплатёжеспособности предприятия.
Анализ финансовых результатов.
Финансовый результат предприятия характеризуется показателями: прибыль (убыток) полученный от всей финансово – хозяйственной деятельности предприятия, а также показатели рентабельности.
Источники информации для данного анализа, является Форма 2 «Отчёт о прибылях и убытках».
Анализ прибыли предприятия.
Прибыль – это выраженный в денежной форме чистый доход предприятия на вложенный капитал. Прибыль – это конечная цель развития бизнеса, это основной источник текущего и долгосрочного развития предприятия.
Финансовый результат предприятия формируется следующим образом:
1.Выручка от продаж – себестоимость продаж = валовая прибыль.
За начальный период = 74824 – 75288 = - 464 тыс. руб.
За конечный период = 93756 – 84342 = 9414 тыс. руб.
2.Валовая прибыль – коммерческие расходы – управленческие расходы = прибыль от продаж.
За начальный период = 9414 – 0 – 0 = 9414 тыс. руб.
За конечный период = (464) – 0 – 0 = (464) тыс. руб.
3. Прибыль от продаж + операционные расходы + внереализационные доходы – внереализационные расходы = прибыль до налогообложения.
За начальный период 9414 + (42988) + 1727 – (3531) =5702 тыс. руб.
За конечный период = = (464) + (39522) +5387 - (2084) = 993 тыс. руб.
4. Прибыль до налогообложения – налог на прибыль = чистая прибыль.
За начальный период = 5702 – (1381) =4321 тыс. руб.
За конечный период =993 - (770) = 705 тыс. руб.
Прибыль от продаж находится под влиянием следующих основных факторов:
Объём продаж;
Структура проданных товаров;
Действующих цен на проданные товары;
Себестоимости проданной продукции.
Операционные результаты деятельности предприятия включают:
Проценты к уплате;
Денежные средства полученные от аренды или заплаченные за аренду;
Финансовые результаты полученные от совместной деятельности с другими предприятиями;
Прибыль (убыток) от реализации излишних товарно-материальных ценностей и основных средств.
Внереализационные доходы и расходы включают:
Валютные разницы;
Штрафы, пени, неустойки;
Убытки полученные от специальной дебиторской задолженности или прибыль полученная от ранее списанной дебиторской задолженности.
Проведём анализ данных формы 2 «Отчёт о прибылях и убытках».
Таблица 3.9 Отчёт о прибылях и убытках
| Показатели | За отчётный период | За аналогичный период предыдущего года | Абсолютное изменение |
| 1.Выручка от продаж | 74824 | 93756 | (18932) |
| 2.Себестоимость продаж | (75288) | (84342) | (9054) |
| 3.Валовая прибыль | (464) | 9414 | (9878) |
| 4.Прибыль (убыток) от продаж | (464) | 9414 | (9878) |
|
Прочие доходы и расходы 5.Процент к уплате |
(811) |
(526) |
(285) |
| 6.Операционные доходы | 38487 | 41606 | (3119) |
| 7.Операционные расходы | (39522) | (42988) | (3466) |
| 8.Внереализационные доходы | 5387 | 1727 | 3660 |
| 9.Внереализационные расходы | (2084) | (3531) | (1447) |
| 10.Прибыль до налогообложения | 993 | 5702 | (4709) |
| 11.Отложенные налоговые активы | 482 | - | 482 |
| 12.Налог на прибыль | (770) | (1381) | (611) |
| 13.Чистая прибыль | 705 | 4321 | (3616) |
Поведя анализ «Отчёта о прибылях и убытках» делаем следующий вывод: по всем показателям на предприятии, кроме внереализационных доходов, наблюдаются отрицательные направления.
Анализ прибыли (убытка) от продаж.
Прибыль от продаж должна являться основным источником формирования предприятия. Для этого необходимо провести её более подробный анализ.
Таблица 3.10 Анализ прибыли (убытка) от продаж.
| Показатели | Отчетный год | Предыдущий год | Изменения |
| 1 | 2 | 3 | 4 |
| Выручка от продаж, тыс.руб. | 74824 | 93756 | - 18932 |
| Себестоимость проданных товаров, тыс.руб. | 75288 | 84342 | -9054 |
| Себестоимость проданных товаров на 1 рубль выручки, руб. | 1.006 | 0.899 | 0.107 |
| Валовая прибыль | -464 | 9414 | - 9878 |
| Валовая прибыль на 1 рубль выручки | -0.006 | 0.101 | - 0.106 |
| Полная себестоимость продаж, тыс.руб. | 75288 | 84342 | - 9054 |
| Полная себестоимость продаж на 1 рубль выручки | 1.006 | 0.899 | 0.107 |
| Прибыль (убыток) от продаж, тыс.руб. | -464 | 9414 | - 9878 |
| Прибыль (убыток) от продаж на 1 рубль | -0.006 | 0.101 | - 0.106 |
Полная себестоимость на рубль выручки + прибыль на рубль выручки, если предприятие прибыльно, должно дать в сумме 1 рубль.
Базисный год: 0,899 + 0,101 = 1 руб.;
Отчётный год: 1,006 +(- 0,006) =1 руб.
В нашем случае предприятие прибыльно.
Факторный анализ прибыли и рентабельности.
На базе показателей рентабельности активов (рентабельности предприятия), проведём факторный анализ прибыли и рентабельности.
Таблица 3.11 Показатели для факторного анализа.
| Показатели | Условные обозначения | Предыдущий год | Отчётный год | Абсолютные отклонения |
| 1 | 2 | 3 | 4 | 5 |
| 1.Прибыль до налогообложения | Пн | 5702 | 993 | -4709 |
| Том числе: | ||||
| - прибыль от реализации | Пр | 9414 | - 464 | -9878 |
| - сальдо прибыли, убытков от прочих операций | Ппц |
- 1908 | - 1846 | 62 |
| - сальдо внереализованных результатов | Свн | -1804 | 3303 | 5107 |
| 2.Внеоборотный капитал, тыс. руб. | Косн | 15580 | 19868 | 4288 |
| 3.Оборотный капитал, тыс. руб. | Коб | 29594 | 35702 | 6108 |
| 4.Выручка от продаж, тыс. руб. | N | 93756 | 74824 | -18932 |
| 5.Полная себестоимость продаж | C | 84342 | - 75288 | -159630 |
| Расчётные показатели | ||||
| 6.Затраты на руб. выручки | C/N | 0.8996 | 1.0062 | 0,1066 |
| 7.Капиталоотдача основного капитала, руб. | N/ Косн | 6.0177 | 3.7661 | -2,2516 |
| 8.Число оборотов оборотного капитала | С/Коб | 2.8499 | 2.1088 | -0,7411 |
| 9.Продолжительность одного оборота | 360/Чоб | 126.32 | 170.71 | 44,39 |
| 10.Выручка на рубль затрат | N/C | 1.1116 | 0.9938 | -0,1178 |
Рентабельность активов можно представить следующей формулой:
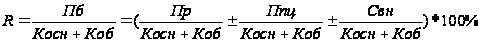
Рассчитаем уровень рентабельности:
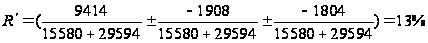
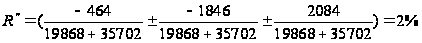
Общее изменение рентабельности:
∆R = 13 - 2 = 11%
Расчёты показали, за счёт основной деятельности, рентабельность изменилась:
20,8 – (-0,8) = 21,6 пункта.
За счёт прочей операционной деятельности, рентабельность изменилась:
-4,2 – (3,3) = -0,9 пункта.
За счёт внереализационных результатов, рентабельность изменилась:
7,6 – 3,8 = 3,8 пункта.
Для факторного анализа разложим составляющие основной формулы, за счёт результатов основной деятельности, используя показатели эффективности ресурсов.
Рентабельность основной деятельности.
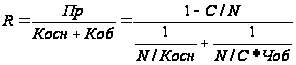
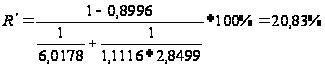
І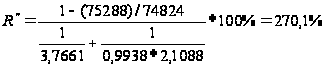
Основные финансовые показатели работы предприятия за 2004 год представим в виде сводной таблицы 3.12
Таблица 3.12 Основные финансовые показатели работы предприятия за 2004 год
| Показатели | 2004 (начало) | 2004 (конец) | Изменения | Норматив |
| 1 | 2 | 3 | 4 | 5 |
| Показатели финансовой устойчивости | ||||
| Собственные оборотные средства, тыс. руб. | 13950 | 8398 | - 5552 | |
| Коэффициент обеспеченности собственными оборотными средствами | 0,69 | 0,32 | - 0,37 | ≥ 0,1 |
| Коэффициент финансовой устойчивости | 0,69 | 0,51 | -0,18 | 0,6 |
| Коэффициент автономии | 0,65 | 0,51 | -0,14 | 0,5 |
| Коэффициент манёвренности собственного капитала | 0,47 | 0,3 | -0,17 | 0,5 |
| Коэффициент финансовой активности предприятия | 0,53 | 0,97 | 0,44 | < 1 |
| Коэффициент реальной стоимости имущества | 0,38 | 0,39 | 0,01 | 0,5 |
| Показатели деловой активности | ||||
| Коэффициент оборачиваемости запасов | 3.74 | 3.62 | - 0.12 | - |
| Коэффициент оборачиваемости дебиторской задолженности | 10.48 | 13.72 | 3.24 | - |
| Коэффициент оборачиваемости денежных средств в оборотах | 111.01 | 503.37 | 329.36 | - |
| коэффициент оборачиваемости капитала оборота | 1.66 | 1.69 | 0.33 | - |
| Коэффициент оборачиваемости активов, в оборотах | 2.53 | 2.63 | 0.1 | - |
| Коэффициент отдачи собственного капитала, в оборотах | 5.36 | 11.16 | 5.8 | - |
| Коэффициент оборачиваемости кредиторской задолженности | 7.67 | 3.43 | - 4.24 | - |
| Показатели платёжеспособности | ||||
| Коэффициент текущей ликвидности | 3,0 | 1,3 | -1,7 | ≥ 2 |
| Коэффициент критической ликвидности | 0,8 | 0,3 | -0,5 | 0,8 ч 1 |
| Коэффициент абсолютной ликвидности | 0,07 | 0,01 | -0,06 | 0,1- 0,25 |
| Коэффициент восстановления платежеспособности | 0,2 |
- |
≥ 1 | |
| Показатели прибыли (убытка) от продаж | ||||
| Выручка от продаж, тыс.руб. | 74824 | 93756 | - 18932 | - |
| Себестоимость проданных товаров, тыс.руб. | 75288 | 84342 | -9054 | - |
| Валовая прибыль | -464 | 9414 | -9878 | - |
| Полная себестоимость продаж, тыс.руб. | 75288 | 84342 | - 9054 | - |
| Прибыль (убыток) от продаж, тыс.руб. | -464 | 9414 | - 9878 | - |
| Показатели рентабельности | ||||
| Рентабельность активов, % | 13 | 2 | 11 | - |
| Рентабельность основной деятельности, % | 20,83 | 270,1 | - | - |
4.Мероприятия по улучшению финансового состояния ЗАО «Фиро-О».
4.1 Привлечение долгосрочного кредита и снижение долгосрочных долгов
экономика финансы производительность ликвидность
В результате проведённого анализа ЗАО «Фиро-О» сделан вывод о неплатёжеспособности предприятия. Коэффициент текущей ликвидности на конец 2004 года составил 1,3.
Повышение коэффициентов платёжеспособности возможно двумя путями: либо увеличение оборотных активов при неизменной сумме краткосрочных долгов, либо снижение краткосрочных долгов.
Первый путь может быть практически реализован, если у предприятия наряду с краткосрочной задолженностью появляются другие источники покрытия: увеличивается собственный капитал, привлекаются долгосрочные займы и т.д
При этом размеры краткосрочной задолженности не изменяются,
оборотные активы имеют дополнительные источники покрытия.
Второй путь предполагает абсолютное уменьшение краткосрочной задолженности в условиях, когда невозможно увеличить собственные или долгосрочные заёмные источники. Практически это должно означать, что предприятие реализует часть ненужных ему запасов или получает дебиторскую задолженность и направляет эти средства на погашение своих краткосрочных долгов.
Рассмотрим, как изменяется коэффициент текущей ликвидности при использовании названных путей повышения платёжеспособности.
Краткосрочная задолженность ЗАО «Фиро-О» составляет 27304 тыс. руб.. При получении долгосрочного кредита в ОАО « Промышленно – Строительном Банке» в размере 10000 тыс. руб., под 20% годовых и замене краткосрочной задолженности, краткосрочная задолженность составит 17304 тыс. руб.
ЗАО «Фиро-О» с фактическим коэффициентом текущей ликвидности (1,3), получит прирост коэффициента в условиях привлечения долгосрочного кредита + 0,8 и коэффициент текущей ликвидности составит 2,1.
Таблица 4.1 Оценка возможных путей повышения платёжеспособности
| Показатели | Ед. измерения | Показатели |
| 1 | 2 | 3 |
| Привлечение долгосрочного кредита: | ||
| 1. Оборотные активы | Тыс. руб. | 35702 |
| 2. Краткосрочная задолженность | Тыс. руб. | 27304 |
| 3. Фактический коэффициент текущей ликвидности (стр.1:стр.2) | б/р | 1,3 |
| 4.Долгосрочный кредит | Тыс.руб. | 10000 |
| 5. Краткосрочная задолженность при получении долгосрочного кредита (стр.2-стр.4) | Тыс.руб. | 17304 |
| 6. Расчётный коэффициент текущей ликвидности (стр.1:стр.5) | б/р | 2,1 |
| Реализация оборотных активов и погашение краткосрочных долгов | ||
| 7. Реализация оборотных активов и погашение краткосрочных долгов | Тыс.руб. | 16670 |
| 8. Расчётная сумма оборотных активов (стр.1-стр.7) | Тыс.руб. | 19032 |
| 9. Расчётная сумма краткосрочной задолженности (стр.2-стр.7) | Тыс.руб. | 10634 |
| 10. Расчётный коэффициент текущей ликвидности (стр.8: стр.9) | б/р | 1,7 |
Реализация оборотных активов и погашение за счёт неё части долгосрочных долгов приведёт к ещё большему снижению коэффициента текущей ликвидности.
Пока коэффициент текущей ликвидности не превысит хотя бы немного 1, предприятие может повышать его, лишь заменяя краткосрочные заёмные источники долгосрочными или собственным капиталом.
4.2 Введение упрощенной системы налогообложения
Российское законодательство предоставляет возможность использовать не только традиционную систему налогообложения, но и упрощенную систему налогообложения, учета и отчетности (УСН). Применение УСН организацией предусматривает замену уплаты налога на прибыль, налог на добавленную стоимость, налог с продаж, налог на имущество и единого социального налога уплатой единого налога, исчисляемого по результатам хозяйственной деятельности организации за налоговый период.
Порядок расчета единого налога, подлежащего уплате в бюджет, зависит от выбранного субъектом малого предпринимательства объекта налогообложения. В соответствии со ст.346-14НК РФ это может быть: доход налогоплательщика. В этом случае единый налог будет рассчитываться исходя из суммы выручки за налоговый период и налоговой ставки в 6% (п.1ст.346-20НКРФ)
может быть и прибыль, то есть доход уменьшенный на величину расходов, понесенных при его получении. Налоговая ставка в этом случае будет 15% (п.2 ст.346-20 НК РФ).
Если ЗАО «Фиро-О» перейдет на упрощенную систему налогообложения и выберет в качестве объекта обложения сумму дохода от реализации.
74824 тыс.руб.*0,06 = 4489 тыс.руб., то7424 - выручка от реализации, 4489 - уплаченный единый налог. ЕСН за год на предприятии составил 4791 тыс.руб., в том числе взносы в Пенсионный фонд РФ в соответствии с законодательством об обязательном пенсионном страховании составил -2255 тыс.руб.:
16111 тыс. руб. * 0,14 = 2255 тыс. руб., 16111 тыс. руб. – годовой фонд заработной платы.
С 1 января 2004 года организация находится на упрощённой системе, уплачивает только взносы в Пенсионный фонд РФ. По этой причине экономия на указанном налоге составляет 2536