Организация предприятия по строительству контактной сети для железной дороги
Электромонтёры группы IV уже имеют право руководить работами при снятом напряжении на своей и соседних дистанциях контактной сети, самостоятельно работать под напряжением и вблизи частей, находящихся под напряжением, под руководством лица с квалификационной группой V. Общий стаж работы у электромонтёров группы IV должен быть не менее одного года; для окончивших техническое или железнодорожное училище — не менее шести месяцев, а для инженерно технических работников — не менее трех месяцев.
Высшая квалификационная группа V присваивается лицам, имеющим общий практический стаж работы не менее чем три года. Для лиц, окончивших техническое или железнодорожное училище, общий стаж не менее полутора лет, а для инженеров и техников общий стаж должен быть не менее шести месяцев.
Каждый работник (начиная с группы II) до назначения его на самостоятельную работу по обслуживанию контактной сети обязан пройти обучение безопасным методам работы. При обучении электромонтёров наряду с теоретической подготовкой большое внимание уделяется производственному обучению и ста жированию на рабочем месте. Подготовка может проводиться на участках энергоснабжения методом индивидуальной или групповой подготовки. Ученики прикрепляются к опытным работникам с квалификационной группой не ниже IV (не более одного ученика к одному электромонтеру).
После прохождения обучения безопасным методам работы и стажирования на рабочем месте работник подвергается испытаниям.
Проверка знаний, правил техники безопасности и должностных инструкций производится (не реже одного раза в год) при поступлении на работу, при перемещениях и перерывах в работе по занимаемой должности свыше трех месяцев. Внеочередным испытаниям подвергаются лица, допустившие нарушение правил техники безопасности. Работники группы V испытываются в комиссиях при участках энергоснабжения, а остальной персонал - в комиссиях под председательством начальника дистанции контактной сети.
Таким образом, необходимость организации предприятия в строительной отрасли по предоставлению строительно-монтажных работ контактной сети для железной дороги позволит обеспечить передачу электрической энергии от тяговых подстанций к токоприемникам электроподвижного состава, снизить не только накладные затраты, но и снизить переменные затраты в части расхода электроэнергии, что в конечном счете приведет к увеличению конкурентоспособности продукции.
2. Обоснование необходимости создания предприятия
2.1 Производственные характеристики предприятия
Общество с ограниченной ответственностью «Железнодорожная строительная компания» (далее – ООО «ЖДСК») образована в мае 2004 года, в соответствии с действующим законодательством.
Местонахождение ООО «ЖДСК»: Хабаровский край, г. Хабаровск, ул. Ленинградская, д. 75.
Основным видом деятельности предприятия является строительство, модернизация, переустройство контактной сети для Российских железных дорог.
Целью деятельности ООО «ЖДСК» является оказание услуг:
- в области строительства железнодорожных магистральных линий (сооружение земляного полотна, устройство верхнего строения пути), железнодорожных подъездных путей 1520 мм и 750 мм, мостов (малые, средние, большие), эстакад, путепровода и галереи (железобетонные и бетонные, стальные и сталежелезобетонные, мостовое полотно);
- по устройству наружных инженерных контактных сетей и коммуникаций (прокладка сетей электроснабжения до 35 Кв включительно);
- также повышение уровня и расширение предоставляемых услуг и извлечения предпринимательского дохода.
В качестве перспективы руководство ООО «ЖДСК» выделяет следующие приоритетные направления развития организации на 2007-2008 гг.:
повышение качества продукции и услуг;
создание условий для более быстрого выполнения заказов;
расширение ассортимента услуг.
Отрасль деятельности ООО «ЖДСК», а именно оказание услуг в строительстве, модернизации, переустройство контактной сети, получила в последнее время широкую популярность. Возможно, это связано с повышением финансового благополучия ЗАО «РЖД», а также с появлением возможности «испробовать на себе» новейшие достижения науки в области строительства контактной сети для железной дороги.
Таким образом, увеличение спроса такого рода услуги привело к повышению предложения, а, следовательно, к увеличению количества фирм, конкурирующих в этой отрасли. В настоящее время эта тенденция набрала обороты, то есть в г. Хабаровске открыто и функционируют 2 центра (ЗАО «Трансэлектромонтаж», ООО «Строительно-монтажный поезд – 219»), предоставляющих такие же услуги.
В связи с этим ООО «ЖДСК» старается предоставить максимально широкий спектр услуг для удовлетворения потребностей платежеспособного ЗАО «РЖД».
Для изучения влияния внешней среды на работу ООО «ЖДСК» был проведен PEST-анализ. Основные факторы внешней среды, воздействующие на поведение организации, могут быть разделены на четыре крупные группы: политические и правовые; экономические; социальные и культурные и технологические. Они представляют части комплексного анализа среды.
В таблице 8 приведен анализ внешней среды ООО «ЖДСК» по PEST-факторам (см. Приложение 3).
Самыми благоприятными и перспективными являются факторы социального и технологического характера. На сегодняшний день они развиваются в благоприятном для организации направлении, а именно, представляют большую возможность повысить конкурентоспособность организации за счет использования новейшего оборудования (технологический фактор) и предоставления самых современных «модных» услуг (социо-культурный фактор).
Таковы основные тенденции внешней среды. Зная это, можно сделать работу предприятия более предсказуемой и снизить неопределенность внешней среды.
В рамках ситуационного анализа проведем SWOT-анализ, с помощью которого можно выявить сильные и слабые стороны, угрозы и возможности, а так же установить цепочку связей между ними.
В таблице 9 приведен SWOT-анализ ООО «ЖДСК».
Таблица 9 – SWOT- таблица
|
Сильные стороны: 1) полная компетенция в ключевых вопросах 2) благоприятный имидж 3) более низкие издержки 4) персонал, нацеленный на развитие 5) инновационный менеджмент |
Внешние возможности: 1) выход на новые рынки 2) пути расширения ассортимента услуг 3) ослабление позиций фирм-конкурентов |
|
Слабые стороны: 1) нехватка оборотных средств 2) неразвитая сбытовая сеть 3) высокая текучесть кадров 4) недостатки квалификации персонала при использовании современных технологий |
Внешние угрозы: 1) падение темпов роста рынка 2) появление новых конкурентов 3) изменение потребностей и вкусов покупателей |
Такова ситуация, в которой приходится функционировать ООО «ЖДСК». В целом, SWOT-таблица выглядит достаточно благополучно; сильных сторон выделяется больше, чем слабых. Однако стоит обратить внимание на внешние угрозы и попытаться нивелировать их.
Также, следует отметить, что в среде слабых сторон присутствует высокая текучесть кадров и недостатки квалификации персонала при постоянном изменении современных технологий.
2.2 Конкурентная среда предприятия
Анализ стратегического окружения будет не полным, если не воспользоваться методикой Портера, позволяющей определить наиболее мощные ключевые силы для формулирования стратеги. Пятью такими ключевыми силами являются:
угроза проникновения на рынок потенциальных конкурентов;
власть покупателей;
власть поставщиков;
угрозы со стороны заменителей товара или услуги;
уровень конкурентной борьбы между традиционными конкурентами.
Проанализируем последовательно воздействия всех пяти сил на ООО «ЖДСК».
Угроза проникновения на рынок потенциальных конкурентов.
Угроза проникновения на рынок потенциальных конкурентов велика. Так, на момент открытия ООО «ЖДСК» (2004 год) функционировало 2 аналогичных организации, это такие как: ЗАО «Трансэлектромонтаж», ООО «Строительно-монтажный поезд – 219» (ООО «СМП-219»).
Власть покупателей и Власть поставщиков.
Очевидно, что в данной сфере деятельности власть покупателей будет велика, так как имеется достаточное количество альтернативных источников снабжения. В таком случае покупатели более придирчивы к цене и оказывают давление на поставщиков.
Угрозы со стороны заменителей товара или услуги.
В данном случае, существует реальная угроза появления прямых и косвенных заменителей на, так называемом, «китайском рынке». Уже сейчас существует огромное количество аналогичных видов продукции (в первую очередь, оптиковолоконных кабелей), но довольно низкого качества и соответственно по низкой цене. Также как и в любой другой отрасли, существует угроза появления поддельных товаров, которые производятся «кустарным» способом без получения надлежащего сертификата соответствия.
Во избежание и пресечения появления подобных товарозаменителей и подделок, организация должна более тщательно подходить к рекламной компании, а также стараться объяснить покупателям (и потенциальным и реальным) различия в качестве товара.
Уровень конкурентной борьбы между предприятиями конкурентами.
Степень напряженности борьбы между существующими конкурентами также важна и заслуживает рассмотрения в структурном анализе. В конце концов, интенсивность борьбы является важнейшей структурной особенностью, определяющей природу конкуренции в данной отрасли.
В порядке убывающей значимости можно выделить определяющие факторы конкурентоспособности (см. Таблица 10. Приложение 4) и рассчитать ее количественные параметры (см. Таблица 11).
ЗАО «Трансэлектромонтаж».
Преимущества: имеет необходимую в наличии и собственности железнодорожную технику, хорошая производственная база (есть возможность использовать свои материалы собственного изготовления, хорошая ремонтная база).
Недостатки: отсутствие квалифицированных работников, большая текучесть кадров, невыдержанное качество материалов согласно СНиПа, несвоевременное и плохое качество произведенных работ.
ООО «СМП-219».
Преимущества: имеет в собственности необходимую железнодорожную технику.
Недостатки: полное отсутствие необходимых и квалифицированных кадров. Основной упор предприятия на верхнее строение железнодорожных путей (путейская часть).
ООО «ЖДСК».
Преимущества: полная укомплектованная бригада (профессиональных работников), наличие высококвалифицированных работников, большой опыт работы работников в данной сфере, высокая производительность.
Недостатки: отсутствие собственной техники.
Таким образом, ЗАО «Трансэлектромонтаж» и ООО «СМП-219» имея технику, но, не имея трудовых кадров, не являются сильными конкурентами для ООО «ЖДСК». И, как следствие, у ООО «ЖДСК» на 2007 год есть два договора на строительство.
Таблица 11 - Расчет конкурентоспособности
| Параметры | Весомость параметров, а | ООО «ЖДСК» | ЗАО «Трансэлектромонтаж» | ООО «СМП-219» | |||
| р | ар | р | ар | р | ар | ||
| Наличие техники | 0,20 | 0,5 | 0,10 | 0,9 | 0,18 | 0,9 | 0,18 |
| Трудовые ресурсы | 0,18 | 1,0 | 0,18 | 0,5 | 0,09 | 0,1 | 0,18 |
| Уровень цены | 0,15 | 0,7 | 0,105 | 0,7 | 0,105 | 0,9 | 0,135 |
| Договора | 0,11 | 0,9 | 0,099 | 0,7 | 0,077 | 0,5 | 0,055 |
| Исключительность работ | 0,10 | 1,0 | 0,10 | 0,0 | 0,0 | 0,0 | 0,0 |
| Ассортимент предоставляемых услуг | 0,09 | 0,9 | 0,081 | 0,7 | 0,063 | 0,5 | 0,045 |
| Послепродажное обслуживание | 0,08 | 0,9 | 0,072 | 0,0 | 0,0 | 0,0 | 0,0 |
| Время работы | 0,05 | 0,8 | 0,04 | 0,5 | 0,025 | 0,5 | 0,025 |
| Репутация фирмы | 0,04 | 0,0 | 0,0 | 0,7 | 0,028 | 0,7 | 0,028 |
| ∑ар | Е = 1,00 | 0,777 | 0,568 | 0,648 | |||
р - ранжированное значение параметра;
ар - показатели конкурентоспособности (в процентах).
Данные использованные при ранжировании значений параметров для таблицы 11 взяты из ежегодного сборника статистических данных Государственной службы Государственной статистики.
Показатель р показывает весомость параметров на рынке оказываемых услуг.
В процентном выражении коэффициенты конкурентоспособности - ∑ар - отражают действительное положение фирмы на рынке.
Преимущества ООО «ЖДСК» выше по сравнению с конкурентами (ЗАО «Трансэлектромонтаж» и ООО «СМП-219») на 20,9 % и 12,9 % соответственно. Относительно этих конкурентов ООО «ЖДСК» занимает устойчивое положение на рынке. Конкурентоспособность работ, предоставляемые ООО «ЖДСК» относительно конкурентов, выше. Эти фирмы (ЗАО «Трансэлектромонтаж» и ООО «СМП-219») имеют сложившуюся репутацию, неблагоприятно оказывающую влияние на их деятельность. ООО «ЖДСК» необходимо приобрести технику, чтобы у предприятия совсем не было конкурентов. В дальнейшем возможно расширение ассортимента предоставляемых работ.
Таким образом, рассмотрев и проанализировав деятельность взаимодействующих структурных факторов, которые ведут к росту интенсивности конкуренции, по Портеру, можно прийти к следующему выводу. На анализируемую организацию (ООО «ЖДСК») наибольшее значение имеет такой фактор как сосуществование сбалансированных конкурентов, то есть конкуренты имеют сходные характеристики. В этом случае можно прогнозировать опасность жесткой конкуренции.
2.3 Кадровое обеспечение
Общая цель ООО «ЖДСК» – оказание услуг в строительной области, модернизации и переустройства контактной сети для РЖД, повышение уровня и расширение предоставляемых услуг, и извлечение предпринимательского дохода.
Финансовые цели организации:
увеличение прибыли на вложенный капитал;
признание прочного финансового положения фирмы;
стабильный доход в периоды экономического спада.
Стратегические цели:
увеличение доли рынка;
повышение качества услуг;
расширение ассортимента услуг;
полное удовлетворение запросов клиентов.
Эти цели достигаются за счет постоянной работы целого коллектива.
При разработке плана по труду и заработной плате в ООО «ЖДСК» ставятся следующие задачи:
- повышение производительности труда и темпов ее роста по сравнению с темпом роста заработной платы;
- полное использование трудовых ресурсов;
- повышение квалификации работников.
На предприятии труд и заработная плата планируется в следующей последовательности:
1) планирование производительности труда;
2) планирование численности работников;
3) планирование фонда заработной платы.
Фонд заработной платы – это часть дохода предприятия, предназначенная для личного потребления работников.
Структура заработной платы ООО «ЖДСК» представлена на рисунке 3.
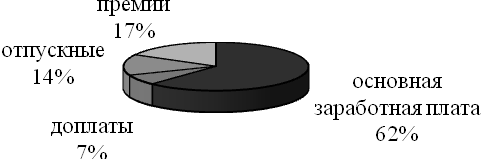
Рисунок 3 – Структура заработной платы ООО «ЖДСК»
Сравнительно небольшое количество персонала предполагает построение несложной линейно-функциональной структуры управления (см. Рисунок 4. Приложение 5).
Между экономическим отделом и бухгалтерией, отделом по охране труда, главным инженером, начальником участка образованы функциональные связи. Каждый из этих отделов выполняет свою работу, отличную от другого отдела, между ними нет связи подчиненности. Между директором и главным инженером, экономическим отделом и бухгалтерией, отделом по охране труда; между начальником участка и специалистами – линейная связь жесткой зависимости, подчиненности. Наблюдается построение связей «руководитель-подчиненный» по иерархической лестнице, при которых каждый работник подчинен только одному руководителю.
Эта организационная структура достаточно эффективно функционирует на данном предприятии. В качестве достоинства можно отметить, что линейные руководители освобождены от решения многих вопросов, связанных с планированием финансовых ресурсов, материально-техническим обеспечением и др.
Сложность создания устойчиво работающего коллектива во времена нашего «хаотического» движения к постиндустриальному капитализму заставляет руководителей особо отнестись к вопросам политики в сфере труда и социальных отношений.
Для руководителя всегда было необходимо знать, как побуждать людей работать на организацию. Поведение личности обычно направляется его наиболее сильной в данный момент потребностью.
Систематическое изучение мотивации с психологической точки зрения не позволяет определить точно, что же побуждает человека к труду. Однако исследование поведения человека в труде дает некоторые общие объяснения мотивации и позволяет создать прагматические модели мотивации сотрудника на рабочем месте.
Это заставляет действовать руководителя таким образом, чтобы удовлетворить потребность и проводить сбалансированную политику в сфере труда и социальных отношений.
Кадровое обеспечение ООО «ЖДСК» на 2006 год представлено в таблице 12.
Таблица 12 - Кадровое обеспечение ООО «ЖДСК» на 2006 год
| Должность | Количество | Заработная плата | Итого заработная плата | Соц. отчисления (26,0%) |
| Директор | 1 | 70000 руб. | 70000 руб. | 18200 руб. |
| Главный бухгалтер | 1 | 50000 руб. | 50000 руб. | 13000 руб. |
| Бухгалтер | 1 | 35000 руб. | 35000 руб. | 9100 руб. |
| Главный инженер | 1 | 50000 руб. | 50000 руб. | 13000 руб. |
| Инженер по охране труда | 1 | 35000 руб. | 35000 руб. | 9100 руб. |
| Экономист | 1 | 45000 руб. | 45000 руб. | 11700 руб. |
| Начальник участка | 1 | 52000 руб. | 52000 руб. | 13520 руб. |
| Продолжение таблицы 12 | ||||
| Прораб | 2 | 25000 руб. | 50000 руб. | 13000 руб. |
| Мастер | 2 | 30000 руб. | 60000 руб. | 15600 руб. |
| Механик | 1 | 27000 руб. | 27000 руб. | 7020 руб. |
| Водитель | 4 | 18000 руб. | 72000 руб. | 18720 руб. |
| Снабженец | 1 | 25000 руб. | 25000 руб. | 6500 руб. |
| Электромонтеры контактной сети | 20 | 20000 руб. | 400000 руб. | 104000 руб. |
| Машинист автомотрис | 4 | 25000 руб. | 100000 руб. | 26000 руб. |
| Помощник машиниста | 4 | 20000 руб. | 80000 руб. | 20800 руб. |
| Итого | 45 | - | 1151000 руб. | 299260 руб. |
Таким образом, на предприятии работает 45 человек, фонд заработной платы ежемесячно составляет 1151000 руб., социальные отчисления составляют 299260 руб.
С 1 января 2006 года отчисления на социальную защиту составляют 26,0 %.
В том числе:
Фонд социального страхования (ФСС) - 2,9 %.
Пенсионный фонд (ПФ) – 20 %.
Федеральный фонд обязательного медицинского страхования (ФФОМС) - 1,1 %.
Территориальные фонды обязательного медицинского образования (ТФОМС) - 2,0 %.
Итак, одним из показателей эффективности системы управления организацией и управления персоналом является характеристика трудового потенциала организации. Для проведения анализа трудового потенциала ООО «ЖДСК» рассмотрим основные показатели по таким направлениям:
- численный состав персонала;
- структура персонала по полу;
- распределение персонала по стажу работы;
- образовательный уровень персонала;
- текучесть кадров.
Среднесписочная численность персонала предприятия за 2006 год составляет 45 человек, что на 4 человека больше чем в предыдущем году (см. Рисунок 5).
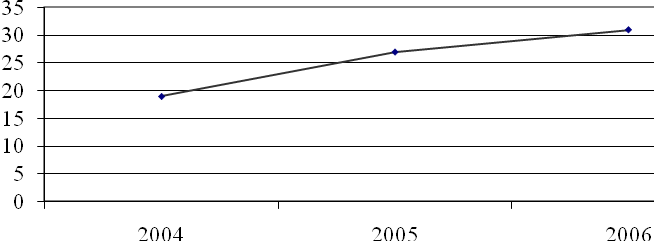
Рисунок 5 – Динамика численности работников ООО «ЖДСК»
Увеличение численности персонала говорит о расширении предприятия, об изменении структуры работы, о чем говорят результаты деятельности предприятия
Квалифицированный уровень персонала во многом зависит от их возраста и образования. Поэтому в процессе количественного анализа состава персонала рассмотрим изменение в составе сотрудников по возрасту и образованию.
Подавляющее число сотрудников имеет базовое техническое образование: средне специальное и высшее (см. Рисунок 6).
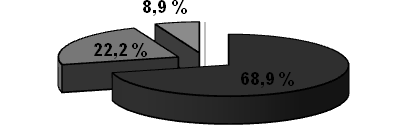
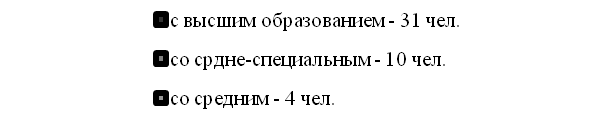
Рисунок 6 - Структура показателей образования работников ООО «ЖДСК»
Возрастная структура организации представлена на рисунке 7.
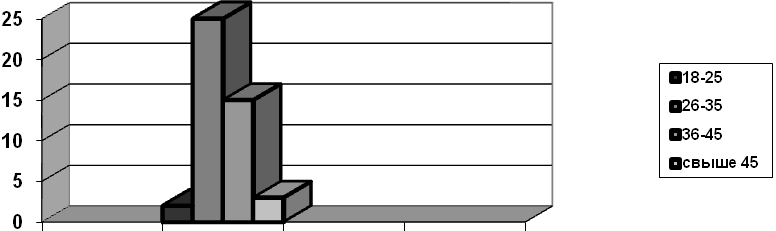
Рисунок 7 - Возрастная структура ООО «ЖДСК»
Из приведенной гистограммы распределения видно, что основную часть персонала предприятия составляют работники в возрасте от 26 до 35 лет - 25 человек, вторая по численности группа - работники в возрасте от 36 до 45 лет -15 человек, группа в возрасте от 18 до 25 лет составляет 2 человека и более 45 лет - 3 человека.
Средний стаж работы сотрудников по специальности составляет 7 лет, что подтверждает хорошую квалификационную подготовку кадров. Уровень профессиональной подготовки и повышение квалификации сотрудников находятся в центре внимания руководства.
Проанализируем состав персонала по уровню образования.
С высшим образованием персонал ООО «ЖДСК» составляет 68,9 %, то есть 31 человек, что способствует скорейшему освоению новых видов работ (услуг) предприятия. По наблюдениям отечественных экономистов, все специалисты с высшим и законченным средне-специальным образованием в 1,5 - 2 раза быстрее переходят к выполнению новых операций, чем специалисты с таким же трудовым стажем, но с неполным среднем образованием.
Уровень образования влияет на количество единиц обслуживаемой техники, на выполнение норм выработки. Одновременно возрастает и среднемесячная заработная плата специалиста.
Существует определенная зависимость между уровнем образования и квалификацией работника. Уровень и продолжительность общего и профессионального образования и обучения, стаж практической работы и накопленный производственный опыт являются основными моментами, определяющими квалификацию работника.
Персонал со средне-специальным образованием составляет 22,2 %, то есть 10 человек. Специалисты, получившие профессиональную подготовку в средне-специальных учебных заведениях, сокращают сроки выхода на высший уровень квалификации за 8 лет. Сотрудники со средним образованием составляю 8,9 %, то есть 4 человека и проходят «квалификационную лестницу» 11 лет.
Важнейшей характеристикой состояния кадров на предприятии является их динамика, которая учитывается с помощью следующих показателей: количество работников на начало и конец года (среднесписочная численность); общее число уволенных (поступивших).
Для этого рассчитаем коэффициент текучести по следующей формуле:
Ур
К = ── х 100 % , (8)
Р0
где Ур - число уволенных по собственному желанию и по инициативе администрации;
Р0 - среднесписочная численность работников.
Используя формулу, была рассчитана текучесть кадров в ООО «ЖДСК» (см. Таблица 13).
Таблица 13 - Анализ текучести кадров в ООО «ЖДСК»
| Показатель | 2005 | 2006 |
| Списочная численность на начало года | 33 | 41 |
| Списочная численность на конец года (декабрь 2005, октябрь 2006) | 41 | 45 |
| Среднесписочная численность за период | 37 | 43 |
| Число уволенных за период | 4 | 6 |
| Коэффициент текучести кадров, % | 10,8 | 13,9 |
Из данных таблицы видно, что общее экономическое положение предприятия в 2006 году улучшилось по сравнению с 2005 годом и поэтому численность персонала увеличилось на 8 человек.
Следует отметить, что текучесть кадров за 2005 и 2006 года, пусть не значительно, но увеличилось с 10,8 % до 13,9 %.
Увеличение текучести кадров может быть связано с разными причинами. Например, это может быть недостатки в организации труда, не совершенствование оплаты стимулирования труда, плохой работой по организации адаптации новых работников, а также недостатками в организации и системы повышений квалификации кадров.
2.4 Финансовое обеспечение
Анализируя бухгалтерский баланс (см. Таблица 14. Приложение 6) – главный финансовый документ предприятия – можно отметить, что в целом валюта баланса на конец октября отчетного года возросла по сравнению с начальной суммой на 18493000 руб., что является показателем «хорошего баланса».
За 10 месяцев отчетного периода имущество предприятия (актив) увеличилось на 18493000 руб. или на 37,8 %. Данное увеличение произошло практически по всем статьям, в том числе материально оборотные средства (запасы) увеличились на 13592000 руб. или на 49,2 %; дебиторская задолженность возросла на 583 млн. руб. или в 6,9 раз.
На начало периода отсутствует статья «Непокрытый убыток отчетного года», что свидетельствует об удовлетворительной работе предприятия в 2005 году.
Темпы прироста оборотных активов (56,7 %) выше, чем темпы прироста внеоборотных активов (11,93 %), что также является признаком «хорошего баланса».
Отсутствует долгосрочная дебиторская задолженность, что снижает долю медленно реализуемых активов, однако имеет место краткосрочная дебиторская задолженность в сумме 1852000 руб. на конец октября, увеличившаяся за 10 месяцев на 583 млн. руб.
Собственный капитал на конец октября отчетного года превышает заемный на 41244000 руб., однако темпы роста собственного капитала (123,4 %) значительно ниже темпов роста заемного капитала (266,8 %).
Удельный вес собственных средств на начало года составляет 90,0 %; к концу периода произошло незначительное уменьшение их доли до 80,6 %. Причиной снижения доли собственных средств явился рост кредиторской задолженности с 4909 млн. руб. до 13098 млн. руб. и как следствие увеличение ее доли в валюте баланса на 44,3 %. Также небольшое влияние на снижение доли собственных средств оказало появление к концу года такой статьи как «Нераспределенная прибыль отчетного года», которая к концу отчетного года стала равна 7388000 руб. и составила 40 % к валюте баланса. Данную направленность увеличения заемных средств, даже при неуменьшаемой стоимости собственных средств, нужно назвать негативной.
Таким образом, на основании проведенного обзора баланса ООО «ЖДСК» за 10 месяцев 2006 года, можно сделать вывод о недостаточно хорошей работе предприятия. В связи с этим необходимо дать оценку платежеспособности предприятия, которая производится на основе анализа ликвидности баланса.
Расчет ликвидности баланса представлен в таблице 15, с использованием следующих показателей: коэффициент текущей ликвидности; коэффициент срочной (быстрой) ликвидности; коэффициент абсолютной ликвидности.
Проводя анализ полученных результатов можно сказать, что наибольшее опасение вызывает коэффициент абсолютной ликвидности. Только 1 % (из необходимых 20 %) краткосрочных обязательств предприятия, может быть немедленно погашено за счет денежных средств и краткосрочных финансовых вложений. Этот показатель практически в 20 раз ниже нормального, что может вызывать недоверие к данной организации со стороны поставщиков (сумма задолженности поставщикам составляет 61 % от общей суммы кредиторской задолженности).
Таблица 15 – Показатели ликвидности баланса
| Коэффициент | Значение | Формула | Полученный результат | Норма |
| Коэффициент текущей ликвидности | Характеризует степень общего покрытия всеми оборотными средствами предприятия срочных обязательств |
ОА Ктл = ── , КП где ОА – оборотные активы предприятия; КП – краткосрочные пассивы |
44281000 ───── = 3,4 13098000 |
Нормальным считается значение в пределах от 2 до 3. |
| Коэффициент срочной (быстрой) ликвидности | Показатель при определении которого из расчета исключается наименее мобильная часть оборотных средств запасы |
ОА – З Кбл ───── , КП где ОА – оборотные активы предприятия; З – производственные запасы; КП – краткосрочные пассивы |
44281000 – 41238000 ──────────── = 13098000 0,2 |
Считается нормой, если коэффициент срочной ликвидности не менее единицы |
| Коэффициент абсолютной ликвидности | Коэффициент, показывающий какая часть краткосрочных обязательств может быть погашена немедленно |
Д Кал = ── , КП где Д – денежные и приравненные к ним средства; КП – краткосрочные пассивы |
114000 ──── = 0,01 13098000 |
Эксперты считают, что теоретически нормальное значение коэффициента составляет 0,2 – 0,3 |
Еще одной характеристикой финансового состояния предприятия является стабильность его деятельности в плане долгосрочной перспективы, что определяется с помощью анализа финансовой устойчивости. Для оценки финансовой устойчивости ООО «ЖДСК» воспользуемся системой коэффициента (см. Таблица 16).
Из данных таблицы 16 можно сделать вывод о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
- Коэффициент обеспеченности собственными средствами и коэффициент обеспеченности запасов собственными оборотными средствами в течение отчетного года в среднем уменьшился на 13 % и в конце октября составил 0,7. Этот показатель соответствует норме и его уменьшение пока незначительно. Но при продолжении этой тенденции предприятие может ухудшить финансовую автономность в будущем.
Таблица 16 – Оценки финансовой устойчивости ООО «ЖДСК»
| Коэффициент | Значение | Формула | Результат | Норма |
| Коэффициент обеспеченности запасов собственными оборотными средствами | Показатель, измеряющий в какой степени запасы имеют источником покрытия собственные оборотные средства |
КР – ВА Козос ── З где КР – капитал и резервы; ВА – внеоборотные активы; З – производственные запасы |
На начало года – 0,84. На конец октября – 0,7. |
Нормальным считается значение более 1 |
| Коэффициент обеспеченности собственными средствами | Показатель, характеризующий наличие собственных оборотных средств у предприятия, необходимых для обеспечения его финансовой устойчивости |
КР – ВА Косс ──── ОА где КР – капитал и резервы; ВА – внеоборотные активы; ОА – оборотные активы |
На начало года – 0,83. На конец октября – 0,7. |
В соответствии с действующим законодательном, структура баланса считается неудовлетворительной при значении коэффициента менее 0,1. |
| Коэффициент соотношения собственных и заемных средств | Коэффициент показывает, что сколько собственных средств приходится на 1 руб. заемных средств |
КР Кс/з ────── , ДП – КП где КР – капитал и резервы; ДП – долгосрочные пассивы; КП – краткосрочные пассивы |
На начало года - 0,11. На конец октября – 0,24 |
Более 1. Рост коэффициент свидетельствует об усилении независимости предприятия от привлеченного капитала. |
| Коэффициент автономности | Показатель, отражающий долю собственных средств в пассивах предприятия |
КР Кавт ────── , Б где КР – капитал и резервы; Б – сумма баланса |
На начало года – 0,9. На конец октября – 0,8 |
Теоретически нормальная величина коэффициента равняется 0,5. |
| Коэффициент маневренности собственных средств | Показатель, отражающий долю собственных средств, которая находится в мобильной форме. |
КР – ВА Косс ────── , ВА где КР – капитал и резервы; ВА – внеоборотные активы. |
На начало года – 0,53. На конец октября – 0,57 |
Более 0,1 |
- Значение коэффициента соотношения заемных и собственных средств свидетельствует, что в начале отчетного периода предприятие привлекло на каждый 1 руб. собственных средств, вложенных в активы 11 копеек заемных средств. В течение отчетного периода заемные средства выросли до 24 копеек на каждый 1 руб. собственных вложений. Тенденция такого увеличения заемных средств может в будущем усилить зависимость предприятия от привлеченных средств. На ООО «ЖДСК» это выражается в постоянном росте кредиторской задолженности.
- Коэффициент автономии на ООО «ЖДСК» на конец октября 2006 года составляет 0,8, что близко к рекомендуемой норме, следовательно предприятие имеет собственных средств больше, чем заемных и что говорит о его финансовой независимости.
- Коэффициент маневренности собственных средств на конец октября отчетного года составил 0,57 при нормально минимальном значении > 0,1. По сравнению с началом года (0,53) произошло небольшое увеличение на 4 %. Это оценивается положительно, так как чем выше коэффициент маневренности, тем шире возможность свободного и более правильного использования собственных средств в условиях, которые требуют быстрого реагирования в соответствии с требованиями рынка.
На основе проведенного анализа финансовой устойчивости ООО «ЖДСК» были сделаны следующие выводы.
Не смотря на увеличение стоимости имущества предприятия на конец октября 2006 года, его финансовая устойчивость ухудшилась по ряду показателей. Имея на балансе значительную по величине стоимость оборотных активов, предприятие нуждается в большей величине собственных оборотных средств, а также в долгосрочных заемных средствах, то есть более мобильных средствах.
Все показатели, характеризующие платежеспособность, находятся в пределах нормы, хотя наблюдается их снижение на конец года по сравнению с началом, что объясняется, в основном, наличием у предприятия значительной суммы кредиторской задолженности, которая увеличилась к концу октября 2006 года почти в 5 раз. Это говорит о том, что на предприятии плохо организовано управление кредиторской задолженностью. Для решения сложившейся проблемы предприятию необходимо четко структурировать все долги по срокам выплаты и стараться выплачивать их в порядке очередности.
Доля оборотных средств в составе имущества достаточно высокая (65,7 %). Не смотря на это, предприятие испытывает острую потребность в оборотных средствах. Такое положение на предприятии сложилось из-за замораживания значительной части оборотных средств в виде материальных запасов (93,1 % к оборотным активам). За отчетный период предприятие не только на смогло уменьшить остатки готовой продукции на складах, но и за счет превышения темпов роста выпуска продукции над темпами реализации, произошло их увеличение на 9 %. Причинами такого положения являются проблемы со сбытом, которые обусловлены жесткой конкуренцией на рынке