Анализ деятельности предприятия
Проанализируем коэффициенты и их изменение.
1. Коэффициент абсолютной ликвидности на конец года составил 7,3%, при его значении на начало года 0,27%. Это значит, что только 7% (из необходимых 20%) краткосрочных обязательств предприятия, может быть немедленно погашено за счёт денежных средств и краткосрочных финансовых вложений. Этот показатель практически в 3 раза ниже нормативного, что может вызывать недоверие к данной организации со стороны поставщиков (сумма задолженности поставщикам составляет 27,4% от общей суммы кредиторской задолженности на конец года). Хотя можно отметить значительный рост данного показателя за отчётный период, что является позитивным моментом.
2. Значение промежуточного коэффициента покрытия с 24,6% на начало года увеличилось до 37,2% на конец года. To есть за счёт дебиторской задолженности, в случае её выплаты, предприятие сможет погасить 37% кредиторской задолженности. Но в целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать когда и в каком количестве дебиторы погасят свои обязательства. То есть практически соотношение можно считать на конец года не удовлетворительным, и в действительности может ещё более ухудшиться вследствие зависимости от таких факторов, как: скорости платёжного документооборота банков; сроков дебиторской задолженности; платежеспособности дебиторов.
3. Коэффициент покрытия возрос за отчетный период на 9,1% и составил на конец года 121,2% (при норме >100% но < 300% ). Смысл этого показателя состоит в том, что если предприятие направит все свои оборотные активы на погашение долгов, то оно ликвидирует краткосрочную кредиторскую задолженность на 100% и у него останется после данного погашения задолженности для продолжения деятельности 21.2% от суммы оборотных активов. Также о том, что предприятие платежеспособно, говорит и показатель оборотного капитала, которой вдвое увеличился в отчетном году.
По данным коэффициентам можно сделать вывод, что хотя все показатели ниже нормы, наблюдается рост платежеспособности предприятия.
1.4 Расчет и анализ финансовых показателей
Показатели финансовой устойчивости характеризуют степень защищенности интересов инвесторов и кредиторов
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость- это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы «возмутителем» определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
На практике применяют разные методики анализа финансовой устойчивости. Проанализируем финансовую устойчивость предприятия с помощью абсолютных показателей.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна сумме строк 210 (запасы) и 220 (НДС) актива баланса (ЗЗ).
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
1. Наличие собственных оборотных средств (490(итогIVр.)-190(итогIр.)-390(итог IIIр.);
2. Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (490+590(итогVр.)-190);
3. Общая величина основных источников формирования запасов и затрат (490+590+610(краткосрочные заемные средства)-190).
Определение типа финансового состояния предприятия. ( руб.)
Таблица 1.6
| Показатели | На начало года | На конец года | Отклонения |
| 1. общая величина запасов и затрат (ЗЗ) |
258292491 |
266040170 |
7747679 |
| 2. Наличие собственных оборотных средств (С.О.С без долгоср. кредитов) |
43826423 |
80168131 |
36341708 |
| 3. Функционирующий капитал (ФИ) |
44119064 |
80170772 |
36051708 |
| 4. Общая величина источников (ВИ) |
73494649 |
114057572 |
40562923 |
Трём показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками формирования:
| Показатели | На начало года | На конец года | Отклонения |
|
1. излишек (+) или недостаток (-) С.О.С (Фс=С.О.С-ЗЗ) |
-214466068 |
-185872039 |
|
|
2. . излишек (+) или недостаток (-) собственных и долгосрочных сточников (Фт=КФ-ЗЗ) |
-214173427 |
-185869398 |
|
|
3. . излишек (+) или недостаток (-) общей величины источников (Фо=ВИ-ЗЗ) |
-184797842 |
-151982598 |
То есть не одного из вышеперечисленных источников не хватало ни на начало, ни на конец года.
С помощью
этих показателей
определяется
трёхкомпонентный
показатель
типа финансовой
ситуации1
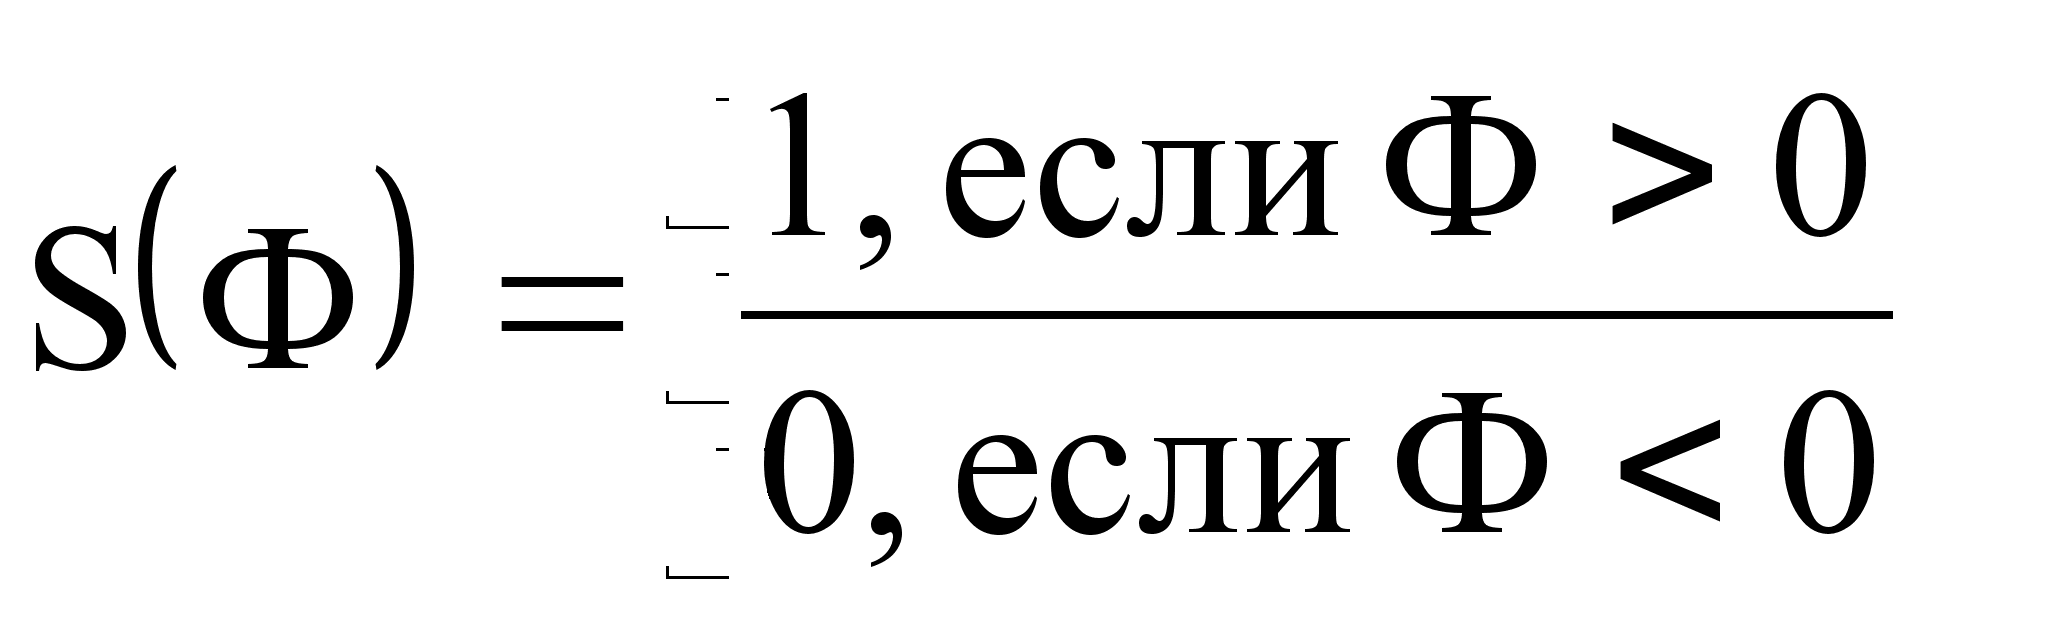
Возможно выделение 4х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс 0; Фт 0; Фо 0; т.е. S= {1,1,1};
2..Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фт0; Фо0; т.е. S={0,1,1};
3.Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фо0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
На предприятии трёхкомпонентный показатель финансовой ситуации S={0;0;0} Таким образом финансовую устойчивость в начале и в конце отчётного периода можно считать критической.
Исходя из целей, поставленных в данной работе, более приемлемо использовать для анализа финансовой устойчивости относительные показатели. Эти коэффициенты, рассчитанные в таблице 1.7
Таблица 1.7
| Показатели | На нач. года (%) | На кон. года (%) | Отклонения (%) | Формула | норматив |
|
|
56,24 |
47,42 |
-8,82 |
Итог IVр Валюта баланса |
> 50% |
|
|
43,76 |
52,58 |
8,82 |
Итог Vр+итогVIр. ИтогIVр |
От 50 до 100% |
|
|
96,21 |
175,63 |
79,42 |
Итог IIр. Итог Iр. |
--- |
|
|
9,44 |
23,49 |
14,05 |
С.О.С Итог IVр. |
40-60% |
|
|
17,08 |
30,13 |
13,05 |
С.О.С Матер. Запасы |
40-60% |
|
|
69,84 |
61,01 |
-8,83 |
Осн.Ср.+Пр.запасы+МБП+НЗП Валюта баланса |
45-55% |
|
|
0,06 |
0,0008 |
-0,059 |
Итог Vр Итог IVр + Итог Vр |
40-60% |
| 8. Коэфф. краткосрочной задолженности |
43,73 |
52,58 |
8,85 |
Итог VIр. Валюта баланса |
< 100% |
|
|
10,82 |
17,48 |
6,66 |
С.О.С Итог IIр |
40-60% |
|
|
40,19 |
47,87 |
7,68 |
Кред.задолж.+Прочие пассивы Валюта баланса |
--- |
|
|
90,62 |
76,51 |
-14,11 |
Итог Iр. Итог IVр. |
--- |

 1.
Коэфф. автономии
 6.
Коэфф. реальной
стоимости
имущества
 10.Коэфф.
кредиторской
задолжен-ности
и прочих пассивов.
Из данных таблицы можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
Одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных источников средств является коэффициент автономии, равный доле источников собственных средств в общем итоге баланса. Нормальное минимальное значение коэффициента автономии (КА) оценивается на уровне 50%. Нормальное ограничение КА больше или равно 50%, означает, что все обязательства предприятия могут быть покрыты его собственными средствами. Выполнение ограничения важно не только для самого предприятия, но и его кредиторов. Снижение данного коэффициента на 8,82% по сравнению с прошлым годом, не выполняет нормальное ограничение в отчетном году и составляет 47,42%. Это свидетельствует об уменьшении финансовой независимости предприятия, повышения риска финансовых затруднений в будующих периодах. Такая тенденция с точки зрения кредиторов понижает гарантии погашения предприятием своих обязательств.
Коэффициент автономии дополняет коэффициент задолженности (Кз/с), равный отношению величины обязательств предприятия к величине его собственных средств. Взаимосвязь коэффициентов КА и Кз/с :
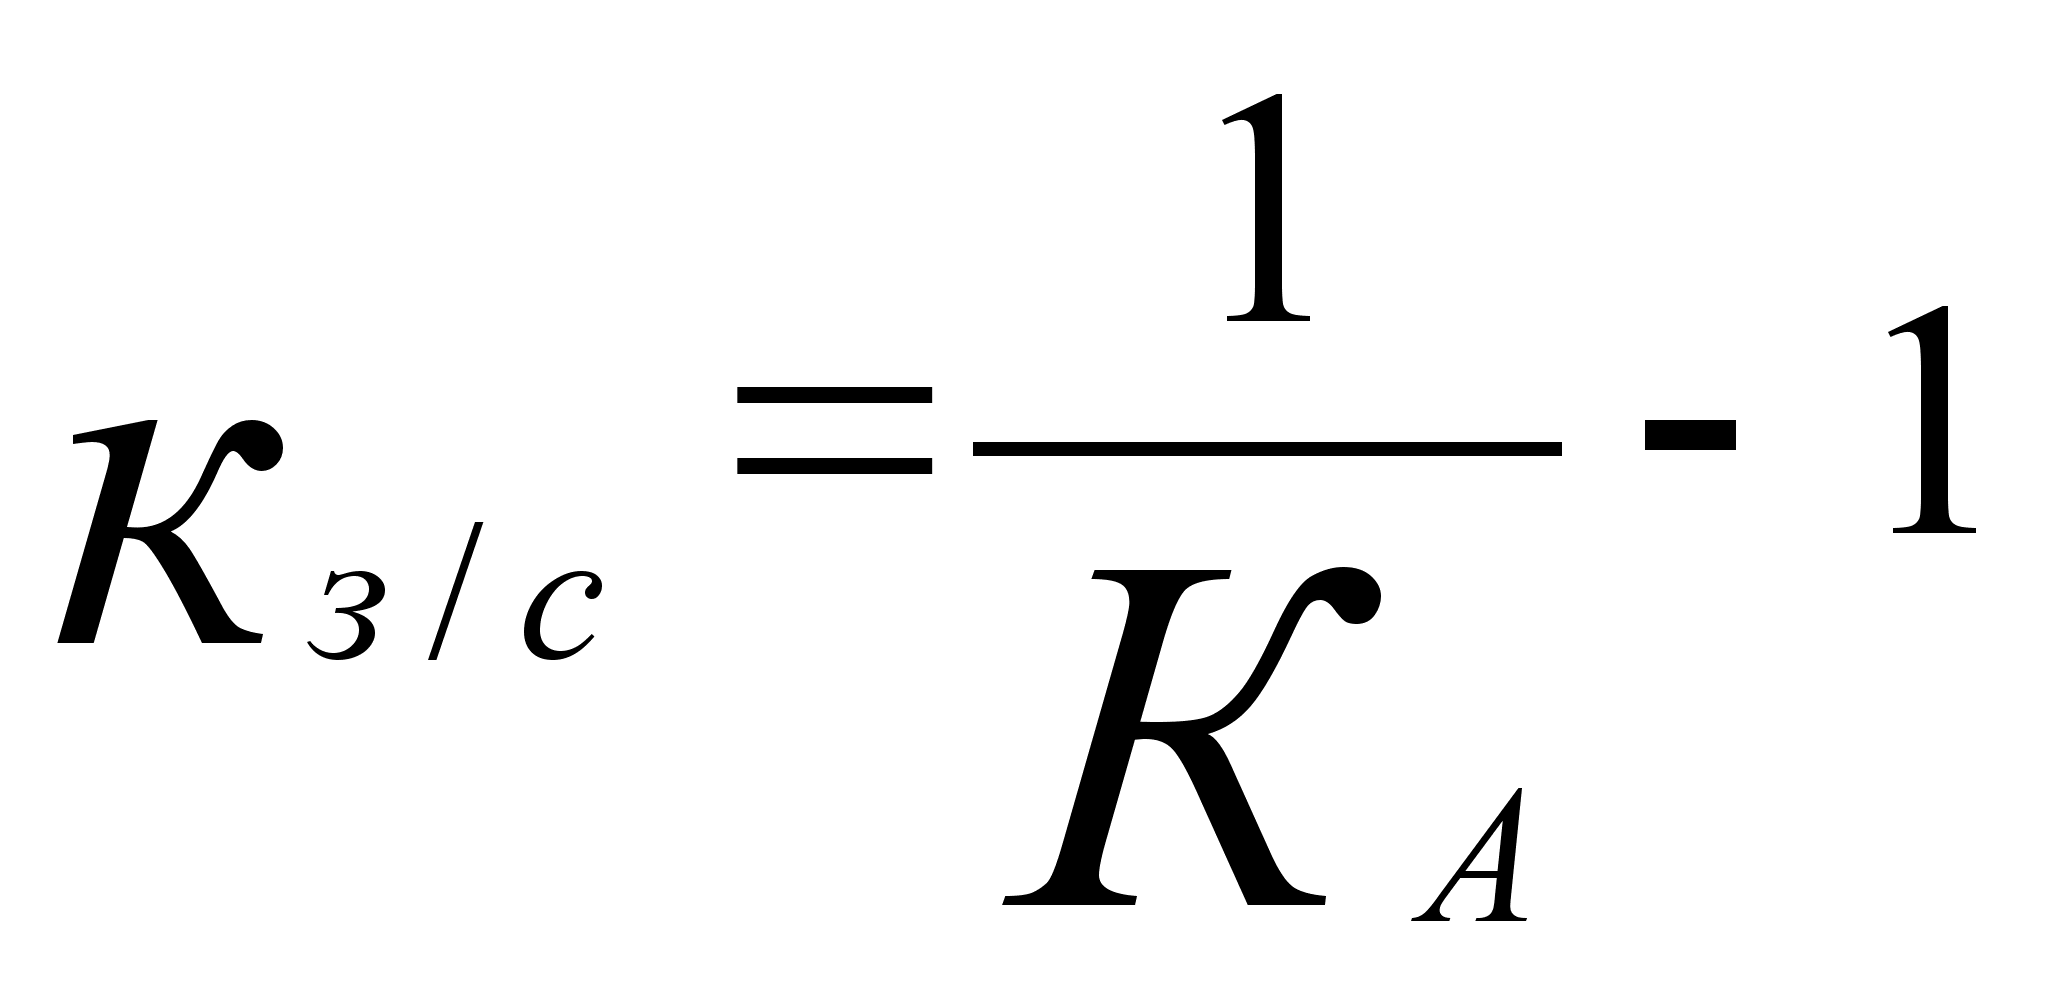
откуда следует нормальное ограничение для коэффициента задолженности меньше или равно 100%. В отчетном году предприятие привлекло дополнительные краткосрочные кредиты, что повысило коэффициент задолженности, но он находится на нормальном уровне, недостатком можно считать тот факт, что увеличение данного коэффициента произошло за счет привлечения краткосрочных кредитов, а не долгосрочных.
При сохранении минимальной финансовой стабильности предприятия коэффициент задолженности должен быть ограничен сверху значением отношения стоимости мобильных средств предприятия к стоимости его иммобилизованных средств.
Весьма существенной характеристикой устойчивости финансового состояния является коэффициент маневренности, равный соотношению собственных оборотных средств предприятия к общей величине источников собственных средств. Он показывает, что 23,49% в отчетном году собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Положительным является тот факт, что в отчетном году этот показатель увеличился на 14,05%, но еще остается на низком уровне, так в качестве оптимальной величины коэффициента рекомендуется 50%.
В соответствии с той определяющей ролью, какую играют для анализа финансовой устойчивости абсолютные показатели обеспеченности предприятия средствами источников формирования запасов и затрат, одним из главных относительных показателей устойчивости финансового состояния является коэффициент обеспеченности, равный отношению величины собственных оборотных средств к сумме разделов II и III актива баланса. Этот коэффициент является одним из критериев для определения неплатежеспособности предприятия (банкротства). Его нормальное ограничение, получаемое на основе статистических усреднений данных хозяйственной практике равно или больше 10%. На данном предприятии этот коэффициент увеличился на 13,05% в отчетном году и составил 30,13% от 17,08 в прошлом году. Это произошло в основном за счет увеличения собственных оборотных средств.
Важную характеристику структуры средств предприятия дает коэффициент реальной стоимости имущества, равный отношению суммы стоимостей (взятых по балансу) основных средств, капитальных вложений, оборудования, производственных запасов и незавершенного производства к итогу баланса. На основе данных хозяйственной практики нормальным считается 45-55%.
На анализируемом предприятии значение этого коэффициента превышает норматив как в прошлом году (69,84%) так в отчетном (61,01%). Это не говорит о высокой степени финансовой устойчивости. Причиной может служить излишние производственные запасы, неиспользуемые основные средства, долгострои и т.д. предприятие в отчетном году освободилось от неиспользованных основных средств, о чем говорит снижение данного показателя на 8,83% и необходимо пересмотреть производственные запасы.
Для характеристики структуры источников средств предприятия наряду с коэффициентами автономии, задолженности, маневренности следует использовать также более частные показатели, отражающие разнообразные тенденции в изменении структуры отдельных групп источников. к таким показателям в первую очередь относится коэффициент долгосрочного привлечения заемных средств, равный отношению величины долгосрочных кредитов и займов к сумме источников собственных средств предприятия и долгосрочных кредитов и займов. На предприятии этот показатель очень незначительный и в отчетном году уменьшился на 0,059%, что говорит о том, что предприятие не пользуется долгосрочными кредитами и это отрицательно влияет на хозяйственную деятельность экономического субъекта.
Коэффициент краткосрочной задолженности выражает долю краткосрочных обязательств предприятия в общей сумме обязательств. На предприятии этот показатель показывает, что предприятие в основном пользуется краткосрочными кредитами и займами, что при их высоких процентах негативно влияет на деятельность предприятия, тем более, что в отчетном году эта доля увеличилась на 8,85% и составила 52,58%.
Коэффициент автономии источников формирования запасов и затрат показывает долю собственных оборотных средств в общей сумме основных источников формирования запасов и затрат, или это функционирующий капитал предприятия и по своей величине, 10,82% на начало года и 17,48% в отчетном году, остается на уровне меньше норматива, что еще раэ говорит о привлечении долгосрочных кредитов и уменьшения производственных запасов.
Коэффициент кредиторской задолженности и прочих пассивов выражает долю кредиторской задолженности и прочих пассивов в общей сумме обязательств предприятия. Величина этого показателя также высока и в отчетном году увеличилась на 7,68%, что говорит о острой необходимости предприятия в источниках финансирования и увеличивает вероятность неплатежеспособности.
Индекс постоянного актива показывает большую долю внеоборотных активов по сравнению с собственными источниками. В отчетном году предприятию удалось снизить этот показатель за счет освобождения от основных средств, но он стается еще выше норматива.
Подводя итог можно сказать, что предприятие ищет пути выхода из неудовлетворительной финансовой устойчивости, об этом говорят почти все показатели, которые стремятся к нормальному значению и имеющие лучшие значения по сравнению с прошлым годом. Анализ этих показателей выявляет необходимость предприятию привлекать больше долгосрочных кредитов и займов, увеличить оборот товарно-материальных ценностей, пересмотреть свои производственные запасы, готовую продукцию и реализовать или ликвидировать неликвиды и товары не пользующиеся спросом, так как видно, что мобильные средства превышают долю в стоимости имущества.
1.5 Расчет показателей эффективности использования оборотных активов предприятия.
Оборотные производственные фонды по вещественному содержанию представляют собой предметы труда и орудия труда, учитываемые в составе малаценных и быстроизнашивающихся предметов. Эти фонды обслуживают сферу производства и полностью переносят свою стоимость на стоимость готовой продукции, изменяя первоначальную форму в процессе одного производственного цикла.
Фонды обращения хотя и не участвуют непосредственно в процессе производства, но необходимы для обеспечения единства производства и обращения. Характер и сфера их функционирования создают предпосылки для выделения их в самостоятельное понятие «фонды обращения».
Тем не менее их движение носит одинаковый характер и состовляет единый процесс. Это позволяет объединить их в общее понятие – оборотные средства.
Оборотные средства – это совокупность денежных средств, авансированных для создания и использования оборотных производственных фондов и фондов обращения для обеспечения непрерывного процесса производства и реализации продукции. (рис. 1)
Рис. 1 Структура оборотных средств
Оборотные средства


Оборотные производственные фонды (сфера производства)
Фонды обращения (сфера обращения)

Оборотные сред-
ства в производ-ственных запасах
Оборотные средства в производстве
Готовая продукция
Денежные сред-ства (расчеты)
Денежные средства на счетах в банке и в кассе; средства в расчетах; дебиторская задолженность

Сырье, основные материалы, покупные полу-фабрикаты, вспомогательные материалы; топливо; тара; запасные части; МБП
Незавершенное производство; полуфабрикаты собственного изготовления; расходы будующих периодов
На складе, отгруженная
а) Анализ оборачиваемости оборотных средств.
Оборотные средства находятся в постоянном движении. На протяжении одного производственного цикла они совершают кругооборот и чем быстрее этот кругооборот, тем выше финансовые показатели.
Скорость оборота зависит от таких факторов как нормирование, технического уровня производственной деятельности. Увеличение числа оборотов достигается за счет сокращения времени производства и времени обращения.
Проанализируем скорость оборачиваемости активов, используя коэффициенты пред-ставленные в таблице 1.8
Таблица 1.8
| Показатели | Ед. измерения | Прошлый год | Отчетный год | изменения | ||
| 1. выручка | Рубли |
712452287 |
904042928 |
191590641 |
||
| 2. средняя величина: | ||||||
| а) всех активов | Рубли |
433044317 |
||||
| б) оборотных активов | Рубли |
225929245 |
||||
| в) фондов обращения | Рубли |
207115072 |
||||
| 3. коэффициент оборачиваемости: | ||||||
| а) всех активов | Кол-во.оборот. |
1,65 |
2,09 |
0,44 |
||
| б) оборотных активов | Кол-во.оборот. |
3,15 |
4 |
0,85 |
||
| в) фондов обращения | Кол-во.оборот. |
3,44 |
4,36 |
0,92 |
||
| 4. продолжительность оборота: | ||||||
| а) всех активов | Дни |
218 |
172 |
-46 |
||
| б) оборотных активов | Дни |
114 |
90 |
-24 |
||
| в) фондов обращения | Дни |
104 |
82 |
-22 |
||
| 5. (-) Экономия (+) Перерасход: | ||||||
| а) всех активов | Рубли |
-115516596 |
||||
| б) оборотных активов | Рубли |
-60269529 |
||||
| в) фондов обращения | Рубли |
-55247067 |
||||
Экономический эффект в результате ускорения оборачиваемости выражается в относительном высвобождении средств из оборота, а также в увеличении суммы прибыли. Сумма высвобожденных средств из оборота в связи с ускорением ( -Э) или дополнительно привлеченных средств в оборот (+Э) при замедлении оборачиваемости определяется умножением однодневного оборота по реализации на изменение продолжительности оборота.
В примере видно. Что связи с ускорением оборачиваемости капитала на 46 дней относительно высвобождено из оборота 115517 тыс. руб.
б) Анализ оборачиваемости товарно-материальных ценностей.
Поскольку производственные запасы учитываются по стоимости их заготовления, то для расчета коэффициента оборачиваемости используется не выручка от реализации продукции, а ее себестоимость.
Таблица 1.9
| Показатели | Ед. измерения | Прошлый год | Отчетный год | Изменения | ||
| 1. себестоимость | Рубли |
668220746 |
767658242 |
99437496 |
||
| 2. средняя величина: | ||||||
| а) всех запасов | Рубли |
262166330 |
||||
| б) производственных запасов | Рубли |
112811668 |
||||
| в) незавершенного производства | Рубли |
48229952 |
||||
| г) МБП | Рубли |
7545651 |
||||
| д) готовая продукция | Рубли |
33131854 |
||||
| е) расходы будующих периодов | Рубли |
112032 |
||||
| ж) товары отгруженные | Рубли |
58845042 |
||||
| 3. коэффициент оборачиваемости: | ||||||
| а) всех запасов | Кол-во.оборот |
2,55 |
2,93 |
0,38 |
||
| б) производственных запасов | Кол-во.оборот |
5,92 |
6,80 |
0,88 |
||
| в) незавершенного производства | Кол-во.оборот |
13,85 |
15,92 |
2,06 |
||
| г) МБП | Кол-во.оборот |
88,56 |
101,74 |
13,18 |
||
| д) готовая продукция | Кол-во.оборот. |
20,17 |
23,17 |
3,00 |
||
| е) расходы будующих периодов | Кол-во.оборот. |
5964,55 |
6852,13 |
887,58 |
||
| ж) товары отгруженные | Кол-во.оборот. |
11,36 |
13,05 |
1,69 |
||
Таблица 1.9 (продолжение)
| Показатели | Ед. измерения | Прошлый год | Отчетный год | Изменения |
| 4. продолжительность оборота: | ||||
| а) всех запасов | Дни |
141 |
123 |
-18 |
| б) производственных запасов | Дни |
61 |
53 |
-8 |
| в) незавершенного производства | Дни |
26 |
23 |
-3 |
| г) МБП | Дни |
4 |
4 |
-1 |
| д) готовая продукция | Дни |
18 |
16 |
-2 |
| е) расходы будующих периодов | Дни |
0,06 |
0,05 |
-0,01 |
| ж) товары отгруженные | Дни |
32 |
28 |
-4 |
| 5. (-) Экономия (+) Перерасход: | ||||
| а) всех запасов | Рубли |
-39012802 |
||
| б) производственных запасов | Рубли |
-16787431 |
||
| в) незавершенного производства | Рубли |
-7177068 |
||
| г) МБП | Рубли |
-1122863 |
||
| д) готовая продукция | Рубли |
-4930330 |
||
| е) расходы будующих периодов | Рубли |
-16671 |
||
| ж) товары отгруженные | Рубли |
-8756693 |
||
По данным таблицы видно, что оборачиваемость товаро-материальных ценностей увеличилось, и уменьшился их срок хранения. Это говорит о том, что предприятие стало лучше использовать товаро-материальные ценности и в отчетном году предприятию удалось высвободить значительную часть товарно-материальных ценностей, что увеличило денежные поступления и повысило показатели платежеспособности.
в) Анализ оборачиваемости дебиторской задолженности.
Если же предприятие имеет большой стаж своей деятельности ,то в составе дебиторской задолженности могут быть просроченные счета. В связи с этим в процессе анализа нужно изучить динамику , состав, причины и давность образования дебиторской задолженности, установить, нет ли в ее составе сумм, нереальных для взыскания или таких, по которым истекают сроки исковой давности . Если они имеются, то необходимо срочно принять меры по их взысканию, включая и такие, как обращение в судебные органы. Для анализа дебиторской задолженности, возьмем данные из бухгалтерского баланса и определим ее влияние на деятельность предприятия
Таблица 1.10
| Показатели | Ед. изм. | Прошлый год | Отчетный год | Изменения |
1. Оборотные активы |
Рубли |
407571403 |
458517231 |
50945828 |
2. Дебиторы (менее через 12м) |
Рубли |
88480632 |
113057637 |
24577005 |
3. Дебиторы (более 12м) |
Рубли |
33512 |
118118 |
84606 |
Доля нормальной дебиторской задолженности |
% |
21,71 |
24,66 |
5,36 |
Доля сомнительной дебиторской задолженности |
% |
0,008 |
0,03 |
0,02 |
Удельный вес дебиторской задолженности значителен, и на конец года он увеличился, однако этот факт характерен не столько для анализируемого предприятия , сколько для общеэкономической ситуации в стране. Проанализируем
Таблица 1.11
| Показатели | Ед. изм. | Прошлый год | Отчетный год | Изменения |
1. Выручка |
Рубли |
712452287 |
904042928 |
191590641 |
2. Средняявеличина Д.З |
Рубли |
100844950 |
||
3.Количество оборотов |
|
7,06 |
8,96 |
1,90 |
4. Период погашения |
Дни |
51 |
40 |
-11 |
Увеличение доли дебиторской задолженности повысило количество ее оборачиваемости, как видно из таблицы 1.11, но тем не менее срок погашения сократился, это говорит о том, что на предприятии проводится работа с дебиторами.
По сути дебиторская задолженность это наши деньги временно находящиеся в распоряжении других субъектов хозяйствования. Поэтому от того, что они не участвуют в нашем обороте мы можем нести убытки, величина которых зависит от суммы задолженности и сроков ее погашения. В таблице 1.12 показано, что за отчетный период мы потеряли 13,04% и эти убытки могут увеличиться, так как в условиях инфляции, возвращаемые должниками деньги обесцениваются.
Таблица 1.12
| Показатели | Ед. изм. | Прошлый год | Отчетный год | Изменения |
| Выручка | Рубл |
712452287 |
904042928 |
191590641 |
| Доля д.з | % |
21,72 |
24,68 |
2,97 |
| Доля д.з | Рубли |
154726518,7 |
223144811,2 |
68418292 |
| реальные деньги | Рубли |
134544798,9 |
194038966,2 |
57015244 |
| период погаш | Дни |
51 |
40 |
-11 |
| Индекс цен |
1,15 0,870 13,04 |
|||
| Коэфф. инфляции | % | |||
| Потери в % | % | |||
| Потери в руб | Рубли |
20181719,84 |
29105844,93 |
11403049 |
Финансовый результат представляет собой прирост (или уменьшение) стоимости собственного капитала организации, образовавшийся в процессе ее предпринимательской деятельности за отчетный период. В бухгалтерском учете результат такой деятельности определяют путем подсчета и балансирования всех прибылей и убытков (потерь) за отчетный период.
В примере с анализируемым предприятием получена прибыль за отчетный год в основном за счет увеличения прибыли от реализации продукции.
2.1 Анализ состава и динамики балансовой прибыли.
Балансовая прибыль или убыток является общим финансовым результатом деятельности предприятия и представляет собой разность между полученными результатами производства и связанных с ним затратами и выступает абсолютным показателем экономической деятельности.
Балансовая прибыль включает в себя:
Прибыль от реализации продукции. (ПР.П)
Прибыль от реализации прочих активов. (ПР.ПР)
Доходы от внереализационной деятельности. (Д)
Расходы от внереализационной деятельности. (Р)
Проанализируем изменение балансовой прибыли от изменения прибылей, входящих в ее состав. Для этого воспользуемся бухгалтерской отчетностью формы № 2.
Прибыль от реализ. продукции
Прибыль от реал. Прочих активов
Доходы-Расходы от внереализ. Деят-сти
Доходы от участия в других предпр.


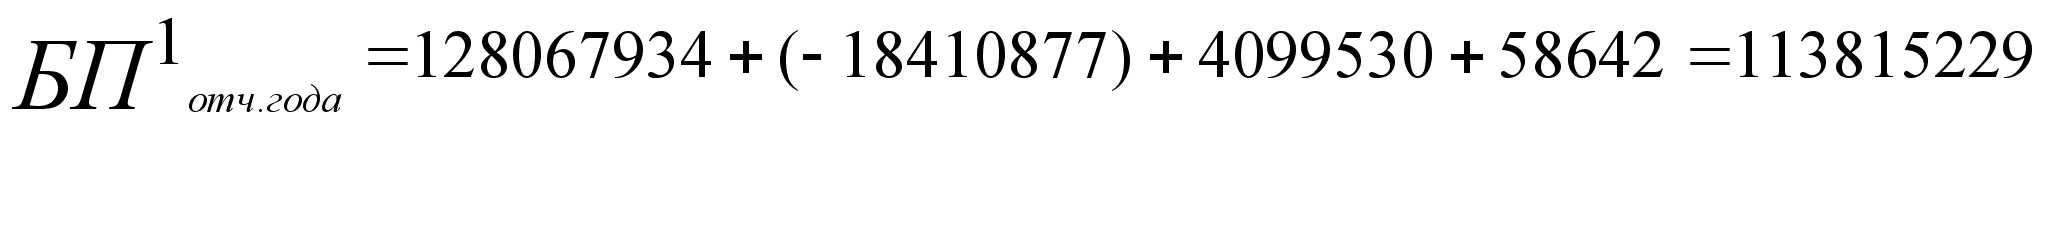


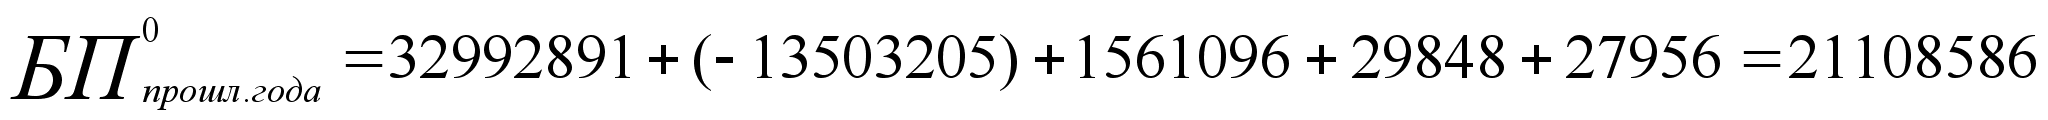
БП(Пр.от
реал. прод.)=
128067934-32992891=95075043
БП(Пр.от
прочей
реализ.)=-18410877-(-13503205)=-4907672
БП(Д-Р)=4099530-1561096=2538434
БП(Доходы
от участия)=58642-29848=28794
БП=95075043-4907672+2538434+28794+27956=92733761
По данным расчетов можно сказать, что балансовая прибыль увеличилась от увеличения всех факторов за исключением реализации прочих активов. Это снижение возможно при продаже прочих активов по стоимости не покрывающих затраты на их реализацию. Возможно таким образом предприятие избавляется от залежалых товаров, устаревших основных фондов и прочих неликвидов.
2.2 Расчет влияния основных факторов на изменение прибыли от реализации продукции.
Прибыль от реализации продукции занимает самую большею часть прибыли предприятия и от ее изменения зависит результат хозяйственной деятельности субъекта.
Прибыль (убыток) от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции (работ, услуг) без НДС и акцизами и затратами на производство и реализацию, включаемые в себестоимость продукции (работ, услуг).
Таблица 2.1
| Показатели | За прошлый год | За отчетный год | Изменения |
| 1. Выручка (руб) |
712542287 |
904042928 |
191500641 |
| 2. Себестоимость (руб) |
668220746 |
767658242 |
99437496 |
| 3. Коммерческие расходы (руб) |
11238650 |
8316752 |
-2921898 |
| 4.Прибыль от реализации продукции |
33082891 |
128067934 |
94985043 |
| 5. Индекс цен (коэфф.) |
1 |
1,15 |
0,15 |
| 6. Выручка в сопостовимых ценах |
712542287 |
786124285,2 |
73581998,22 |
| 7. Рентабельность реализации продукции (стр4/стр5) |
0,04643 |
0,16291 |
0,11648 |
| 8.Затраты на 1 рубль продукции ((стр2+стр3)/стр5) |
0,9536 |
0,9871 |
0,0335 |
1. Изменеие прибыли за счет изменеия объема реализации продукции:
ПР.П(Q)=0,04643*73581998,22=3416365,977
Это говорит о том, что увеличение объема производства на 73581998,22 рубля увеличило прибыль на 3416365,98 рублей.
2. изменение прибыли от повышения цены:
ПР.П(Р)= 191500641-73581998,22=117918642,8
Прибыль увеличилась на 117918642,8 рублей за счет увеличения цены на 15%.
3. Изменение прибыли от влияния затрат на один рубль продукции:
ПР.П(S)= 0,0335*786124285,2=26349965,76
Прибыль уменьшилась на 26349965,76рублей за счет увеличения затрат
2.3 Анализ эффективности использования имущества.
Для оценки уровня эффективности работы предприятия получаемый результат (валовый доход, прибыль) сопостовляют с затратами или используемыми ресурсами. Соизмерение прибыли с затратами означает рентабельность, или, точнее, норму рентабельности.
В таблице рассчитана рентабельность данного