Определение рыночной стоимости бизнеса ООО "Фокус"
(260-192,2)/
216,2=0,31
(300-212,4)/
229,5=0,38
260,0/148,4=
1,75
300,0/131,9=
2,27
260,0/(0+148,4)=
1,75
260,0/(0+131,9)=
2,27
Коэффициент
маневренности собственных средств
указывает степень
мобильности (гибкости)
использования
собственных ср-в
организации
(260+0-192,2)/
260=0,26
(300+0-202,4)/
300=0,33
(300+202,4)/
12,8=39,25
1,56
Коэффициент
структуры
долгосрочных
вложений
показывает, какая часть основных ср-в и прочих
вложений профинансирована за счет долгосроч-
ных заемных средств
Коэффициент
концентрации
привлеченного
капитала
показывает, какова доля привлеченных,
заемных ср-в в общейсумме средств
вложенных в организацию
(0+148,4)/148,4
=1
(0+131,9)/131,9
=1
указывает долю долго срочных займов, привлеченных для финансирования активов организации наряду с собственными
средствами
Как видно из приведенных данных часть коэффициентов не соответствуют рекомендуемым значениям, что свидетельствует о некоторой доли финансовой зависимости от стороннего капитала.
Обобщая выводы анализа финансовой устойчивости, можно сказать, что положение предприятия в финансовом отношении улучшается, о чем свидетельствует повышение коэффициентов в динамике.
2.2.8 Анализ рентабельности деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Объем реализации, величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия. Основными задачами анализа финансовых результатов деятельности являются:
контроль за выполнением планов реализации продукции и получением прибыли;
определение влияния как объективных, так и субъективных факторов на объем реализации продукции и суммы прибыли;
выявление резервов увеличения объема реализации продукции и суммы прибыли;
разработка мероприятий по использованию выявленных резервов. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, предпринимательской, инвестиционной), окупаемость затрат и т.д. Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия. Показатели рентабельности можно объединить в несколько групп:
- показатели, характеризующие рентабельность издержек производства;
- показатели, характеризующие рентабельность продаж;
- показатели, характеризующие доходность капитала. Все показатели рентабельности рассчитывают на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли. Рентабельность производственной деятельности показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство продукции. Для нахождения рентабельности производственной деятельности воспользуемся формулой:
R пр.д = Валовая прибыль Затраты по произведенной продукции
Рентабельность продаж находится по следующей формуле и показывает, сколько прибыли имеет предприятие с одного рубля продаж.
R р.пр. = Валовая прибыль Выручка от реализации
Рентабельность собственного капитала находим с помощью формулы:
R с.к. = Валовая прибыль Сумма капитала и резервов
Рентабельность активов:
R р.а. = Валовая прибыль Валюта баланса
Рассчитаем вышеперечисленные показатели за два последних года, результаты сведем в таблицу 11.
Таблица 11 – Показатели рентабельности
| Показатели | 2003г. | 2004г. |
| Валовая прибыль, тыс. руб. | 188,2 | 200,9 |
| Затраты по произведенной продукции, тыс. руб. | 216,5 | 240,6 |
| Выручка от реализации, тыс. руб. | 325,0 | 370,8 |
| Сумма капиталов и резервов, тыс. руб. | 260,0 | 300,0 |
| Рентабельность производственной деятельности, доли | 0,87 | 0,83 |
| Рентабельность продаж, доли | 0,57 | 0,54 |
| Рентабельность активов, доли | 0,46 | 0,47 |
| Рентабельность собственного капитала, доли | 0,72 | 0,67 |
Рассмотрев показатели рентабельности в динамике, можно сделать вывод об их уменьшении за анализируемый период. Это связано в первую очередь с увеличением затрат на производство (цены на услуги не изменились, а затраты на производство данных услуг возросли).
2.2.9 Финансовое прогнозирование деятельности предприятия
Для финансового прогнозирования деятельности предприятия, на ближайшие 1,5 – 2 года, наиболее часто применяется пятифакторная модель Э. Альтмана.
Z = 0,717 Коб. +0,847 Кнп + 3,107 Кр + 0,42 Кп +0,995 Ком
Таблица 12 – Показатели финансового прогнозирования
| Показатели | Значения | Z | |
| Доля оборотных средств в активах | Коб | 0,56 | 1,35 |
| Рентабельность активов, по нераспределенной прибыли | Кнп | 0,000 | |
| Рентабельность активов, по балансовой прибыли | Кр | 0,000 | |
| Коэффициент покрытия | Кп | 2,27 | |
| Отдача всех активов | Ком | 0,000 | |
В зависимости от величины Z прогнозируется вероятность банкротства:
До 1,23 - вероятность банкротства высока,
От 1,23 – банкротство не грозит.
Следовательно, у данного предприятия угроза банкротства отсутствует.
Проводя итоги данного раздела, следует сделать вывод, что у ООО «Фокус» существует возможность остаться на рынке, более того анализ финансового состояния позволил сделать вывод, что предприятие является платежеспособным и не является банкротом.
3. Определение рыночной стоимости ООО «Фокус»
3.1 Определение рыночной стоимости предприятия затратным подходом
Для определения рыночной стоимости ООО ''Фокус'' в рамках затратного подхода был использован метод скорректированной стоимости чистых активов. Стоимость накопленных активов определяется по формуле 11:
Р = (Афин. + А мат. + А немат.) – П обязат., (10)
При помощи этого метода косвенно можно определить финансовую и деловую активность предприятия, что тоже влияет на рыночную стоимость предприятия.
Принимая во внимание данные, полученные от администрации ООО ''Фокус'', для расчета стоимости чистых активов был составлен скорректированный баланс, с учетом рыночной стоимости всех активов предприятия.
Имущество предприятия состоят из следующих групп активов:
объекты недвижимости
оборудование
дебиторская задолженность
запасы Метод чистых активов – это один из методов затратного подхода в оценке бизнеса, который рассматривает стоимость предприятия с точки зрения понесенных издержек. Вследствие этого встает задача корректировки баланса предприятия. Для осуществления этого предварительно проводится оценка обоснованной рыночной стоимости каждого актива баланса в отдельности, а затем определяется текущая стоимость всех его обязательств и наконец, из обоснованной рыночной стоимости суммы активов предприятия вычитается текущая стоимость всех его обязательств. Результат показывает оценочную стоимость собственного капитала предприятия. Расчет методом стоимости чистых активов включает несколько этапов:
Оценивается недвижимое имущество предприятия по обоснованной рыночной стоимости.
Определяется обоснованная рыночная стоимость машин и оборудования.
Выявляются и оцениваются нематериальные активы.
Определяется рыночная стоимость финансовых вложений, как долгосрочных, так и краткосрочных.
Оценивается дебиторская задолженность.
Оцениваются расходы будущих периодов.
7. Обязательства предприятия переводятся в текущую стоимость.
8. Определяется стоимость собственного капитала путем вычитания из обоснованной
рыночной стоимости суммы активов текущей стоимости, всех обязательств. Оценка недвижимого имущества, машин и оборудования. При оценке недвижимого имущества, а также машин и оборудования важным является правильность выбора методов оценки. Эти методы опираются на три подхода: затратный, сравнительный (рыночный), доходный.
Оценка производственных запасов. К запасам предприятия относятся: сырье, материалы и другие аналогичные ценности.
Эти оборотные активы являются предметом оценки.
Оценка дебиторской задолженности. Требуются анализ дебиторской задолженности по срокам погашения, выявление просроченной задолженности с последующим разделением ее на:
безнадежную, (она не войдет в экономический баланс);
ту, которую предприятие еще надеется получить (она войдет в экономический баланс).
Оценка денежных средств. Эта статья не подлежит переоценке.
Основное преимущество метода чистых активов в том, что он основывается в большей части на достоверной фактической информации о состоянии имущественного комплекса предприятия и поэтому менее умозрителен.
Метод стоимости чистых активов имеет преимущества при оценке предприятия:
обладающего значительными материальными и финансовыми активами;
в случае невозможности достаточно точного определения прибыли или денежного потока предприятия в будущем;
действующего, вновь возникшего, не имеющего ретроспективных данных о прибылях, а также холдинговой или инвестиционной компании.
Основной недостаток – этот метод не учитывает будущие возможности предприятия в получении чистого дохода.
Рассмотренные теоретические вопросы являются основой определения рыночной стоимости ООО «ФОКУС».
3.1.1 Определение рыночной стоимости объекта недвижимости, принадлежащего ООО «Фокус»
Оцениваемым объектом недвижимости является встроенное помещение, в отдельно стоящем пятиэтажном кирпичном здании. Здание принадлежит на правах собственности ООО «ФОКУС». Текущее использование помещения – нежилое помещение административного назначения. Адрес оцениваемого объекта – г. Абаза, ул. Лазо 12.
Таблица 13 - Площади и объемы помещения (по наружному обмеру)
| Наименование частей строения и пристроек | Площадь, м2 | Высота, м | Объем, м3 |
| Офис | 63,1 | 2,75 | 174 |
| Крыльцо | 8,0 |
Техническое описание помещения
Год постройки здания 1992 Этажность 5
Таблица 14 - Конструктивные элементы помещения
| Конструктивный элемент | Описание |
| фундаменты | б/леточный |
| наружные стены (материал) и их отделка | кирпичные, |
| перегородки (материал) | ж/бетонные плиты |
| перекрытия (материал) | ж/бетонные плиты |
| полы | кафельная плитка |
| проемы оконные | двойные створные, окраска |
| проемы дверные | филенчатые |
| внутренняя отделка стен | ламинат, обои, побелка |
| отделка потолков | побелка, подвесной |
Таблица 15 - Благоустройство помещения
| вид благоустройства | тип |
| вид отопления | центральное |
| наличие водоснабжения | центральное |
| наличие электроснабжения (тип проводки) | скрытый |
| наличие канализации | сброс в городскую сеть |
| наличие горячего водоснабжения | центр. |
Анализ наиболее эффективного использования
Анализ на наиболее эффективное использование позволяет определить наиболее доходное и конкурентное использование объекта недвижимости - то использование, которому соответствует максимальная стоимость объекта.
Современная ситуация на рынке недвижимости состоит в том, что наибольшее внимание уделяется инвестиционным проектам строительства офисных зданий и жилья. Местоположение земельного участка подходит для размещения офисных и торговых площадей.
Объект оценки расположен в центральном районе города:
центральный район имеет развитую офисную, торговую инфраструктуру;
район имеет высокую степень коммерческой привлекательности, о чем свидетельствуют сравнительно высокие цены на офисные и торговые помещения.
Принимая во внимания текущее состояние рынка нежилых помещений, считаем, что наиболее эффективным и вероятным использованием объекта среди экономически целесообразных вариантов (офисы, торговые площади, жилье) является его использование в качестве торговых помещений. Использование же площадей объекта должно быть комплексным. В настоящее время все площади оцениваемого здания заняты и используются по целевому назначению.
Определение стоимости объекта недвижимости затратным подходом
Затратный подход предполагает оценку имущественного комплекса, состоящего из земельного участка и созданных на нем улучшений, на основе расчета затрат, необходимых при его воссоздании на конкретную дату (дату оценки). При этом необходимо учитывать износ (обесценение) оцениваемых улучшений со временем эксплуатации под воздействием различных факторов.
В основе затратного метода лежит принцип замещения, согласно которому благоразумный покупатель не заплатит за объект недвижимости сумму большую, чем та, в которую обойдется приобретение (или аренда) соответствующего участка под застройку и возведение аналогичного по назначению и качеству сооружения в приемлемые сроки, чтобы создать объект недвижимости равной полезности. В затратном методе стоимость недвижимости равна рыночной стоимости участка земли (собственность или право аренды) плюс стоимость строений на участке за вычетом накопленного износа.
Данный подход может привести к объективным результатам, если достаточно надежно просчитываются восстановительная стоимость и износ, а также стоимость земли. Наиболее применим метод при оценке недавно построенных объектов с незначительным износом, сооружение которых основывалось на обстоятельном анализе наиболее эффективного использования застраиваемой территории, и при оценке уникальных или специализированных объектов, которым трудно или невозможно подыскать рыночные аналоги. Расчеты стоимости по затратам выполнены без учета НДС. Затратный подход подразумевает выполнение следующей последовательности шагов:
Определение полной восстановительной стоимости объекта оценки
Наиболее распространенным методом определения стоимости строительства является метод удельной стоимости, реализуемый по средствам Сборников укрупненных показателей восстановительной стоимости (УПВС).
Определение восстановительной стоимости строительства по УПВС производится в следующем порядке:
1) Выбор объекта-аналога. По данным сборника УПВС, подбирается объект-аналог, т.е. здание, наиболее похожее по основным характеристикам на объект. При этом к основным характеристикам относят:
- назначение здания;
- общая форма: этажность, наличие подвала и т.д.;
- характеристики конструкций здания и элементов его инженерного оборудования;
- расчетный объем.
2) определение восстановительной стоимости удельной единицы объекта-аналога в базисном уровне цен (С69таб) непосредственно по таблице УПВС.
3) Корректировка восстановительной стоимости удельной единицы при отличии объекта-аналога от объекта оценки.
Эта операция выполняется в соответствии с указаниями Общей части УПВС и технической части каждого сборника:
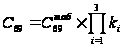 (11)
Ki – поправочные коэффициенты на следующие факторы:
- месторасположение объекта экспертизы (территориальный пояс и климатический район);
- отличия по типам основных несущих конструкций;
- расхождение технических характеристик прочих элементов здания (строительный объем, этажность и др.).
4) Определение полной восстановительной стоимостью объекта недвижимостью в ценах 1969 г.
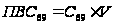 ,
(12)
V – расчетный объем здания (или общая площадь);
С69 – стоимость единицы объема (или площади) в базисном уровне цен с учетом поправок.
5) определение полной восстановительной стоимости здания на дату оценки.
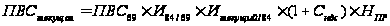 ,
(13)
ПВСтекущая – полная восстановительная стоимость на дату оценки;
ПВС69 – полная восстановительная стоимость оцениваемого объекта недвижимости в ценах 1969 года;
И84/69 – индекс перехода от сметных цен 1969 года к сметным ценам 1984 года (в соответствии с отраслевой принадлежностью оцениваемого объекта значение индекса с учетом территориального коэффициента, принятого на основании приложений №1 и №2 Постановления Госстроя СССР от 11.05.1983 года №94 составляет 1,19); И91/84 – 1,59;
Итекущий/91 – 37,771 – индекс перехода от сметных цен 1991 года к сметным ценам на дату оценки (включая НДС 18%), по Справке Комитета по государственной статистике Республики Хакасия от 27.09.2005 года №570;
НПР – коэффициент, соответствующий ожидаемой норме прибыли предпринимателя, ведущего строительный бизнес (20%).
Определение величины физического износа
Износ характеризуется уменьшением полезности объекта недвижимости, его потребительской привлекательности с точки зрения потенциального инвестора и выражается в снижении со временем стоимости (обесценении) под воздействием различных факторов. По мере эксплуатации объекта постепенно ухудшаются параметры, характеризующие конструктивную надежность зданий и сооружений, а также их функциональное соответствие текущему и тем более будущему использованию, связанные с жизнедеятельностью человека. Кроме того, на стоимость недвижимости в не меньшей степени оказывают влияние и внешние факторы, обусловленные изменением рыночной среды, наложением ограничений на определенное использование зданий и т.д.
В зависимости от причин, вызывающи обесценение объекта недвижимости, выделяют следующие виды износа: физический, функциональный и внешний. Выявление всех возможных видов износа - это накопленный износ объекта недвижимости. В стоимостном выражении совокупный износ представляет собой разницу между восстановительной стоимостью и рыночной ценой оцениваемого объекта.
Определение физического износа зданий стоимостным методом.
Таблица 17 - Стоимость конструктивных элементов здания
| Конструктивные элементы | % разбивка конструктивного элемента | Удельный вес конструктивного элемента, % | Корректирующий коэффициент | Восстановит. стоим. конст. эл-та, руб. |
| Восстановительная стоимость | 507653 | |||
| Фундаменты бетонные ленточные | 3,0% | 1,0 | 15230 | |
| Стены, перегородки в т.ч. | 31% | |||
| Стены | 86% | 26,7% | 1,0 | 135340 |
| Перегородки | 14% | 4,3% | 1,0 | 22032 |
| Перекрытия | 16,0% | 1,0 | 81225 | |
| Кровля, в т.ч. | 3% | 0 | ||
| Конструкция крыши | 40% | 1,2% | 1,0 | 6092 |
| Кровельное покрытие | 60% | 1,8% | 1,0 | 9138 |
| Полы в т.ч. | 8% | |||
| • керамические | 80% | 6,4% | 1,0 | 32490 |
| из линолеума | 20% | 1,6% | 1,0 | 8122 |
| Проемы, в т.ч. | 10% | |||
| Окна | 56% | 5,6% | 1,0 | 28429 |
| Двери | 44% | 4,4% | 1,0 | 22337 |
| Отделка внутренняя, в т.ч. | 7% | |||
| Окраска | 10% | 0,7% | 1,0 | 3554 |
| Ламинат | 45% | 3,2% | 1,0 | 15991 |
| Обои | 25% | 1,8% | 1,0 | 8884 |
| Подвесной потолок | 20% | 1,4% | 1,0 | 7107 |
| Прочие, в т.ч. | 7% | |||
| Крыльца, лестницы | 51% | 3,6% | 1,0 | 18123 |
| Прочие (козырьки, отмостки) | 49% | 3,4% | 1,0 | 17413 |
| Санитарно-технические устройства в т.ч. | 15% | |||
| Центральное отопление | 25% | 3,75% | 1,0 | 19037 |
| Холодное водоснабжение | 10% | 1,50% | 1,0 | 7615 |
| Горячее водоснабжение | 12% | 1,80% | 1,0 | 9138 |
| Внутренняя канализация | 14% | 2,10% | 1,0 | 10661 |
| Электрооборудование | 30% | 4,50% | 1,0 | 22844 |
| Итого | 91,0% | 98,7% | 500800 |
Таблица 18 - Неисправимый физический износ короткоживущих элементов
| Наименование | Остаточная восстановительная стоимость конструктивных элементов, руб. | Действит. возраст, лет | Продолжительность эксплуатации до капремонта, лет | Коэф. к ст-ти | Неисправимый физический износ, руб. |
| Фундаменты | 15 230,00 | 13,00 | 60,00 | 0,22 | 3 299,83 |
| Стены | 135 340,00 | 13,00 | 50,00 | 0,26 | 35 188,40 |
| Перегородки | 22 032,00 | 13,00 | 75,00 | 0,17 | 3 818,88 |
| Кровля, в т.ч. | |||||
| Конструкция крыши, стропила и обрешетка деревянные | 87 317,00 | 13,00 | 20,00 | 0,65 | 56 756,05 |
| • кровельное покрытие | 9 138,00 | 13,00 | 30,00 | 0,43 | 3 959,80 |
| Полы в т.ч. | |||||
| • керамические | 32 490,00 | 2,00 | 60,00 | 0,03 | 1 083,00 |
| • из линолеума | 8 122,00 | 2,00 | 10,00 | 0,20 | 1 624,40 |
| Проемы, в т.ч. | |||||
| Окна | 28 429,00 | 13,00 | 40,00 | 0,33 | 9 239,43 |
| Двери | 22 337,00 | 2,00 | 50,00 | 0,04 | 893,48 |
| Отделка внутренняя, в т.ч. | |||||
| Окраска | 3 554,00 | 2,00 | 5,00 | 0,40 | 1 421,60 |
| Ламинат | 15 991,00 | 2,00 | 15,00 | 0,13 | 2 132,13 |
| Обои | 8 884,00 | 2,00 | 8,00 | 0,25 | 2 221,00 |
| Подвесной потолок | 7 107,00 | 2,00 | 10,00 | 0,20 | 1 421,40 |
| Прочие, в т.ч. | |||||
| Лестницы, крыльца | 18 123,00 | 2,00 | 40,00 | 0,05 | 906,15 |
| Остальные (козырьки, отмостки) | 17 413,00 | 2,00 | 8,00 | 0,25 | 4 353,25 |
| Санитарно-технические устройства в т.ч. | |||||
| Центральное отопление | 19 037,00 | 13,00 | 35,00 | 0,37 | 7 070,89 |
| Внутренний водопровод | 7 615,00 | 13,00 | 30,00 | 0,43 | 3 299,83 |
| Горячее водоснабжение | 9 138,00 | 13,00 | 30,00 | 0,43 | 3 959,80 |
| Внутренняя канализация | 10 661,00 | 13,00 | 30,00 | 0,43 | 4 619,77 |
| Электрооборудование | 22 844,00 | 13,00 | 25,00 | 0,52 | 11 878,88 |
| Итого | 500 802,00 | 159 147,97 |
Стоимость земельного участка
Основным условием оценки рыночной стоимости земельного участка является возможность отчуждения на него прав собственности.
Участок земли, на котором расположен оцениваемый объект, передан настоящему владельцу на праве бессрочного пользования. Земельный участок может иметь рыночную стоимость в случае, когда собственник выкупит его у государства в собственность. В этом случае он получает комплекс прав собственности, в том числе и право, отчуждать его.
Оцениваемый объект недвижимости находится в жилом пятиэтажном доме, площадь данного объекта составляет 49,1 м2. Площадь земельного участка под данным объектом составляет 3332,5 м2, общая площадь квартир 4 493,5 м2. Следовательно на 1 м2 застройки приходится 0,74 м2 земельного участка. Таким образом, земельный участок приходящийся на оцениваемый объект составляет 36,4 м2, (доля земельного участка под данным объектом составляет 0,01).
Исходя из вышеизложенного, стоимость земельного участка не принимается во внимание при расчете общей стоимости объекта оценки.
Следовательно, рыночная стоимость недвижимости определенная в рамках затратного подхода составляет 340 500 рублей.
Определение стоимости оцениваемого объекта недвижимости сравнительным подходом
Данный подход определяет рыночную стоимость на основе анализа недавних продаж объектов недвижимости, которые схожи с оцениваемым объектом по физическим характеристикам, использованию, доходу. Данный подход к оценке стоимости предполагает, что рынок установит для оцениваемого объекта стоимость тем же образом, что и для сопоставимых конкурентных объектов.
Метод базируется на методе замещения, согласно которому при наличии нескольких товаров или услуг с относительно равной полезностью наиболее распространимым и пользующимся спросом станет товар с наименьшей ценой.
Основные этапы оценки недвижимости сравнительным подходом:
изучение состояния и тенденции развития рынка недвижимости (того сегмента), к которому принадлежит данный объект. Выявление объектов недвижимости, наиболее сопоставимых с оцениваемым;
сбор и проверка информации по объектам-аналогам; вносятся поправки в цены продаж (предложений) сопоставимых аналогов, на выделенные различия в ценообразующих характеристиках;
согласование скорректированных цен объектов-аналогов и вывод итоговой величины рыночной стоимости объекта недвижимости на основе сравнительного подхода.
Процесс корректировок и выведения стоимости оцениваемого имущества содержится в таблице 22.
Таблица 22 - Определение стоимости оцениваемого здания методом сравнения продаж
| Месторасположение объекта и его адрес | Объект оценки | Объект № 1 | Объект № 2 | Объект № 3 | Объект № 4 | Объект № 5 | |
| ул. Лазо | ул. Пролетарс кая | ул. Ленина | ул. Лазо | ул. Кулакова | ул. Лазо | ||
| Источник информации | газета «Абазинский курьер» | газета «Абазин-ский курьер» |
газета «Абазин ский курьер» |
газета «Абазинский курьер» | газета «Абазинский курьер» | ||
| Цена продаж (предложений), рублей | 450 000 | 500 000 | 350 000 | 800 000 | 600 000 | ||
| Общая площадь (кв. м.) | 49,1 | 50 | 63 | 30 | 86 | 52 | |
| Цена продажи (предложений) 1 кв.м., руб. | 8 946 | 7 886 | 11 628 | 9 302 | 11 472 | ||
| Условия продажи | Продажа | Продажа | Продажа | Продажа |
Предложе ния |
Предложе ния |
|
| Корректировка, % | 1 | 0% | 0% | 0% | -5% | -5% | |
| Скорректированная цена, руб. | 8 946 | 7 886 | 11 628 | 8 837 | 10 899 | ||
| Условия рынка (время продажи) | Август 05 | Май 05 | Август 05 | Сентябрь 05 | Октябрь 05 | Октябрь 05 | |
| Индекс инфляции | 12,00% | 1,000 | 1,034 | 1,003 | 0,993 | 0,974 | 0,974 |
| Корректировка, % | 1,00% | 2 | 3,37% | 0,30% | -0,73% | -2,60% | -2,60% |
| Скорректированная цена, руб. | 9 248 | 7 910 | 11 543 | 8 607 | 10 615 | ||
| Место положения здания | Центр | Центр | Центр | Центр | Центр | Центр | |
| Корректировка, % | 3 | 0% | 0% | 0% | 0% | 0% | |
| Скорректированная цена, руб. | 9248 | 7910 | 11543 | 8607 | 10615 | ||
| Физические характеристики | |||||||
| Материал стен | кирпич | кирпич | кирпич | кирпич | кирпич | кирпич | |
| Корректировка, % | 4 | 0% | 0% | 0% | 0% | 0% | |
| Сумма корректировки, руб. | 0 | 0 | 0 | 0 | 0 | ||
| Материал перекрытий | ж/б плиты | ж/б плиты | ж/б плиты | ж/б плиты | ж/б плиты | ж/б плиты | |
| Корректировка, % | 5 | 0% | 0% | 0% | 0% | 0% | |
| Сумма корректировки, руб. | 0 | 0 | 0 | 0 | 0 | ||
| Наличие коммун. систем | есть | есть | есть | есть | есть | есть | |
| Корректировка, % | 6 | 0% | 0% | 0% | 0% | 0% | |
| Сумма корректировки, руб. | 0 | 0 | 0 | 0 | 0 | ||
| Техническое состояние объекта | отличное | текущий ремонт | текущий ремонт | текущий ремонт | отличное | отличное | |
| Корректировка, % | 7 | 5% | 5% | 5% | 0% | 0% | |
| Сумма корректировки, руб. | 462 | 396 | 577 | 0 | 0 | ||
| Скорректированная цена физических характеристик | 462 | 396 | 577 | 0 | 0 | ||
| Общая сумма корректировок | 9710 | 8306 | 12120 | 8607 | 10615 | ||
| Количество корректировок k | 2 | 2 | 2 | 2 | 2 | ||
| Общее количество корректировок K =Σ k | 10 | ||||||
| Удельное количество корректировок по каждому аналогу m=k/K | 0,2 | 0,20 | 0,20 | 0,20 | 0,20 | ||
| Величина y, обратное m | 5,00 | 5,00 | 5,00 | 5,00 | 5,00 | ||
| Сумма y | 25,00 | ||||||
| Вес аналога W=y/Σy | 1,00 | 0,20 | 0,20 | 0,20 | 0,20 | 0,20 | |
| 1942 | 1661 | 2424 | 1721 | 2123 | |||
| Средневзвешенное значение стоимости одного м2 общей площади, руб./м2 | 9872 | ||||||
| Площадь помещения, м2 | 49,1 | ||||||
| Итого по зданию (руб.) | 484 700 | ||||||
Следовательно, рыночная стоимость объекта недвижимости, определенная сравнительным подходом составляет 484 700 рублей.
Определение стоимости объекта недвижимости в рамках доходного подхода
Данный метод основывается на предпосылке, что стоимость любого имущества зависит от величины дохода, который, как ожидается, оно принесёт.
В рамках доходного метода использован метод капитализации денежных потоков.
Основные этапы процедуры оценки методом капитализации:
определение ожидаемого годового (или среднегодового) дохода, в качестве дохода, генерируемого объектом недвижимости при его наилучшем и наиболее эффективном использовании;
расчет ставки капитализации;
определение стоимости объекта недвижимости на основе ЧОД и коэффициента капитализации путем деления ЧОД на коэффициент капитализации.
Определение потенциального валового дохода
ПВД – доход, который можно получить от недвижимости, при 100% ее использовании без учета всех потерь и расходов. ПВД зависит от площади оцениваемого объекта и установленной арендной ставки.
Определение величины арендной платы приведено в таблице 23.
Таблица 23 - Определение средней ставки арендной платы методом сравнения
| Характеристика | Объект оценки | Объект 1 | Объект 2 | Объект 3 | Объект 4 |
| Источник информации | Администрация г. Абазы | Администрация г. Абазы | Администрация г. Абазы | Администрация г. Абазы | |
| Район | Лазо | Ленина | Кулакова | Набережная | Набережная |
| Ставка арендной платы (руб./м2 год), без НДС. | 2 392 | 2 591 | 1 638 | 2 524 | |
| Условия рынка аренды (дата) |
III квартал 2005 г. |
III квартал 2005 г. |
III квартал 2005 г. |
III квартал 2005 г. |
|
| Корректировка % | 0% | 0% | 0% | 0% | |
| Общая площадь, м2 | 49,1 | 30,1 | 30,1 | 58,6 | 33,28 |
| Корректировка | 0% | 0% | 0% | 0% | |
| Местоположение | центр | центр | центр | центр | центр |
| Корректировка | 0% | 0% | 0% | 0% | |
| Физические характеристики | кирпич | кирпич | кирпич | кирпич | кирпич |
| Корректировка, % | 0% | 0% | 0% | 0% | |
| Характер помещения | Встр. | Встроенное | Встроенное | Встроенное | Встроенное |
| Корректировка, % | 0% | 0% | 0% | 0% | |
| Общая Корректировка, % | 0% | 0% | 0% | 0% | |
| Общая корректировка в рублях | 0,00 | 0,00 | 0,00 | 0,00 | |
| Откорректированная цена, руб./м2 | 2 392 | 2 591 | 1 638 | 2 524 | |
| Средневзвешенное значение ставки арендной платы одного м2 общей площади, руб./м2 год | 2 286 | ||||
Согласно проделанному анализу ставка арендной платы оценивается на уровне 2 286 руб./м2 в год.
Определение действительного валового дохода
ДВД – это потенциальный валовой доход за вычетом потерь от недоиспользования площадей и при сборе арендной платы с добавлением прочих доходов от нормального рыночного использования объекта недвижимости.
Коэффициент загрузки
Для небольших офисных помещений в центре города загрузка довольно высока (до 100 %).
Для оцениваемого объекта незанятость и потери при сборе арендной платы составят 1 %, следовательно загрузка на уровне 99 %.
Эксплуатационные расходы
Эксплуатационные расходы представляют собой текущие расходы, связанные с эксплуатацией объекта недвижимости. Они подразделяются на постоянные - величина которых не зависит от степени загруженности здания пользователями (налоги на имущество, страховые взносы, арендная плата за землю), и переменные - зависящие от степени загрузки здания (оплата электроэнергии, воды и др.).
Эксплуатационные расходы определялись на основании анализа расходов по объекту оценки и сопоставимым зданиям.
Налог на здание (на имущество)
Налог на имущество составляет 2,2% от остаточной стоимости имущества.
Для вновь купленного объекта первоначальная стоимость равна цене покупки. За балансовую стоимость объекта примем величину стоимости, полученную по затратному методу.
Коммунальные платежи
На основании анализа данных о коммунальных платежах схожей по функциональному использованию недвижимости зависит от реального валового дохода.
На протяжении пяти лет мы прогнозируем прирост тарифов за электроэнергию и коммунальные услуги на уровне 10% в год.
Управление объектом
Включение этого вида расходов в эксплуатационные издержки связанно с особенностью объекта недвижимости, как источника доходов. Владение недвижимостью, в отличии от владения денежным вкладом в банке, требует определённых усилий по управлению объектом. Независимо от того, собственник ли осуществляет это управление или сторонняя фирма, включая расходы на управление и общие затраты, мы тем самым признаём, что часть валового дохода от аренды создаётся не непосредственно объектом недвижимости, а усилиями управляющего.
Для данного типа объектов расходы на управление составляют 2 % от валового дохода.
Прочие расходы
В данную статью мы включили расходы на рекламу, сбор арендной платы, составление бухгалтерской отчетности, а также непредвиденные расходы Они оцениваются в 2 % от валового дохода.
Определение премии за риск инвестирования в различные объекты недвижимости. Систематический риск – связанный с экономическими и институциональными условиями на рынке.
Таблица 24 - Расчет уровня бета - коэффициента (оптимистичный вариант)
| факторы риска | уровень изменчивости фактора риска | ||||||||
| низкий уровень | нормальный уровень | высокий уровень | |||||||
| 0,50 | 0,63 | 0,75 | 0,88 | 1,00 | 1,25 | 1,50 | 1,75 | 2,00 | |
| политические факторы | |||||||||
| риск национализации | 1 | ||||||||
| риск экспроприации | 1 | ||||||||
| риск военных действий и гражданских беспорядков | 1 | ||||||||
| коррупция | 1 | ||||||||
| изменение государственной политики | 1 | ||||||||
| социальные факторы | |||||||||
| уровень образования и культура населения, потребности | 1 | ||||||||
| структура населения | 1 | ||||||||
| плотность заселения | 1 | ||||||||
| демография | 1 | ||||||||
| общеэкономические факторы | |||||||||
| уровень инфляции | 1 | ||||||||
| налоги в области недвижимости | 1 | ||||||||
| финансирование строительства и реконструкции | 1 | ||||||||
| предложение | 1 | ||||||||
| спрос | 1 | ||||||||
| уровень жизни населения | 1 | ||||||||
| состояние и перспективы строительства | 1 | ||||||||
| сроки кредитования | 1 | ||||||||
| процентные ставки | 1 | ||||||||
| условия выделения средств | 1 | ||||||||
| перспективы рынка недвижимости | 1 | ||||||||
| физические факторы | |||||||||
| экология | 1 | ||||||||
| географическое положение | 1 | ||||||||
| геология | 1 | ||||||||
| геодезия | 1 | ||||||||
| топография | 1 | ||||||||
| природа | 1 | ||||||||
| сейсмичность | 1 | ||||||||
| технологические решения в области землепользования | 1 | ||||||||
| количество наблюдений | 0 | 1 | 15 | 5 | 5 | 2 | 0 | 0 | 0 |
| вес | 0 | 0,63 | 11,25 | 4,4 | 5 | 2,5 | 0 | 0 | 0 |
| взвешенная сумма | 23,78 | ||||||||
| количество факторов | 28 | ||||||||
| оценка коэффициента бета | 0,849 | ||||||||
| факторы риска | уровень изменчивости фактора риска |
| низкий уровень | нормальный уровень | высокий уровень |
| 0,50 | 0,63 | 0,75 | 0,88 | 1,00 | 1,25 | 1,50 | 1,75 | 2,00 |
| политические факторы |
| риск национализации | 1 | ||||||||
| риск экспроприации | 1 | ||||||||
| риск военных действий и гражданских беспорядков | 1 | ||||||||
| коррупция | 1 | ||||||||
| изменение государственной политики | 1 |
| социальные факторы |
| уровень образования и культура населения, потребности | 1 | ||||||||
| структура населения | 1 | ||||||||
| плотность заселения | 1 | ||||||||
| демография | 1 |
| общеэкономические факторы |
| уровень инфляции | 1 | ||||||||
| налоги в области недвижимости | 1 | ||||||||
| финансирование строительства и реконструкции | 1 | ||||||||
| предложение | 1 | ||||||||
| спрос | 1 | ||||||||
| уровень жизни населения | 1 | ||||||||
| состояние и перспективы строительства | 1 | ||||||||
| сроки кредитования | 1 | ||||||||
| процентные ставки | 1 | ||||||||
| условия выделения средств | 1 | ||||||||
| перспективы рынка недвижимости | 1 |
| физические факторы |
| экология | 1 | ||||||||
| географическое положение | 1 | ||||||||
| геология | 1 | ||||||||
| геодезия | 1 | ||||||||
| топография | 1 | ||||||||
| природа | 1 | ||||||||
| сейсмичность | 1 | ||||||||
| технолоические решения в области землепользования | |||||||||
| количество наблюдений | 0 | 0 | 0 | 8 | 14 | 5 | 0 | 0 | 0 |
| вес | 0 | 0 | 0 | 7,04 | 14 | 6,25 | 0 | 0 | 0 |
| взвешенная сумма | 27,29 |
| количество факторов | 27 |
| оценка коэффициента бета | 1,011 |
Таблица 26 - Расчет уровня бета - коэффициента (пессимистичный вариант)
| факторы риска | уровень изменчивости фактора риска | ||||||||
| низкий уровень | нормальный уровень | высокий уровень | |||||||
| 0,50 | 0,63 | 0,75 | 0,88 | 1,00 | 1,25 | 1,50 | 1,75 | 2,00 | |
| политические факторы | |||||||||
| риск национализации | 1 | ||||||||
| риск экспроприации | 1 | ||||||||
| риск военных действий и гражданских беспорядков | 1 | ||||||||
| коррупция | 1 | ||||||||
| изменение государственной политики | |||||||||
| социальные факторы | |||||||||
| уровень образования и культура населения, потребности | 1 | ||||||||
| структура населения | 1 | ||||||||
| плотность заселения | 1 | ||||||||
| демография | 1 | ||||||||
| общеэкономические факторы | |||||||||
| уровень инфляции | 1 | ||||||||
| налоги в области недвижимости | 1 | ||||||||
| финансирование строительства и реконструкции | 1 | ||||||||
| предложение | 1 | ||||||||
| спрос | 1 | ||||||||
| уровень жизни населения | 1 | ||||||||
| состояние и перспективы строительства | 1 | ||||||||
| сроки кредитования | 1 | ||||||||
| процентные ставки | 1 | ||||||||
| условия выделения средств | 1 | ||||||||
| перспективы рынка недвижимости | 1 | ||||||||
| физические факторы | |||||||||
| экология | 1 | ||||||||
| географическое положение | 1 | ||||||||
| геология | 1 | ||||||||
| геодезия | 1 | ||||||||
| топография | 1 | ||||||||
| природа | 1 | ||||||||
| сейсмичность | 1 | ||||||||
| технологические решения в области землепользования | |||||||||
| количество наблюдений | 0 | 0 | 0 | 0 | 1 | 3 | 20 | 2 | 0 |
| вес | 0 | 0 | 0 | 0 | 1 | 3,75 | 30 | 3,5 | 0 |
| взвешенная сумма | 38,25 | ||||||||
| количество факторов | 26 | ||||||||
| оценка коэффициента бета | 1,471 | ||||||||
Несистематический риск – это риск, связанный с конкретной оцениваемой собственностью и независимый от рисков, распространяющихся на сопоставимые объекты.
Таблица 27 - Расчет уровня несистематического риска (оптимистичный вариант)
| факторы риска | уровень фактора риска | ||||||||||
| низкий риск | средний риск | высокий риск | |||||||||
| 0,5% | 1,00% | 2,00% | 3,00% | 3,50% | 4,50% | 5,50% | 6,00% | 7,00% | |||
| местоположение | |||||||||||
| транспортная доступность | 1 | ||||||||||
| пешеходная доступность | 1 | ||||||||||
| наличие и состояние коммуникаций | 1 | ||||||||||
| размещение объекта в плане города (района) | 1 | ||||||||||
| примыкающие окружение | 1 | ||||||||||
| физические характеристики | |||||||||||
| физические параметры | 1 | ||||||||||
| объемно-планировочные показатели | 1 | ||||||||||
| качество строительства и эксплуатации | 1 | ||||||||||
| состояние объекта | 1 | ||||||||||
| функциональная пригодность и использование | 1 | ||||||||||
| привлекательность и комфорт | 1 | ||||||||||
| условия продаж | |||||||||||
| залоги и заклады | 1 | ||||||||||
| мотивы продавцов и покупателей | 1 | ||||||||||
| даты известных сделок по аналогам | 1 | ||||||||||
| особые условия сделок | 1 | ||||||||||
| финансово-эксплуатационные факторы | |||||||||||
| доходы | 1 | ||||||||||
| ликвидность | 1 | ||||||||||
| эксплуатационные расходы | 1 | ||||||||||
| стоимость строительства и реконструкции | 1 | ||||||||||
| количество наблюдений | 1 | 11 | 7 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| вес | 0,5% | 11,0% | 14,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | ||
| взвешенная сумма | 25,5% | ||||||||||
| количество факторов | 19 | ||||||||||
| итоговый несистематический риск | 1,34% | ||||||||||
| факторы риска | уровень фактора риска | ||||||||||
| низкий риск | средний риск | высокий риск | |||||||||
| 0,5% | 1,00% | 2,00% | 3,00% | 3,50% | 4,50% | 5,50% | 6,00% | 7,00% | |||
| местоположение | |||||||||||
| транспортная доступность | 1 | ||||||||||
| пешеходная доступность | 1 | ||||||||||
| наличие и состояние коммуникаций | 1 | ||||||||||
| размещение объекта в плане города (района) | 1 | ||||||||||
| примыкающие окружение | 1 | ||||||||||
| физические характеристики | |||||||||||
| физические параметры | 1 | ||||||||||
| состояние объекта | 1 | ||||||||||
| функциональная пригодность и использование | 1 | ||||||||||
| привлекательность и комфорт | 1 | ||||||||||
| условия продаж | |||||||||||
| залоги и заклады | 1 | ||||||||||
| мотивы продавцов и покупателей | 1 | ||||||||||
| даты известных сделок по аналогам | 1 | ||||||||||
| особые условия сделок | 1 | ||||||||||
| финансово-эксплуатационные факторы | |||||||||||
| доходы | 1 | ||||||||||
| ликвидность | 1 | ||||||||||
| эксплуатационные расходы | 1 | ||||||||||
| стоимость строительства и реконструкции | 1 | ||||||||||
| количество наблюдений | 0 | 0 | 0 | 0 | 11 | 6 | 0 | 0 | 0 | ||