Розничные торговые сети
С учетом функциональных особенностей розничные торговые предприятия делятся на стационарные, передвижные, сезонные, посылочные, комиссионные. ( Виды р. Т. с.)
По особенностям устройства розничные торговые предприятия подразделяют на магазины, магазины-склады, павильоны, палатки, ларьки, киоски, автомагазины и др. (НИЖНИЙ ряд)
С учетом типа здания и особенностей его объемно-планировочного решения предприятия розничной торговли можно подразделить на отдельно стоящие, встроенные, встроенно-пристроенные, пристроенные и торговые центры. Кроме того, различают магазины одноэтажные и многоэтажные, с подвальными помещениями или без них.
По размеру торговой площади выделяют магазины мелкие— до 250 м2, средние — от 251 до 1000, крупные — от 1001 до 5000 и особо крупные — свыше 5000 м2.
В зависимости от организационно-правовой формы хозяйствования розничные торговые предприятия подразделяются на государственные, муниципальные, кооперативные и т. д.
В соответствии со спецификой взаимодействия и формой распределения собственности различают:
1. Корпоративные торговые сети – два или несколько торговых предприятия, находящиеся под общим владением и контролем.
2. Торговые сети, основанные на распределении привилегий. Владелец привилегии (фирменного товара, услуги, торговой марки-бренда, технологии и прочих преимуществ) предоставляет держателю привилегии право пользования ею на договорных условиях. Договор регламентирует порядок финансовых взаимоотношений, права и обязанности сторон.
3. Торговые сети, основанные на объединении независимых собственников, объединяющих свои усилия по решению совместных задач, например, в области закупок, информационного обеспечения, транспортировки товаров и прочее.
По формам продажи и методам обслуживания. Розничная сеть использует в настоящее время следующие формы продажи и методы обслуживания – самообслуживание, традиционная продажа через прилавок, салонная или индивидуальная продажа товаров, по образцам, по заказам, с использованием автоматов, по почте, по каталогам, Интернет-торговля, прямые продажи.
7. Размещение розничной торговой сети
Важным условием эффективности функционирования розничной торговой сети является рациональное размещение магазинов на территории города.
При размещении магазинов в городах следует учитывать ряд факторов:
градостроительные – величина города, форма плана (компактная, расчлененная и др.), функциональное зонирование его территории (селитебная, промышленная, коммунально-складская, транспортная и другие зоны), плотность населения, размещение административных и культурных центров, спортивных комплексов, мест приложения труда;
транспортные — направление и интенсивность основных потоков
движения, развитие средств общественного и индивидуального транспорта, размещение трамвайных, автобусных остановок, станций метро;
социальные — необходимость снижения совокупных затрат времени
на посещение магазинов, достижения высокого уровня обслуживания;
экономические — обеспечение эффективности использования
инвестиций, развитие торговой сети и оптимального уровня доходности
магазинов.
Вопросы размещения каждого конкретного магазина нельзя решать в отрыве от всей структуры торговой сети. Они должны рассматриваться комплексно, с учетом различного назначения каждого магазина, его взаимосвязи с другими и роли в общей системе торгового обслуживания. Система размещения розничной торговой сети в городах базируется на некоторых общих принципах. К таким принципам относятся: равномерное размещение магазинов, групповое, ступенчатое.
Равномерное размещение магазинов означает их расположение равномерно по всей территории города с учетом плотности населения. Этот принцип применим не ко всей торговой сети, а лишь к однотипным магазинам, и, прежде всего, к магазинам по продаже товаров повседневного и частого спроса, к которым относится значительная часть продовольственных товаров. Такие магазины обслуживают в основном постоянный контингент покупателей.
Групповое размещение магазинов вытекает из необходимости территориального сближения магазинов различного товарного профиля, осуществляющих продажу товаров, связанных комплексностью спроса или взаимозаменяемых. Такое комплексное размещение небольших магазинов по продаже хлеба, молока, мяса, рыбы, овощей при отсутствии универсального продовольственного магазина или универсама позволяет сократить затраты времени покупателей на приобретение товаров.
Ступенчатое размещение магазинов основано на особенностях формирования ассортимента товаров в магазинах, предусматривающих концентрацию широкого ассортимента товаров или только товаров периодического и редкого спроса в магазинах общегородского значения и максимальное приближение товаров частого и повседневного спроса к месту жительства покупателей. Например, широкий ассортимент кондитерских изделий обеспечивается в кондитерском магазине, размещенном на центральной магистрали города, а карамель и конфеты наиболее частого спроса — в универсамах. Таким образом, создаются как бы две ступени обслуживания. При этом магазины, торгующие товарами повседневного и частого спроса, имеют небольшой радиус обслуживания, в то время как магазины, торгующие максимально широким ассортиментом товаров или только товарами периодического и редкого спроса, имеют значительно больший радиус деятельности, включающий и районы деятельности магазинов первой ступени.
На основе этих основных принципов, действующих одновременно, в настоящее время сложилась так называемая функциональная система размещения торговой сети. В соответствии с этой системой торговая сеть города подразделяется на две взаимосвязанные группы магазинов: местного и городского значения.
Основное требование, предъявляемое к магазинам местного значения, заключается в обеспечении населения основными продовольственными и непродовольственными товарами повседневного и частого спроса с минимальными затратами времени на посещение и обслуживание. Поэтому такие магазины размещают относительно равномерно в жилой зоне города (микрорайонах, жилых районах, жилых комплексах и других жилых образованиях) с учетом остановок общественного транспорта и основных направлений пешеходных потоков, и обслуживают они население в пределах пешеходной доступности. Главным требованием к магазинам городского значения является предоставление населению максимального выбора товаров и услуг, удовлетворяющих разнообразные запросы и отвечающих вкусам людей.
К предприятиям городского значения относятся: универмаг, магазин типа "Гастроном" и специализированные магазины. Их размещают в общегородском центре, центрах планировочных районов, на площадях и главных магистралях города с учетом транспортной доступности.
К предприятиям городского значения относятся также и магазины-склады. Они могут быть размещены в коммунально-складской зоне, на границе промышленной и жилой зон или в селитебной зоне города.
Перспективным направлением в организации розничной торговой сети является размещение магазинов в составе торговых центров.
Торговый центр — это совокупность торговых предприятий и предприятий по оказанию услуг, реализующих универсальный ассортимент товаров и услуг. Торговый центр расположен на определенной территории, спланирован, построен и управляется как единое целое и предоставляет в границах своей территории стоянку для автомашин.
Размещение магазинов в составе торговых центров имеет большое социально-экономическое значение. Торговые центры дают возможность населению приобретать товары и пользоваться разнообразными бытовыми и коммунальными услугами с наименьшими затратами времени, кроме того, повышается эффективность строительства и эксплуатации предприятий, входящих в его состав.
Торговые центры могут быть двух типов: местного и городского значения.
Торговый центр местного значения включает в качестве самостоятельных объектов универсам, столовую, магазин полуфабрикатов, кулинарных и кондитерских изделий, комплексные приемные пункты бытового обслуживания.
Торговый центр городского значения включает универмаг, магазин типа "Гастроном", ресторан, кафе, бар, дом быта и другие специализированные предприятия обслуживания и размещается в общественном центре города.
При этом в малых и средних городах с компактной планировочной структурой создается один общегородской центр. В средних городах с расчлененной планировочной структурой в дополнение к общегородскому торговому центру может быть создан подцентр. В больших и крупных городах наряду с общегородским создается система торговых центров планировочных районов. Общегородской торговый центр и торговые центры планировочных районов должны быть удобно связаны маршрутами общественного транспорта. В центральных районах сложившихся городов торговые центры целесообразно формировать в виде пешеходных торговых зон с размещением на них разнообразных предприятий торговли и общественного питания.
В результате сокращения инвестиций в розничную торговлю качественный состав сети изменился. Субъекты предпринимательской деятельности самостоятельно формируют розничную сеть, исходя из имеющихся финансовых и материальных ресурсов, часто весьма ограниченных. Поэтому в стране за последние годы увеличилось число объектов мелкорозничной сети. Этот процесс неоднозначно воздействует на торговое обслуживание.
С одной стороны, увеличение пунктов реализации товаров способствует сокращению времени покупателей на поиск и приобретение товаров, созданию конкурентной среды.
С другой стороны, опережающие темпы роста объектов мелкорозничной сети отрицательно характеризуют развитие процессов формирования торговой сети в целом:
мелкорозничная сеть не способствует развитию производства,
о чем свидетельствует однообразный ассортимент реализуемой
импортной продукции;
многообразие и многочисленность объектов мелкорозничной
сети нарушают архитектурный ансамбль городов;
отсутствие условий хранения продукции, несоблюдение санитарных норм отрицательно влияют на качество товаров, здоровье потребителей;
значительная часть денежных средств от предприятий мелкорозничной торговли не поступает в городские (местные) бюджеты;
контроль за их деятельностью ввиду специфики организации
затруднен;
Очевидно, что население нуждается в мелкорозничной торговле, но необходимо предпринимать определенные меры, чтобы она приобрела цивилизованные формы:
во-первых, должна быть проработана стратегия размещения
объектов мелкорозничной сети, исходя из того, что они должны
размещаться, в первую очередь, в районах нового жилищного
строительства, в которых ввод объектов торговой инфраструктуры отстает от ввода жилья;
во-вторых, следует упорядочить размещение объектов мелкорозничной сети в торговых зонах, поскольку зачастую они установлены вплотную к жилым домам, рядом с детскими, учебными, лечебными учреждениями, что создает неудобства как для нормального и полноценного отдыха граждан, так и для нормального функционирования этих учреждений.
Поэтому наиболее целесообразным является функционирование самостоятельных объектов мелкорозничной сети в составе торговых комплексов.
Все вновь вводимые комплексы мелкорозничной сети должны сдаваться в аренду только на конкурсной основе, с условием благоустройства территории и поддержания архитектурно-планировочного вида на соответствующем уровне, с проведением последующих реконструкций и модернизаций объектов торговли.
Правильное размещение торговой сети должно обеспечить:
• оптимальное соотношение различных видов розничной торговой
сети, позволяющих использовать магазинные и внемагазинные
формы продажи товаров;
• рациональное использование торговых площадей за счет внедрения оптимальной номенклатуры типов различных торговых объектов;
• рационализацию товарного ассортимента за счет организации
крупных торговых объектов;
• рационализацию торговых процессов за счет внедрения современных форм торгового обслуживания, а также организации дополнительных торговых услуг населению.
8. Современные направления и специфика развития розничных торговых сетей в РФ и РТ
(Современный этап развития розничной торговли в России можно охарактеризовать усилением концентрации торгового бизнеса, при этом обороты более крупных компаний растут быстрее – совокупный торговый оборот нескольких розничных сетей превысил отметку в 1 млрд. долларов. Рост объемов продаж сопровождается снижением нормы рентабельности, которая достигла 10-20 процентов. Сегодня торговые компании зарабатывают прежде всего за счет оборота.
На настоящий момент Москва остается самым важным регионом для развития сетевой торговли. Именно отсюда осуществляется основная экспансия национальных сетей, здесь впервые начали работать иностранные сети, здесь же апробируются новые форматы и технологии. По оценкам аналитиков, Москва в целом опережает всю Россию на 3-4 года. Прежде всего, об этом свидетельствуют такие показатели как количество торговых площадей и оборот розничной торговли на душу населения.
На сегодняшний день в столице действует порядка 60 продовольственных и 50 непродовольственных розничных торговых сетей различных размеров, свыше 70 торговых центров, более половины которых отвечают всем современным требованиям.
По оценкам аналитиков, к 2010 году доля объединенных торговых сетей России достигнет 40-60% общего розничного товарооборота. В Москве они развиваются более быстрыми темпами, уже сейчас доля торговых сетей превышает 60%. Если в начале 2000 года в Москве было около 50 сетевых магазинов, то на начало 2005 года их насчитывалось более 350 (см. таблицу 1.1).
Таблица 1.1 Доля торговых сетей в РФ и Москве в 2001-2005 гг., %
| 2001 | 2002 | 2003 | 2004 | 2005 | |
| РФ | 3 | 5 | 8 | 16 | 24 |
| Москва | 9 | 20 | 30 | 48 | 62 |
Такой бурный рост числа розничных торговых сетей можно объяснить тем, что ситуация в стране стабильна, доходы населения и объемы розничной торговли растут, а развивающиеся региональные рынки все еще не насыщены. Высокой динамике отрасли способствует также то, что развитие инфраструктуры торговли попросту не успевает за ростом спроса. По обобщенным оценкам участников рынка, сегодня удовлетворяется только 70-75% платежеспособного спроса. Именно в силу этого действующие торговые предприятия получают высокую норму прибыли (от 25-30% до 50-100%), что привлекает в этот сектор все новых участников.
Еще одна особенность российской розницы – наш среднестатистический житель расходует на потребление и услуги 2/3 всех получаемых доходов, что серьезно отличается от ситуации в развитых странах Запада. (ГРАФИК)
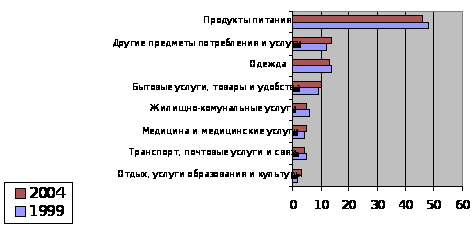
Рисунок 1.2. Структура расходов среднестатистического жителя РФ
Как видно из рисунка 1.2, в структуре потребления россиян значительный вес занимают продукты питания – 46%.
Таким образом, из всех доходов, полученных населением России за 9 месяцев 2005 года, оцениваемых в 250 млрд. долларов, примерно 170 млрд. долларов истрачены на товары и услуги. А потенциальный объем потребительского рынка составит в самое ближайшее время примерно 200 млрд. долларов.
Из этой немалой суммы примерно 10% приходится на 30 крупнейших сетей, сложившихся в последние годы и продолжающих активное развитие. Причем рост количества магазинов в сетях настолько бурный, что успевают не все производители.
Особенно активно этот процесс проходит в Москве, где доля рынка сетевой торговли была в 2001 году 5%, в 2002 – 10%, в 2003 – 20%, а к концу 2005 – почти 45%. За последние 3 года здесь введено в оборот более 1 млн. кв. метров торговых площадей современных форматов, и этот процесс продолжается, поскольку норма прибыли в этом секторе недвижимости приближается к жилью и оценивается в 17-20% в год (рисунок 1.3).
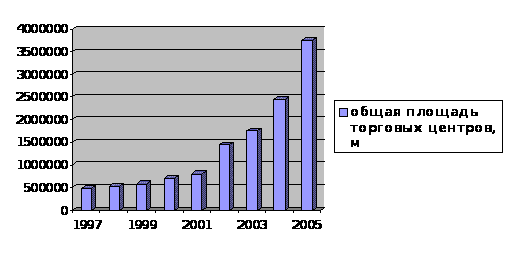
Рисунок 1.3. Динамика роста торговых площадей
Наиболее яркий пример развития российских сетей – петербугская "Пятерочка", выросшая за 5 лет работы в 10 раз и включающая 345 магазинов в основных городах и регионах страны с оборотом в 950 млн. долларов.
Однако наибольшее развитие к настоящему моменту получили торговые сети, специализирующиеся на продажах в специализированных сегментах рынка, в первую очередь таких, как продтовары, бытовая техника и электроника, товары для дома, мебель, одежда, обувь, женское белье, товары для детей и прочее.
Если в продовольственном сегменте розничные сети в Москве занимают более 20% рынка, а в регионах гораздо меньше, то в сегменте бытовой техники и электроники сетевые операторы в целом по России занимают более 40% рынка, в столице даже более половины. Общий объем этого сегмента рынка оценивается в 3,5-4 млрд. долларов в год и доля независимых магазинов неуклонно сокращается (с 29% в 2002 году до 16% в 2004 году).
Оценка отдельных сегментов рынка, в которых сформировались и работают торговые сети, свидетельствуют о том, что им есть за что бороться. И если в Москве, допустим, сегмент бытовой техники и электроники, по существу, уже полностью сложился, то в сегменте продовольственного ритейла и в столице, и в регионах сейчас все еще идет фаза экстенсивного развития. По оценкам экспертов, в предстоящие 2-3 года только отечественные сети вложат в свое развитие примерно 3 млрд долларов. Строительство 1 кв. метра современного торгового центра обходится в 800-1000 долларов, то есть создание крупного гипермаркета будет обходиться инвестору в 30-40 млн. долларов.
Как уже отмечалось выше, рентабельность строительства торговой недвижимости в России гораздо выше (17-20%), чем в странах ЦВЕ. Поэтому понятны гигантские объемы ввода торговых площадей, например в Москве, превышающие 400 тыс. кв. метров в год. В Санкт-Петербурге в 2003 году введено 380 тыс. кв. метров, а в 2004 году – вдвое больше.
Эксперты оценивают степень развития потребительского рынка других городов и регионов, отталкиваясь от современного уровня, достигнутого в столице. По общему мнению, Санкт-Петербург отстает от нее на 1-2 года, а крупные региональные центры на 3-4 года. Тем не менее, окупаемость торговых центров в Москве оценивается в 3-5 лет, а на региональных рынках - в 1,5-2 года.
Поэтому, начиная примерно с 2002 года, российские сети предпринимают активные действия по проникновению в регионы, опираясь в первую очередь на крупные промышленные агломерации. Необходимо отметить, что создаваемые региональными игроками сети развиваются не менее активно, чем московские или петербургские. Ярким примером тому может служить республика Татарстан, о котором будет рассказано ниже.
На данном этапе можно выделить пять основных типов торговых сетей в России. Среди национальных операторов:
иностранные торговые сети, открытые в России напрямую материнскими компаниями, планирующие общероссийскую экспансию;
иностранные торговые сети, открытые в России на правах франчайзинга, планирующие общероссийскую экспансию;
российские компании, планирующие экспансию во все регионы.
Среди локальных компаний:
работающие в рамках одного города или региона и не планирующие экспансию во все регионы России;
работающие в рамках одного или нескольких регионов, но не планирующие выход в столицы и другие регионы страны.
Российский розничный рынок даже в Москве остается высокодезинтегрированным. Пока на нем мало компаний национального масштаба. Это делает необходимой растущую консолидацию рынка. Она пойдет двумя основными путями: с помощью укрупнения российских торговых сетей и прихода в Россию крупных международных ритейлеров.) ЖУРНАЛ
Как показывает опыт развитых стран и наметившиеся тенденции в организации отечественной торговли, имеющееся типовое разнообразие торговых предприятий можно подразделить в зависимости от контингента обслуживаемого населения на несколько групп:
магазины относительно невысоких цен типа "магазин-дискаунт", "магазин-склад", торговля на вещевых, продовольственных и смешанных рынках — для покупателей, среднедушевой доход которых ниже прожиточного уровня;
универмаги, расположенные не в центре торговых зон, магазины
"Продукты", "Минимаркеты", "Непродовольственные товары" —
для покупателей, среднедушевой доход которых равен или превышает прожиточный уровень;
специализированные магазины, крупные универмаги, супермаркеты и гипермаркеты, находящиеся, главным образом, в центральных торговых зонах, торгующие высококачественными дорогими товарами — для покупателей, среднедушевой доход которых значительно превосходит прожиточный минимум.
В каждой группе торговых предприятий проводится различная ассортиментная и ценовая политика, предоставляется различный набор и уровень торговых услуг, разный уровень технического оснащения и оформления интерьера.
Республика Татарстан
Республика Татарстан – один из самых привлекательных регионов Российской Федерации. Население здесь хорошо образовано, республика расположена очень выгодно – в центре России, на пересечении торговых путей. Один из самых успешных сегментов бизнеса в Татарстане – розничная торговля.
В регионе работают более 41 тыс. предприятий стационарной розничной сети. Из них 97% имеют негосударственную форму собственности. На долю супермаркетов, торговых домов, торговых центров приходится около 56% товарооборота, фирменная и специализированная сеть занимает 15%, магазины смешанного типа – 4%, обычные магазины – 25%.
Около 9 тысяч предприятий розничной торговой сети сосредоточено в столице республики – Казани. Здесь продолжает строиться метро, возводятся офисные и гостиничные комплексы, открываются новые торговые центры.
За последние пять лет, по данным мэрии города Казань, темп ежегодного прироста объемов товарооборота в розничной торговле составил 23 процентов. Сегодня на тысячу жителей приходится более 1000 кв. метров магазинной площади. По этому показателю столица Татарстана опережает Нижний Новгород, Самару и Уфу.
Статистика фиксирует отток покупателей с вещевых, смешанных и продовольственных рынков. Так, если в 2005 году доля продаж на рынках составляла 18,9 процента всего розничного товарооборота, то уже в следующем году этот показатель снизился до 15,6 процента. Так что перспективы предприятий, использующих современные торговые технологии, хорошие.
По данным статистики средняя зарплата в столице Татарстана составила в 2006 году свыше 8200 рублей. Это на 42,3 процента больше, чем в 2005 году. О достатке общества свидетельствует тот факт, что за последний год продажи телевизоров и холодильников жителям города выросли на 92 и 85 процентов соответственно.
Стабильное экономическое положение и рост доходов населения позволяют развиваться местным торговым предприятиям и привлекают в Казань розничные сети из других регионов и свободный капитал. Здесь работают сети магазинов компаний "Эльдорадо", "Л'этуаль", "Спортмастер", "Мир", "Сити Центр", "Евросеть" и многие другие.
Крупные компании, желающие присутствовать на территории Татарстана, заключают так называемые инвестиционные соглашения с правительством республики (см. табл.2). С таким соглашением проще получить земельный участок или выкупить недвижимость из государственной собственности. Так, в 2003 г. шведская компания ИКЕА заключила соглашение, по которому инвестиции в создание комплекса в Казани составят 2700 млн. руб. Компанией был выкуплен земельный участок в Казани площадью 35 Га.
Таблица 1.4 Инвестиции в объекты торговой недвижимости, млн. руб.
| Название oбъекта | Компания | Инвестиции | Год |
| "Сити-Центр" | Сувар-Казань | 129,3 | 2002-2003 |
| Два магазина "МИР" | МИР | 10 | 2003 |
| Megga-Park | Единая арендная система | 80 | 2002-2003 |
| Два магазина "Электрофлот" | Электрофлот | 800 | 2003 |
| Магазин "Эльдорадо" | Эльдорадо | 1,5 | 2003 |
| ТК "Модная семья" | Домо-Дизайн | 60 | 2002-2003 |
| METRO C&C | Метро Кэш Энд Кэрри | 600 | 2003-2004 |
| IKЕА и МЕГГА | ИКЕА-МОСКВА | 2700 | 2003-2006 |
| ЦУМ |
Казанский ЦУМ, федеральный бюджет |
6,5 | 2003-2005 |
| ГУМ |
СпортКультТовары (СКАТ) федеральный бюджет |
21 | 2002-2005 |
| Детский мир |
Детский мир, федеральный бюджет |
9 | 2004-2005 |
| Савиново-1, Савиново-2 (XL) |
"Сувар-Казань", "ФОН" федеральный бюджет |
900 | 2001-2005 |
| Аквапарк "Калейдоскоп" | "Мелита" и "Аква-холдинг" | 360 | 2002-2003 |
Впрочем, многие российские сети пока не заключают инвестиционные соглашения, пользуясь возможностями вторичного рынка недвижимости, либо размещая свои объекты на территории крупных объектов коммерческой недвижимости местных компаний (таблица 1.4).
Крупнейшая розничная сеть принадлежит казанским предпринимателям – ООО "Эдельвейсгрупп". В нее входит более 80 магазинов, среди которых есть и павильоны, магазины шаговой доступности и супермаркеты. Ассортимент, представленный в магазинах этой сети, составляет 160 тыс. товаров. Вторая по числу магазинов торговая сеть "Ак Барс" насчитывает более 48 магазинов.
В городе работают более 20 гипермаркетов и 97 супермаркетов. Первыми были открыты супермаркеты "Субконтинент", "Европа", Марсель", "Эдельвейс", затем появились "Меридиан", "Камилла Центр" и "Бехетле", принадлежащие местным компаниям. В 2003 году были открыты гипермаркеты "Рамстор", "XL" и "ИКЕА", супермаркет "Патэрсон"; в 2004 году были открыты гипермаркеты "Перекресток", "МЕГГА", торговый комплекс "Муравейник", позже открылись торговые центры "СуварПлаза", "Тандем" и многие другие.
Все это заставляет местные розничные компании развивать новые проекты, предполагающих открытие крупноформатных торговых предприятий. Сеть "Бехетле" сегодня состоит из восьми магазинов, шесть из которых находятся в Казани, и по одному - в Нижнекамске и в Набережных Челнах. Непривычный формат этого розничного предприятия вместе с особенностями проекта позволяет говорить о казанском магазине как новаторском объекте.
Расширяют свои сети фирмы "Эльдорадо", "Мир", "Аdidas", "Рамстор", местные торговые операторы "Александр LTD", "DOMO", "Агава" и другие. Заслуживает внимания опыт строительства компании "Скат", ТЦ "ГУМ", площадью 15 тыс. кв. метров, за счет привлечения акционерного капитала и денежных средств будущих арендаторов. Первая и вторая очереди, общей площадью 7,5 тыс. кв. метров, была введена в эксплуатацию в 2002 году. В настоящее время ведется строительство третьей и четвертой очереди. Компания "СКАТ" открыла магазины NIKE в собственном ТЦ "ГУМ" и PUMA по франчайзингу.
Настоящий бум переживает торговля товарами длительного пользования, что связывают с развитием системы потребительского кредитования. Услуги по краткосрочному кредитованию предоставляют в Казани около 400 магазинов, работающих в содружестве с банками "Ак Барс", "Русский стандарт" и другие.
Казанский совет народных депутатов утвердил "Программу развития рынка потребительских услуг города Казань 2008-2012 годы", цель которой постоянное повышение качества жизни населения. Программой предусмотрено развитие сети магазинов и супермаркетов, отвечающих современным требованиям технологии и организации торгового обслуживания, пожарной и санитарной безопасности, с обустройством технологических подъездов, служебных стоянок легкового автотранспорта.
Сегодня в Казани работают 47 торговых комплексов общей площадью 195265 кв. метров. Крупнейшими торговыми центрами в городе являются "Сити-Центр", "ИКЕА", "Тандем", "СуварПлаза", "МETRO" "МЕГГА", "Перекресток" и другие. В них арендуют торговую площадь более 10 тыс. предпринимателей и фирм. Доля свободных площадей в данном секторе в течение года колебалась от 2,5 до 4,2 процента. Средний срок окупаемости проектов в настоящее время составляет 1-2 года. Более десяти торговых и торгово-развлекательных комплексов общей площадью от 10 до 40 тыс. кв. метров находится в стадии строительства. А на стадии рассмотрения находится 30-40 предложений в месяц.