Анализ производственно-хозяйственной деятельности автотранспортного предприятия
 –
Р)
 (d1т
км – С1т км)
(руб)
 Ппер Р =
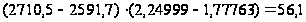 (тыс. руб.)
Вывод: В результате перевыполнения грузооборота на 100 т.т прибыль от автоперевозок увеличилась на 32,8 т.руб.
Определяем влияние доходной ставки на прибыль от автоперевозок
Ппер d1т
км =
( 1т
км – d1т
км) (руб)
Ппер d1т
км =
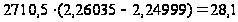 (тыс. руб.)
Вывод: В результате увеличения доходной ставки на 0,01036 руб. прибыль от автоперевозок возросла на 28,1 т.руб.
Определяем влияние себестоимости на прибыль от автоперевозок
Ппер С1т км
=
 (С1т
км –
 1т
км) (руб)
Ппер С1т км
=
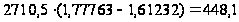 (тыс. руб.)
Вывод: В результате снижения себестоимости на 0,16537 руб. прибыль от автоперевозок возросла на 448,1 т.руб.
Проверка расчетов:
 пер
– Ппер =
Ппер Р +
Ппер d1т
км +
Ппер С1т км
1756,5-1224,2=56,1+28,1+448,1
532,3=532,3
Таблица №12
Влияние грузооборота, доходной ставки, и калькуляции себестоимости на прибыль от перевозок
| Анализируемый показатель | План | Факт | Изменение анализируемого показателя | |||
|
Всего абсолютное отклонение |
В том числе | |||||
|
|
|
|
||||
|
Прибыль от перевозок, тыс. руб. |
1224,2 | 1765,5 | 532,3 | 56,1 | 28,1 | 448,1 |
Вывод: Результаты расчетов показали, что прибыль АТО от перевозок увеличилась в анализируемом периоде на 532,3 тыс. руб. Положительное влияние на увеличение прибыли оказало снижение себестоимости 1 ткм. на 0,16531 руб. ,а также перевыполнение грузооборота на 118,8 тыс.ткм, увеличение доходной ставки на 0,01036 руб. в результате чего прибыль от автоперевозок увеличилась на 56,1 тыс. руб., 28,1 тыс. руб. и 448,1 тыс. руб. соответственно.
Глава VII. Анализ рентабельности автоперевозок
Расчет рентабельности автоперевозок по плану и факту
Rпер
=
 (%)
Rпер
=
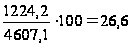 (%)
 пер
=
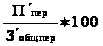 (%)
пер
=
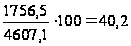 (%)
Rпер – рентабельность перевозок
Определение влияния прибыли на рентабельность перевозок:
Аналитическая рентабельность при фактической прибыли:
Rапер
Ппер =
 (%)
Rапер
Ппер =
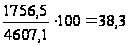 (%)
Изменение рентабельности автоперевозок в зависимости от прибыли:
Rпер
Ппер = Rапер
Ппер – Rпер
(%)
Rпер
Ппер =38,3– 26,6 = 11,7(%)
Вывод: В результате перевыполнения плана по прибыли от перевозок на 532,3 т.руб. рентабельность автоперевозок увеличились на 11,7 %
Определение влияния изменения общей суммы затрат автоперевозок на рентабельность перевозок
аналитическая рентабельность при фактических затратах:
Rапер
Зобщ пер =
 (%)
Rапер
Зобщ пер =
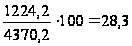 (%)
изменение рентабельности автоперевозок в зависимости от затрат:
Rпер
Зобщ пер = Rапер
Зобщ пер – Rпер
(%)
Rпер
Зобщ пер = 28,3 –
26,6 = 1,7 (%)
Вывод: В результате уменьшения затрат от автоперевозок на 236,9 т.руб. рентабельность автоперевозок увеличились на 1,7 %
Проверка расчетов:
 пер
– Rпер =
Rпер Ппер
+
Rпер
Зобщ пер
40,2-26,6=11,7+11,7
13,6=13,4
Таблица №13
| Анализируемый показатель | План | Факт |
Изменение рентабельности автоперевозок в зависимости от: (в %) |
||
| Абсолютное отклонение | В том числе | ||||
| Прибыли | Общей себестоимости | ||||
| Рентабельность перевозок (%) | 40,2 | 26,6 | 13,6 | 11,7 | 1,7 |
Вывод: Результаты расчетов показали, что рентабельность перевозок увеличилась на 13,6 %, положительное влияние оказало перевыполнение прибыли от автоперевозок на 532,3 тыс. руб., что привело к увеличению рентабельности перевозок на 11,7%, и уменьшению общей суммы затрат автоперевозок на 236,9 тыс. руб., что привело к увеличению рентабельности перевозок на 1,7 %.
Глава VIII. Анализ использования основных производственных фондов
Анализ эффективности использования ОПФ выполняем определяя изменение одного из основных показателей характеризующих уровень использования ОС в производстве – фондоотдачи (ФО).
Определение влияния на фондоотдачу изменения доходов и стоимости основных производственных фондов.
– расчет фондоотдачи по плану и факту
ФО = 1,28(руб/руб)
 (руб/руб)
Sопф – среднегодовая стоимость основных производственных фондов
8.2 Расчет влияния доходов на фондоотдачу:
8.2.1 аналитическое значение фондоотдачи при фактических доходах:
ФО =
 (руб/руб)
ФО
=
 (руб/руб)
8.2.2 изменение фондоотдачи в зависимости от доходов:
ФОд
= ФО
– ФО (руб/руб)
ФОд
= 1,34-1,28=0,06(руб/руб)
Вывод: в результате перевыполнения доходов на 295,4 тыс. руб. фондоотдача увеличилась на 0,06 руб/руб.
Расчет влияния стоимости основных производственных фондов на ФО:
аналитическое значение фондоотдачи при фактической стоимости ОПФ:
ФО =
 (руб/руб)
ФО=
 (руб/руб)
изменение фондоотдачи в зависимости от стоимости основных производственных фондов:
ФОSопф
= ФО
– ФО (руб/руб)
ФОSопф
=1,19-1,28=-0,09 (руб/руб)
Вывод: в результате увеличения стоимости основных производственных фондов на 345,3 тыс. руб. фондоотдача уменьшилась на 0,09 руб/руб.
Проверка расчетов:
1,25-1,28=0,06-0,09
-0,03=-0,03
Определение влияния на фондоотдачу изменения производительности труда и фондовооруженности.
Для анализа фондоотдачи в зависимости от производительности труда и фондовооруженности используем формулу:
ФО
=
 (руб/руб)
Wвод – производительность труда водителя (руб)
ФВ – фондовооруженность (руб/чел)
расчет планового и фактического уровня фондовооруженности:
ФВ
=
 (руб)
ФВ
=
 (тыс. руб.)
 (руб)
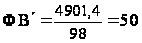 ,
(тыс. руб.)
расчет планового и фактического уровня среднегодовой производительности труда:
Wвод = 61,38 (руб/чел)
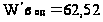 (руб/чел)
расчет аналитического уровня фондоотдачи при фактической производительности труда:
ФО (руб/руб)
ФО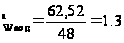 (руб/руб)
расчет изменения фондоотдачи под влиянием среднегодовой производительности труда:
ФОWвод
= ФО – ФО (руб/1руб)
ФОWвод
=1,3-1,28=0,02 (руб/1руб)
Вывод: в результате увеличения среднегодовой производительности труда на 1,14 руб/чел фондоотдача увеличилась на 0,02 руб/руб.
расчет аналитического уровня фондоотдачи при фактической фондовооруженности:
ФО =
 (руб/руб)
ФО=
 (руб/руб)
расчет изменения фондоотдачи под влиянием изменения фондовооруженности труда:
ФОфв
= ФО –
ФО (руб/1руб)
ФОфв
=1,23-1,28=-0,05(руб/1руб)
Вывод: в результате увеличения фондовооруженности на 2 тыс. руб., фондоотдача снизилась на 0,05 руб/1руб.
Проверка расчетов:
1,25-1,28=0,02-0,05
-0,03=-0,03
Таблица №9
Анализ фондоотдачи
|
Анализируемый показатель |
план | факт | Изменение фондоотдачи в зависимости от: | |||
| доходов | стоимости ОПФ | Производительности труда |
Фондово оруженности |
|||
|
Фондоотдача руб/руб |
1,28 | 1,25 | 0,06 | -0,09 | 0,02 | -0,05 |
Вывод 1: Расчёты показали что фондоотдача снизилась на 0,03 руб/1руб, положительное влияние оказало перевыполнение доходов на 295,4 тыс. руб. в результате фондоотдача увеличилась на 0,06 руб/руб. Отрицательное влияние оказало увеличение стоимости основных производственных фондов на 354,3 тыс. руб. в результате фондоотдача уменьшилась на 0,09 руб/руб.
Вывод 2: Расчёты показали что фондоотдача снизилась на 0,03 руб/руб, положительное влияние оказало увеличение среднегодовой производительности труда на 1,14 руб/чел, а отрицательное влияние увеличение фондовооруженности на 2 тыс. руб.
Глава IX. Анализ эффективности использования оборотных средств
Расчет количества оборотов оборотных средств по плану и факту:
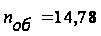 (обор)
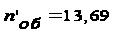 (обор)
Sоб.ср. – среднегодовая стоимость оборотных средств (тыс. руб.)
Расчет времени оборота (Тоб) оборотных средств по плану и факту:
Тоб
=
 (дн)
Тоб
=
 (дн)
Т’об
=
 (дн)
Т’об
=
 (дн)
Расчёт влияния доходов на количество оборотов оборотных средств и время оборота оборотных средств:
аналитическое значение количества оборотов и времени оборота оборотных средств при фактических доходах:
 (обор)
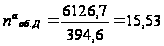 (обор)
 (дн)
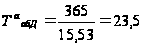 (дн)
Дк- количество календарных дней в году
изменение количества оборотов и времени оборота оборотных средств в зависимости от доходов:
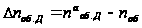 (обор)
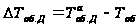 (дн)
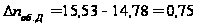 (обор)
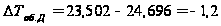 (дн)
Вывод: в результате увеличения доходов на 295,4 т.руб. ,количество оборотов увеличилось на 0,75(обор),а время оборота оборотных средств уменьшилось на 1,2(дн)
Расчёт влияния суммы оборотных средств на количество оборотов и времени оборота оборотных средств:
аналитическое значение количества оборотов и времени оборота оборотных средств при фактической стоимости оборотных средств:
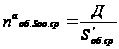 (обор)
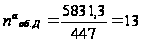 (обор)
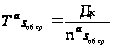 (дн)
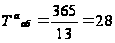 (дн)
изменение количества оборотов и времени оборота оборотных средств в зависимости от их стоимости:
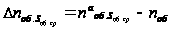 (обор)
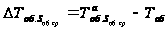 (дн)
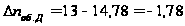 (обор)
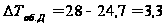 (дн)
Вывод: в результате увеличения стоимости оборотных средств на 49,4 т.руб. количество оборотов уменьшилось на 1,78(обор) ,а время оборота оборотных средств увеличилось на 3,3(дн)
Проверка расчётов:
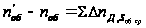
13,69-14,78=0,75-1,78
1,1 1,1
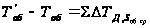
26,7-24,7=-1,2+3,3
2=2
Таблица № 15
|
Анализируемый показатель |
План | Факт | Изменение анализируемого показателя | |
| В зависимости от доходов | В зависимости от стоимости оборотных средств | |||
| Количество оборотов оборотных средств | 14,78 | 13,69 | 0,75 | -1,2 |
| Время оборота оборотных средств | 24,7 | 26,7 | -1,78 | 3, |
Вывод: Расчеты показали что количество оборотов снизилось на 1,1 оборот, а время оборота оборотных средств увеличилось на 2 дня. Положительное влияние оказало увеличение доходов на 295,4 т.руб., а отрицательное увеличение стоимости оборотных средств на 49,4 т.руб.
Определение величины экономии оборотных средств
Расчет аналитической потребности оборотных средств при фактических доходах и плановом количестве оборотов
 (руб.)
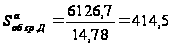 (тыс. руб.)
расчет изменения суммы оборотных средств в зависимости от доходов:
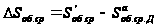 (руб)
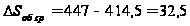 (тыс.руб)
расчёт аналитической потребности оборотных средств при фактическом количестве оборотов и плановых доходах:
 (руб)
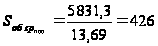 (руб)
расчёт изменения суммы оборотных средств в зависимости от их количества оборотов:
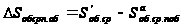 (руб)
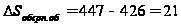 (руб)
Проверка расчётов анализа привлечённых оборотных средств:
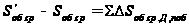
447-394,6=32,5+21
52,4=53,5
Вывод: Расчёты показали, что оборотные средства используются эффективно. В результате увеличения оборачиваемости оборотных средств предприятие высвободило денежные средства в размере 30 т.руб., которые направило на решение социальных вопросов.
Заключение и рекомендации
На основании проведенного анализа следует сделать вывод, что в целом предприятие сработало эффективно. Отметим положительные и отрицательные стороны деятельности и влияния на результаты работы внешних и внутренних показателей-факторов.
В анализируемом периоде отмечается перевыполнение плана грузооборота на 118,8 тыс.руб, что произошло, за счет увеличения времени в наряде, грузоподъемности, коэффициента использования грузоподъемности, а как же уменьшением времени под погрузкой и разгрузкой. Перевыполнение плана грузооборота повлияло на увеличение доходов от автоперевозок, так же на их увеличение оказало влияние: увеличение численности работающих, производительности труда, доходной ставки.
Удельная норма расхода топлива снизилась на 0,00082 л/ткм. На основании выполненных расчетов наибольшее положительное влияние на уменьшение удельного расхода топлива оказало увеличение грузоподъемности. За счет сэкономленного топлива предприятие выполнит дополнительно 59 ткм транспортной работы.
Производительность труда одного водителя увеличилась. Положительное влияние на полученный результат оказали: увеличение количества рабочих дней и увеличение средней часовой выработки.
Фонд оплаты труда увеличился на 46,8 тыс. руб. в результате увеличения средней заработной платы и увеличения численности водителей .
Себестоимость одного ткм снизилась,на результат повлияли такие технико-эксплуатационные показатели, как грузоподъемность, коэффициент использования грузоподъемности, коэффициент использования пробега.времени ,простоя под погрузкой-разгрузкой В следствие этого общая сумма затрат на автоперевозки сократилась. Это говорит о положительных результатах работы предприятия, так как наблюдается снижение себестоимости 1 ткм и уменьшение затрат на автоперевозки.
Снижение общих затрат на автоперевозки и увеличение доходов привело к увеличению прибыли. Прибыль от перевозок автотранспортного предприятия возросла за счет роста грузооборота и снижение себестоимости 1 ткм.
В следствие увеличение прибыли на и снижение затрат на перевозки на тыс. руб наблюдается рост реантабельности .
Произошло ускорение оборачиваемости оборотных средств, и уменьшения количества оборотов, что показывает, что финансовое состояние улучшилось .
Рекомендации:
Для того, чтобы в последующем периоде автотранспортная организация сработала эффективно и выполнила план по объему перевозок, грузообороту и доходам необходимо:
- Улучшить эффективность подвижного состава за счет:
Внедрение рациональных маршрутов
Внедрение полутора и двухсменного режимов работы
Улучшение технического состояния парка подвижного состава
Обеспечение квалифицированными кадрами водителей в нужном объеме
Учитывая срочность и расстояние перевозки
Увеличить грузоподъемность парка за счет внедрения автомобилей с более высокой грузоподъемностью.
Увеличить производительность подвижного состава за счет улучшения технико-эксплутационных показателей.
Список используемой литературы
Баканов М.И. «Теория экономического анализа»: учебник М.И. Баканов, А.Д. Шеремет.- 9-е изд., доп. И перераб.- М.: «Финансы и статистика», 2001-416 с.
Малеева А.В. «Анализ производственно- финансовой деятельности автотранспортных предприятий»: учебник А.В. Малеева , О.Г. Томаревская, Н.В. Симакова; под ред. З.И. Аксеновой.-М.: Транспорт,1900-319 с.
Методические указания по выполнению курсовой работы для специальности 0601 «Анализ хозяйственной деятельности предприятия» Папина Н.П., Омск, ГОУ СПО «ОАТК»2006
Чечевицына Л.Н. «Экономический анализ»: учебное пособие Чечевицына -2-е изд., доп. и перераб.- Ростов нД: Феникс,2003-475 с.
Размещено на