Основные формы и системы оплаты труда
– для возврата сумм, излишне выплаченных работнику вследствие счетных ошибок, а также сумм, излишне выплаченных работнику, в соответствии со ст. 155 и 157 ТК РФ;
– при увольнении работника до окончания рабочего года, в счет которого он получил ежегодный оплачиваемый отпуск, за неотработанные дни отпуска;
– для возмещения ущерба, причиненного по вине работника предприятию (ст. 238 ТК РФ);
3) удержания, производимые по согласованию между работником и работодателем:
– алиментов по письменному заявлению работника;
– сумм в погашение займов, кредитов, выданных работнику;
– профсоюзных взносов;
– на благотворительные цели.
Общий размер всех удержаний при каждой выплате заработной платы не может превышать 20%, в случаях, предусмотренных ФЗ, а также при удержании по нескольким исполнительным – 50% заработной платы, причитающейся работнику (ст. 138 ТК РФ). При удержании из заработной платы при отбывании исправительных работ, взыскании алиментов на детей, возмещении вреда здоровью другого лица и др. размер удержаний из заработной платы не может превышать 70%.
Плательщиками НДФЛ являются физические лица, получившие доходы. Доходами признаются заработная плата, дивиденды, проценты, арендная плата. Физические лица делятся на резидентов – пребывающих на территории РФ не менее 183-х календарных дней и нерезидентов – остальные. Резидент обязан уплачивать налог на доходы вне зависимости от места их получения (ст. 209 НК РФ). Нерезиденты должны платить НДФЛ только с доходов, полученных на территории РФ. Обязанность по уплате НДФЛ возложена ст. 226 НК РФ на работодателей (налоговых агентов). Кроме того, самостоятельно физические лица уплачивают НДФЛ в случае получения следующих доходов: по договорам гражданско-правового характера, найма или аренды с другими физическими лицами, доходы за пределами РФ (только для резидентов), доходы от налогового агента без удержания им НДФЛ.
В соответствии со ст. 24 НК РФ налоговые агенты в целях достоверного учета доходов физических лиц и своевременной и правильной уплаты учитывают как начисленные, так и выплаченные физическому лицу доходы, рассчитывают, удерживают и перечисляют налог в бюджет, по концу года сдают в ИФНС отчетность по НДФЛ по каждому физическому лицу.
Ст. 224 НК РФ предусматривает четыре вида ставок НДФЛ.
Для доходов, обкладываемых 13%, налоговая база определяется как денежное выражение таких доходов, уменьшенных на сумму налоговых вычетов (стандартных, социальных, имущественных и профессиональных). Стандартные налоговые вычеты включают: вычет в размере 3000 руб. – инвалидам ВОВ, инвалидам, перенесшим лучевую болезнь; 500 руб. – инвалиды I, II группы, афганцы, чернобыльцы; 400 руб. – всем остальным сотрудникам, пока их совокупный доход не достиг 40000 руб.; 1000 руб. – на каждого ребенка в возрасте до 18 лет, если учится на дневном отделении, то до 24 лет, пока совокупный доход не достигнет 280000 руб. По п. 2 ст. 224 НК РФ налоговая ставка 35% устанавливается для следующих доходов: выигрыши в лотерею, выигрыши и призы в конкурсах в части превышения 2000 руб. в течение налогового периода, страховые выплаты по договорам добровольного страхования на срок менее 5-ти лет в части превышения сумм взносов, процентные доходы по вкладам в банках в части превышения суммы и др. По п. 3 ст. 224 НК РФ налоговая ставка 30% устанавливается для доходов, получаемых нерезидентами. Ст. 217 НК РФ устанавливает налоговую ставку в размере 9% для доходов от долевого участия в деятельности организаций, полученных в виде дивидендов.
Для расчета НДФЛ используют расчетно-платежную ведомость, в которой сумма НДФЛ определяется в графе «Удержано и зачтено». Или если расчетная и платежная ведомости ведутся отдельно, то НДФЛ рассчитывается в расчетной ведомости также в графе «Удержано и зачтено». Также сведения об удержаниях и вычетах работников отражаются в лицевом счете.
2. Анализ использования труда и заработной платы
2.1 Краткая характеристика организации ОАО «Надежда»
17 сентября 2000 г. было принято решение о начале работы швейной организации ОАО «Надежда». Постановлением главы администрации г. Воронежа №581 от 14.10.2001 г. было зарегистрировано Акционерное общество открытого типа – Воронежская акционерная промышленно-торговая фирма «Надежда». Ее местонахождение: г. Воронеж, ул. Урицкого, 44. Цель общества: извлечение прибыли. Общество имеет гражданские права и несет обязанности, необходимые для осуществления любых видов деятельности, не запрещенных законом. Общество является юридическим лицом и имеет в собственности обособленное имущество, отражаемое на его самостоятельном балансе, включая имущество, переданное ему акционерами в счет оплаты акций. Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом. Органы управления общества: – общее собрание акционеров, – совет директоров, – генеральный директор, – правление,
– ликвидационная комиссия. Органом контроля за финансово-хозяйственной и правовой деятельностью общества является ревизионная комиссия.
Учетная политика ОАО «Надежды» предусматривает: бухгалтерский и налоговый учет в организации ведет бухгалтерия под руководством главного бухгалтера. В своей деятельности бухгалтерия руководствуется «Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ», рабочим планом счетов и другими нормативными документами.
Основной вид деятельности организации – пошив (производство и реализация) одежды для населения.
2.2 Анализ обеспеченности организации трудовыми ресурсами
Анализ использования труда и заработной платы работников начинают с анализа обеспеченности организации трудовыми ресурсами. От обеспеченности организации трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, степень использования оборудования, машин и как следствие – объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей. К основным задачам анализа относят:
изучение обеспеченности организации и ее структурных подразделений персоналом по количественным и качественным параметрам;
оценка эффективности использования персонала в организации;
выявление резервов более полного и эффективного использования персонала.
Обеспеченность организации трудовыми ресурсами определяется путем сравнения фактического количества работников по категориям и профессиям с плановой потребностью. Особое внимание уделяется анализу обеспеченности кадрами наиболее важных профессий.
Таблица 2.1. Обеспеченность организации трудовыми ресурсами
| Категория работников | Численность | Процент обеспеченности | |
| план | факт | ||
| Среднесписочная численность производственного персонала | 240 | 240 | 100 |
| В том числе рабочие | 170 | 174 | 102,4 |
| Из них: закройщики | 40 | 42 | 105 |
| швеи | 100 | 104 | 104 |
| вспомогательные рабочие | 50 | 48 | 96 |
| инженерно-технические работники и служащие | 50 | 46 | 92 |
В результате анализа обеспеченности организации ОАО «Надежда» трудовыми ресурсами, было выявлено, что среднесписочная численность персонала составляет 240 чел. и процент обеспеченности равен 100%; в том числе количество рабочих фактически превысило потребности на 2,4%; из них количество закройщиков и швей увеличилось на 5 и 4% соответственно, а количество вспомогательных рабочих и служащих снизилось на 4 и 8% соответственно. Таким образом, в ОАО «Надежда» имеется небольшая потребность в трудовых ресурсах, в частности, – это потребность во вспомогательных рабочих и инженерно-технических работниках.
Необходимо также анализировать качественный состав персонала организации по уровню квалификации.
Таблица 2.2. Состав рабочих по уровню квалификации
Разряд рабочих |
Тарифные коэффициенты |
Численность рабочих на конец года, чел. | |
| прошлый год | отчетный год | ||
| I | 1,00 | 12 | 8 |
| II | 1,30 | 17 | 15 |
| III | 1,69 | 22 | 27 |
| IV | 1,96 | 52 | 70 |
| V | 2,27 | 37 | 35 |
| VI | 2,63 | 22 | 27 |
| Итого | 162 | 182 | |
| Средний тарифный разряд рабочих | 3,93 | 4,04 | |
| Средний тарифный коэффициент | 1,95 | 1,98 | |
Средний тарифный разряд и средний тарифный коэффициент рабочих рассчитывается по средневзвешенной арифметической, и показывают квалификационный уровень работников. Квалификационный уровень во многом зависит от возраста, стажа работы, образования работников. Поэтому в процессе анализа изучают изменения в составе рабочих по этим признакам.
Численность рабочих в ОАО «Надежда» увеличилась в отчетном году на 20 чел. Значительно увеличилось количество работников по 4 разряду – на 18 чел. Средний тарифный разряд рабочих увеличился в отчетном году до 4,04, средний тарифный коэффициент увеличился до 1,98.
Таблица 2.3. Качественный состав трудовых ресурсов
Показатель |
Численность рабочих на конец года | Удельный вес, % | ||
| прошлый год | отчетный год | прошлый год | отчетный год | |
| Группы рабочих: | ||||
|
По возрасту, лет до 20 |
17 | 11 | 10,49 | 6,04 |
| от 20 до 30 | 17 | 27 | 10,49 | 14,84 |
| от 30 до 40 | 32 | 36 | 19,75 | 19,78 |
| от 40 до 50 | 32 | 53 | 19,75 | 29,12 |
| от 50 до 60 | 41 | 36 | 25,31 | 19,78 |
| старше 60 | 23 | 19 | 14,20 | 10,44 |
| Итого | 162 | 182 | 100 | 100 |
|
По образованию: начальное |
7 |
- |
4,32 |
- |
| незаконченное среднее | 36 | 38 | 22,22 | 20,88 |
| среднее, среднее специальное | 107 | 121 | 66,05 | 66,48 |
| высшее | 12 | 23 | 7,41 | 12,64 |
| Итого | 162 | 182 | 100 | 100 |
|
По страховому стажу, лет: до 5 |
17 | 22 | 10,49 | 12,09 |
| от 5 до 10 | 26 | 24 | 16,05 | 13,19 |
| от 10 до 15 | 32 | 45 | 19,75 | 24,73 |
| от 15 до 20 | 47 | 50 | 29,01 | 27,47 |
| свыше 20 | 40 | 41 | 24,69 | 22,53 |
| Итого | 162 | 182 | 100 | 100 |
По возрасту рабочих наибольший удельный вес в общей численности составляют работники возрастом от 50 до 60 лет в прошлом году и от 40 до 50 лет – в отчетном году. По уровню образования наибольший удельный вес составили работники, имеющие среднее и среднее специальное образование, как в прошлом, так и в отчетном году. По страховому стажу наибольший удельный вес составили работники, проработавшие от 15 до 20 лет по данным прошлого и отчетного года. Поскольку изменения качественного состава происходят в результате движения рабочей силы, то этому вопросу при анализе уделяется большое внимание.
Таблица 2.4. Данные о движении рабочей силы в организации
| Показатель | Прошлый год | Отчетный год |
Изменение +,- |
| Численность ППП на начало года | 170 | 210 | + 40 |
| Приняты на работу | 60 | 110 | + 50 |
| Выбыли | 20 | 50 | + 30 |
|
В том числе: по собственному желанию |
10 | 30 | + 20 |
| уволены за нарушение трудовой дисциплины | 2 | 8 | + 6 |
| Численность персонала на конец года | 210 | 270 | + 60 |
| Среднесписочная численность персонала | 200 | 240 | + 40 |
| Коэффициент оборота по приему работников | 0,30 | 0,46 | + 0,16 |
| Коэффициент оборота по выбытию работников | 0,10 | 0,21 | + 0,11 |
| Коэффициент текучести кадров | 0,06 | 0,16 | + 0,10 |
| Коэффициент постоянства кадров | 0,75 | 0,67 | – 0,08 |
Для характеристики движения рабочей силы в организации рассчитывают и анализируют динамику следующих показателей:
Коэффициент оборота по приему персонала (Кпр)
Кпр = Количество принятого на работу персонала / Среднесписочная численность персонала
Кпр за прошлый год = 60/200 = 0,30
Кпр за отчетный год = 110/240 = 0,46
2. Коэффициент оборота по выбытию (Кв)
Кв = Кол-во уволившихся работников / Среднесписочная численность персонала
Кв за прошлый год = 20/200 = 0,10
Кв за отчетный год = 50/240 = 0,21
3. Коэффициент текучести кадров (Ктк)
Ктк = Кол-во уволившихся работников по собственному желанию и за нарушение трудовой дисциплины / Среднесписочная численность персонала
Ктк за прошлый год = (10+2)/200 = 0,06
Ктк за отчетный год = (30+8)/240 = 0,16
4. Коэффициент постоянства состава персонала организации (Кпс)
Кпс = Кол-во работников проработавших весь год / Среднесписочная численность персонала
Кпс за прошлый год = (170–20)/200 = 0,75
Кпс за отчетный год = (210–50)/240 = 0,67
В процессе анализа необходимо изучить причины увольнения работников (по собственному желанию, сокращение кадров, нарушение трудовой дисциплины и др.). Напряженность в обеспечении организации трудовыми ресурсами может быть несколько снята за счет более полного использования имеющейся рабочей силы, роста производительности труда работников, интенсификации производства, комплексной механизации и автоматизации производственных процессов, внедрения новой, более производительной техники, усовершенствования технологии и организации производства. Если организация расширяет свою деятельность, увеличивает свои производственные мощности, создает новые рабочие места, то следует определить дополнительную потребность в трудовых ресурсах по категориям и профессиям и источники их привлечения.
В результате анализа данных по движению рабочей силы в ОАО «Надежда» было выявлено следующее: численность ППП на начало года увеличилась на 40 чел.; количество принятых на работу увеличилось на 50 чел., и соответственно коэффициент оборота по приему также увеличился на 0,16; количество выбывших увеличилось на 30 чел. в том числе по собственному желанию – на 20 чел. и за нарушение трудовой дисциплины – на 6 чел., что увеличило коэффициент оборота по выбытию на 0,11; численность персонала на конец года увеличилась на 60 чел.; среднесписочная численность персонала увеличилась на 40 чел.; коэффициент текучести кадров увеличился на 0,1, а коэффициент постоянства кадров снизился на 0,08.
2.3 Анализ использования фонда оплаты труда
Анализ использования трудовых ресурсов, рост производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки повышения его оплаты. В свою очередь, повышение уровня оплаты труда способствует росту его мотивации и производительности.
В связи с этим анализ расходования средств на оплату труда имеет исключительно большое значение. В процессе его необходимо осуществлять систематический контроль за использованием фонда оплаты труда (ФОТ), выявлять возможности его экономии за счет роста производительности труда. Различают фонд часовой, дневной и месячной заработной платы рабочих. Фонд часовой заработной платы рабочих – это фонд заработной платы за фактически отработанные человеко-часы по нормальной расценке работы. В него входят: оплата по основным сдельным расценкам; доплата сдельщикам по прогрессивным расценкам; повременная оплата по тарифным ставкам; оплата сверхурочных часов по нормальной расценке; премии повременщикам и сдельщикам. Фонд дневной заработной платы рабочих – это фонд заработной платы за отработанные человеко-дни. Он включает: весь часовой фонд заработной платы; доплаты за работу в сверхурочное время; оплату часов текущего простоя; оплата перерывов в работе кормящих матерей. Фонд месячной заработной платы рабочих – это полный фонд их заработной платы. В него входят: дневной фонд заработной платы; оплата очередных отпусков; оплата целодневных простоев; оплата за выслугу лет; стоимость бесплатных коммунальных услуг и натуральных выдач и прочие выплаты.
Приступая к анализу использования ФОТ, в первую очередь необходимо рассчитать абсолютное и относительное отклонение его фактической величины от плановой (базовой). Абсолютное отклонение рассчитывается как разность между фактически использованными средствами на оплату труда и базовым ФОТ в целом по организации, производственным подразделениям и категориям работников:

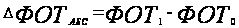
В 2008 году в целом по организации:
 = 3207,8 – 3950,4 = -742,6 тыс.
руб.
По категориям работников:
= 2111,6 – 2415,1 = -303,5 тыс.
руб. (рабочих),
= 455,8 – 558,0 = -102,2 тыс.
руб. (руководителей),
= 399,0 – 594,0 = -195,0 тыс.
руб. (специалистов),
= 241,4 – 383,3 = -141,9 тыс.
руб. (непромышленной
группы).
В 2007 году в целом по организации:
= 3806,2 – 4350,0 = -543,8 тыс.
руб.
По категориям работников:
= 2453,1 – 2807,3 = -354,2 тыс.
руб. (рабочих),
= 504,2 – 548,0 = -43,8 тыс.
руб. (руководителей),
= 521,8 – 602,2 = – 80,4 тыс.
руб. (специалистов),
= 327,1 – 392,5 = -65,4 тыс.
руб. (непромышленной
группы).
Из расчетов мы видим, что в 2008 г. фактическая экономия фонда зарплаты по сравнению с плановой составила 742,6 тыс. руб. По категориям работников также наблюдается экономия фонда зарплаты. В 2007 г. в целом по предприятию фактическая экономия фонда зарплаты по сравнению с плановой составила 543,8 тыс. руб. Также имеется экономия по категориям работников. В 2008 г. по сравнению с 2007 г. в ОАО «Надежда» наблюдалась абсолютная экономия фонда зарплаты на сумму 598,4 тыс. руб. (3806,2 – 3207,8).
Однако абсолютное отклонение само по себе не характеризует использования фонда зарплаты, так как этот показатель определяется без учета степени выполнения плана по производству продукции. Поэтому рассчитывается относительное отклонение. Относительное отклонение рассчитывается как разность между фактически начисленной суммой зарплаты и плановым фондом, скорректированным на коэффициент выполнения плана по производству продукции. Процент выполнения плана по производству продукции в 2008 г. составляет 103,5 (5437 тыс. руб. / 5250 тыс. руб.), а в 2007 г. – 102,2 (6664.5 тыс. руб./ 6520 тыс. руб.). Однако при этом необходимо учитывать, что корректируется только переменная часть фонда заработной платы, которая изменяется пропорционально объему производства продукции. Это зарплата рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты (Таблицы 2.5 и 2.6).
Таблица 2.5. Исходные данные для анализа ФОТ за 2008 г.
|
Вид оплаты |
Сумма зарплаты, тыс. руб. |
||
|
План |
Факт |
Отклонение |
|
|
1. Переменная часть оплаты труда рабочих 1.1. По сдельным расценкам 1.2. Премии за производственные результаты |
134,6 753,7 380,9 |
995,2 661,1 334,1 |
-139,4 -92,6 -46,8 |
|
2. Постоянная часть оплаты труда рабочих 2.1. Повременная оплата труда по тарифным ставкам 2.2. Доплаты 2.2.1. За сверхурочное время работы 2.2.2. За стаж работы 2.2.3. За простои по вине предприятия |
1143,7 618,5 525,2 - 453,0 72,2 |
1003,2 542,5 460,7 - 397,4 63,3 |
-140,5 -76 -64,5 - -55,6 -8,9 |
| 3. Всего оплата труда рабочих без отпускных | 2278,3 | 1998,4 | -279,9 |
|
4. Оплата отпусков рабочих 4.1. Относящаяся к переменной части 4.2. Относящаяся к постоянной части |
136,8 82,1 54,7 |
113,2 67,9 45,3 |
-23,6 -14,2 -9,4 |
| 5. Оплата труда служащих | 1535,3 | 1096,2 | -439,1 |
|
6. Общий фонд заработной платы. В том числе: переменная часть (п. 1. + п. 4.1.) постоянная часть (п. 2. + п. 4.2. + п. 5.) |
3950,4 1216,7 2733,7 |
3207,8 1063,1 2144,7 |
-742,6 -153,6 -589 |
|
7. Удельный вес в общем фонде зарплаты, %: переменной части постоянной части |
31,0 69 |
33,14 66,86 |
+2,14 -2,14 |
Таблица 2.6. Исходные данные для анализа ФОТ за 2007 г.
|
Вид оплаты |
Сумма зарплаты, тыс. руб. |
||
|
План |
Факт |
Отклонение |
|
|
1. Переменная часть оплаты труда рабочих 1.1. По сдельным расценкам 1.2. Премии за производственные результаты |
1080,3 708,6 371,7 |
948,8 622,4 326,4 |
-131,5 -86,2 -45,3 |
|
2. Постоянная часть оплаты труда рабочих 2.1. Повременная оплата труда по тарифным ставкам 2.2. Доплаты 2.2.1. За сверхурочное время работы 2.2.2. За стаж работы 2.2.3. За простои по вине предприятия |
1526 736,4 789,6 - 718,7 70,9 |
1340,4 646,8 693,6 - 631,3 62,3 |
-185,6 -89,6 -96 - -87,4 -8,6 |
| 3. Всего оплата труда рабочих без отпускных | 2606,3 | 2289,2 | -317,1 |
|
4. Оплата отпусков рабочих 4.1. Относящаяся к переменной части 4.2. Относящаяся к постоянной части |
201,0 91,5 109,5 |
163,9 74,1 89,8 |
-37,1 -17,4 -19,7 |
| 5. Оплата труда служащих | 1542,7 | 1353,1 | -189,6 |
|
6. Общий фонд заработной платы. В том числе: переменная часть (п. 1. + п. 4.1.) постоянная часть (п. 2. + п. 4.2. + п. 5.) |
4350,0 1171,8 3178,2 |
3806,2 1022,9 2783,3 |
-543,8 -148,9 -394,9 |
|
7. Удельный вес в общем фонде зарплаты, %: переменной части постоянной части |
27 73,0 |
26,87 73,13 |
-0,13 +0,13 |
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных):
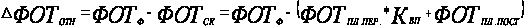 ,
где
 -относительное
отклонение
по фонду зарплаты;
 -
фонд зарплаты
фактический;
 -
фонд зарплаты
плановый,
скорректированный
на коэффициент
выполнения плана по выпуску продукции;
 и
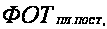 -
соответственно
переменная
и постоянная
сумма планового
фонда зарплаты;
 -
коэффициент
выполнения
плана по выпуску
продукции.
В
2008 г.:
=
3207,8 – (1216,7 * 1,035 + 2733,7) = -785,2 тыс.
руб.
В
2007 г.:
=
3806,2 – (1171,8 * 1,022 + 3178,2) = – 569,8 тыс.
руб.
При
расчете относительного
отклонения
по фонду зарплаты
можно использовать
так называемый
поправочный
коэффициент
(Кп), который
отражает удельный
вес переменной
зарплаты в
общем фонде.
Он показывает,
на какую долю
процента следует
увеличить
плановый фонд
зарплаты за
каждый процент
перевыполнения
плана по выпуску
продукции ( ):
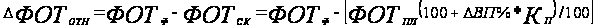
В
2008 г.:
=
3207,8 – [3950,4 * (100% + 3,5% * 0,31) / 100] = -785,2 тыс.
руб.
В
2007 г.:
=
3806,2 – [4350,0 * (100% + 2,2% * 0,27) / 100] = -569,8 тыс.
руб.
Следовательно, в данной организации имеется относительная экономия в использовании фонда зарплаты в размере: 785,2 тыс. руб. в 2008 г. и 569,8 тыс. руб. в 2007 г.
2.4 Анализ производительности труда работников
Производительность труда – это один из основных показателей эффективности использования труда. Уровень производительности измеряется либо затратами рабочего времени на производство единицы продукции, либо количеством продукции, производимой одним работником. Для оценки уровня производительности труда мы применили систему обобщающих, частных и вспомогательных показателей. К обобщающим показателям относятся среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работающего в стоимостном выражении. Частные показатели это затраты времени на производство единицы продукции определенного вида (трудоемкость продукции) или выпуск продукции определенного вида в натуральном выражении за один человеко-день или человеко-час. Вспомогательные показатели характеризуют затраты времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени. Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Расчет производительности труда одного работающего производится по следующей формуле:
 ,
где
 – объем
производства
продукции, тыс.
руб.
Т – среднесписочная численность промышленно-производственного персонала.
П за 2007 г.: = 79940 / 200 = 399,70 тыс. руб.
П за 2008 г.: = 103423 / 240 = 430,93 тыс. руб.
Трудоемкость продукции (Темк), характеризующая производительность труда как затраты рабочего времени на единицу продукции, определяется по формуле:
 ,
где t –
отработанное
время в часах.
Темк за 2007 г.: = 280590 / 79940 = 3,51
Темк за 2008 г.: = 324913,68 / 103423 = 3,14
Снижение трудоемкости продукции – важнейший фактор повышения
производительности труда. Рост производительности труда происходит в первую очередь за счет снижения трудоемкости продукции, а именно за счет выполнения плана оргтехмероприятий (внедрение достижений науки и техники, механизация и автоматизация производительных процессов, совершенствование организации производства и труда), увеличение удельного веса покупных полуфабрикатов и комплектующих изделий, пересмотра норм выработки, замены устаревшего оборудования более прогрессивным, сокращения потерь рабочего времени. В ОАО «Надежда» по результатам расчетов, можно сделать вывод, о том, что трудоемкость в отчетном году снизилась по сравнению с прошлым годом на 0,37. Это снижение произошло в результате увеличения механизации и автоматизации производительных процессов и замены устаревшего оборудования.
Расчет среднегодовой выработки одного работника производится по формуле:
ГВппп = УД * Д * П * ЧВ, где
ГВппп – среднегодовая выработка одного работника;
УД – удельный вес рабочих в общей численности ППП;
Д – отработано дней одним рабочим за год;
П – средняя продолжительность рабочего дня;
ЧВ – среднечасовая выработка рабочего.
Таблица 2.7. Исходные данные для факторного анализа производительности труда
|
Показатель |
Прошлый год (2007 г.) |
Отчетный год (2008 г.) |
Изменение +,- |
| Объем производства продукции (Nв), тыс. руб. | 79940 | 103423 | +23483 |
|
Среднесписочная численность: промышленно-производственного персонала (ППП) в т.ч. рабочих |
200 150 |
240 174 |
+40 +24 |
| Удельный вес рабочих в общей численности промышленно-производственного персонала (УД) | 0,75 | 0,73 | -0,02 |
| Отработанно дней одним рабочим за год (Д) | 235 | 234 | -1 |
| Отработано часов всеми рабочими ч | 280590 | 324913,68 |
+44323,68 |
| Средняя продолжительность рабочего дня (П), ч. | 7,96 | 7,98 | +0,02 |
| Среднегодовая выработка одного работника (ГВппп), тыс. руб. | 399,70 | 430,93 | +31,23 |
|
Выработка рабочего: среднегодовая, тыс. руб. (ГВ) |
532,93 | 590,32 | +57,39 |
| среднедневная, руб. (ДВ) | 2267,80 | 2522,72 | +254,92 |
| среднечасовая, руб. (ЧВ) | 284,9 | 316,13 | +31,23 |
Проведем факторный анализ производительности труда и рассмотрим влияние каждого фактора (удельного веса рабочих в общей численности ППП; количества отработанных дней одним рабочим за год; средней продолжительности рабочего дня и среднечасовой выработки рабочего) на величину результативного показателя – среднегодовой выработки одного работника.
Используя метод цепных подстановок определяем:
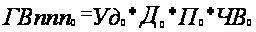 =
0,75*235*7,96*284,9 = 399,70 тыс. руб.
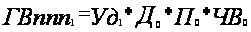 =
0,73*235*7,96*284,9 = 389,04 тыс. руб.
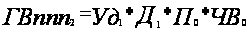 =
0,73*234*7,96*284,9 = 387,39 тыс. руб.
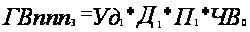 =
0,73*234*7,98*284,9 = 388,36 тыс. руб.