Обоснование товарной политики
Свою торговую марку ОАО «Фирма СЭЛМА» постоянно поддерживает, участвуя в международных и региональных специализированных и отраслевых выставках в Украине и за рубежом. Каждый год «Фирма СЭЛМА» участвует в 10-12 региональных специализированных выставках по машиностроению и металлообработке, в таких крупных городах как Киев, Днепропетровск, Запорожье, Харьков, Донецк, Кривой Рог. «Фирма СЭЛМА» является активным участником международных выставок. Участие в таких мероприятиях приносит большую пользу: как в определении мировых тенденций развития сварочного производства, так и в поиске новых партнёров.
Предприятие является призером множества дипломов и наград. Среди наиболее значительных наград предприятия можно назвать
- Диплом лауреата общенационального конкурса «Вища проба» за высокий технический уровень, качество и конкурентноспособность электросварочного оборудования
- Диплом и почетный знак «Лидер промышленности и предпринимательства Украины-2006» вручен Союзом промышленников и предпринимателей Украины (2006 год, Киев, Украина)
- Почётный диплом Торгово-Промышленной палаты Крыма за весомый вклад во внешнеэкономическую деятельность и активное участие в жизни палаты, а так же укрепление ее роли в развитии экономики Автономной Республики Крым. (5 июля, 2000 г., г. Симферополь)
- Международная награда «Золотая Звезда» за качество продукции и общий имидж фирмы (1994г., Мадрид, Испания)
- Международный приз «Хрустальный дракон» за технологию производства и качество продукции. (2001г., Мадрид, Испания).
Предприятие проводит работы, направленные на охрану окружающей среды, уходит от экологически вредных производств (гальваника, сварочные и малярные работы).
2.2. Анализ производственной деятельности и правовой формы предприятия
Предприятие действует на основании Гражданского и Хозяйственного Кодексов Украины и требований Закона Украины «О хозяйственных обществах», в соответствии с действующим законодательством и Уставом открытого акционерного общества Электромашиностроительный завод ОАО «Фирма СЭЛМА», утвержденным 03.09. 2004 г. Форма собственности исследуемого предприятия – коллективная.
Данная форма собственности достаточно широко распространена в Украине. Небольшая справка из курса предпринимательского права позволит дать общую характеристику этой формы собственности и ее особенностей. Акционерным обществом (АО) признается общество, имеющее уставный фонд, разделенный на определенное количество акций равной номинальной стоимости, и несущее ответственность по обязательствам только имуществом общества.
По уставу акционеры отвечают по обязательствам общества в пределах принадлежащих им акций. Управление завода осуществляют, согласно таким обязательным для акционерной формы управления, как общее собрание акционеров, Наблюдательный Совет, Ревизионная комиссия, Правление общества и Аппарат управления (рис.2.1).
 Рис.2.1.
Схема управления
ОАО «Фирма
СЭЛМА»
Производственно-организационная структура предприятия может быть охарактеризована с помощью рис.2.2.
Рис.2.4. Производственно-организационная структура ОАО «Фирма СЭЛМА».
Данная организационная структура в основном соответствует общепринятым структурам с подобной формой собственности.
Проведем анализ отдельных технико-экономических показателей деятельности предприятия. В качестве информационной базы исследования привлечем балансы и отчеты о финансовых результатах предприятия за три последних отчетных периода. Анализ изменений отразим с помощью табл.2.2. Данные баланса приведены на конец каждого отчетного периода.
Таблица 2.2.
Основные технико-экономические показатели деятельности
ОАО «Фирма СЭЛМА» за 2005-2007 годы
|
№ п/п |
Показатели | Ед. изм. |
Факт 2005 г. |
Факт 2006 | Факт 2007 г. | Отклонение 2006 г к 2005 г. | Отклонение 2007 г к 2006 г. | ||||
| Абсо-лютное, (+,-) | Рост,% |
Абсо- лютное, (+,-) |
Рост,% | ||||||||
| 1 | Необоро-тные активы |
Тыс. грн |
20325,0 | 20790,01 | 24013,6 | 465,01 | 102,29% | 3223,59 | 115,51% | ||
| 2 | стоимость основных средств |
Тыс. грн |
18523,2 | 18523,2 | 18523,2 | 0 | 100,00% | 0 | 100,00% | ||
| 3 | Оборотные активы |
Тыс. грн |
11425,3 | 14608,6 | 18972,9 | 3183,3 | 127,86% | 4364,3 | 129,87% | ||
| 4 | Объем реализации |
Тыс . грн |
60649,9 | 67551,9 | 81517,8 | 6902 | 111,38% | 13965,9 | 120,67% | ||
| 5 | Затраты произ-водства |
Тыс. грн |
47894,6 | 54523,1 | 64823,6 | 6628,5 | 113,84% | 10300,5 | 118,89% | ||
| Среднисписоч. Числен. работников | Чел. | 657 | 684 | 758 | 27 | 104,11% | 74 | 110,82% | |||
| 6 | Произво-дительность труда |
Т. грн. / чел |
92,313 | 98,76 | 107,543 | 6,447087719 | 106,98% | 8,783 | 108,89% | ||
| 7 | Фондое-мкость |
Грн/ Грн. |
0,305 | 0,274 | 0,227 | -0,030793057 | 89,90% | -0,04698 | 82,87% | ||
| 8 | Фондо-отдача |
Грн/ Грн. |
3,27426 | 3,646 | 4,400 | 0,372620669 | 111,38% | 0,753968 | 120,67% | ||
| 9 | Чистая прибыль |
Тыс. грн |
1568,5 | 966,2 | 2723,7 | -602,3 | 61,60% | 1757,5 | 281,90% | ||
| 10 | Рентабе-льность совокуп. капитала,% | % | 4,94% | 2,73% | 6,34% | -2,21% | 55,23% | 3,61% | 232,18% | ||
| 11 | Рентаб собст. капитала | % | 5,85% | 3,27% | 7,30% | -2,58% | 55,94% | 4,03% | 223,10% | ||
| 12 |
Рентаб. основных средств |
% | 8,47% | 5,22% | 14,70% | -3,25% | 61,63% | 9,48% | 281,61% | ||
| 13 | Рентаб. продаж | ,% | 3,27% | 1,77% | 4, 20% | -1,50% | 54,13% | 2,43% | 237,29% | ||
Проведем анализ изменений технико-экономических показателей, представленных в табл.2.2. За исследуемые периоды абсолютное значение стоимости (остаточной) основных средств остается неизменным. При этом эффективность использования основных средств характеризуется показателями фондоемкости и фондоотдачи (см. табл.2.2). По этим показателям имеет место следующая динамика изменений.
Имеет место позитивный рост показателя фондоотдачи, показатели фондоемкости операций в производстве незначительно снижаются. Наиболее высокое значение фондоемкости (0,305) в 2005 году.
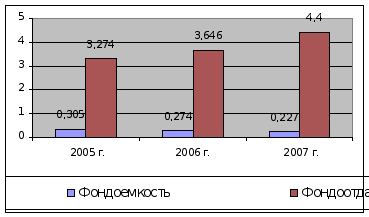
Рис.2.4. Динамика изменений показателей фондоемкости и фондоотдачи ОАО «Фирма СЭЛМА» за 2005-2007 годы
Проанализируем размеры необоротных и оборотных активов предприятия. На рис.2.5. представим соотношение оборотных и необоротных активов предприятия.
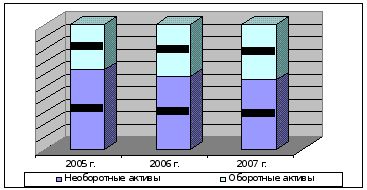
Рис.2.5. Динамика изменений необоротных и оборотных активов
Определено, что большая часть имущества ОАО «Фирма СЭЛМА» представлено необоротными активами, в части основных средств. При этом имеет место постепенный рост доли оборотных активов фирмы.
По сумме выручки предприятия по отчетным периодам в динамике наибольший абсолютный рост зафиксирован в 2007 году в размере 13965,9 тыс. грн. Динамику затрат и выручки представим на рис.2.6.
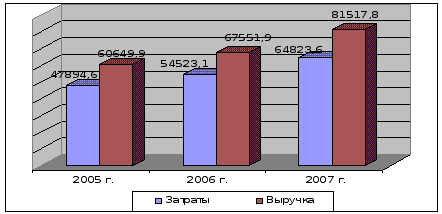
Рис.2.6. Динамика выручки и затрат ОАО «Фирма СЭЛМА»
Квалифицированный персонал предприятия увеличивается, отсюда высокие цифры производительности труда (рис.2.7).
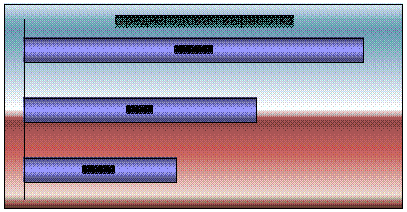
Рис.2.7. Динамика среднегодовой выработки ОАО «Фирма СЭЛМА»
В 2006 году относительный рост производительности труда составил 106,98%, а в 2007 году 108,89%.
Экономическая эффективность хозяйственной деятельности предприятия оценивается показателями прибыли и рентабельности. Характеристика абсолютной прибыльности предприятия в табл.2.2. представлена показателями чистой прибыли. Динамику данного показателя продемонстрируем на рис.2.8.
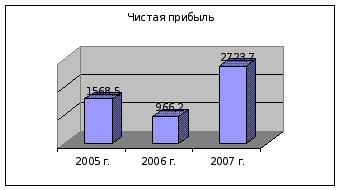
Рис.2.8. Динамика чистой прибыли ОАО «Фирма СЭЛМА»
По чистой прибыли в 2006 году зафиксировано ее снижение на 602,3 тыс. грн, в 2007 году рост чистой прибыли в сравнении с 2006 годом составил 1757,5 тыс. грн.
Оценим рентабельность капитала, активов и деятельности ОАО «Фирма СЭЛМА» в 2005-2007 гг. Во всех вариантах расчета показателей рентабельности используем значение чистой прибыли предприятия. Динамику основных показателей рентабельности представим с помощью рис.2.9.
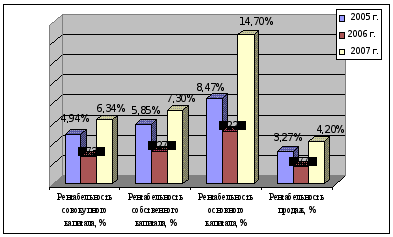
Рис.2.9. Динамика показателей рентабельности ОАО «Фирма СЭЛМА»
Наивысшие показатели рентабельности достигнуты по рентабельности основного капитала в 2007 году. В 2006 году зафиксировано наименьшее значение рентабельности по продажам.
Таким образом, определено, что ОАО «Фирма СЭЛМА» за 2005-2007 годы за исследуемые периоды значительно увеличило сумму имущества и выручки. Имеет место эффективность деятельности активов и капитала и производственной деятельности в каждом отчетном периоде Экономический потенциал ОАО «Фирма СЭЛМА» за 2005-2007 годы имеет явно выраженную тенденцию к увеличению объемов выручки от производственной деятельности.
2.3. Структура и методы управления повышением эффективности товарной политики ОАО «Фирма СЭЛМА»
Предлагаемая гамма оборудования включает в себя практически все известные типы оборудования для осуществления технологических процессов дуговой сварки и резки, при этом учитывает все возможные запросы потребителей. Освоение всей гаммы оборудования позволяет снизить себестоимость оборудования, наладить качественное гарантийное и послегарантийное обслуживание в объединенных сервисных центрах.
Продукцию электромашиностроительного завода ОАО «Фирма СЭЛМА» можно объединить в 10 ассортиментных групп. В табл.2.3. представлена доля каждой группы товаров в натуральном и денежном выражении, а также выручка от реализации продукции.
Таблица 2.3. Номенклатура выпускаемых изделий ОАО «Фирма СЭЛМА» в 2007 году
| Группа изделий | Выпуск за 2007 г., шт | Доля в итоге | Средняя стоимость изделия группы, грн. |
| Полуавтоматы сварочные | 3700 | 19% | 3000 |
| Трансформаторы | 4800 | 25% | 1250 |
| Выпрямители | 2800 | 13% | 2300 |
| БСН | 3500 | 18% | 1570 |
| Источники питания | 851 | 4% | 4700 |
| Оборудование для дуговой сварки | 1067 | 6% | 4500 |
| Агрегаты | 1600 | 8% | 3125 |
| Другое | 1160 | 7% | 3448 |
| Итого | 19130 | 100% | - |
Согласно данным табл.2.3. наибольшую долю в объеме реализуемой продукции предприятия 25% составляют тpансфоpматоpы, доля в выручке составляет 13%. Тpансфоpматоpы ТДМ-250 и ТДМ-315 разработаны по результатам маркетинговых исследований. Второе место по объему выпуска за 2007 год занимают полуавтоматы сварочные, доля в общем объеме выпуска продукции составляет 19%, а доля в выручке выше и составляет 23% за счет высокой цены на оборудование. Блоки снижения напряжения занимают третье место по величине выпускаемых изделий в общем итоге за 2007 год и составляют 18%, доля в выручке составляет 12%. Рассмотрим динамику выпуска изделий за ряд лет с 2003 по 2007 годы с помощью рис.2.10.
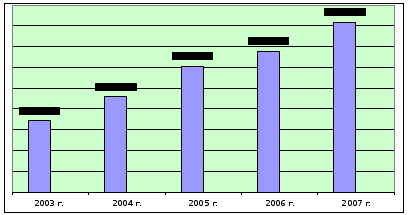
Рис.2.10. Динамика производства и реализации продукции ОАО «Фирма СЭЛМА в стоимостном выражении
Динамика внутренних и внешних продаж предприятия в процентном выражении может быть представлена рис.2.11.
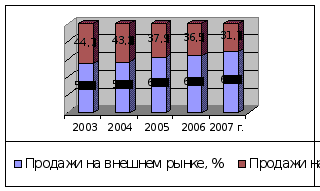
Рис.2.11. Динамика реализации продукции ОАО «Фирма СЭЛМА» на внешнем и внутреннем рынке в процентном выражении
Всего предприятие на территории Украины имеет 18 дилеров, а в Ближнем Зарубежье - 25. За последний 2008 год появилось 4 новые организации – дилера, представляющих продукцию предприятия на украинском рынке.
Стратегия товарной политики ОАО «Фирма СЭЛМА» направлена на расширение экспортных поставок. В табл.2.4. приведены страны, в которые предприятие поставляло оборудование в 2007 г. в процентном и денежном выражении.
Таблица 2.2. Доля экспорта продукции ОАО «Фирма СЭЛМА» в 2007 году
| Страна | Доля экспорта,% |
| Азейрбаджан | 0,01 |
| Белоруссия | 0,47 |
| Вьетнам | 0,33 |
| Грузия | 0,06 |
| Иордания | 0,17 |
| Казахстан | 0,9 |
| Кения | 0,09 |
| Литва | 0,02 |
| Молдова | 1,12 |
| Россия | 63,96 |
| Сингапур | 0,67 |
| Таджикистан | 0,42 |
| Туркмения | 0,04 |
| Турция | 0,03 |
| Итого | 68,29 |
«Фирма СЭЛМА» экспортирует товары косвенным методам в Россию в размере 63,96%, российские предприятия – главные партнеры предприятия. Работа представительств предприятия в России была разделена по территориальному принципу – Московское представительство реализует продукцию на всей территории РФ кроме южных регионов РФ и Кавказа, где торговлю осуществляет Ростовское представительство. Такое распределение было зафиксировано документально Положением о совместной деятельности представительств ОАО «Фирма СЭЛМА» в РФ от 10.04. 2004 года. По представительствам экспортируемая в Россию продукция выглядит следующим образом – 63% через Московское представительство и 37% через Ростовское. Наиболее крупными покупателями являются также страны СНГ: Молдова, Казахстан, Белоруссия, Грузия, Таджикистан и др. Наиболее крупным импортером дальнего зарубежья является Сингапур.
Специалисты и работники ОАО «Фирма СЭЛМА» постоянно ведут работу по модернизации и внедрению нового, более совершенного оборудования. Так, за последние пять лет было внедрено 36 новых изделий, а также модернизировано – 136 изделий. Динамика внедрения новых изделий в производство и модернизации сварочного оборудования за 5 лет приведена на рис.2.12.
В 2004 и 2007 году было модернизировано 38 изделий, эта величина максимальная за 5 последних лет. А в 2003 году было модернизировано лишь 12 изделий, данное значение является минимальным. Наибольшее число новых изделий внедрено в 2006 году (11 штук), а минимальное – 4 изделия в 2007 году. Позитивным фактором развития производства и технологий служит то, что в процессе производства продукции предприятие сокращает использование экологически вредных производств.
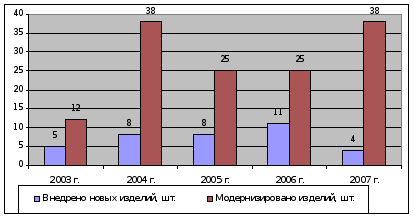
Рис.2.12. Динамика внедрения новых изделий и модернизации сварочного оборудования ОАО «Фирма СЭЛМА»
Гарантийный срок на оборудование ОАО «Фирма СЭЛМА» - 2 года. В течение этого срока фирма осуществляет гарантийный ремонт и бесплатную поставку запасных частей. Фирма «СЭЛМА» активно использует стратегию послепродажного обслуживания своей продукции. Как для отечественных, так и для зарубежных клиентов практикуется организация тренингов и консультаций по эксплуатации выпускаемого оборудования, проводятся занятия в собственном выставочном зале и испытательной лаборатории. По желанию клиента ведущие специалисты фирмы проводят весь комплекс пуско-наладочных работ. Широкая сеть региональных представительств в России и Украине позволяет фирме сопровождать продукцию сервисным обслуживанием в регионах.
Таким образом, анализ товарной политики позволил выявить что на ОАО «Фирма СЭЛМА» имеет место широкая ассортиментная гамма продукции, в целом продукцию предприятия можно объединить в 10 ассортиментных групп, при этом наибольшую долю в объеме реализуемой продукции составляют тpансфоpматоpы - 25%, второе место по объему выпуска занимают полуавтоматы сварочные, а блоки снижения напряжения на третьем месте по величине выпускаемых изделий в общем итоге. Каждая товарная группа имеет в свою очередь подгруппы товаров, которые отличаются по техническим характеристикам и ценам. Изделиям предприятия присвоен собственный товарный знак. Сбыт товаров основан на привлечении посредников-дилеров, которые представляют продукцию предприятия на Украине и за ее пределами. Всего предприятие на территории Украины имеет 18 дилеров, а в Ближнем Зарубежье - 25. Российские предприятия – главные партнеры предприятия. Специалисты и работники ОАО «Фирма СЭЛМА» постоянно ведут работу по модернизации и внедрению нового, более совершенного оборудования. Так, за последние пять лет было внедрено 36 новых изделий, а модернизировано – 136 изделий. Как для отечественных, так и для зарубежных клиентов практикуется организация тренингов и консультаций по эксплуатации выпускаемого оборудования, проводятся занятия в собственном выставочном зале и испытательной лаборатории.
2.4. Внутренние факторы повышения эффективности работы предприятия
Работа конструкторского отдела предприятия связана с разработкой новых изделий и модернизацией старых. Следует отметить, что разработка новых изделий проводится на основе маркетинговых исследований, которые чаще всего проводится внутренними силами предприятия без использования консалтинговых фирм и служб. Отделом маркетинга предприятия в настоящее время проводится разработка нескольких новых изделий, которые имеют большие перспективы в плане реализации на потребительском рынке.
В разработке находится новая товарная линия трансформаторов тока серии ТТЭ. Данный тип трансформаторов применяется для монтажа на панель при помощи кронштейнов или на шину при помощи специальной распорки в стационарных установках частоты 50 Гц напряжением до 660В включительно, где необходимо осуществить учет электроэнергии, либо передать информационный сигнал измерительным приборам и устройствам управления и защиты.
Отличительные особенности данного изделия заключаются в следующем - неразборный корпус трансформатора выполнен из самозатухающей пластмассы, что делает невозможным доступ ко вторичной обмотке и отвечает требованиям электробезопасности при эксплуатации. Учтена возможность опломбирования прозрачной крышки клеммных зажимов вторичной обмотки, что является обязательным при установке в схемах учета электроэнергии, т.к исключает несанкционированный доступ к вышеуказанным клеммам и отвечает требованиям электробезопасности при эксплуатации. Оценивается позитивно возможность установки кабеля или шин различных сечений в универсальное окно трансформатора. Особыми преимуществами данного изделия выступают также малые габариты и вес. Аналогов данному трансформатору в настоящее время не существует в Украине и за рубежом. При этом фирма планирует поднять гарантийный срок эксплуатации изделия до 5 лет; а средний срок службы планируется не менее 25 лет.
Данное изделие, вернее возможности его производства и реализации вызвало большой интерес потенциальных покупателей. Так по данным службы маркетинга и сбыта предприятия, приобрести данное изделие сразу готовы 65% украинских партнеров и 35% зарубежных (рис.2.13).
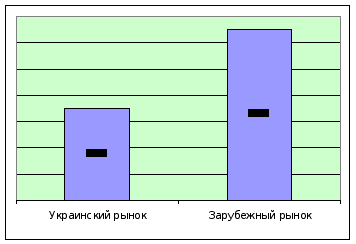
Рис.2.13. Заинтересованность в приобретении товара в Украине и за рубежом.
Представленный опытный образец трансформаторов тока серии ТТЭ на последней выставке «Электорооборудование-2008» заинтересовал новых партнеров в РФ, по итогам выставки заключено 15 дилерских соглашений. При этом в Украине готовы к сотрудничеству 25 новых партнеров и подтвердили готовность представлять продукт на рынке все старые дистрибьюторы. Предприятие заинтересовано в разработке нового бренда и привлекает всех заинтересованных дизайнеров и инженеров с тем, чтобы новый товар был узнаваем и известен. Дилерская сеть ОАО «Фирмы СЭЛМА» может вырасти до 80 агентов, при этом количество новых сервисных центров может увеличится на 15 единиц. На рис.2.14. представим возможные расширения дилерской и сервисной сети предприятия.
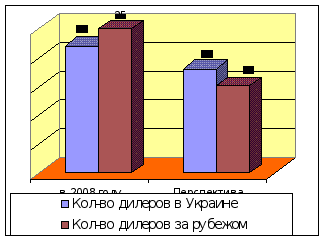
Рис.2.14. Возможности расширения сети дилеров ОАО «Фирма СЭЛМА»
По предварительным оценкам службы маркетинга данный товар сможет занять место лидера продаж в 2009 и последующих годах, при этом выручка предприятия сможет быть увеличена на 45% в 2009 году за счет реализации, в том числе и нового изделия составит 118 199 тыс. грн
Таким образом, разработка и внедрение инновации позволит ОАО «Фирма СЭЛМА» существенно увеличить рынки сбыта продукции, привлечь новых дилеров в Украине и за рубежом. Новый товар привлекает покупателей еще на этапе технологической апробации, а с учетом ближайшего внедрения в производство данный товар позволит значительно увеличить объемы и географию продаж.
Выводы по второй главе
1. Исследуемое в работе предприятия электромашиностроительный завод ОАО фирма «СЭЛМА» является одной из лидирующих фирм на Украине и ближнем зарубежье по производству электросварочного оборудования. Определено, что ОАО «Фирма СЭЛМА» за 2005-2007 годы за исследуемые периоды значительно увеличило сумму имущества и выручки. Имеет место эффективность деятельности активов и капитала и производственной деятельности в каждом отчетном периоде Экономический потенциал ОАО «Фирма СЭЛМА» за 2005-2007 годы имеет явно выраженную тенденцию к увеличению объемов выручки от производственной деятельности.
2. Анализ товарной политики позволил выявить что на ОАО «Фирма СЭЛМА» имеет место широкая ассортиментная гамма продукции, в целом продукцию предприятия можно объединить в 10 ассортиментных групп, при этом наибольшую долю в объеме реализуемой продукции составляют тpансфоpматоpы - 25%. Изделиям предприятия присвоен собственный товарный знак. Сбыт товаров основан на привлечении посредников-дилеров, которые представляют продукцию предприятия на Украине и за ее пределами. Всего предприятие на территории Украины имеет 18 дилеров, а в Ближнем Зарубежье - 25. Российские предприятия – главные партнеры предприятия. Специалисты и работники ОАО «Фирма СЭЛМА» постоянно ведут работу по модернизации и внедрению нового, более совершенного оборудования. Фирма имеет сервисные центры, минимальная гарантия на продукцию - 2 года.
3. Разработка и внедрение инновации позволит ОАО «Фирма СЭЛМА» существенно увеличить рынки сбыта продукции, привлечь новых дилеров в Украине и за рубежом. Новый товар привлекает покупателей еще на этапе технологической апробации, а с учетом ближайшего внедрения в производство данный товар позволит значительно увеличить объемы и географию продаж.
Глава 3. Разработка предложений и их экономическое обоснование по улучшению организации товарной политики ОАО «Фирма СЭЛМА»
3.1. Оценка резервов повышения эффективности товарной политики
В условиях финансового и экономической кризиса первоочередной стратегической задачей предприятия является расширение рынка сбыта продукции в российском регионе (основной партнер предприятия). Перспективным направлением реализации продукции предприятия служит новый географический рынок, соседствующий с Москвой и Московской областью, а именно Северный округ (Санк-Петербург и прилегающая к нему область). Материалы РосКомСтата и данные корпоративных отчетов, собранные за последний год отделом маркетинга ОАО «Фирма СЭЛМА». Рассмотрим таблично (табл.3.1) динамику продаж основных конкурентов завода в Северном округе (в основе лежат материалы Роскомстата и корпоративная информация фирм производителей).
Таблица 3.1.
Динамика продаж основных конкурентов ОАО «Фирма СЭЛМА»
(Санк-Петербург и прилегающая к нему область)
Название конкурирующей фирмы |
Суммы, тыс. грн. | Абсолютное изменение | Относительное изменение,% | |
| 1 полугодие |
3 квартал |
|||
| ПНПК (Пермь) | 35659 | 38719 | 3060 | 108,5 |
| ООО «Ребир» | 33324 | 31845 | -1479 | 95,56 |
| ИМЗ (Ижевск) | 29487 | 30248 | +761 | 102,5 |
| ОАО Электромашиностроительный завод | 27849 | 25441 | -2408 | 91,3 |
| Интерскол ИЖ | 26789 | 28797 | +2008 | 107,4 |
| ОАО Конаковский завод | 24564 | 25395 | +831 | 103,3 |
По данным табл.3.1. можно сделать вывод, что динамически растут продажи у ПНПК (Пермь), ИМЗ (Ижевск), Интерскол ИЖ – средний рост продаж для этих фирм составил в 2008 году 4.7%. Некоторые фирмы снизили к концу года свои позиции в среднем на 6, 5%. Приведенная статистика позволит провести сравнительный анализ пробных продаж ОАО «Фирма СЭЛМА» (одноразовых) в данном регионе, которые были проведены Заводом Фиолент в начале года (февраль), середине (июнь) и в конце 2008 года (ноябрь). На выставке-ярмарке оборудования продажи завода характеризовались следующими цифрами (табл.3.2).
Таблица 3.2.
Данные по выставкам-продажам продукции завода в Северном округе
| Показатель | Даты проведения продаж | Рост июня к февралю | Рост ноября к июню | ||
| Февраль 2008 г. |
Июнь 2008 г. |
Ноябрь 2008 г. |
|||
| Объемы продаж, тыс. грн. | 694 | 787 | 1000,2 | 113,4 | 127,3 |
Согласно данным табл.3.2. сравнительный анализ с конкурентами показывает, что предприятие имеет хорошие шансы занять одно из лидирующих мест по продажам своей продукции в данном регионе, за несколько дней года (15) предприятие сумело получить выручку в размере 3.3.%объема продаж основного конкурента ПНПК (Пермь). Эти же пробные продажи показали, что продукция предприятия пользовалась устойчивым спросом и основным конкурентным преимуществом нашей фирмы выступала привлекательная цена при высоком уровне качества продукции. Оптово-розничная цена завода была ниже позиций конкурентов на 2-3% и это обеспечило привлечение потребителей, по итогам выставок-продаж было заключено 15 договоров с предприятиями данного региона. Вышеперечисленные обстоятельства обусловили решение завода о создании представительства в северном округе (Санк-Петербург и прилегающая область).
Прогрессивным направлением в развитии и совершенствовании товарной политик предприятия должно стать также использование Интернет-магазина в данном представительстве. Создание сайта с информацией о новых видах продукции позволит проводить исследование рынка (изучать покупательский спрос) и одновременно формировать интерес покупателя к новинкам. Здесь же может быть подробная информация о участии предприятия в готовящихся выставках – продажах, ярмарках, форумах и других торгово-выствочных мероприятиях и характеристика продукции, представленной на них. Это позволит охватить еще больше аудитории, увеличив одновременно действенность рекламного носителя во много раз (реклама на сайте постоянна). Уровень оперативности при работе с потребителями в этом случае очень высок.
Таким образом, высокая востребованность новинок предприятия предполагает активные действия предприятия-открытие новых представительств, производств, совместных предприятий. В условиях экономического и финансового кризиса такие шаги могут обеспечить успешность товарной политики предприятия.
3.2. Разработка предложений и плана маркетинговой деятельности по повышению эффективности предприятия
Финансовая оценка данных предложений предусматривает оценку затрат на создание представительства в новом регионе. Представительство может быть построено с учетом участия иностранного партнера, в частности российского предприятия. В условиях финансового кризиса долевое участие в проекте позволит изыскать финансовые ресурсы для производства продукции и ее реализации на перспективном рынке. Оценим различные варианты реализации проекта (путем создания совместного предприятия) в табл.3.3. Реализация новинок предприятия будет служить залогом успешности предприятия на данном рынке (по результатам маркетинговых исследований). Большая часть производимой продукции будет реализована на новом региональном рынке (Санк-Петербург, Москва, Литва, Латвия).
Таблица 3.3.
Варианты создания и деятельности СП
| №п/п | Параметры СП | Варианты СП | |
| 1 вариант | 2 вариант | ||
| 1 | Объем производства, ед. | 36000 | 36000 |
| 2 | Объем реализации на внутреннем рынке, ед. | 16000 | 16000 |
| 3 | Объем реализации на внешнем рынке, ед. | 20000 | 20000 |
| 4 | Потребные капвложения, тыс. грн., в том числе | 40 000 | 35 000 |
| - вклад отечественного партера ОП | 24 0000(60%) | 10500 (30%) | |
| -вклад зарубежного партера (ЗП) | 16 000 (40%) | 24500 (70%) | |
| 5 | Размер долгосрочного кредита, тыс. грн. | - |
5250 50% вклада ОП |
| 6 | Порядок оплаты аренды земельного участка | Разовый в составе УФ 5 000 000 грн. |
Ежегодный платеж, 120 000 грн. |
| 7 | Отчисления в резервный фонд, тыс. грн. (10%) | 10461,260 | 7132,903 |
| 8 | Отчисления в фонд развития СП, тыс. грн. (5%) | 5230,630 | 3566,452 |
В табл.3.4. представим программу финансирования представленных выше вариантов СП.
Таблица 3.4.
Финансирование затрат на создание СП, тыс. грн.
| № | Элементы затрат | Всего затрат | Уставный фонд | Кредит ОП | |||||
| 1 | 2 | ОП | ЗП | ||||||
| 1 | 2 | ||||||||
| 1 | 2 | 1 | 2 | ||||||
| 1 | Основные средства | 2944 | 8000 | 2000 | 2000 | 944,0 | 6000 | ||
| 2 | Нематериальные активы | 275 | 275 | 150 | 170 | 125,0 | 500 | ||
| 3 | Проектирование СП | 495 | 495 | 150 | 195 | 345,0 | 350 | ||
| 4 | Аренда земельного участка | 5000 | - | 5000 | - | - | - | - | - |
| 5 | Строительство | 4530 | 4530 | 4000 | 205 | 530,0 | 650 | ||
| 6 | Основное оборудование | 10000 | 10000 | 3000 | 2000 | 7000 | 5000 | ||
| 7 | Вспомогательное оборудование | 2000 | 2000 | 1000 | 600 | 1000 | 500 | ||
| 8 | Производственная структура | 1750 | 1750 | 1000 | 600 | 750 | 500 | ||
| 9 | Социальная структура | 366 | 366 | 116.0 | 67,4 | 250 | 120,6 | ||
| 10 | Оборотные средства, в т. числе: | 12640 | 5000 | 7584 | 1557,6 | 5056 | 3634,4 | 5250 | |
| 11 | Запасы | 12600 | 2584 | 7560 | 1548,9 | 5000 | 3614,1 | 5250 | |
| 12 | Денежные средства | 40 | 44 |
24 | 8,7 | 56 | 20,3 | ||
| Итого, тыс. грн. | 40 000 | 35000 | 24000 | 7395,0 | 16000 | 17255 | 5250 | ||
Кредит для варианта СП номер два представим в таблице 3.5. Кредит будет погашаться с начислением процентов в конце каждого года, на протяжении пяти лет сумма кредита с процентами составит 7830 тыс. грн.
Таблица 3.5.
Условия кредитования и погашения кредита
| Годы | 1 год | 2 год | 3 год | 4 год | 5 год | Всего |
| Полученный кредит, тыс. грн. | 4350 | - | - | - | - | 4350 |
| Выплата основного долга, тыс. грн | - | - | 1450 | 1450 | 1450 | 4350 |
| Выплата процентов, тыс. грн. (20% годовых) | 870,0 | 870,0 | 870,0 | 580,0 | 290,0 |
3480 |
| Итого выплата за кредит, тыс. грн. | 870,0 | 870,0 | 2320 | 2030 | 1740 | 7830 |
В реализации проекта и его выборе важное значение имеет расчет операционных расходов планируемого совместного предприятия. Себестоимость проектных работ и работ, связанных с внедрением в производство новой высококонкурентной продукции представим в таблице 3.6.
Таблица 3.6.
Варианты расчета операционных расходов, тыс. грн.
| №п/п | Статьи операционных расходов | Варианты | |
| 1 вариант | 2 вариант | ||
| 1 | Сырье и материалы | 1260 | 9000 |
| 2 | Комплектующие изделия | 11340 | 515 |
| 3 | Оплата аренды земельного участка | - | 120 |
| 4 | Основная зарплата ОПР | 5040 | 2250 |
| 5 | Дополнительная зарплата ОПР | 504 | 225 |
| 6 | Отчисления на социальные мероприятия | 1774 | 792 |
| 7 | РСЭО | 1500 | 200 |
| 8 | Общепроизводственные расходы | 2520 | 480 |
| 9 | Административные расходы | 360 | 360 |
| 10 | Расходы на сбыт | 756 | 435 |
| 11 | Прочие операционные расходы | 146 | 125 |
| Итого операционные расходы | 25200 | 14500 | |
Расчет выручки от реализации продукции на различных региональных рынках (внутреннем и на экспорт) представим в табл.3.7.
Таблица 3.7.
Методика расчета выручки от реализации продукции
| № п/п | Пока-затели | 1 год | 2 год | 3 год | 4 год | 5 год | |||||
| 1 вар. | 2 вар. | 1 | 2 | 1 | 2 | 1 | 2 | 1 | 2 | ||
| 1 | Объем продаж, ед. в т. ч. | 36 000 | 36 000 | 90012 | 72164 | 94415 | 73159 | 96716 | 74682 | 99379 | 75565 |
| 2 | - на внутреннем рынке | 16 000 | 16 000 | 55392 | 37134 | 58357 | 37658 | 60031 | 38682 | 61657 | 39085 |
| 3 | -на экспорт | 20 000 | 20 000 | 34620 | 35030 | 36058 | 35501 | 36685 | 36000 | 37722 | 36480 |
| 4 | Цена, грн/ед, в т. ч. | ||||||||||
| 5 | - на вну-треннем рынке | 820 | 712,5 | 750 | 730 | 760 | 750 | 770 | 760 | 780 | 770 |
| 6 | -на экспорт | 920 | 350 | 800 | 520 | 820 | 530 | 840 | 540 | 850 | 550 |
| 7 | выручка на внутреннем рынке, тыс. грн. | 13120 | 11400 | 41544,0 | 27107,96 | 44351,32 | 28243,8 | 46223,87 | 29398,6 | 48092,46 | 30095,98 |
| 8 | выручка на экспорт, тыс. грн. | 18400 | 7000 | 27696,0 | 18215,6 | 29567,56 | 18815,53 | 30815,4 | 19440,0 | 32063,7 | 20064,0 |
| 9 | Итого выручка тыс. грн. | 31520 | 18400 | 69240,0 | 45323,56 | 73918,88 | 47059,33 | 77039,27 | 48838,6 | 80156,16 | 50159,98 |
3.3. Расчет экономической эффективности от усовершенствования товарной политики
Проведем расчет прибыли СП, основываясь на предыдущих расчетах и ее распределения между партнерами представим в табл.3.8.
Таблица 3.8.
Расчет чистой прибыли, остающейся в распоряжении СП
| № п/п | Показатели | 1 год | 2 год | 3 год | 4 год | 5 год | |||||
| 1 | 2 | 1 | 2 | 1 | 2 | 1 | 2 | 1 | 2 | ||
| 1 | Выручка от реализации, тыс. грн. | 31520 | 18400 | 69240,000 | 45323,560 | 73918,880 | 47059,330 | 77039,270 | 48838,600 | 80156,160 | 50159,980 |
| 2 | НДС, тыс. грн. | 6304 | 3680 | 13848,000 | 9064,712 | 1478,3776 | 9411,866 | 15407,854 | 9767,720 | 16031,232 | 10031,996 |
| 3 | Чистый доход (ВР), тыс. грн. | 25216 | 14720 | 55392,000 | 36258,848 | 59135,104 | 37647,464 | 61631,416 | 39070,880 | 64124,928 | 40127,984 |
| 4 | Операционные расходы, тыс. грн. | 25200 | 14500 | 25200,000 | 14500,000 | 25200,000 | 14500,000 | 25200,000 | 14500,000 | 25200,000 | 14500,000 |
| 5 | Прибыль от обычной деятельности (до налогообложения, тыс. грн. | 16 | 200 | 30192,000 | 21758,848 | 33935,104 | 23147,464 | 36431,416 | 24570,880 | 38924,928 | 25627,984 |
| 6 | Налог на прибыль (25%), тыс. грн. | 4 | 50 | 7548,000 | 5439,712 | 8483,776 | 5786,866 | 9107,854 | 6142,720 | 9731,232 | 6406,996 |
| 7 | Чистая прибыль, тыс. грн. | 12 | 150 | 22644,000 | 16319,136 | 25451,328 | 17360,598 | 27323,562 | 18428,160 | 29193,696 | 19220,988 |
| 8 | Отчисления в резервный фонд, тыс. грн. | 1,2 | 15 | 2264,400 | 1631,914 | 2545,133 | 1736,060 | 2732,356 | 1842,816 | 2919,370 | 1922,099 |
| 9 | Отчисления в фонд развития СП, тыс. грн. | 0,6 | 7,5 | 1132, 200 | 8159,56,8 | 1272,566 | 8680,29,9 | 1366,178 | 9214,08 | 1459,685 | 9610,49,4 |
| 10 | Выплаты по кредиту, тыс. грн. | - | 870 | 870 | 2320 | 2030 | 740 | ||||
| 11 | Остающаяся в распоряжении СП чистая прибыль, тыс. грн., в том числе | 10.8 | -742,5 | 19247,400 | 13870,396 | 21633,629 | 14754,188 | 23225,028 | 15661,906 | 24814,642 | 16337,100 |
| 12 | -ЗП,, тыс. грн. | 6.0 | - | 7698,960 | 9709,277 |
8653 452 |
10327,932 | 9290,011 | 10963,334 | 9925,857 | 11435,970 |
| 13 | -ОП, тыс. грн. | 4.0 | - | 11548,440 | 4161,119 | 12980,177 | 4426,256 | 13935,017 | 4698,572 | 14888,785 | 4901,130 |
Расчет интегрального экономического эффекта представим в табл.3.9.
Таблица 3.9.
Расчет интегрального экономического эффекта
| № п/п | Показатели | 1 год | 2 год | 3 год | 4 год | 5 год | |||||
| 1 | 2 | 1 | 2 | 1 | 2 | 1 | 2 | 1 | 2 | ||
| 1 | Капитальные вложения, тыс. грн. | 40000 | 29000 | - | - | - | - | - | - | - | - |
| 2 | Годовая прибыль, тыс. грн. | - | - | 22644,000 | 16319,136 | 25451328 | 17360,598 | 27323,562 | 18428,160 | 29193,696 | 19220,988 |
| 3 | Коэффициент дисконтирования,%(ставка банка 20%) | 1 | 1 | 0,5758 | 0,5758 | 0,4822 | 0,4822 | 0,4018 | 0,4018 | 0,3348 | 0,3348 |
| 4 | Чистый денежный поток | 40000 | 29000 | 13038,415 | 9396,559 | 12272,630 | 8371,280 | 10978,607 | 7404,435 | 9774,049 | 6435,187 |
| 5 | Чистая текущая стоимость | -40000 | -29000 | 13038,415 | 9396,559 | 12272,630 | 8371,280 | 10978,607 | 7404,435 | 9774,049 | 6435,187 |
| 6 | ЧТС нарастающим итогом, (Эи) | -40000 | -29000 | -26961,585 | -19603,441 | -14688,954 | -11232,161 | -3710,347 | -3827,726 | 6063,702 | 2607,460 |
Оба варианта СП можно принять в производство, так как ЧТС положительна.
Вывод по третьей главе
1. В условиях финансового и экономической кризиса первоочередной стратегической задачей предприятия является расширение рынка сбыта продукции в российском регионе (основной партнер предприятия). Перспективным направлением реализации продукции предприятия служит новый географический рынок, соседствующий с Москвой и Московской областью, а именно Северный округ (Санк-Петербург и прилегающая к нему область). сравнительный анализ с конкурентами показывает, что предприятие имеет хорошие шансы занять одно из лидирующих мест по продажам своей продукции в данном регионе Прогрессивным направлением в развитии и совершенствовании товарной политик предприятия должно стать также использование Интернет-магазина в данном представительстве.
2. Финансовая оценка данных предложений предусматривает оценку затрат на создание представительства в новом регионе. Представительство может быть построено с учетом участия иностранного партнера, в частности российского предприятия. Большая часть производимой продукции будет реализована на новом региональном рынке (Санк-Петербург, Москва, Литва, Латвия).
3. Оба варианта СП можно принять в производство, так как ЧТС положительна.
Заключение
В процессе работы над темой были сделаны следующие выводы и обобщения, внесены соответствующие предложения.
1. Рыночный успех является главным критерием оценки