Анализ эффективности использования основных производственных фондов на предприятии и поиск направлений улучшения их использования на примере ПУВКХ г. Енакиево
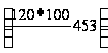 ,
коллектора
– 33,3%.
2.3 Показатели оценки эффективности использования основных производственных фондов
Важное значение имеет анализ изучения движения и технического состояния ОПФ, для этого рассчитаем следующие показатели, используя формулы (1.7), (1.8), (1.9), (1.10), (1.11), (1.12), (1.13), (1.14):
Коэффициент обновления:
Кобн.2003=1901/32158=0,059;
Кобн.2004=1057/33193=0,032;
Коэффициент выбытия:
Квыб.2003= - ;
Квыб.2004=22/32158=0,0007;
Коэффициент прироста:
Кпр.2003=1901/30257=0,063;
Кпр.2004=(1057-22)/32158=0,032;
Коэффициент износа:
Кизн.2003=394/32158=0,012;
Кизн.2004=418/33193=0,013;
Коэффициент годности:
Кг.2003=(32158-394)/32158=0,99;
Кг.2004=(33193-418)/33193=0,99.
Фондоотдача:
ФО2003=19106/31208=0,61;
ФО2004=22571/32676=0,7;
Фондоемкость:
ФЕ2003=31208/19106=1,63;
ФЕ2004=32676/22571=1,45;
Фондовооруженность:
ФВООРУЖ 2003=31208/515=60,6;
ФВООРУЖ 2004=32676/570=57,3.
Результаты расчетов сведем в таблицу 2.6
Таблица 2.6 – Расчет показателей эффективности
| Показатели | Расчет | |
| 2003г | 2004г | |
| Коэффициент обновления | 0,059 | 0,032 |
| Коэффициент выбытия | - | 0,0007 |
| Коэффициент прироста | 0,063 | 0,032 |
| Коэффициент износа | 0,012 | 0,013 |
| Коэффициент годности | 0,99 | 0,99 |
| Фондоотдача | 0,61 | 0,7 |
| Фондоемкость | 1,63 | 1,45 |
| Фондовооруженность | 60,6 | 57,3 |
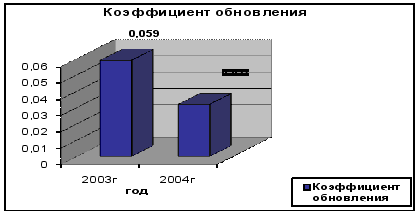
Рисунок 2.4 – Динамика коэффициента обновления
Можно сказать, что коэффициент обновления в 2004 году по сравнению с 2003 годом уменьшился на 0,027 или на 2,7%, так как в анализируемом году поступлений основных фондов было меньше на 844 тыс. грн.
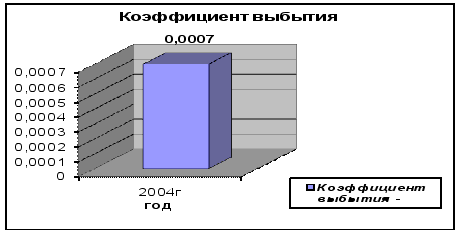
Рисунок 2.5 – Динамика коэффициент выбытия
Исходя из диаграммы, мы видим, что коэффициент выбытия применим только в 2004 году и равен 0,0007. Это свидетельствует о том, что в этом году произошло выбытие основных производственных фондов на сумму 22 тыс. грн.
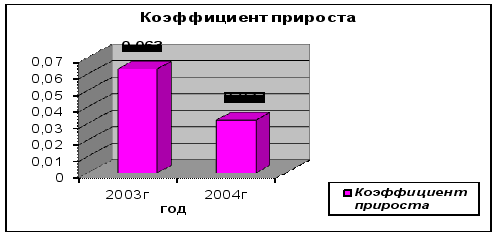
Рисунок 2.6 – Динамика коэффициент прироста
Мы видим, что коэффициент прироста в 2004 году уменьшился. Это связано с тем, что сумма прироста основных фондов меньше в 2004 году ( 1057-22=1035тыс. грн), чем в 2003 году(1901 тыс. грн.).
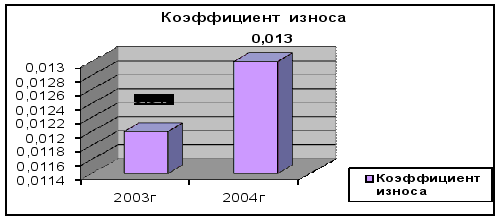
Рисунок 2.7 – Динамика коэффициент износа
Что касается коэффициента износа, то мы видим, что он незначительно увеличился в 2004 году (на 0,001). Разница составляет 24 тыс. грн.
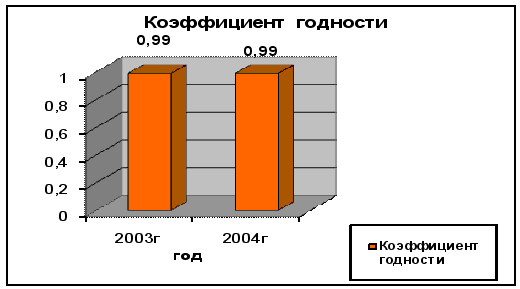
Рисунок 2.8 – Динамика коэффициент годности
Мы видим, что коэффициент годности за два года не изменился. Это значит, что остаточная стоимость основных фондов почти одинакова.
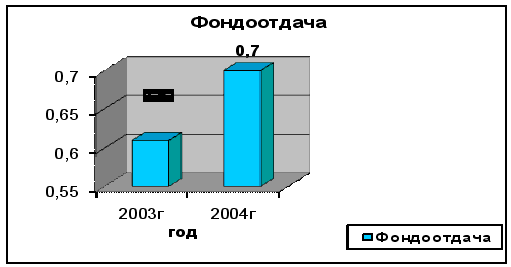
Рисунок 2.9 –Динамика фондоотдачи
Делая вывод по рисунку 2.9, можно сказать, что фондоотдача в 2004 году больше, чем в 2003 году. Это значит, что объём произведенной продукции за 2004 год, приходящейся на одну гривну основных производственных фондов, возрос по отношению к 2003 году.
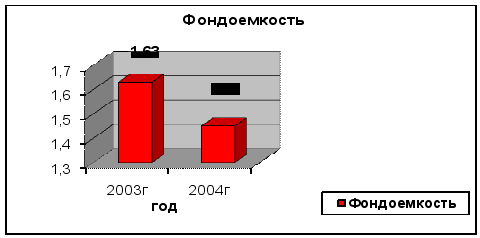
Рисунок 2.10 –Динамика фондоемкости
Фондоёмкость в 2004 году уменьшилась по сравнению с 2003 годом, то есть стоимость основных производственных фондов, приходящихся на единицу стоимости выпускаемой продукции, уменьшилась.
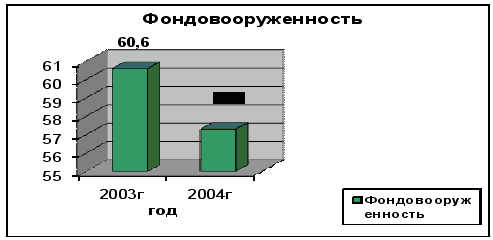
Рисунок 2.11 – Динамика фондовооруженности
Проанализировав представленную диаграмму, мы видим, что в 2004году фондовооруженность уменьшилась, в связи с уменьшением степени обеспеченности рабочих средствами труда.
2.4 Факторный анализ фондоотдачи ОПФ
Произведем расчет факторов первого уровня, влияющих на фондоотдачу основных производственных фондов, способом абсолютных разниц:
Изменение доли активной части фондов в общей их сумме по формуле (1.16):
DФОуд=(0,751-0,706)*0,87=0,039 грн.;
Изменение фондоотдачи активной части фондов по формуле (1.17):
DФОакт=(0,92-0,87)*0,751=0,038
На изменение фондоотдачи оказывают влияние ряд факторов, которые можно сгруппировать следующим образом в таблице 2.7
Таблица 2.7 – Исходная информация для анализа фондоотдачи
| Показатель | 2003 | 2004 | +,- |
| 1 | 2 | 3 | 4 |
| Объём выпуска продукции (ВП), грн. | 19106 | 22571 | +3465 |
|
Среднегодовая стоимость, грн.: Основных производственных фондов (ОФП) Активной части (ОФП@) Единицы оборудования (Ц) |
31208 22060 39 |
32676 24524 41 |
+1468 +2464 +2 |
| Удельный вес, коэффициент: Активной части фондов (УД@) | 0,706 | 0,751 | +0,045 |
|
Фондоотдача, грн: Активной части (ФО@) |
0,61 0,87 |
0,69 0,92 |
+0,08 +0,05 |
| Среднегодовое количество технологического оборудования (К) | 70 | 76 | +6 |
| Отработано за год всем оборудованием (Т), тыс. час | 263 | 285 | +22 |
|
В том числе единицей оборудования: Часов (Тед) Смен (СМ) Дней (Д) |
3750 500 250 |
3432 470,4 245 |
-318 -29,6 -5 |
| Коэффициент сменности работы оборудования (Ксм) | 2 | 1,92 | -0,08 |
| Средняя продолжительность смены (П), ч | 10 | 9 | -1 |
|
Выработка продукции за 1 машино-час (среднечасовая выработка) (СВ), грн. |
73 | 79 | +6 |
Рассчитаем влияние факторов на прирост фондоотдачи оборудования способом цепных подстановок, используя формулу (1.20):
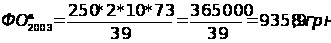
Для определения первого условного показателя фондоотдачи надо вместо значения прошлого года взять значение отчетного (2004г.) года среднегодовой стоимости единицы оборудования, которая при одинаковых ценах может измениться только за счет его структуры:
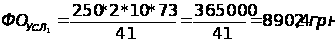
В результате изменения структуры оборудования уровень фондоотдачи уменьшился на 456,8 грн. (8902,1-9358,9).
Далее необходимо установить, какой была бы фондоотдача при структуре оборудования и количестве отработанных дней за 2004 год, но при величине остальных факторов за 2003 год:
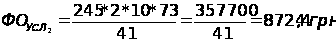
Снижение фондоотдачи на 177,7 грн. (8724,4-8902,1) является результатом сверхплановых целодневных простоев оборудования.
Третий условный показатель фондоотдачи рассчитывается при структуре, количестве отработанных дней, коэффициенте сменности за 2004 год и при уровне остальных факторов за 2003 год:
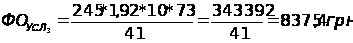
За счет уменьшения коэффициента сменности работы оборудования его фондоотдача снизилась на 349 грн. (8375,4-8724,4).
При расчете четвертого условного показателя фондоотдачи остается только за 2003 год уровень среднечасовой выработки:
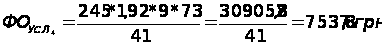
В связи с тем, что продолжительность смены за 2004 год ниже, чем за 2003 год на 1ч, фондоотдача уменьшилась на 837,6 грн. (7537,8-8375,4).
При выработке оборудования за 2004 год фондоотдача составит:
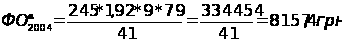
Что на 619,6 грн. выше, чем за 2003 год. Ссылаясь на формулу (1.21) узнаем, как эти факторы повлияли на уровень фондоотдачи ОПФ. Полученные результаты представим в таблице 2.8.
Таблица 2.8 – Изменение фондоотдачи ОПФ
| Показатели | Расчет |
| Структура оборудования | -456,8 * 0,751= -343,06 |
| Целодневные простои | -177,7 * 0,751= -133,5 |
| Коэффициент сменности | -349 * 0,751= -262 |
| Внутрисменные простои | -837,6 * 0,751= -629 |
| Среднечасовая выработка | 619,6 * 0,751= +465,3 |
| Итого | -1201,5 -902,3 |
По формуле (1.22) посчитаем влияние факторов третьего порядка на уровень фондоотдачи:
DФОн@=(20680*0,063-20680*0,031)/24524=(1302,8-641,08)/24524=0,026 грн.
Определим изменение объёма производства продукции и фондоотдачи за счет внедрения мероприятий НТП по совершенствованию технологии и организации производства по формуле (1.23):
DФОнтп@=(15680*0,06-15680*0,029)/24524=(940,8-454,72)/24524=0,019 грн.
Изменение фондоотдачи за счет социальных факторов определим, пользуясь формулой (1.24):
DФОсоц@=+619,6-0,026-0,019=619,5.
Влияние факторов третьего порядка на уровень фондоотдачи ОПФ рассчитывается путем умножения прироста фондоотдачи оборудования за счет i-того фактора на удельный вес активной части фондов за 2004 год. Чтобы узнать, как изменится объём производства продукции, необходимо изменение фондоотдачи ОПФ за счет каждого фактора умножить на фактические среднегодовые остатки ОПФ. Результаты расчета приведем в таблице 2.
Таблица 2.9 – Результаты факторного анализа фондоотдачи
| Фактор | Изменение фондоотдачи, грн. | Изменение производства продукции, грн. | |
| Активной части ОПФ | ОПФ | ||
|
1 |
2 | ||
|
Первого уровня Среднегодовая стоимость основных производственных фондов Доля активной части фондов Отдача активной части фондов |
+1468*0,61=+895,5 0,039*32676=+1274,4 0,038*32674=+1241,7 |
||
| Итого | +0,077 +3411,6 | ||
|
Второго уровня Структура оборудования Целодневные простои Коэффициент сменности Внутрисменные простои Среднечасовая выработка |
-456,8 * 0,751= -343,06 * 32676 = -11209,7 тыс. грн. -177,7 * 0,751= -133,5 * 32676 = -4360,7 тыс. грн. -349 * 0,751 = -262 * 32676 = -8564,3 тыс. грн. -837,6 * 0,751= -629 * 32676 = -20554,4 тыс. грн. 619,6 * 0,751= +465,3 * 32676 = +15204,8 тыс.грн |
||
| Итого | -1201,5 902,3 * 32676 = -29484,3 тыс. грн | ||
|
Третьего уровня Замена оборудования Внедрение мероприятий НТП Социальные факторы |
+0,026 * 0,751 = +0,019 * 32676 = +638,03 тыс. грн. +0,019 * 0,751 = +0,014 * 32676 = +466,25 тыс. грн. +619,5 * 0,751 = +465,2 * 32676 = +15202,3 тыс. грн. |
||
| Итого | +619,5 +465,2 +16306,6 тыс. грн. | ||
Из таблицы видно, что отрицательное влияние на уровень фондоотдачи и объём производства продукции оказывают увеличение доли активной части фондов, увеличение доли дорогого оборудования, сверхплановые целодневные и внутрисменные простои техники. В процессе последующего анализа изучим причины простоев и найдем резервы их сокращения. За счет этого выпуск продукции может увеличится на 33479,4 тыс. грн. (4360,7+8564,3+20554,4).
2.5 Анализ использования производственной мощности
Следующим этапом анализа использования основных средств предприятия является анализ использования оборудования и производственных мощностей. Для этого рассчитывают общий, интенсивный, экстенсивный коэффициенты.
Используя формулы (1.25), (1.26), (1.27) получим:
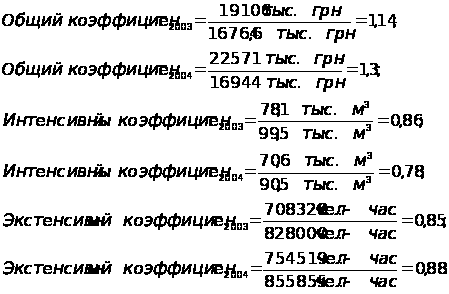
Результаты расчетов сведём в таблицу 2.10
Таблица 2.10 – Результаты расчетов коэффициентов
| Коэффициент | 2003г | 2004г |
| Общий коэффициент | 1,14 | 1,3 |
| Интенсивный коэффициент | 0,86 | 0,78 |
| Экстенсивный коэффициент | 0,85 | 0,88 |
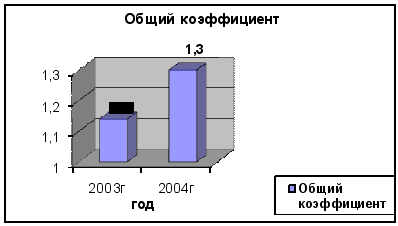
Рисунок 2.12 - Динамика общего коэффициента за 2003-2004 гг.
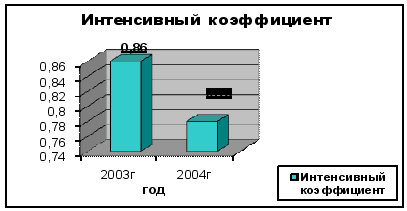
Рисунок 2.13 – Динамика интенсивного коэффициента за 2003-2004 гг.
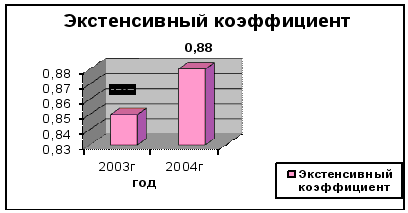
Рисунок 2.14 –Динамика экстенсивного коэффициента за 2003-2004 г
Анализируя представленные рисунки можно сказать, что общий коэффициент вырос в 2004 году, вследствие увеличения объёма производства продукции (на 3465 тыс. грн.) и максимально возможного выпуска продукции (на 179,4 тыс. грн); интенсивный коэффициент уменьшился на 0,08 из-за снижения среднесуточной производственной мощности и среднесуточного выпуска продукции; экстенсивный коэффициент увеличился в 2004 году, так как фонд рабочего времени и расчетный фонд рабочего времени повысился, вследствие определения производственной мощности.
В таблице 2.11 приведены данные о планируемых и фактических значениях показателей производственной программы в анализируемом году. На основе этих данных рассчитаем коэффициент интенсивной загрузки оборудования.
Таблица 2.11 – Показатели производственной программы
| Показатель | 2003 | 2004 | Отклонение |
|
Количество установленного оборудования Число рабочих дней Продолжительность рабочего дня (час.) Коэффициент сменности Выработка продукции за 1 машино-час (СВ), руб. |
798 250 10 2 73 |
802 245 9 1.92 79 |
+4 -5 -1 -0.08 +6 |
По формуле (1.33) находим коэффициент интенсивной загрузки оборудования:
Кинтенс.= (79/ 73) = 1,08.
Как видно из таблицы 2.11 выполнение плана было достигнуто только по количеству установленного оборудования.
Резерв повышения коэффициента интегральной загрузки оборудования заключается в увеличении продолжительности рабочей смены. Простои в анализируемом году были связаны с увеличением времени простоя оборудования в ремонте и превышением времени установки нового оборудования, что повлияло на уменьшение средней продолжительности смены на 1 час. Устранение данного недостатка может быть достигнуто путем введения прогрессивных организационных и технологических мероприятий.
Используя формулу (1.35), рассчитаем изменение объёма производства продукции по группам однородного оборудования:
способом цепной подстановки:
ВП2003=К2003*Д2003*Ксм2003*П2003*СВ2003=70*250*2*10*73=25550 тыс.грн.;
ВПусл1=К2004*Д2003*Ксм2003*П2003*СВ2003=76*250*2*10*73=27740 тыс. грн.;
ВПусл2=К2004*Д2004*Ксм2003*П2003*СВ2003=76*245*2*10*73=27185,2 тыс. грн.;
ВПусл3=К2004*Д2004*Ксм2004*П2003*СВ2003=76*245*1,92*10*73=26097,8 тыс. грн.;
ВПусл4=К2004*Д2004*Ксм2004*П2004*СВ2003=76*245*1,92*9*73=23488,01тыс. грн.;
ВП2004=К2004*Д2004*Ксм2004*П2004*СВ2004=76*245*1,92*9*79=25418,5тыс. грн.;
DВПк=ВПусл1-ВП2003=27740-25550=2190 тыс.грн.;
DВПД=ВПусл2-ВПусл1=27185,2-27740=-554,8 тыс.грн.;
DВПКсм=ВПусл3-ВПусл2=26097,8-27185,2=-1087,4 тыс.грн.;
DВПП=ВПусл4-ВПусл3=23488,01-26097,8=-2609,8 тыс.грн.;
DВПСВ=ВП2004-ВПусл4=25418,5-23488,01=+1930,5 тыс.грн.
способом абсолютных разниц:
DВПк=(К2004-К2003)*Д2003*Ксм2003*П2003*СВ2003=(76-70)*250*2*10*73=+2190 тыс. грн.;
DВПД=К2004*(Д2004-Д2003)*Ксм2003*П2003*СВ2003=76*(245-250)*2*10*73=-554,8 тыс. грн.;
DВПКсм=К2004*Д2004*(Ксм2004-Ксм2003)*П2003*СВ2003=76*245*(1,92-2)*10*73=-1087,4 тыс.грн.;
DВПП=К2004*Д2004*Ксм2004*(П2004-П2003)*СВ2003=76*245*1,92*(9-10)*73=-2609,8 тыс.грн.;
DВПСВ=К2004*Д2004*Ксм2004*П2004*(СВ2004-СВ2003)=76*245*1,92*9*(79-73)=+1930,5 тыс. грн.
Результаты факторного анализа показывают, что план по выпуску товарной продукции перевыполнен за счет увеличения количества оборудования и выработки продукции за один машино-час. Сверхплановые целодневные, внутрисменные простои оборудования и снижение коэффициента сменности вызвали уменьшение объёма товарной продукции на сумму 33479,4 тыс. грн. Следовательно, более полное использование оборудования на данном предприятии можно рассматривать как возможный резерв увеличения производства продукции.
2.6 Анализ физического и морального износа основных производственных фондов
Произведем анализ физического и морального износа за 2003 год и 2004 год, используя формулы (1.2), (1.3):
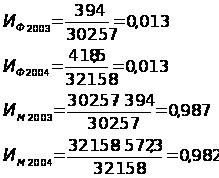
Результаты расчетов сведем в таблицу 2.12
Таблица 2.12 – Результаты расчетов износа
| Показатели | 2003 | 2004 |
| Физический износ | 0,013 | 0,013 |
| Моральный износ | 0,987 | 0,982 |
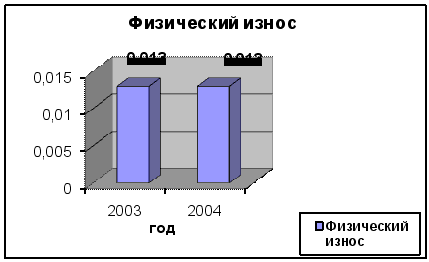
Рисунок 2.15 - Динамика физического износа за 2003 – 2004 гг.
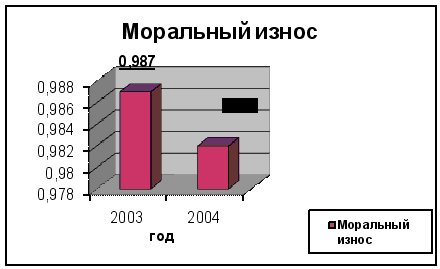
Рисунок 2.16 - Динамика морального износа за 2003-2004 гг.
Анализируя рисунки 2.15 и 2.16 можно сказать, что физический износ за два года не изменился. Это говорит о том, что не изменялась степень нагрузки основных фондов, качество средств труда, порядок содержания и уход за основными фондами, уровень квалификации рабочих, условия протекания производственного процесса. Что касается морального износа, то он понизился в 2004 году и составил 0,982 или 98,2%, что незначительно отличается от значения в 2003 году (98,7%). Это значит, что на нашем предприятии применяется морально устаревшие машины и оборудование, которые становятся экономически невыгодными в результате их низкой производительности и высокой стоимости.
2.7 Анализ фондовооруженности
Важным показателем оснащенности предприятия основными средствами является показатель фондовооруженности. Он рассчитывается как отношение среднегодовой стоимости основных средств к среднесписочному количеству работающих на данном предприятии и показывает сколько основных средств (в гривнах) приходится на одного работающего. Этот показатель отражает оснащенность одного работающего (Фвооруж1), рабочего (Фвооруж2) и рабочего основного производства (Фвооруж3) соответственно всеми основными средствами, основными производственными средствами и активной их частью. В таблице 2.10 приводятся данные о структуре работающих на предприятии в 2003 и 2004 гг.
Таблица 2.13 - Структура работающих на предприятии.
| Показатель | 2003 | 2004 | Изменения |
|
Всего работающих: в том числе Служащих Рабочих в том числе: занятых в основном производстве в вспомогательном производстве |
515 60 455 377 78 |
570 63 507 423 84 |
+55 +3 +52 +46 +6 |
Как видно из таблицы 2.13 число работающих на анализируемом предприятии возросло на 55 человек. Увеличение вызвано в первую очередь за счет увеличения числа рабочих в основном производстве на 46 человек.
По данным таблицы 2.13 рассчитаем значения следующих показателей:
2003:Фвооруж1=32158/515=62,4т.грн.; 2004:Фвооруж1=33193/570=58,2т.грн.;
Фвооруж2=32158/455 =70,7т. грн.; Фвооруж2=33193/507=65,5т. грн.;
Фвооруж3=22060/377 =58,5т.грн.; Фвооруж3=24524/423 =58,0т. грн.
Уменьшение значений показателей фондовооруженности обусловлено уменьшением стоимости основных средств в анализируемом году (2004) по сравнению с базисным (2003). Значение фондовооруженности всех работающих снизилось на 4,2 т. грн., фондовооруженности рабочих - на 5,2 т.грн., фондовооруженности рабочих, занятых в основном производстве - на 0,5 т. грн.
2.8 Анализ использования производственных площадей
И наконец, проанализируем использование производственных площадей предприятия. Площадь предприятия делят на общую (все площади, включая здания управления и другие непроизводственные площади), производственную ( площади, занимаемые цехами и участками предприятия) и площадь основного производства. При анализе использования производственных площадей рассчитывают показатель, рассчитываемый как отношение валовой продукции к площади предприятия. Данный показатель показывает выпуск продукции в гривнах на 1м2 площади предприятия. В таблице 2.14 приводится структура площадей анализируемого предприятия.
Таблица 2.14 – Структура площадей ЕПУВКХ
| Показатель | 2003 | 2004 | Изменение |
|
Площадь всего (м2): в том числе производственная Площадь основного производства (м2) Площадь вспомогательного производства (м2) |
11100 9500 8400 1100 |
12000 10000 8400 1100 |
+900 +500 0 0 |
Площадь предприятия увеличилась на +900 м2 . В 2004 году был построен склад (500 м2) и столовая площадью 400 м2 (непроизводственная площадь). На основе данных таблиц 2.14 рассчитаем выпуск продукции на 1 м2 общей площади:
2003г.: Фпл. =19106 / 11100 =1,72тыс. грн./м2;
2004 г.: Фпл. =22571 / 12000 = 1,9 тыс. грн./м2
Как видно из полученных значений, выпуск продукции на 1 м2 увеличился на 0,18тыс. грн. и составил 1,9 тыс. грн. в 2004 году против 1,72 тыс.грн. в 2003 году.
Теперь рассчитаем выпуск продукции на 1 м2 площади основного производства.
Площадь основного производства (площадь занимаемая рабочими машинами и оборудованием в производственных цехах) по сравнению с базисным годом не изменилась и выпуск продукции с 1 м2 площади основного производства увеличился с
Фпл. =19106/ 8400 =2,3тыс. грн. / м2 до
Фпл. =22571 / 8400 =2,6тыс. грн. / м2.
Таким образом выпуск продукции с 1 м2 площади основного производства вырос на 0,3тыс. грн., что было вызвано увеличением выпуска продукции в анализируемом году.
Следует отметить, что у предприятия имеются резервы увеличения выпуска продукции с 1 м2 площади основного производства, так как у него имеются свободные площади, на которых может быть установлено дополнительное оборудование.
3. НАПРАВЛЕНИЯ УЛУЧШЕНИЯ ОСНОВНЫХ ПРОИЗВОДСТВЕННЫХ ФОНДОВ
3.1 Основные пути улучшения использования основных производственных фондов
Трудно переоценить народно-хозяйственное значение эффективного использования основных фондов. Решение этой задачи означает увеличение производства необходимой обществу продукции, повышение отдачи созданного производственного потенциала и более полного удовлетворение потребностей населения, улучшение баланса оборудования в стране, снижение себестоимости продукции, рост рентабельности производства, накоплений предприятия.
Более полное использование основных фондов приводит также к уменьшению потребностей в вводе новых производственных мощностей при изменении объема производства, а следовательно, к лучшему использованию прибыли предприятия (увеличения доли отчислений от прибыли в фонд потребления, направлению большей части фонда накопления на механизацию и автоматизацию технологических процессов и т.п.).
Увеличение (уменьшение) выпуска товарной продукции в результате изменения уровня фондоотдачи основных фондов определяется как произведение абсолютного прироста (уменьшения) уровня фондоотдачи в отчетном году в сравнении с предшествовавшим на размер основных фондов отчетного периода.
Определив состав и движение основных фондов, структуру и их влияние на выпуск продукции, при негативном их влиянии важно установить его причины и наметить меры по их устранению, направленные на более полное использование имеющихся резервов и улучшение использования ОПФ. В процессе практики выработались определенные подходы к использованию резервов (рисунок 3.1).
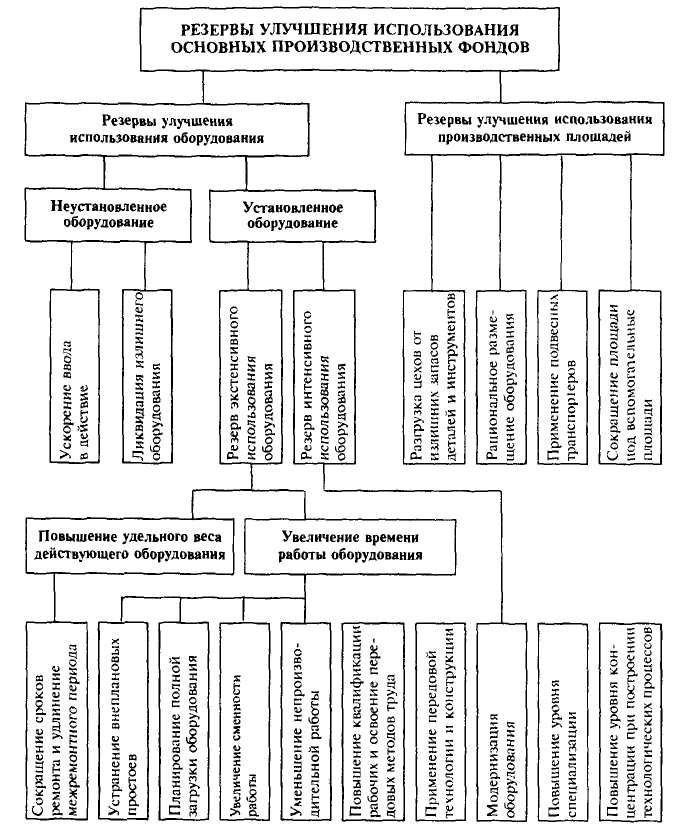
Рисунок 3.1 - Использование резервов
Эффективное использование основных фондов означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных фондов.
Наконец, эффективное использование основных фондов тесно связано и с другой ключевой задачей современного периода экономической реформы — повышением качества выпускаемой продукции, ибо в условиях рыночной конкуренции быстрее реализуется и пользуется большим спросом высококачественная продукция.
Успешное функционирование основных фондов зависит от того, насколько полно реализуются экстенсивные и интенсивные факторы улучшения их использования.
Важный путь повышения эффективности использования основных фондов — уменьшение количества излишнего оборудования и быстрое вовлечение в производство неустановленного оборудования. Омертвление большого количества средств труда снижает возможности прироста производства, ведет к прямым потерям овеществленного труда вследствие их физического и морального износа, ибо после длительного хранения оборудование часто приходит в негодность.
Хотя экстенсивный путь улучшения использования основных фондов использован пока не полностью, он имеет свой предел. Значительно шире возможности интенсивного пути. Интенсивное улучшение использования основных фондов предполагает повышение степени загрузки оборудования в единицу времени. Это может быть достигнуто при модернизации действующих машин и механизмов, установлении оптимального режима их работы. Работа при оптимальном режиме технологического процесса обеспечивает увеличение выпуска продукции без изменения состава основных фондов, без роста численности работающих и при снижении расхода материальных ресурсов на единицу продукции.
Интенсивность использования основных фондов повышается также путем технического совершенствования орудий труда и совершенствования технологии производства, ликвидации «узких мест» в производственном процессе, сокращения сроков достижения проектной производительности техники, совершенствования научной организации труда, производства и управления, использования скоростных методов работы, повышения квалификации и профессионального мастерства рабочих.
Развитие техники и связанная с этим интенсификация процессов не ограничены. Поэтому не ограничены и возможности интенсивного повышения использования основных фондов.
3.2 Рекомендации по использованию лизинга для обновления основных производственных фондов
Суть финансового лизинга заключается в инвестировании временно свободных или привлеченных финансовых средств, когда лизингодатель приобретает в собственность обусловленное договором купли-продажи имущество у определенного продавца и предоставляет это имущество в соответствии с договором лизинга лизингополучателю за плату во временное пользование и владение.[25, С. 232-234]
Договор лизинга - это договор, в соответствии с которым лизингодатель обязуется приобрести в собственность указанное лизингополучателем имущество у определенного им продавца и предоставить лизингополучателю это имущество за плату во временное владение и пользование. Договором лизинга может быть предусмотрено, что выбор продавца и приобретаемого имущества осуществляется лизингодателем.
Все участники лизинговых операций делятся на прямых и косвенных. К прямым участникам лизинговой сделки, т.е. так называемым субъектам лизинга, относятся только три участника: лизингополучатель, лизингодатель, продавец (поставщик) лизингового имущества.
Лизингополучатель - физическое или юридическое лицо, которое в соответствии с договором лизинга обязано принять предмет лизинга за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование в соответствии с договором лизинга.
Лизингодатель – физическое или юридическое лицо, которое за счет привлеченных и (или) собственных денежных средств приобретает в ходе реализации лизинговой сделки в собственность имущество и предоставляет его в качестве предмета лизинга лизингополучателю за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование с переходом или без перехода к лизингополучателю права собственности на предмет лизинга.
Продавец (поставщик) – физическое или юридическое лицо, которое в соответствии с договором купли-продажи с лизингодателем продает лизингодателю в обусловленный срок имущество, являющееся предметом лизинга. Продавец (поставщик) обязан передать предмет лизинга лизингодателю или лизингополучателю в соответствии с условиями договора купли-продажи.
Таким образом, лизинг имеет следующую принципиальную схему, предусматривающую одновременное заключение, как минимум двух контрактов – договора лизинга между лизингодателем (т.е. лизинговой компанией) и лизингополучателем и договора купли-подажи между лизингодателем и продавцом (поставщиком) имущества (см. рис.3.2).
