Расчет показателей корреляционного, дисперсионного анализа
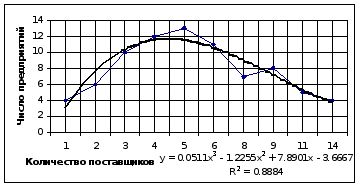
Рассчитаем теоретические частоты
| Количество поставщиков основного сырья на предприятие | Число предприятий |
| 1 | 3.049 |
| 2 | 7.6203 |
| 3 | 10.3538 |
| 4 | 11.5561 |
| 5 | 11.5338 |
| 6 | 10.5935 |
| 8 | 7.1853 |
| 9 | 5.3306 |
| 11 | 2.853 |
| 14 | 6.8151 |
Задание №20
По данным таблицы 20: 1) комплексно проанализировать сложившуюся динамику экономического показателя, рассчитав все его параметры; 2) построить сглаженный динамический ряд; 3) сделать простейшие прогнозы уровня ряда по выявленной тенденции.
Таблица 20
|
Экономический показатель |
Годы | ||||||||
| 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | |
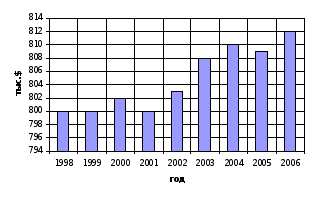
| Экспорт продукции фирмы, тыс. $ | 800 | 800 | 802 | 800 | 803 | 808 | 810 | 809 | 812 |
Решение:
Абсолютный прирост — разность двух уровней временного ряда, один из которых (исследуемый) рассматривается как текущий, другой (с которым он сравнивается) как базисный. Если сравнивают каждый текущий уровень (yt или y(t)) с непосредственно ему предшествующим (yt-1) или y(t-1)), то получают цепные абсолютные приросты. Если сравнивают уровень yt с начальным уровнем ряда (y0) или иным уровнем, принятым за базу сравнения (yt), то получают базисные абсолютные приросты. Приросты выражаются либо в абсолютных величинах, либо в процентах, в единицах. Темп прироста (в других терминах — темп роста) — отношение прироста исследуемого показателя к соответствующему уровню временного ряда, принятому за базу сравнения:

в случае, когда ведется сравнение с предшествующим периодом, или

когда сравнивается конечный член ряда в n периодов (лет) с начальным. Темп роста (в других терминах — рост или индекс роста) — отношение одного уровня временного ряда к другому, взятому за базу сравнения; выражается в процентах либо в коэффициентах роста.
Цепные показатели:
| Год | Экспорт | Абсолютное изменение | Темп роста | Темп прироста | Абсолютное значение 1% прироста |
| 1998 | 800 | - | - | - | - |
| 1999 | 800 | 0 | 100 | 0 | 8 |
| 2000 | 802 | 2 | 100.25 | 0.25 | 8 |
| 2001 | 800 | -2 | 99.75062 | -0.24938 | 8.02 |
| 2002 | 803 | 3 | 100.375 | 0.375 | 8 |
| 2003 | 808 | 5 | 100.6227 | 0.622665 | 8.03 |
| 2004 | 810 | 2 | 100.2475 | 0.247525 | 8.08 |
| 2005 | 809 | -1 | 99.87654 | -0.12346 | 8.1 |
| 2006 | 812 | 3 | 100.3708 | 0.370828 | 8.09 |
Базовые показатели:
| Год | Экспорт | Абсолютное изменение | Темп роста | Темп прироста |
| 1998 | 800 | - | - | - |
| 1999 | 800 | 0 | 100 | 0 |
| 2000 | 802 | 2 | 100.25 | 0.25 |
| 2001 | 800 | -2 | 100 | 0 |
| 2002 | 803 | 3 | 100.375 | 0.375 |
| 2003 | 808 | 5 | 101 | 1 |
| 2004 | 810 | 2 | 101.25 | 1.25 |
| 2005 | 809 | -1 | 101.125 | 1.125 |
| 2006 | 812 | 3 | 101.5 | 1.5 |
Средний темп роста, %. Это средний коэффициент роста, который выражается в процентах:

Средний темп роста равен 100.1863%.
Средний
темп прироста  ,
%. Для расчета
данного показателя
первоначально
определяется
средний темп
роста, который
затем уменьшается
на 100%. Его также
можно определить,
если уменьшить
средний коэффициент
роста на единицу:
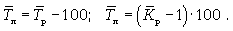
Средний темп прироста равен 0,1863%.
Построим сглаженный ряд динамики по методу скользящей средней.
Скользящая средняя - это такая динамическая средняя, которая последовательно рассчитывается при передвижении на один интервал при заданной продолжительности периода. Если, предположим, продолжительность периода равна 3, то скользящие средние рассчитываются следующим образом:
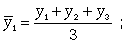
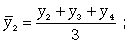
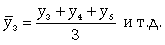
|
Экономический показатель |
Годы | ||||||||
| 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | |
| Экспорт продукции фирмы, тыс. $ | 800 | 800 | 802 | 800 | 803 | 808 | 810 | 809 | 812 |
| Экспорт продукции фирмы, тыс. $ | - | 800.67 | 800.67 | 801.67 | 803.67 | 807.00 | 809.00 | 810.33 | - |
На основании среднего темпа роста сделаем простейшие прогнозы уровня ряда:
|
Экономический показатель |
Годы | ||||||||
| 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | |
| Экспорт продукции фирмы, тыс. $ | 812 | 813.51 | 815.03 | 816.55 | 818.07 | 819.59 | 821.12 | 822.65 | 824.18 |
Задание №25
По данным табл. 25:
1) определить индивидуальные индексы физического объема;
2) агрегатный индекс физического объема товарной продукции;
3) рассчитать индивидуальные и агрегатный индексы цен;
4) провести факторный анализ изменения объема товарной продукции.
Таблица 25
| Продукция | Объём производства за месяц, т | Отпускная цена предприятия, тыс. руб. / т | ||
| октябрь 2006 г. | ноябрь 2006 г. | октябрь 2006 г. | ноябрь 2006 г. | |
| А | 57 | 50 | 6,9 | 7,3 |
| Б | 69 | 61 | 8,1 | 8,2 |
| В | 80 | 66 | 7,2 | 7,5 |
| Г | 54 | 43 | 7,0 | 7,1 |
Решение:
Индекс физического объема продукции (ФОП) отражает изменение выпуска продукции. Индивидуальный индекс ФОП отражает изменение выпуска продукции одного вида и определяется по формуле

Агрегатный индекс ФОП (предложен Э. Ласпейресом) отражает изменение выпуска всей совокупности продукции, где индексируемой величиной является количество продукции q, а соизмерителем - цена р:
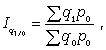
где q1 и q0 - количество выработанных единиц отдельных видов продукции соответственно в отчетном и базисном периодах; p0 - цена единицы продукции (отдельного вида) в базисном периоде.
Индивидуальный индекс цен характеризует изменение цен по одному виду продукции и определяется по формуле

Агрегатный индекс цены (товарооборота) характеризует изменение общей стоимости продукции за счет изменения количества продукции и цен и определяется по формуле
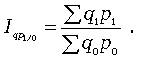
где p1 и p0 - цена единицы продукции данного вида в текущем и базисном периодах; q1 p1 и q0 p0 - стоимость продукции данного вида в текущем и базисном периодах.
| Продукция | Объём производства за месяц, т | Отпускная цена предприятия, | q0 p0 | q1 p1 | q1 p0 | ||
| тыс. руб. / т | |||||||
| октябрь 2006 г. | ноябрь 2006 г. | октябрь 2006 г. | ноябрь 2006 г. | ||||
| А | 57.00 | 50.00 | 6.90 | 7.30 | 393.30 | 365.00 | 345 |
| Б | 69.00 | 61.00 | 8.10 | 8.20 | 558.90 | 500.20 | 494.1 |
| В | 80.00 | 66.00 | 7.20 | 7.50 | 576.00 | 495.00 | 475.2 |
| Г | 54.00 | 43.00 | 7.00 | 7.10 | 378.00 | 305.30 | 301 |
| Сумма | 1906.20 | 1665.50 | 1615.3 | ||||
| Индивидуальный индекс физического объема продукции А | 0.88 |
| Индивидуальный индекс физического объема продукции Б | 0.88 |
| Индивидуальный индекс физического объема продукции В | 0.83 |
| Индивидуальный индекс физического объема продукции Г | 0.80 |
| Индивидуальный индекс цены продукции А | 1.06 |
| Индивидуальный индекс цены продукции Б | 1.01 |
| Индивидуальный индекс цены продукции В | 1.04 |
| Индивидуальный индекс цены продукции Г | 1.01 |
| Агрегатный индекс физического объема продукции | 0.85 |
| Агрегатный индекс цены | 0.87 |
Физический объем продукции (объем производства в неизменных ценах) по всем изделиям уменьшился на 15 %.
Цены в среднем снизились на 13%. Это связано с тем, что даже при том, что цены на продукцию повысились, что видно по индивидуальным индексам цен, произошло резкое снижения объемов производства.
Задание №30
По данным табл. 30 провести факторный анализ изменений прибыли фирмы.
Таблица 30
| Продукция | Объём производства за месяц, т | Отпускная цена предприятия, Тыс. руб. / т | Себестоимость 1 т продукции, тыс. руб. / т | |||
| октябрь 2006 г. |
ноябрь 2006 г. |
октябрь 2006 г. |
ноябрь 2006 г. |
октябрь 2006 г. |
ноябрь 2006 г. |
|
| А | 57 | 50 | 6,9 | 7,3 | 5,8 | 5,9 |
| Б | 69 | 61 | 8,1 | 8,2 | 6,9 | 7,2 |
| В | 80 | 66 | 7,2 | 7,5 | 5,6 | 6,1 |
| Г | 54 | 43 | 7,0 | 7,1 | 6,7 | 6,9 |
Решение:
Индекс затрат на выпуск продукции (ЗВП), который отражает изменение затрат на производство и может быть как индивидуальным, так и агрегатным.
Индивидуальный индекс ЗВП отражает изменение затрат на производство одного вида и определяется по формуле
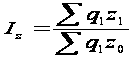
где z1 и z0 - себестоимость единицы продукции искомого вида в текущем и базисном периодах; q1 z1 и q0 z0 - суммы затрат на выпуск продукции искомого вида в текущем и базисном периодах.
Агрегатный индекс ЗВП характеризует изменение общей суммы затрат на выпуск продукции за счет изменения количества выработанной продукции и ее себестоимости и определяется по формуле
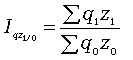
где q1 z1 и q0 z0 - затраты на выпуск продукции каждого вида соответственно в отчетном и базисном периодах.
| Продукция | Объём производства за месяц, т | Отпускная цена предприятия, тыс. руб./т | Себестоимость 1 т продукции, тыс. руб. / т | Прибыль, тыс.руб | ||||
|
октябрь 2006 г. |
ноябрь 2006 г. |
октябрь 2006 г. |
ноябрь 2006 г. |
Октябрь 2006 г. |
ноябрь 2006 г. |
октябрь 2006 г. |
ноябрь 2006 г. |
|
| А | 57 | 50 | 6.9 | 7.3 | 5.8 | 5.9 | 62.7 | 70 |
| Б | 69 | 61 | 8.1 | 8.2 | 6.9 | 7.2 | 82.8 | 61 |
| В | 80 | 66 | 7.2 | 7.5 | 5.6 | 6.1 | 128 | 92.4 |
| Г | 54 | 43 | 7 | 7.1 | 6.7 | 6.9 | 16.2 | 8.6 |
Для проведения факторного анализа выполним вспомогательные вычисления
| p1q1 | p0q1 | p1q0 | q1z1 | q1z0 | |
| А | 365 | 345 | 416.1 | 295 | 290 |
| Б | 500.2 | 494.1 | 565.8 | 439.2 | 420.9 |
| В | 495 | 475.2 | 600 | 402.6 | 369.6 |
| Г | 305.3 | 301 | 383.4 | 296.7 | 288.1 |
| Сумма | 1665.5 | 1615.3 | 1965.3 | 1433.5 | 1368.6 |
Рассчитаем индивидуальные индексы объема, цены, себестоимости и прибыли:
| Объем | Цена | Себестоимость | Прибыль | |
| А | 0.877193 | 1.057971 | 1.017241 | 1.116427 |
| Б | 0.884058 | 1.012346 | 1.043478 | 0.736715 |
| В | 0.825 | 1.041667 | 1.089286 | 0.721875 |
| Г | 0.796296 | 1.014286 | 1.029851 | 0.530864 |
Продукт А: прибыль выросла на 11,6% за счет роста цены на 5,8%. Рост прибыли снизило повышение себестоимости на 1,7% и снижение объема производства на 12,3%.
Продукт Б: несмотря на рост цены на 1,2% прибыль упала на 26,4% за счет повышения себестоимости на 4,3% и снижение объема производства на 11,6%.
Продукт А: несмотря на рост цены на 4,1% прибыль упала на 27,9% за счет повышения себестоимости на 8,9% и снижение объема производства на 17,5%.
Продукт А: несмотря на рост цены на 1,4% прибыль упала на 47% за счет повышения себестоимости на 2,99% и снижение объема производства на 20,4%.
Суммарно по продуктам имеем:
Цена выросла на 3,11%, объем снизился на 15,25%, себестоимость выросла на 4,74% , вследствие чего Индекс прибыли снизился на 20%.
Задание №34
По данным табл. 29 определить: 1) индивидуальные индексы себестоимости продукции; 2) общий индекс себестоимости; 3) провести анализ изменений затрат на рубль товарной продукции.
Таблица 29
| Продукция | Объём производства за месяц, т | Отпускная цена предприятия, тыс. руб. / т | Себестоимость 1 т продукции, тыс. руб. / т | |||
| июль 2005 г. | август 2005 г. | июль 2005 г. | август 2005 г. | Июль 2005 г. | Август 2005 г. | |
| А | 145 | 158 | 22 | 21,8 | 20 | 19,9 |
| Б | 208 | 266 | 15 | 14,1 | 13,5 | 12,8 |
| В | 176 | 183 | 20 | 19 | 17,2 | 16,6 |
| Г | 121 | 120 | 17 | 17,3 | 15,6 | 15,6 |
Решение:
Индивидуальный индекс себестоимости
Индекс фактического изменения себестоимости сравнимой товарной продукции (сводный (общий) индекс себестоимости):

Последний показатель характеризует динамику себестоимости продукции. Поскольку в знаменателе индекса фигурирует фактическая себестоимость единицы продукции предыдущего года, то он охватывает только продукцию, сравнимую с предыдущим годом.
| Продукция | Объём производства за месяц, т | Себестоимость 1 т продукции, тыс. руб. / т | Индивидуальный индекс себестоимости | ||
| июль 2005 г. | Июль 2005 г. | Август 2005 г. | август 2005 г. | ||
| А | 145 | 20 | 19,9 | 158 | 0,995 |
| Б | 208 | 13,5 | 12,8 | 266 | 0,948148 |
| В | 176 | 17,2 | 16,6 | 183 | 0,965116 |
| Г | 121 | 15,6 | 15,6 | 120 | 1 |
Для расчета сводного индекса себестоимости проведем дополнительные расчеты:
| q1z1 | q1z0 | |
| А | 3144,2 | 2885,5 |
| Б | 3404,8 | 2662,4 |
| В | 3037,8 | 2921,6 |
| Г | 1872 | 1887,6 |
| Сумма | 11458,8 | 10357,1 |
Следовательно, общий индекс себестоимости равен 110,64%. Затраты на один рубль товарной продукции определяются отношением общей суммы затрат на производство и реализацию продукции к товарному выпуску продукции, исчисленной в оптовых ценах:
З1ртп = ∑qc/∑qz
где: З1ртп – затраты на один рубль товарной продукции;
q – количество, объем выпуска в натуральном выражении;
с – себестоимость;
z – цена.
| qc0 | qc1 | qz0 | qz1 | З1ртп0 | З1ртп0 |
| 3190,00 | 3444,40 | 2900,00 | 3144,20 | 0,91 | 0,91 |
| 3120,00 | 3750,60 | 2808,00 | 3404,80 | 0,90 | 0,91 |
| 3520,00 | 3477,00 | 3027,20 | 3037,80 | 0,86 | 0,87 |
| 2057,00 | 2076,00 | 1887,60 | 1872,00 | 0,92 | 0,90 |
Изменение уровня себестоимости отдельных изделий зависит от:
– изменения цен на сырье, материалы, топливо и т.д., тарифов на энергию, грузовые перевозки;
– изменения затрат по отдельным статьям себестоимости.
Снижение оптовых цен при прочих равных условиях увеличивает затраты на один рубль товарной продукции, и наоборот.
Для того чтобы определить фактическую экономию (перерасход) на весь выпуск, необходимо экономию (перерасход) на один рубль товарной продукции умножить на фактический выпуск товарной продукции.
Для того чтобы определить влияние факторов на изменение суммы прибыли, необходимо абсолютные приросты (снижения) затрат на один рубль товарной продукции за счет каждoгo фактора умножить на фактический объем реализации, выраженный в плановых ценах.
Задание №40
По данным табл. 35 проанализировать динамику и причины изменений средней себестоимости 1 т продукции, производимой разными предприятиями отрасли в регионе.
Таблица 35
| Завод-изготовитель | Объём производства продукции, т | Себестоимость 1т продукции, тыс. руб. / т | ||
| март 2005 г. | март 2006 г. | март 2005 г. | март 2006 г. | |
| МЗ № 1 | 250 | 210 | 22 | 24,5 |
| МЗ № 2 | 430 | 370 | 23 | 23,9 |
| МЗ № 3 | 320 | 290 | 23,5 | 24, 2 |
| МЗ № 4 | 240 | 250 | 22,5 | 23,7 |
Решение:
Индивидуальный индекс себестоимости:
Индекс фактического изменения себестоимости сравнимой товарной продукции (сводный (общий) индекс себестоимости):
Общее изменение себестоимости единицы продукции:
в том числе за счёт изменения:
а) объёма производства продукции ;
б) суммы постоянных затрат ;
в) суммы удельных переменных затрат .
| Индивидуальный индекс объема | Индивидуальный индекс себестоимости | q0z0 | q1z1 | q1z0 | Индекс фактического изменения себестоимости |
| 0,84 | 1,113636 | 5500 | 5145 | 4620 | 1,113636 |
| 0,860465 | 1,03913 | 9890 | 8843 | 8510 | 1,03913 |
| 0,90625 | 1,029787 | 7520 | 7018 | 6815 | 1,029787 |
| 1,041667 | 1,053333 | 5400 | 5925 | 5625 | 1,053333 |
Сводный (общий) индекс себестоимости по четырем предприятиям составляет 1,053226.
Исходя из полученных результатов, можно сделать следующие выводы: анализ изменений затрат на рубль товарной продукции показывает, что объем производства по всем предприятиям отрасли кроме четвертого снизился, это отображается индивидуальными индексами объема производства продукции. Прямые трудовые затраты наряду с материальными являются важнейшей статьей себестоимости продукции. Они оказывают большое влияние на формирование ее уровня. В себестоимости продукции (работ, услуг) расходы на обслуживание и управление занимают значительный удельный вес. Эти расходы называются комплексными, так как они состоят из нескольких экономических элементов
Себестоимость 1 т продукции по всем предприятиям отрасли возросла что вызвано изменением всех выше перечисленных факторов.