Мировой рынок ссудных капиталов
Сбалансированная, гибкая политика России по управлению своими зарубежными займами и кредитами будет способствовать ее выходу из нынешнего тяжелого финансового положения.
Иностранные инвестиции. Россия, по западным оценкам, в состоянии в ближайшие 10–15 лет поглотить 200 – 300 млрд. долларов иностранных капиталовложений в реконструкцию и модернизацию производства в соответствии с требованиями мирового и внутреннего рынка. Однако инвестиционный климат в стране продолжает оставаться крайне неблагоприятным. По уровню инвестиционного риска Российская Федерация находится на уровне Ирака. Эксперты Банка Австрии, проанализировавшие возможности размещения инвестиций в России с учетом политической и экономической конъюнктуры, социального климата и экологии, пришли к выводу, что лишь в 6 из 89 регионов России существует относительно благоприятный инвестиционный климат, а в 33 регионах климат "относительно пригоден". Основные факторы, препятствующие крупномасштабному притоку иностранного капитала, известны: политическая нестабильность, кризисное состояние экономики, неразвитость инфраструктуры, высокие трансакционные издержки и отсутствие соответствующей правовой базы.
Таблица 4.3. Приток частного капитала в Россию с 1992 по 1999 гг., млрд. долл.1
| 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | |
| Чистые прямые зарубежные инвестиции | 0.7 | 0.9 | 0.6 | 2.0 | 2.5 | 6.2 | 2.8 | 2.7 |
| Чистые портфельные инвестиции | 0.0 | 5.0 | 16.3 | 10.3 | 17.6 | 18.4 | 3.9 | –1.1 |
| Ссуды банков и прочие поступления | 0.0 | 0.0 | –16.2 | 4.0 | –20.1 | –23.2 | –20.1 | –17.8 |
| Итого приток частного капитала | 0.7 | 5.9 | 0.6 | 16.4 | –0.1 | 1.4 | –13.4 | –16.2 |
В последнее время правительство России предпринимает необходимые шаги в направлении совершенствования законодательства, касающегося иностранных инвесторов. Определенное значение в стимулировании иностранных инвесторов будут иметь принятые решения о распространении режима налогообложения прибыли малых предприятий на предприятия с иностранными инвестициями, реализующие проекты в материальном производстве; об освобождении от НДС и спецналога технологического оборудования, импортируемого предприятиями с иностранным участием в рамках развития собственного производства; об освобождении от НДС и спецналога валютных кредитов, предоставляемых российским юридическим лицам зарубежными банками и материнскими компаниями СП; об отмене с 1 января 1996 г. налога на сверхнормативное превышение расходов на оплату труда; об отмене ограничений на количество текущих счетов российских юридических лиц; о выведении суммы курсовых операций из налогооблагаемой прибыли для предприятий, не специализирующихся на операциях на валютном рынке.
Положительный эффект может дать принятие уже подготовленных законопроектов: о свободных экономических зонах, о концессиях, а также новой редакции закона об иностранных инвестициях.
Еще более важно, что многие факторы, препятствующие притоку в Россию иностранного капитала, нельзя устранить в короткий период времени никакими – даже самыми преференциальными для иностранных инвесторов – законодательными акциями. Среди главных факторов низкой конкурентоспособности России как получателя иностранного капитала – полное, с точки зрения инвесторов, отсутствие элементарного хозяйственного порядка в экономике на микроуровне, т.е. в отношениях между предприятиями и властями, между предприятиями и властями и т.д. Поэтому на кардинальное улучшение инвестиционного климата в ближайший год - два рассчитывать нельзя.
Кроме того, часто преувеличивается объем свободных инвестиционных ресурсов в мире.
Свыше 3/4 прямых капиталовложений осуществляется за счет реинвестиций, и поэтому они довольно жестко связаны со структурой географического распределения уже накопленных инвестиций. Величина же инвестиций, относительно "не связанных" с определенным регионом приложения капитала, не превышает 50–70 млрд. долларов в год, что еще более повышает накал конкурентной борьбы за их распределение.
Краткосрочные перспективы иностранных вложений в акции приватизированных российских предприятий также невысоки. Это объясняется тем, что еще предстоит создать соответствующую нормативно-правовую базу, работающую структуру цивилизованного фондового рынка, депозитарно-клириноговые компании, специализированные компании-регистраторы, автоматизированную систему внебиржевой торговли ценными бумагами, фондовые биржи, работающие по правилам и пользующиеся доверием приватизированных предприятий. Лишь после решения этих вопросов можно будет стимулировать покупку акций приватизированных предприятий, в том числе путем конверсии российского внешнего долга.
В ближайшие один – два года было бы целесообразно (наряду с привлечением прямых инвестиций и вложений в акции приватизированных предприятий) активизировать работу по размещению за рубежом облигационных займов. Значение этого рынка можно проиллюстрировать на структуре иностранных инвестиций в развивающиеся страны в 1995 г. Прямые инвестиции туда за прошлый год оцениваются в 90 млрд. долларов. Однако собственно приток ресурсов (поставки инвестиционного оборудования, валютные поступления) в развивающиеся страны можно оценить не более чем в 8–10 млрд. долларов. Это примерно столько же, сколько составили портфельные вложения за 1995 г. в акции предприятий развивающихся стран, и в 6 раз меньше, чем было привлечено из-за рубежа предприятиями и различными государственными структурами указанных стран в форме облигационных займов. Объем последних только за 1995 г. составил 55 млрд. долларов.
Естественно, что такие займы могут быть реализованы лишь под какие-то эффективные проекты. Причем для того, чтобы завоевать доверие иностранных инвесторов необходимо выполнить целый ряд условий: надежный западный посредник, менеджмент проекта ведущей западной инженерно-строительной фирмой, соответствующая реклама и т.д. Под сырьевые проекты (а в мировой практике крупные проекты в добывающих отраслях, как правило, финансируются международными займами) необходимо будет решить вопрос собственности на разрабатываемое сырье, о праве собственника еще перед получением займа заключать соглашения о будущих поставках на экспорт. Без этого заем не сможет быть размещен. К сожалению, вступивший в силу закон о разделе продукции такой правовой базы не обеспечивает.
Заключение
Подводя итоги можно сделать вывод, что быстрорастущий мировой рынок ссудных капиталов стал важным фактором международных экономических отношений.
Международная миграция капитала объективно ведет к укреплению внешнеэкономических и политических связей стран в мировом хозяйстве, к росту их взаимосвязи и взаимозависимости, а также к увеличению экономического и технического потенциала стран, к росту благосостояния отдельных национальных экономик и мирового хозяйства в целом.
К сожалению, международные рынки нестабильны, и эта нестабильность может еще больше возрасти в ближайшем будущем, если не будут приняты насущные меры по усилению контроля за рынками. Когда финансовые рынки страны полностью открыты и подвержены капризам международных финансовых центров, это способно вызвать такую нестабильность, которую страна, зависящая от иностранного капитала, выдержать не в состоянии.
Главная проблема заключается здесь в том, что произошла глобализация мировой экономики и хозяйства, но усиления мирового сообщества до тех же масштабов не произошло. Такие международные организации, как ООН, оказались неспособны подняться до уровня интернационального правительства, а финансовые организации (МВФ) сами подвергаются жесткой критике.
Роль объединяющего лидера на международной арене могли бы взять США, но они прекрасно себя чувствуют, действую по принципу "разделяй и властвуй".
Поэтому, следя за событиями у нас в стране, невольно начинаешь думать, что Россия находится на поворотном моменте своего пути, когда так дорого время. Очевидно, что без инвестиций, которые должны прийти с мирового рынка ссудных капиталов, нам придется очень сложно. Но до сих пор не создано необходимой для этого инфраструктуры, категория свободы, в том числе и экономической, отходит на задний план.
Нам сейчас нужны кредиты, – но только для того, чтобы выплатить уже существующие долги. В то же время, по самым скромным оценкам, сбережения населения России, не положенные даже в банк, равны 40 млрд. долларов. Если прибавить к этому как минимум 20 млрд. долларов, которые ежегодно утекают за ее пределы, то выплата государственного долга и процентов по нему не являлась бы неразрешимой проблемой.
Ясно, что население России не особенно верит в перспективы экономического развития собственной страны. И в чем-то они правы – возможностей для самореализации личности и выявлению людского потенциала у нас действительно пока меньше, чем в развитых странах Запада. Но если мы будем думать так и дальше, то и в долгосрочной перспективе наша страна сможет конкурировать с США только по количеству заключенных.
Список используемой литературы
Акопова Е.С., Воронкова О.Н., Гаврилко Н.Н. Мировая экономика и международные экономические отношения. Серия "Учебники, учебные пособия". Ростов-на-Дону: "Феникс", 2000. – 416 с.
Голосов В.В. Международный рынок ценных бумаг// Российский Экономический Журнал. –1992. – № 6. – с. 96-104.
Деньги, кредит, банки: Учебник./ Под ред. О.И.Лаврушина. – М.: Финансы и статистика, 1998. – 448 с.: ил.
Ковтун Л.Г., Образцова Н.А., Куприкова Т.С., Матявина М.Ф. Английский для банкиров и брокеров, менеджеров и специалистов по маркетингу. – М.: НИП «2Р», 1994
Королев И.С. Международный рынок капитала и Россия// Международный бизнес России. – 1996. – №5. – 15-20.
Ломакин В.К. Мировая экономика: Учебник для вузов. – М.: Финансы, ЮНИТИ, 1998. – 727 с.
Максимова Л.М., Носкова И.Я. Международные экономические отношения: Учеб. пособие. – М.: Банки и биржи, ЮНИТИ, 1995. – 152 с.
Международные валютно-кредитные и финансовые отношения: Учебник/ Под ред. Л.Н. Красавиной. – М.: Финансы и статистика, 1994. – 592 с.
Основы международных валютно-финансовых и кредитных отношений/ Под ред. В.В. Круглова. – М.: 1998.
Сорос Дж. Кризис мирового капитализма. Открытое общество в опасности. Пер. с англ. – М: ИНФРА-М, 1999. – XXVI, 262 с.
Шмелев В.В. Рынок евровалют и его финансовые инструменты// Деньги и кредит. – 2000. – №1. – с. 56-63.
International Capital Markets. Developments, Prospects, and Key Policy Issues/ By a Staff Team led by Donald J. Mathieson and Garry J. Schinasi. – International Monetary Fund, September 2000. (imf/external/pubs/ft/icm/2000/01/eng/pdf/chap1-7.pdf).
Приложение
Таблица 2.5. Непогашенная задолженность и чистый международный выпуск долговых ценных бумаг в валюте выпуска (1993 – первый квартал 2000 г.), млрд. долл.1
| Непогашенная задолженность | ||||||||
| Валюта | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 |
| Американский доллар | 832.2 | 896.6 | 964.9 | 1,224.1 | 1,555.6 | 1,966.0 | 2,512.2 | 2,634.3 |
| Японская йена | 268.0 | 385.7 | 446.4 | 478.4 | 461.5 | 484.6 | 536.8 | 531.6 |
| Немецкая марка | 192.0 | 242.5 | 311.5 | 338.1 | 337.9 | 436.8 | -- | -- |
| Французский франк | 91.6 | 129.7 | 146.2 | 165.2 | 177.7 | 219.3 | -- | -- |
| Итальянская лира | 37.4 | 55.8 | 66.0 | 92.3 | 112.1 | 137.2 | -- | -- |
| Фунт стерлингов | 153.4 | 176.5 | 184.3 | 234.6 | 280.2 | 339.7 | 418.2 | 430.3 |
| Канадский доллар | 81.4 | 83.4 | 83.6 | 76.9 | 67.7 | 56.0 | 57.3 | 57.1 |
| Испанская песета | 10.6 | 10.7 | 13.2 | 18.4 | 21.3 | 23.6 | -- | -- |
| Голландский гульден | 44.9 | 65.4 | 83.1 | 93.2 | 93.3 | 120.6 | -- | -- |
| Шведская крона | 3.5 | 5.0 | 5.3 | 5.2 | 4.5 | 7.6 | 7.9 | 8.5 |
| Швейцарский франк | 148.8 | 160.6 | 187.6 | 162.1 | 148.2 | 162.6 | 142.8 | 137.6 |
| Бельгийский франк | 2.2 | 2.3 | 4.2 | 13.1 | 12.9 | 9.9 | -- | -- |
| ЭКЮ/Евро | 92.6 | 90.9 | 90.4 | 74.3 | 65.2 | 158.8 | 1,561.2 | 1,650.4 |
| Другие | 66.1 | 86.1 | 118.8 | 152.5 | 157.2 | 175.0 | 129.1 | 130.2 |
| Всего | 2,024.7 | 2,391.2 | 2,705.5 | 3,128.4 | 3,495.3 | 4,297.7 | 5,365.5 | 5,580.0 |
Таблица 2.5. (продолжение)
| Чистый выпуск | ||||||||
| Валюта | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 |
| Американский доллар | 31.5 | 64.4 | 68.4 | 258.9 | 331.6 | 410.4 | 546.2 | 122.1 |
| Японская йена | 33.8 | 85.4 | 79.8 | 84.7 | 33.1 | –26.8 | –5.8 | –1.2 |
| Немецкая марка | 31.2 | 27.3 | 49.7 | 51.9 | 44.6 | 71.3 | -- | -- |
| Французский франк | 34.5 | 26.4 | 4.4 | 28.9 | 33.9 | 29.3 | -- | -- |
| Итальянская лира | 13.0 | 17.1 | 8.6 | 23.9 | 32.2 | 17.2 | -- | -- |
| Фунт стерлингов | 31.7 | 14.7 | 9.3 | 31.6 | 51.1 | 57.6 | 87.8 | 16.9 |
| Канадский доллар | 20.5 | 6.9 | –2.2 | –6.4 | –6.3 | –7.6 | –2.0 | 0.1 |
| Испанская песета | 3.5 | –0.7 | 1.4 | 6.3 | 5.6 | 1.0 | -- | -- |
| Голландский гульден | 7.9 | 14.5 | 12.7 | 17.0 | 12.7 | 19.7 | -- | -- |
| Шведская крона | 0.6 | 1.2 | –0.1 | 0.0 | –0.1 | 3.3 | 0.6 | 0.7 |
| Швейцарский франк | –2.3 | –6.4 | 4.0 | 0.8 | –2.9 | 6.0 | 2.0 | 0.0 |
| Бельгийский франк | –0.4 | –0.3 | 1.9 | 9.3 | 1.7 | –4.1 | -- | -- |
| ЭКЮ/Евро | -- | –10.1 | –6.7 | –12.4 | –1.3 | 87.0 | 576.0 | 121.4 |
| Другие | –8.0 | 11.5 | 29.4 | 36.0 | 27.0 | 17.2 | 20.3 | 6.1 |
| Всего | 197.5 | 251.9 | 260.6 | 530.5 | 562.9 | 681.5 | 1,225.1 | 266.1 |
Таблица 4.1. Финансовая помощь МВФ России
| Финансовый год | Виды кредитов | Сумма, млрд. долл. | Сроки использования | Использование страновой квоты, % | Условия |
| 1992 | 0,492 | 5 лет с отсрочкой от оплаты в течение 3 лет и 3 месяцев | 16,7 | Удержание дефицита госбюджета в определенных рамках и контроль за приростом денежной массы | |
| 1993 | Первый транш | 0,753 | 10 лет с отсрочкой погашения в течение 4,5 лет | 25 | То же, но в существенно смягченном по сравнению с предыдущим кредитом варианте |
| 1994 | Второй транш | 0,753 | 10 лет с отсрочкой погашения в течение 4,5 лет | 25 | То же, плюс либерализация ВЭД, включая ликвидацию нетарифных мер регулирования экспорта |
| 1995 | 2,954 | 5 лет, с отсрочкой погашения на 3 года и 3 месяца на каждый отдельный транш | 100 | Ликвидация внешнеэкономических льгот, либерализация нефтяного экспорта и отмена до 1 января 1996 г. всех экспортных пошлин. | |
| 1996–1998 | 10,2 | 10 лет с отсрочкой погашения в течение 4,5 лет на каждый транш | То же, плюс отмена количественных ограничений на импорт алкоголя, а также от предоставления льгот по уплате импортных пошлин на материалы, обеспечивающие деятельность СМИ. |
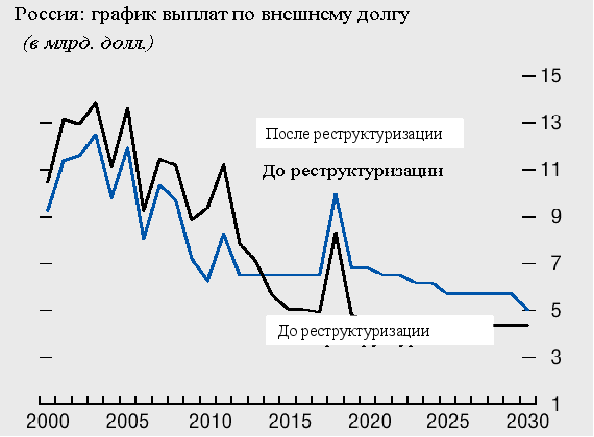
Рис. 4.1. Россия: график выплат по внешнему долгу1
1 Акопова Е.С., Воронкова О.Н., Гаврилко Н.Н. Мировая экономика и международные экономические отношения. Серия "Учебники, учебные пособия". Ростов-на-Дону: "Феникс", 2000.
1 Максимова Л.М., Носкова И.Я. Международные экономические отношения: Учеб. пособие. – М.: Банки и биржи, ЮНИТИ, 1995. – с. 124.
1 Источник: International Capital Markets. Developments, Prospects, and Key Policy Issues/ By a Staff Team led by Donald J. Mathieson and Garry J. Schinasi. – Internationl Monetary Fund, Sept 2000, p.17.
1 В.В. Шмелев. Рынок евровалют и его финансовые инструменты// Деньги и кредит №1 – 2000 г.– с. 57.
1 Источник: International Capital Markets. Developments, Prospects, and Key Policy Issues/ By a Staff Team led by Donald J. Mathieson and Garry J. Schinasi. – Internationl Monetary Fund, Sept 2000, p.46.
1Источник: International Capital Markets. Developments, Prospects, and Key Policy Issues/ By a Staff Team led by Donald J. Mathieson and Garry J. Schinasi. – Internationl Monetary Fund, Sept 2000, p.11.
1 Источник: International Capital Markets. Developments, Prospects, and Key Policy Issues/ By a Staff Team led by Donald J. Mathieson and Garry J. Schinasi. – Internationl Monetary Fund, Sept 2000, p.139.