Анализ затрат на производство молочной продукции
К комплексным статьям относятся и прочие производственные расходы, в состав которых в разных отраслях промышленности включаются различные виды расходов, например отчисления на научно-исследовательские и опытные работы, на гарантийное обслуживание и ремонт продукции, а также расходы, которые не могут быть отнесены на себестоимость в составе других статей.
2.4 Основные направления снижения затрат на производство продукции предприятия
Обеспечение повышения эффективности производства возможно за счет изыскания и реализации имеющихся резервов повышения отдачи каждого вложенного в хозяйство рубля, каждой единицы мощности.
Систематическое снижение издержек - основное средство повышения прибыльности функционирования фирмы. В условиях рыночной экономики, когда финансовая поддержка убыточных предприятий является не правилом, а исключением, как это было при административно-командной системе, исследование проблем уменьшения издержек производства, разработка рекомендаций в этой области - один из краеугольных камней всей экономической теории.
Можно выделить следующие основные направления снижения издержек производства во всех сферах национальной экономики:
-использование достижений НТП;
-совершенствование организации производства и труда;
-государственное регулирование экономических процессов.
Прежде чем рассматривать основные направления экономии издержек, необходимо сделать одно существенное замечание. Дело в том что сама деятельность предприятия по обеспечению экономии затрат в подавляющем большинстве случаев требует затрат труда, капитала и финансов. Затраты по экономии издержек тогда эффективны, когда рост полезного эффекта (в самых разнообразных формах) превысит затраты на обеспечение экономии. Естественно, что возможен и пограничный вариант, когда уменьшение издержек на производство изделия не изменяет его полезных свойств, но позволяет снизить цену в конкурентной борьбе. В современных условиях типичным является не сохранение потребительских качеств, а экономия на издержках в расчете на единицу полезного эффекта или других важных для потребителя характеристик. На практике это часто принимает такие формы, как, например, снижение стоимости единицы производственной мощности оборудования.
Реализация достижений НТП заключается, с одной стороны, в более полном использовании производственных мощностей, сырья и материалов, в том числе и топливно-энергетических ресурсов, а с другой - в создании новых эффективных машин, оборудования, новых технологических процессов. Наиболее характерная черта НТП второй половины XX столетия - переход к принципиально новому технологическому способу производства. Его преимущество не только в более высокой экономической эффективности, но и в возможности производить качественно новые материальные блага, услуги, которые существенно изменяют весь уклад жизни, приоритеты жизненных ценностей.
Что касается совершенствования организации производства и труда, то этот процесс, наряду с экономией на издержках за счет сокращения потерь, практически во всех случаях обеспечивает повышение производительности труда, т.е. экономию затрат живого труда. На нынешнем этапе экономического развития экономия живого труда в сравнении с экономией общественного труда дает более весомые результаты, о чем свидетельствуют исследования экономического роста на основе использования производственной функции.
Под резервами снижения себестоимости продукции следует понимать объективную возможность ее удешевления в результате управления факторами использования производственных ресурсов: опережающий сверхплановый прирост производительности труда по сравнению с приростом средней заработной платы; эффективное использование средств производства на основе научно-технического прогресса, соблюдения режима экономии.
Систематическое снижение себестоимости продукции дает государству дополнительные средства как для дальнейшего развития общественного производства, так и для повышения материального благосостояния трудящихся. Снижение себестоимости продукции - важнейший источник роста прибыли предприятий.
В практике хозяйственной деятельности промышленных предприятий различают источники и факторы снижения себестоимости. Под источниками понимается экономия живого и овеществленного труда, выражающаяся в уменьшении различного рода затрат, связанных с производством и реализацией продукции. Они в различных отраслях имеют свои особенности.
Важнейшими источниками снижения себестоимости являются:
Повышение производительности труда темпами, опережающими рост средней заработной платы
Уменьшение затрат на материалы, топливо, электроэнергию
Сокращение административно-управленческих расходов
Сокращение и ликвидация непроизводительных расходов и потерь.
За счет повышения производительности труда уменьшаются затраты заработной платы на единицу продукции, однако темпы роста производительности труда должны опережать темпы роста заработной платы, иначе снижения себестоимости не произойдет, так как полученная экономия пойдет на повышение заработной платы.
Повышение производительности труда является источником не только снижения затрат на заработную плату, но и уменьшения амортизационных отчислений, приходящихся на единицу продукции, доли условно-постоянных расходов на нее.
Снижение себестоимости продукции обеспечивается, прежде всего, за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за снижение себестоимости решает прежде всего рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате. Рассмотрим, в каких условиях при росте производительности труда на предприятиях снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются.
В первом случае, когда изменяются нормы выработки и расценки, предприятие получает экономию на заработной плате рабочих. Объясняется это тем, что в связи со снижением расценок доля заработной платы в себестоимости единицы продукции уменьшается. Однако это не приводит к снижению средней заработной платы рабочих, так как приводимые организационно-технические мероприятия дают возможность рабочим с теми же затратами труда выработать больше продукции. Таким образом, проведение организационно-технических мероприятий с соответствующим пересмотром норм выработки позволяет снижать себестоимость продукции за счет уменьшения доли заработной платы в единице продукции одновременно с ростом средней заработной платы рабочих.
Во втором случае, когда установленные нормы выработки и расценки не изменяются, величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению. Происходит это потому, что в цеховых расходах значительная часть затрат (а в общезаводских почти полностью) - условно-постоянные расходы (амортизация оборудования, содержание зданий, содержание цехового и общезаводского аппарата и другие расходы), не зависящие от степени выполнения плана производства. Это значит, что их общая сумма не изменяется или почти не изменяется в зависимости от выполнения плана производства. Отсюда следует, что, чем больше выпуск продукции, тем меньше доля цеховых и общезаводских расходов в ее себестоимости.
С ростом объема выпуска продукции прибыль предприятия увеличивается не только за счет снижения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Таким образом, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой предприятием прибыли.
Улучшение использования сырья, материалов, топлива, энергии является важным источником снижения себестоимости продукции. Экономия материальных затрат выражается в снижении норм расхода сырья, материалов, топлива и энергии на единицу продукции, в замене дорогостоящего сырья более дешевым без ухудшения качества продукции, в уменьшении затрат по доставке всех этих средств от предприятий-производителей до предприятий-потребителей.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
Одним из источников удешевления продукции является экономия в затратах, связанная с обслуживанием и управлением производства. Сюда относятся уменьшение расходов на административно-управленческий аппарат, почтовых, железнодорожных, командировочных расходов, расходов на содержание оборудования, зданий, сооружений. Путем механизации и автоматизации управленческих работ, наиболее рациональной расстановки управленческих кадров на многих предприятиях можно сократить управленческий аппарат, и, следовательно, снизить себестоимость.
Сокращение и ликвидация непроизводительных расходов и потерь (потерь от брака, перерасхода электроэнергии, провоза груза по повышенным тарифам) является важным источником снижения себестоимости .
Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом по предприятию, тем при прочих равных условиях ниже себестоимость каждого изделия.
Резервы сокращения цеховых и общезаводских расходов заключаются прежде всего в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах. В состав цеховых и общезаводских расходов в значительной степени включается также заработная плата вспомогательных и подсобных рабочих. Проведение мероприятий по механизации вспомогательных и подсобных работ приводит к сокращению численности рабочих, занятых на этих работах, а следовательно, и к экономии цеховых и общезаводских расходов. Важнейшее значение при этом имеют автоматизация и механизация производственных процессов, сокращение удельного веса затрат ручного труда в производстве. Автоматизация и механизация производственных процессов дают возможность сократить и численность вспомогательных и подсобных рабочих в промышленном производстве.
Сокращению цеховых и общезаводских расходов способствует также экономное расходование вспомогательных материалов, используемых при эксплуатации оборудования и на другие хозяйственные нужды.
Значительные резервы снижения себестоимости заключены в сокращении потерь от брака и других непроизводительных расходов. Изучение причин брака, выявление его виновника дают возможность осуществить мероприятия по ликвидации потерь от брака, сокращению и наиболее рациональному использованию отходов производства.
Источники экономии показывают, за счет чего может быть достигнуто сокращение затрат. Превращение же возможного снижения затрат в действительную экономию обеспечивается в результате действия факторов и стимулов снижения себестоимости продукции.
Факторы изменения себестоимости – это организационно-технические, экономические и другие условия, внешние и внутренние, необходимые для совершенствования хозяйственных процессов, которые прямо или косвенно оказывают воздействие на сокращение или увеличение расходов на изготовление и реализацию продукции.
Их можно объединить в следующие группы.
1.Факторы, отражающие повышение технического уровня производства.
Повышение технического уровня производства предполагает внедрение прогрессивной техники и технологии и автоматизированных систем управления, механизацию и автоматизацию производственных процессов, улучшение эксплуатации оборудования, внедрение новых видов сырья, материалов, топлива, улучшение использования материальных ресурсов, изменение конструкций и технических характеристик изделий, стандартизацию и унификацию конструкций изделий, узлов и деталей, повышение качества продукции, снижение потерь от брака.
Рост технического уровня производства неизбежно будут способствовать снижению доли заработной платы и увеличению удельного веса затрат прошлого труда в общих затратах на производство промышленной продукции. Вместе с тем увеличение затрат прошлого труда, обусловленное научно-техническим прогрессом, обеспечивает повышение эффективности живого труда и общее снижение расходов на производство единицы продукции.
Внедрение совершенной техники и прогрессивной технологии – один из главных факторов снижения себестоимости продукции. Более производительное оборудование, долговечный инструмент и приспособления создают возможность снижения себестоимости за счет роста производительности труда, сокращения расходов на ремонт, уменьшения в расчете на единицу продукции амортизационных отчислений.
2. Факторы, отражающие совершенствование организации производства и труда.
Совершенствование организации производства и труда заключается в совершенствовании управления ими, в углублении специализации и кооперирования, улучшении организации труда и использования рабочего времени, сокращении административно-управленческих расходов и других непроизводственных расходов, ликвидации излишних затрат и потерь. Многие из этих факторов оказывают влияние на себестоимость комплексно, т.е. через изменение видов затрат на производство продукции.
Эффективность улучшения организации труда выражается в экономии, возникающей в результате уменьшения простоев и сокращения потерь рабочего времени, увеличения норм и зон обслуживания, ликвидации отступлений от нормальных условий работы, более рациональной организации рабочих мест, повышения квалификации рабочих и других мероприятий по научной организации труда.
3. Факторы, отражающие изменение структуры и объема выпускаемой продукции. Это – относительное сокращение условно-постоянных расходов (кроме амортизации), обусловленное ростом объема продукции, лучшее использование производственных фондов и связанное с этим относительное уменьшение амортизационных отчислений, изменение структуры продукции.
С увеличением объема производства относительно сокращаются условно-постоянные расходы на выпуск единицы продукции, в результате снижается полная себестоимость единицы и всей продукции предприятия и отрасли.
С увеличением доли амортизации в себестоимости продукции повышается значение улучшения использования основных производственных фондов в снижении затрат на производство продукции.
4. Факторы улучшения использования природных ресурсов.
Изменение природных условий оказывает влияние на себестоимость продукции главным образом в горнорудной, лесозаготовительной и других отраслях добывающей промышленности. К этой группе факторов относят такие факторы, как состав и качество природного сырья и т.д.
Отраслевые и прочие факторы: ввод и освоение новых (ликвидация малоэффективных) цехов, производств, предприятий; подготовка и освоение производства на действующих предприятиях; изменение размещения производства по предприятиям и др.
К прочим факторам, влияющим на себестоимость продукции, относят изменение цен на сырье, материалы, топливо и тарифов на электроэнергию и перевозку грузов, а на показатель затрат на 1 рубль товарной продукции влияет также изменение цен на готовую продукцию.
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах.
В настоящее время многие промышленные предприятия сталкиваются с проблемами, связанными с высоким уровнем себестоимости производимой ими продукции, что сказывается на прибыльности деятельности предприятий, так как им приходится устанавливать цены на продукцию в несколько раз ниже ее себестоимости. Поэтому встает необходимость разработки целостной системы поиска резервов, способной решать проблемы эффективного использования внутрихозяйственных резервов с помощью методов их выявления, анализа и планирования.
ГЛАВА 3. Анализ затрат на производство молочной продукции и пути ее снижения НА ОАО «ОМЗ»
3.1 Анализ себестоимости производимой продукции предприятия
Для практического использования в системе управления формированием затрат и издержек целесообразно выделить и рассмотреть классификацию затрат с учетом вида расходов – по статьям калькуляции и элементам затрат.
Анализ себестоимости продукции по статьям и элементам затрат осуществляется сравнением сумм по статьям затрат за ряд лет и определением сумм отклонений в абсолютных и относительных показателях. На основании таких данных можно сделать вывод об имеющихся тенденциях, сложившихся на данном предприятии.
В отличие от статей калькуляции, группировка которых носит рекомендательный характер, затраты, образующие себестоимость продукции (работ, услуг), группируются в соответствии с их экономическим содержанием по общепринятым элементам.
При анализе сметы затрат на производство устанавливается пропорция, в которой суммарные затраты распределяются между предметами труда, средствами труда и затратами на оплату живого труда. В результате дается оценка характера производства (материалоемкое, фондоемкое, трудоемкое) и отсюда определяются важнейшие направления поиска резервов снижения себестоимости продукции.
Для анализа по данным отчета о затратах на производство ОАО «Оршанский молочный завод» (форма №5 «Сведения о затратах на производство и реализацию продукции») составляются аналитические таблицы.
Произведем анализ себестоимости по элементам затрат по ОАО «Оршанский молочный завод» (табл. 3.1).
Таблица 3.1
Анализ себестоимости по элементам затрат ОАО «Оршанский молочный завод» за 2003-2005 гг.
| Элемент затрат | Сумма, тыс. руб. | Структура затрат, % | ||||||||
| 2003 г. | 2004 г. | 2005 г. | Отклонения |
2003 г. |
2004 г. | 2005 г. | Отклонения | |||
|
2004 г. к 2003 г. |
2005 г. к 2004 г. |
2004 г. к 2003 г. |
2005 г. к 2004 г. |
|||||||
| Материальные затраты | 7024 | 7892 | 4793 |
868 |
-3099 |
51,9 | 68,9 | 54,9 |
17 |
-14 |
| Заработная плата | 1149 | 1468 | 1328 | 319 | -140 | 8,5 | 12,8 | 15,2 | 4,3 | 2,4 |
| Отчисления в фонды | 417 | 532 | 353 | 115 | -179 | 3,1 | 4,6 | 4,0 | 1,5 | -0,6 |
| Амортизация основных средств | 151 | 170 | 152 | 19 | -18 | 1,1 | 1,5 | 1,7 | 0,4 | 0,2 |
| Прочие затраты | 4796 | 1395 | 2104 | -3401 | 709 | 35,4 | 12,2 | 24,1 | -23,2 | 11,9 |
| Полная себестоимость | 13537 | 11457 | 8730 | -2080 | -2727 | 100,0 | 100,0 | 100,0 | - | - |
Как видно из таблицы, в 2004 году произошло снижение себестоимости продукции предприятия на 2080 тыс. руб. по сравнению с 2003 годом в связи с сокращением выпуска товарной продукции предприятия.
По сравнению с 2004 годом себестоимость продукции в 2005 году уменьшилась на 2727 тыс. руб. или на 23,8%, это произошло в основном в результате уменьшения материальных затрат на производство продукции.
Как свидетельствуют данные таблицы основными элементами себестоимости молочной продукции являются материальные затраты и прочие затраты.
Материальные затраты в анализируемом периоде составили: 2003 год – 51,9%, 2004 год – 68,9%, 2005 год – 54,9%. В составе материальных затрат основную долю составляет сырье, то есть молоко, закупаемое у сельскохозяйственных производителей и у населения.
Наглядно изменение структуры затрат предприятия за 2003-2005 гг. представлено графически (рис. 3.1).
Структура элементов затрат, свидетельствует, что производство ОАО «Оршанский молочный завод» очень материалоемкое. Наибольший удельный вес в структуре себестоимости составляют материальные затраты, причем в 2004 году их удельный вес возрос на 17%, а в 2005 году их доля снизилась на 14%, что связано с уменьшением объема производства завода.
Анализ данных таблицы показывает, что в структуре элементов затрат на производство произошли значительные изменения. В 2005 г. увеличилась доля прочих затрат, также возрос удельный вес затрат на заработную плату, амортизация основных фондов. Доля прочих расходов велика из-за большого веса в них таких расходов как содержание помещений, аренда оборудования, налога на землю, содержание охраны.
Удельный вес заработной платы в структуре затрат увеличился за 2003-2005 гг. на 6,7%. Доля амортизационных отчислений в структуре себестоимости в 2005 году возросла на 0,6% по сравнению с 2003 годом.
Важный обобщающий показатель себестоимости продукции – затраты на рубль продукции, который выгоден тем, что очень универсальный: может рассчитываться в любой отрасли производства и наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на производство и реализацию продукции к себестоимости произведенной продукции в действующих ценах.
В системе показателей экономической эффективности производства анализируются такие показатели, как производство продукции на 1 рубль затрат, а также снижение затрат на 1рубль реализованной продукции (табл. 3.2).
Таблица 3.2
Анализ затрат на 1 рубль товарной и реализованной продукции за 2003-2005 гг. ОАО «ОМЗ»
| Показатели | 2003 г. | 2004 г. | 2005 г. | Отклонения | Темп роста, % | ||
|
2004 г. к 2003 г. |
2005 г. к 2004 г. |
2004 г. к 2003 г. | 2005 г. к 2004 г. | ||||
| Объем производства товарной продукции, тыс. руб. | 14925 | 13955 | 10199 | -970 | -3756 | 93,5 | 73,1 |
| Объем реализованной продукции, работ, услуг, тыс. руб. | 17352 | 18419 | 19578 | 1067 | 1159 | 106,2 | 106,3 |
| Полная себестоимость товарной продукции, тыс. руб. | 13537 | 11457 | 8730 | -2080 | -2727 | 84,6 | 76,2 |
| Себестоимость реализованной продукции, работ, услуг, тыс. руб. | 14085 | 15633 | 17615 | 1548 | 1982 | 111,0 | 112,7 |
| Затраты на 1 рубль товарной продукции, работ, услуг, коп. | 90,7 | 82,1 | 85,6 | -8,6 | 3,5 | 90,2 | 104,3 |
| Затраты на 1 рубль реализованной продукции, работ, услуг, коп. | 81,2 | 84,9 | 90,0 | 3,7 | 5,1 | 104,6 | 106,0 |
Данные табл. 3.2 говорят о том, что себестоимость затрат на 1 рубль произведенной (товарной) продукции сложилась ниже уровня 2003 года на 9,8% и составила в 2004 году 0,82 руб. против 0,91 руб., и выше уровня 2004 года на 4,3% и составила в 2005 году 0,86 руб. Таким образом, на протяжении анализируемого периода себестоимость на 1 рубль произведенной продукции имеет тенденцию к уменьшению благодаря опережающему росту доходов над ростом затрат.
По данным табл. 3.2 видно, что в течение анализируемого периода наблюдается рост себестоимости реализованных товаров и услуг, и темп роста себестоимости выше темпа роста выпущенных и реализованных продукции и работ.
В 2004-2005 гг. наблюдаем рост затрат на рубль реализованной продукции в силу превышающего темпа роста себестоимости реализованной продукции над темпами роста объемов реализации продукции. Причем темп роста показателей 2005 года по отношению к предыдущему году составил: себестоимости 112,7%, объема реализованной продукции 106,3%. В данном случае имеем ухудшение показателей в отчетном году по сравнению с прошлым годом. В итоге затраты на 1 рубль реализованной продукции за период 2003-2005 гг. возросли на 8,8 коп.
Следовательно, вывод следующий – имеется ухудшение соотношения показателей себестоимости и объема реализуемой продукции в течение 2005 года. При дальнейшем совершенствовании хозяйственной деятельности предприятия, оно сможет выйти на уровень 2004 года, а затем постепенно и улучшить данные показатели.
Далее произведем факторный анализ изменения суммы затрат на рубль товарной продукции.
Товарная продукция по двум видам продукции (масла и молока) определяется объемами производства данной продукции в натуральных единицах измерения и ценами на соответствующий вид продукции.
Таблица 3.3
Факторный анализ товарной продукции за 2003–2004 гг.
|
Показатель |
Объем производ-ства |
Структура |
Цена |
Решение |
|
ТП план |
План |
План |
План |
26,6 * 76 + 885,4 * 10 = 10875,6 |
|
ТП усл.1 |
Факт |
План |
План |
26,6 * 76 + 885,4 * 10 * 0,935 = 10300,1 |
|
ТП усл.2 |
Факт |
Факт |
План |
22,4 * 76 + 770,1 * 10 = 9403,4 |
|
ТП факт |
Факт |
Факт |
Факт |
22,4 * 80 + 770,1 * 11,5 = 10648,2 |
|
Изменение |
-575,5 |
-896,7 |
1244,8 |
-227,4 |
Общее изменение товарной продукции за 2004 год на 227,4 тыс. руб. произошло под влиянием следующих факторов:
сокращение объема производства на – 575,5 тыс. руб.;
изменение структуры производства – 896,7 тыс. руб.;
повышение цени на продукцию 1244,8 тыс. руб.
Таблица 3.4
Факторный анализ товарной продукции за 2004–2005 гг.
|
Показатель |
Объем производ-ства |
Структура |
Цена |
Решение |
|
ТП план |
План |
План |
План |
22,4 * 80 + 770,1 * 11,5 = 10648,2 |
|
ТП усл.1 |
Факт |
План |
План |
22,4 * 80 + 770,1 * 11,5 * 0,731 = 8265,8 |
|
ТП усл.2 |
Факт |
Факт |
План |
11,2 * 80 + 381,2 * 11,5 = 4383,8 |
|
ТП факт |
Факт |
Факт |
Факт |
11,2 * 82 + 381,2 * 13 = 5374,0 |
|
Изменение |
-2382,4 |
-3882,0 |
990,2 |
-4774,2 |
Общее изменение товарной продукции за 2005 год на 4774,2 тыс. руб. произошло под влиянием следующих факторов:
сокращение объема производства на – 2382,4 тыс. руб.;
изменение структуры производства – 3882,0 тыс. руб.;
повышение цен на продукцию 990,2 тыс. руб.
3.2. Факторный анализ себестоимости отдельных видов продукции
По важнейшим видам продукции проводят более глубокий анализ себестоимости и причин ее изменений.
Анализ начинают с изучения динамики и выполнения плана по производству каждого вида продукции с разбивкой себестоимости на переменные и постоянные расходы.
Таблица 3.5
Анализ динамики и структуры себестоимости основных видов продукции ОАО «ОМЗ» за 2003-2005 гг., руб.
|
Продукция |
2003 г. |
2004 г. |
2005 г. |
Отклонения | |
|
2004 г. к 2003 г. |
2005 г. к 2004 г. |
||||
|
Масло |
|||||
|
Полная себестоимость |
57,8 |
61,2 |
65,6 |
3,4 |
4,4 |
|
в том числе переменные расходы |
42,1 |
43,6 |
46,9 |
1,5 |
3,0 |
|
постоянные расходы |
15,7 |
17,6 |
18,7 |
1,9 |
1,1 |
|
Молоко |
|||||
|
Полная себестоимость |
8,1 |
9,6 |
10,8 |
1,5 |
1,2 |
|
в том числе переменные расходы |
6,2 |
7,6 |
8,2 |
1,4 |
0,6 |
|
постоянные расходы |
1,9 |
2,0 |
2,6 |
0,1 |
0,6 |
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляции по отдельным изделиям, сравнивают фактический уровень затрат на единицу продукции с плановым и данными прошлых лет в целом и по статьям затрат.
Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели.
Используя факторную модель и данные таблиц, произведем расчет влияния факторов на изменение себестоимости масла методом цепной подстановки за 2003–2004 гг.
Таблица 3.6
Расчет влияния факторов на изменение себестоимости масла за 2003–2004 гг.
|
Показатель |
Q |
А |
B |
Решение |
|
С план |
План |
План |
План |
1119,9 / 26,6 + 15,7 = 57,8 |
|
С усл. 1 |
Факт |
План |
План |
1119,9 / 22,4 + 15,7 = 65,7 |
|
С усл. 2 |
Факт |
Факт |
План |
976,6 / 22,4 + 15,7 = 59,3 |
|
С факт |
Факт |
Факт |
Факт |
976,6 / 22,4 + 17,6 = 61,2 |
|
Изменение |
7,9 |
-6,4 |
1,9 |
3,4 |
Общее изменение себестоимости единицы продукции за 2003–2004 гг. составляет:
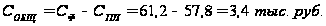 ,
в том числе за счет изменения
а) объема производства продукции:
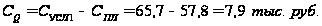
б) суммы постоянных затрат:
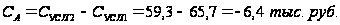
в) суммы удельных переменных затрат:
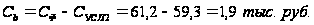
Таблица 3.7
Расчет влияния факторов на изменение себестоимости масла за 2004–2005 гг.
|
Показатель |
Q |
А |
B |
Решение |
|
С план |
План |
План |
План |
976,6 / 22,4 + 17,6 = 61,2 |
|
С усл. 1 |
Факт |
План |
План |
976,6 / 11,2 + 17,6 = 104,8 |
|
С усл. 2 |
Факт |
Факт |
План |
525,3/ 11,2 + 17,6 = 64,5 |
|
С факт |
Факт |
Факт |
Факт |
525,3 / 11,2 + 18,7 = 65,6 |
|
Изменение |
43,6 |
- 40,3 |
1,1 |
4,4 |
Общее изменение себестоимости единицы продукции за 2004–2005 гг. составляет:
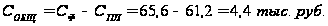 ,
в том числе за счет изменения
а) объема производства продукции:
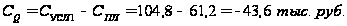
б) суммы постоянных затрат:
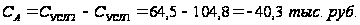
в) суммы удельных переменных затрат:
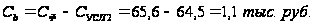
Затем более детально изучают себестоимость единицы продукции по каждой статье затрат, для чего фактические данные сравнивают с плановыми или данными за прошлые периоды (табл. 3.8).
Приведенные данные показывают, что перерасход затрат произошел по всем статьям. Особенно большой перерасход допущен по материальным затратам и энергии на технологические цели.
Наглядно структура себестоимости производства масла представлена на рис. 3.2 – 3.4.
Таким образом, наибольшую долю в затратах на производство масла на предприятии составляют сырье и материалы, а также топливо и электроэнергия. Если удельный вес сырья снизился за 2003-2005 гг. на 4,5%, то доля топлива и энергии увеличилась на 4,6%. Также возрос удельный вес общепроизводственных, общехозяйственных и коммерческих расходов. Предприятию необходимо изыскивать резервы для снижения статей данных затрат.
3.3. Разработка мероприятий по снижению затрат на производство молочной продукции предприятия
Объем производства молока постоянно сокращается. Одна из главных причин кризисной ситуации в молочном животноводстве - проводимая ценовая финансово-кредитная политика. Главный недостаток ценообразования на продукцию агропромышленного комплекса заключается в том, что происходит резкое ухудшение эквивалентности обмена между сельским хозяйством и промышленностью, нарушение паритета цен.
Деятельность предприятия направлена на обеспечение взаимовыгодных экономических интересов завода и сельхозтоваропроизводителей, ускорение взаиморасчетов. Это позволило в течение 2005 года оплатить полученное сырье на 98%, заключить договоры на поставку молока с новыми хозяйствами и в итоге получить молоко в количестве, достаточном для обеспечения нормальной работы предприятия.
Способ снижения издержек требует того, чтобы продукция не считалась низкого качества среди потребителей, потому что в такой ситуации преимущество в области себестоимости перестает приносить дополнительную прибыль. В связи с этим необходимо ужесточить существующий контроль за качеством.
Для разработки соответствующей ценовой стратегии необходимо четко определить цели ценообразования. Они вытекают из анализа положения предприятия на рынке. Следовательно, цели ценообразования не должны рассматриваться как отдельно взятые.
От выбора метода ценообразования зависит многое. Он позволяет учесть особенности покупательского спроса и конкуренции и определить оптимальную цену. Для нашего предприятия будем пользоваться наиболее простым и распространенным методом «средние издержки + прибыль», который заключается в начислении наценки на себестоимость продукции.
Метод является очень популярным, что объясняется рядом обстоятельств. Во-первых, предприятие всегда лучше знает свои издержки, чем спрос покупателей и цены конкурентов. Поэтому нет необходимости пересматривать цены вслед за колебаниями спроса. Во-вторых, признано, что это один из самых справедливых методов ценообразования по отношению к продавцу и покупателю. В-третьих, он уменьшает ценовую конкуренцию.
Снижение цены на основную продукцию завода – масло сливочное - ниже не рационально, т.к. предприятие имеет