Анализ и оценка состояния основных средств ОАО "АСТЗ"
Завод образован в соответствии с решением Совета Министров СССР от 6 апреля 1949 года в корпусах бывшей Тургеневской мельницы под названием Государственный союзный светотехнический завод Министерства электропромышленности. После распада Советского государства Ардатовский светотехнический завод стал ведущим производителем светильников в Российской Федерации. Ежегодные темпы прироста объемов производства колеблются от 12 до 16 %. На заводе имеется бизнес-план “Техническое перевооружение светотехнического производства ОАО “АСТЗ” на период 2003-2007 гг. На данный момент его реализация находится в стадии завершения. Данный проект предусматривает ежегодный прирост объемов производства начиная с 2004 года не менее 25-30 %.
Завод ОАО 'АСТЗ' является одним из крупнейших заводов по выпуску осветительных приборов в России. Завод специализируется на разработке и производстве осветительных приборов с лампами накаливания, люминесцентными лампами, ДРЛ, ДРИ, ДНАТ, для общего освещения промышленных зданий и сельскохозяйственных помещений, облучателей с эритемными и бактерицидными лампами для животноводческих и птицеводческих помещений, мебельной и полиграфической промышленности, светильников для административных, общественных и жилых зданий, для освещения скверов, парков и бульваров.
Основной задачей создания завода, производство продукции светотехнического направления, с первыми изделиями: переносная лампа ПЛТМ-36, светильник РН-100, патрон Сван-Миньон типа 2с15 и другие. Также одной из основных целей была занятость населения поселка, г. Ардатова и близлежащих сел. Численность на начало действия завода составляла 252 человека.
Открытое акционерное общество “Ардатовский светотехнический завод” было организовано в соответствии с Указом Президента Российской Федерации “Об организационных мерах по преобразованию государственных предприятий, добровольных объединений государственных предприятий в акционерные общества” №721 от 1 июля 1992 года. Предприятие официально зарегистрировано как акционерное общество 11 ноября 1992 года.
На предприятии освоен ряд новых светотехнических изделий и современных технологических процессов. В частности, производство пускорегулирующих аппаратов для люминесцентных ламп в объеме 1,5 млн. шт. в год, светотехнических рассеивателей из полиметилметакрилата на импортном оборудовании и оснастке. Номенклатура изделий за последние 4 года расширилась в 4 раза и составляет на сегодняшний день 213 наименований изделий.
Электротехническая отрасль, к которой относится ОАО “АСТЗ” за последние 5 лет стабильно развивается. По имеющейся информации среднегодовой прирост объемов производства в отрасли составляет 8-10 %. Однако за последние годы большое влияние на спрос продукции отрасли на Российском рынке оказывает импорт аналогичной продукции. Однако в настоящее время усилиями Ассоциации “Российский свет” предпринимается ряд мер по защите прав отечественных производителей светотехнических изделий. Оценка Российского рынка показала, что потребность в осветительных приборах достаточно велика.
Предприятие обеспечивает потребности России и стран СНГ в широкой номенклатуре осветительных приборов используемых для освещения промышленных, сельскохозяйственных, административно-общественных, бытовых помещений. По отдельным видам изделий предприятие является единственным изготовителем в стране.
2.2 Анализ состояния основных средств ОАО «АСТЗ»
Проведение анализа основных средств является ключевым этапом при получении руководством оперативных сведений о состоянии основного капитала. В свою очередь, структура основных фондов предприятия является одной из важнейших характеристик основных средств. Она позволяет в наглядной форме проанализировать какие из видов основного капитала имеют наибольший удельный вес в составе основных фондов, а значит, и непосредственно используются при осуществлении основного вида деятельности.
Проанализируем объем, динамику и структуру основных фондов ОАО «АСТЗ» за 2004-2005гг. Результаты расчетов представим в виде таблиц 2.1, 2.2.
Таблица 2.1 - Наличие, движение и структура основных фондов на 01.01.2006г.
| Группа основных средств | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | ||||
| тыс. руб. | доля, % | тыс. руб. | доля, % | тыс. руб. | доля, % | тыс. руб. | доля, % | |
| Здания | 21 147 | 53,94 | - | - | - | 21 147 | 47,64 | |
| Сооружения | 3 822 | 9,74 | - | - | - | - | 3 822 | 8,61 |
| Машины и оборудование | 75,54 | 19,26 | 4 132 | 72,46 | - | - | 11 686 | 26,33 |
| Транспортные средства | 1 888 | 4,82 | 436 | 7,65 | 31 | 5,95 | 2293 | 5,17 |
| Производственный и хозяйственный инвентарь | 649 | 4,21 | 350 | 6,14 | - | - | 1 999 | 4,50 |
| Рабочий скот | 9 | 0,02 | - | - | - | - | 9 | 0,02 |
| Другие виды основных средств | 1775 | 4,53 | 41 | 0,72 | 1 816 | 4,09 | ||
| Итого | 39207 | 100,00 | 5702 | 100,00 | 521 | 100,00 | 44388 | 100,00 |
| в том числе: производственные | 37659 | 96,05 | 5702 | 100,00 | 521 | 100,00 | 42840 | 96,51 |
| непроизводственные | 1 548 | 3,95 | - | - | - | - | 1 548 | 3,49 |
В 2006 году объем основных фондов увеличился с 39 207 тыс. руб. до 44 388 тыс. руб. Рост объема основных фондов вызвано, прежде всего, увеличением величины машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря и других видов основных средств.
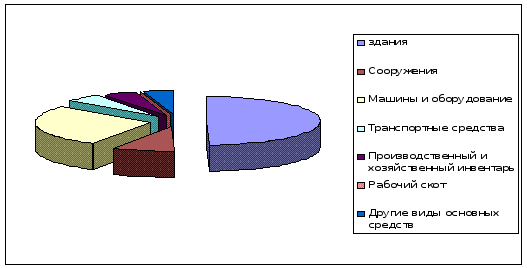
Рис. 2.1 – Наличие основных фондов на конец 2006 года.
На представленном рисунке 2.1 наглядно проиллюстрирован состав основных фондов ОАО « АСТЗ». Основная часть фондов принадлежит зданиям, машинам и оборудованию.
Основную долю в объеме основных фондов занимают здания (53,94%). Однако за 2006 год их объем не увеличился, и на конец отчетного периода их доля в объеме основных фондов уменьшилась и составила 47,64%. Машины и оборудование составляют 19,26% основных средств на начало 2006 года и 26,33% - на конец 2006 года, то есть их объем увеличился. Это можно объяснить тем, что оборудование является важным элементом производственного процесса предприятия.
Приращение величины основных фондов обусловлено и ростом транспортных средств, которые увеличились на 405 тыс. руб. Производственный хозяйственный инвентарь на начало 2006 года составил 1 649 тыс. руб., а на конец года увеличился на 350 тыс. руб. Размер других видов основных средств увеличился на 41 тыс. руб. Несмотря на увеличение их суммы, произошло сокращение их удельного веса в объеме основных средств на конец отчетного периода.
Таблица 2.2- Наличие, движение и структура основных фондов на 01.01.2007 г.
| Группа основных средств | наличие на начало года | поступило за год | Выбыло за год | наличие на конец года | ||||
| тыс. руб. | доля, % | тыс. руб. | доля, % | тыс. руб. | доля, % | тыс. руб. | доля, % | |
| здания | 21 147 | 47,64 | 244 | 18,43 | - | 22391 | 44,66 | |
| сооружения | 3 822 | 8,61 | - | - | - | - | 3 822 | 7,62 |
| машины и оборудование | 11 686 | 26,33 | 2968 | 43,97 | - | - | 14654 | 29,23 |
| транспортные средства | 2293 | 5,17 | 699 | 10,36 | - | - | 2992 | 5,97 |
| производственный и хозяйственный инвентарь | 1 999 | 4,50 | - | - | - | - | 1 999 | 3,99 |
| рабочий скот | 9 | 0,02 | - | - | 9 | 0,89 | - | - |
| другие виды основных средств | 1816 | 4,09 | 83 | 1,23 | - | - | 1899 | 3,79 |
| итого | 44388 | 100,0 | 6750 | 100,0 | 1007 | 100,0 | 50131 | 100,0 |
| В том числе: производственные | 42840 | 96,51 | 6438 | 95,38 | 1,007 | 100,00 | 48271 | 96,29 |
| непроизводственные | 1 548 | 3,49 | 312 | 4,62 | - | - | 1 860 | 3,71 |
Проанализировав данные таблицы 2.2, приходим к выводу: на начало и конец 2007 года здания продолжают занимать лидирующее положение в составе основных фондов (47,64% -на начало года, 44,66% - на конец года). Наблюдается рост машин и оборудования в структуре основных средств, на конец отчетного периода их доля составила 29,23%. Это произошло в результате наращивания производственной мощности предприятия, увеличения выпускаемой продукции. Увеличилась доля транспортных средств в объеме основных фондов с 5,17% до 5,97%.
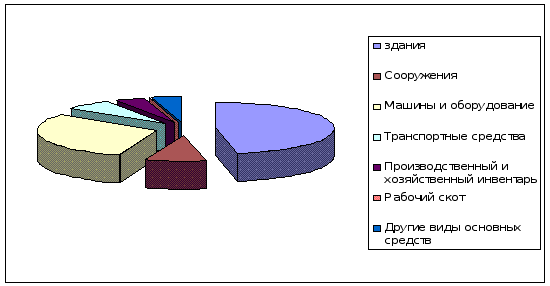
Рис. 2.2 - Наличие основных фондов на конец 2007 года
На данной круговой диаграмме наглядно изображено наличие основных фондов ОАО «АСТЗ» на конец 2007 года. По сравнению с 2006 годом снизилась доля зданий в составе и возрос процент машин и оборудования.
Как видно из таблицы 2.2, за отчетный период произошли существенные изменения в наличии и структуре основных средств. Сумма их возросла на 5 743 тыс. руб., или на 12,94%.
В рассматриваемый период на предприятие поступили здания (18,43% от общего состава поступивших основных фондов), машины и оборудование (43,97%), транспортные средства (10,36%), , другие виды основных средств (1,23%). Поступление сооружений, производственного и хозяйственного инвентаря, рабочего скота в 2007 году не имело место.
Анализируя наличие, движение и структуру (таблицы 2.1 и 2.2) основных фондов ОАО «АСТЗ» за 2006 и 2007 гг., приходим к выводу, что на предприятии происходит увеличение объема основных фондов. Лидирующее положение в составе основных фондов занимают здания, машины и оборудование (в 2006 году их удельный вес составлял 73,2%, а в 2007 году - 73,97%). Доля производственных, а также непроизводственных основных фондов в 2005 году сократилась на 0,22%.
Не менее важной задачей после анализа объема основных фондов, их динамики и структуры является исследование показателей состояния использования основных фондов. Рассчитаем коэффициенты поступления основных фондов за 2006-2008 гг. и результаты представим в таблице 2.3.
Таблица 2.3 - Коэффициенты поступления основных фондов (%)
-
Группа основных средств 2006г. 2007г. 2008г. Отклонения 2007г. 2008г. Здания - - 2,48 - + 2,48 Сооружения - - - - - Машины и оборудование 3,87 9,31 5,92 + 5,44 -3,39 Транспортные средства 0,24 0,98 1,39 + 0,74 + 0,41 Производственный и хозяйственный инвентарь 0,24 0,79 - + 0,55 -0,79 Рабочий скот - - - - - Другие виды основных средств 0,22 0,09 0,17 -0,68 + 0,08 Все основные фонды 4,74 12,85 13,46 + 8,11 + 0,61
Из таблицы 2.3 видно, что наибольший коэффициент ввода для всех групп основных фондов возрастает с каждым годом и в 2008 г. составил 13,46%. Увеличение данного коэффициента является следствием постоянного ввода на данном предприятии новых основных фондов. Наибольшее увеличение коэффициента поступления в структуре основных фондов в 2007г. наблюдается по группе машин и оборудования (9,31%). В 2008 г. данный коэффициент сократился на 3,39% по сравнению с 2007 годом. Коэффициент поступления транспортных средств повысился в 2007 г. по сравнению с 2006 г. на 0,74% и составил 0,98%, а в 2006г. по сравнению с 2007г. - на 0,41%. В 2007г. произошло увеличение коэффициента ввода производственного и хозяйственного инвентаря по сравнению с 2006 г. на 0,55%, а в 2008 г. он остался на прежнем уровне, вследствие отсутствия поступления основных фондов данной группы на ОАО «АСТЗ».
В таблице 2.4 приведены коэффициенты обновления основных фондов ОАО «АСТЗ» за 2006-2008 гг.
Таблица 2.4 – Коэффициенты обновления основных фондов (%)
-
Группа основных средств 2006г. 2007г, 2008г. Отклонения 2007г. 2008г. Здания - - 1,83 - - 1,83 Сооружения - - - - - Машины и оборудование 2,39 4,66 4,7 + 2,27 +0,04 Транспортные средства 0,16 0.7 1,16 + 0,54 + 0,46 Производственный и хозяйственный инвентарь 0,19 0,57 - + 0,38 -0,57 Рабочий скот - - - - - Другие виды основных средств 0,19 0,06 0,14 -0,13 + 0,08 Все основные фонды 3,05 7,53 10,71 + 4,48 + 3,18
Из данной таблицы видно, что в наибольшей мере за рассматриваемый период основные фонды были обновлены в 2008 г.(10,71%), причем большая часть обновленных основных средств в данном году приходится на машины и оборудование (4,7%). В 2008 г. коэффициент обновления зданий составил 1,83%, за предыдущие годы обновления зданий не происходило. Наибольший коэффициент обновления транспортных средств зафиксирован в 2008г. В данном году он возрос на 0,46% по сравнению с 2007г., и на 1,0% по сравнению с 2006 г. 2006 г. характеризуется самым низким коэффициентом обновления всех основных фондов предприятия (3,05%). Это объясняется тем, что в данном году основной объем денежных средств предприятия был направлен на расчеты с кредиторами и заемщиками.
Рассчитаем коэффициенты выбытия основных фондов на ОАО «АСТЗ» за 2006-2008 гг. и результаты представим в таблице 2.5.
Таблица 2.5 - Коэффициенты выбытия основных фондов (%)
| Группа основных средств | 2006г. | 2007г. | 2008г. | Отклонения | |
| 2007г. | 2008г. | ||||
| Здания | - | - | - | - | - |
| Сооружения | - | - | - | - | - |
| Машины и оборудование | - | - | - | - | - |
| Транспортные средства | - | 0,08 | - | -0,08 | - |
| Производственный и хозяйственный инвентарь | |||||
| Рабочий скот | 0,01 | - | 0,02 | -0,01 | +0,02 |
| Другие виды основных средств | 0,25 | -0,25 | |||
| Все основные фонды | 0,29 | 1,33 | 2,27 | + 1,04 | + 0,94 |
Данные, представленные в таблице показывают, что в рассматриваемый период наибольшая часть всех основных фондов выбыла в 2008г. (2,27%). Для 2006г. характерно самое низкое значение коэффициента выбытия основных средств (0,29%). Выбытие транспортных средств на данном предприятие происходило только в 2007г., и коэффициент выбытия для данной группы основных фондов составил 0,08%.
Для более детального анализа выбывших основных фондов рассчитаем коэффициенты ликвидации, которые представлены в таблице 2.6.
Таблица 2.6 - Коэффициенты ликвидации основных фондов (%)
| Группа основных средств | 2006г. | 2007г. | 2008г. | Отклонения | |
| 2007г. | 2008г. | ||||
| Здания | - | - | - | - | - |
| Сооружения | - | - | - | - | - |
| Машины и оборудование | - | - | - | - | - |
| Транспортные средства | - | 0,06 | - | + 0,06 | - |
| Производственный и хозяйственный инвентарь | |||||
| Рабочий скот | 0,005 | - | 0,02 | - 0,005 | + 0,02 |
| Другие виды основных фондов | 0,19 | - | - | - 0,19 | - |
| Все основные фонды | 0,22 | 0,99 | 1,96 | +0,77 | +0,97 |
За анализируемый период на ОАО «АСТЗ» не ликвидировались здания, сооружения, машины и оборудование, а также производственный и хозяйственный инвентарь. Коэффициент ликвидации транспортных средств был рассчитан только для 2007г., так как в 2006 и 2008гг. ликвидации транспортных средств не происходило.
Для анализа состояния основных фондов на ОАО «АСТЗ» рассчитаем коэффициенты годности и износа. Результаты расчетов представим в таблице 2.7.
Таблица 2.7 - Показатели состояния основных фондов (%)
-
Показатель Значение показателя Отклонения 2006 2007 2008 2007г. 2008г. Коэффициент годности 49,58 52,72 55,04 +3,14 +2,32 Коэффициент износа 50,42 47,28 44,96 -3,14 -2,32
Из таблицы видно, что основные фонды предприятия имеют наибольшую степень износа в 2008г. (55,04%), что связано с низкой степенью обновления основных фондов. По сравнению с 2006г. степень износа в 2007г. возросла на 3,14%, а в 2008г. - на 5,46%.
Так как в 2008г. основные фонды имели наибольшую степень износа, то коэффициент годности для данного периода будет наименьшим (44,96%). В наибольшей степени годными считаются основные фонды в 2006г. (50,42%). В 2007г. коэффициент годности равен 47,28%, что на 3,14% меньше, чем в 2006г.
2.3 Оценка эффективности использования основных средств ОАО «АСТЗ»
Оценка основных средств на предприятии дает комплексное представление об эффективности использования имеющегося имущества. Для характеристики эффективности и интенсивности использования основных средств рассчитаем фондорентабельность, фондоотдачу основных производственных фондов, фондоотдачу активной части основных фондов и фондоемкость. Результаты расчетов представим в таблице 2.8.
Таблица 2.8 - Показатели интенсивности и эффективности использования основных фондов
| Показатель | 2007г. | 2008г. | Изменение | |
| тыс. руб. | темп роста, % | |||
| Прибыль от реализации продукции, тыс. руб. | 15 927,00 | 18 575,00 | +2 648,00 | +16,63 |
| Объем выпуска продукции, тыс. руб. | 78 289,00 | 92 724,00 | +14435,00 | +18,44 |
| Среднегодовая стоимость, тыс. руб. основных производственных фондов | 41 797,50 | 47 259,50 | +5 462,00 | +13,07 |
| активной их части | 13 209,00 | 17812,00 | +4 603,00 | +34,85 |
| Фондорентабельность | 0,38 | 0,39 | +0,01 | +3,15 |
| Фондоотдача основных фондов | 1,87 | 1,96 | +0,09 | +4,75 |
| Фондоотдача активной части основных фондов | 5,93 | 5,21 | -0,72 | -12,16 |
| Фондоемкость | 0,53 | 0,51 | -0,02 | -9,75 |
| Доля активной части в общей стоимости основных фондов, в долях ед. | 0,32 | 0,37 | +0,06 | +19,30 |
Фондоотдача основных фондов увеличилась на 4,75%. За счет повышения отдачи активной части основных фондов фондоотдача снизилась на 0,27 руб. ((5,21 -5,93)*0,38).
Изменилась и структура основных фондов (доля активной части в стоимости основных средств стала на 19,3% больше). В результате общая фондоотдача повысилась на 0,36 руб. (5,93*(0,38-0,32)). Таким образом, общая фондоотдача увеличилась на 0,09руб.
Теперь определим, какое влияние оказали показатели использования основных средств и их структура на изменение объема продукции. Общее изменение объема продукции составило 14 435 тыс. руб., отдача активной части сократилась на 12,16%, что привело к снижению объема продукции на 12 930,19 тыс.руб. (-0,72*0,38*47 259,5).
Повышение на 19,3% доли активной части в стоимости основного капитала способствовало увеличению объема продукции на 16 814,93 тыс. руб. (5,93*0,06*47 259,5).
Изменение объема основных средств обусловило увеличение выпуска продукции на 27 391,86 тыс. руб. (5,93*0,32*14 435).
Фондоотдача является прямой величиной уровня использования основного капитала. Обратный фондоотдаче показатель - фондоемкость. Определив фондоемкость сопоставлением стоимости основных средств и объема произведенной за этот период продукции, мы установим капитальные затраты на единицу продукции (годовой производственной мощности). Этот показатель позволит нам установить влияние изменений в использование основных средств на общую потребность в них.
Из таблицы 2.8 видно, что фондоемкость в 2007г. составила 0,53, а в 2008 г. 0,51. Стоимость основных производственных фондов выросла в 2008г. по сравнению с 2005г. на 5 462 тыс. руб. Посмотрим, как на это увеличение повлияло изменение объема продукции.
Вследствие роста объема продукции потребность в основных средствах возросла бы при сохранении фондоемкости на уровне предыдущего периода почти на 7 650,55 тыс. руб.(0,53*(92 724-78 289)).
Однако на предприятии за рассматриваемые периоды снизилась фондоемкость единицы продукции. Влияние изменения фондоемкости на изменение потребности в основных средствах составляет 1 854,48 тыс. руб. ((0,51-0,53)*92 724), т. е. потребность в основных средствах снизилась. Снижение потребности в основных фондах можно рассматривать как условно достигнутую экономию в дополнительных долговременных финансовых вложений.
Анализ состояния основных средств ОАО «АСТЗ» показал, что данное предприятие эффективно использует свои основные фонды. О данном положении свидетельствуют коэффициенты поступления и обновления основных фондов. В 2008 году доля поступивших основных средств составила 13,46%, из них новых - 10,71%. Заметим, что коэффициенты поступления и обновления основных фондов на протяжении всего рассматриваемого периода имеют тенденцию к увеличению. Цель обновления основных фондов на исследуемом предприятии - снижение расходов по содержанию и эксплуатации оборудования, снижение простоев оборудования, рост производительности труда, повышения качества продукции.
Коэффициенты выбытия и ликвидации основных фондов на ОАО «АСТЗ» незначительно возрастают за рассматриваемый период. Сопоставление коэффициентов поступления и выбытия основных фондов за 2006-2008гг. подтверждает полученный ранее вывод о том, что данное предприятие обновляет свои основные средства.
Для основных фондов исследуемого предприятия характерен высокий коэффициент их годности, который характеризует неизношенную часть основных средств. Рассчитанный же коэффициент износа за исследуемые годы снижается. Это также обусловлено высоким уровнем обновления ОФ.
Ввод в эксплуатацию новых основных фондов оказал на фондоотдачу определяющее влияние. В период с 2007-2008 гг. фондоотдача основных фондов на данном предприятии возросла на 0,09 тыс. рублей. Этому способствовало повышение доли активной части стоимости основных средств. Рост фондоотдачи обеспечивает дополнительный прирост продукции для более полного удовлетворения потребностей общества.
От уровня материально-технической базы предприятия, степени использования его производственного потенциала зависят все конечные результаты хозяйствования, в частности объем выпуска продукции, уровень ее себестоимости, прибыль, рентабельность, финансовое состояние и др.
Если производственная мощность предприятия используется недостаточно полно, то это приводит к увеличению доли постоянных издержек в общей их сумме, росту себестоимости продукции и, как следствие, уменьшению прибыли. Поэтому в процессе анализа необходимо установить, какие изменения произошли в производственной мощности предприятия, насколько полно она используется и как это влияет на себестоимость, прибыль, рентабельность, безубыточный объем продаж, зону безопасности предприятия и другие показатели.
Для определения степени использования производственной мощности ОАО «АСТЗ» рассчитаем общий коэффициент, коэффициенты экстенсивной и интенсивной загрузки. Результаты расчетов представлены в таблице 2.9.
Таблица 2.9 - Коэффициенты использования производственной мощности
| Показатель | 2007г. | 2008г. | Абс. прир. | Темп роста, |
| Общий коэффициент, тыс. руб. | 0,877 | 0,889 | +0,012 | +1,368 |
| Коэффициент интенсивной загрузки, тыс. руб. | 0,785 | 0,880 | +0,095 | +12,101 |
| Коэффициент экстенсивной загрузки, тыс. чел.- часов | 1,020 | 1,070 | +0,050 | +4,901 |
Из таблицы 2.9 видно, что общий коэффициент использования производственной мощности в 2008г. увеличился на 0,012 тыс. руб. Это объясняется тем, что возрос объем производства продукции и среднегодовая производственная мощность. Коэффициент интенсивной загрузки в 2008г. увеличился в 12,1%. Это произошло в основном за счет увеличения среднесуточного выпуска продукции, а также за счет увеличения производительности труда. Коэффициент экстенсивной загрузки в 2008 г. составляет 1,07тыс. чел.-часов, что на 0,05 тыс. чел.-часов больше в 2007 г.
Таким образом, степень использования производственной мощности на данном предприятии возросла. Проанализируем, за счет изменения, каких факторов произошел прирост производственной мощности ОАО «АСТЗ».