Экономико–статистический анализ себестоимости продукции на ОАО "Черновский овощевод"
Абсолютный прирост себестоимости продукции составит
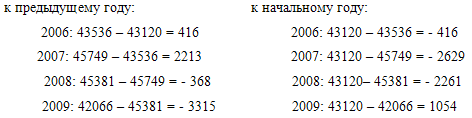
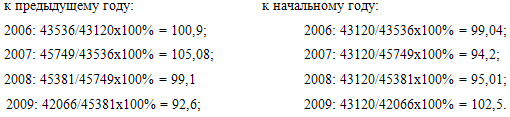
Темпы роста, %
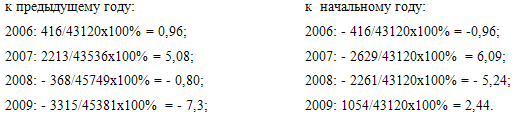
Темпы прироста по годам, %:
Средний абсолютный прирост показывает скорость развития
∆у = 42066 – 43120 / 4 = - 263,5
Средний темп роста характеризует интенсивность изменений показателей динамического ряда в среднем за 2006-2009 года:
Тр = 5 √ 42066/43120 = 5√0,9756 = 0,995072 (или 99,5)
Среднегодовой темп роста составляет 99, 5 %, а среднегодовой темп прироста равен - 2,63%. Число отрицательное, что указывает на то, что происходит снижение себестоимости продукции.
Для выявления основной тенденции изменения себестоимости продукции воспользуемся более эффективным способом – аналитическим выравниванием:
Выявление тенденции изменения себестоимости продукции ОАО “Черновский овощевод"
| годы | Уровни ряда | Условное обозначение времени | квадрат | произведение | Расчетные значения |
| символы | у | t | t2 | yt | yt = a + bt |
| 2005 | 43120 | - 2 | 4 | - 86240 | 96,57 |
| 2006 | 43536 | -1 | 1 | - 43536 | 70,27 |
| 2007 | 45749 | 0 | 0 | 0 | 43,97 |
| 2008 | 45381 | 1 | 1 | 45381 | 17,67 |
| 2009 | 42066 | 2 | 4 | 84132 | - 8,63 |
| итого | ∑у = 219852 | ∑t = 0 | ∑ t2 = 10 | ∑ty = - 263 | ∑yt = 219,85 |
Если ∑t = 0, то a = 219852 / 5 = 43,97; b = - 263 / 10 = - 26,3
y-2 = 43,97 + 52,6 = 96,57
y-1 = 43,97 + 26,3 = 70,27
y0 = 43,97
y1 = 43,97 – 26,3 = 17,67
y2 = 43,97 – 52,6 = - 8,63
Вывод: Таким образом, мы получили выравненный ряд изменения себестоимости продукции ОАО "Черновский овощевод", который характеризует тенденцию снижения за период с 2005 по 2009 год, а ежегодное уменьшение составляет 26, 3 тыс. руб.
Дадим характеристику величине колебаний изменения себестоимости продукции на данном предприятии. Для этого исчислим размах вариации, среднее квадратическое отклонение, коэффициент вариации.
Расчет показателей вариации
| Символ | Показатели | ||
| показатель | расчетные | ||
| разность | квадрат разности | ||
| х | (х – х) | (х – х)2 | |
| 2005 | 43120 | - 850, 4 | 723180,16 |
| 2006 | 43536 | - 434 | 188356 |
| 2007 | 45749 | 1778,6 | 3163417,9 |
| 2008 | 45381 | 1410,6 | 1989792,3 |
| 2009 | 42066 | - 1904,4 | 3626739,3 |
| Итого | х | х | 9691485,6 |
Размах вариации:
xmax = 45749 тыс.руб.
xmin = 42066 тыс.руб.
R = 45749 – 42066 = 3683 (тыс.руб.)
Колеблемость изменения себестоимости составляет 3683 тыс.руб.
х = 43970,4 (тыс.руб.)
Среднее квадратическое отклонение σ = √ 9691485,6/5 = 1392,23
Коэффициент вариации V = 1392,23/43970,4 x 100% = 3,17%
2.4 Индексный анализ себестоимости видов продукции на ОАО "Черновский овощевод"
Проведем количественную оценку меры влияния затрат и продуктивности на изменение себестоимости в ОАО "Черновский овощевод". Для анализа возьмем данные о количестве произведенной продукции - овощей открытого грунта и защищенного грунта. Для начала определим, как изменился объем реализации продукции на предприятии за 2008 и 2009 года:
Количество произведенной продукции и затраты на ее производство
| Вид продукции | Количество произведенной продукции, тыс.ц | Себестоимость 1 ц продукции, руб. | Затраты на производство продукции, тыс.руб. | Индивидуальные индексы себестоимости | ||||
| 2008 | 2009 | 2008 | 2009 | 2008 | 2009 | условные | ||
| символы | q0 | q1 | z0 | z1 | q0z0 | q1z1 | q1z0 | i = z1 / z0 |
| Овощи открытого грунта | 0,179 | 0,289 | 2374,30 | 484,43 | 424,9 | 140 | 686,17 | 0,204 |
| Овощи защищенного грунта | 4,353 | 4,482 | 5489,2 | 5750,56 | 23894,4 | 25774 | 24602,6 | 1,0476 |
| Итого | х | х | х | х | 24319,3 | 25914 | 25288,77 | 1,2516 |
Исчислим индекс физического объема реализации продукции
Iqz = 25914 / 24319,3 = 1,065*100% = 106,5%
Индекс показывает, что объем реализации продукции в среднем увеличился в 1, 065 раза или на 6,5% по сравнению с 2008 годом.
Увеличение затрат на производстве продукции составляет:
∆qz = 25914 – 24319,3 = 1594,7 (тыс.руб)
∆qz за счет изменения z = 25914 – 25288,77 = 625,26
∆qz за счет изменения q = 25288,77 – 24319,3 = 969,47
∆qz = 625,26 + 969,47 = 1594,7 (тыс.руб)
1594,7 = 1594,7
Мы видим, что затраты на производство овощей открытого и защищенного грунта на предприятии по сравнению с 2008 годом увеличились на 1594,7 тыс.руб.
Теперь проведем статистический анализ влияния затрат и продуктивности на изменение себестоимости продукции:
Урожайность и затраты на 1 га посева овощей защищенного грунта
| показатели | символы | 2008 | 2009 | 2009 в % к 2008 |
| Затраты на 1 га, руб. | zy | 444,62 | 489,04 | 109,9 |
| Урожайность с 1 га, ц | y | 0,081 | 0,084 | 103,7 |
| Себестоимость 1 ц, руб. | z | 5489,20 | 5750,56 | 104,7 |
Общее изменение себестоимости
iz = 5750,6 / 5489,20 = 1,05 *100% = 105 %
Себестоимость овощей защищенного грунта по сравнению с 2008 годом в 2009 году изменилась на 5%. Изменение себестоимости произошло вследствие увеличения затрат на 1 га:
iз = 489,04/0,084 : 444,62/0,084 = 5821,98 : 5293,15 = 1,099 *100% = 109%,
Затраты увеличились на 9 % по сравнению с 2008 годом.
Изменение себестоимости произошло в результате повышения урожайности
i y = 444,62/0,084 : 444,62/0,081 = 5293,15 : 5489,13 =0,964,
по сравнению с 2008 годом урожайность увеличилась в 0,964 раза.
Взаимосвязь между рассчитанными показателями:
iz = 0,964*1,099 =1,05
5% =5%
Вывод: Объем реализации продукции на предприятии по сравнению с 2008 годом увеличился в 1,065 раз или на 6,5 %, также увеличились затраты на производство овощей увеличились на 1594, 7 тыс.руб. Все эти изменения отразились на изменении себестоимости, которая увеличилась на 5% в 2009 году.
2.5 Корреляционный анализ связей
Корреляционный анализ связей заключается в определении взаимосвязи уровня себестоимости продукции данного предприятия с показателями, оказывающими на нее влияние. При помощи корреляционного метода анализа для выявления взаимосвязи найдем теоретическую зависимость между себестоимостью и факторами, оказывающими на нее влияние.
Прежде чем приступить к анализу, необходимо установить факторы, оказывающие влияние на изменение себестоимости продукции на предприятии. Как мы уже знаем, на изменение себестоимости продукции оказывает влияние урожайность одного гектара и количество затрат на производство продукции. Для начала проведем парную корреляцию и установим зависимость между урожайностью (факторный признак) и себестоимостью овощей защищенного грунта (результативный признак).
Зависимость между урожайностью и себестоимостью продукции
| Урожайность ц/га | Себестоимость 1 ц, руб. | квадраты | произведение | ||
| Факторный признак | Результативный признак | урожайность | себестоимость | ||
| факторный | результативный | ||||
| Символы | x | y | x2 | y2 | xy |
| 2008 | 0,081 | 5489,20 | 0,0066 | 30131316 | 444,62 |
| 2009 | 0,084 | 5750,56 | 0,0071 | 33068940 | 483,05 |
| ИТОГО | 0,165 | 11239,76 | 0,0137 | 63200256 | 927,67 |
| ∑х | ∑y | ∑х 2 | ∑y 2 | ∑xy | |
Найдем парный коэффициент корреляции:
σx = √ 0,013/2 – (0,165/2)2 = √ 0,00685 – 0,00680= 0,007(ц/га)
σy = √ 63200256/2 - (11239,76/2)2 = √ 31600128 - 31582152 = 130,67 (руб)
r = (927,67 / 2) – (0,165/2*11239,76/2) / 0,007*134,07 = 463,83 – 463,64 / 0,94 = 0,20
Данный коэффициент получился положительным, это говорит о том, что связь между урожайностью и себестоимостью продукции тесная, прямая.
Рассчитаем множественный коэффициент корреляции:
Зависимость между урожайностью на 1 га посева, затратами на1 га и себестоимостью 1 ц
| Предприятие | факторные признаки | Себестоимость 1 ц, руб. | Квадраты | Произведение | |||||
| Урожайность, ц/га | Затраты на 1 га, руб | факторные | Себестоимость 1 ц, руб. | ||||||
| Урожайность, ц/га | Затраты на 1 га, руб. | ||||||||
| символы | x1 | x2 | y | x12 | x22 | y2 | x1y | x2y | x1x2 |
| 2008 | 0,081 | 444,62 | 5489,20 | 0,0066 | 197689,94 | 30131316 | 444,62 | 2440608,1 | 36,01 |
| 2009 | 0,084 | 489,04 | 5750,56 | 0,0071 | 239160,12 | 33068940 | 483,05 | 2812253,8 | 41,08 |
| ИТОГО | 0,165 | 933,66 | 11239,76 | 0,0137 | 436850,06 | 63200256 | 927,67 | 5252861,9 | 77,09 |
σx1 = √ 0,0137/2 – (0,165/2)2 = √ 0,00685 - 0,00680 = 0,007
σx2 = √ 436850,06/2 – (933,66/2)2 = √ 218425,03 - 217930,24 = 22,24
σy = √ 63200256/2 – (11239,76/2)2 = √ 31600128 - 31583051 = 130,67
ryx1 = (927,67 / 2) – (0,165/2*11239,76/2) / 0,007*134,07 = 463,83 – 463,64 / 0,94 = 0,20
ryx2 = (5252861,9/2) – (933,66/2*11239,76/2) / 22,24*130,67 = 2626430,9 – 2623528,5 / 2906,1 = 0,99
rx1x2 = (77,09/2) –(0,165/2*933,66/2) / 0,007*22,24 = 38,54 – 38,51 / 0,155 = 0,19
Ryx1x2 = √ (0,2)2 + (0,99)2 – 2*0,2*0,99*0,19 / 1 – (0,19)2 = 0,04 + 0,9801 – 0,07524 / 0,9639 = 0,98
Вывод: Множественный коэффициент корреляции получился положительным и равен 0,98. Это говорит о том, что себестоимость продукции на ОАО "Черновский овощевод" тесно связана с продуктивностью и затратами на производство и связь эта прямая. Полученный коэффициент близок к единице, что указывает на сильное воздействие данных факторов на изменение себестоимости.
Найдем корреляцию отклонений от тренда:
Зависимость изменений себестоимости от урожайности за 2008-2009 гг
| годы | Разность между последующими уровнями | квадраты | Произведе-ние | ||||
| Фактор-ный | Результатив-ный | Фактор-ный | Результатив-ный | факторный | Результатив-ный | ||
|
Урожайность с 1 га |
Себестоимость 1 ц, руб. |
Урожайность с 1 га |
Себестоимость 1 ц, руб. |
Урожайность с 1 га |
Себестоимость 1 ц, руб. | ||
| символы | x | y | ∆x | ∆y | ∆x2 | ∆y2 | ∆x∆y |
| 2007 | 0,116 | 3704,31 | |||||
| 2008 | 0,081 | 5489,20 | -0,035 | 1784,89 | 0,0012 | 3185832,3 | 62,5 |
| 2009 | 0,084 | 5750,56 | 0,003 | 261,36 | 0,000009 | 68309,04 | 0,784 |
| х | х | х | х | ∑∆x2 | ∑ ∆y2 | ∑∆x∆y | |
| итого | х | х | х | х | 0,001209 | 3254141,3 | 63,3 |
r = 63,3 / √ 0,001209*3254141,3 = 63,3 / 62,7 = 1
Вывод: Себестоимость овощей защищенного грунта на предприятии ОАО "Черновский овощевод" возрастает при увеличении продуктивности, корреляции отклонений от тренда составляет примерно 1.
Заключение
Себестоимость является основой определения цен на продукцию. Ее снижение приводит к увеличению суммы прибыли и уровня рентабельности. В условиях перехода к рыночной экономике роль и значение снижения себестоимости продукции на предприятии резко возрастают. С экономических и социальных позиций значение снижения себестоимости продукции для предприятия заключается в следующем:
в увеличении прибыли, остающейся в распоряжении предприятия, а, следовательно, в появлении возможности не только в простом, но и расширенном производстве;
в появлении возможности для материального стимулирования работников и решения многих социальных проблем коллектива предприятия;
в улучшении финансового состояния предприятия и снижения степени риска банкротства;
в возможности снижения продажной цены на свою продукцию, что позволяет в значительной мере повысить конкурентоспособность продукции и увеличить объем продаж.
Прежде всего необходимо отметить, что руководители и менеджеры предприятия должны четко понимать, что управление издержками производства и реализации продукции с целью их минимизации на предприятии является составной частью управления предприятием в целом.
Для решения проблемы снижения издержек производства и реализации продукции на предприятии должна быть разработана общая концепция (программа), которая должна ежегодно корректироваться с учетом изменившихся на предприятии обстоятельств. Эта программа должна носить комплексный характер, т.е. должна учитывать все факторы, которые влияют на снижение издержек производства и реализацию продукции.
Содержание и сущность комплексной программы по снижению издержек производства зависят от специфики предприятия, текущего состояния и перспективы его развития. Но в общем плане в ней должны быть отражены следующие моменты:
комплекс мероприятий по более рационалыюму использованию материальных ресурсов (внедрение новой техники и безотходной технологии, позволяющей более экономно расходовать сырье, материалы, топливо и энергию; совершенствование нормативной базы предприятия; внедрение и использование более прогрессивных материалов; комплексное использование сырья и материалов; улучшение качества продукции и снижение процента брака и др.);
мероприятия, связанные с определением и поддержанием оптималыюго размера предприятия, позволяющие минимизировать затраты в зависимости от объема производства;
мероприятия, связанные с улучшением использования основных фондов (улучшение качества обслуживания и ремонта основных средств; обеспечение большей загрузки машин и оборудования; повышение уровня квалификации персонала, обслуживаюшего машины и оборудование; применение ускоренной амортизации; внедрение более прогрессивных машин и оборудования и др.);
мероприятия, связанные с улучшением использования рабочей силы (определение и поддержание оптимальной численности персонала; повышение уровня квалификации; обеспечение опережающего роста производительности труда по сравнению со средней заработной платой; применение прогрессивных систем и форм оплаты труда; совершенствование нормативной базы; улучшение условий труда; механизация и автоматизация всех производственных процессов; обеспечение мотивации высокопроизводительного труда и др.);
мероприятия, связанные с совершенствованием организации производства и труда.
Кроме того, комплексная программа по снижению издержек производства должна иметь четкий механизм ее реализации. Следует также подчеркнуть, что планирование и реализация только отдельных мероприятий по снижению издержек производства хотя и дают определенный эффект, но не решают проблемы в целом.
Себестоимость продукции, работ и услуг является важнейшим показателем, характеризующим эффективность деятельности предприятий. От уровня этого показателя зависят темпы расширенного воспроизводства, получение организацией прибыли или убытка и, в конечном счете - финансовое состояние субъектов хозяйствования. Это придает анализу себестоимости продукции особую значимость в процессе интенсификации промышленного производства Российской Федерации, выдвигая его на главенствующие позиции в структуре комплексного экономического анализа.
Данный анализ также необходим для определения рентабельности производства и отдельных видов продукции, осуществления внутрипроизводственного анализа, обоснования решений о запуске в производство новых видов продукции и снятия с производства устаревших.
Себестоимость является одним из важных показателей хозяйственной деятельности предприятия. Она является одним из основных факторов формирования прибыли, а значит, от нее зависит финансовая устойчивость предприятия и уровень его конкурентоспособности.
В работе дана оценка степени выполнения планового задания по снижению себестоимости с помощью индексов на примере предприятия, занимающегося выращиванием овощей и их переработкой. Рассчитав индексы, можно сделать вывод, что перед предприятиями стоит проблема выживания. Руководителям необходимо изменить финансовую политику предприятий и добиться снижения себестоимости выпускаемой продукции.
Вопросы анализа себестоимости продукции занимают важное место в производственно-хозяйственной деятельности любого предприятия. Анализ себестоимости по статьям затрат дает возможность установить динамику отдельных статей и ее влияние на себестоимость продукции. Результат анализа позволяет видеть, под влиянием каких факторов сформировался тот или иной уровень себестоимости, в какой мере эти факторы влияли на общую себестоимость, в каких направлениях необходимо вести борьбу за снижение себестоимости.
Планирование, контроль, управление, а вместе с тем и калькулирование себестоимости выпускаемой продукции является одним из емких участков менеджмента любого предприятия. Квалифицированный экономист, финансист, бухгалтер должен уделять особое внимание значению статистико-экономического анализа и управления себестоимостью продукции, путем его всестороннего изучения.
Список используемой литературы
Бидий А.И., Степаненко Н.В., Хромова Т.Ф. Сельскохозяйственная статистика с основами общей теории статистики: Учеб.пособие. - 3-е изд., перераб. И доп. – М.: Финансы и статистика, 1984. – с. 272.
Годин А. М. Статистика: Учебник.— М.: 2007. – с. 254.
Громыко Г. Л. Социально – экономическая статистика. – М., 2001. - с.180.
Иванов Ю.Н., Экономическая статистика: - М.: 2002. – с. 312.
Зинченко А.П. Статистика. – М.: КолосС, 2007. – с. 568.
Методические рекомендации по разработке плана производственно-финансовой деятельности с/х предприятия. М.: ООО "Экономика и право", 2001. – с.164.
Национальное счетоводство: учебник для вузов / Под ред. Г.Д.Кулагиной. – М.: Финансы и статистика, 1997. - с. 356.
Рафикова Н.Н. Влияние цен на себестоимость продукции. Экономист. 2006. № 8, с.68.
Сельскохозяйственная статистика с основами социально-экономической статистики: Методические указания по изучению дисциплины. Сост. Е.А. Гуртовик, В.А. Галкина, Н.В. Алексеева. М., 1995. - с.104.
Чернова Т.В. Экономическая статистика. Учебное пособие. Таганрог: Изд-во ТРТУ, 1999. – с.184.
Яркина Т.В. Основы экономики предприятия: краткий курс. Учеб. пособ. – М.: ЮНИТИ, 2000.- с. 258.
1 Национальное счетоводство: учебник для вузов / Под ред. Г.Д.Кулагиной. – М.: Финансы и статистика, 1997. - с.4
2 Годин А. М. Статистика: Учебник.— М.: 2007. –с.3.
3 Иванов Ю.Н., Экономическая статистика: - М.: 2002. – с.2.
3 Яркина Т.В. Основы экономики предприятия: краткий курс. Учеб. пособ. – М.: ЮНИТИ, 2000.- с.6.
4 Бидий А.И., Степаненко Н.В., Хромова Т.Ф. Сельскохозяйственная статистика с основами общей теории статистики: Учеб. пособие. - 3-е изд., перераб. И доп. – М.: Финансы и статистика, 1984. – с. 235.
5 Т.В. Чернова Экономическая статистика. Учебное пособие. Таганрог: Изд-во ТРТУ, 1999. – с. 153.
6 Методические рекомендации по разработке плана производственно-финансовой деятельности с/х предприятия. М.: ООО «Экономика и право», 2001. – с.19.
7 Т.В. Чернова. Экономическая статистика. Учебное пособие. Таганрог: Изд-во ТРТУ, 1999. – с. 153.
8 Бидий А.И., Степаненко Н.В., Хромова Т.Ф. Сельскохозяйственная статистика с основами общей теории статистики: Учеб. пособие. – 3-е изд., перераб. и доп. – М.: Финансы и статистика, 1984. с. 72.
9 Сельскохозяйственная статистика с основами социально-экономической статистики: Методические указания по изучению дисциплины. Сост. Е.А. Гуртовик, В.А. Галкина, Н.В. Алексеева. М., 1995, с.30.
10 Бидий А.И., Степаненко Н.В., Хромова Т.Ф. Сельскохозяйственная статистика с основами общей теории статистики: Учеб. пособие. – 3-е изд., перераб. и доп. – М.: Финансы и статистика, 1984. с. 87.
11 Бидий А.И., Степаненко Н.В., Хромова Т.Ф. Сельскохозяйственная статистика с основами общей теории статистики: Учеб. пособие. – 3-е изд., перераб. и доп. – М.: Финансы и статистика, 1984. с. 87.
12 Сельскохозяйственная статистика с основами социально-экономической статистики: Методические указания по изучению дисциплины. Сост. Е.А. Гуртовик, В.А. Галкина, Н.В. Алексеева. М., 1995, с.84
13 Бидий А.И., Степаненко Н.В., Хромова Т.Ф. Сельскохозяйственная статистика с основами общей теории статистики: Учеб. пособие. – 3-е изд., перераб. и доп. – М.: Финансы и статистика, 1984. с. 123.
14 Зинченко А.П. Статистика. – М.: КолосС, 2007. – с.195.
15 История ОАО "Черновский овощевод", г.Чита, 2002, с.2.
16 Громыко Г. Л. Социально – экономическая статистика. – М., 2001, с.77.