Малый и средний бизнес Республики Казахстан
2.2 Анализ системы государственно – финансового регулирования субъектов малого и среднего бизнеса
Вклад малых предприятий в оздоровление экономики сегодня явно недостаточен. Это объясняется как общим спадом производства и разрывом хозяйственных связей, так и тем, что не получила развития государственная поддержка малого и среднего предпринимательства. Между тем малые и средние предприятия как неустойчивая предпринимательская структура, наиболее зависимая от колебаний рынка, нуждаются в разносторонней государственной поддержке.
Во многих зарубежных странах малому бизнесу оказывается серьезная финансово-кредитная поддержка со стороны государства через специальные структуры и фонды, например через Администрацию по делам малого бизнеса (США), Корпорацию страхового кредитования малого бизнеса (Япония), «Кредит для средних и мелких фирм» (Франция). В Японии, например, на эти цели в расходной части бюджета выделяется 2—3млрд. долл.
В РК также существуют различные организационные фонды поддержки и защиты интересов малых и средних предприятий. С этой целью созданы ассоциации малых предприятий, фонды развития и поддержки малого предпринимательства, действует Всемирная ассамблея мелких и средних предприятий. Однако, как правило, многочисленные фонды поддержки малого предпринимательства озабочены собственными проблемами и реальной помощи малым предприятиям не оказывают. Государственная поддержка малых и средних форм производства в РК с первых шагов малого бизнеса сводилась в основном к системе налоговых льгот на прибыль.
Одной из важнейших проблем малого бизнеса в РК является кредитование. Кредиты выдаются только под залог или поручительство, которые не всегда могут предоставить малые предприятия. Союзы малых и средних предприятий, как и специальные фонды, в настоящее время не выступают поручителями по таким кредитам. Отсутствуют специальные банки для обслуживания малого и среднего бизнеса. В особо трудном положении оказываются частные малые и средние предприятия. Невозможность получения кредита исключает возможность конкуренции с иными предприятиями. Малые и средние предприятия нуждаются также в информационном обслуживании, подготовке кадров, в льготном банковском кредите и в другой помощи.
Заслуживает внимания опыт финансово-кредитной поддержки малого бизнеса со стороны государства через прямые и гарантированные займы. Прямые займы выдаются небольшим фирмам на определенный срок под более низкие проценты, чем те, что действуют на частном рынке ссудного капитала. Гарантированные займы дают кредиторам государственные гарантии, составляющие до 90% заемного капитала. Таким образом, государство старается заинтересовать частные банки, торговые и промышленные корпорации, страховые компании, пенсионные фонды в предоставлении капитала мелким фирмам.
Важным звеном, определяющим взаимоотношения финансово-кредитной системы и бизнеса, являются банки. О повышении доверия к банковским институтам свидетельствует увеличение объемов депозитов в 8,3 раза (в последние годы этому способствовало создание Фонда обязательного гарантирования депозитов). Объем банковских кредитов за последние 6 лет увеличился в 11 раз и на начало 2008 года составил 672,4млрд. тенге. Положительным является увеличение доли средне - и долгосрочных кредитов в общем объеме кредитования экономики банков второго уровня (на начало 2008 года - 57%).
Однако, несмотря на положительные тенденции развития банковского сектора, современное состояние рынка кредитных ресурсов характеризуется недостаточной их доступностью для малого бизнеса. Удельный вес кредитов, субъектам малого бизнеса, имея пик в 2004 году 26,9% от общего объема кредитования экономики, ежегодно снижается. Это объясняется, в первую очередь, высокими ставками вознаграждения. Несмотря на то, что Национальный банк продолжает политику снижения ставки рефинансирования (с 18 % на начало 2004 года до 7,5 % в настоящее время), это не привело к существенному снижению уровня процентных ставок по кредитам, предоставляемым банками второго уровня (средневзвешенная ставка вознаграждения по тенговым кредитам снизилась всего лишь на 2,9 % с 19,1 до 16.2 процента для юридических лиц).
Ключевыми проблемами, которые должны найти свое разрешение при формировании механизма эффективной связи банковской системы и бизнеса при осуществлении процесса кредитования являются оценки банковского риска, их снижение на основе совершенствования залоговой и других схем, возвратность кредитов, а также вовлечение в этот процесс альтернативных способов финансовой поддержки бизнеса. Все эти проблемы в методическом плане недостаточно исследованы, в практическом же плане требуют немалых усилий по осуществлению более полных аналитических процедур со стороны банков.
Банки второго уровня придерживаются основных принципов и процедур кредитования, определяемых международной банковской практикой. Но при этом, принимая, на наш взгляд, достаточно жесткие меры ответственности за возврат кредитов и руководствуясь задачей снижения собственного риска, пока не проявляют интереса к поиску альтернативных вариантов или к совершенствованию действующих банковских процедур, облегчающих доступ к кредитным ресурсам субъектам малого бизнеса.
Поэтому, для обоснованной оценки банковского риска должны предприниматься встречные шаги со стороны бизнеса. А именно:
- проведение оценок собственного риска, которые станут одним из условий достоверной оценки риска банка и принятия решения по кредитованию бизнес-проектов субъектов бизнеса;
- объективность результатов финансово-хозяйственной деятельности субъектов бизнеса, достигаемая на основе анализа всего комплекса внешних и внутренних факторов, прогнозирования конечных результатов деятельности и обеспечения прозрачности финансовых и иных показателей на основе перехода на международные стандарты бухгалтерского учета и независимого аудита;
- проведение комплекса обоснований для оценки залоговых возможностей на основе изучения и использования потенциалов корпоративных гарантий, гарантий или имущества третьих лиц.
Подходящим обобщенным показателем эффективности процессов кредитования, по нашему мнению, является - удельный вес кредитов бизнесу в общем объеме банковских кредитов в реальную экономику. Действительно, он выступает результирующим показателем действия всего комплекса факторов.
Высокая достоверность модели подтверждается коэффициентом детерминации, равной 0,96, и уровнем средней абсолютной процентной ошибки, равной 0,02%.
Анализ модели показывает, что положительно влияют на рост кредитования бизнеса факторы объемов банковских кредитных ресурсов и изменения процентной ставки (коэффициенты парной корреляции, определяющие степень статистической зависимости результирующего показателя от факторов, соответственно, равны: г = 0,69 и г 1 = 0,75). Недостаточное влияние первого фактора можно объяснить тем, что даже при растущих объемах ресурсов, банк имеет иные приоритеты в осуществлении своей кредитной политики. С другой стороны, казалось бы, действие второго фактора должно, наоборот, негативно сказываться на росте кредитования, однако положительный параметр при этом факторе можно объяснить тем, что сегодня по отдельным банкам (как и в нашем случае) имеет место тенденция общего снижения среднего уровня процентной ставки за кредит.
Таким образом, эту модель можно с большой долей надежности использовать как для целей прогнозирования, так и для повышения уровня аналитической работы банка, в частности, в оценках эффективности инвестиционных проектов субъектов бизнеса, что при действующей сегодня системе банковского кредитования ожидаемый КРУ равен около 61млн. тенге, что в 1,49 раза меньше суммарного потока платежей за весь период, следующего из инвестиционных обоснований. Другими словами, анализ самого банка априори оказался не совсем убедительным для принятия решения.
В результате возможного совершенствования системы кредитования на принципах, изложенных выше, появится возможность для банка усилить оценочную работу.
Как отмечалось выше, высокие уровни риска банков при кредитовании субъектов бизнеса налагают определенные условия и ограничения на бизнес-проекты. Предложенный в настоящей работе механизм более достоверной оценки рисков, как со стороны банков, так и самих предпринимателей на основе системной, комплексной увязки основных факторов развития позволит, на наш взгляд, повысить степень надежности кредитных проектов и обеспечить эффективную связь между банками второго уровня и малым бизнесом.
Имеются и другие формы государственной поддержки: обеспечение малых и средних предприятий госзаказом (если возникает такая необходимость), предоставление особых льгот предприятиям, создаваемым в отсталых областях со слабо развитой промышленностью, и др.
Развитие малых и средних предпринимательских форм происходит сейчас в основном в посреднической сфере и в отраслях, не требующих значительных капитальных вложений, — в торговле, общественном питании, в строительстве гражданских объектов, мелком ремонте техники и машин, в сельском хозяйстве. Между тем такой мощный рынок, как сфера научно-технических новшеств и информации, не осваивается. С одной стороны, это обусловлено недостаточным вниманием к данным проблемам государственных структур управления, отсутствием правовых актов, обеспечивающих развитие малого научно-технического бизнеса, а с другой — монополией государственных научно-исследовательских институтов, сосредоточивших у себя весь объем финансирования научной сферы. В результате это привело к монополизму государственного сектора в науке и отсутствию внедренческих структур в материальной сфере.
Таблица 1 – Анализ субъектов малого и среднего бизнеса
| Наименование показателей | Единицы измерения |
Показатели (на 1 января 2009 года) |
к отчетному периоду прошлого года в % | ||
| Количество зарегистрированных субъектов малого предпринимательства | единиц | 985496 | |||
| в том числе: | индивидуальных предпринимателей | 601057 | |||
| юридических лиц | 189671 | 110,1 | |||
| крестьянских хозяйств | 194768 | 100,5 | |||
| Количество активных субъектов малого предпринимательства | единиц | 680138 | 119,8 | ||
| в том числе: | индивидуальных предпринимателей | 454959 | 124,5 | ||
| юридических лиц | 55865 | 110,0 | |||
| крестьянских хозяйств | 169314 | 100,6 | |||
| Численность занятых в малом предпринимательстве | человек | 1835606 | 112,8 | ||
| Выпуск продукции (товаров и услуг) активными субъектами малого предпринимательства | млн. тенге | 2001712,0 | 118,7 | ||
Численность занятых на предприятиях малого бизнеса в разрезе регионов по состоянию на 1 января 2009 года
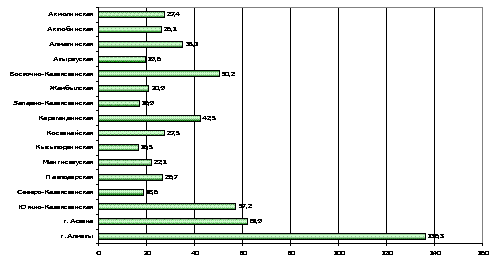
Рисунок 1 - Численность занятых на предприятиях малого бизнеса в разрезе регионов по состоянию на 1 января 2009 года
Предусматривается внедрение системы менеджмента качества на 9 предприятиях переработки продукции АПК:
выработка муки;
пивоваренная и безалкогольная продукция;
молочная продукция;
мясная продукция.
В целях укрепления промышленности и обеспечения устойчивого долгосрочного развития в Павлодарском регионе реализуются Индустриальная стратегия области на период до 2010 года и Программа индустриально-инновационного развития области на 2004-2006 годы. В результате была активизирована работа по инвестиционной деятельности предприятий и организаций, сформирован портфель бизнес-планов, осуществлялось государственное регулирование внешнеэкономической деятельности и ряд других мероприятий.
В настоящее время в институтах на рассмотрении находится 5 проектов: 3 проекта направлены в АО "Банк Развития Казахстана" и 2 проекта представлены в АО "Национальный инновационный фонд".
За счет финансирования Банка развития Казахстана в АО "Казэнергокабель" осуществляется реализация проекта по созданию производства телефонных и силовых кабелей среднего напряжения. Сумма финансирования проекта АО "Банк развития Казахстана" - 5,3млн. долл. США.
ТОО "Фармацевтическая компания "РОМАТ" в АО "Национальный инновационный фонд" получен грант в размере (55тыс. долл. США) на проведение научного исследования по разработке и подготовке промышленного производства новых пролонгированных форм высокоэффективных противотуберкулезных препаратов.
В Павлодарском филиале АО "Heaven House" приступили к совместной с Инвестиционным фондом Казахстана реализации проекта по развитию существующего предприятия по производству бытовой и офисной мебели. Общая стоимость проекта составляет свыше 10млн. долл. США. Вложения Фонда составят 5млн. долл. США.
Наиболее активными в индустриально-инновационном процессе стали крупные промышленные предприятия региона. Сегодня практически каждое из них проводит комплексные мероприятия по реконструкции и техническому перевооружению действующих производств, внедрению наукоемких и ресурсосберегающих технологий.
2.3 Законодательно – правовые основы малого и среднего бизнеса
Исследования зарубежных и отечественных специалистов подтвердили необходимость, целесообразность и актуальность создания в стране института государственных гарантий по кредитам коммерческих банков субъектам малого и среднего предпринимательства в РК, необходимость создания гарантийных фондов связана с необходимостью "привлечения дополнительных средств и повышения эффективности управления ими".
Кроме того, государство РК оказывает непосредственное влияние на обеспечение деятельности предприятий предпринимательства финансовыми ресурсами.
Так, на основании Постановления Правительства РК №665 от 26 апреля 1997 года было создано ЗАО «Фонд развития малого предпринимательства». Основной целью деятельности данного Фонда является эффективное использование финансовых средств, выделяемых государством на развитие малого предпринимательства, в рамках реализации государственных и региональных программ, проектов и мероприятий поддержки и развития малого и среднего бизнеса обеспечивающего создание новых производств и рабочих мест.
В Законе названы важнейшие направления государственной поддержки малого и среднего предпринимательства:
- формирование инфраструктуры поддержки и развития малого и среднего предпринимательства;
- создание льготных условий использования субъектами малого предпринимательства государственных финансовых, материально-технических и информационных ресурсов, а также научно-технических разработок и технологий;
- установление упрощенного порядка регистрации субъектов малого предпринимательства, лицензирования их деятельности, сертификации продукции, предоставления государственной статистической и бухгалтерской отчетности;
- поддержка внешнеэкономической деятельности субъектов малого и среднего предпринимательства, включая содействие их торговым, научно-техническим, информационным и производственным связям с зарубежными государствами;
- организация подготовки, переподготовки и повышения квалификации кадров для малых и средних предприятий.
В соответствии с Постановлением Правительства РК от 22 мая 2005 года №555 «Об утверждении правил пополнения и использования кредитных ресурсов ЗАО Фонд развития малого предпринимательства» из республиканского бюджета выделены средства по программе кредитования субъектов малого предпринимательства на сумму 300млн. тенге, По данной программе Фондом по состоянию на 25 ноября 2005 года профинансировано 32 проекта на сумму 92 063тыс. тенге.
Кроме того, Фонд принимает участие в ряде важных государственных программ, направленных на поддержку отечественных производителей, субъектов малого и среднего предпринимательства. Так, 22 декабря 1997 года было подписано соглашение о займе между Европейским Банком Реконструкции и Развития и ФРМП сроком на 10 лег о предоставлении кредитной линии в размере 72,5млн. долл. США, обеспечивающей доступ к финансированию частным предпринимателям и малым компаниям посредством банковских кредитов.
Необходимо отметить, что в феврале 2003 года Казкоммерцбанк и Европейский банк реконструкции и развития заключили кредитное соглашение на 10 миллионов долларов. На наш взгляд, важным является то обстоятельство, что вторая программа ЕБРР, в отличие от первой, реализуется без предоставления каких-либо гарантий со стороны государства. Это означает, что ставка по кредитам будет варьироваться в зависимости от суммы, срока погашения и общей ситуации на рынке.
Одновременно с кредитной линией ЕБРР определился еще один источник кредитования предприятий малого бизнеса. Это средства кредитной линии Азиатского банка развития (АБР). Программный заем АБР предназначен для кредитования проектов по закупке оборудования для производства и переработки сельскохозяйственной продукции, техники, создания оптовых продовольственных рынков и других рыночных инфраструктур, предназначенных для реализации сельскохозяйственной продукции, а также финансирования необходимых оборотных средств. На октябрь 2006 года Фондом профинансировано 88 проектов на сумму 52,8млн. долл. США. За данный период были освоены и погашены кредитные средства по 19 проектам на общую сумму более 14,6млн. долл. США, тем самым поддержано 4603 рабочих места.
Однако, несмотря на достаточно высокие показатели в финансовой поддержке предпринимательства Фондом, на практике у субъектов малого и среднего бизнеса возникают затруднения с получением кредитных ресурсов: заемщик проходит сложную процедуру утверждения бизнес-плана в банке и затем обращается в Фонд развития малого предпринимательства для повторного одобрения, вследствие чего процедуры затягиваются на несколько месяцев. Фонд должен иметь разветвленную инфраструктуру по поддержке и развитию малого бизнеса в регионах. Это должно вызвать инициативу на местах и, следовательно, позволить переместить акценты нате области и районы, где в настоящее время существует объективная необходимость в организации структур бизнеса. Однако, основная причина, сдерживающая открытие филиалов Фонда в регионах, - трудности бюджетного финансирования расходов на их создание. В связи с этим было бы рациональным привлечь акимов областей, районов к содействию деятельности Фонда, в частности, предложить им стать участниками Фонда путем внесения в уставный капитал административных зданий большой площади аренды значительное число субъектов чалого бизнеса и их общественных объединений.
Отметим, что эти предпочтительные для начинающих предпринимателей инструменты кредитования в Казахстане пока не получили широкого распространения. Исследование лизинговых отношений показало, что при росте интереса банков второго уровня к финансовому лизингу, отмечается некоторая пассивность в его использовании (доля его в кредитном портфеле ведущих банков Казахстана составляет 0-1%). Исключение составляет ОАО «Дана Банк» г. Караганды: доля финансового лизинга в его кредитном портфеле составила на 1 июля 2005ода 8475.6тыс. тенге или 56,3%, и ОАО « Банк Каспийский» г.Алмагы - 896,4тыс. юнге или 5,8%.
Проведенный анализ лизинговых отношений в Казахстане позволил сделать следующие выводы.
Сравнительно низкие показатели данного вида услуг в стране объясняются недостаточным развитием нормативно-правовой базы. Необходимо отметить, что в Казахстане отсутствовало специальное правовое регулирование лизинговых отношений вплоть до принятия нового Гражданского кодекса в 1999 году. Однако в данном кодексе не нашли полного отражения отношения, возникающие в процессе непосредственно финансового лизинга. В настоящее время лизинговые отношения регулируются только принятым 5 июля 2000 года Законом «О финансовом лизинге».
Позитивным, на наш взгляд, является развитие лизинговых услуг в сфере сельского хозяйства за счет средств республиканского бюджета. В качестве банка-заемщика в данном случае выступает ЗАО «КазАгроФинанс». Деньги выделяются на срок до 7 лет на условиях срочности, платности и возвратности. При этом процентную ставку кредита устанавливает Министерство финансов РК. Нужно учитывать, что данный вид кредита целенаправленно выделяется только для приобретения сельскохозяйственной техники, подлежащей последующей передаче в лизинг, а также для возмещения денег, уже израсходованных на покупку такой техники.
Основные пути развития финансового лизинга в Казахстане нам видятся в следующем: разработка и внедрение государственных программ развития лизинга, а отдельных отраслях хозяйствования, наиболее важных для государства; создание залоговых фондов для обеспечения банковских инвестиций в лизинг с использованием государственного имущества; выделение из государственного бюджета средств на финансирование высокоэффективных инвестиционных проектов с использованием операций финансового лизинга. Также объективным остается вопрос присоединения Казахстана к Оттавской конвенции о международном финансовом лизинге, по которой работают многие развитые страны.
Еще одна, не нашедшая пока развернутого применения в Казахстане, форма повышения интереса банков к расширению кредитования - факторинговые операции.
Международные факторинговые операции регулируются Конвенцией УНИДРУА по международным факторным операциям (28 мая 1988 года). Данная конвенция была разработана специалистами Международного института по унификации частного права и предложена всему международному сообществу для рассмотрения и присоединения.
Как показывает практика, применение факторингового обслуживания наиболее эффективно в отношении малых и средних предприятий, имеющих перспективы расширение объемов производства и сталкивающихся с проблемой временной нехватки денежных средств из-за несвоевременного погашения долгов дебиторами, а также недостаточного уровня прибыли. Благодаря факторингу ускоряется оборачиваемость средств, что особенно важно для таких предприятий. В финансовом отношении авансирование факторинговой компанией клиента не создает для него нового пассива, следовательно, не уменьшает его кредитоспособности.
Анализ факторинговых операций показал, что для предпринимательства в Казахстане характерен рост дебиторской задолженности и снижение платежеспособности покупателей, что должно было бы способствовать диверсификации факторинга на территории республики. Однако ввиду недостаточной нормативно - законодательной базы и высоких процентных ставок пока не достаточен рынок факторинговых операций не только у фирм, но и со стороны коммерческих банков. К числу важных дополнительных направлений кредитования, на наш взгляд, относится и распространенный в развитых странах метод софинансирования. Для решения залоговых проблем субъектов бизнеса необходимо дальнейшее развитие ипотечного кредитования. Исследование в этой области показало, что банкам совместно с Центром коммерческой недвижимости (ЦКН) необходимо предусматривать ипотечное кредитование коммерческих структур, благодаря которому последние смогут прибрести недвижимость, решив часто весьма болезненную проблему залога.
Как показывает международный опыт, в целях обеспечения финансовой поддержки предпринимательства также необходимо создание кредитных товариществ, особенностью которых является аккумулирование денег участников для последующего оказания друг другу за счет накопленных средств финансовых услуг. Начало развития данных финансово-кредитных институтов было положено с принятием Правил "О кредитных товариществах", утвержденных Постановлением Правления Национального Банка Республики Казахстан от 12 апреля 1997г. N106. В результате количество кредитных товариществ в Республике Казахстан значительно возросло (с 2 в 1997 году до 35 на 1 марта 2003 года). В составе кредитных товариществ на сегодняшний день 5 кредитных, 5 кредитно-депозитных и 25 сельских. Анализ деятельности данных кредитных товариществ показывает их эффективность в оказании финансовой помощи малому предпринимательству. На сегодняшний день существуют все предпосылки разработать национальную программу развития взаимного кредитования в сельском хозяйстве и принять соответствующие нормативно-правовые акты.
Кроме того, в целях создания режима максимального благоприятствования развитию предпринимательства предполагается ограничить полномочия и функции контролирующих органов и, в первую очередь для субъектов малого бизнеса, упорядочить и упростить порядок лицензирования видов деятельности. Необходимо упростить процедуры согласования и получения разрешительной документации на реализацию инвестиционных проектов с введением «правила одного окна», ограничения сроков проведения экспертизы, сокращения перечня необходимых документов.
При Правительстве РК создан Совет по предпринимательству. Он призван обеспечить взаимодействие исполнительной власти с малым, средним и крупным бизнесом. А проблем у малого бизнеса в стране немало. Число малых предприятий за последние годы по существу не растет. Если в странах Евросоюза и Японии число малых предприятий на 1000 жителей достигает 45—50, то в РК на 1000 жителей приходится, лишь шесть предприятий. Для того чтобы приблизиться к стандартам Евросоюза, малых предприятий в стране должно быть не менее 5 млн. В европейских странах на малых предприятиях занято около 70% общего числа работающих, а доля малого бизнеса в ВВП составляет более 50%. В РК каждый из этих показателей не превышает 10%.
Причины подобного положения - это сложность получения банковского кредита и его высокая учетная ставка, неподъемная арендная плата, сложная и долгая процедура регистрации малых предприятий, трудности в получении юридического адреса, неразвитость структуры сбыта и непосильное налоговое бремя. Преодоление названных проблем раскроет возможности дальнейшего развития малого предпринимательства в РК.
3. Совершенствование системы государственного регулирования малого и среднего бизнеса в РК
Малый и средний бизнес нуждается в постоянной поддержке государства. Именно он придает смешанной экономике гибкость, мобилизует крупные финансовые и производственные ресурсы населения, несет в себе мощный антимонопольный заряд, служит серьезным фактором структурной перестройки, во многом решает проблему занятости.
Формирование системы государственного регулирования предпринимательства идет по многим направлениям.
Необходимо совершенствование системы правового обеспечения функционирования и развития предпринимательства.
На этом этапе важно обеспечить высокое качество законодательных актов: исключить между ними противоречия, по возможности превратить их в законодательные акты прямого действия, предусмотреть механизм их реализации, гарантии прав предпринимателей, экономическую и другие стороны ответственности при их нарушении.
Совершенствование финансового обеспечения и поддержки современного предпринимательства.
Такая система требует качественного совершенствования политики налогообложения, кредитования, страхования, финансирования, амортизации и т.д.
Совершенствование системы инфраструктурного обеспечения предпринимательства в целом, которое подразумевает создание фондов и центров поддержки предпринимательства, сети по подготовке кадров, маркетинговых центров, бизнес-центров и бизнес-инкубаторов, информационную поддержку предпринимателей.
Предпринимательство пользуется правительственной поддержкой во всех промышленно развитых странах. Чаще всего суть ее сводится к выработке конкретных мер по трем направлениям:
Консультации (особенно на начальном этапе). В США, например, действуют региональные отделения правительственного Агентства по малому бизнесу.
Совершенствование финансовой поддержки. Оказание научно-технической или технологической помощи маломощным в финансовом отношении предпринимательским структурам.
Ряд экономистов считает, что к основным трудностям, с которыми сталкивается в настоящее время предпринимательство, относятся:
- неустойчивость и незавершенность законодательной базы деятельности предпринимательских структур;
- жесткий налоговый прессинг и усложненность системы налогообложения;
- нехватка первоначального капитала и собственных оборотных средств;
- трудности с получением банковских кредитов;
- давление криминальных структур;
- сложности с помещениями и высокая арендная плата;
- ограниченные возможности лизинговых услуг.
Социальная ответственность предпринимателя сегодня не ограничивается только благотворительностью и инвестированием прибыли в социальные проекты. От него ждут понимания проблем и перспектив родного края, осознания его самобытного уклада, внесения посильного вклада в развитие своего региона.
Заключение
Государственное регулирование предпринимательства призвано создать наиболее благоприятные условия для функционирования и повышения социально-экономической эффективности данного сектора экономики. Малое предпринимательство — достаточно многогранное и сложное экономическое явление. Рассмотрим сначала тенденции развития малого предпринимательства, а затем систему государственного регулирования в этой области.
Понятие малого предпринимательства. Предпринимательство — это особая инновационная форма производства, которая в соответствующих исторических и социально-экономических условиях становится преобладающей, что и обеспечивает всему общественному воспроизводству необходимую динамику. Это особый вид бизнеса. Его цель — получение не прибыли вообще, а сверхприбыли, т. е. предпринимательского дохода.
Создание новой экономической системы вызвало необходимость решения вопроса об оптимальном соотношении различных по масштабам производственно-коммерческой деятельности субъектов предпринимательства — малых, средних, крупных (корпоративных) предприятий.
Выделяют количественный, качественней и комбинированный (экономический) подходы к определению малого и среднего предприятия.
Малый и средний бизнес нуждается в постоянной поддержке государства. Именно он придает смешанной экономике гибкость, мобилизует крупные финансовые и производственные ресурсы населения, несет в себе мощный антимонопольный заряд, служит серьезным фактором структурной перестройки, во многом решает проблему занятости. По данным Нацстатагенства РК в настоящее время число зарегистрированных субъектов малого и среднего предпринимательства составляет по республике в целом более 307246ед. с общим контингентом работников свыше 3млн. человек. Однако, несмотря на это, доля малого бизнеса в приросте национального дохода составляет на сегодня всего от 3% до 4%. Иначе говоря, потенциальные возможности такого предпринимательства в нашем государстве используются исключительно плохо, хотя принято за все это время немало соответствующих законодательных документов.
В республиканском бюджете на 2009 год по бюджетной программе предусмотрены средства в сумме 10,0млн. тенге для субсидирования стоимости услуг по разработке, внедрению и сертификации продукции предприятий отраслей народного хозяйства.
Формирование системы государственного регулирования предпринимательства идет по многим направлениям.
Необходимо совершенствование системы правового обеспечения функционирования и развития предпринимательства.
На этом этапе важно обеспечить высокое качество законодательных актов: исключить между ними противоречия, по возможности превратить их в законодательные акты прямого действия, предусмотреть механизм их реализации, гарантии прав предпринимателей, экономическую и другие стороны ответственности при их нарушении.
Совершенствование финансового обеспечения и поддержки современного предпринимательства.
Такая система требует качественного совершенствования политики налогообложения, кредитования, страхования, финансирования, амортизации и т.д. Совершенствование системы инфраструктурного обеспечения предпринимательства в целом, которое подразумевает создание фондов и центров поддержки предпринимательства, сети подготовке кадров, маркетинговых центров, бизнес-центров и бизнес-инкубаторов, информационную поддержку предпринимателей.
Список использованной литературы
1 Аникин Ю.П. Организация и управление малым бизнесом: Учеб. пособие. — М: Финансы и статистика, 2003.- 243 c.
2 Барроу К., Браун Р. Бизнес-планирование: Полное руководство. - Пер. с англ. - М: ФАИР-ПРЕСС, Гранд. 2003.- 128 c.
4 Блинов А.О., Шапкин И.Н. Малое предпринимательство: Теория и практика: Учебник. — М.: Дашков » К, 2003.- 534 c.
5 Бусыгин А.В. Предпринимательство: Учебник. — М.: Бусыгин, 2003
6 Горемыкин В.А. Лизинг: Учебник. М., 2002. – 415 с.
7 Земляков Д.Н., Макашов М.О. Франчайзинг: Итерирование формы организации бизнеса: Учеб. пособие. — М.: ЮНИТИ-ДАНА, 2003.- 123 с.
8 Казанцев А.К., Крупанин А.А. Менеджмент в предпринимательстве: Учеб. пособие. — М.: ИНФРА-М, 2003. – 321 с.
9 Кислов Д.В. Малые предприятия. — 2-е изд., с изм. и доп. — М.: Главбух, 2003.- 365 с.
10 Лапуста М.Г. Предпринимательство: Учеб. пособие. — 2-е изд., испр., доп. - М.: ИНФРА-М, 2003. – 234 с.
11 Лапушинская Г.К, Петров А.К Планирование в условиях рынка: Учеб. пособие. — М.: Дашков и К°, 2003.
12 Малый бизнес: Организация, экономика, управление: Учеб. пособие для вузов/Под ред. В.Я. Горфинкеля, В.А. Швандара. — 2-е изд., перераб. и доп. - М.: ЮНИТИ-ДАЬА, 2003. – 254 с.
13 Организация предпринимательской деятельности / Под ред. СИ. Грядова - М.: Колос С, 2003. – 326 с.
14 Организация предпринимательской деятельности: Учеб. Пособие / Под ред. А.С. Пелиха. — 2-е изд., испр. и доп. — М.: Марат, 2003. – 325 с.
15 Основы бизнеса: Учебник для студентов вузов. — 5-е изд., испр. и доп. - М.: Маркет ДС, 2003. – 326 с.
16 Пивоваров К.В. Бизнес-планирование. — М.: Дашков и К", 2003. – 326 с.
17 Популярная экономическая энциклопедия / Под ред. А.Д.Некилелова. — М.: Большая Российская энциклопедия, 2003.
18 Экономика организаций (предприятия): Учебник для вузов / Под ред. В.Я. Горфинкеля, В.А. Швандара - М.: ЮНИТИ-ДАНА, 2003. – 326 с.
19 Экономика предприятия: Учебник / Под ред. В. Горфинкеля, В. Швандера. - М.: Экономист, 2004. – 672 с.
20 Шевченко Д.О. Предпринимательство: Учеб. пособие. — 2-е изд., испр., доп. - М.: ИНФРА-М, 2003. 110– 126 с.
Размещено на