Ценообразование импортных товаров
В товарной структуре импорта России из стран дальнего зарубежья в январе-феврале 2009г. по сравнению с соответствующим периодом 2008 года сократился удельный вес машин, оборудования и транспортных средств и минеральных продуктов, увеличилась доля текстиля, текстильных изделий и обуви, продовольственных товаров и сельскохозяйственного сырья (кроме текстильного), химической промышленности и каучука, металлов и изделий из них.
Стоимость импорта машин, оборудования и транспортных средств снизилась на 45,8%. При этом импорт легковых и грузовых автомобилей сократился по стоимости соответственно на 62,5% и 71% в связи со снижением физических объемов на 65,3% и 67,9%.
Сокращение стоимости импорта основных продовольственных товаров и сельскохозяйственного сырья (кроме текстильного) на 22,6% произошло в значительной мере за счет снижения физических объемов импорта мяса свежего и мороженого, мяса птицы свежего и мороженого, рыбы свежей и мороженой, цитрусовых, сыров и творога, чая.
Стоимость импорта продукции химической промышленности и каучука уменьшилась на 30,7%. Сокращение произошло за счет снижения физических объемов ввоза медикаментов - на 11,1%, мыла и моющих средств - на 27%, экстрактов дубильных или красильных - на 47,6% (Рис.2).
|
|
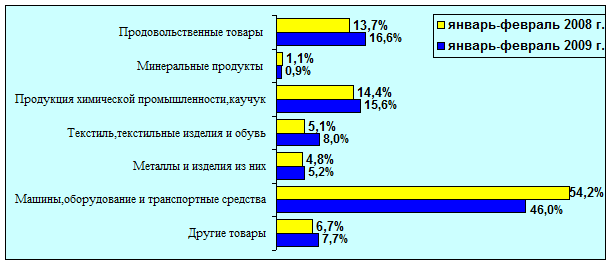
Рис.2. Товарная структура импорта Российской Федерации из стран дальнего зарубежья (по данным таможенной статистики, %
Внешнеторговый оборот России со странами СНГ (по методологии платежного баланса) в январе-феврале 2009г. составил 8,3 млрд. долларов США, что ниже уровня января-февраля 2008г. на 46,4%. Экспорт России в страны СНГ снизился на 47,5%, импорт - на 44,2%. Положительное для России сальдо торгового баланса уменьшилось на 50,7% (Рис.3).
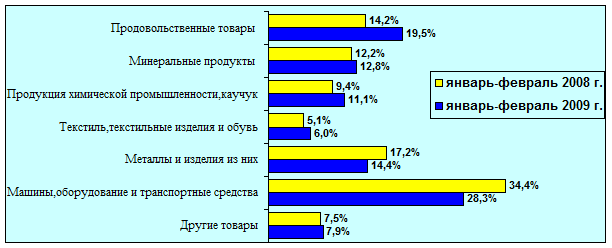
Рис. Товарная структура импорта Российской Федерации из стран СНГ (по данным таможенной статистики, включая данные Республики Беларусь, %)
В структуре импорта России из стран СНГ в январе-феврале 2009г. по сравнению с январем-февралем 2008г. увеличились удельные веса продовольственных товаров и сырья для их производства, минеральных продуктов, продукции химической промышленности и текстиля, текстильных изделий и обуви. Снизилась доля металлов и изделий из них, машин, оборудования и транспортных средств.
Импорт машин, оборудования и транспортных средств снизился по сравнению с январем-февралем 2008 года на 56,7%.
Снижение стоимости импорта по группе металлы и изделия из них на 55,8% произошло за счет снижения физических объемов импорта черных металлов на 58,5% и сокращения физических объемов поставок труб стальных на 69% и цен - на 36,4%.
Импорт продовольственных товаров сократился на 27,5%. Изменения произошли за счет сокращения физического объёма импорта и цен на зерновые культуры, масло подсолнечное и снижения цен на мясо свежее и мороженое, мясо птицы свежее и мороженое, молоко и сливки сгущенные, масло сливочное и сахар белый.
Снижение стоимости импорта топливно-энергетических товаров составило 23,9%. Снизились стоимостные объемы импорта угля, нефти; выросли - газа природного и нефтепродуктов.
Цены и физические объёмы поставок по большинству видов продукции химической промышленности были значительно ниже уровня января-февраля 2008 года, в итоге стоимость импорта по группе снизилась на 37,9%. Ввоз натурального и синтетического каучука почти прекратился, импорт медикаментов по количеству снизился на 29% при росте средней цены на 16,9%.
На снижение стоимости импорта текстиля, текстильных изделий и обуви на 37,5% в основном повлияло сокращение физического объёма закупок хлопкового волокна на 59,9% и хлопчатобумажных тканей - на 30,1%. Заметно снизился стоимостной объём импорта одежды на 21,5% и обуви кожаной на 27,3%. 14
В географической структуре крупнейшим экономическим партнером России остается Европейский союз (ЕС). На долю ЕС в январе-феврале 2009г. приходилось 49,8% российского товарооборота (в январе-феврале 2008 года - 54%). За отчетный период товарооборот со странами-членами ЕС снизился на 49%, в том числе экспорт - на 52,7%, импорт - на 38,5%. Лидирующие позиции среди стран-членов Евросоюза по-прежнему занимали Германия Нидерланды и Италия, на долю которых приходилось 46,4% внешнеторгового оборота с данной группой стран.
Глава 3. Расчет цены импортных товаров
При ввозе товаров на таможенную территорию РФ к таможенным платежам относятся:
1) ввозная таможенная пошлина (включая сезонные пошлины);
2) НДС, взимаемый при ввозе товаров на таможенную территорию РФ;
3) акциз, взимаемый при ввозе товаров на территорию РФ.
Таможенные платежи взимаются, если они установлены в соответствии с законодательством РФ.
Особая роль в системе таможенных платежей отводится ввозной таможенной пошлине.
Ввозная таможенная пошлина - это обязательный платеж в федеральный бюджет, взимаемый таможенными органами при ввозе товаров на таможенную территорию.
Объектом обложения таможенной пошлиной являются товары, перемещаемые через таможенную границу, а базой для исчисления - таможенная стоимость товаров и (или) их количество.
Ставки таможенных пошлин определяются Правительством РФ в отношении товаров, происходящих из стран, торгово-политические отношения с которыми предусматривают режим наиболее благоприятствуемой нации - международно-правовой режим, в соответствии с которым каждая из договаривающихся сторон обязуется предоставить другой стороне, ее физическим и юридическим лицам такие же благоприятные условия экономических, торговых и иных отношений, какие она обычно предоставляет или предоставит в будущем любому третьему государству, его физическим и юридическим лицам.
Эти же ставки распространяются на ввозимые товары, страна происхождения которых не установлена (за исключением случаев, предусмотренных таможенным законодательством, а именно когда таможенные органы обнаружат признаки того, что страной происхождения товаров является страна, товары которой запрещены к ввозу в РФ или транзитом через ее территорию).
Если в отношении товаров, происходящих из стран, торгово-политические отношения с которыми не предусматривают режим наиболее благоприятствуемой нации, то ставки увеличиваются вдвое по сравнению с теми, что указаны выше (за исключением случаев предоставления Российской Федерацией тарифных льгот (преференций)).
С целью оперативного регулирования ввоза товаров Правительством РФ могут устанавливаться сезонные пошлины. При этом ставки таможенных пошлин, предусмотренные таможенным тарифом, не применяются. Срок действия сезонных пошлин не может превышать шести месяцев в году.
К ввозимым товарам на таможенную территорию РФ в целях защиты экономических интересов РФ могут временно применяться особые пошлины в соответствии с законодательством РФ о специальных, антидемпинговых и компенсационных мерах.
К особым пошлинам относятся: специальная, антидемпинговая и компенсационная.
С целью стимулирования внешнеторговой деятельности предусмотрены тарифные льготы (тарифные преференции), которые предоставляются исключительно по решению Правительства РФ. Под тарифной льготой (тарифной преференцией) понимается предоставляемая на условиях взаимности или в одностороннем порядке при реализации торговой политики Российской Федерации льгота в отношении товара, перемещаемого через таможенную границу РФ.
Тарифные преференции предоставляются в виде:
1) установления тарифных квот на преференциальный ввоз отдельных сельскохозяйственных товаров, аналоги которых производятся в России;
2) освобождения от уплаты ввозных таможенных пошлин, снижения ставок ввозных таможенных пошлин в отношении товаров: происходящих из государств, образующих вместе с Российской Федерацией зону свободной торговли или таможенный союз, либо подписавших соглашения, имеющие целью создание такой зоны или такого союза; происходящих из развивающихся стран, пользующихся национальной системой преференций Российской Федерации, пересматриваемой Правительством РФ периодически, но не реже чем один раз в пять лет.
Под таможенной квотой понимается установление пониженных ставок по сравнению с теми, которые предусмотрены в соответствии с Таможенным тарифом РФ, а также ставки пошлины на определенное количество ввозимого товара в течение определенного периода. Порядок исчисления таможенной пошлины зависит от вида ставок.
В Российской Федерации применяются следующие виды ставок:
1) адвалорные, устанавливаемые в процентах к таможенной стоимости облагаемых товаров;
2) специфические, устанавливаемые в денежном выражении за единицу облагаемых товаров. В качестве денежного эквивалента выступает евро. Например, на пиво безалкогольное - ? 0,6 за 1 л, зажигалки карманные газовые (не подлежащие повторной заправке) - ? 5 за 1000 штук;
3) комбинированные, сочетающие в себе адвалорную и специфическую ставку. Так, для одежды меховой овчинной - 20% таможенной стоимости, но не менее ? 30 евро за 1 пару обуви; для спортивной обуви - 15% таможенной стоимости, но не менее ? 0,7 за 1 пару обуви.
В зависимости от вида ставок таможенная пошлина рассчитывается следующим образом:
1) для адвалорной ставки:
П1 = Ст Ч С1,
где П1 - сумма таможенной пошлины;
Ст - таможенная стоимость;
С1 - ставка в процентах;
2) для специфической ставки:
П2 = Вт Ч С2 Ч Ке,
где П2 - сумма таможенной пошлины;
Вт - объемная характеристика товара в натуральном выражении (количество) товара;
Ке - курс евро, установленный ЦБ РФ на дату принятия таможенной стоимости;
3) для комбинированной ставки применяется один из двух методов определения таможенной пошлины в зависимости от вида ввозимого товара.
При первом методе таможенная пошлина определяется по адвалорной ставке, затем по специфической., и уплате подлежит наибольшая из величин.
При втором методе определения таможенной пошлины рассчитывается таможенная пошлина по адвалорной ставке, затем по специфической, уплачивается общая сумма, исчисленная по этим ставкам.
При исчислении таможенной пошлины применяются ставки, действующие на день принятия таможенной декларации таможенным органом.
К таможенным платежам, взимаемым при таможенном оформлении товаров, относятся и акцизы. Порядок их взимания регламентируется НК РФ и Таможенным кодексом РФ. Перечень подакцизных товаров ограничен. Он предусмотрен в гл.21 НК РФ.
В настоящее время к подакцизным товарам относятся:
1) спирт этиловый из всех видов сырья, за исключением спирта коньячного;
2) спиртосодержащая продукция (растворы, эмульсии, суспензии и другие виды продукции в жидком виде) с объемной долей этилового спирта более 9%;
3) алкогольная продукция (спирт питьевой, водка, ликероводочные изделия, коньяки, вино и иная пищевая продукция с объемной долей этилового спирта более 1,5%, за исключением виноматериалов);
4) пиво;
5) табачная продукция;
6) автомобили легковые и мотоциклы с мощностью двигателя свыше 112,5 кВт (150 л. с);
7) автомобильный бензин;
8) дизельное топливо;
9) моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей;
10) прямогонный бензин.
Объектом налогообложения является ввоз подакцизных товаров на таможенную территорию РФ. Налоговая база зависит от вида акцизных ставок.
Ставки акцизов бывают:
1) твердые (специфические) - в абсолютной сумме, рублях и копейках за единицу измерения;
2) адвалорные (в процентах);
3) комбинированные, сочетающие в себе твердые и адвалорные ставки.
В настоящее время на все подакцизные товары (кроме сигарет и папирос) применяются твердые ставки налога. Адвалорная ставка в чистом виде не применяется. На сигареты и папиросы установлены комбинированные ставки. Так, ставка акциза на сигареты с фильтром в 2009 г. - 150 руб. за 1000 штук плюс 6% расчетной стоимости, исчисленной исходя из максимальной цены, но не менее 177 руб. за 1000 штук.
Максимальная розничная цена устанавливается налогоплательщиком на единицу потребительской упаковки (пачки) табачных изделий. Выше этой цены предприятия розничной торговли, общественного питания, сферы услуг и индивидуальные предприниматели не могут реализовать табачные изделия потребителям. Уведомление о максимальной розничной цене на импортные сигареты и папиросы подается налогоплательщиком в таможенный орган по месту оформления подакцизных товаров. Форма уведомления устанавливается Минфином России.
Алгоритм расчетов суммы акциза зависит от вида налоговых ставок, вида товара, единицы измерения и так далее и выглядит следующим образом:
1. Сумма акциза по подакцизным товарам, в отношении которых установлены адвалорные ставки, рассчитывается по формуле:
Са = (Те + Сп) Ч Аа,
где Са - сумма акциза;
Те - таможенная стоимость ввозимого подакцизного товара;
Сп - сумма ввозной таможенной пошлины, подлежащей уплате;
Аа - налоговая ставка в процентах.
2. По подакцизным товарам, в отношении которых установлены твердые (специфические) налоговые ставки, сумма акциза рассчитывается по формуле:
Са = Ас Ч Вт,
где Ас - налоговая ставка в рублях и копейках за единицу измерения подакцизного товара или его техническая характеристика (для легкового автомобиля, мотоцикла);
Вт - объем ввезенных подакцизных товаров в натуральном выражении, рассчитываемый, в свою очередь, по следующей формуле:
Вт = Кт Ч Кк,
где Кт - количество подакцизного товара декларируемой партии;
Кк - коэффициент, учитывающий особенности единицы измерения, а именно: объемное содержание безводного (стопроцентного) этилового спирта, содержащегося в спиртосодержащей продукции или этиловом спирте (используется в расчете, если налоговая ставка установлена за 1 л безводного (стопроцентного) этилового спирта, содержащегося в спиртосодержащей продукции, алкогольной продукции или этиловом спирте); мощность двигателя легкового автомобиля, мотоцикла (используется в расчете, если налоговая ставка установлена за единицу измерения технической характеристики легкового автомобиля, мотоцикла).
В результате формула для расчета суммы акциза примет вид:
Са = Ас Ч Кт Ч Кк.
Пример 1.
Организация оптовой торговли ввезла 4000 бутылок алкогольной продукции с объемной долей этилового спирта свыше 9%. Объем каждой бутылки 0,5 л, крепость алкогольной продукции 40 градусов. Ставка акциза Ас составляет 191 руб. за 1 л безводного этилового спирта, содержащего в подакцизных товарах.
Для расчета суммы акциза воспользуемся вышеприведенной формулой.
Кк = 0,5 Ч 40/100.
Отсюда сумма акциза Са равна 152 800 руб. (191 Ч 4000 Ч 0,5 Ч 40/100).
3. Сумма акциза по подакцизным товарам, маркированным акцизными марками, в отношении которых установлены твердые (специфические) налоговые ставки, рассчитывается по формуле:
Са = Кт Ч Ку Ч Ас Ч Кк,
где Кт - количество товара в подлежащих маркировке упаковках, которые неотделимы от товара до его употребления и в которых товар представляется для розничной продажи (для алкогольной продукции - количество бутылок или иных емкостей, для табака и табачных изделий - количество пачек или иных упаковок);
Ку - коэффициент, учитывающий количество (для сигарет, сигарилл и сигар), либо массу (для табака), либо объем (для алкогольной продукции) подакцизных товаров в соответствующих единичных упаковках, маркированных акцизными марками;
Ас - размер специфической налоговой ставки за единицу измерения подакцизного товара;
Кк - коэффициент, учитывающий объемное содержание безводного (стопроцентного) спирта этилового, содержащегося в алкогольной продукции (используется в расчете, если налоговая ставка установлена за 1 л безводного этилового спирта, содержащегося в алкогольной продукции).
4. Сумма акциза для сигарет и папирос, в отношении которых установлены комбинированные налоговые ставки, рассчитывается по формуле:
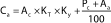
где Кт - количество товара (количество пачек или иных упаковок);
Ку - коэффициент, учитывающий количество (для сигарет и папирос) либо массу (для табака) подакцизных товаров в соответствующих единичных упаковках, маркированных акцизными марками;
Аа - размер адвалорной налоговой ставки;
Рс - расчетная стоимость для сигарет и папирос одной маркировки (наименования), исчисленная исходя из максимальной розничной цены по формуле:
Рс = Мрц Ч Кт,
где Мрц - максимальная розничная цена, указанная на единице потребительской упаковки (пачке) табачных изделий по каждой марке (каждому наименованию табачных изделий).
Пример 2.
Организация розничной торговли ввезла партию сигарет с фильтром 500 пачек (10 000 шт), маркированных акцизными марками. Ставка акциза - 150 руб. за 1000 штук плюс 6% расчетной стоимости, начисленной исходя из максимальной розничной цены, но не менее 77 руб. за 1000 штук. Максимальная розничная цена пачки сигарет - 40 руб.
На основании исходных данных рассчитаем сумму акциза:
а) по специфической ставке:
150/1000 Ч 10 000 = 1500 руб.;
б) по адвалорной ставке:
40Ч 500 Ч 6/100 = 1200 руб.
Общая сумма акциза составит
2700 руб. (1500 + 1200).
Сумма акциза, рассчитанная с учетом максимальной ставки, - 1770 руб. (177/1000 Ч 10 000).
Таким образом, сумма акциза, подлежащая уплате, - 2700 руб., так как она больше 1770 руб.
При ввозе товаров на таможенную территорию РФ в большинстве случаев уплачивается НДС. Объектом налогообложения в этом случае является ввоз товаров на таможенную территорию РФ. Порядок определения налоговой базы зависит от того, облагаются ли ввозимые товары на таможенную территорию РФ таможенной пошлиной (П) и акцизами (А). В любом из этих случаев учитывается таможенная стоимость (Ст).
Налоговая база определяется:
1) по товарам, облагаемым таможенными пошлинами и акцизами, следующим образом:
С + А + П;
2) по товарам, облагаемым таможенными пошлинами и не облагаемым акцизами, следующим образом:
С + П;
3) по товарам, облагаемым акцизами и не облагаемым таможенными пошлинами, следующим образом:
С + А;
4) по товарам, не облагаемым таможенными пошлинами и акцизами, - как С.
Если в соответствии с международным договором РФ отменены таможенный контроль и таможенное оформление ввозимых товаров, налоговая база определяется как сумма:
1) стоимости приобретенных товаров (включая затраты на доставку до границы РФ);
2) акцизов (для подакцизных товаров).
Налоговая база определяется отдельно по каждой группе товаров одного наименования, вида, марки, ввозимой на таможенную территорию РФ.
Если в составе одной партии ввозимых товаров находятся как подакцизные, так и не подакцизные товары, то налоговая база определяется отдельно в отношении каждой из этих групп товаров.
Необходимо отметить, что таможенная пошлина, акцизы и НДС при ввозе товаров на таможенную территорию РФ рассчитываются декларантом или иным лицом, на которого в соответствии с ТК РФ и иными федеральными законами возложена обязанность по их уплате. Расчет и уплата их производятся в валюте РФ. При пересчете иностранной валюты в российскую валюту применяется курс, устанавливаемый ЦБ РФ для целей учета и исчисления таможенных платежей и действующий на день принятия таможенной декларации таможенным органом.
Ставки таможенных сборов за таможенное оформление установлены Постановлением Правительства РФ от 28.12.2004 № 863 (ред от 10.03.2009)"О ставках таможенных сборов за таможенное оформление товаров" (далее - Постановление).
Ставки таможенных сборов за таможенное оформление дифференцированы в зависимости от суммы таможенной стоимости. Так, если таможенная стоимость не превышает 200 тыс. руб., то сборы за таможенное оформление товаров - 2 тыс. руб. и т.д.
В соответствии с Таможенным кодексом РФ размер таможенного сбора за таможенное оформление должен быть ограничен приблизительной стоимостью оказанных услуг и не может быть более 100 000 руб.
При этом применяются те ставки таможенных сборов за таможенное оформление, которые действуют на день принятия таможенной декларации.
Таможенные сборы за таможенное оформление должны быть уплачены до подачи таможенной декларации или одновременно с подачей таможенной декларации.
Для исчисления сумм таможенных сборов за таможенное сопровождение применяются ставки, действующие на день принятия транзитной декларации таможенным органом. Уплачиваются эти сборы до начала фактического осуществления таможенного сопровождения.
Ставки таможенных сборов за таможенное сопровождение и за хранение установлены Таможенным кодексом РФ. Суммы таможенных сборов рассчитываются в валюте РФ. Пересчет иностранной валюты в валюту РФ производится по курсу, установленному ЦБ РФ для целей учета и таможенных платежей и действующему на день принятия таможенной декларации таможенным органом.
Рассмотрев вопросы определения таможенной стоимости, таможенных платежей, остановимся на порядке расчета цен на импортные товары.
Порядок расчета цен на импортные товары зависит от:
1) вида закупок, а именно за счет каких средств осуществляется закупка - централизованных ресурсов (централизованных валютных средств) или же собственных валютных средств импортера;
2) вида таможенных платежей, взимаемых при таможенном оформлении товара;
3) взимания НДС при выпуске товаров в свободное обращение;
4) характера использования товара (используется ли данный товар в качестве сырья, материалов, оборудования и т.д. при производстве отечественного товара или же реализуется в первоначальном виде на внутреннем рынке РФ);
5) кто осуществляет импортную закупку (отечественный производитель, оптовая или розничная торговая организация и т.д.).
Во всех этих случаях базой расчета цен будет таможенная стоимость.
Поскольку значительная часть импортных товаров закупается за счет собственных валютных средств, порядок расчета цены рассмотрим на примере закупки товара организацией розничной торговли.
Пример 3.
Организация розничной торговли закупила товар, таможенная стоимость которого $ 20, курс рубля по отношению к доллару США - 30 руб.; таможенная пошлина - 15% от таможенной стоимости; количество закупленного товара - 500 единиц; сборы за таможенное оформление партии товара - 1000 руб.; НДС, взимаемый при таможенном оформлении товара и выпуске его в свободное обращение, - 18%; торговая надбавка - 25%.
В этом случае организация розничной торговли прежде всего определяет расчетную цену, в которую включены таможенная стоимость, таможенная пошлина и сборы за таможенное оформление. НДС, уплаченный при таможенном оформлении, в расчетную цену не включается. Затем к расчетной цене прибавляется торговая надбавка, в результате чего получается розничная цена (без НДС), а затем к розничной цене прибавляется НДС.
Произведем расчеты по определению свободной розничной цены на импортный товар.
1. Таможенная стоимость в рублях - 600 руб. (34 Ч 20).
2. Таможенная пошлина - 90 руб. (600 Ч 15/100).
3. Сборы за таможенное оформление единицы товара рассчитаем следующим образом. Сумма таможенной стоимости в счет партии товара - 300 000 руб. (600 Ч 500), следовательно, сборы за таможенное оформление товара - 1000 руб. (в соответствии с Постановлением). Отсюда сборы за таможенное оформление единицы товара - 2 руб. (1000/500).
4. Расчетная цена - 692 руб. (600 + 90 + 2).
5. Торговая надбавка - 173 руб. (692 Ч 25/100).
6. Свободная розничная цена (без НДС) - 865 руб. (692 + 173).
7. НДС к свободной розничной цене - 155,7 руб. (865 Ч 18/100).
8. Свободная розничная цена (с НДС) - 1020,7 руб. (865 + 155,7).
НДС, уплаченный при таможенном оформлении товара, - 124,2 руб. ( (600 + 90) Ч 18/100) в расчетную цену не включен. Он будет учитываться в качестве "входного" налога при уплате НДС организацией розничной торговли в федеральный бюджет.
Таким образом, в данном примере мы учли особенности формирования цены на импортный товар для организации розничной торговли. Для расчета цены базой послужила таможенная стоимость импортного товара.
Заключение
Таким образом, изучение цен мировых рынков требует четкого представления о существующих видах цен в рыночном хозяйстве. К наиболее ответственным элементам подготовки внешнеторговой сделки и контракта относятся анализ текущих цен мирового рынка и определение уровня контрактной цены.
Также в ходе проделанной работы мы выяснили, что в случае установления твердых контрактных цен поставщик, стремясь исключить всякую вероятность потерь, включает в фиксированную цену контракта надбавку, учитывающую так называемые затраты на непредвиденные риски.
Потенциальному покупателю импортной продукции целесообразно также проанализировать возможность изменения издержек обращения в виде транспортных расходов, стоимости таможенной очистки и других расходов в системе товародвижения к моменту исполнения контракта.
При импорте основой или отправным пунктом формирования внутренней цены, как правило, является контрактная цена или мировая цена товара. В отличие от обычных внутренних цен на уровень импортных цен значительное влияние оказывает таможенное обложение, а также географическое направление импорта.
Основными платежами, которые уплачиваются при перемещении товаров через таможенную границу Российской Федерации, являются таможенная пошлина, налог на добавленную стоимость, акцизы и таможенные сборы за таможенное оформление.
Список литературы
1. Балабанов И.Т., Балабанов А.И. Внешнеэкономические связи. Уч. пособие. - М.: Финансы и статистика, 2008.
2. Бахрамов Ю.М., Глухов В.В. Организация внешнеэкономической деятельности. - СПб, 2007.
3. Внешнеэкономическая деятельность предприятия / Под ред. Л.Е. Стровского. - М.: ЮНИТИ, 2007.
4. Внешнеэкономическая деятельность предприятия. Учебник для вузов. - М.: Закон и право, ЮНИТИ, 2006.
5. Магомедов М.Д., Куломзина Е.Ю., Чайкина И.И. Ценообразование. - М.: Дашков и Ко, 2009.
6. Предприятие на внешних рынках: Внешнеторговое дело. Учебник / Под ред.С.И. Долгова - М.: БЕК, 2007.
7. Экономика предприятия / под ред. проф.О.И. Волкова - М.: Инфра-М, 2008.
8. Зайцев И.Л. Экономика промышленного предприятия - М.: Инфра-М, 2008.
9. Котлер Ф. Основы маркетинга - М.: Ростинтер, 2006.
10. Яковлев Н.Я. Цены и ценообразование - М.: Информационно-внедрический центр "Маркетинг", 2008.
1 Внешнеэкономическая деятельность предприятия / Под ред. Л.Е. Стровского. – М.: ЮНИТИ, 2007.-С.76.
2 Предприятие на внешних рынках: Внешнеторговое дело. Учебник / Под ред. С.И. Долгова – М.: БЕК, 2007.-С.48.
3 Предприятие на внешних рынках: Внешнеторговое дело. Учебник / Под ред. С.И. Долгова – М.: БЕК, 2007.-С.56.
4 Яковлев Н.Я. Цены и ценообразование - М.: Информационно-внедрический центр «Маркетинг»,2008.-С.104.
5 Зайцев И.Л. «Экономика промышленного предприятия» – М.: Инфра-М, 2008.-С.83.
6 Котлер Ф. Основы маркетинга – М.: Ростинтер, 2006.-С.356.
7 Магомедов М.Д., Куломзина Е.Ю., Чайкина И.И. Ценообразование. – М.: Дашков и Ко, 2009.-С.78.
8 Яковлев Н.Я. Цены и ценообразование - М.: Информационно-внедрический центр «Маркетинг»,2008.-С.147.
9 Внешнеэкономическая деятельность предприятия. Учебник для вузов. – М.: Закон и право, ЮНИТИ, 2006.-С.73.
10 Балабанов И.Т., Балабанов А.И. Внешнеэкономические связи. Уч. пособие. – М.: Финансы и статистика, 2008.-С.126.
11 Бахрамов Ю.М., Глухов В.В. Организация внешнеэкономической деятельности. – СПб, 2007.-С.28.
12 Экономика предприятия / под ред. проф. В.Я.Горфинкеля, проф. В.А. Швандара. – М.: ЮНИТИ, 2007.-С.114.
13 Яковлев Н.Я. Цены и ценообразование - М.: Информационно-внедрический центр «Маркетинг»,2008.-С.127.
14 Магомедов М.Д., Куломзина Е.Ю., Чайкина И.И. Ценообразование. – М.: Дашков и Ко, 2009.-C.135-137.