Рынок алмазов
Министерство экономического развития и торговли Российской Федерации
Санкт-Петербургский Торгово-экономический институт
Кафедра «финансов, денежного обращения и кредита»
Курсовая работа
По дисциплине «Размещение производительных сил и экономика районов».
Тема: Мировой рынок алмазов и место России на нем.
Выполнила студентка УЭФ дневное отделение
группа №212
№ 22450-УД
Солдаева Ю.В.
Санкт-Петербург
2002
План
Стр.
|
3 4 5 7 9 11 13 17 18 20 25 27 30 |
Введение
Россия по разведанным запасам и прогнозным ресурсам алмазов занимает первое место в мире, при этом 78% запасов сосредоточены в Якутии и 22 % - в Архангельской области.
На сегодняшний день минерально-сырьевой комплекс алмазов, также как и минерально-сырьевой комплекс России в целом, несмотря на его огромный потенциал и более высокую устойчивость к выживанию по сравнению с другими отраслями экономики, в условиях проводимых в стране реформ оказался в критическом состоянии по причинам отсутствия долгосрочной государственной стратегии использования и изучения недр, воспроизводства минерально-сырьевой базы. Значительное сокращение в последнее десятилетие объемов геологоразведочных работ привело к тому, что сырьевая база по многим полезным ископаемым существенно истощилась, а о новых открытиях крупных месторождений мы слышим все реже и реже.
В данной работе подробно рассматривается мировой рынок алмазов, его история, история мировых компаний, таких как DeBeers, Алроса. Отдельно приведен доклад о перспективах развития рынка алмазов в России.
|
История развития мирового рынка алмазов
До конца
XIX века объемы
добычи алмазов
в мире были
слишком малы,
чтобы существовала
возможность
формирования
глобального
мирового рынка
алмазов. Естественно,
сделки с драгоценными
камнями совершались,
но они проводились
нерегулярно
и осуществлялись
только на уровне
либо отдельных
личностей,
либо целых
государств.
В торговых
операциях
еще не участвовали
компании мирового
масштаба,
преследующие
коммерческие
интересы - тогда
их попросту
не существовало.
Контролировать
рынок было
просто: спрос
на алмазы никогда
был не слишком
высоким, зато
их цена была
велика. Соответственно,
объемы продаваемых
камней не были
большими. Соглашение удовлетворительно действовало на протяжении приблизительно тридцати лет, вплоть до открытия новых африканских месторождений и развертывания на них работ. Эти алмазоносные площади, в основном расположенные на юго-западе Африки, не контролировались синдикатом. Началась ожесточенная конкуренция, так что синдикат не мог больше осуществлять эффективный контроль над рынком. Чтобы исправить положение, в 1925 году был создан новый, более крупный синдикат, объединивший алмазные рудники Юго-Западной и Южной Африки, Анголы и Конго. Однако правительство Южно-Африканской Республики не захотело передать государственные разработки алмазов в районе Намакваленда под контроль синдиката, поэтому он через пять лет распался. В конце концов, в 1931 году был заново создан "Лондонский алмазный синдикат". Была введена система квот, и правительство ЮАР согласилось регулировать добычу на государственных рудниках. Новый глава "Де Бирс" Эрнст Оппенгеймер убедил крупных производителей алмазов продавать сырье при посредничестве "Центральной сбытовой организации" (ЦСО), принадлежащей "Де Бирс". Эта организация начала скупать добытые алмазы у производителей и затем продавала их на рынке по стабильно высоким ценам. Большинство мелких производителей алмазов были вынуждены осуществлять сбыт своей продукции через ЦСО. Так сложилась система, которая до недавнего времени определяла состояние мирового рынка сырых алмазов. Конец алмазной монополии
Либерализация
внешнего рынка
и изменение
правил игры
на внутреннем
заставляют
А
Мировой
алмазный рынок,
определенным
образом организованный
и структурированный,
сложился в
30-е годы прошлого
столетия, когда
патриарх
алмазного
бизнеса Эрнст
Оппенгеймер
создал мощного
оператора
рынка - Центральную
сбытовую компанию
(ныне
- Diamond Trading Company) как
одно
из
подразделений
концерна
De Beers Consolidated Mines Ltd. С
тех пор De Beers был
самым мощным
в мире производителем
и продавцом
сырых алмазов,
занимал доминирующее
положение
на рынке, а
остальные
компании играли
второстепенную
роль. Концерн
покупал сырые
алмазы у добывающих
стран и продавал
их крупным
производителям
бриллиантов
и фирмам-оптовикам,
поддерживая
приемлемый
уровень цен.
Одноканальная
система сбыта,
роль организатора
которой взял
на себя De Beers, являлась
своеобразным
буфером между
производителями
и потребителями:
концерн придерживал
запасы во время
падения спроса
и, мощно рекламируя
бриллианты,
осуществлял
хорошо продуманные
продажи во
время всплесков,
обеспечивая
тем самым
стабильность
продаж. Система эффективно работала и обеспечивала эту стабильность более шестидесяти лет. Россия как второй крупный игрок на алмазном рынке была вовлечена в эту систему и последние сорок лет продавала свои алмазы исключительно через De Beers. Первый контракт был заключен между Центральной сбытовой компанией и объединением "Союзпромэкспорт" в 1959 году. Тогда СССР продал 12,6 тыс. карат на сумму 85 тыс. фунтов стерлингов. Сегодня объем продаж "Алроса" и Гохрана через De Beers составляет более полумиллиарда долларов. Последнее торговое соглашение между "АЛРОСА" и De Beers, подписанное в 1998 году и заканчивающееся в конце нынешнего года, предполагает ежегодную продажу алмазов не менее чем на 550 млн долларов (37% общего объема производства). В виде исключения российской стороне было предоставлено право самостоятельно продавать 5% из каждой партии алмазов на свободном рынке, чтобы определить конъюнктуру цен. К концу прошлого столетия ситуация на мировом рынке алмазов начала меняться. За последние годы добыча сырых алмазов увеличилась более чем в два с половиной раза - в основном за счет Ботсваны и месторождения Аргайл в Австралии. Появились новые мощные независимые от De Beers производители сырья в Канаде, а также мелкие (в основном из стран Африки) - и начали вести свою игру. Возрос поток "конфликтных" алмазов из районов Африки, охваченных войной, и контрабандных из России. На поддержание приемлемых цен De Beers приходилось тратить все больше и больше средств. Кроме того, произошли серьезные изменения как среди алмазодобывающих компаний, так и на рынке бриллиантов и ювелирных изделий из них. Изменилась география размещения гранильной промышленности, начали складываться долговременные альянсы производителей необработанных алмазов и бриллиантов, а также ювелиров. И компания De Beers в конце прошлого года объявила о смене стратегии. Корпорация, контролирующая около 50% алмазного рынка, способная выписывать каждый месяц чек на 100 млн долларов независимо от рыночной конъюнктуры, отказалась от одноканальной системы сбыта, которую крупные игроки мирового рынка однозначно расценивали как основу стабильности. Более того, De Beers заявила о том, что не будет больше довольствоваться ролью поставщика необработанных алмазов и намерена выйти на рынок ювелирных украшений под собственной маркой. Для этого было создано совместное предприятие с мировым лидером в торговле предметами роскоши - группой компаний LVMH (Louis Vuitton Moet Hennessy), которое будет производить бриллиантовые украшения под маркой De Beers. То есть концерн становится единым в двух лицах: с одной стороны, он сохраняет за собой роль мощного оператора, с другой - выступает в качестве самостоятельного игрока.
Т Россия, являющаяся второй страной в мире по объемам добычи алмазов и пятой по производству бриллиантов, не меньше De Beers заинтересована в стабильности и предсказуемости мирового алмазного рынка. А он, по оценкам экспертов, переживает не самые лучшие времена.
Президент
АК "Алроса"
Вячеслав Штыров
видит четыре
возможных
сценария развития
ситуации: оба
крупных игрока
- De Beers и "АЛРОСА"
- будут существовать
независимо
друг от друга,
время от времени
согласовывая
свою политику,
либо вести
совместный
бизнес, то есть
вместе торговать
алмазами, либо
заключат торговое
соглашение,
оговорив в
нем ассортимент
продаж и механизм
ценообразования.
И наконец, самое
невероятное
- будут конкурировать
друг с другом.
Очевидно, что соглашение будет иным по своей сути. Ведь подписываться оно будет уже не с монопольным оператором рынка, а с одним из крупных игроков. И поэтому очень важно, какие новые механизмы регулирования цен, спроса и предложения в условиях конкуренции сможет предложить De Beers, выступая в новом качестве. "Нам, по сути дела, предстоит решить, - говорит Вячеслав Штыров, - какая цена стабильности рынка нас устроит, если De Beers готова ее гарантировать". Меняются правила игры не только на внешнем, но и на внутреннем российском рынке. "АЛРОСА" теряет свое монопольное право экспорта сырых алмазов. И это обстоятельство тоже потребует коррекции стратегии поведения на внешнем рынке. |
||
|
Алмазообрабатывающая промышленность России
Н После Октябрьской революции 1917 года гранильное дело из кустарного производства превратилось в механизированную отрасль советской промышленности. В результате освоения якутских месторождений, начавшегося в 1954 году, огранка алмазов в СССР приняла массовый характер. Производство бриллиантов было налажено на Московской, Свердловской и Смоленской гранильных фабриках. В 1955 году в Смоленске был принят в эксплуатацию самый большой в России завод по огранке алмазов - "Кристалл". Под личным контролем Председателя Совета Министров Алексея Николаевича Косыгина была создана российская гранильная промышленность. Имея собственную сырьевую базу, отечественная отрасль к 1990 году производила бриллиантов на $560. В советское время функционировало семь гранильных предприятий, три из которых находились на территории России, два - на Украине, и по одному заводу - в Белоруссии и Армении. Сегодня работает и даже наращивает мощности смоленский завод "Кристалл"; "Барнаульский завод "Кристалл", как образно говорит президент ассоциации российских производителей бриллиантов Арарат Эвоян, "дышит, но чужим воздухом" (работает по давальческим схемам с "АЛРОСА"). Недавно началось производство бриллиантов на предприятии "Бриллианты АЛРОСА". За последнее десятилетие возникло много совместных предприятий, однако они работают по большей части на внешний рынок и под конкретного заказчика. Были организованы также небольшие предприятия при участии исключительно российского капитала, но после кризиса 1998 г. их практически не осталось. В настоящее время несомненным лидером российской алмазообрабатывающей отрасли является смоленский завод "Кристалл". Московский, гомельский, киевский, винницкий, чарджоуский, барнаульский гранильные заводы "Кристалл" стали самостоятельными предприятиями, все вместе они составляют основу гранильной промышленности на постсоветском пространстве. Самых больших объемов производства ограненных алмазов российская гранильная промышленность достигла в середине 90-х, когда было произведено бриллиантов на сумму $1,1 млрд (данные Ассоциации российских производителей бриллиантов). Однако не совсем верно брать эти показатели за основу, поскольку часть наших камней отправлялась за границу, в Индию или Израиль, для огранки по давальческой схеме. Работать по давальческой схеме было выгодно среди прочего потому, что стоимость обработки алмазного сырья в той же Индии намного ниже, чем в России или Бельгии. Производство 1 карата бриллианта в Индии может обойтись лишь в $4-6, тогда как, по словам заместителя гендиректора "Бриллианты АЛРОСА" Николая Ковалева, обработка 1 карата алмазного сырья на московской площадке обходится сегодня в среднем в $35. Самое дорогое производство в США - $100, немного дешевле в Бельгии - $80.
Лучшим годом
для отечественной
бриллиантовой
промышленности
стал 2000-й. Тогда
на российских
предприятиях
было изготовлено
бриллиантов
на сумму $800 млн.
Для сравнения
- самым успешным
временем для
гранильной
промышленности
СССР был конец
80-х гг. ($560 млн). По
мнению Арарата
Эвояна, у российских
заводов есть
потенциальная
возможность
обрабатывать
камней на $1,1
млрд: "Чтобы
достичь подобной
цифры, необходимо
два условия:
на рынке должен
быть спрос
на бриллианты
и производитель
не должен
испытывать
нехватку сырья".
Иностранные производители бриллиантов исходят в первую очередь из экономической выгоды и ориентируются на так называемую "коммерческую" огранку, то есть "срезают" с камня как можно меньше "мяса", стремясь сохранить максимальный вес. Впрочем, и российские заводы идут сегодня по пути "коммерческой" огранки. "В советское время можно было позволить себе давать высокое качество в ущерб стоимости, сегодня - нет, - говорит Арарат Эвоян. - Иначе предприятие просто не выживет. Однако отечественные производители следуют традициям, ищут наилучшие пути, экспериментируют с формами". Сегодня российские предприятия работают в основном на отечественном сырье. У De Beers закупает алмазы с 1999 г. только смоленский "Кристалл" (на сумму около $20 млн в год). Поставки De Beers покрывают примерно 10% потребностей предприятия. Несмотря на то что сырье компании-монополиста (De Beers контролирует 60% мирового рынка алмазов) в среднем на 5% дороже российского, все участники рынка отмечают преимущество работы с De Beers. "Их сырье блестяще отсортировано. Производитель делает конкретный заказ и получает именно то, что запрашивал", - рассказал Николай Ковалев.
2 Переизбыток товара на рынке привел к падению цен на сырье и ограненные алмазы. К примеру, цены на "каратники" (бриллианты массой 1 карат) упали в среднем на 10%. По мнению Николая Ковалева, на конъюнктуру рынка повлияла также серия терактов в США. "Рынок рухнул... Сегодня все осторожничают, не хотят платить по установленным нами ценами", - резюмирует он. Однако с этой точкой зрения не согласны многие производители. Спад объясняется, в первую очередь, ошибочной ценовой политикой, однако он также связан и с изменениями в социальной психологии: люди сегодня уже не рассматривают покупку ювелирных изделий как инструмент сохранения и приумножения денег, считают некоторые диамантеры. В |
||
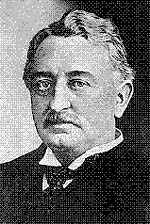 дним
из первых это
понял основатель
"Де Бирс"
выдающийся
английский
предприниматель
Сесиль
Джон Родс.
В 1893 году он принял
участие в
создании
"Лондонского
алмазного
синдиката",
объединившего
несколько
добывающих
компаний.
Синдикат
преследовал
цели обеспечить
продукции
своих рудников
определенные
преимущества
на рынке и
поддерживать
определенный
уровень цен,
согласуя объем
добычи алмазов
со спросом
на рынке.
 К
"Алроса" искать
новые принципы
взаимоотношений
с компанией
De Beers и менять
стратегию
поведения
на мировом
алмазном рынке
 аким
образом, рынок
меняет свою
структуру,
становясь
более открытым
и конкурентным,
поэтому России,
в частности
АК "Алроса",
предстоит
сформировать
оптимальную
стратегию
интеграции
собственного
бизнеса в
мировой. De Beers
продолжает
контролировать
почти половину
алмазного
сырья, он заинтересован
в стабильности
и предсказуемости
рынка и берет
новых игроков,
в частности
Ботсвану и
Намибию, под
свое крыло
и будет продавать
сырые алмазы
через свою
Центральную
сбытовую
организацию.
 ачало
русскому
гранильному
делу было
положено в
XVIII веке. В Петергофе
под Петербургом
в 1725 году и в
Екатеринбурге
на Урале в 1774
были построены
две гранильные
фабрики, кроме
того, была
основана
шлифовальная
фабрика в
Колывани на
Алтае (в 1786 году).
К началу XIX века
огранкой алмазов,
помимо фабричных
рабочих, занималась
масса кустарей-умельцев,
часто работавших
целыми семьями.
 001
год оказался
кризисным
для бриллиантовой
отрасли, поскольку
количество
ограненных
алмазов на
рынке намного
превышало
спрос на них.
Очевидно,
обрадовавшись
высоким объемам
продаж в 2000 года,
связанным с
миллениумом,
огранщики и
ювелиры не
сократили
объема производства
бриллиантов
и изделий из
них в 2001 году,
хотя можно
было предположить,
что большая
часть тех, кто
хотел купить
украшения с
бриллиантами
в подарок к
новому тысячелетию,
сделали это
в 2000 году и вряд
ли снова будут
делать подобные
покупки и к
следующему
Новому году.
Ведь кольцо
или колье с
бриллиантами
к каждому
празднику
не покупают.
 ближайшее
время "Алмазный
мир" ближе
познакомит
вас с компаниями:
СГУП "ПО "Кристалл""
(смоленский
завод под
руководством
Юрия Николаевича
Ребрика), ОАО
"Туймаада
Даймонд"
(гранильное
предприятие
алмазодобывающей
компании
"АЛРОСА"), ЗАО
"Руиз Дайамондс
Лимитед"
(предприятие
мирового
"бриллиантового
короля" - израильского
бизнесмена
Льва Леваева,-
расположенное
на территории
России) и другими
работающими
в российской
алмазообрабатывающей
отрасли предприятиями.
|
Алмазодобывающая промышленность России
В России
алмазы впервые
были обнаружены
уже в 1829 на
Среднем Урале
в бассейне
реки Койвы,
с
Большинство
россыпей алмазов
Урала к настоящему
времени полностью
отработаны;
эксплуатируются
лишь несколько
месторождений
Красновишерского
района. Перспективы
обнаружения
новых россыпей
на Урале очень
невелики.
Имеющиеся
разведанные
россыпи, по
оценкам экспертов,
будут отработаны
в ближайшее
десятилетие.
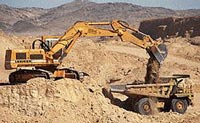
И В настоящее время запасы якутских месторождений алмазов составляют более 80% запасов России, Якутия является и основным производителем алмазов: на коренных месторождениях Республики Саха добывается более 95% российских алмазов, четверть из них являются ювелирными и околоювелирными. Лицензией на промышленную разработку якутских алмазов обладает акционерная компания "АЛРОСА" ("Алмазы России - Саха") - фактический монополист алмазодобывающей промышленности России.
Т Перспективы открытия алмазоносных районов сохраняются в пределах Сибирской платформы (в Иркутской области). Специалисты отмечают, что здесь имеются более благоприятные геологические условия для залегания трубок, чем в Якутии. Прекратившиеся в 1950-х годах поиски алмазов в Иркутской области возобновились только через тридцать лет, однако скоро были прекращены вновь в связи с наступившим эконмическим кризисом. Тем не менее, за короткий период времени удалось найти более 1,5 тысяч кристаллов алмазов (некоторые достигали 7,5 карат) и множество его спутников. |
 ообщает
"Большая Советская
энциклопедия".
Несмотря на
"высочайший
указ" от 1828 года,
который гласил:
"...для поощрения
к отысканию
алмазов учредить
приличные
денежные награды
тем, которые
будут находить
сие драгоценное
ископаемое
в округах
казенных
заводов",- находки
алмазов на
Урале были
редкими.
Систематические
поисковые
работы в уральском
регионе начались
лишь в 1938 году
и продолжились
уже после Великой
Отечественной
войны. В результате
их была начата
эксплуатация
алмазных россыпей
Среднего Урала.
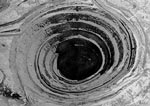 звестна
история, связанная
с открытием
первой якутской
кимберлитовой
трубки "Мир".
Она обнаружена
геологами
Амакинской
экспедиции
Иркутского
геологического
управления
в июне 1955 года,
в юго-западной
части Якутии.
Телеграмма
геологов Ларисы
Попугаевой
и Юрия Хабардина:
"Закурили
трубку Мира.
Табак отличный",-
явилась символической
точкой отсчета
промышленная
разработка
месторождений
алмазов Якутии.
"Табачок" в
трубке был
действительно
неплохим: четыре
пятых всех
добытых на
этом месторождении
алмазов имели
массу около
5 карат. За "Миром"
последовали
открытия других
кимберлитовых
трубок: "Удачная",
"Юбилейная".
На базе этих
месторождений
алмазов была
создана
алмазодобывающая
промышленность
Советского
Союза, которую
и унаследовала
современная
Россия.
 ретий
алмазоносный
район на территории
России был
открыт сравнительно
недавно: в начале
1990-х годов обнаружили
крупные кимберлитовые
месторождения
алмазов в
Архангельской
области:
Ломоносовское
и Верхотина.
Ломоносовское
месторождение
является самым
крупным в Европе;
по имеющимся
оценкам, его
запасы составляют
17,5% запасов
российских
алмазов (или
$12 млрд), половина
камней являются
ювелирными.
Лицензию на
разработку
месторождения
имеет ОАО
"Севералмаз",
основными
акционерами
которого являются
АК "АЛРОСА"
и администрация
Архангельской
области. Промышленная
добыча архангельских
месторождений
пока не начата.
|
АК 'Алмазы России - Саха'
А
Деятельность
Компании
регулируется
Уставом "АЛРОСА",
договорами
об аренде с
Республикой
Саха (Якутия),
законодательствами
России и Республики
Саха (Якутия),
а также соответствующими
Указами Президента.
"АЛРОСА"
является
правопреемником
вошедших в
ее состав:
А "Алмазный мир" располагает сведениями, что в 1993-1995 годах АК "Алмазы России - Саха" инвестировала в развитие алмазодобывающей и обрабатывающей отраслей более $700 млн, в том числе на научно-исследовательские работы - $24,6 млн, геологоразведочные работы - $65,5 млн, капитальное строительство производственных объектов - $614,2 млн. В 2000 году дочерние и зависимые от АК "АЛРОСА" предприятия российского АБК получили балансовую прибыль за год в размере 2,1 млрд рублей, чистая прибыль при этом составила 1,4 млрд рублей. Согласно пятилетнему плану работы, группа компаний "АЛРОСА" (в настоящий момент включающая в себя 48 предприятий) собирается добыть алмазов на сумму $8,6 млрд, а продать - на $9,1 млрд. По сравнению с 2000 годом, производство должно увеличиться на 20%. По оценкам геологов, при текущем уровне добычи "АЛРОСА" хватит запасов на 40-50 лет. В планах компании на 2002 год - продолжение разработки рудников "Интернациональный", "Мир", "Айхал", строительства горно-обогатительного комплекса на Накынском рудном поле, запуск второй очереди рудника "Интернациональный" с выводом его на проектную мощность во втором полугодии 2002 г., вовлечь в эксплуатацию месторождения трубки "Нюрбинская". Объем капитальных вложений на подземных рудниках "Мир", "Айхал", "Интернациональный", Удачный" в 2002 году составит около 2,5 млрд рублей. Ассигнования на геологоразведку составят 1,16 млрд рублей, из которых большая часть будет потрачена на разведку новых месторождений алмазов в Архангельской области. На финансирование научно-исследовательских работ в 2002 году будет потрачено 268 млн руб.
С "АЛРОСА" планирует в 2001 году самостоятельно произвести бриллиантов на $150 млн. Она также участвует в деятельности других гранильных предприятий, например, является крупным акционером созданного в Орле гранильного предприятия "Орел-алмаз". По совместной программе ведется работа с барнаульским заводом "Кристалл", где "АЛРОСА", по словам ее бывшего президента Вячеслава Штырова, "пытается задействовать его мощности для обработки своего сырья и наладить затем совместный сбыт". Компания также неравнодушна к судьбе московского гранильного завода "Кристалл"; она выступает его крупнейшим кредитором.
По указу
президента,
компания
реализует
добываемые
ей алмазы на
внутреннем
и внешнем рынках.
На внешнем
рынке, в соответствии
с договорами,
Россия с 1959 года
продает алмазы
"Де Бирс" по
оптовой цене,
которая на
10% ниже мировой,
то еесть той,
по которой
"Де Бирс" отпускает
алмазы своим
постоянным
покупателям
- сайтхолдерам.
В ноябре 1998 года было подписано торговое соглашение между "АЛРОСА" и "Де Бирс" сроком на 3 года (до 31 декабря 2001 года), на условиях, действующих с октября 1997 года. В настоящее время прошло несколько раундов переговоров между руководством акционерной компании "АЛРОСА" и транснациональной корпорацией "Де Бирс". Многие аналитики убеждены, что подписание нового Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
 К
"АЛРОСА" была
создана в
соответствии
с Указом Президента
Российской
Федерации
"Об образовании
акционерной
компании "Алмазы
России - Саха"
от 19 февраля
1992 г. № 158С. Хотя
компания начала
свою деятельность
под этим именем
с 1 января 1993 года,
ее богатая
история восходит
к 1954 году, когда
в России была
открыта первая
алмазная
кимберлитовая
трубка.
 егодня
АК "АЛРОСА"
представляет
собой транснациональную
корпорацию,
предприятия
которой расположены
на огромном
пространстве
от Иркутска
до берегов
Северного
Ледовитого
океана, в Москве
и Якутске,
Владивостоке
и Новосибирске,
в Красноярском
крае и в Узбекистане.
Фирменный
знак компании
стал привычным
в Анголе, где
компания
участвует в
строительстве
комбината
на трубке
"Катока". В
сфере интересов
компании
находятся
не только алмазы.
"АЛРОСА" участвует
в инвенстиционных
проектах, не
связанных
напрямую с
ее основной
деятельностью.
Так, руководство
компании
планирует
добывать титан
и золото,
перерабатывать
нефть и газ,
производить
ниобий и редкоземельные
элементы, и
искать место
в алмазообрабатывающей
промышленности,
работая как
с ювелирным,
так и с техническим
сырьем.
 одтверждения
справедливости
установленных
"Де Бирс" цен,
компания имеет
право продавать
на внешнем
рынке 5% из "внутренней
квоты", а также
20% от партий из
Госфонда и
различных
остатков.