Анализ и оптимизация себестоимости продукции промышленного предприятия (на примере ОАО "Верхнекамскшина")
Увеличение общепроизводственных расходов связано с увеличением расходов на:
-рост зарплаты основных рабочих и ИТР;
-рост цен на энергоносители (отопление, освещение, стоки, хозяйственная вода);
- на текущий и капитальный ремонт оборудования.
Таблица 6 – Изменения затрат себестоимости на а/п 9.00Р20И-Н 142БМ, за 2007 - 2008годы, в рублях
| Статьи затрат | 9.00Р20 И-Н 142 БМ | |||||
| 2007 год | 2008 год | Отклонение | ||||
| Затраты на выпуск | Затраты на 1000 шт. | Затраты на выпуск | Затраты на 1000 шт. |
Затраты на выпуск |
Затраты на 1000 шт. | |
| Сырье и материалы | 0 | 0 | 0 | 0 | 0 | 0 |
| Возвратные отходы | 0 | 0 | 0 | 0 | 0 | 0 |
| Транспортно-заготовительные расходы | 0 | 0 | 0 | 0 | 0 | 0 |
| Итого материалы | 0 | 0 | 0 | 0 | 0 | 0 |
| Затраты на ОТ производственных рабочих | 20065592 | 75038 | 8519293 | 86101 | 11546299 | -11063 |
| ЕСН | 5136790 | 19209 | 2236344 | 22603 | 2900446 | -3394 |
| Энергия технологическая | 37530178 | 140350 | 16609185 | 167871 | 20920993 | -27521 |
| Возмещение износа | 1491796 | 5578 | 601358 | 6076 | 890438 | -498 |
| Общепроизводственные расходы | 46096264 | 172384 | 21938030 | 221731 | 24158234 | -49347 |
| Общехозозяйственны расходы | 28214681 | 105513 | 11998082 | 121266 | 16216599 | -15753 |
| Прочие ОХР | 810899 | 3032 | 345505 | 3492 | 465394 | -460 |
| Прочие производственные расходы | 0 | 0 | 0 | 0 | 0 | 0 |
| Производственная себестоимость | 139346203 | 521107 | 62247796 | 629147 | 77098407 | -108040 |
| Коммерческие расходы | 2196229 | 8213 | 930050 | 9400 | 1266179 | -1187 |
| Полная себестоимость | 141542432 | 529320 | 63177845 | 638547 | 78364587 | -109227 |
Увеличение затрат на оплату труда производственных рабочих на 114,86% в динамике и соответственно ЕСН на 117,78% в динамике в 2008 году по сравнению с 2007 годом связано с ростом тарифов и окладов.
Увеличение расходов на возмещение износа на 181,47% в динамике свидетельствует об уменьшение объема выпуска продукции.
Таблица 7 – Изменения затрат себестоимости на автопокрышки 10.00Р20 И-281,У-4 за 2007 – 2008 годы, в рублях
| Статьи затрат | 2007 год | 2008 год | 2008г. к 2007г. | Отклонение | |||
| Затраты на 1000 шт. | % | Затраты на 1000 шт. | % | В динамике % | Затраты на 1000 шт. | % | |
| Сырье и материалы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Возвратные отходы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Транспортно-заготовительные расходы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Материальные затраты | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Затраты на ОТ производственных рабочих | 86102 | 13,9 | 98903 | 13,1 | 114,86 | -12801 | 0,83 |
| ЕСН | 22042 | 3,57 | 25962 | 3,4 | 117,78 | -3920 | 0,17 |
| Энергия технологическая | 171091 | 27,68 | 205947 | 27,3 | 120,37 | -34856 | 0,38 |
| Возмещение износа | 3245 | 0,53 | 5889 | 0,8 | 181,47 | -2644 | -0,27 |
| Общепроизводственные расходы | 201328 | 32,58 | 258424 | 34,3 | 128,35 | -57096 | -1,72 |
| Общехозяйственные расходы | 121054 | 19,59 | 143206 | 19,0 | 118,29 | -22152 | 0,59 |
| Прочие ОХР | 3540 | 0,57 | 4741 | 0,6 | 133,92 | -1201 | -0,03 |
| Прочие производственные расходы | 0 | 0 | 0 | 0 | 0 | 0 | 0,00 |
| Производственная себестоимость | 608405 | 98,45 | 743071 | 98,5 | 122,13 | -134666 | -0,05 |
| Коммерческие расходы | 9589 | 1,55 | 11087 | 1,5 | 115,62 | -1498 | 0,05 |
| Полная себестоимость | 617994 | 100 | 754158 | 100 | 122,03 | -136164 | - |
Коммерческие расходы также увеличились на 115,62% в динамике. Увеличение данной статьи затрат свидетельствует о том, что были включены затраты на рекламу в расходы переработчика.
В 2008 году произошло также в сравнении с 2007 годом увеличении общехозяйственных расходов на 22152 рублей.
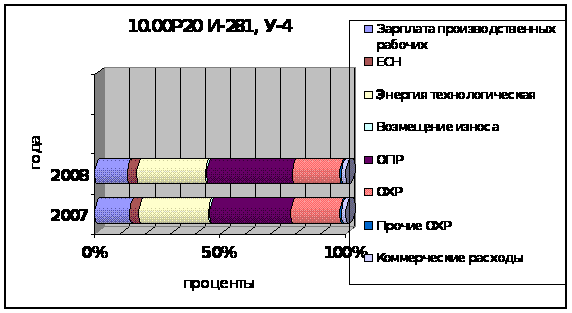
Рисунок 1 – Структура затрат себестоимости а/п 10.00Р20 И-281 У-4 за 2007-2008 года
Теперь сравним изменение затрат себестоимости на автопокрышки 9.00Р20 И-Н142БМ за 2007 – 2008 гг.
Из таблицы 8 видно, что в целом произошло увеличение себестоимости на 1000 штук в 2008 году по сравнению с 2007 годом на 120,63% в динамике.
Увеличение затрат на оплату труда производственных рабочих на 114,74% в динамике и соответственно ЕСН на 117,66% в динамике в 2008 году по сравнению с 2007 годом связано с ростом тарифов и окладов.
Если в 2007 году расходы на энергию технологическую составляли 26,52% в себестоимости продукции, то в 2008 году они уже составили 26,28% в себестоимости. Это объясняется ростом цен на энергоносители.
Уменьшение расходов на возмещение износа на 108,94% в динамике свидетельствует об увеличении объема выпуска продукции.
Коммерческие расходы также увеличились на 114,45% в динамике. Увеличение данной статьи затрат свидетельствует о том, что были включены затраты на рекламу в расходы переработчика.
В 2008 году произошло также в сравнении с 2007 годом увеличении общехозяйственных расходов на 15753 рублей.
Таблица 8 – Изменения затрат себестоимости на автопокрышки 9.00 Р20 И-Н 142БМ за 2007 – 2008 годы, в рублях
| Статьи затрат | 2007 год | 2008 год | 2008г. к 2007г. | Отклонение | |||
| Затраты на 1000 шт. | % | Затраты на 1000 шт. | % | В динамике % | Затраты на 1000 шт. | % | |
| Сырье и материалы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Возвратные отходы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Транспортно-заготовительные расходы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Материальные затраты | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Затраты на ОТ производственных рабочих | 75038 | 14,18 | 86106 | 13,48 | 114,74 | +11068 | 0,7 |
| ЕСН | 19209 | 3,63 | 22603 | 3,53 | 117,66 | +3394 | 0,1 |
| Энергия технологическая | 140350 | 26,52 | 167871 | 26,28 | 119,60 | +27521 | 0,24 |
| Возмещение износа | 5579 | 1,05 | 6078 | 0,95 | 108,94 | +499 | 0,1 |
| Общепроизводственные расходы | 172384 | 32,57 | 221731 | 34,72 | 128,62 | +49347 | -2,15 |
| Общехозяйственные расходы | 105513 | 19,93 | 121266 | 18,99 | 114,92 | +15753 | 0,94 |
| Прочие ОХР | 3032 | 0,57 | 3492 | 0,54 | 115,17 | +460 | 0,03 |
| Прочие производственные расходы | 0 | 0 | 0 | 0 | 0 | 0 | 0,00 |
| Производственная себестоимость | 521107 | 98,45 | 629147 | 98,52 | 120,73 | +108040 | -0,07 |
| Коммерческие расходы | 8213 | 1,55 | 9400 | 1,48 | 114,45 | +1187 | 0,07 |
| Полная себестоимость | 529320 | 100 | 638547 | 100 | 120,63 | +109227 | - |
На рисунке 2 наглядно показана структура затрат себестоимости а/п 9.00Р20 И-Н142 БМ за 2007-2008 года.
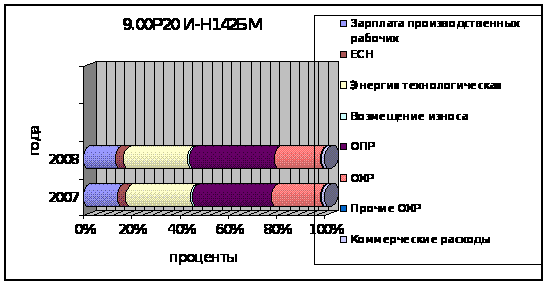
Рисунок 2 – Структура затрат себестоимости а/п 9.00Р20 И-Н142 БМ за 2007-2008 года
2.3.2 Анализ затрат на 1 рубль товарной продукции
Затраты на рубль товарной произведенной продукции – очень важный обобщающий показатель себестоимости продукции, характеризующий уровень издержкоемкости продукции в целом по предприятию. Во-первых, он универсален, поскольку может рассчитываться в любой отрасли производства, а, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Исчисляется данный показатель отношением общей суммы затрат на производство и реализацию продукции в действующих ценах. Если уровень ниже единицы, производство продукции является рентабельным, при уровне выше единицы – убыточным.
Снижение затрат на 1 рубль товарной продукции характеризует успешность работы предприятия по внедрению новой техники, повышению производительности труда, соблюдению режима экономии в расходовании материальных, трудовых и денежных ресурсов, выявлению и использованию внутренних резервов.
Таблица 9 – Данные по двум видам а/п за 2007-2008 гг. для факторного анализа затрат на 1 рубль товарной продукции
| Показатели | 10.00Р20И-281, У-4 | 9.00Р20И-Н 142БМ | ||
| 2007 | 2008 | 2007 | 2008 | |
| Выпуск шин (тыс.шт.) | 78,304 | 59,935 | 267,404 | 238,021 |
| Себестоимость продукции (тыс.руб.) | 617,994 | 743,071 | 529,320 | 629,147 |
| Цена продукции (руб.) | 685,97 | 754,158 | 587,54 | 638,547 |
| Затраты на руб. ТП | 90,09 | 98,52 | 90,09 | 98,52 |
Затраты на 1 рубль показывают себестоимость одного рубля обезличенной продукции и определяются делением полной себестоимости выпущенной продукции на стоимость этой продукции в оптовых ценах. Формула расчета этого показателя имеет следующий вид [28.с.194]:
З1р1 = (VТП1 х С/С1) / (VТП1 х Ц1), (1)
где VТП1— объем выпуска i-го периода продукции в физических единицах
С/С1— себестоимость единицы продукции i-го периода
Ц1 — цена продукции i-го периода[20,c.194-196]
Определим изменение затрат на 1 рубль произведенной продукции по шине 10.00Р20И-281,У-4:
З1р 07 = (VТП07 х С/С07) / (VТП07 х Ц07) = (78,304 х 617,994) / (78,304 х 685,97) = 90,09
З1р усл 1 = (VТП08 х С/С07) / (VТП08 х Ц07) = (59,935 х 617,994) / (59,935 х 685,97) = 90,09
З1русл 2 = (VТП08 х С/С08) / (VТП08 х Ц07) = (59,935 х 743,071) / (59,935 х 685,970) = 108,32
З1р 08 = (VТП08 х С/С08) / (VТП08 х Ц08) = (59,935 х 743,071) / (59,935 х 754,158) = 98,52
Общее изменение затрат на 1 рубль товарной продукции составляет:
∆ З1р общ = З1р 08 - З1р 07 = 98,52-90,09= +8,43
Это произошло за счет влияния следующих факторов:
- Изменения объема ТП
∆ З1р V = З1р усл 1 - З1р 07 = 90,09-90,09 = 0
- Изменения себестоимости
∆ З1р с/с = З1р усл 2 - З1р усл 1 = 108,32 – 90,09 = +18,23
- Изменения цены
∆ З1р Ц = З1р 08 - З1р усл 2 = 98,52 – 108,32 = -9,8
Как видно из расчетов затраты на 1 рубль товарной продукции 10.00Р20И-281,У-4 составляет за 2008 год – 98,52 коп. за 2007 год – 90,09 коп. и его уровень ниже единицы то есть производство шины 10.00Р20И-281,У-4 имеет тенденцию к снижению и является рентабельным.
Определим изменение затрат на 1 рубль произведенной продукции по шине 9.00Р20И-Н 142БМ за 2007 и 2008 года
З1р 07 = (VТП07 х С/С07) / (VТП07 х Ц07) = (267,404 х 529,320) / (267,404 х 587,540) = 90,09
З1русл 1 = (VТП08 х С/С07) / (VТП08 х Ц07) = (238,021 х 529,320) / (238,021 х 587,54) = 90,09
З1русл 2 = (VТП08 х С/С08) / (VТП08 х Ц07) = (238,021 х 629,147) / (238,021 х 587,54) = 107,08
З1р 08 = (VТП08 х С/С08) / (VТП08 х Ц08) = (238,021 х 629,147) / (238,021 х 638,547) = 98,52
Общее изменение затраты на 1 рубль товарной продукции составляет:
∆ З1р общ = З1р 08 - З1р 07 = 98,52-90,09= +8,43
Это произошло за счет влияния следующих факторов:
- Изменения объема ТП
∆ З1р V = З1р усл 1 - З1р 07 = 90,09-90,09 = 0
- Изменения себестоимости
∆ З1р с/с = З1р усл 2 - З1р усл 1 = 107,08-90,09 = +16,99
- Изменения цены
∆ З1р Ц = З1р 08 - З1р усл 2 = 98,52 – 107,08 = - 8,56
Затраты на 1 рубль товарной продукции 9.00Р20И-Н 142БМ составляет за 2008 год – 98,52 коп. за 2007 год – 90,09 коп. и его уровень ниже единицы то есть производство шины 9.00Р20И-Н 142БМ является рентабельным.
Таким образом, проведение анализа затрат на производство продукции является важным способом для нахождения путей снижения затрат и увеличения прибыли. Анализ затрат производится в целом по предприятию сравнением плана с фактом, изучением динамики затрат по годам.
Для более углубленного анализа используется анализ себестоимости по изделиям. По результатам анализа себестоимости продукции ОАО «Верхнекамскшина» за 2007 и 2008 годы можно сделать вывод, что при общем росте себестоимости в 2008 году по отношению к 2007 году, более высокими темпами росли расходы на энергетические затраты, заработную плату, износ спецоснастки.
Снижение этих затрат является положительным фактором, свидетельствующим о проведении на предприятии мероприятий по оптимизации затрат и повышению качества продукции.
Таким образом, проведенный анализ по двум автошинам показывает, что эти шины являются рентабельными, кроме того, из анализа динамики видно, что затраты на 1 рубль товарной продукции в 2007 году были ниже, чем в 2008.
3 Оптимизация структуры себестоимости продукции промышленного предприятия
3.1 Оптимизация учета себестоимости продукции на отечественных предприятиях с применением зарубежных методов расчета себестоимости
Развитие отечественного производственного учета и анализа, приближение его к международным стандартам предлагает изучение и анализ опыта организации калькулирования и анализа затрат в странах с развитой рыночной экономикой.
В данной работе предложены к рассмотрению следующие системы:
Абзорпшен-костинг (Absorption costing);
Система ABC (Activity-based Costing);
Директ-костинг (Direct-costing System).
Контроллинг
Абзорпшен-костинг (absorption costing). Система абзорпшен-костинг предназначена для исчисления полных затрат. Она предполагает распределение всех затрат между реализованной продукцией и остатками продукции. При этом расходы подразделяются в зависимости от их функциональной роли на производственные, реализованные и административные.
| Выручка |
| Производственные затраты на реализованную продукцию |
| Валовая прибыль или валовая маржа |
| Коммерческие и административные расходы |
| Чистая прибыль |
в т. ч. постоянные производственные расходы
Метод абзорпшен-костинг имеет несколько вариантов, сравнительная характеристика которых представлена в таблице 10.
Таблица 10 – Сравнение вариантов абзорпшен-костинга (absorption costing)
| Статьи затрат | Фактический абзорпшен-костинг (actual absorption costing) | Нормальный абзорпшен-костинг (normal absorption costing) | Стандарт абзорпшен-костинг (standard absorption costing) |
| Основные материалы |
Фактическое потребление ґ фактическая цена |
Фактическое потребление ґ фактическая цена |
Расходы по норме ґ фактический выпуск ґ нормативная цена |
| Заработная плата |
Фактически затрачено ґ фактическая расценка |
Фактически затрачено ґ фактическая расценка |
Расход по норме ґ фактический выпуск ґ нормальная расценка |
| Переменные ОПР |
Фактическое потребление ґ фактический коэффициент ОПР |
Фактическое потребление ґ плановый коэффициент ОПР |
Расход по норме ґ фактический выпуск ґ плановый коэффициент ОПР |
| Постоянные ОПР |
Фактическое потребление ґ фактический коэффициент ОПР |
Фактическое потребление ґ плановый коэффициент ОПР |
Расход по норме ґ фактический выпуск ґ плановый коэффициент ОПР |
При варианте стандарт абзорпшен-костинг основное производство включает затраты, которые должны быть отнесены на продукт, а не те, которые на самом деле имели место.
При нормальном калькулировании коэффициент распределения ОПР умножается на фактический объем. При стандарт-костинг бюджетный коэффициент ОПР умножается на норматив, рассчитанный как произведение фактического объема на норму, например, трудовых затрат. При нормальном калькулировании собираются данные только о фактических затратах труда. При стандарт-костинг генерируются как фактические, так и нормативные данные.
Стандарт-костинг схож с отечественной системой нормативного учета и позволяет учитывать затраты с выделением отношений от норм с указанием их причин возникновения.
Система ABC (Activity-Based Costing). В общей системе управления затратами важное место занимает система учета затрат, основанная на деятельности, или калькулировании на основе деятельности.
Суть данного подхода такова :
Эффективным направлением снижения издержек является управление ресурсопотребляющей деятельностью с помощью ее побудителей (причин). Управление издержками должно обеспечить реальное сокращение затрат путем сокращения деятельности, не создающей добавленную стоимость, и совершенствование деятельности, ее создающей, то есть повышающей ценность изделия.
Вкратце методологию системы ABC можно определить следующим образом:
определение основных видов деятельности предприятия: основные (фондоемкие, трудоемкие) и вспомогательные (заказы материалов, их получение, переработка, административные расходы и др.);
определение факторов себестоимости по конкретным видам деятельности (например, если плановые затраты на производство собираются по сериям составляющих элементов какой-либо установки, то основным фактором оказывающим влияние, будет количество этих серий);
создание центров ответственности по каждому виду деятельности;
перенесение затрат с видов деятельности на создание продуктов. В качестве базы распределения принимаются спрос на продукцию. Как измеритель процесса здесь выступают факторы себестоимости, оказывающие влияние по конкретному виду деятельности.
Метод калькуляции себестоимости по операциям обычно анализируется по таким параметрам, как: оценка запасов, принятие решения, контроль.
Основной особенностью системы ABC является выделение затрат, относимых на производство единицы продукции, партии изделий, общепроизводственные расходы и общехозяйственные расходы.
Данный метод имеет ряд достоинств:
он позволяет подробно анализировать накладные расходы, что имеет большое значение для управления;
дает возможность более точно определить затраты на неиспользуемые мощности для периодического их списания на счет прибылей и убытков; стоимость единицы продукции, оцененная с помощью данного метода, является наилучшей финансовой оценкой потребленных ресурсов, так как учитывает сложные альтернативные способы определения связей между продукцией и использованием ресурсов;
позволяет косвенным образом оценить уровень производительности труда — отклонение от количества потребленных ресурсов, а следовательно, от выпуска или сравнения фактического уровня распределения затрат с тем объемом, который мог бы быть возможным при реальном обеспечении ресурсами;
не только доставляет новую информацию о затратах, но и генерируют ряд показателей нефинансового характера, в основном измерителей объема производства и определение производственных мощностей предприятия;
затраты по отдельным операциям и количество объектов распределения затрат представляют индивидуальные измерители производительности; в совокупности они могут дать коэффициенты распределения затрат, которые могут служить в качестве измерителей производительности каждого вида деятельности, контроля со стороны руководящего персонала;
Внедрение системы ABC в отечественную практику экономического анализа работы обеспечило бы достоверное исчисление себестоимости конкретных изделий, что значительно повысило бы объективность оценки рентабельности продукции.
Система «директ-костинг». В зарубежной теории и практике учета и анализа в настоящее время самой точной считается калькуляция, в которую включены только затраты, непосредственно связанные с выпуском данной продукции, а не калькуляция, которая после многочисленных расчетов и распределений включает в себя все виды расходов предприятия.
Поэтому в целях совершенствования методики принятие управленческих решений был разработан учет переменных затрат (директ-костинг).
При системе директ-костинг определяется ограниченная себестоимость, включающая в себя только сумму переменных затрат. Для оценки и анализа эффективности деятельности предприятия этот показатель сравнивается с выручкой за период и определяется маржинальная прибыль за отчетный период (брутто прибыль, сумма покрытия). Нетто-прибыль предприятия представляет собой разницу между полученной величиной и суммой постоянных затрат, которые не распределяются между изделиями, а списываются общей суммой на финансовые результаты отчетного периода (одноступенчатый учет сумм покрытия).
— Выручка от реализации
— переменные производственные затраты
— переменные управленческие и сбытовые затраты
— Маржинальная прибыль по носителям затрат
— постоянные затраты
— Нетто-результат за отчетный период (прибыль)
Распределены по носителям затрат.
Блок постоянных расходов может подразделяться на ряд сегментов:
место возникновения затрат;
общее количество произведенной продукции конкретного вида;
группа изделий;
центр ответственности;
предприятие в целом.
Важным достоинством системы директ-костинг является возможность детального и качественного анализа зависимости между объемом производства, себестоимостью, маржинальным доходом и прибылью.
В условиях рыночной экономики директ-костинг дает информацию о возможности использования в конкурентной борьбе демпинга — продажи товаров по заведомо заниженным ценам, что связано с установлением нижнего предела цены. Этот прием применяется в периоды временного сокращения спроса на продукцию для завоевания рынков сбыта.
Благодаря директ-костингу расширяются аналитические возможности учета, причем наблюдается процесс тесной интеграции учета и анализа.
Несмотря на все преимущества, которые дает описываемая система «создателям» и пользователям информации, организация производственного учета и анализа по системе «директ-костинг» связана с рядом проблем, которые вытекают из особенностей, присущих этой системе, в частности:
возникают трудности при разделении расходов на постоянные и переменные, поскольку чисто постоянных или чисто переменных расходов не так много;
«директ-костинг» не дает ответа на вопросы, какова полная себестоимость продукта, поэтому требуется дополнительное распределение условно-постоянных расходов, когда необходимо знать полную себестоимость готовой продукции.
Эти проблемы требуют дополнительного решения, что, в принципе, приводит к усложнению и удорожанию учетных и аналитических процедур.
Таким образом, данная система позволяет анализировать затраты и результаты деятельности, дает возможность управлять величиной прибыли, которая является важнейшим показателем деятельности предприятий в условиях рыночной экономики, требует обдуманного и взвешенного подхода к использованию.
Контроллинг. Дальнейшее развитие теории и практики управления затратами и обеспечения прибыльной деятельности предприятий привело к формированию в 1970-х гг. контроллинга как целостной концепции экономического управления предприятием, ориентирующей руководителей на выявление всех шансов и рисков, которые связаны с получением прибыли.
Контроллинг основан на принципах директ-костинга, но может также включать в себя элементы системы «стандарт-костс» и подобных ей. Он шире двух названных систем, разнообразнее по назначению, функциям, методам планирования, учета и анализа, степени использования информации.
Контроллинг не ограничивается контролем издержек (основную функцию системы «стандарт-кост») и рентабельности выпуска и реализации продукции («директ-костинг») — он также обеспечивает достижение поставленной предприятием цели (как правило, получение максимальной прибыли, хотя в определенные периоды могут быть избраны и другие ориентиры, например, завоевание рынка, устранение конкурента).
Контроллинг часто выполняет функции внутреннего контроля на предприятии, поддержания эффективности работы подразделений и организации в целом. В отличие от ревизии, он ориентирован на текущие результаты деятельности и не связан с документальной проверкой, необходимостью выхода на места совершения хозяйственных актов и операций.
Специфическим инструментом контроллинга является сумма покрытия, которая показывает, какая часть выручки от реализации продукции (работ, услуг) по рыночным ценам остается у предприятия после вычитания из нее прямых переменных затрат на производство продукции, выполнение работ и оказание услуг.
Сумма покрытия включает постоянные затраты предприятия и прибыль. Постоянные (условно-постоянные) затраты в основном известны. Они включают общепроизводственные, общехозяйственные и коммерческие расходы. Их без большого труда можно определить по изделиям (работам, услугам) и производственным подразделениям, так как их чаще всего рассчитывают в процентах к основной заработной плате производственных рабочих.
Вычитая из суммы покрытия, исчисленной для конкретного изделия, постоянные (накладные) расходы, мы оперативно получаем прибыль от производства и реализации этого изделия. Таким образом, нам удается без выполнения трудоемких учетных операций и расчетов оценить тот вклад, который вносит в покрытие постоянных затрат и формирование прибыли предприятия каждое изделие или производственное подразделение.
Разные изделия, продуктовые группы или производственные подразделения предприятия вносят розничный вклад в суммы покрытия предприятия. Ввиду сказанного этот идеальный показатель, выраженный в процентах, является важным критерием при планировании производства и сбыта продукции в целях достижения максимального экономического результата предприятия — прибыли.
Существуют два уровня контроллинга — стратегический и оперативный.
Стратегический контроллинг направлен на создание потенциала успеха, т.е. обеспечение долгосрочного существования предприятия. Основная его задача — отслеживание степени адаптации предприятия к окружающей среде, т.е. выявление целесообразности продолжения намеченных стратегических мероприятий в течение срока реализации стратегического плана.
Оперативный контроллинг направлен на достижение запланированного уровня дохода (прибыли). Его главной задачей является оценка экономической эффективности производственных процессов, выявление «узких мест», вызывающих отклонение ожидаемой (фактической) прибыли от запланированной.
Контроллингу присущ специфический инструментарий, т.е. взаимосвязанная совокупность методов получения, обработки, агрегирования, анализа, представления и использования разнообразной экономической информации.
Контроллер совмещает многие функции экономических и производственных служб, увязывает и координирует их с точки зрения получения запланированного дохода. Контроллер — это внутренний консультант руководителей предприятия. Действовать эффективно он может, только находясь на высшем уровне управления, ибо ошибки, допущенные высшим звеном, в большинстве случаев не удается компенсировать последующим звеньям.
3.2 Основные направления снижения себестоимости продукции ОАО «Верхнекамскшина»
Деятельность любой организации, как вновь созданной, так и уже функционирующей, направлена на максимизацию прибыли. Основные ограничения для достижения этой цели - спрос на выпускаемую продукцию и затраты на производство и реализацию этой продукции. Повлиять на величину спроса - непростая задача для производителя, которая не может быть решена в достаточно короткие сроки. А вот снижение затрат, являющихся все-таки наиболее важным фактором, влияющим на величину прибыли,- это то, к чему стремится как мелкий производитель, так и крупный холдинг [39, с. 72].
Под резервом снижения затрат на производство продукции понимается величина, на которую можно уменьшить размер одной и (или) нескольких составляющих производственных затрат в целях снижения уровня затрат в расчете на 1 рубль произведенной продукции и одновременного повышения эффективности производственно-хозяйственной деятельности предприятия [40, с. 31].
В Российской Федерации сложилась ситуация, когда уровень управления в промышленности не отвечает тем требованиям, которые предъявляет современная экономика. Однако это не означает, что у отечественных предприятий исчерпаны все резервы повышения эффективности хозяйственной деятельности. С развитием научно-технического прогресса появляются всё новые виды сырья и материалов, новые виды машин и оборудования, новые технологии, более совершенные формы организации труда, позволяющие снижать материалоёмкость, трудоёмкость продукции и услуг, ускорять оборачиваемость средств, повышать рентабельность и другие показатели эффективности бизнеса, т.е. источники резервов неисчерпаемы. Проблема заключается в отсутствии соответствующих механизмов анализа и оценки резервов.
Учет объема производства и производственных затрат важнейший участок учета в системе управления, оказывающий прямое влияние на непрерывное повышение технического уровня производства и его эффективность.
Снижение себестоимости продукции имеет большое значение для предприятия, так как является одним из решающих источников увеличения накоплений для целей расширения производства и повышения благосостояния персонала. Отсюда вытекает значимость роли, которая принадлежит бухгалтерскому учёту и калькулированию себестоимости в процессе управления себестоимостью предприятия.
Прежде чем рассматривать основные направления экономии издержек, необходимо сделать одно существенное замечание. Дело в том, что сама деятельность предприятия по обеспечению экономии затрат в подавляющем большинстве случаев требует затрат труда, капитала и финансов. Затраты по экономии издержек тогда эффективны, когда рост полезного эффекта (в самых разнообразных формах) превысит затраты на обеспечение экономии [39, с. 21].
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается, прежде всего за счет повышения производительности труда. Производительность труда, т.е. его результативность и эффективность, измеряется трудоемкостью (время на производство единицы продукции) и выработкой (количеством продукции, произведенной за определенный промежуток времени). С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
С ростом объема выпуска продукции прибыль предприятия увеличивается не только за счет снижения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Таким образом, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой предприятием прибыли.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает значительный эффект.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная сих заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный
выбор поставщиком материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видов транспорта.
При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, не снижая в то же время качества продукции.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом по предприятию, тем при прочих равных условиях ниже себестоимость каждого изделия.
Значительные резервы снижения себестоимости заключены в сокращении потерь от брака и других непроизводительных расходов. Изучение причин брака, выявление его виновника дают возможность осуществить мероприятия по ликвидации потерь от брака, сокращению и наиболее рациональному использованию отходов производства [42, с. 16 ].
«Татнефть» запустила завод по выпуску ЦМК шин. Успешное продвижение нефтехимических проектов в Татарстане объясняется хорошими отношениями с федеральным центром. Госбанки охотно финансируют республиканские проекты и помогают местным предприятиям. Нефтяной компании «Татнефть» удалось запустить в эксплуатацию завод по выпуску шин цельнометаллокордной конструкции. В республике надеются, что татарское упорство и технологии германского концерна Continental позволят опередить других игроков на выходе шинного рынка из кризиса. Завод